
Mô hình kinh doanh của HCM: thu từ phí môi giới và lãi cho vay ký quỹ
Nội dung bài8 phần
- Cổ phiếu HCM đại diện cho một bảng cân đối hơn 41 nghìn tỷ đồng
- Ba nguồn thu của cổ phiếu HCM trong năm 2025
- Cho vay ký quỹ là trục chính
- Môi giới mang lại biên lợi nhuận mỏng
- Từ doanh thu tới lợi nhuận của cổ phiếu HCM
- Chất lượng lợi nhuận của mảng tự doanh
- Cổ phiếu HCM trong nửa đầu năm 2026
- Những gì mô hình này không làm
Cổ phiếu HCM là phần vốn của Công ty cổ phần Chứng khoán Thành phố Hồ Chí Minh. Đây là một công ty chứng khoán, không phải một doanh nghiệp sản xuất. Hiểu mã này nghĩa là hiểu ba cỗ máy kiếm tiền khác nhau nằm chung một bảng cân đối. Một cỗ máy thu phí, một cỗ máy thu lãi, một cỗ máy ăn theo giá tài sản.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu HCM đại diện cho một bảng cân đối hơn 41 nghìn tỷ đồng
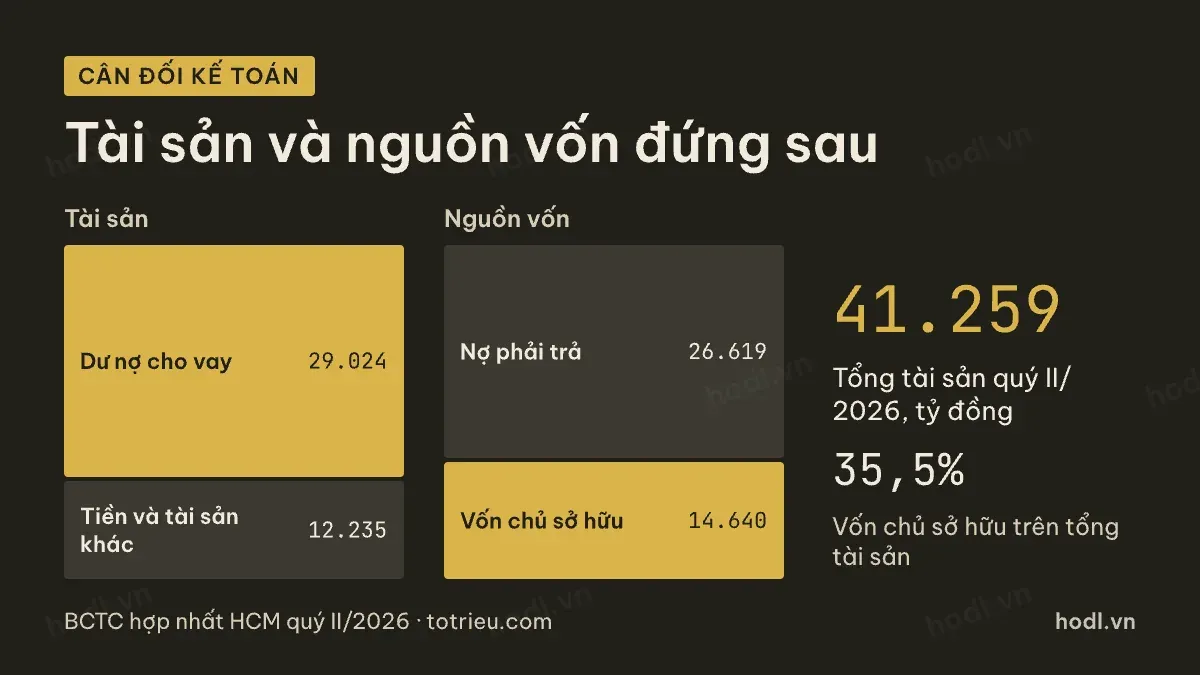
Cuối quý II/2026, tổng tài sản của công ty là 41.259 tỷ đồng. Phần lớn nhất là dư nợ cho vay, 29.024 tỷ đồng. Toàn bộ phần còn lại, gồm tiền, danh mục tự doanh và các tài sản khác, là 12.235 tỷ đồng.
Bên nguồn vốn, vốn chủ sở hữu là 14.640 tỷ đồng. Nợ phải trả là 26.619 tỷ đồng, trong đó vay ngắn hạn chiếm 26.093 tỷ đồng. Vốn chủ sở hữu chỉ bằng 35,5% tổng tài sản, nghĩa là mỗi đồng vốn chủ đang gánh 2,82 đồng tài sản.
Vốn góp của chủ sở hữu là 10.808 tỷ đồng, tương ứng 1.080,8 triệu cổ phiếu lưu hành. Với giá đóng cửa 23.500 đồng phiên 02/10/2026, vốn hoá vào khoảng 25.399 tỷ đồng.
Con số đáng nhớ nhất ở đây là tỷ lệ đòn bẩy. Công ty chứng khoán đi vay để cho khách vay lại. Lãi suất huy động và lãi suất cho khách vay là hai cạnh của cùng một hợp đồng. Người đọc báo cáo loại doanh nghiệp này lần đầu nên xem cấu trúc báo cáo tài chính trước.
Ba nguồn thu của cổ phiếu HCM trong năm 2025
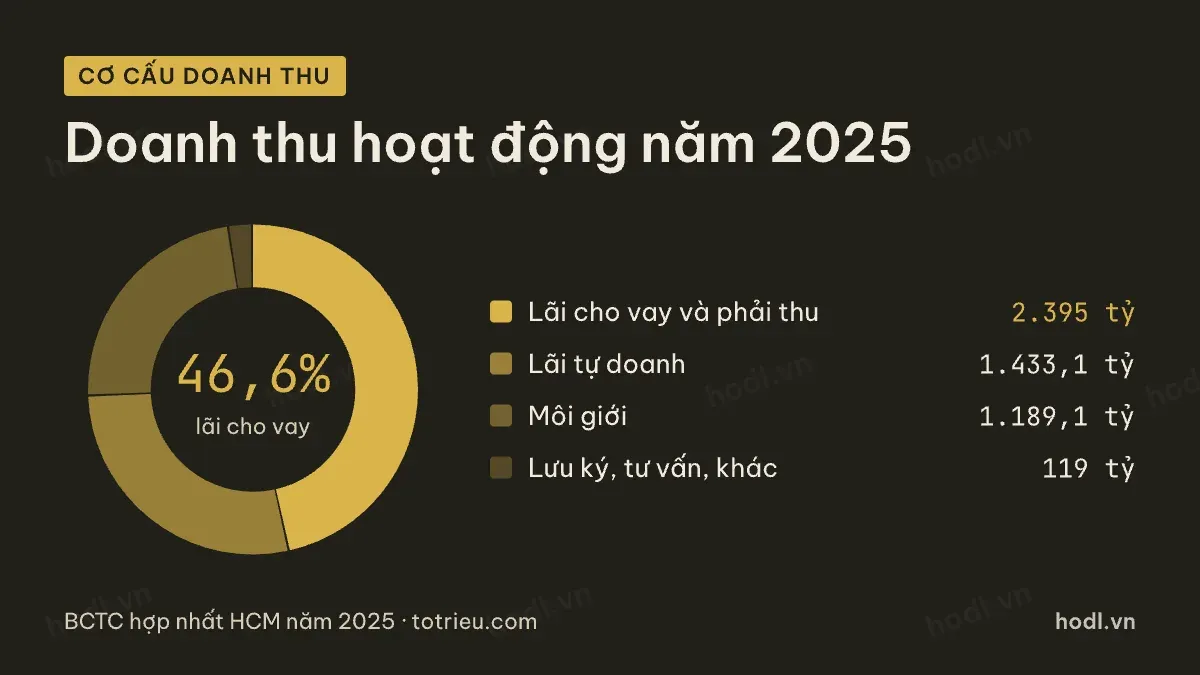
Năm 2025, doanh thu hoạt động là 5.136,2 tỷ đồng. Lãi từ các khoản cho vay và phải thu đóng góp 2.395,0 tỷ đồng, tức 46,6%. Lãi từ tài sản tài chính ghi nhận qua lãi lỗ, tức mảng tự doanh, mang về 1.433,1 tỷ đồng. Nghiệp vụ môi giới thu 1.189,1 tỷ đồng. Các khoản còn lại gồm lưu ký, tư vấn tài chính và dịch vụ khác là 119,0 tỷ đồng.
So với năm 2024, doanh thu hoạt động tăng từ 4.276,2 tỷ đồng. Năm 2023 con số này là 2.903,2 tỷ đồng. Hai năm liền tăng mạnh, và động lực chính là dư nợ cho vay nở ra.
Thứ tự này nói nhiều điều. Mảng cho vay đã vượt mảng môi giới từ lâu. Nhìn một công ty chứng khoán như một hãng thu phí giao dịch là nhìn sai.
Cho vay ký quỹ là trục chính
Dư nợ cho vay cuối năm 2024 là 20.429 tỷ đồng. Cuối năm 2025 là 28.150 tỷ đồng. Cuối quý II/2026 là 29.024 tỷ đồng. Trong một năm rưỡi, khoản mục này tăng thêm 8.595 tỷ đồng.
Dư nợ cho vay hiện bằng 1,98 lần vốn chủ sở hữu. Đây là ràng buộc thật của mô hình. Công ty chứng khoán không được cho vay vượt một giới hạn tính theo vốn chủ sở hữu, nên muốn cho vay thêm thì phải tăng vốn trước. Người chưa quen cơ chế này nên đọc tài khoản margin chứng khoán.
Vốn góp của công ty tăng từ 7.208 tỷ đồng cuối năm 2024 lên 10.808 tỷ đồng cuối năm 2025, tức thêm 50%. Vốn chủ sở hữu tăng từ 10.444 tỷ đồng lên 14.543 tỷ đồng trong cùng kỳ. Tăng vốn ở đây không phải chuyện bất thường, nó là điều kiện để mảng cho vay lớn lên.
Mặt khác của trục này là chi phí vốn. Vay ngắn hạn cuối quý II/2026 là 26.093 tỷ đồng. Khi lãi suất liên ngân hàng tăng, chi phí này tăng trước khi lãi cho vay khách kịp điều chỉnh.
Môi giới mang lại biên lợi nhuận mỏng
Năm 2025, doanh thu môi giới là 1.189,1 tỷ đồng. Chi phí nghiệp vụ môi giới là 782,1 tỷ đồng. Phần chênh còn lại là 407,0 tỷ đồng, tương đương biên 34,2%.
Chi phí này gồm hoa hồng cho người giới thiệu, lương nhân viên kinh doanh và phí trả cho sở giao dịch. Nó gần như biến đổi theo doanh thu. Cuộc cạnh tranh phí giao dịch những năm gần đây làm biên này khó dày lên.
Vì vậy môi giới không còn được xem là nguồn lợi nhuận chính. Nó là cửa vào. Khách mở tài khoản để giao dịch, rồi dùng dịch vụ cho vay. Lợi nhuận thật nằm ở bước sau.
Từ doanh thu tới lợi nhuận của cổ phiếu HCM
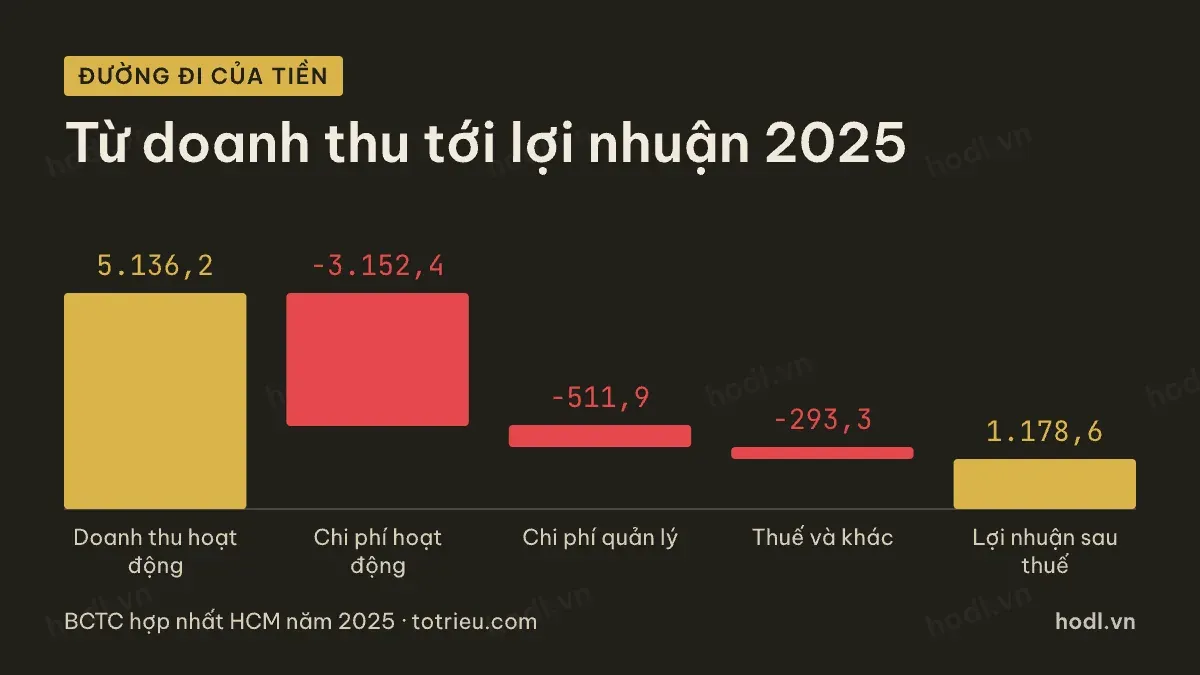
Năm 2025, đường đi đầy đủ như sau. Doanh thu hoạt động 5.136,2 tỷ đồng, trừ chi phí hoạt động 3.152,4 tỷ đồng, trừ chi phí quản lý doanh nghiệp 511,9 tỷ đồng, trừ tiếp 293,3 tỷ đồng cho thuế thu nhập doanh nghiệp sau khi bù phần doanh thu tài chính, còn lại 1.178,6 tỷ đồng lợi nhuận sau thuế.
Khoản 3.152,4 tỷ đồng chi phí hoạt động có hai cấu phần lớn. Một là chi phí dự phòng tài sản tài chính cùng chi phí đi vay, 1.452,8 tỷ đồng. Hai là chi phí nghiệp vụ môi giới, 782,1 tỷ đồng. Phần còn lại là lỗ từ tài sản tài chính 773,0 tỷ đồng và các chi phí nghiệp vụ nhỏ.
Chi tiết đáng chú ý: lãi tự doanh 1.433,1 tỷ đồng đi kèm lỗ tự doanh 773,0 tỷ đồng. Hai dòng này luôn xuất hiện cùng nhau trong báo cáo công ty chứng khoán. Đọc riêng dòng lãi là hiểu sai quy mô mảng này.
Chất lượng lợi nhuận của mảng tự doanh
Danh mục tài sản tài chính ghi nhận qua lãi lỗ cuối quý II/2026 là 9.133 tỷ đồng. Thêm vào đó là 382 tỷ đồng khoản đầu tư giữ đến ngày đáo hạn. So với dư nợ cho vay 29.024 tỷ đồng, mảng tự doanh của công ty tương đối nhỏ.
Điều đó phản ánh ở chất lượng lợi nhuận. Năm 2025, lợi nhuận trước thuế 1.474,3 tỷ đồng gồm 1.377,3 tỷ đồng đã thực hiện và chỉ 97,0 tỷ đồng chưa thực hiện. Phần chưa thực hiện là lãi đánh giá lại danh mục, chưa thành tiền. Tỷ lệ 6,6% là mức thấp trong nhóm công ty chứng khoán niêm yết.
Lợi nhuận dựa vào lãi cho vay và phí môi giới thì đều hơn, nhưng cũng chậm hơn khi thị trường nóng. Đây là lựa chọn mô hình, không phải điểm yếu.
Cổ phiếu HCM trong nửa đầu năm 2026
Hai quý đầu năm 2026, doanh thu hoạt động là 1.466,4 tỷ đồng và 1.235,4 tỷ đồng. Lợi nhuận sau thuế lần lượt 290,7 tỷ đồng và 273,2 tỷ đồng.
So với quý III/2025 là 440,5 tỷ đồng, lợi nhuận đã đi xuống bốn quý liền. Nguyên nhân không nằm ở dư nợ, vì dư nợ vẫn tăng. Nó nằm ở chi phí vốn và ở mảng tự doanh.
Tổng lợi nhuận bốn quý gần nhất là 1.323,4 tỷ đồng. Con số này là mẫu số khi tính các bội số định giá, và nó đang giảm dần.
Những gì mô hình này không làm
Công ty không có ngân hàng mẹ đứng sau để bơm nguồn vốn giá rẻ, khác với một số đối thủ cùng ngành. Nguồn vốn vì vậy phải lấy từ thị trường, theo giá thị trường.
Công ty cũng không đặt cược lớn vào danh mục cổ phiếu tự doanh. Trong năm thị trường tăng mạnh, lợi nhuận sẽ không bật như nhóm đặt cược mạnh. Trong năm thị trường xấu, phần vốn chủ cũng ít bị bào mòn hơn.
Bức tranh rút gọn: một nhà cho vay có giấy phép môi giới, quy mô lớn, chất lượng lợi nhuận cao, và phụ thuộc vào chi phí vốn vay. Bài tiếp theo đi vào các bội số định giá chứng khoán áp cho mô hình này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 22/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.