
Báo cáo tài chính công ty xây dựng: bảo lãnh, tiền giữ lại và nợ vay nằm ở đâu
Nội dung bài12 phần
- Vì sao phải đọc thuyết minh
- Doanh thu theo tiến độ và ước tính
- Bảo lãnh trong hợp đồng xây dựng
- Bảo lãnh ảnh hưởng báo cáo ra sao
- Tiền bảo hành giữ lại
- Chi phí dở dang và thầu phụ
- Nợ vay: đọc thuyết minh vay
- Công ty con và bên liên quan
- Nhóm nhà thầu nên đọc phần này
- Thứ tự mở thuyết minh
- Dấu hiệu cần đào sâu thêm
- Câu hỏi thường gặp
Báo cáo tài chính công ty xây dựng có một đặc điểm: những khoản quan trọng nhất thường không nằm trên mặt báo cáo mà nằm trong thuyết minh. Bảng cân đối và báo cáo kết quả kinh doanh cho biết doanh nghiệp lớn đến đâu. Thuyết minh cho biết doanh nghiệp đang bị ràng buộc bởi những cam kết nào: bảo lãnh, tiền bảo hành giữ lại, tài sản thế chấp, nợ vay và nghĩa vụ với công ty con.
Bài này là cẩm nang đọc phần đó. Nó không lặp lại các bài đã có về doanh thu theo tiến độ và dòng tiền ở đọc báo cáo nhà thầu xây dựng, mà đi tiếp sang các khoản bảo đảm và nợ. Cái nhìn tổng quan của ngành nằm ở trang cổ phiếu xây dựng, và nhánh về nhóm hạ tầng giao thông nằm ở bài cổ phiếu hạ tầng giao thông và đầu tư công. Bài không dùng số liệu theo quý, không nêu giá và không dự báo.
Vì sao phải đọc thuyết minh
Một nhà thầu có thể có doanh thu lớn, lãi gộp dương và vẫn gặp áp lực thanh khoản. Nguyên nhân thường ở ba chỗ. Tiền bị giữ lại ở chủ đầu tư. Hạn mức tín dụng bị bảo lãnh chiếm dụng. Nợ vay tăng để bù vốn lưu động. Cả ba hiện rõ nhất ở thuyết minh chứ không ở các con số tổng.
Cách đọc hợp lý là đi từ ngoài vào trong. Xem báo cáo kết quả để biết quy mô, xem bảng cân đối để biết cấu trúc, rồi mở thuyết minh để biết điều gì nằm sau từng dòng. Bước thứ ba hay bị bỏ qua, và đó là lý do nhiều nhà đầu tư chỉ phát hiện vấn đề khi nó đã thành bút toán lớn.
Doanh thu theo tiến độ và ước tính
Nhà thầu ghi doanh thu theo phần việc đã hoàn thành, không chờ bàn giao toàn bộ. Có hai cách thường gặp, tùy điều khoản hợp đồng. Cách thứ nhất ghi theo tỷ lệ hoàn thành, tính từ chi phí đã phát sinh so với tổng chi phí dự kiến. Cách thứ hai ghi theo khối lượng đã được chủ đầu tư xác nhận.
Điểm khác nhau nằm ở mức độ tin cậy. Khối lượng đã được xác nhận là dữ kiện bên ngoài. Tỷ lệ hoàn thành tính từ tổng chi phí dự kiến là ước tính của chính doanh nghiệp, nên khi chi phí dự kiến thay đổi, doanh thu của các kỳ trước phải điều chỉnh. Thuyết minh về chính sách kế toán cho biết doanh nghiệp dùng cách nào. Đây là dòng đầu tiên nên đọc.
Nếu doanh nghiệp đổi cách ghi giữa hai năm, hoặc thuyết minh có thay đổi ước tính kế toán liên quan đến hợp đồng xây dựng, hãy xem phần giải thích ảnh hưởng. Một thay đổi không được giải thích rõ là tín hiệu cần hỏi thêm.
Bảo lãnh trong hợp đồng xây dựng
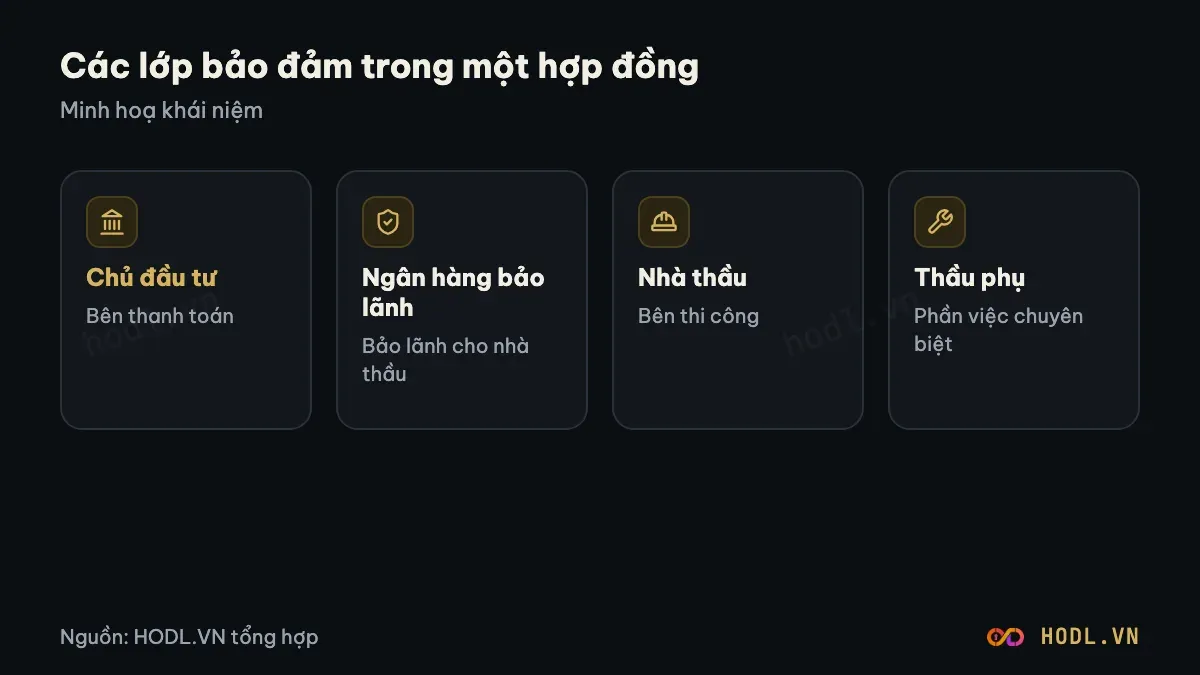
Nhà thầu thường phải đưa cho chủ đầu tư các bảo lãnh do ngân hàng hoặc tổ chức tín dụng phát hành. Đây là cam kết bên thứ ba rằng nhà thầu sẽ làm đúng điều đã ký. Bốn loại phổ biến là:
- Bảo lãnh dự thầu: bảo đảm nhà thầu sẽ ký hợp đồng nếu trúng thầu.
- Bảo lãnh thực hiện hợp đồng: bảo đảm nhà thầu hoàn thành công việc theo điều khoản.
- Bảo lãnh tiền tạm ứng: bảo đảm nhà thầu sử dụng khoản tạm ứng đúng mục đích và hoàn trả theo tiến độ.
- Bảo lãnh bảo hành: bảo đảm nhà thầu sửa chữa khuyết tật trong thời hạn bảo hành.
Mức và thời hạn của từng loại do hợp đồng và quy định về đấu thầu quyết định, và khác nhau theo dự án. Bài không nêu tỷ lệ cụ thể vì chúng thay đổi theo từng hợp đồng.
Bảo lãnh ảnh hưởng báo cáo ra sao
Bảo lãnh là nghĩa vụ ngoài bảng khi chưa phát sinh. Ngân hàng phát hành bảo lãnh cho nhà thầu, nhưng nếu nhà thầu không thực hiện được hợp đồng, ngân hàng phải trả cho chủ đầu tư và nhà thầu phải hoàn lại. Vì vậy ngân hàng thường tính bảo lãnh vào hạn mức tín dụng của khách hàng, và có thể yêu cầu tài sản đảm bảo hoặc tiền ký quỹ.
Hệ quả cho người đọc báo cáo có ba điểm. Thứ nhất, hạn mức bị bảo lãnh chiếm dụng làm giảm dư địa vay vốn lưu động. Thứ hai, khoản ký quỹ có thể nằm ở các dòng tiền gửi bị hạn chế sử dụng, nên tiền trên bảng cân đối chưa chắc là tiền tự do. Thứ ba, phí bảo lãnh là chi phí thật, nhưng doanh nghiệp có thể ghi ở những dòng chi phí khác nhau, nên cần đọc thuyết minh để biết nó nằm ở đâu.
Khi thuyết minh có mục cam kết và nợ tiềm tàng, hãy đọc kỹ. Mục này cho biết doanh nghiệp đã bảo lãnh hoặc cam kết điều gì, kể cả cho công ty con và bên liên quan. Bài không đánh giá doanh nghiệp nào, chỉ gợi ý nơi cần nhìn.
Tiền bảo hành giữ lại
Chủ đầu tư thường giữ lại một phần giá trị hợp đồng đến hết thời hạn bảo hành, để bảo đảm chất lượng công trình. Với nhà thầu, đây là khoản tiền đã ghi doanh thu nhưng chưa nhận. Nó nằm trong phải thu khách hàng, và là khoản phải thu có tính chất riêng: thời điểm thu được biết trước nhưng nằm xa.
Cùng cơ chế đó áp dụng ngược chiều với thầu phụ. Nhà thầu chính cũng có thể giữ lại một phần tiền của thầu phụ. Khoản này nằm trong phải trả, và giúp nhà thầu chính cân bằng phần nào tiền bị giữ ở phía trên. Thuyết minh phải thu và phải trả thường có mục riêng cho khoản giữ lại, nếu doanh nghiệp tách ra.
Khi so các nhà thầu, một doanh nghiệp có nhiều tiền bảo hành bị giữ lại sẽ có phải thu dài hạn lớn hơn mức phản ánh bởi thời gian thu tiền bình quân. Bài phải thu nhà thầu xây dựng đã chỉ ra phải thu dài hạn nặng hơn phải thu ngắn hạn ở điểm nào.
Chi phí dở dang và thầu phụ
Hai dòng cuối của cụm vốn lưu động là chi phí sản xuất kinh doanh dở dang và phải trả người bán, trong đó có thầu phụ. Chi phí dở dang là chi phí đã bỏ ra cho phần việc chưa được ghi doanh thu. Khoản này tăng nhanh khi dự án chậm tiến độ hoặc khi nhà thầu chưa được nghiệm thu.
Phải trả người bán tăng có thể là dấu hiệu tốt, khi doanh nghiệp đủ uy tín để thầu phụ chấp nhận chờ. Nhưng nếu phải trả tăng cùng lúc phải thu tăng, doanh nghiệp đang bị kẹp hai đầu. Bài giá trị hợp đồng còn lại của nhà thầu giải thích cách đọc chi phí dở dang và tiền chủ đầu tư ứng trước.
Nợ vay: đọc thuyết minh vay
Nợ vay của nhà thầu mang hai bản chất khác nhau. Khoản vay ngắn hạn để bù vốn lưu động là vay để chờ tiền về, rủi ro tăng khi phải thu kéo dài. Khoản vay dài hạn để mua máy móc, đầu tư dự án là vay để mua tài sản, rủi ro nằm ở khả năng tạo dòng tiền từ tài sản đó.
Thuyết minh vay cho biết nhiều điều mà con số tổng không có.
- Kỳ hạn và lãi suất: khoản nào đến hạn trong vòng một năm.
- Tài sản đảm bảo: doanh nghiệp đã thế chấp gì, kể cả quyền đòi nợ hay cổ phiếu.
- Điều khoản ràng buộc: các cam kết tài chính với ngân hàng, nếu doanh nghiệp có công bố.
- Bên cho vay: ngân hàng, trái chủ hay bên liên quan.
So nợ vay với vốn chủ, và quan trọng hơn là so chi phí lãi vay với lãi gộp. Nếu lãi vay ăn một phần lớn lãi gộp, doanh nghiệp đang làm việc phần nhiều cho chủ nợ. Phép so này đã được dùng ở bài đọc báo cáo nhà thầu xây dựng và nên dùng lại trên nhiều kỳ liên tiếp để thấy xu hướng.
Công ty con và bên liên quan
Nhiều doanh nghiệp xây dựng niêm yết có công ty con làm bất động sản, vật liệu hoặc năng lượng. Khi đó báo cáo hợp nhất gộp cả ba mảng, còn thuyết minh về bên liên quan cho biết các khoản cho vay, bảo lãnh và giao dịch giữa công ty mẹ với công ty con, công ty liên kết.
Có hai việc nên làm. Một là so báo cáo hợp nhất với báo cáo riêng của công ty mẹ, nếu có, để thấy phần nợ và phải thu nằm ở đâu. Hai là đọc các khoản mà công ty mẹ đã bảo lãnh vay cho công ty con, vì đây là nghĩa vụ có thể phát sinh trong tương lai. Bài chỉ nêu cách đọc, không kết luận về doanh nghiệp cụ thể.
Nhóm nhà thầu nên đọc phần này
Bảng dưới liệt kê các mã có hoạt động thầu xây lắp là mảng đáng kể theo ngành nghề đăng ký. Với các mã này, bảo lãnh, tiền giữ lại và phải thu là những khoản đáng mở thuyết minh đầu tiên.
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
Bảng có 15 mã, xếp theo vốn hóa giảm dần. Đây là lựa chọn theo ngành nghề đăng ký, không phải toàn bộ ngành. Xem đầy đủ 66 mã ở trang ngành trên HODL.VN.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Tổng CTCP Xuất nhập khẩu và Xây dựng Việt Nam | 10.857 | Xây lắp, đầu tư kinh doanh bất động sản, đầu tư tài chính; xem mô hình kinh doanh VCG | |
2 | CTCP Xây dựng Coteccons | 7.593 | Xây dựng, lắp đặt công trình; tư vấn thiết kế; đầu tư tài chính, bất động sản; xem mô hình kinh doanh CTD | |
3 | CTCP Tập đoàn Xây dựng SCG | 5.440 | Xây dựng dân dụng; lắp đặt hệ thống điện, cấp thoát nước, điều hòa không khí | |
4 | CTCP Tập đoàn FECON | 1.740 | Xử lý nền đất yếu, cọc bê tông ly tâm, công trình ngầm, khảo sát địa chất; khai thác khoáng sản, vật liệu xây dựng | |
5 | CTCP Lizen | 1.349 | Thi công dân dụng, công nghiệp, giao thông, thủy lợi, thủy điện; cốp pha, giàn giáo; khai thác đá; nhà ở, hạ tầng khu công nghiệp | |
6 | CTCP Xây dựng 1369 | 1.051 | Nhà thầu xây dựng; tư vấn kỹ thuật; khai thác, xuất khẩu khoáng sản; vận tải, thương mại vật liệu | |
7 | CTCP Đầu tư MST | 1.011 | Xây dựng nhà, khu công nghiệp, giao thông; quản lý dự án; mua bán, cho thuê máy móc thiết bị; bán ô tô | |
8 | CTCP Hưng Thịnh Incons | 968 | Đầu tư, thiết kế, thi công dân dụng, công nghiệp, giao thông đường bộ, xử lý chất thải; tư vấn, kiểm định | |
9 | CTCP Đầu tư và Xây dựng số 18 | 703 | Thi công dân dụng, giao thông, thủy lợi, hạ tầng; nhà ở, khu đô thị; vật liệu, cơ khí xây dựng; khách sạn, du lịch | |
10 | CTCP Đầu tư và Xây dựng VINA2 | 242 | Xây dựng dân dụng, công nghiệp, giao thông đường bộ, cầu cống, nền móng, hạ tầng đô thị, đường dây đến 110 kV | |
11 | CTCP Xây Dựng CDC | 234 | Xây dựng nhà ở, công trình; lắp đặt cấp thoát nước, điều hòa; bán lẻ thiết bị viễn thông, gia dụng | |
12 | CTCP Xây dựng và Đầu tư Visicons | 227 | Nhận thầu dân dụng, công nghiệp, hạ tầng, nền móng, đường, cầu; thiết kế; thiết bị xây dựng; bất động sản | |
13 | CTCP Vinaconex 25 | 223 | Xây dựng, sản xuất kinh doanh vật liệu xây dựng, bất động sản (theo mô tả ngành nghề) | |
14 | CTCP Xây dựng Phục Hưng Holdings | 184 | Xây dựng dân dụng và công nghiệp; bất động sản; thủy điện và năng lượng tái tạo | |
15 | CTCP Xây dựng số 12 | 112 | Xây dựng dân dụng, công nghiệp, hạ tầng đô thị; đường dây và trạm biến áp đến 220 kV; thủy lợi |
Hoạt động chính chỉ là tóm tắt ngành nghề đăng ký trong dữ liệu HODL.VN. Mức độ phụ thuộc vào bảo lãnh của từng doanh nghiệp phải kiểm bằng thuyết minh của chính họ.
Thứ tự mở thuyết minh
Một thứ tự gọn để đọc báo cáo công ty xây dựng, tập trung vào phần thuyết minh.
- Chính sách ghi nhận doanh thu hợp đồng xây dựng.
- Phải thu khách hàng, phần giữ lại và dự phòng.
- Chi phí dở dang và người mua trả tiền trước.
- Phải trả người bán và thầu phụ.
- Vay và nợ thuê tài chính, kèm tài sản đảm bảo.
- Cam kết, nợ tiềm tàng và bảo lãnh.
- Giao dịch với bên liên quan.
Bảy bước này không thay cho phân tích định giá. Chúng giúp trả lời câu hỏi trước định giá: lợi nhuận ghi trên báo cáo có chuyển thành tiền và có bị ràng buộc bởi nghĩa vụ nào không. Khi cần đặt các mã vào thang so sánh, xem tiếp bài so sánh cổ phiếu xây dựng và định giá cổ phiếu xây dựng.
Dấu hiệu cần đào sâu thêm
Không dấu hiệu nào dưới đây tự nó là kết luận. Chúng chỉ báo hiệu rằng nên đọc kỹ hơn.
- Phải thu tăng nhanh hơn doanh thu trong nhiều kỳ liên tiếp.
- Dự phòng phải thu khó đòi tăng đột ngột hoặc thay đổi cách trích lập.
- Tiền gửi bị hạn chế sử dụng chiếm phần lớn lượng tiền trên bảng.
- Vay ngắn hạn tăng, trong khi tiền mặt giảm và dòng tiền kinh doanh yếu.
- Mục cam kết và nợ tiềm tàng mở rộng, đặc biệt với bên liên quan.
- Ý kiến kiểm toán có ngoại trừ hoặc nhấn mạnh liên quan đến hợp đồng xây dựng.
Nếu gặp một vài dấu hiệu cùng lúc, hãy đọc lại thuyết minh tương ứng, so với cùng kỳ năm trước và với các doanh nghiệp cùng nhóm.
Câu hỏi thường gặp
Đọc báo cáo tài chính công ty xây dựng nên bắt đầu từ đâu?
Nên bắt đầu từ chính sách ghi nhận doanh thu hợp đồng xây dựng trong thuyết minh, rồi đến phải thu, chi phí dở dang và nợ vay. Các con số tổng chỉ cho biết quy mô, thuyết minh mới cho biết ràng buộc.
Bảo lãnh trong hợp đồng xây dựng là gì?
Là cam kết của ngân hàng hoặc tổ chức tín dụng với chủ đầu tư rằng nhà thầu sẽ thực hiện đúng hợp đồng. Các loại phổ biến gồm bảo lãnh dự thầu, thực hiện hợp đồng, tạm ứng và bảo hành.
Bảo lãnh có làm giảm khả năng vay của nhà thầu không?
Thường có, vì ngân hàng tính bảo lãnh vào hạn mức tín dụng của khách hàng. Mức độ cụ thể phụ thuộc chính sách từng ngân hàng và hợp đồng của từng doanh nghiệp.
Tiền bảo hành giữ lại nằm ở đâu trên báo cáo?
Với nhà thầu, khoản chủ đầu tư giữ lại nằm trong phải thu khách hàng, thường có mục riêng trong thuyết minh. Khoản nhà thầu chính giữ lại của thầu phụ nằm trong phải trả.
Nợ vay của nhà thầu nên so với gì?
Nên so với vốn chủ để biết đòn bẩy, và so chi phí lãi vay với lãi gộp để biết phần lợi nhuận bị chủ nợ lấy. Cần xem trên nhiều kỳ liên tiếp để thấy xu hướng.
Dấu hiệu nào cho thấy cần đọc báo cáo kỹ hơn?
Phải thu tăng nhanh hơn doanh thu, dự phòng thay đổi đột ngột, tiền bị hạn chế sử dụng lớn, vay ngắn hạn tăng trong khi dòng tiền yếu. Những dấu hiệu này chỉ cho biết nên đọc thêm, không phải kết luận.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
