
Mô hình kinh doanh của CTD: nhà thầu sống bằng khối lượng hợp đồng
Nội dung bài7 phần
- Cổ phiếu CTD đại diện cho bảng cân đối gần 39 nghìn tỷ đồng
- Lãi gộp mỏng là đặc tính của nghề nhận thầu
- Khối lượng thi công là biến số quyết định
- Nguồn vốn của nhà thầu nằm ở tiền ứng trước và vay ngắn hạn
- Dòng tiền kinh doanh không đi cùng lợi nhuận
- Cổ phiếu CTD và những gì mô hình này không có
- Cổ phiếu CTD đặt cạnh nhóm xây dựng và hạ tầng niêm yết
Cổ phiếu CTD là phần vốn của Công ty cổ phần Xây dựng Coteccons, một trong những nhà thầu xây dựng dân dụng và công nghiệp lớn trên sàn. Hiểu mã này phải bắt đầu từ bản chất của nghề nhận thầu. Nhà thầu không bán sản phẩm của chính mình. Họ bán công sức thi công trên tài sản của chủ đầu tư, rồi chờ chủ đầu tư thanh toán theo tiến độ.
Số liệu tài chính trong bài lấy từ báo cáo hợp nhất đã công bố, dữ liệu đến 02/10/2026. Giá cổ phiếu là giá đóng cửa phiên 02/10/2026.
Cổ phiếu CTD đại diện cho bảng cân đối gần 39 nghìn tỷ đồng
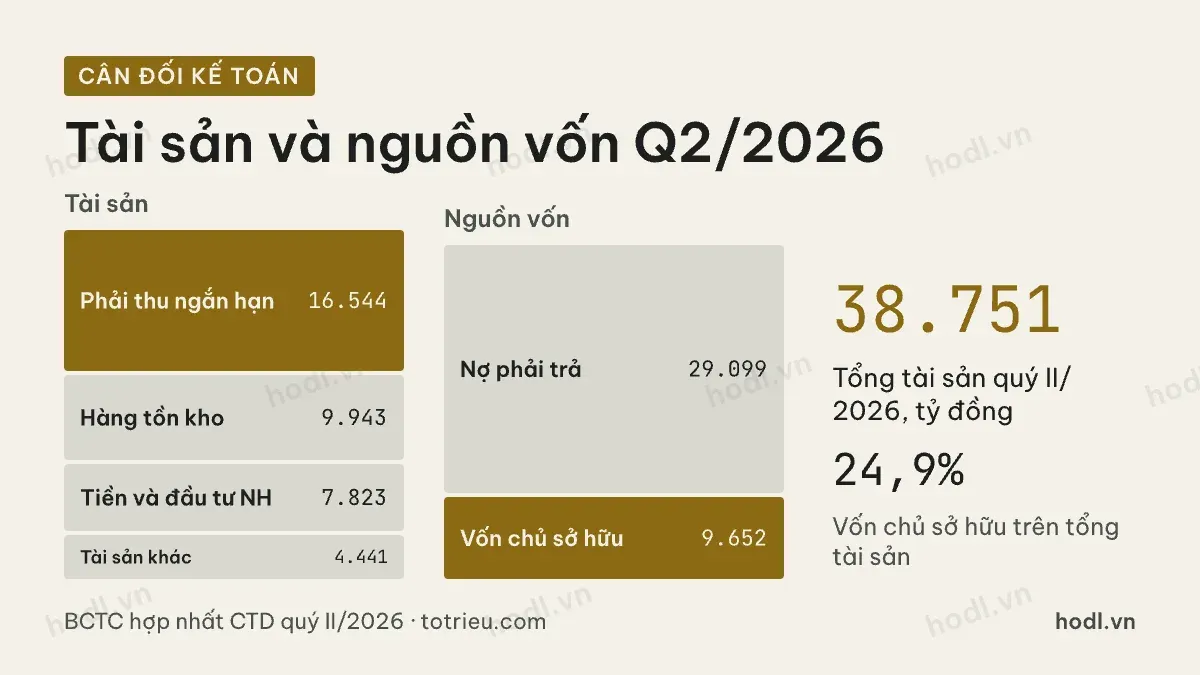
Cuối quý II/2026, tổng tài sản của Coteccons là 38.750,9 tỷ đồng. Khoản phải thu ngắn hạn chiếm 16.544,2 tỷ đồng. Hàng tồn kho 9.943,2 tỷ đồng. Tiền và đầu tư ngắn hạn cộng lại 7.822,8 tỷ đồng. Toàn bộ tài sản còn lại chỉ 4.440,7 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 29.099,0 tỷ đồng. Vốn chủ sở hữu là 9.651,9 tỷ đồng, trong đó phần của cổ đông thiểu số chỉ 0,6 tỷ đồng. Vốn chủ sở hữu bằng 24,9% tổng tài sản.
Tỷ lệ này nói lên đặc tính của nghề. Nhà thầu dùng vốn của người khác để thi công. Một phần là tiền chủ đầu tư ứng trước, một phần là tiền chưa trả cho nhà cung cấp vật liệu và nhà thầu phụ. Người đọc báo cáo doanh nghiệp lần đầu nên xem cấu trúc báo cáo tài chính trước khi đi sâu.
Lãi gộp mỏng là đặc tính của nghề nhận thầu
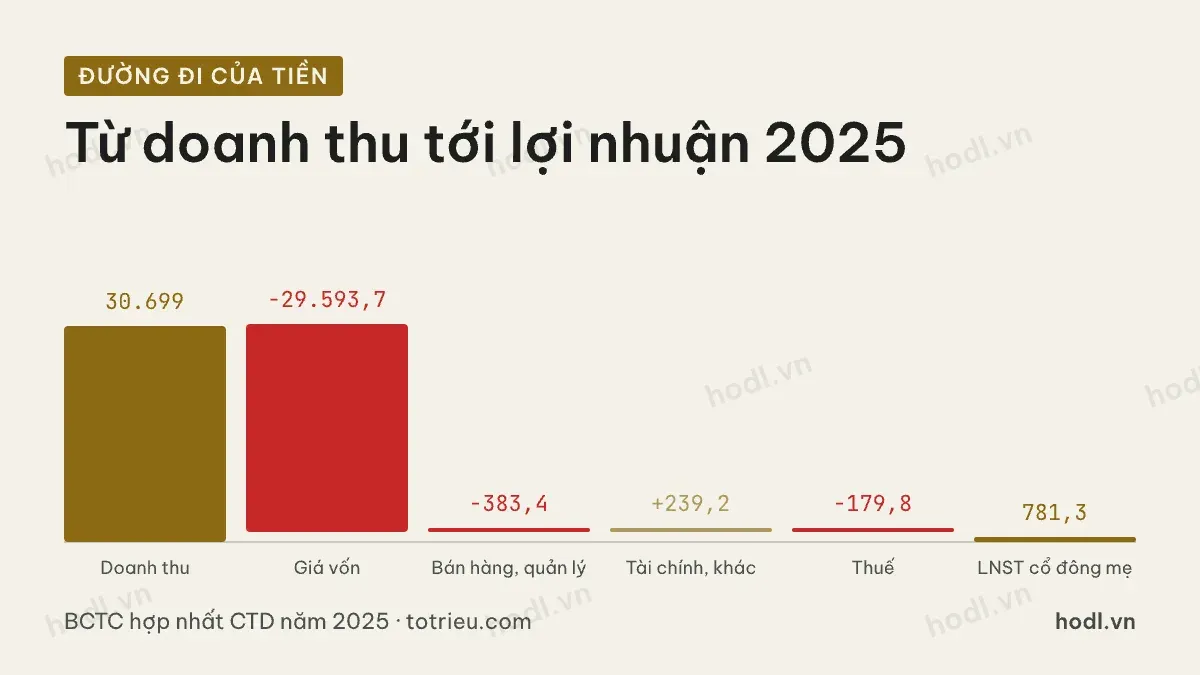
Năm 2025, doanh thu thuần của Coteccons là 30.699,0 tỷ đồng. Giá vốn 29.593,7 tỷ đồng. Lãi gộp còn 1.105,4 tỷ đồng, tương đương 3,6% doanh thu.
Cộng chi phí bán hàng 1,1 tỷ đồng và chi phí quản lý doanh nghiệp 382,3 tỷ đồng, hai khoản này lấy đi 383,4 tỷ đồng. Thu nhập tài chính 293,2 tỷ đồng, chi phí tài chính 241,9 tỷ đồng, lợi nhuận khác 187,9 tỷ đồng. Ba khoản này cộng lại thêm 239,2 tỷ đồng. Sau khi trừ 179,8 tỷ đồng thuế thu nhập doanh nghiệp, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 781,3 tỷ đồng.
Cần chú ý tỷ trọng. Lợi nhuận khác 187,9 tỷ đồng chiếm 19,6% lợi nhuận trước thuế 961,1 tỷ đồng. Riêng quý III/2025 đã đóng 183,2 tỷ đồng trong số đó. Đây không phải nguồn lặp lại hằng năm. Lợi nhuận từ hoạt động kinh doanh của năm 2025 là 773,2 tỷ đồng.
Biên lãi gộp của Coteccons các năm gần nhau khá sát. Năm 2024 là 3,7%, năm 2023 là 2,6%, năm 2022 là 3,4%, năm 2021 là 3,0%. Nói cách khác, mỗi 100 đồng doanh thu chỉ để lại ba đồng trước khi trừ chi phí quản lý. Lợi nhuận vì vậy đến từ khối lượng, không đến từ giá bán.
Khối lượng thi công là biến số quyết định
Doanh thu của Coteccons tăng mạnh qua bốn năm. Từ 9.077,9 tỷ đồng năm 2021 lên 14.536,9 tỷ đồng năm 2022, rồi 16.528,2 tỷ đồng năm 2023, 22.905,8 tỷ đồng năm 2024 và 30.699,0 tỷ đồng năm 2025.
Lợi nhuận sau thuế thuộc cổ đông mẹ đi theo nhưng với nhịp khác. Năm 2021 là 24,0 tỷ đồng, năm 2022 là 20,7 tỷ đồng, năm 2023 là 187,9 tỷ đồng, năm 2024 là 371,4 tỷ đồng, năm 2025 là 781,3 tỷ đồng.
Vì sao chênh lệch lớn như vậy. Vì chi phí quản lý doanh nghiệp gần như cố định. Khi doanh thu còn nhỏ, phần lãi gộp mỏng không gánh nổi chi phí cố định. Khi khối lượng tăng, phần tăng thêm của lãi gộp chảy gần hết về lợi nhuận. Đó là lý do nhà thầu phải liên tục có việc mới.
Sáu tháng đầu năm 2026, doanh thu hai quý là 6.409,4 tỷ đồng và 10.471,2 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông mẹ là 118,9 tỷ đồng và 146,3 tỷ đồng.
Nguồn vốn của nhà thầu nằm ở tiền ứng trước và vay ngắn hạn
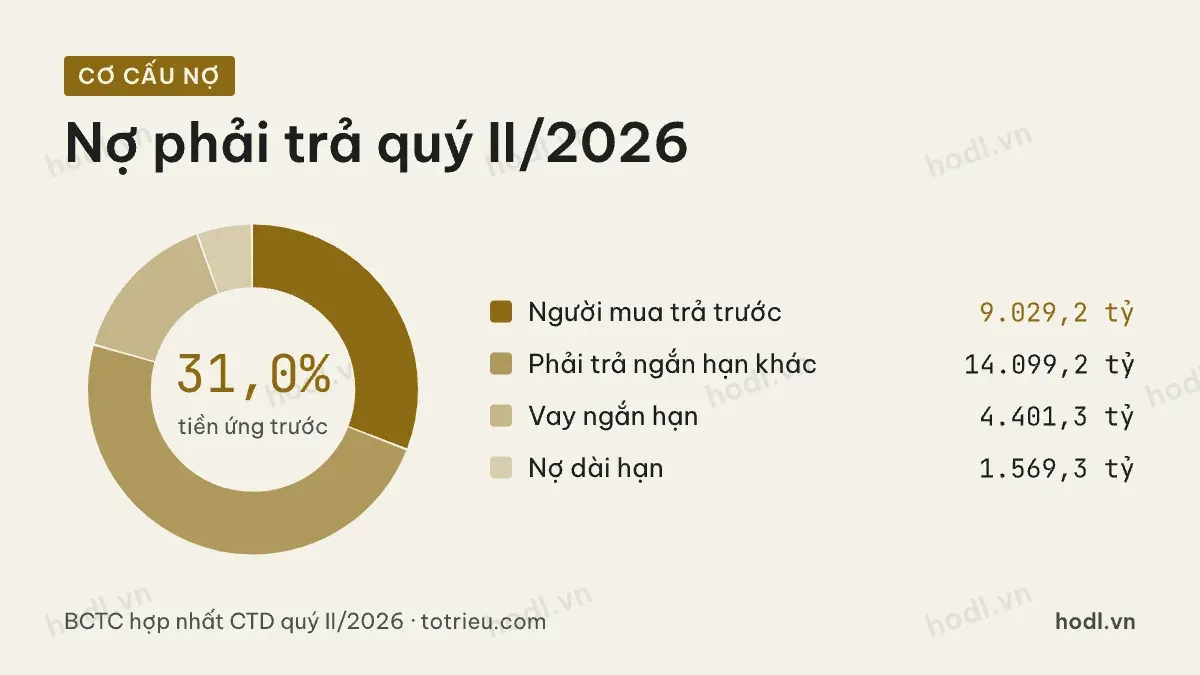
Cuối quý II/2026, nợ phải trả 29.099,0 tỷ đồng được chia như sau. Người mua trả tiền trước ngắn hạn 9.029,2 tỷ đồng, chiếm 31,0%. Vay và nợ thuê tài chính ngắn hạn 4.401,3 tỷ đồng. Các khoản phải trả ngắn hạn khác 14.099,2 tỷ đồng. Nợ dài hạn 1.569,3 tỷ đồng.
Khoản người mua trả tiền trước là tiền của chủ đầu tư. Nó không mất lãi. Nhưng nó cũng là nghĩa vụ phải thi công. Hợp đồng dừng lại thì khoản này phải hoàn hoặc chuyển thành tranh chấp.
Vay nợ của Coteccons tăng nhanh. Năm 2021 vay ngắn hạn chỉ 1,7 tỷ đồng. Cuối quý II/2026 là 4.401,3 tỷ đồng, cộng vay dài hạn 1.541,7 tỷ đồng. Tỷ lệ nợ phải trả trên vốn chủ sở hữu năm 2025 là 2,67 lần, so với 0,69 lần năm 2021.
Dòng tiền kinh doanh không đi cùng lợi nhuận
Đây là chỗ dễ bị bỏ qua nhất. Năm 2025 Coteccons báo lãi 781,3 tỷ đồng nhưng lưu chuyển tiền thuần từ hoạt động kinh doanh âm 830,9 tỷ đồng. Năm 2024 cũng âm, ở mức 857,1 tỷ đồng. Năm 2023 thì dương 1.467,4 tỷ đồng.
Nguyên nhân ở hai dòng. Khoản phải thu tăng làm giảm tiền 3.305,5 tỷ đồng trong năm 2025. Hàng tồn kho tăng làm giảm thêm 2.560,0 tỷ đồng.
Số ngày thu tiền bình quân năm 2025 là 173,5 ngày. Mức này đã giảm so với 295,9 ngày của năm 2021, nhưng vẫn gần nửa năm. Vòng quay tiền của Coteccons năm 2025 là 349,5 ngày. Nghĩa là từ lúc bỏ tiền mua vật liệu tới lúc thu được tiền về mất gần một năm.
Hệ quả rất cụ thể. Doanh thu tăng thì nhu cầu vốn lưu động tăng theo. Vốn đó phải lấy từ vay nợ hoặc từ tiền ứng trước. Nhà thầu tăng trưởng nhanh mà dòng tiền âm là trạng thái bình thường, nhưng nó đặt ra giới hạn cho tốc độ tăng.
Cổ phiếu CTD và những gì mô hình này không có
Coteccons không sở hữu dự án bất động sản quy mô lớn để tự tạo việc cho mình. Giá trị bất động sản đầu tư trên bảng cân đối quý II/2026 chỉ 257,3 tỷ đồng.
Công ty cũng không có nhà máy sản xuất vật liệu đáng kể. Tài sản cố định cuối quý II/2026 là 540,2 tỷ đồng, bằng 1,4% tổng tài sản. Nhà thầu không cần nhiều máy vì phần lớn thiết bị đi thuê hoặc do nhà thầu phụ mang tới.
Điều đó có hai mặt. Mặt tốt là vốn đầu tư ban đầu thấp, không chịu áp lực khấu hao lớn. Mặt không tốt là rào cản gia nhập thấp hơn, và công ty không có nguồn thu nào độc lập với chu kỳ xây dựng.
Cổ phiếu CTD đặt cạnh nhóm xây dựng và hạ tầng niêm yết
Biên lãi gộp 3,6% của Coteccons năm 2025 thấp hơn hẳn các mã cùng nhóm ngành trên sàn. VCG ở mức 14,1%, PC1 ở mức 20,8%, HHV ở mức 42,5%.
Khác biệt không nằm ở năng lực. Nó nằm ở chỗ ba mã kia đều có mảng sở hữu tài sản. VCG có bất động sản và đầu tư tài chính. PC1 có nhà máy điện. HHV có quyền thu phí đường bộ. Tài sản sở hữu cho biên lợi nhuận cao nhưng đòi vốn lớn và nợ dài hạn.
Coteccons chọn hướng ngược lại. Tài sản nhẹ, biên mỏng, phụ thuộc khối lượng. Bức tranh rút gọn là một doanh nghiệp quy mô doanh thu lớn, lợi nhuận nhạy với khối lượng việc, và vốn lưu động chôn ở phải thu cùng tồn kho.
Bài kế tiếp đi vào các chỉ số dùng khi định giá chứng khoán cho nhóm nhà thầu. Phần đó bàn về giá trị sổ sách, chất lượng khoản phải thu và mức dự phòng. Người mới nên xem lại cổ phiếu là gì trước.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
