
Mặt bằng định giá cổ phiếu xây dựng: biên lợi nhuận mỏng thì nhìn vào đâu
Nội dung bài7 phần
Mặt bằng định giá cổ phiếu xây dựng: biên lợi nhuận mỏng thì nhìn vào đâu
Định giá cổ phiếu xây dựng bằng giá chia lợi nhuận rất dễ sai. Biên lãi ròng của nghề này chỉ vài phần trăm, nên một khoản thu nhập một lần có thể làm tỷ số méo hẳn.
Bài này chỉ thước đo nào dùng được cho nhóm thi công và nhóm thu phí, kèm mặt bằng hiện tại. Giá đóng cửa phiên 02/10/2026, lấy từ Yahoo Finance. Dữ liệu tài chính đến 02/10/2026. Số cổ phiếu tính theo vốn điều lệ cuối quý 2/2026, đã cộng phần cổ phiếu trả cổ tức trong tháng 7 năm 2026.
Định giá cổ phiếu xây dựng, bỏ P/E
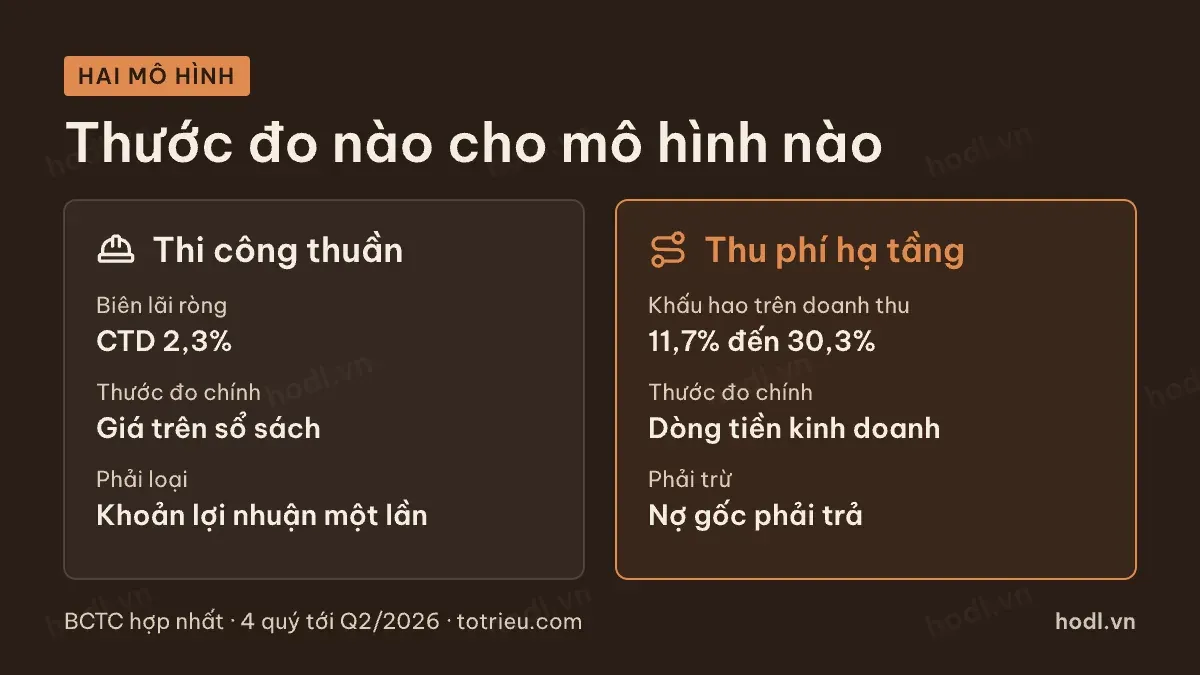
Ba lý do khiến tỷ số giá chia lợi nhuận không đáng tin ở nhóm này.
Lý do thứ nhất là biên lãi ròng mỏng. Coteccons có biên lãi ròng 2,3%, FECON 1,3%. Khi mẫu số nhỏ, một thay đổi nhỏ về chi phí làm tỷ số nhảy gấp đôi.
Lý do thứ hai là thu nhập một lần. Thanh lý một công ty con hoặc bán một dự án có thể tạo ra lợi nhuận bằng nhiều năm thi công.
Lý do thứ ba là khấu hao, riêng với nhóm thu phí. Khấu hao tuyến đường làm lợi nhuận nhỏ hơn dòng tiền nhiều lần, nên tỷ số trông đắt một cách giả tạo.
Thước đo dùng được là giá trên giá trị sổ sách, đặt cạnh suất sinh lời trên vốn chủ. Với nhóm thu phí, thêm dòng tiền kinh doanh.
Mặt bằng của tám mã niêm yết
Mã | Giá đóng cửa (đồng) | Vốn hoá (tỷ đồng) | Giá trên lợi nhuận | Giá trên sổ sách | Suất sinh lời vốn chủ |
|---|---|---|---|---|---|
VCG | 13.300 | 9.286 | 2,3 | 0,8 | 41,8% |
PC1 | 19.250 | 7.917 | 6,7 | 1,2 | 19,0% |
HHV | 8.830 | 5.073 | 8,1 | 0,4 | 5,8% |
DPG | 25.900 | 3.071 | 8,3 | 1,0 | 14,8% |
CTD | 57.800 | 6.591 | 8,4 | 0,7 | 8,5% |
FCN | 10.300 | 1.622 | 20,6 | 0,6 | 3,1% |
LGC | 64.800 | 13.746 | 38,9 | 3,0 | 8,1% |
CII | 11.750 | 7.896 | 71,6 | 0,8 | 1,2% |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance; BCTC hợp nhất VCG, PC1, HHV, DPG, CTD, FCN, LGC, CII · HODL.VN
Trung vị giá trên lợi nhuận quanh 8,4 lần. Trung vị giá trên sổ sách là 0,8 lần. Trung vị suất sinh lời trên vốn chủ là 8,3%.
Khoảng cách giữa mã rẻ nhất và đắt nhất theo giá chia lợi nhuận là hơn ba mươi lần. Khoảng cách theo giá trên sổ sách chỉ là bảy lần. Cột thứ hai ổn định hơn, nên dùng được hơn.
Bảy trong tám mã giao dịch dưới hoặc quanh giá trị sổ sách. Thị trường không trả giá cao cho tài sản của nghề này, và điều đó hợp lý. Tài sản lớn nhất của nhà thầu là khoản phải thu, thứ có thể phải trích dự phòng.
Lợi nhuận một lần làm lệch tỷ số
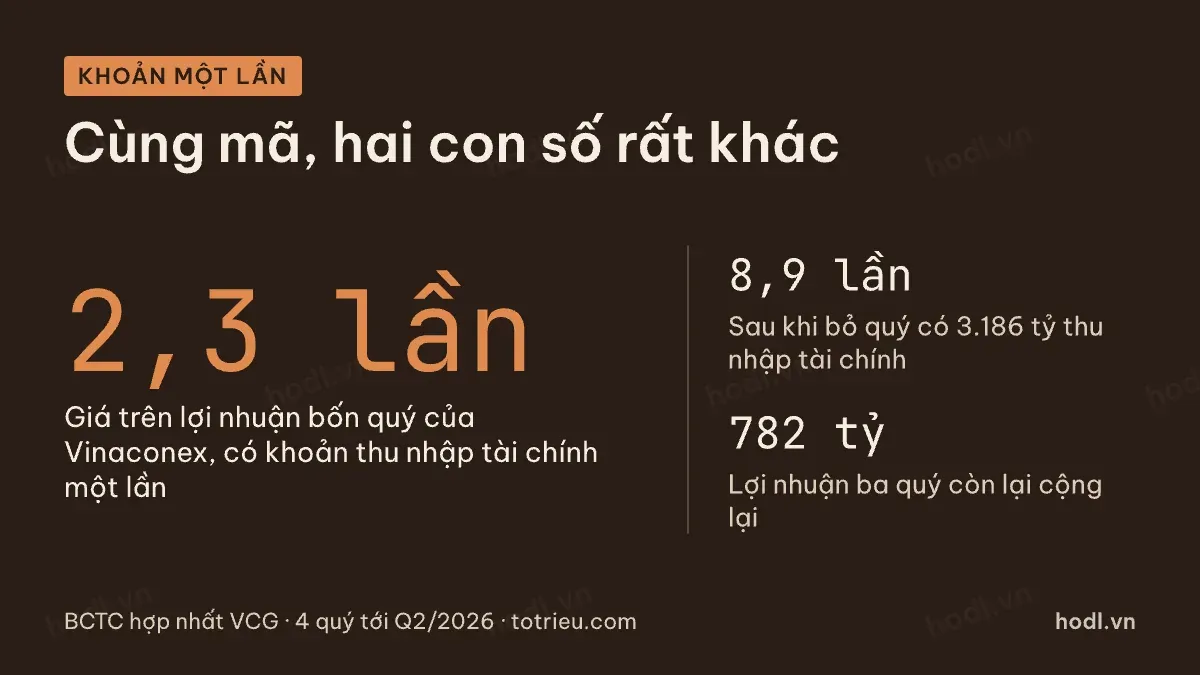
Vinaconex là ví dụ rõ nhất. Tỷ số giá chia lợi nhuận 2,3 lần trông như một món quá rẻ.
Nhưng riêng quý 3/2025, doanh nghiệp này ghi 3.186 tỷ đồng doanh thu hoạt động tài chính, đẩy lợi nhuận quý lên 3.282 tỷ. Ba quý còn lại trong kỳ bốn quý cộng lại chỉ 782 tỷ đồng.
Lấy 782 tỷ cho ba quý rồi quy ra một năm được khoảng 1.043 tỷ. Chia vốn hoá 9.286 tỷ cho con số đó thì tỷ số thành khoảng 8,9 lần, quanh trung vị nhóm.
Trong đó: LN là lợi nhuận sau thuế, MC là vốn hoá thị trường.
Cùng một doanh nghiệp, cùng một ngày, hai con số cách nhau gần bốn lần. Chênh lệch nằm hoàn toàn ở cách xử lý khoản một lần.
Cách làm là tính lại lợi nhuận lõi. Bỏ thu nhập tài chính bất thường, bỏ lợi nhuận thanh lý, bỏ hoàn nhập dự phòng lớn. Phần còn lại mới là sức kiếm tiền của nghề.
Chiều ngược lại cũng có. Một quý trích dự phòng lớn làm lợi nhuận bốn quý sụt, khiến tỷ số trông đắt. Khi đó cần cộng lại phần trích để thấy lợi nhuận trước dự phòng.
Định giá cổ phiếu xây dựng theo P/B
Hai con số này phải đọc cùng nhau. Giá trên sổ sách một mình không nói gì.
Nguyên tắc đơn giản: doanh nghiệp tạo ra suất sinh lời cao hơn chi phí vốn thì đáng giá trên một lần sổ sách. Dưới mức đó thì đáng giá dưới một lần.
Áp vào bảng trên thì thấy hai nhóm. Tập Đoàn PC1 có suất sinh lời 19,0% và giao dịch ở 1,2 lần sổ sách. Đạt Phương có 14,8% và 1,0 lần. Hai cặp số này nhất quán.
Nhóm còn lại có suất sinh lời thấp và giá dưới sổ sách. Đầu tư Hạ tầng Kỹ thuật Thành phố Hồ Chí Minh ở 1,2% và 0,8 lần. FECON ở 3,1% và 0,6 lần.
Chỗ đáng nghĩ là Coteccons: suất sinh lời 8,5% nhưng giá chỉ 0,7 lần sổ sách. Một phần lý do nằm ở khoản dự phòng phải thu 1.374 tỷ đồng. Thị trường đang chiết khấu chất lượng tài sản.
Muốn ôn lại nền tảng, xem định giá chứng khoán là gì và các mô hình định giá chứng khoán.
Nhóm thu phí cần một thước đo khác
Ba mã thu phí trong bảng trên có tỷ số rất khác nhau: Đèo Cả 8,1 lần, Đầu tư Cầu đường CII 38,9 lần, Đầu tư Hạ tầng Kỹ thuật Thành phố Hồ Chí Minh 71,6 lần.
Khác biệt không đến từ chất lượng tài sản mà từ mức khấu hao. Khấu hao chiếm 11,7% doanh thu ở Đèo Cả, 19,3% ở Đầu tư Cầu đường CII và 30,3% ở mã còn lại.
Vì vậy với nhóm này tôi nhìn dòng tiền kinh doanh thay cho lợi nhuận. Đèo Cả có dòng tiền kinh doanh 2.104 tỷ đồng, bằng 3,3 lần lợi nhuận sau thuế cổ đông mẹ.
Chia vốn hoá cho dòng tiền kinh doanh được một tỷ số ổn định hơn. Đèo Cả ở mức 2,4 lần theo cách tính này.
Trong đó: CFO là lưu chuyển tiền thuần từ hoạt động kinh doanh.
Nhưng dòng tiền đó chưa phải của cổ đông. Phải trừ phần trả nợ gốc hàng năm trước, vì nợ vay của nhóm thu phí rất lớn.
Bốn bước định giá cổ phiếu xây dựng
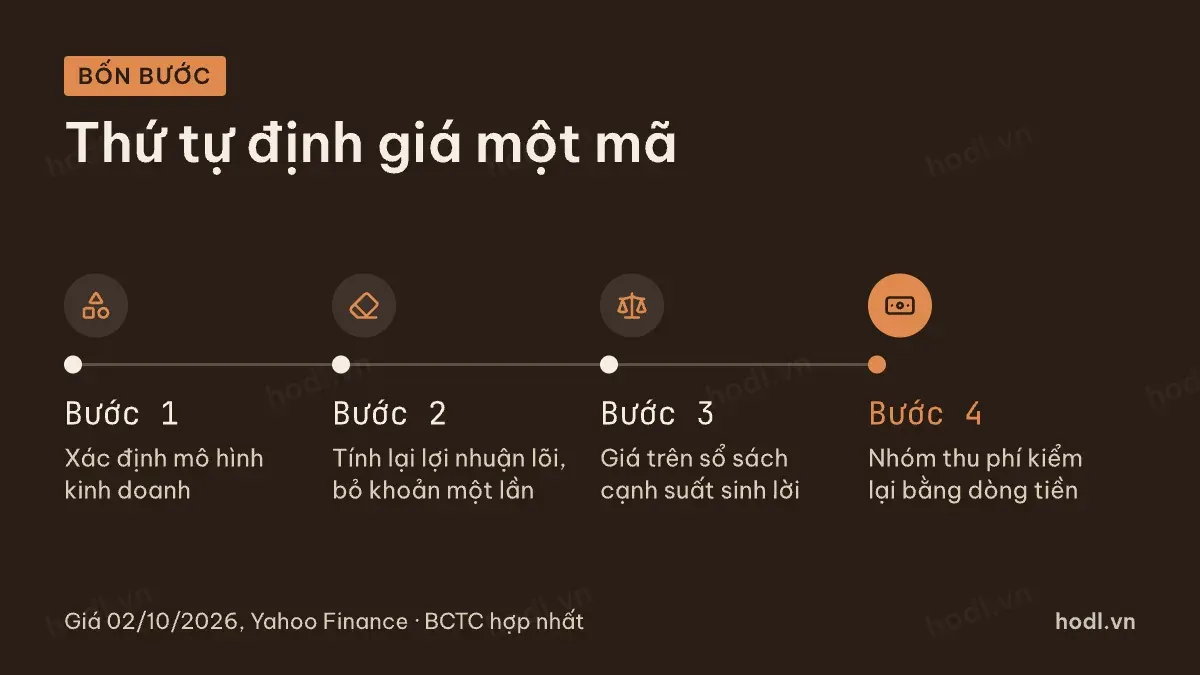
- Xác định mô hình kinh doanh: thi công thuần, thu phí hạ tầng, hay đa mảng.
- Tính lại lợi nhuận lõi bằng cách bỏ các khoản một lần trong tám quý gần nhất.
- Đặt giá trên sổ sách cạnh suất sinh lời trên vốn chủ, so với trung vị nhóm.
- Với nhóm thu phí, kiểm lại bằng dòng tiền kinh doanh trừ nợ gốc phải trả.
Bước một quan trọng nhất và hay bị bỏ. Gộp một nhà thầu dân dụng với một doanh nghiệp thu phí vào cùng một bảng so sánh là lỗi căn bản.
Bước hai mất thời gian nhưng không thay được. Không có cách tự động nào tách khoản một lần. Phải đọc thuyết minh từng quý.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.