
So sánh các nhà thầu: hợp đồng còn lại, chất lượng phải thu, nợ vay
Nội dung bài6 phần
So sánh các nhà thầu: hợp đồng còn lại, chất lượng phải thu, nợ vay
So sánh cổ phiếu xây dựng dễ sai nếu chỉ xếp theo doanh thu hay theo tỷ số giá. Nhóm này có hai mô hình kinh doanh khác nhau nằm cạnh nhau, và cả hai đều sống bằng nợ.
Bài này dựng một bảng chấm điểm bốn thước đo cho tám mã niêm yết. Giá đóng cửa phiên 02/10/2026, lấy từ Yahoo Finance. Dữ liệu đến 02/10/2026. Số cổ phiếu tính theo vốn điều lệ cuối quý 2/2026, đã cộng phần cổ phiếu trả cổ tức trong tháng 7 năm 2026.
Thước đo so sánh cổ phiếu xây dựng
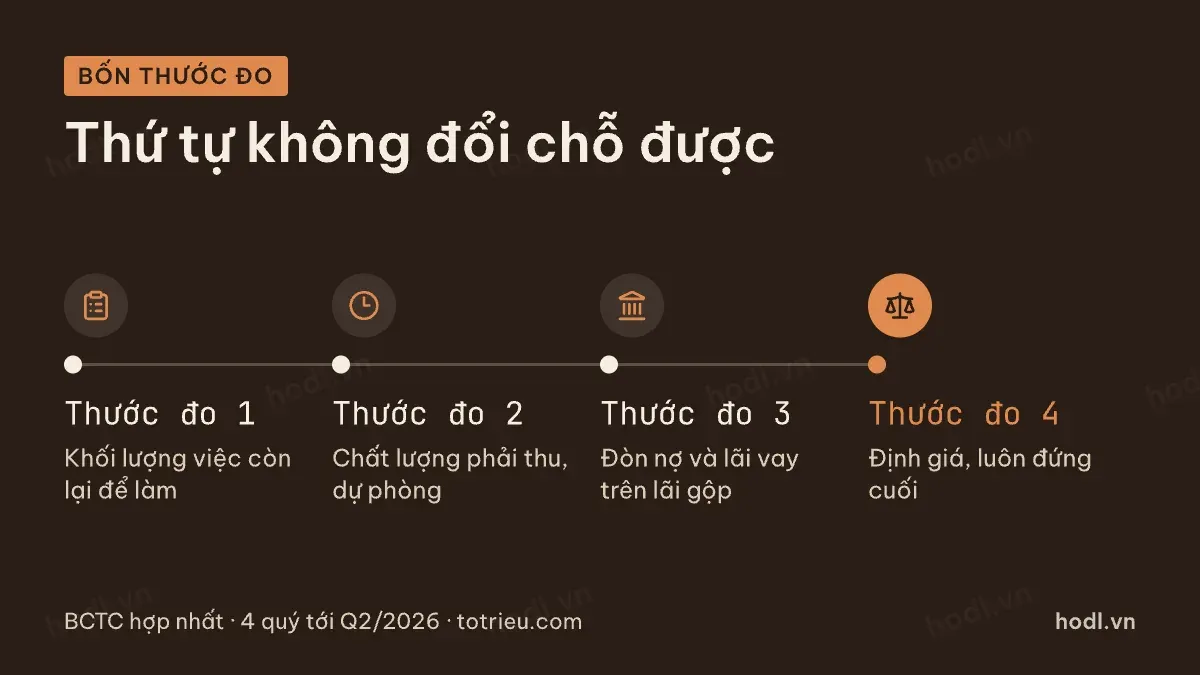
Có bốn thước đo để so sánh cổ phiếu xây dựng. Thước đo thứ nhất là khối lượng việc. Nó trả lời câu hỏi doanh nghiệp còn bao nhiêu việc để làm. Đo bằng lượng hợp đồng còn lại mà doanh nghiệp công bố, cùng tốc độ tăng doanh thu.
Thước đo thứ hai là chất lượng phải thu. Nó trả lời câu hỏi doanh thu đã ghi có thành tiền hay không. Đo bằng số ngày thu tiền và tỷ lệ dự phòng.
Thước đo thứ ba là đòn nợ. Nó trả lời câu hỏi còn lại bao nhiêu cho cổ đông sau khi trả ngân hàng. Đo bằng nợ vay trên vốn chủ và lãi vay trên lãi gộp.
Thước đo thứ tư là định giá. Nó trả lời câu hỏi thị trường đang trả giá nào cho ba thước đo trên.
Thứ tự này không đổi chỗ được. Định giá luôn đứng cuối, vì nó chỉ có nghĩa khi ba thước đo kia đã rõ.
Bảng chấm điểm tám mã niêm yết
Mã | Doanh thu bốn quý (tỷ đồng) | Biên lãi ròng | Nợ vay trên vốn chủ | Lãi vay trên lãi gộp | Giá trên sổ sách | Suất sinh lời vốn chủ |
|---|---|---|---|---|---|---|
CTD | 34.340 | 2,3% | 62% | 24% | 0,7 | 8,5% |
VCG | 16.349 | 24,9% | 50% | 21% | 0,8 | 41,8% |
PC1 | 12.496 | 9,4% | 182% | 27% | 1,2 | 19,0% |
FCN | 5.928 | 1,3% | 165% | 35% | 0,6 | 3,1% |
DPG | 5.170 | 7,2% | 162% | 18% | 1,0 | 14,8% |
HHV | 3.997 | 15,7% | 157% | 55% | 0,4 | 5,8% |
CII | 3.119 | 3,5% | 254% | 79% | 0,8 | 1,2% |
LGC | 2.711 | 13,0% | 342% | 65% | 3,0 | 8,1% |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance; BCTC hợp nhất CTD, VCG, PC1, FCN, DPG, HHV, CII, LGC · HODL.VN
Trung vị nợ vay trên vốn chủ thuộc cổ đông mẹ là 163%. Trung vị lãi vay trên lãi gộp là 31%.
Hai cột giữa chia nhóm thành hai nửa rõ rệt. Coteccons và Vinaconex có nợ vay quanh một nửa vốn chủ, lãi vay ăn khoảng một phần năm lãi gộp. Phần còn lại nặng hơn nhiều.
Đó không phải vì quản trị kém. Đó là vì mô hình. Doanh nghiệp sở hữu tuyến đường hay nhà máy điện buộc phải vay để xây. Nhà thầu thi công thuần thì không cần.
Đọc bảng theo cặp
Cột đơn lẻ dễ dẫn tới kết luận sai. Ba cặp dưới là cách tôi đọc bảng này.
Cặp thứ nhất: biên lãi ròng với suất sinh lời trên vốn chủ. Vinaconex đứng đầu cả hai cột, nhưng phần lớn đến từ một khoản thu nhập tài chính trong quý 3/2025. Bỏ khoản đó ra thì hai con số về quanh trung vị nhóm.
Cặp thứ hai: lãi vay trên lãi gộp với giá trên sổ sách. Đầu tư Cầu đường CII trả 65% lãi gộp cho ngân hàng nhưng giao dịch ở 3,0 lần sổ sách, cao nhất nhóm. Hai số này mâu thuẫn, nên phải tìm lý do ở thời hạn hợp đồng còn lại và dòng tiền.
Cặp thứ ba: doanh thu với biên lãi ròng. Coteccons có doanh thu lớn nhất nhóm, hơn mười hai lần mã nhỏ nhất, nhưng biên ròng chỉ 2,3%. Quy mô trong nghề thầu không tự sinh ra lợi nhuận.
Tách hai mô hình
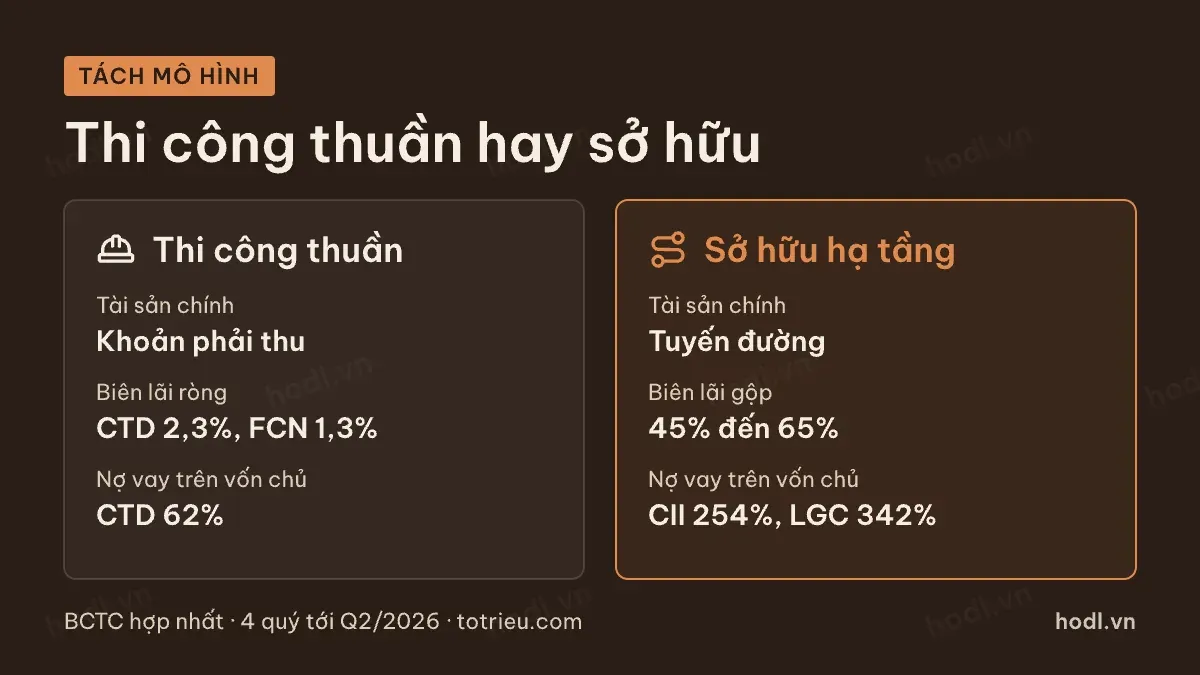
Nhóm thi công thuần gồm Coteccons, FECON. Họ bán dịch vụ thi công, tài sản chính là phải thu, biên gộp một chữ số tới mười mấy phần trăm.
Nhóm sở hữu hạ tầng gồm Đèo Cả, Đầu tư Hạ tầng Kỹ thuật Thành phố Hồ Chí Minh, Đầu tư Cầu đường CII. Họ bán quyền sử dụng một tài sản, tài sản chính là tuyến đường, biên gộp 45 đến 65%.
Nhóm lai gồm Vinaconex, Tập Đoàn PC1, Đạt Phương. Họ có cả thi công, cả tài sản phát điện hoặc bất động sản.
Ba nhóm này không so trực tiếp được bằng cùng một tỷ số. Chỉ có nợ vay và chất lượng phải thu là so được xuyên nhóm.
Với nhóm lai, cách làm đúng là tách doanh thu và lợi nhuận theo mảng từ thuyết minh, rồi so từng mảng với mã thuần tương ứng. Việc này mất thời gian nhưng không có đường ngắn.
Loại khi so sánh cổ phiếu xây dựng
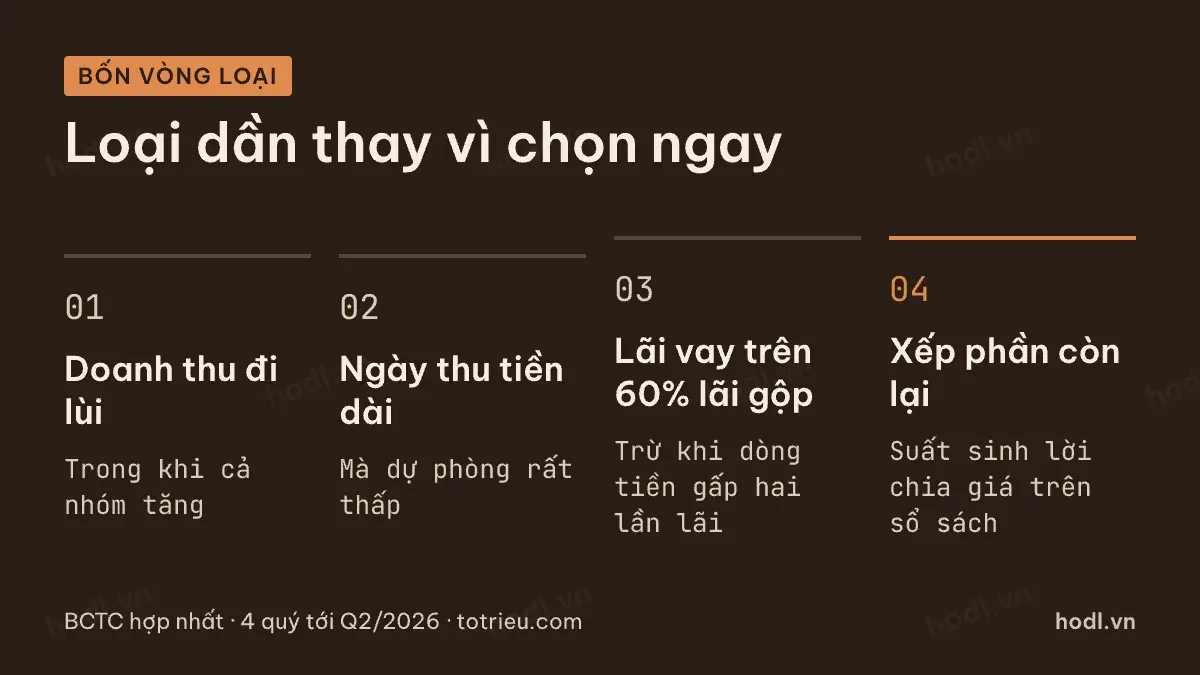
Thay vì tìm ngay một mã để mua, tôi loại dần theo bốn vòng.
- Loại mã có doanh thu bốn quý giảm trong khi cả nhóm tăng, trừ khi có lý do rõ ràng trong thuyết minh.
- Loại mã có số ngày thu tiền dài mà tỷ lệ dự phòng rất thấp, vì hai số đó không khớp nhau.
- Loại mã có lãi vay ăn trên 60% lãi gộp, trừ khi dòng tiền kinh doanh gấp hơn hai lần lợi nhuận.
- Trong số còn lại, xếp theo suất sinh lời trên vốn chủ chia cho giá trên sổ sách.
Vòng ba có ngoại lệ vì nhóm thu phí vốn dĩ lãi vay cao. Đèo Cả trả 55% lãi gộp cho ngân hàng, nhưng dòng tiền kinh doanh bằng 3,3 lần lợi nhuận, nên vẫn qua vòng.
Vòng bốn là bước cuối và cũng là bước ít quan trọng nhất. Nếu ba vòng đầu không lọc được gì thì vòng bốn chỉ xếp hạng các rủi ro với nhau.
Một điểm cuối: nhóm này có mùa vụ nặng, nên mọi so sánh phải trên bốn quý liên tiếp. So quý này với quý liền trước là cách chắc chắn ra kết luận sai.
Muốn ôn lại nền tảng định giá, xem các mô hình định giá chứng khoán. Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính. Một ví dụ phân tích mã xây lắp điện nằm ở bài về Tập Đoàn PC1.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 23/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.