
Cổ phiếu tôn mạ và ống thép: tồn kho, vay ngắn hạn và cách đọc Hoa Sen, Nam Kim
Nội dung bài13 phần
- Tôn mạ và ống thép là gì
- Tồn kho và vòng quay
- Vay ngắn hạn tài trợ kho
- Lãi vay ăn vào lợi nhuận
- Hoa Sen: đổi trọng tâm sang nội địa
- Nam Kim: đặt cược vào Phú Mỹ
- Thuế phòng vệ thương mại
- Doanh nghiệp nhỏ hơn
- Chỉ số HX-MAT đo gì ở nhóm này
- Bảng các mã tôn mạ, ống thép
- Điều tài liệu không nêu
- Cách đọc nhóm tôn mạ, ống thép
- Câu hỏi thường gặp
Cổ phiếu tôn mạ và ống thép là cổ phiếu của các doanh nghiệp không luyện thép từ quặng mà mua thép cuộn cán nóng (HRC) về, cán nguội, mạ kẽm hoặc mạ màu, cắt cuộn và hàn thành ống. Mô hình này nhẹ vốn hơn luyện thép, nhưng đổi lại phải gánh một khoản lớn nằm trong kho và một khoản vay ngắn hạn tương ứng. Hai con số đó, tồn kho và vay ngắn hạn, quyết định phần lớn rủi ro của nhóm.
Bài này đọc hai doanh nghiệp lớn nhất nhóm là Tập đoàn Hoa Sen (HSG) và Thép Nam Kim (NKG) từ tài liệu đại hội cổ đông, báo cáo thường niên và báo cáo tài chính quý gần nhất đăng trên website của hai công ty. Phần các doanh nghiệp nhỏ hơn đọc ở cuối bài. Bài không dự báo giá và không khuyến nghị.
Phần tổng quan về ngành, gồm cách phân biệt lò cao với lò điện và biên lợi nhuận theo chênh lệch giá thép và nguyên liệu, nằm ở cổ phiếu thép. Nhà sản xuất lớn nhất, Hòa Phát, có bài riêng ở cổ phiếu Hòa Phát.
Tôn mạ và ống thép là gì
Tôn mạ là thép tấm mỏng phủ một lớp kẽm hoặc hợp kim nhôm kẽm để chống gỉ, bán dạng cuộn hoặc tấm, có loại sơn màu. Đầu vào của nhà máy tôn mạ là thép cuộn cán nóng (HRC), được cán nguội cho mỏng đi, rồi qua dây chuyền mạ. Ống thép được hàn từ cuộn thép đen hoặc từ cuộn đã mạ, dùng cho xây dựng, nội thất và dẫn chất lỏng.
Giá bán của nhóm này gồm giá HRC cộng phần chi phí gia công. Doanh nghiệp không tự làm ra thép, nên không kiểm soát được nguyên liệu, và lợi nhuận nằm ở chênh lệch giữa giá bán tôn, ống với giá HRC đã mua vào kho.
Thị trường 2025 cho thấy nhóm này yếu hơn thép cuộn cán nóng. Theo số của Hiệp hội Thép Việt Nam mà tài liệu họp của Thép Nam Kim trích, tiêu thụ tôn mạ cả nước năm 2025 là 4,7 triệu tấn, giảm 12,5%, còn xuất khẩu tôn mạ là 1,5 triệu tấn, giảm 47,5%. Báo cáo của Hội đồng quản trị Hòa Phát cùng năm ghi sản lượng bán HRC cả nước tăng 28,5% còn tôn mạ kim loại và sơn phủ màu giảm 12,5%. Hai nguồn khớp nhau ở mức giảm 12,5%. Giá HRC bình quân năm 2025 là 491 USD một tấn, giảm 6,5% so với năm trước, theo cùng tài liệu của Nam Kim.
Tồn kho và vòng quay
Hàng tồn kho là cuộn thép, tôn thành phẩm và nguyên liệu nằm trong kho. Vòng quay hàng tồn kho bằng giá vốn hàng bán chia cho tồn kho bình quân. Số vòng càng ít thì hàng nằm kho càng lâu, và 365 chia cho số vòng cho ra số ngày hàng nằm kho.
Với Hoa Sen, văn kiện đại hội ghi vòng quay tồn kho niên độ 2024-2025 là 3,57 vòng, giảm từ 4,04 vòng kỳ trước. Niên độ 2025-2026 doanh nghiệp chưa công bố số này. Tính từ giá vốn hợp nhất 32.969,8 tỷ đồng và tồn kho bình quân 8.462,7 tỷ đồng ra khoảng 3,90 vòng, tức hàng nằm kho khoảng 94 ngày. Đây là số tự tính từ báo cáo chưa kiểm toán, không phải số doanh nghiệp công bố.
Với Nam Kim, báo cáo thường niên 2025 ghi vòng quay tồn kho 2,34 vòng, giảm từ 3,03 vòng năm 2024. Quy ra ngày là khoảng 156 so với khoảng 120 ngày. Tại 30/09/2026, tồn kho ròng của Nam Kim là 6.354,3 tỷ đồng, tăng khoảng 19,8% so với đầu năm.
Cả hai doanh nghiệp đều mua HRC rồi mới bán tôn, nên khi giá HRC giảm nhanh hơn giá bán, hàng nằm trong kho bị mua đắt hơn giá thị trường. Tài liệu Nam Kim nhắc đúng điều này: giá HRC giảm có thể buộc doanh nghiệp trích lập dự phòng giảm giá hàng tồn kho. Dự phòng tồn kho của Hoa Sen tại 30/09/2026 là 238,2 tỷ đồng và của Nam Kim là 105,6 tỷ đồng.
Vay ngắn hạn tài trợ kho
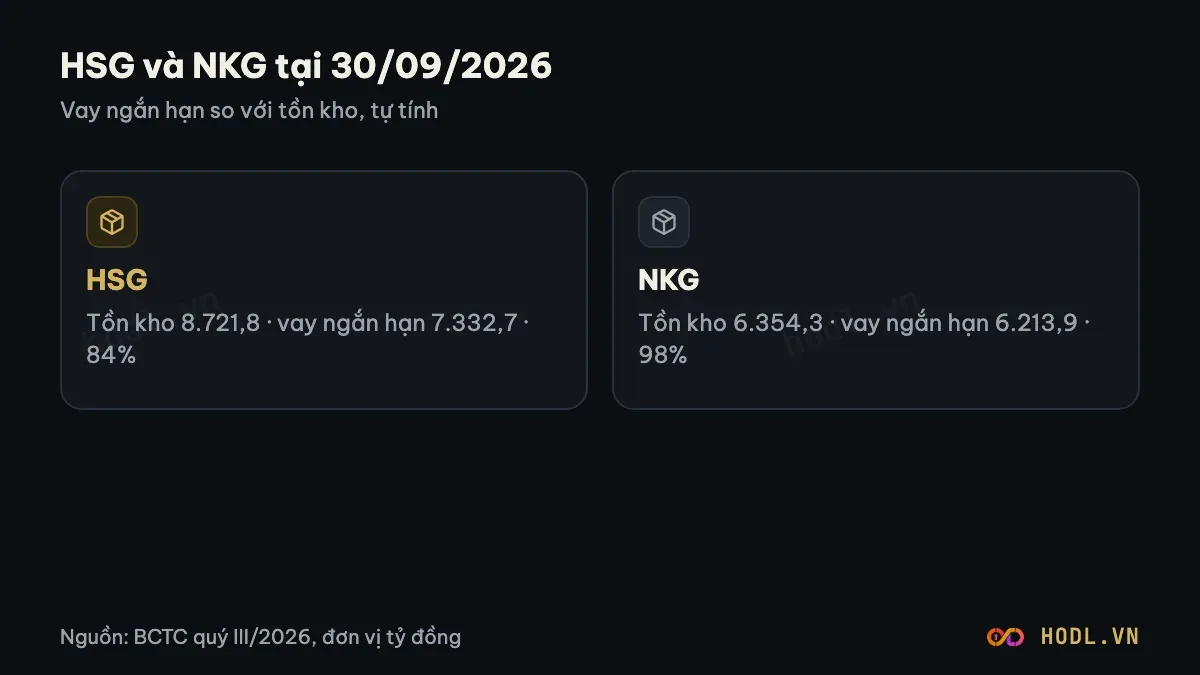
Cách đọc nhanh nhất cho nhóm này là đặt hai số cạnh nhau: tồn kho và vay ngắn hạn.
Chỉ tiêu, tại 30/09/2026 (tỷ đồng) | HSG | NKG |
|---|---|---|
Tồn kho ròng | 8.721,8 | 6.354,3 |
Vay ngắn hạn | 7.332,7 | 6.213,9 |
Vay dài hạn | không có | 2.421,1 |
Vốn chủ sở hữu | 12.012,1 | 7.778,8 |
Vay ngắn hạn so với tồn kho (tự tính) | 84% | 98% |
Tổng nợ vay so với vốn chủ (tự tính) | 0,61 lần | 1,11 lần |
Nguồn: báo cáo tài chính hợp nhất quý IV niên độ 2025-2026 của Hoa Sen (chưa kiểm toán) và quý 3/2026 của Nam Kim. Số tự tính là của HODL.VN.
Hoa Sen không có dòng vay dài hạn, toàn bộ nợ vay là vay ngắn hạn, tăng 66% từ 4.403,9 tỷ đồng đầu niên độ. Nam Kim có cả vay dài hạn, chủ yếu cho dự án nhà máy mới, và vay ngắn hạn chiếm khoảng 72% tổng nợ vay.
Vay ngắn hạn gần bằng tồn kho nghĩa là doanh nghiệp đang mượn ngắn hạn để giữ hàng. Khi hàng bán được, tiền thu về trả nợ, vòng lặp chạy đều. Khi giá thép giảm hoặc hàng bán chậm, nợ đến hạn nhưng hàng chưa bán, doanh nghiệp phải vay đảo nợ và chịu lãi vay. Đó là điểm cần theo dõi chứ không phải kết luận: báo cáo của hai doanh nghiệp không nêu vấn đề trả nợ.
Lãi vay ăn vào lợi nhuận
Khi nợ vay tăng, lãi vay tăng theo. Niên độ 2025-2026, chi phí lãi vay của Hoa Sen là 420,4 tỷ đồng, tăng 127% so với 185,1 tỷ đồng niên độ trước. Lợi nhuận trước thuế cùng kỳ là 784,9 tỷ đồng, nên lãi vay tương đương khoảng 54% lợi nhuận trước thuế. Quý IV riêng, lãi vay là 139,2 tỷ đồng, tăng 196%, còn lợi nhuận sau thuế quý chỉ 55,6 tỷ đồng, giảm 34%.
Vì vậy với nhóm này, doanh thu tăng chưa chắc kéo lợi nhuận tăng. Doanh thu thuần niên độ 2025-2026 của Hoa Sen là 37.735,8 tỷ đồng, tăng 3%, trong khi lợi nhuận sau thuế 623,7 tỷ đồng giảm 15% so với 735 tỷ đồng niên độ trước.
Hoa Sen: đổi trọng tâm sang nội địa
Kế hoạch niên độ 2025-2026 trình đại hội có hai phương án: 1,75 triệu tấn, doanh thu thuần 35.000 tỷ đồng, lợi nhuận sau thuế 500 tỷ đồng; hoặc 1,85 triệu tấn, 37.000 tỷ đồng và 600 tỷ đồng. Biên bản kiểm phiếu không ghi rõ phương án nào được thông qua. Kết quả doanh thu 37.735,8 tỷ đồng và lợi nhuận sau thuế 623,7 tỷ đồng vượt cả hai phương án, nhưng tài liệu không nêu sản lượng thực tế.
Biên lợi nhuận gộp niên độ là khoảng 12,6% (lợi nhuận gộp 4.766 tỷ đồng trên doanh thu thuần, số tự tính). Trong văn bản trả lời cổ đông, Hoa Sen cho biết tỷ trọng xuất khẩu theo sản lượng giảm từ khoảng 45-60% các năm trước xuống khoảng 30%, và ưu tiên thị trường nội địa qua chuỗi Hoa Sen Home, thành lập ngày 05/01/2026 với vốn điều lệ 1.000 tỷ đồng, Hoa Sen sở hữu 99%. Về cổ tức, đại hội thông qua trả cổ tức niên độ 2024-2025 bằng cổ phiếu 30%, nên vốn điều lệ tại 30/09/2026 tăng lên 8.072,6 tỷ đồng.
Nam Kim: đặt cược vào Phú Mỹ
Kế hoạch 2026 được đại hội ngày 24/04/2026 tán thành 100% số cổ phần có quyền biểu quyết: sản lượng 1,1 triệu tấn, doanh thu 22.000 tỷ đồng, lợi nhuận trước thuế 400 tỷ đồng. Năm 2025 Nam Kim thực hiện 781.506 tấn, doanh thu 14.899 tỷ đồng và lợi nhuận trước thuế 240 tỷ đồng, tức 74,4%, 64,7% và 54,7% kế hoạch 2025. Kế hoạch 2026 cao hơn thực hiện 2025 khoảng 41% về sản lượng và 48% về doanh thu. Chín tháng đầu 2026, lợi nhuận trước thuế đã đạt 373,2 tỷ đồng, khoảng 93% kế hoạch năm (số tự tính, chưa kiểm toán). Biên lợi nhuận gộp quý 3/2026 khoảng 9%, so với khoảng 5,3% cả năm 2025 và 8,9% năm 2024 (số tự tính).
Động lực chính là dự án Tôn Nam Kim Phú Mỹ, 100% vốn của Nam Kim. Báo cáo thường niên ghi tổng vốn đầu tư 6.200 tỷ đồng, công suất thiết kế 1.300.000 tấn mỗi năm, chia hai giai đoạn đến 2027, tập trung tôn mạ cao cấp. Công suất hiện hữu theo báo cáo thường niên là khoảng 1 triệu tấn mỗi năm. Dự án vì vậy thêm một công suất lớn hơn cả công suất hiện hữu. Báo cáo cũng nêu định hướng xuất khẩu 60% khi vận hành, nâng dần lên 80% sau năm năm.
So sánh nhanh về cường độ vốn: 6.200 tỷ đồng cho 1,3 triệu tấn là khoảng 4.800 tỷ đồng mỗi triệu tấn, chỉ bằng một phần ba mức khoảng 14.200 tỷ đồng mỗi triệu tấn của Dung Quất 2 theo bài về Hòa Phát. Đó là lý do mô hình tôn mạ nhẹ vốn hơn luyện thép, nhưng nhà máy tôn mạ phụ thuộc hoàn toàn vào việc mua HRC.
Để góp vốn cho Phú Mỹ, đại hội thông qua chào bán 124.581.992 cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 4:1, giá 12.000 đồng, thu khoảng 1.495 tỷ đồng, và không chia cổ tức 2026. Một báo cáo của công ty chứng khoán ghi vốn dự án 4.500 tỷ đồng, bài dùng số 6.200 tỷ đồng của doanh nghiệp. Tài liệu đã đọc không xác nhận nhà máy đã chạy thương mại hay chưa.
Thuế phòng vệ thương mại
Hai doanh nghiệp đều chịu rào cản khi xuất khẩu. Hoa Sen nêu Mỹ, Canada, Mexico, EU và Ấn Độ tiếp tục duy trì biện pháp phòng vệ thương mại, và trong nước năm 2025 Bộ Công Thương điều tra rồi áp thuế chống bán phá giá một số sản phẩm thép mạ xuất xứ Trung Quốc và Hàn Quốc, nhưng tài liệu không nêu mức thuế.
Báo cáo thường niên Nam Kim có bảng mức thuế áp cho Nam Kim: Mỹ thuế chống bán phá giá 94,89% và chống trợ cấp 1,29% (hiệu lực từ 19/12/2025), Mexico 6,40%, Thái Lan 4,30% cho một số loại, Canada 2,3% và 0%. Ấn Độ áp thuế tự vệ 12%, 11,5% rồi 11% theo từng năm, EU và Anh dùng hạn ngạch. Bảng này đọc từ ảnh trang, cần đối chiếu bản gốc trước khi dùng mức cụ thể. Cơ chế của loại thuế này nằm ở thuế chống bán phá giá thép.
Doanh nghiệp nhỏ hơn
Tôn Đông Á (GDA) có tài liệu đầy đủ nhất trong nhóm nhờ bản cáo bạch niêm yết công bố tháng 10/2026, kèm báo cáo tài chính kiểm toán 2025 và soát xét sáu tháng 2026. Sản lượng 2025 là 748.693 tấn, gồm tôn lạnh 41%, tôn kẽm 33% và tôn lạnh màu 26%. Doanh thu thuần hợp nhất 15.310,4 tỷ đồng, giảm 19,99%, lợi nhuận sau thuế 271,9 tỷ đồng. Cơ cấu thị trường đảo chiều: nội địa từ 41% doanh thu năm 2024 lên 73% năm 2025 và 77% sáu tháng đầu 2026, xuất khẩu từ 59% xuống 23%. Kế hoạch 2026: 760.000 tấn, doanh thu 16.000 tỷ đồng, lợi nhuận sau thuế 250 tỷ đồng. Tại 31/12/2025, tồn kho thuần là 3.582,3 tỷ đồng nhưng vay ngắn hạn là 6.101,4 tỷ đồng, tức vay ngắn hạn lớn hơn tồn kho (khoảng 170%, số tự tính), khác với Hoa Sen và Nam Kim. Vòng quay tồn kho hợp nhất 3,50 vòng. Dự án Phú Mỹ 3 vốn 10.000 tỷ đồng, quy mô 1,2 triệu tấn mỗi năm, giai đoạn một dự kiến chạy năm 2027. Tài liệu không nêu tổng công suất đang vận hành.
Ống thép Việt Đức VG PIPE (VGS) sản xuất ống thép đen, ống mạ kẽm nhúng nóng, ống tôn mạ, tôn cán nguội và có liên doanh thép xây dựng. Theo tài liệu họp ngày 17/04/2026, thị phần ống thép trong nước đứng thứ tư với 7,39%. Năm 2025 doanh thu hợp nhất 7.380 tỷ đồng, lợi nhuận trước thuế 254,1 tỷ đồng, vượt kế hoạch 268,6% ở chỉ tiêu lợi nhuận. Kế hoạch 2026 là doanh thu 6.450 tỷ đồng và lợi nhuận trước thuế 124,5 tỷ đồng, thấp hơn thực hiện 2025. Vòng quay tồn kho hợp nhất là 13,05 vòng, cao gấp nhiều lần Hoa Sen (3,57) hay Nam Kim (2,34), và nợ phải trả trên vốn chủ 0,80 lần. Định nghĩa vòng quay giữa các công ty có thể khác nhau, nên đây chỉ là dấu hiệu chứ không phải xếp hạng.
Đại Thiên Lộc (DTL) là ví dụ cho mặt xấu của mô hình này. Theo tài liệu họp ngày 30/06/2026, năm 2025 sản lượng tiêu thụ khoảng 96,3 nghìn tấn, giảm 9,74%, doanh thu thuần 1.863 tỷ đồng, lỗ gộp 35,5 tỷ đồng, lợi nhuận sau thuế âm 161,5 tỷ đồng và lỗ lũy kế 220,2 tỷ đồng. Vay ngắn hạn 1.031,1 tỷ đồng so với tồn kho 901,6 tỷ đồng, vốn chủ sở hữu 598 tỷ đồng giảm từ 759,5 tỷ đồng. Báo cáo kiểm toán có đoạn nhấn mạnh về khả năng hoạt động liên tục, và tài liệu ghi các dây chuyền dừng máy kéo dài vì thiếu đơn hàng. Kế hoạch 2026 là doanh thu 3.071,4 tỷ đồng, cao hơn khoảng 65% thực hiện 2025, và tài liệu không giải thích cơ sở của mức tăng này.
Chỉ số HX-MAT đo gì ở nhóm này
Trong chỉ số HX-MAT của HODL.VN, HSG chiếm 1,49%, NKG 0,86%, GDA 0,34%, VGS 0,16% và DTL 0,12%, cộng lại khoảng 3,0%. Hòa Phát một mình chiếm 28,58%. Chỉ số gia quyền vốn hóa đầy đủ, không có trần tỷ trọng, nên hiệu suất của HX-MAT (từ đầu năm -4,85% so với VN-Index -2,88%, tính đến phiên 04/11/2026) hầu như không phản ánh riêng nhóm tôn mạ và ống thép. Chỉ số cũng là chỉ số giá, không cộng cổ tức tiền mặt. Cách tính nằm ở phương pháp.
Bảng các mã tôn mạ, ống thép
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Hòa Phát | 183.212 | Luyện thép từ quặng; trong tập đoàn có ống thép (gần 850.000 tấn năm 2025) và tôn mạ (423.486 tấn), xem cổ phiếu Hòa Phát | |
2 | Tập đoàn Hoa Sen | 8.961 | Tôn mạ, ống thép, thép cán nguội, xà gồ; mua HRC trong nước và nhập khẩu | |
3 | Thép Việt Nam | 6.441 | Tổng công ty thép đa mảng; có nhà máy Tôn Phú Mỹ khánh thành 22/09/2025 | |
4 | Thép Nam Kim | 6.154 | Tôn kẽm, tôn lạnh, tôn màu, ống thép; không có thép xây dựng | |
5 | Tôn Đông Á | 1.819 | Tôn kẽm, tôn lạnh, tôn lạnh màu, thép ống hộp | |
6 | Ống thép Việt Đức VG PIPE | 1.194 | Ống thép hàn đen, ống mạ kẽm, ống tôn mạ, tôn cán nguội; có mảng bất động sản | |
7 | Đại Thiên Lộc | 688 | Tôn mạ (tẩy rỉ, cán nguội, mạ kẽm, mạ lạnh, mạ màu) và ống hộp thép |
Nguồn: danh mục niêm yết, mô tả ngành nghề, số cổ phiếu lưu hành và vốn hóa · HODL.VN · đến 04/11/2026. Với GDA, dữ liệu giá đóng cửa gần nhất trong HODL.VN là ngày 28/10/2026.
Các doanh nghiệp thương mại và gia công thép như SMC, TLH, HMC không làm tôn mạ hay ống thép nên không nằm trong bảng này, và được liệt kê ở bài cổ phiếu thép.
Điều tài liệu không nêu
Tài liệu họp của Hoa Sen không nêu sản lượng thực tế niên độ 2025-2026, công suất từng nhà máy và dự báo giá nguyên liệu. Tài liệu họp của Nam Kim không tách kế hoạch 2026 theo tôn mạ và ống thép, không công bố tỷ trọng xuất khẩu và không dự báo giá HRC, kẽm.
Cách đọc nhóm tôn mạ, ống thép
Nền tảng chu kỳ giá thép nằm ở cổ phiếu thép và chu kỳ. Mô hình kinh doanh từng mã có ở HSG và NKG. Cách so sánh hai nhóm nằm ở so sánh cổ phiếu thép và định giá cổ phiếu thép.
Câu hỏi thường gặp
Vì sao tồn kho và vay ngắn hạn quan trọng với cổ phiếu tôn mạ?
Doanh nghiệp mua thép cuộn về rồi mới bán tôn, nên hàng nằm kho được tài trợ bằng vay ngắn hạn. Khi giá thép giảm hoặc hàng bán chậm, doanh nghiệp vừa phải trích lập dự phòng vừa trả lãi vay.
Tôn mạ và ống thép khác thép xây dựng ở đâu?
Thép xây dựng do nhà máy luyện thép sản xuất từ quặng hoặc phôi. Tôn mạ và ống thép do doanh nghiệp mua thép cuộn về gia công, nên nguyên liệu và giá bán của họ phụ thuộc giá thép cuộn.
Doanh thu tăng có chắc lợi nhuận tăng không?
Không. Niên độ 2025-2026, doanh thu thuần của Hoa Sen tăng 3% nhưng lợi nhuận sau thuế giảm 15%, vì chi phí lãi vay tăng 127%.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
