
Ngành
Phòng vệ thương mại với thép: thuế chống bán phá giá đổi dòng tiền ra sao
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 17/10/2026
Thuế chống bán phá giá thép theo hai vụ việc AD19 và AD20: số hiệu quyết định, mức thuế, thời hạn và dấu vết trên báo cáo của các mã niêm yết.
Nội dung bài6 phần
Phòng vệ thương mại với thép: thuế chống bán phá giá đổi dòng tiền ra sao
Thuế chống bán phá giá thép là một khoản thuế nhập khẩu bổ sung. Nó áp lên hàng của một số nhà sản xuất nước ngoài, sau khi cơ quan điều tra kết luận có hành vi bán phá giá. Nó không áp cho mọi nước, cũng không áp cho mọi doanh nghiệp trong cùng một nước.
Với cổ phiếu, khoản thuế này đổi hai thứ: mặt bằng giá bán trong nước và chi phí của bên nhập hàng. Bài này đi qua hai vụ việc gần nhất, kèm số hiệu văn bản và dấu vết trên báo cáo. Số liệu đến 02/10/2026.
Thuế chống bán phá giá thép: hai vụ
Thẩm quyền điều tra và áp thuế thuộc Bộ Công Thương, theo Luật Quản lý ngoại thương 05/2017/QH14. Mỗi vụ việc có một mã riêng để theo dõi.
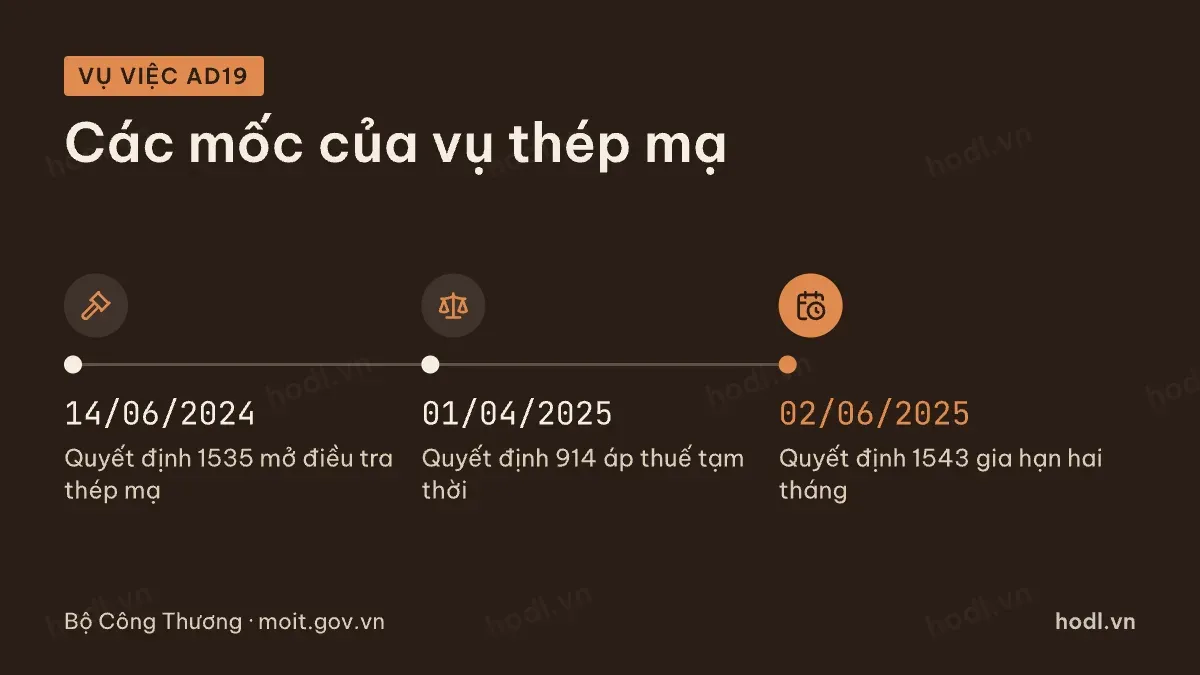
Vụ việc thép mạ, còn gọi là tôn mạ, mang mã AD19. Bộ Công Thương ban hành Quyết định 1535/QĐ-BCT ngày 14/06/2024 để điều tra hàng từ Trung Quốc và Hàn Quốc. Bên yêu cầu là năm doanh nghiệp trong nước, trong đó có Hoa Sen và Nam Kim.
Quyết định 914/QĐ-BCT ngày 01/04/2025 áp thuế tạm thời. Mức cao nhất là 37,13% với hàng từ Trung Quốc và 15,67% với hàng từ Hàn Quốc. Thuế tạm thời có hiệu lực sau mười lăm ngày và áp trong một trăm hai mươi ngày.
Quyết định 1543/QĐ-BCT ngày 02/06/2025 gia hạn điều tra thêm hai tháng, hạn kết luận là 14/08/2025.
Vụ việc thép cán nóng mang mã AD20. Quyết định 1959/QĐ-BCT ngày 04/07/2025 áp thuế chính thức với hàng từ Trung Quốc. Mức thuế từ 23,10 đến 27,83%, hiệu lực từ 06/07/2025. Cùng quyết định này, vụ việc với Ấn Độ được chấm dứt. Lý do: lượng hàng bị điều tra từ Ấn Độ dưới 3% tổng nhập khẩu.
Thuế chống phá giá đổi dòng tiền
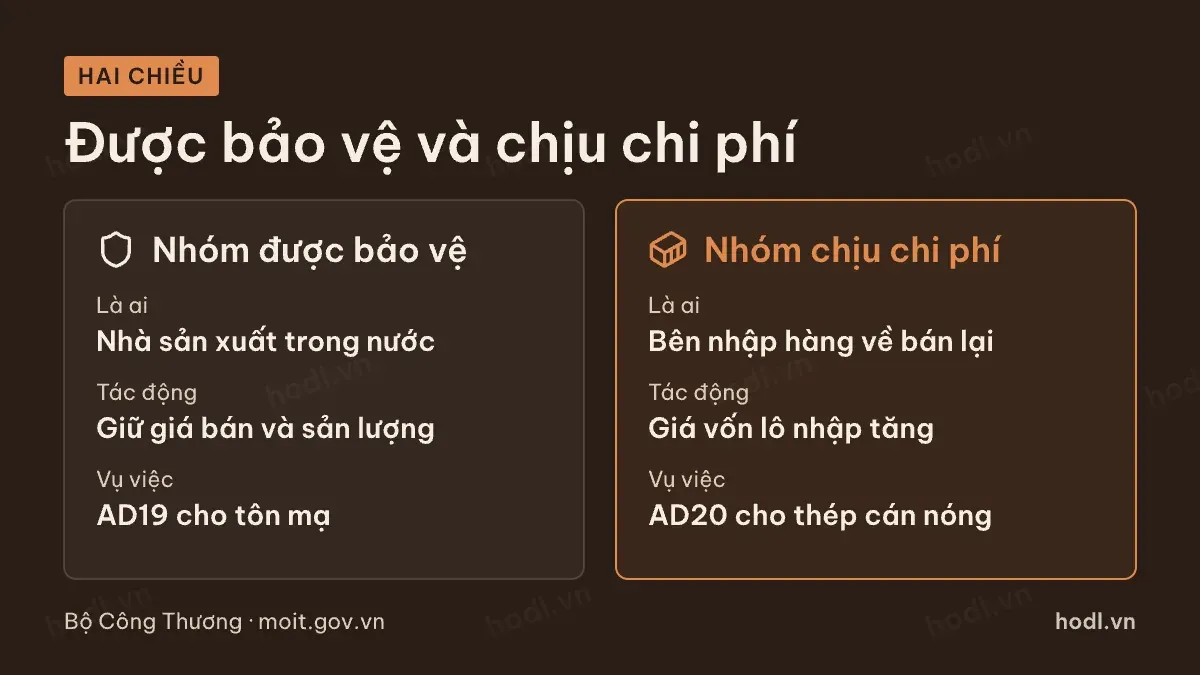
Nhóm được bảo vệ là nhà sản xuất trong nước của đúng mặt hàng bị điều tra. Hàng nhập cùng loại đắt thêm, nên họ có chỗ giữ giá bán và giữ sản lượng.
Hai vụ việc trên bảo vệ hai nhóm khác nhau. AD19 bảo vệ doanh nghiệp tôn mạ. AD20 bảo vệ doanh nghiệp sản xuất thép cuộn cán nóng trong nước.
Nhóm chịu chi phí là bên nhập hàng về bán lại hoặc về làm nguyên liệu. Với doanh nghiệp cán nguội và mạ, thép cuộn cán nóng nhập từ Trung Quốc nay đắt thêm theo mức AD20. Với nhà thương mại thép, giá vốn lô hàng nhập tăng ngay.
Đây là chỗ một doanh nghiệp có thể vừa được lợi vừa chịu phí. Một nhà sản xuất tôn mạ được AD19 che chắn ở đầu ra. Nhưng họ phải trả thêm theo AD20 nếu nhập thép cuộn cán nóng từ Trung Quốc.
Trước khi kết luận doanh nghiệp nào hưởng lợi, phải đọc thuyết minh để biết họ mua nguyên liệu từ đâu. Thông tin này nằm ở phần giao dịch với bên liên quan và phần cơ cấu nhập khẩu trong báo cáo thường niên.
Dấu vết thuế chống bán phá giá thép
Thuế có hiệu lực thì biên lợi nhuận gộp là chỗ thấy đầu tiên. Bảng dưới lấy biên gộp hai quý cách nhau hai quý, quanh mốc thuế chính thức AD19.
Mã | Biên gộp quý 4/2025 | Biên gộp quý 2/2026 |
|---|---|---|
HPG | 13,9% | 19,0% |
HSG | 11,2% | 15,3% |
NKG | 2,3% | 10,5% |
Nguồn: BCTC hợp nhất HPG, HSG, NKG · HODL.VN
Cả ba mã đều nở biên trong giai đoạn này. Nam Kim nở mạnh nhất, từ 2,3 lên 10,5%.
Cần nói rõ giới hạn của quan sát này. Mốc thời gian trùng nhau không chứng minh được nhân quả. Cùng giai đoạn đó giá quặng sắt đi xuống: 103,3 đô la Mỹ một tấn khô vào tháng 9/2025, còn 97,7 vào tháng 9/2026. Chu kỳ ngành cũng đang ở pha hồi phục.
Cách tách hợp lý là xem sản lượng bán trong nước và giá bán bình quân. Thuế phòng vệ nâng giá bán trong nước nhưng không nâng giá xuất khẩu. Nếu giá bán trong nước tăng nhanh hơn giá xuất khẩu, phần đó mới liên quan tới thuế.
Bốn chỗ kiểm trước khi tin tác động
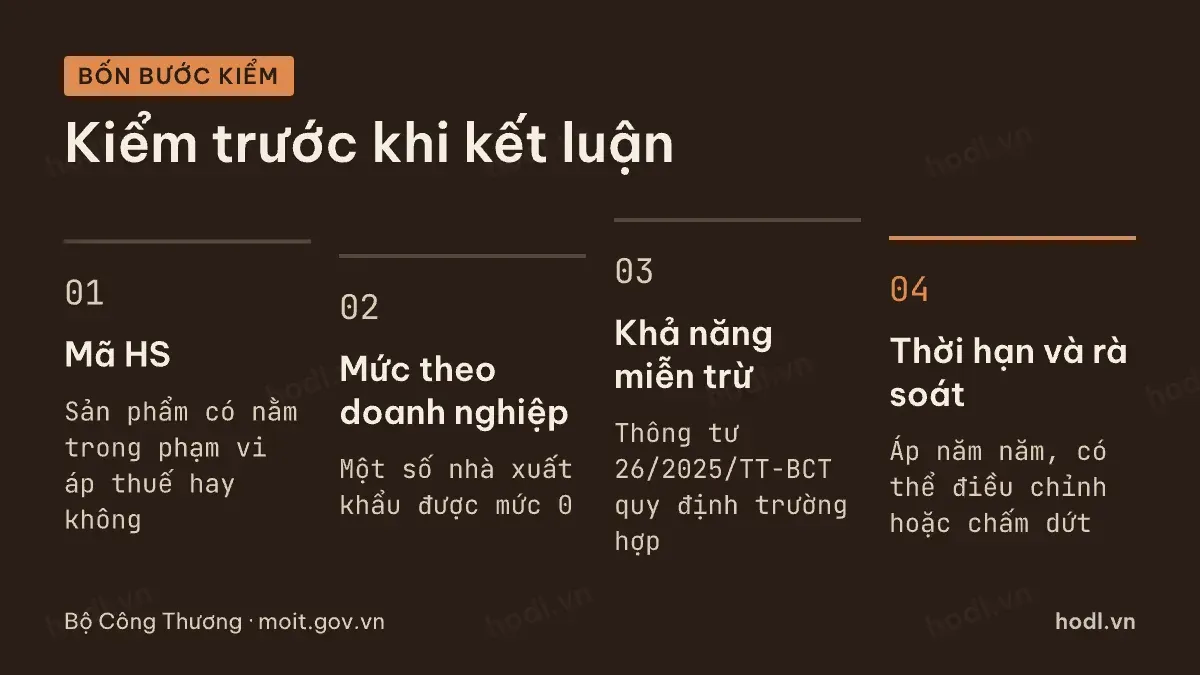
- Mã HS của sản phẩm doanh nghiệp bán có nằm trong phạm vi áp thuế hay không. Quyết định liệt kê từng mã HS, và nhiều mã bị loại trừ.
- Mức thuế áp cho từng nhà xuất khẩu nước ngoài. Một số doanh nghiệp được mức 0, nên dòng hàng của họ không đắt thêm.
- Khả năng được miễn trừ. Thông tư 26/2025/TT-BCT quy định trường hợp miễn trừ, trong đó có trường hợp trong nước chưa sản xuất được hàng tương đương.
- Thời hạn và rà soát. Thuế áp năm năm nhưng có thể bị rà soát, điều chỉnh hoặc chấm dứt sớm khi bên liên quan yêu cầu.
Mỗi lần có thay đổi, Bộ Công Thương công bố quyết định mới trên trang của Bộ. Tra theo mã vụ việc là cách nhanh nhất để biết trạng thái hiện hành.
Chiều ngược lại cũng là rủi ro
Doanh nghiệp tôn mạ Việt Nam xuất khẩu nhiều, nên cũng bị các nước nhập khẩu điều tra chống bán phá giá. Một kết luận bất lợi ở nước ngoài làm mất một thị trường xuất khẩu. Dòng hàng đó phải quay về bán trong nước.
Tiền lệ trong nước cho thấy các mức thuế có thể thay đổi theo thời gian. Quyết định 1105/QĐ-BCT ngày 30/03/2017 đã áp thuế với thép mạ từ Trung Quốc và Hàn Quốc. Mức cho Hàn Quốc: 7,02% cho một doanh nghiệp và 19,00% cho các doanh nghiệp khác. Mức cho Trung Quốc: từ 3,17 đến 38,34%.
Nghĩa là phòng vệ thương mại không phải một lớp bảo hộ vĩnh viễn. Nó là một biến số phải theo, giống như giá nguyên liệu.
Khác biệt giữa hai dòng sản phẩm có ở bài thép xây dựng và tôn mạ cùng nhóm. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Rủi ro chính sách thuộc nhóm rủi ro cần quản. Xem thêm sáu tiêu chí chọn cổ phiếu khi thị trường giảm.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.