
Cổ phiếu dịch vụ dầu khí và giàn khoan: đọc PVD, PVS, PVC, PVB qua số liệu 2026
Nội dung bài11 phần
- Bốn mã trong chỉ số HX-ENE
- Chủ mỏ chi tiền, nhà thầu nhận tiền
- Giàn khoan: giá thuê và hoàn vốn
- Hiệu suất giàn và đội giàn của PVD
- Kế hoạch 2026 của PVD
- PVS: dự án dài hạn, thu nhập khác
- PVC và PVB: hóa phẩm và bọc ống
- Bốn mã đặt cạnh nhau
- Mỏ trong nước, đầu tư thượng nguồn
- Rủi ro khi đọc nhóm dịch vụ
- Câu hỏi thường gặp
Cổ phiếu dịch vụ dầu khí là cổ phiếu của các doanh nghiệp không sở hữu mỏ mà bán dịch vụ cho chủ mỏ: cho thuê giàn khoan, khoan và sửa giếng, chế tạo giàn biển, đóng tàu và kho nổi, cung cấp dung dịch khoan, bọc ống. Khách hàng của họ là chủ mỏ và chủ dự án. Khi chủ mỏ quyết định khoan thêm giếng hay xây thêm giàn, doanh nghiệp dịch vụ có việc. Khi chủ mỏ cắt đầu tư, giàn khoan và nhà xưởng nằm không nhưng chi phí vẫn chạy.
Vì vậy cổ phiếu nhóm này gắn với chu kỳ đầu tư của ngành chứ không gắn trực tiếp với giá dầu hằng ngày. Bài đọc bốn mã trong chỉ số Năng lượng của HODL.VN là PVD, PVS, PVC và PVB bằng số liệu từ tài liệu họp ĐHĐCĐ 2026 và các báo cáo quý. Bài là phần thượng nguồn của loạt, đi kèm bài tổng quan cổ phiếu dầu khí và bài về hạ nguồn cổ phiếu lọc dầu và xăng dầu.
Bốn mã trong chỉ số HX-ENE
HX-ENE tăng 12,64% từ đầu năm và 24,56% trong một năm tính đến phiên 04/11/2026, trong khi VN-Index giảm 2,88% từ đầu năm và tăng 4,91% trong một năm. Chỉ số gia quyền theo vốn hóa đầy đủ, không đặt trần tỷ trọng, là chỉ số giá và không tính cổ tức tiền mặt, theo trang phương pháp tính.
Bốn mã dịch vụ có tỷ trọng nhỏ trong chỉ số: PVS 3,85%, PVD 2,29%, PVC 0,22% và PVB 0,11%, cộng lại 6,47%. Phần lớn điểm số nằm ở GAS (44,43%), BSR (35,31%) và PLX (10,34%). Hệ quả là khi chỉ số tăng, đừng suy ra nhóm dịch vụ khoan tăng theo. HX-ENE cũng không đo giá thuê giàn, hiệu suất hay đơn hàng của doanh nghiệp nào. Nó chỉ cho biết giá cổ phiếu của rổ, mà rổ này phần lớn là khí và lọc dầu.
Vốn hóa theo dữ liệu HODL.VN tính đến 04/11/2026: PVS khoảng 18.595 tỷ đồng, PVD khoảng 16.328 tỷ đồng, PVC khoảng 885 tỷ đồng và PVB khoảng 417 tỷ đồng. Hai mã đầu lớn gấp khoảng 18 đến 45 lần hai mã sau.
Chủ mỏ chi tiền, nhà thầu nhận tiền
Một giếng dầu khí ngoài khơi có chi phí chia cho nhiều nhà thầu. Theo bài tường thuật về PVD, trong cơ cấu chi phí một giếng của dự án Lô B, thuê giàn khoan chiếm khoảng 35 đến 40% tổng vốn đầu tư một giếng, dịch vụ kỹ thuật giếng khoan chiếm 35 đến 40%, phần còn lại là hậu cần và dịch vụ phụ trợ. Một đợt khoan dày đặc vì thế làm cả giàn khoan, dịch vụ giếng và hậu cần cùng có việc.
Mỗi doanh nghiệp đứng ở một chỗ khác nhau trong chuỗi này.
- PVD sở hữu và điều hành giàn khoan, cung cấp dịch vụ kỹ thuật giếng khoan.
- PVS làm cơ khí dầu khí, chế tạo và lắp đặt công trình biển, kho nổi chứa dầu, tàu dịch vụ, căn cứ cảng.
- PVC sản xuất dung dịch khoan, hóa phẩm và xi măng giếng khoan, cung cấp dịch vụ dung dịch khoan.
- PVB theo ngành nghề đăng ký là bọc ống, chống ăn mòn và thi công xây lắp công trình khí.
Dịch vụ khoan có doanh thu ngay khi giàn vào việc, còn chế tạo giàn biển ghi nhận doanh thu theo tiến độ nhiều năm. Bài chu kỳ đầu tư dầu khí mô tả độ trễ này.
Giàn khoan: giá thuê và hoàn vốn
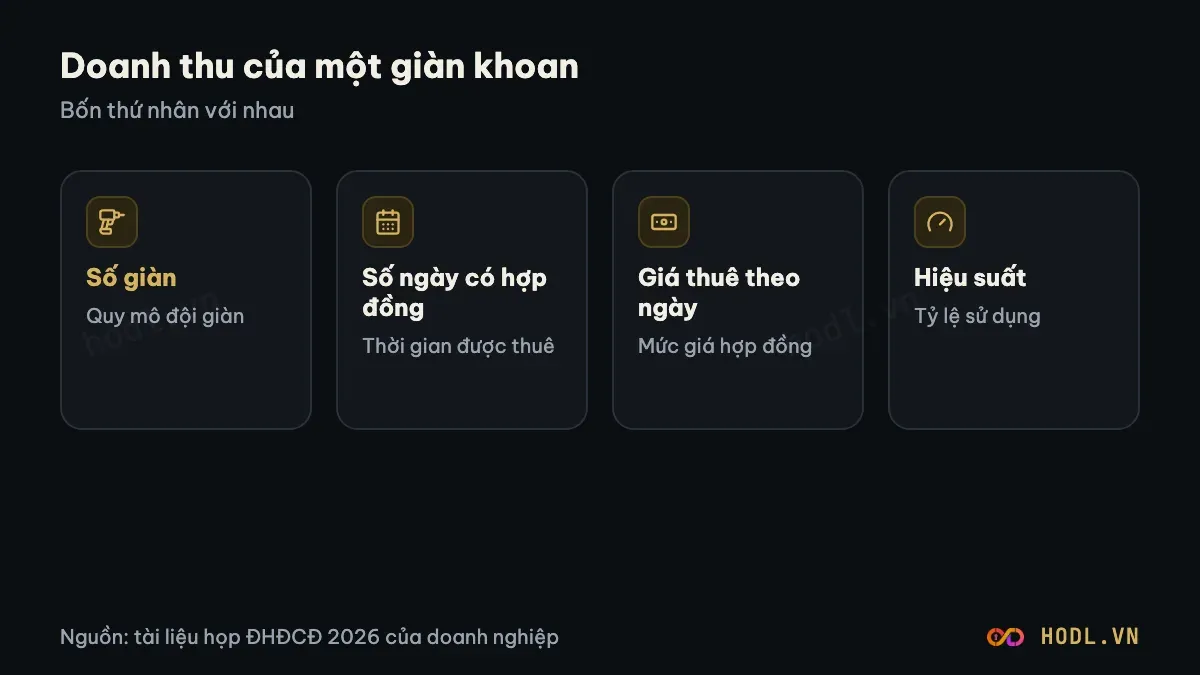
Giàn khoan biển cho thuê theo ngày. Mỗi hợp đồng ghi một giá thuê theo ngày, và bài giá thuê giàn khoan giải thích công thức doanh thu từ giàn: số giàn nhân số ngày có hợp đồng nhân giá thuê mỗi ngày. Giàn tự nâng đứng trên đáy biển nông bằng các chân trụ; ngoài ra còn giàn bán chìm (loại TAD) và giàn đất liền.
Các con số trong tài liệu của PVD cho phép tính một ví dụ. Theo bài tường thuật về PVD, một giàn tự nâng mới có vốn đầu tư khoảng 200 triệu USD, giá thuê hiện tại khoảng 90.000 USD mỗi ngày và giá thuê cần để đầu tư đóng mới hiệu quả khoảng 200.000 USD mỗi ngày. Giàn khấu hao 15 năm, khai thác đến năm 2040. Nếu một giàn làm việc cả năm ở 90.000 USD mỗi ngày, doanh thu là khoảng 32,85 triệu USD (tính: 90.000 nhân 365). Vốn 200 triệu USD chia cho doanh thu đó cho khoảng 6 năm doanh thu mới bằng vốn bỏ ra, chưa tính chi phí vận hành.
Giá thuê hiện tại cũng được ghi trong kế hoạch: giàn PV Drilling IX dự kiến vào hoạt động từ quý 2/2026 với giá thuê tự nâng bình quân khoảng 90.000 USD mỗi ngày. Kết quả 6 tháng đầu năm 2026 cho biết PV Drilling IX đã vận hành từ tháng 4/2026 và giá thuê ổn định khoảng 90.000 USD mỗi ngày.
Hiệu suất giàn và đội giàn của PVD
Hiệu suất sử dụng (tỷ lệ số ngày giàn có hợp đồng) là số quyết định phần doanh thu của giàn. Tài liệu của PVD nêu hiệu suất vận hành của đội giàn lõi trên 99% trong năm 2025 và trên 99% cho các giàn biển trong 6 tháng đầu năm 2026. Tài liệu họp của PVD mà bài đọc được không nêu tỷ lệ sử dụng của từng giàn và không nêu giá trị đơn hàng còn lại.
Đội giàn thể hiện qua số giàn hoạt động bình quân. Theo báo cáo quý 1/2026, PVD có bình quân 4,8 giàn tự nâng sở hữu hoạt động, so với 3 giàn cùng kỳ, và 3,5 giàn thuê, so với 1 giàn cùng kỳ. Giàn PV Drilling VIII hoạt động từ tháng 9/2025, làm việc cho Vietsovpetro ở cụm Kình Ngư Trắng từ quý 3/2025. Năm 2025, 4,6 trên 5 giàn sở hữu hoạt động trong khu vực, gồm Malaysia, Indonesia và Brunei. Theo tài liệu họp, giàn 1, 2, 3, 6, 8 và 9 đều đã có hợp đồng dài hạn, giàn 8 và 9 làm việc ở Malaysia, giàn 1 trở về mỏ Cửu Long sau hợp đồng ở Malaysia.
Hai yếu tố làm doanh thu quý 1/2026 đạt 3.401,1 tỷ đồng, tăng 126,3%, là số giàn tự nâng và giàn thuê tăng, cộng đơn giá giàn tự nâng tăng khoảng 4% và khối lượng dịch vụ kỹ thuật giếng khoan tăng. Biên gộp 18,8% so với 18% cùng kỳ, lợi nhuận sau thuế 300,1 tỷ đồng, tăng 110%.
Kế hoạch 2026 của PVD
Chỉ tiêu | Thực hiện 2025 | Kế hoạch 2026 |
|---|---|---|
Doanh thu | 11.553 tỷ đồng | 11.185 tỷ đồng |
Lợi nhuận sau thuế | 1.052 tỷ đồng | 800 tỷ đồng |
Biên lợi nhuận sau thuế (tính) | khoảng 9,1% | khoảng 7,2% |
Giá Brent giả định | khoảng 69 USD/thùng | 56 USD/thùng |
Kế hoạch 2026 thấp hơn thực hiện 2025 khoảng 3% về doanh thu và khoảng 24% về lợi nhuận. Tài liệu họp nêu thực hiện 2025 vượt kế hoạch ĐHĐCĐ 60% về doanh thu và 98% về lợi nhuận, có kèm thu nhập một lần gồm thanh lý giàn đất liền, hoàn thuế tại Malaysia cho các năm 2020 đến 2023 và lãi từ công ty liên doanh, công ty con. Vì vậy lợi nhuận 2025 không phải mức nền lặp lại.
Có một điểm cần đọc cẩn thận: giả định Brent 56 USD mỗi thùng trong kế hoạch khác nhiều so với giá thực tế. Báo cáo của BSR cho biết Brent bình quân 6 tháng đầu năm 2026 khoảng 93,54 USD mỗi thùng. Kết quả 6 tháng của PVD, dự kiến vượt khoảng 30% so với kế hoạch 6 tháng, chỉ cho biết kết quả vượt kế hoạch đã lập. Không nên suy ra rằng giá dầu cao tự động nâng doanh thu của PVD: doanh thu giàn đi theo hợp đồng đã ký, còn tác động của giá dầu đến thu nhập đến qua độ trễ khi chủ mỏ quyết định khoan thêm.
Về đầu tư, kế hoạch giải ngân năm 2026 là 4.229 tỷ đồng, tăng gần 44% so với năm 2025. Trong đó giàn tự nâng đa năng JU10 là trên 2.252 tỷ đồng và dự án chuyển đổi PV Drilling IX gần 300 tỷ đồng. Thị trường mục tiêu mới là Trung Đông, Tây Phi và Ấn Độ, nơi theo tài liệu họp Trung Đông có khoảng 40% số giàn tự nâng của thế giới và hợp đồng thường 5 đến 10 năm.
Phần vốn và dòng tiền cho thấy giá của việc mở rộng. Quý 1/2026 dòng tiền kinh doanh âm 290,1 tỷ đồng, dòng tiền đầu tư âm 1.187,3 tỷ đồng, nợ vay 5.522,6 tỷ đồng, tăng 25,3% so với đầu năm, bằng 31,7% vốn chủ sở hữu. Đại hội thông qua phương án không chia cổ tức 2025 và phương án phát hành khoảng 372 triệu cổ phiếu thưởng, tỷ lệ 66,9% (100 cổ phiếu nhận 66,9 cổ phiếu mới), nâng vốn điều lệ từ 5.563 tỷ đồng lên 9.282 tỷ đồng bằng nguồn quỹ đầu tư phát triển 3.719 tỷ đồng. Cổ phiếu thưởng không đưa thêm tiền vào doanh nghiệp, chỉ chuyển quỹ thành vốn điều lệ, và giá cổ phiếu được điều chỉnh theo tỷ lệ. Chính sách cổ tức 2026 sẽ trình ĐHĐCĐ 2027.
PVS: dự án dài hạn, thu nhập khác
PVS có mô hình khác PVD: doanh thu chủ yếu từ các hợp đồng chế tạo và lắp đặt công trình biển, thực hiện nhiều năm. Kết quả 2025 hợp nhất đã kiểm toán là doanh thu thuần 33.790 tỷ đồng, tăng 35% và lợi nhuận sau thuế gần 1.921 tỷ đồng, tăng 53%. Kế hoạch 2026 được ĐHĐCĐ thông qua ngày 18/06/2026 là doanh thu 33.000 tỷ đồng, lợi nhuận trước thuế 1.270 tỷ đồng, lợi nhuận sau thuế 990 tỷ đồng. Biên lợi nhuận sau thuế vì vậy từ khoảng 5,7% năm 2025 xuống khoảng 3,0% kế hoạch 2026 (tính). Ban lãnh đạo cho biết kế hoạch thận trọng do thị trường năng lượng toàn cầu còn nhiều biến động.
Kết quả 6 tháng đầu năm 2026: doanh thu thuần khoảng 17.288 tỷ đồng, tăng 29,3%, lợi nhuận sau thuế của cổ đông công ty mẹ khoảng 941 tỷ đồng, tăng 37%. Trong quý 2, thu nhập khác tăng đột biến lên khoảng 456 đến 462 tỷ đồng so với vài tỷ đồng cùng kỳ. Theo giải trình của PTSC, khoản này chủ yếu là tiền bồi thường nhận được khi hủy hợp đồng EPC dự án điện gió ngoài khơi Formosa. Doanh nghiệp không công bố số tiền chính xác, nên bài chỉ nêu mức thu nhập khác. Đây là khoản không lặp lại, và khi đọc lợi nhuận cần tách ra khỏi lợi nhuận từ hoạt động thường xuyên.
Dự án PVS nêu trong tài liệu gồm Lô B - Ô Môn, Lạc Đà Vàng và Sư Tử Trắng, và hợp đồng EPCI dự án Khánh Mỹ - Đầm Dơi ký ngày 12/05/2026. Giàn xử lý trung tâm Lạc Đà Vàng-A hạ thủy đầu tháng 7/2026 theo tin của PTSC M&C. Tài liệu của PVS mà bài đọc được không nêu giá trị đơn hàng đang thực hiện còn lại (backlog), nên bài không nêu con số này. Với doanh nghiệp chế tạo, đây là số quan trọng nhất cần tìm trong báo cáo thường niên.
Về dài hạn, PVS đặt mục tiêu tổng doanh thu 2026 đến 2030 từ 210.000 đến 220.000 tỷ đồng, tương đương 7,9 đến 8,3 tỷ USD, và cổ tức 7 đến 10% mệnh giá. Phương án cổ tức 2025 bằng cổ phiếu, tỷ lệ 20%, phát hành trên 102,2 triệu cổ phiếu, nâng vốn điều lệ từ 5.114,2 tỷ đồng lên trên 6.137 tỷ đồng.
PVC và PVB: hóa phẩm và bọc ống
PVC cung cấp dung dịch khoan và hóa phẩm cho giếng. Kế hoạch 2026 trình ĐHĐCĐ ngày 24/04/2026 là doanh thu hợp nhất 4.660 tỷ đồng và lợi nhuận sau thuế 32,2 tỷ đồng, cổ tức dự kiến 3,9%. Biên lợi nhuận sau thuế kế hoạch dưới 1% doanh thu (tính). Quý 1/2026 doanh thu thuần đạt 1.211,7 tỷ đồng, tăng 22,1%, lợi nhuận sau thuế 7,92 tỷ đồng, tăng 5,9%, tương ứng 26% mục tiêu doanh thu và 24,6% mục tiêu lợi nhuận. Tài liệu của PVC mà bài đọc được không tách doanh thu riêng mảng dung dịch khoan.
PVB bọc ống, chống ăn mòn và thi công xây lắp công trình khí theo ngành nghề đăng ký. Tài liệu họp 2026 của PVB không nằm trong bộ nguồn mà bài đọc được, nên bài không nêu kế hoạch hay kết quả của PVB.
Bốn mã đặt cạnh nhau
Tiêu chí | PVD | PVS | PVC | PVB |
|---|---|---|---|---|
Bán gì | Thuê giàn, dịch vụ giếng khoan | Chế tạo, lắp đặt công trình biển, tàu, kho nổi | Dung dịch khoan, hóa phẩm | Bọc ống, chống ăn mòn |
Doanh thu gắn với | Số giàn nhân ngày làm việc nhân giá thuê | Tiến độ dự án nhiều năm | Số giếng khoan | Số dự án đường ống |
Kế hoạch doanh thu 2026 | 11.185 tỷ đồng | 33.000 tỷ đồng | 4.660 tỷ đồng | Tài liệu không nêu |
Kế hoạch lợi nhuận sau thuế 2026 | 800 tỷ đồng | 990 tỷ đồng | 32,2 tỷ đồng | Tài liệu không nêu |
Vốn hóa (04/11/2026) | khoảng 16.328 tỷ đồng | khoảng 18.595 tỷ đồng | khoảng 885 tỷ đồng | khoảng 417 tỷ đồng |
Điều cần tìm trong báo cáo | Hiệu suất giàn, giá thuê, nợ vay | Đơn hàng còn lại, thu nhập khác | Biên gộp, dự phòng | Danh sách hợp đồng |
Bài so sánh cổ phiếu dầu khí đặt thêm tiêu chí.
Mỏ trong nước, đầu tư thượng nguồn
Nguồn việc của nhóm này nằm ở các mỏ trong nước và khu vực. Trong tài liệu đọc được, các tên dự án gồm cụm Kình Ngư Trắng của Vietsovpetro, mỏ Cửu Long, Lô B - Ô Môn, Lạc Đà Vàng, Sư Tử Trắng và Khánh Mỹ - Đầm Dơi. PVD cũng làm việc ở Malaysia, Indonesia và Brunei. Tài liệu họp của PVD không nêu tổng vốn đầu tư thượng nguồn của chủ mỏ trong nước và không nêu lịch khoan theo từng mỏ, nên bài không ước tính số giếng sẽ khoan.
Nguồn việc của vài quý tới nằm ở kế hoạch đầu tư của chủ mỏ, hợp đồng nhà thầu đã công bố và tiến độ trong báo cáo quý. Giá dầu trong ngắn hạn chỉ là tín hiệu gián tiếp, như bài giá dầu và cổ phiếu dầu khí mô tả.
Rủi ro khi đọc nhóm dịch vụ
- Kế hoạch dựa trên giả định rất khác thực tế. Kế hoạch của PVD giả định Brent 56 USD mỗi thùng. Giả định và giá thực tế lệch nhau nhiều, nên không dùng kế hoạch như dự báo.
- Thu nhập một lần. PVD 2025 có thanh lý giàn đất liền và hoàn thuế, PVS quý 2/2026 có tiền bồi thường hủy hợp đồng. Cả hai làm lợi nhuận kỳ đó cao hơn mức thường xuyên.
- Vốn đầu tư lớn, dòng tiền âm. PVD đang đầu tư giàn mới, dòng tiền kinh doanh quý 1/2026 âm và nợ vay tăng 25,3% trong một quý.
- Hợp đồng bị hủy hoặc chậm. Hợp đồng Formosa của PVS bị hủy là ví dụ: tiền bồi thường được ghi nhận nhưng doanh thu theo hợp đồng không còn.
- Pha loãng. Cổ phiếu thưởng của PVD và cổ phiếu cổ tức của PVS làm số cổ phiếu tăng, nên lợi nhuận trên mỗi cổ phiếu và giá cổ phiếu điều chỉnh theo.
Bài đọc báo cáo doanh nghiệp dầu khí chỉ cách tìm các số này trên báo cáo tài chính.
Câu hỏi thường gặp
Giá dầu tăng thì cổ phiếu giàn khoan có tăng không?
Không trực tiếp. Doanh thu giàn đi theo hợp đồng thuê đã ký, tính bằng số ngày nhân giá thuê. Giá dầu cao chỉ tác động qua việc chủ mỏ tăng đầu tư khoan sau một thời gian. Kế hoạch 2026 của PVD còn được lập với giả định Brent 56 USD mỗi thùng, thấp hơn nhiều giá bình quân 6 tháng đầu năm.
Vì sao PVD đầu tư giàn mới khi kế hoạch lợi nhuận 2026 giảm?
Giàn mới là khoản đầu tư nhiều năm. Kế hoạch 2026 của PVD ghi giải ngân 4.229 tỷ đồng, trong đó giàn JU10 trên 2.252 tỷ đồng, với thị trường mục tiêu Trung Đông, Tây Phi và Ấn Độ. Doanh nghiệp chấp nhận dòng tiền âm trong giai đoạn đầu tư, và không chia cổ tức 2025 để giữ nguồn lực.
Lợi nhuận 6 tháng của PVS có phản ánh hoạt động thường xuyên không?
Không hoàn toàn. Lợi nhuận sau thuế 6 tháng khoảng 941 tỷ đồng có chứa khoản thu nhập khác khoảng 456 đến 462 tỷ đồng ở quý 2, chủ yếu là tiền bồi thường hủy hợp đồng Formosa theo giải trình của PTSC. Khi so với kế hoạch cả năm 990 tỷ đồng cần tách khoản này ra.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
