
Ngành
Mặt bằng định giá cổ phiếu thép: vì sao chỉ số giá trên lợi nhuận hay lừa ở đáy chu kỳ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/10/2026
Định giá cổ phiếu thép bằng giá trên lợi nhuận dễ sai ở đáy chu kỳ. Cách dùng giá trên sổ sách và lợi nhuận chuẩn hoá, số chốt phiên 02/10/2026.
Nội dung bài7 phần
Mặt bằng định giá cổ phiếu thép: vì sao chỉ số giá trên lợi nhuận hay lừa ở đáy chu kỳ
Định giá cổ phiếu thép bằng chỉ số giá trên lợi nhuận là cách sai nhiều nhất trong nhóm ngành chu kỳ. Lý do nằm ở mẫu số. Lợi nhuận của một doanh nghiệp thép có thể gấp mười lần hoặc âm, trong khi nhà máy và công suất vẫn thế.
Bài này chỉ ra chỗ sai, rồi đưa hai cách thay thế: giá trên giá trị sổ sách và lợi nhuận chuẩn hoá. Giá đóng cửa 02/10/2026 lấy từ Yahoo Finance.
Vì sao định giá cổ phiếu thép lệch
Hoà Phát lãi cổ đông mẹ 6.835 tỷ đồng năm 2023. Bốn quý tới quý 2/2026, con số là 23.217 tỷ. Cùng doanh nghiệp, cùng dây chuyền, mẫu số gấp hơn ba lần.
Với các mã mỏng biên thì biên độ còn rộng hơn. Thép Tiến Lên lãi 4 tỷ đồng năm 2023, lỗ 586 tỷ năm 2024, rồi lãi 5 tỷ năm 2025.
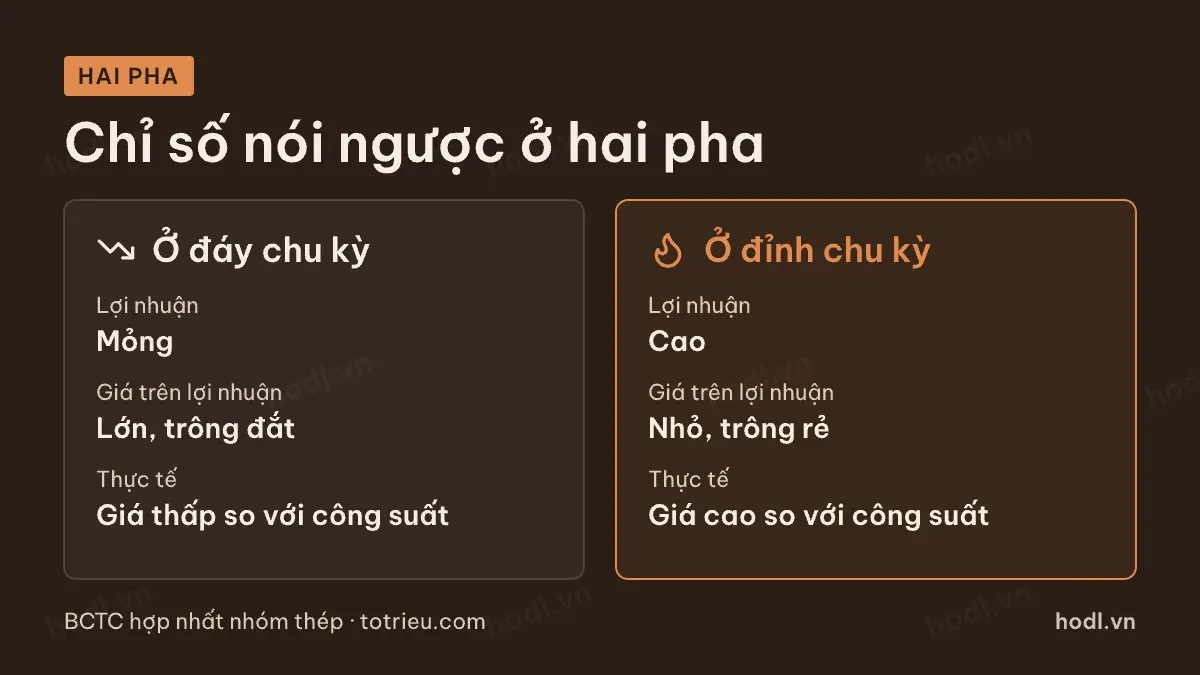
Hệ quả là chỉ số giá trên lợi nhuận đảo ngược ý nghĩa theo pha chu kỳ. Ở đỉnh, lợi nhuận cao làm chỉ số nhỏ, cổ phiếu trông rẻ. Ở đáy, lợi nhuận mỏng làm chỉ số lớn, cổ phiếu trông đắt.
Thực tế lại ngược: đáy chu kỳ là lúc giá thấp so với năng lực sản xuất. Chỉ số đang nói điều ngược với thứ nó nên nói.
Định giá cổ phiếu thép 02/10/2026
Mã | Giá (đồng) | Giá trên lợi nhuận | Giá trên sổ sách | Suất sinh lời vốn chủ |
|---|---|---|---|---|
SMC | 9.990 | 2,3 | 0,69 | 30,2% |
HPG | 20.050 | 6,6 | 1,09 | 16,5% |
HSG | 9.980 | 12,3 | 0,68 | 5,5% |
TLH | 2.860 | 26,5 | 0,25 | 1,0% |
NKG | 9.200 | 27,2 | 0,59 | 2,2% |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance; BCTC hợp nhất các mã trong bảng · HODL.VN
Trung vị nhóm là 12,3 lần lợi nhuận, 0,68 lần giá trị sổ sách và suất sinh lời 5,5%.
Dòng đầu bảng là ví dụ hoàn hảo cho cái bẫy. Thép SMC có chỉ số giá trên lợi nhuận 2,3 lần, thấp nhất nhóm. Nhưng lợi nhuận bốn quý 324 tỷ đồng của họ gần như không đến từ bán thép: lợi nhuận gộp cùng kỳ chỉ 66 tỷ.
Năm 2025, hoạt động kinh doanh của họ lỗ 101 tỷ đồng, lợi nhuận khác dương 350 tỷ. Chỉ số 2,3 lần vì thế không nói gì về sức kiếm tiền từ nghề chính.
P/B ổn hơn nhưng không miễn nhiễm

Vốn chủ sở hữu đổi chậm hơn lợi nhuận rất nhiều, nên mẫu số này ổn định hơn. Ở ngành thâm dụng vốn như thép, nó cũng gần với giá trị thay thế của nhà máy.
Chốt phiên 02/10/2026, bốn trong năm mã giao dịch dưới một lần giá trị sổ sách. Hoà Phát ở 1,09 lần, Thép Tiến Lên ở 0,25 lần.
Nhưng chỉ số này cũng có ba chỗ hỏng. Thứ nhất, nhà máy cũ và công nghệ lạc hậu vẫn ghi theo nguyên giá trừ khấu hao, nên giá trị sổ sách có thể cao hơn giá bán được.
Thứ hai, vốn chủ sở hữu bị ăn mòn khi doanh nghiệp lỗ liên tiếp. Thép Pomina có vốn chủ sở hữu cổ đông mẹ âm 801 tỷ đồng, nên không tính được chỉ số này.
Thứ ba, phát hành thêm làm vốn chủ tăng mà không làm công suất tăng ngay. Nam Kim đang xây nhà máy mới với 5.149 tỷ đồng xây dựng cơ bản dở dang, phần này chưa tạo ra lợi nhuận.
Ghép P/B với ROE
Một mình chỉ số giá trên sổ sách chưa đủ. Phải đặt nó cạnh suất sinh lời trên vốn chủ sở hữu, vì hai con số này là hai mặt của cùng một phép tính.
Doanh nghiệp sinh lời cao trên vốn chủ xứng đáng với mức giá trên sổ sách cao hơn. Hoà Phát ở 1,09 lần với suất sinh lời 16,5%. Nam Kim ở 0,59 lần với suất sinh lời 2,2%.
Hai mức giá đó không hẳn nói mã nào rẻ hơn. Chúng nói thị trường tin vào khả năng sinh lời của Hoà Phát hơn.
Câu hỏi đáng đặt là suất sinh lời hiện tại có phải mức bình thường của doanh nghiệp hay không. Ở đáy chu kỳ, suất sinh lời thấp là tạm thời. Ở đỉnh, suất sinh lời cao cũng tạm thời.
Định giá bằng lợi nhuận chuẩn hoá
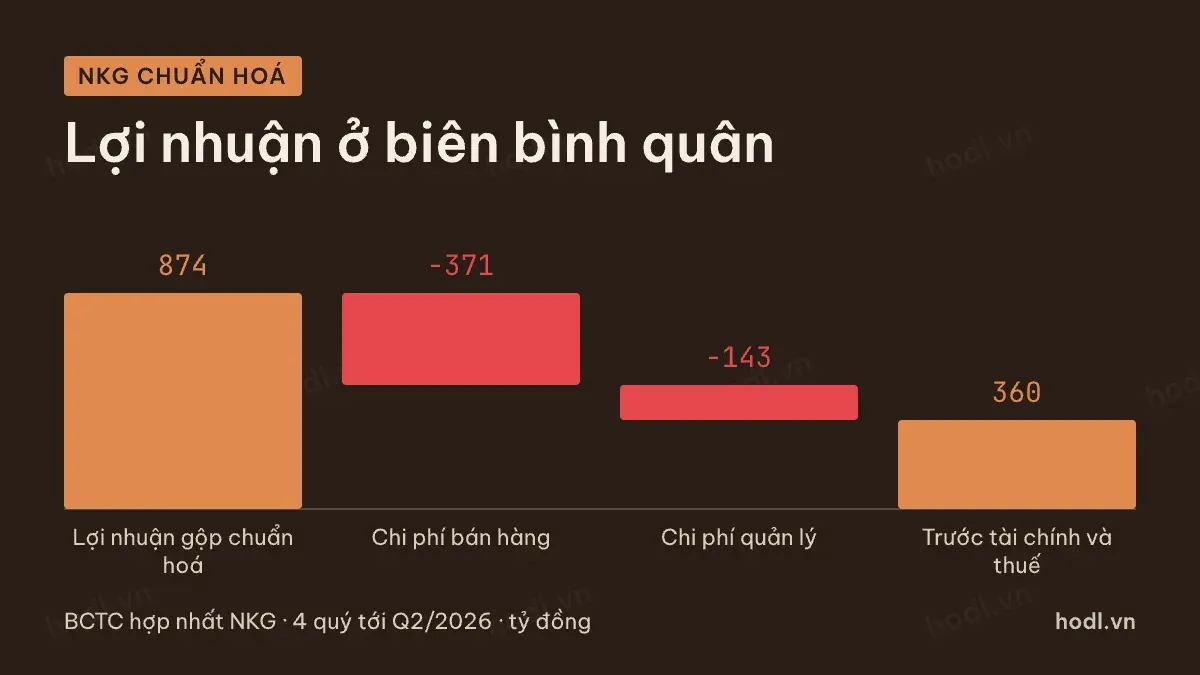
Cách này thay lợi nhuận một kỳ bằng lợi nhuận ở biên bình quân nhiều năm. Ba bước.
- Lấy biên lợi nhuận gộp bình quân tám quý của chính doanh nghiệp.
- Nhân biên đó với doanh thu bốn quý gần nhất để ra lợi nhuận gộp chuẩn hoá.
- Trừ chi phí bán hàng, chi phí quản lý, lãi vay và thuế theo mức bốn quý gần nhất.
Nam Kim là ví dụ. Biên gộp bình quân tám quý là 6,1%. Nhân với doanh thu bốn quý 14.321 tỷ đồng ra 874 tỷ lợi nhuận gộp chuẩn hoá, so với 774 tỷ thực tế. Trừ chi phí bán hàng 371 tỷ và chi phí quản lý 143 tỷ, còn 360 tỷ trước tài chính và thuế.
Khoảng cách rõ hơn nếu lấy quý đáy. Quý 4/2025, biên gộp của họ chỉ 2,3%, bằng hơn một phần ba mức bình quân 6,1%. Định giá theo quý đó sẽ cho một kết luận rất khác.
Cách chuẩn hoá này không dự báo gì. Nó chỉ trả lời một câu: nếu biên quay về mức bình thường của chính doanh nghiệp, mức giá hiện tại tương ứng bao nhiêu lần lợi nhuận.
Ba cái bẫy còn lại
Bẫy thứ nhất là lợi nhuận một lần, như trường hợp Thép SMC ở trên. Luôn so lợi nhuận sau thuế với lợi nhuận gộp, lệch quá xa thì phải mở thuyết minh.
Bẫy thứ hai là bỏ qua nợ vay khi so các mã. Hai doanh nghiệp cùng chỉ số giá trên sổ sách nhưng khác đòn nợ thì không cùng mức rủi ro.
Bẫy thứ ba là so mã lò cao với mã thương mại. Cấu trúc tài sản khác nhau nên mặt bằng giá trên sổ sách cũng phải khác.
Khung định giá chung xem định giá chứng khoán và các mô hình định giá chứng khoán. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Pha chu kỳ hiện tại đọc theo bài chu kỳ ngành thép cùng nhóm.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.