
Cổ phiếu phân phối dược, thiết bị y tế, bệnh viện: tồn kho, công nợ, thời gian thu tiền
Nội dung bài12 phần
- Tiền đi qua mấy chặng
- Nhóm này trong HX-HEAL
- Cách tính ngày thu tiền và tồn kho
- DVN: công ty mẹ nắm vốn phân phối
- DHT: doanh thu chủ yếu hàng nhập
- JVC: thiết bị chẩn đoán hình ảnh
- AMV: phải thu khác và lỗ
- VMD: kiểm toán ngoại trừ
- TNH: bệnh viện tư vốn đầu tư lớn
- SPM và F.I.T: hai trường hợp riêng
- Tài liệu không nêu
- Câu hỏi thường gặp
Cổ phiếu phân phối dược, thiết bị y tế và bệnh viện có chung một đặc điểm: doanh nghiệp không giữ nhà máy thuốc mà đứng giữa nhà cung cấp và người dùng cuối, hoặc trực tiếp khám chữa bệnh. Lợi nhuận mỏng hơn nhà sản xuất, vốn lưu động lớn hơn, nên câu hỏi quan trọng nhất không phải "bán được bao nhiêu" mà "bao lâu thì thu được tiền, và còn bao nhiêu tiền nằm trong công nợ".
Bài này đọc nhóm doanh nghiệp đó bằng tài liệu họp cổ đông, báo cáo thường niên 2025 và báo cáo tài chính 2026 của chính họ: Tổng Công ty Dược Việt Nam (DVN), Dược phẩm Hà Tây (DHT), Y tế Việt Nhật (JVC), Dược và Thiết bị Y tế Việt Mỹ (AMV), Vimedimex (VMD) và Tập đoàn Bệnh viện TNH (TNH), kèm một ví dụ về công nợ ở nhà sản xuất nhỏ. Khung chung về ngành nằm ở bài tổng quan cổ phiếu dược phẩm, y tế, còn phía nhà sản xuất nằm ở bài cổ phiếu dược sản xuất. Bài không dự báo giá.
Tiền đi qua mấy chặng
Trong kênh bệnh viện công, thuốc đi từ nhà sản xuất hoặc nhập khẩu, qua nhà thầu (thường là công ty phân phối), tới bệnh viện theo hợp đồng trúng thầu, rồi quỹ bảo hiểm y tế trả tiền cho bệnh viện. Tiền chạy ngược chiều và có hai chặng.
Chặng bảo hiểm trả bệnh viện theo Điều 32 Luật Bảo hiểm y tế: tạm ứng 90% trong 5 ngày làm việc, thông báo quyết toán trong 30 ngày (quý 4 không quá 60 ngày), thanh toán trong 10 ngày sau thông báo. Chặng bệnh viện trả nhà thầu do hợp đồng quy định: Thông tư 40/2025/TT-BYT không đặt số ngày, còn mẫu hồ sơ mời thầu ghi "không quá 90 ngày kể từ khi nhà thầu xuất trình đầy đủ chứng từ", chậm thì trả lãi. Hai chặng không nối nhau bằng điều khoản nào, nên việc ghép chúng để ước lượng thời gian thu tiền là suy luận của bài.
Với doanh nghiệp, hệ quả cụ thể: phải thu khách hàng và dự phòng phải thu khó đòi là hai dòng đáng đọc đầu tiên trong bảng cân đối. Tài liệu của DVN, JVC, AMV, TNH và VMD đều không tách riêng phải thu từ bệnh viện hay cơ quan bảo hiểm, nên bài chỉ tính được số ngày thu tiền chung.
Nhóm này trong HX-HEAL
Trong chỉ số HX-HEAL, nhóm này chiếm phần nhỏ. Tỷ trọng ngày 04/11/2026 gồm DHT 11,18%, TNH 2,39%, F.I.T 2,37%, JVC 0,67%, VMD 0,51%, AMV 0,38% và SRA 0,19%. Riêng TNH, JVC, VMD, AMV và SRA cộng lại 4,14%. DVN không thuộc rổ. Theo phương pháp tính, chỉ số gia quyền theo vốn hóa đầy đủ, nên mã nhỏ gần như không làm chỉ số nhúc nhích, và hiệu suất 18,25% giảm từ đầu năm của chỉ số phần lớn không phản ánh nhóm này.
DHT được xếp vào ngành này nhưng đa số doanh thu đến từ hàng nhập khẩu, như phần sau cho thấy. Các mã DVM, VHE, MKV không nằm trong phạm vi bài vì chưa có tài liệu doanh nghiệp được đọc.
Cách tính ngày thu tiền và tồn kho
Hai công thức đơn giản dùng xuyên suốt bài, đều là số tính từ báo cáo tài chính cuối năm 2025:
- Số ngày thu tiền = phải thu ngắn hạn của khách hàng chia doanh thu thuần, nhân 365.
- Số ngày tồn kho = hàng tồn kho chia giá vốn hàng bán, nhân 365.
Số ngày thu tiền cao nghĩa là doanh nghiệp bán chịu lâu, hoặc có khoản nợ đọng. Công thức dùng số dư cuối kỳ nên sai lệch khi doanh thu biến động mạnh. JVC và VMD tự công bố vòng quay không khớp với bảng cân đối của chính họ, nên bài ưu tiên số tính.
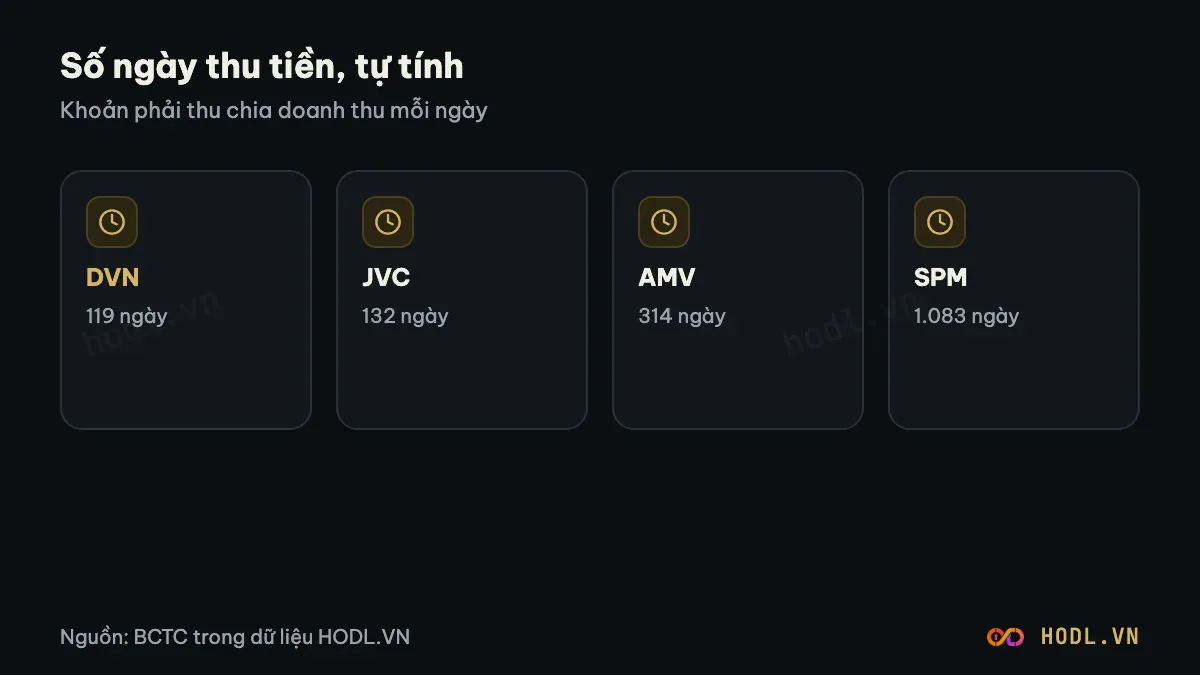
Mã | Phải thu khách hàng (tỷ đồng) | Doanh thu thuần 2025 (tỷ đồng) | Ngày thu tiền (tính) | Ngày tồn kho (tính) |
|---|---|---|---|---|
DVN (hợp nhất) | 1.844,4 | 5.645,6 | 119 | 144 |
JVC | 276,0 | 763,2 | 132 | Tài liệu không nêu giá vốn |
AMV | 132,5 | 154,07 | 314 | 143 |
TNH | 27,63 | 509,54 | 20 | 23 |
VMD | 51,03 | 812,98 | 23 | 10 |
SPM (nhà sản xuất nhỏ) | 753,6 | 253,96 | 1.083 | Không tính |
DHG (nhà sản xuất lớn, đối chiếu) | 615,2 | 5.267 | 41 (công ty tự công bố, bình quân) | 141 (công ty tự công bố, bình quân) |
Dòng DHG để đối chiếu và dùng số bình quân do công ty công bố, không cùng cách tính với các dòng trên. Con số đáng chú ý nhất là SPM: phải thu khách hàng gấp khoảng 3 lần doanh thu thuần cả năm. Con số VMD nên đọc cùng phần dưới, vì phải thu khách hàng giảm mạnh so với 404,26 tỷ đồng cuối 2024 trong bản báo cáo scan.
DVN: công ty mẹ nắm vốn phân phối
Tổng Công ty Dược Việt Nam là công ty mẹ, SCIC giữ 65%, vốn điều lệ 2.370 tỷ đồng. Công ty mẹ tập trung chức năng đầu tư tài chính và điều phối, còn kinh doanh nằm ở công ty con. Theo báo cáo thường niên 2025, hai công ty phân phối chính là CPC1 (sở hữu 65,41%) với doanh thu thuần 2.134,4 tỷ đồng, lợi nhuận sau thuế 113,1 tỷ đồng, và Codupha (66,35%) với doanh thu thuần 3.285,3 tỷ đồng, lợi nhuận sau thuế 35,4 tỷ đồng. Cộng hai dòng này được 5.419,7 tỷ đồng, khoảng 96% doanh thu thuần hợp nhất 5.645,6 tỷ đồng (tính, chưa loại trừ giao dịch nội bộ). Công ty còn nắm vốn công ty liên kết như Imexpharm (22,04% theo số cuối 2025; tài liệu đã đọc không nêu tỷ lệ sau đợt chào mua tháng 5/2026), Dược phẩm Trung ương 3 (22,07%), Dược Danapha (26,45%) và Sanofi Việt Nam (30%).
Lợi nhuận 2025 phải đọc kỹ. Tổng doanh thu hợp nhất 5.951,96 tỷ đồng, lợi nhuận trước thuế 824,78 tỷ đồng, tăng 62% so với 509,2 tỷ đồng năm 2024 và vượt 77% kế hoạch. Phần lãi từ công ty liên kết 503,9 tỷ đồng, so với 158,8 tỷ đồng năm trước. Trong đó có khoản 385 tỷ đồng chênh lệch giữa giá phí đầu tư và phần sở hữu trong giá trị hợp lý tài sản thuần của Sanofi Việt Nam khi DVN nâng sở hữu từ 15% lên 30%. Công ty gọi đây là khoản không thường xuyên, chỉ phát sinh một lần. Vì vậy kế hoạch 2026 có lợi nhuận trước thuế 505,6 tỷ đồng, giảm 39%, trên tổng doanh thu 6.202,4 tỷ đồng (tăng 4%).
Về vốn lưu động: tồn kho thuần 2.003,1 tỷ đồng (đầu năm 1.633,2), phải thu khách hàng 1.844,4 tỷ đồng (1.584,9), vay 1.617,6 tỷ đồng, chi phí lãi vay 67,3 tỷ đồng (53,5). Báo cáo của Tổng Giám đốc nêu chỉ đạo kiểm soát chặt công nợ và tồn kho ở công ty con, đồng thời nhắc vướng mắc đấu thầu và thanh quyết toán kênh bệnh viện. Kiểm toán EY chấp nhận toàn phần. Cổ tức 2025 trả 10% bằng tiền (1.000 đồng mỗi cổ phiếu), cao hơn mức 8% trong dự thảo trình đại hội.
DHT: doanh thu chủ yếu hàng nhập
Hà Tây có nhà máy tân dược và đông dược, nhưng cơ cấu doanh thu nghiêng về thương mại. Theo báo cáo thường niên 2025 (không ghi rõ báo cáo riêng hay hợp nhất), tổng doanh thu 2.293 tỷ đồng gồm hàng thành phẩm nhập khẩu 1.637 tỷ đồng (khoảng 71,4%, tính) và hàng tự sản xuất 554 tỷ đồng (khoảng 24%, tính). Doanh thu thuần 2.293,9 tỷ đồng, tăng từ 1.956,0 tỷ đồng, nhưng lợi nhuận sau thuế 52,4 tỷ đồng, giảm ba năm liền (79,3 rồi 67,6 rồi 52,4 tỷ đồng).
Xu hướng này tiếp tục ở sáu tháng 2026. Doanh thu thuần 1.144,7 tỷ đồng (cùng kỳ 1.070,4 tỷ đồng), nhưng lợi nhuận trước thuế 25,7 tỷ đồng (cùng kỳ 45,7 tỷ đồng) và lợi nhuận sau thuế 20,4 tỷ đồng (cùng kỳ 37,3 tỷ đồng). Doanh thu bán sản phẩm tự làm 226,5 tỷ đồng, giảm 30,8% (tính), trong khi bán hàng hóa 918,2 tỷ đồng, tăng 23,5% (tính). Kế hoạch 2026 là tổng doanh thu 2.088 tỷ đồng và lợi nhuận trước thuế 24 tỷ đồng.
Ở kênh bệnh viện, doanh số đấu thầu tăng 134% so với 2024, với 158 gói thầu và hơn 400 bệnh viện.
Điểm đáng đọc kỹ là dự án nhà máy CNC Hataphar ở Hòa Lạc. Hợp đồng đã ký 870 tỷ đồng, đã thanh toán 851 tỷ đồng đến cuối 2024, nhưng chi phí xây dựng dở dang hợp nhất vẫn là 822,0 tỷ đồng ngày 30/06/2026 (827,2 tỷ đồng đầu năm), tức chưa kết chuyển thành tài sản hoạt động. Thẩm định Japan-GMP diễn ra tháng 11/2025 và công ty tự nêu chi phí vận hành, khấu hao nhà máy này cao trong khi công suất thương mại dự kiến thấp. ASKA Pharmaceutical (Nhật Bản) nắm 40,05% vốn.
JVC: thiết bị chẩn đoán hình ảnh
Y tế Việt Nhật phân phối máy chẩn đoán hình ảnh (PET/CT, MRI, CT, X-quang, siêu âm), phim khô, vật tư can thiệp thần kinh và tim mạch, đồng thời đầu tư máy theo hình thức liên kết với bệnh viện. Khách hàng chủ yếu là bệnh viện. Năm 2025, doanh thu thuần hợp nhất 763,15 tỷ đồng, tăng 24,7%, đạt 63,5% kế hoạch 1.200 tỷ đồng; lợi nhuận sau thuế 49,95 tỷ đồng, đạt 49,9% kế hoạch 100 tỷ đồng. Bán hàng hóa chiếm 89% doanh thu. Biên gộp thấp hơn 2024 khoảng 4,7 điểm vì cạnh tranh giá, và công ty nêu giải ngân dự án chậm làm chậm ghi nhận doanh thu.
Phần cần đọc kỹ là công nợ và vay. Phải thu khách hàng 276,0 tỷ đồng, tương đương khoảng 132 ngày doanh thu (tính). Ban Tổng giám đốc đang xử lý công nợ tồn đọng và cân nhắc khởi kiện. Vay 303,1 tỷ đồng, chi phí lãi vay 14,6 tỷ đồng, tăng 170%. Theo báo cáo scan, lợi nhuận sau thuế chưa phân phối âm 957,1 tỷ đồng cuối 2025 và âm 929,1 tỷ đồng ngày 30/06/2026. Sáu tháng 2026, doanh thu thuần 301,5 tỷ đồng (cùng kỳ 317,4 tỷ đồng), lợi nhuận sau thuế 27,2 tỷ đồng (27,4 tỷ đồng).
AMV: phải thu khác và lỗ
Việt Mỹ bán hóa chất, thiết bị y tế cho bệnh viện lớn, và có liên kết đầu tư hệ thống xử lý nước thải, khoa hỗ trợ sinh sản tại một bệnh viện sản nhi. Năm 2025 doanh thu bán hàng và dịch vụ hợp nhất 154,07 tỷ đồng, giảm 50,3%, lợi nhuận sau thuế âm 54,50 tỷ đồng (2024 dương 3,33 tỷ đồng). Công ty nêu lý do là giá vốn cao và tăng trích lập dự phòng. Phải thu khách hàng cuối 2025 là 132,5 tỷ đồng, tương đương khoảng 314 ngày doanh thu (tính), và tồn kho 51,87 tỷ đồng tương đương khoảng 143 ngày giá vốn (tính).
Điểm đáng ghi nhất là khoản phải thu ngắn hạn khác khoảng 410,7 tỷ đồng ngày 30/06/2026 (403,5 tỷ đồng đầu năm) với dự phòng phải thu khó đòi 89,7 tỷ đồng, theo báo cáo soát xét bản scan. Tài liệu không giải thích bản chất khoản phải thu này. Sáu tháng 2026, doanh thu thuần 44,69 tỷ đồng, lỗ sau thuế 45,16 tỷ đồng (bản scan). Tại đại hội 2026, lãnh đạo nêu kế hoạch doanh thu 360 tỷ đồng, lợi nhuận sau thuế 70 tỷ đồng, đã ký hợp đồng khoảng 163 tỷ đồng; đây là số trả lời cổ đông, không phải bảng kế hoạch.
Về quản trị: báo cáo tài chính 2025 công bố ngày 15/05/2026, chậm; lãnh đạo giải thích chậm do không thống nhất được thời gian và nhân sự với đơn vị kiểm toán. Báo cáo kiểm toán 2025 chấp nhận toàn phần. Cổ tức năm 2019 được hoãn thanh toán sang năm 2027.
VMD: kiểm toán ngoại trừ
Vimedimex phân phối dược phẩm, vật tư và thiết bị y tế qua công ty con ở Bình Dương và một trung tâm phân phối, kèm cho thuê văn phòng ở công ty mẹ. Năm 2025, tổng doanh thu 824,2 tỷ đồng (đạt 82,41% kế hoạch 1.000 tỷ đồng), doanh thu thuần 812,98 tỷ đồng, giảm 34,95%, lợi nhuận sau thuế 42,43 tỷ đồng, tăng 80,14%. Biên lợi nhuận gộp 10,13%, một ví dụ về biên mỏng của phân phối.
Báo cáo tài chính hợp nhất 2025 có ý kiến kiểm toán ngoại trừ của UHY, ký ngày 10/04/2026. Cơ sở: Hội đồng quản trị phong tỏa 198,9 tỷ đồng tiền gửi tại ngân hàng liên quan đến tiền thu hợp tác đầu tư dự án tại số 45 Võ Thị Sáu, chưa xác định được tỷ lệ góp vốn của các nhà đầu tư, nên kiểm toán viên chưa đánh giá được ảnh hưởng. Kế toán trưởng bị miễn nhiệm ngày 12/02/2026. Tài liệu đã đọc chưa nêu kế hoạch kinh doanh và cổ tức 2026.
TNH: bệnh viện tư vốn đầu tư lớn
Tập đoàn Bệnh viện TNH vận hành ba bệnh viện với tổng 750 giường theo công ty: Quốc tế Thái Nguyên (400 giường), TNH Phổ Yên (200 giường sau khi được nâng giấy phép từ 150 giường ngày 11/08/2025) và TNH Việt Yên ở Bắc Ninh (150 giường). Năm 2025 có 543.143 lượt khám chữa bệnh. Tài liệu không nêu công suất sử dụng giường.
Doanh thu thuần 2025 là 509,54 tỷ đồng, tăng 16%; khám chữa bệnh chiếm 94,82%. Lợi nhuận gộp giảm từ 120,99 tỷ đồng xuống 27,95 tỷ đồng, lợi nhuận sau thuế âm 93,22 tỷ đồng (năm 2024 dương 45,06 tỷ đồng). Phần lớn lỗ đến từ bệnh viện mới: Việt Yên doanh thu 61,24 tỷ đồng, lỗ sau thuế 91,82 tỷ đồng, trong khi Thái Nguyên lãi 5,54 tỷ đồng và Phổ Yên lỗ 7,18 tỷ đồng.
Bảng cân đối cho thấy một cấu trúc khác với phân phối: phải thu khách hàng chỉ 27,63 tỷ đồng, khoảng 20 ngày doanh thu (tính), tài liệu không giải thích nguyên nhân. Công ty nói phần lớn bệnh nhân Việt Yên có bảo hiểm y tế từ 01/03/2025, và tài liệu không tách phải thu bảo hiểm nên con số 20 ngày chưa chắc phản ánh hết khoản bảo hiểm chưa quyết toán. Gánh nặng nằm ở đầu tư: vay 1.254,74 tỷ đồng ngày 30/06/2026 (1.041,32 tỷ đồng cuối 2025), xây dựng dở dang 998,98 tỷ đồng (677,54 tỷ đồng), hệ số thanh toán hiện hành 0,9 so với 1,84 năm trước.
Kế hoạch 2026: doanh thu 836,04 tỷ đồng (tăng 64%), vẫn lỗ sau thuế 51,07 tỷ đồng, chi phí lãi vay 97,6 tỷ đồng (46,1 tỷ đồng năm 2025). Sáu tháng 2026, doanh thu thuần 276,07 tỷ đồng, khoảng 33% kế hoạch năm (tính), lỗ trước thuế 70,60 tỷ đồng (báo cáo soát xét bản scan). Công ty không chia cổ tức năm 2025.
SPM và F.I.T: hai trường hợp riêng
S.P.M là nhà sản xuất nhỏ, nhưng là ví dụ rõ về công nợ. Doanh thu thuần 2025 là 253,96 tỷ đồng, thấp hơn một nửa kế hoạch 500 tỷ đồng, lợi nhuận sau thuế âm 1,70 tỷ đồng, công ty giải thích do trích lập dự phòng nợ phải thu khó đòi. Phải thu ngắn hạn của khách hàng 753,6 tỷ đồng đầu năm 2026 và 763,8 tỷ đồng ngày 30/09/2026, trong khi tiền mặt 0,5 tỷ đồng. Công ty ghi nợ quá hạn vẫn là thách thức lớn.
Tập đoàn F.I.T không phải doanh nghiệp y tế thuần: tài liệu mô tả dược phẩm, nông sản thực phẩm, nước khoáng, hóa mỹ phẩm và bất động sản, doanh thu thuần 2025 khoảng 2.073,19 tỷ đồng, lợi nhuận sau thuế 57,55 tỷ đồng, đạt 26% kế hoạch. Bài không dùng F.I.T để nói về ngành dược.
Tài liệu không nêu
- Phải thu từ bệnh viện hoặc cơ quan bảo hiểm: DVN, JVC, AMV, TNH, VMD đều không tách.
- Công suất sử dụng giường của TNH; tuổi nợ phải thu ở JVC, AMV, VMD; bản chất khoản phải thu khác 410,7 tỷ đồng của AMV; kế hoạch 2026 của VMD.
- Mọi nhận định về cảnh báo hay kiểm soát niêm yết của JVC, AMV, TNH: bài không có thông báo gốc nên không đưa vào.
Câu hỏi thường gặp
Vì sao cổ phiếu phân phối dược hay bị đánh giá thận trọng?
Vì biên lợi nhuận mỏng và vốn lưu động lớn. Ví dụ Vimedimex có biên gộp 10,13% năm 2025, còn Tổng Công ty Dược Việt Nam có hàng tồn kho 2.003,1 tỷ đồng và phải thu khách hàng 1.844,4 tỷ đồng trên doanh thu thuần 5.645,6 tỷ đồng. Chỉ cần thu tiền chậm hơn là vốn bị chiếm dụng và lãi vay tăng.
Số ngày thu tiền thấp có phải luôn tốt?
Không nhất thiết. TNH có khoảng 20 ngày vì thu của bệnh nhân gần như ngay, nhưng lại lỗ và vay 1.254,74 tỷ đồng để xây bệnh viện. Số ngày thu tiền chỉ nói về công nợ, không nói về lợi nhuận hay gánh nợ.
Nên xem gì đầu tiên khi đọc báo cáo của nhóm này?
Ba dòng: phải thu khách hàng so với doanh thu, dự phòng phải thu khó đòi, và ý kiến kiểm toán. Ví dụ ngoại trừ của Vimedimex, phải thu gấp ba lần doanh thu của S.P.M, hay phải thu khác 410,7 tỷ đồng của Việt Mỹ đều nằm ở đây.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
