
Mô hình kinh doanh của NKG: tôn mạ xuất khẩu và phụ thuộc thị trường ngoài nước
Nội dung bài6 phần
- Cổ phiếu NKG đại diện cho một doanh nghiệp xuất khẩu tôn mạ
- Doanh thu và biên lợi nhuận gộp của cổ phiếu NKG biến động mạnh theo quý
- Phụ thuộc thị trường xuất khẩu là đặc điểm cốt lõi
- Nợ vay dài hạn tài trợ cho năng lực sản xuất
- Cổ phiếu NKG và chu kỳ lợi nhuận nhiều năm
- Cổ phiếu NKG đặt cạnh HSG trong nhóm tôn mạ
Cổ phiếu NKG là phần vốn của Công ty Cổ phần Thép Nam Kim. Đây là doanh nghiệp tôn mạ bán phần lớn sản phẩm ra nước ngoài. Khác với doanh nghiệp bán nội địa qua hệ thống riêng, lợi nhuận của Nam Kim gắn chặt với đơn hàng xuất khẩu và biến động giá thép thế giới.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu NKG đại diện cho một doanh nghiệp xuất khẩu tôn mạ

Cuối quý II/2026, tổng tài sản hợp nhất của Nam Kim là 18.454,5 tỷ đồng. Tồn kho chiếm 5.704,1 tỷ đồng, tương đương 30,9% tổng tài sản. Phần tài sản còn lại là 12.750,4 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 10.803,3 tỷ đồng. Vốn chủ sở hữu là 7.651,2 tỷ đồng. Phần thuộc cổ đông công ty mẹ là 7.638,5 tỷ đồng.
Vốn góp của chủ sở hữu là 4.923,2 tỷ đồng. Số này tương ứng khoảng 492,32 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 9.200 đồng, vốn hoá vào khoảng 4.529 tỷ đồng. Người mới nên xem cấu trúc báo cáo tài chính trước khi đọc sâu hơn.
Tỷ lệ nợ phải trả trên tổng tài sản của Nam Kim là 58,6%. Mức này cao hơn 46,6% của HSG. Đòn bẩy cao hơn khiến lợi nhuận của Nam Kim nhạy hơn với biến động lãi suất và giá nguyên liệu.
Doanh thu và biên lợi nhuận gộp của cổ phiếu NKG biến động mạnh theo quý
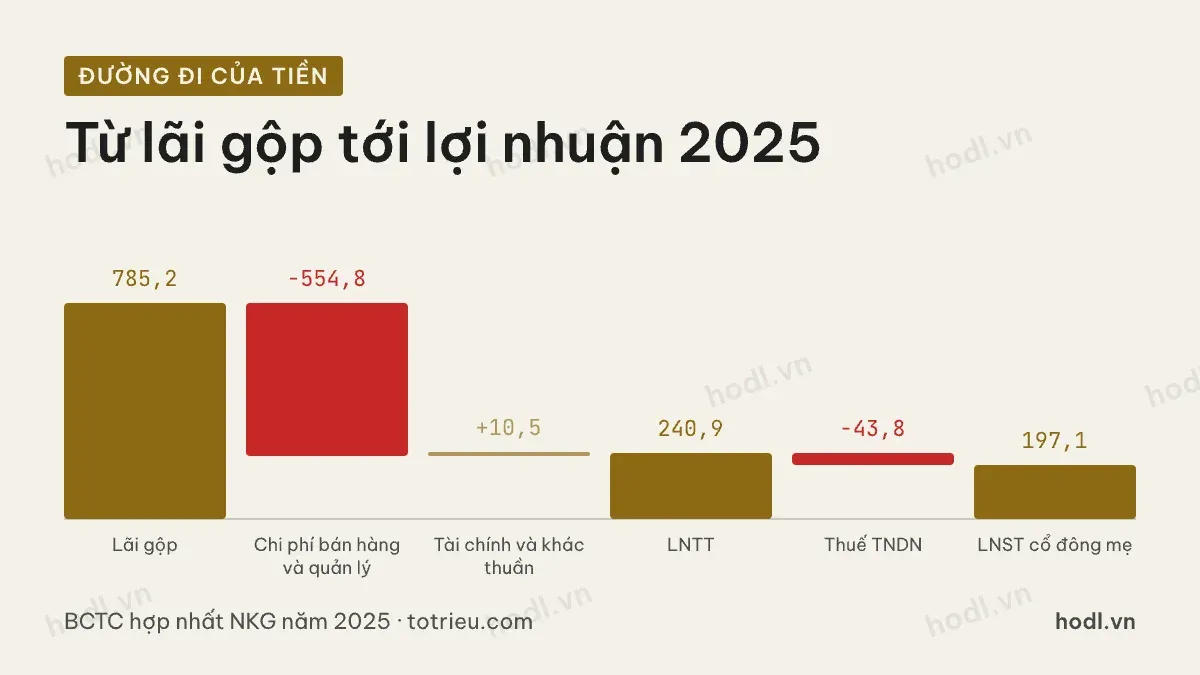
Năm 2025, doanh thu thuần của Nam Kim là 14.808,1 tỷ đồng. Lãi gộp là 785,2 tỷ đồng. Biên lợi nhuận gộp chỉ 5,3%, thấp hơn nhiều so với mức 8,9% của năm 2024.
Biên lợi nhuận gộp theo quý dao động rất lớn. Quý II/2025 đạt 7,1%. Quý IV/2025 chỉ còn 2,3%. Quý I/2026 tiếp tục ở mức 2,6%, rồi quý II/2026 bật lên 10,5%. Doanh nghiệp xuất khẩu chịu thêm biến số tỷ giá và chính sách thương mại của nước nhập khẩu. Vì vậy biên độ dao động lớn hơn doanh nghiệp bán nội địa.
Từ lãi gộp đến lợi nhuận sau thuế năm 2025 đi qua nhiều bước. Chi phí bán hàng là 431,1 tỷ đồng. Chi phí quản lý là 123,7 tỷ đồng. Phần tài chính thuần dương 10,5 tỷ đồng, sau khi lấy thu nhập tài chính trừ chi phí tài chính. Lợi nhuận khác đóng góp thêm 114,1 tỷ đồng. Lợi nhuận trước thuế đạt 240,9 tỷ đồng. Sau thuế, còn lại 197,1 tỷ đồng cho cổ đông công ty mẹ.
Phụ thuộc thị trường xuất khẩu là đặc điểm cốt lõi
Báo cáo tài chính hợp nhất không công bố tỷ trọng doanh thu theo từng thị trường xuất khẩu cụ thể. Thước đo thay thế hợp lý nhất là biên lợi nhuận gộp theo quý, vì nó phản ánh gián tiếp khoảng cách giữa giá bán cho khách nước ngoài và giá thép cuộn cán nóng mua vào.
Cách bán hàng này khác hẳn mô hình phân phối nội địa của HSG. Nam Kim ít tốn chi phí bán hàng hơn tính trên mỗi đồng doanh thu. Đổi lại, doanh nghiệp không có lớp đệm từ hệ thống cửa hàng riêng khi giá thép thế giới đảo chiều nhanh.
Khi giá thép cuộn cán nóng toàn cầu giảm, doanh nghiệp xuất khẩu thường bị ép giá bán trước khi giá nguyên liệu kịp giảm theo. Biên lợi nhuận vì vậy co lại nhanh hơn doanh nghiệp bán nội địa. Người mới nên xem 162 thuật ngữ báo cáo tài chính để quen cách gọi từng dòng số liệu.
Nợ vay dài hạn tài trợ cho năng lực sản xuất
Cuối quý II/2026, vay ngắn hạn của Nam Kim là 6.208,3 tỷ đồng. Vay dài hạn là 2.346,1 tỷ đồng. Tổng nợ vay 8.554,4 tỷ đồng, lớn hơn cả vốn chủ sở hữu của cổ đông mẹ.
Khác với HSG gần như không có vay dài hạn, Nam Kim có một phần nợ vay dài hạn. Khoản này thường gắn với đầu tư nhà máy và dây chuyền mạ mới. Tiền và tương đương tiền cuối kỳ chỉ 117,5 tỷ đồng, rất mỏng so với tổng nợ vay. Nợ vay ròng khoảng 8.436,9 tỷ đồng.
Cấu trúc vốn nghiêng về nợ vay khiến cổ phiếu NKG nhạy hơn với lãi suất. Khi lợi nhuận hoạt động giảm trong các quý biên lợi nhuận gộp thấp, phần trả lãi vay vẫn là một chi phí cố định.
Cổ phiếu NKG và chu kỳ lợi nhuận nhiều năm
Lợi nhuận của cổ phiếu NKG dao động cực mạnh. Năm 2021 đạt 2.225,3 tỷ đồng, năm cao nhất trong giai đoạn nhờ giá thép tăng vọt sau đại dịch. Năm 2022 lỗ 124,7 tỷ đồng. Năm 2023 có lãi trở lại 117,4 tỷ đồng. Năm 2024 lên 453,0 tỷ đồng. Năm 2025 giảm về 197,1 tỷ đồng.
Nửa đầu năm 2026, lợi nhuận sau thuế cổ đông mẹ là 126,4 tỷ đồng, giảm 19,5% so với cùng kỳ 2025. Doanh thu cùng kỳ giảm 6,2%. Hai con số giảm cùng chiều. Khó khăn đến từ cả lượng bán và biên lợi nhuận, không chỉ một phía.
Cổ phiếu NKG đặt cạnh HSG trong nhóm tôn mạ
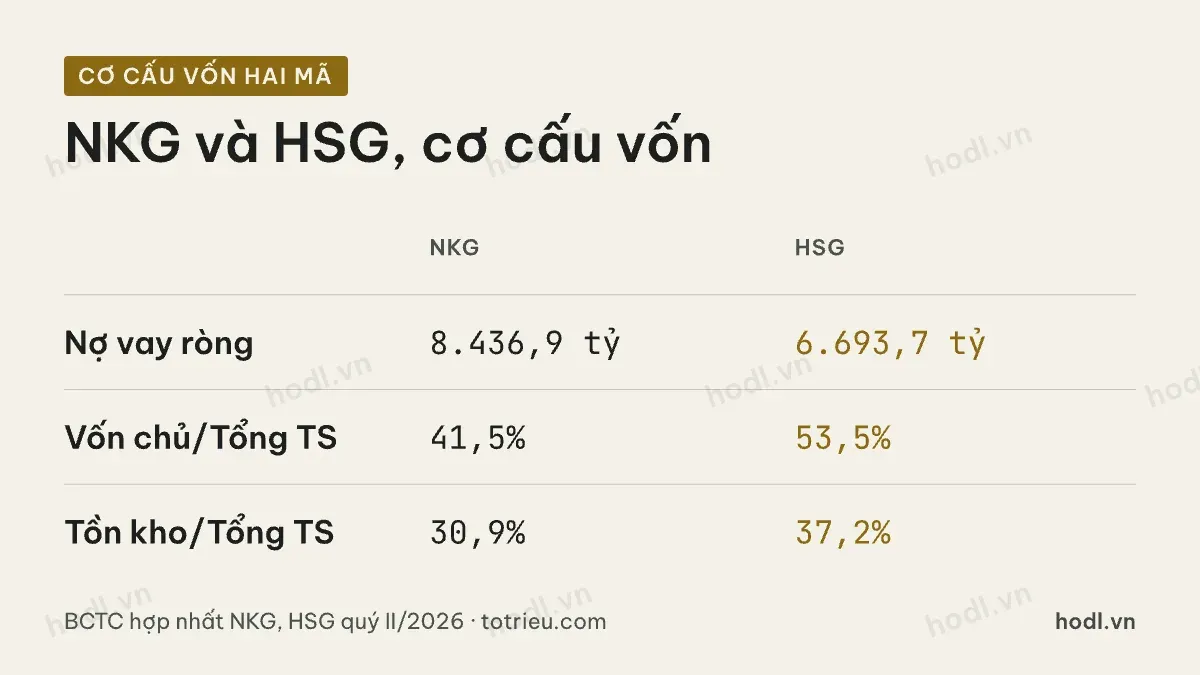
Đặt cạnh HSG, Nam Kim có đòn bẩy cao hơn và lớp đệm tiền mặt mỏng hơn. Nợ vay ròng của Nam Kim là 8.436,9 tỷ đồng, cao hơn mức 6.693,7 tỷ đồng của HSG. Vốn hoá của Nam Kim chỉ bằng hơn một nửa HSG.
Tỷ trọng vốn chủ sở hữu trên tổng tài sản của Nam Kim là 41,5%, thấp hơn mức 53,5% của HSG. Tỷ trọng tồn kho trên tổng tài sản của hai bên khá gần nhau: 30,9% và 37,2%.
Bức tranh rút gọn: Nam Kim phụ thuộc nhiều hơn vào thị trường xuất khẩu. Doanh nghiệp này cũng vay nợ nhiều hơn để duy trì năng lực sản xuất, nên lợi nhuận biến động mạnh hơn khi giá thép thế giới đổi chiều. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho doanh nghiệp tôn mạ xuất khẩu.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.