
Cổ phiếu Hòa Phát: đọc công suất, sản lượng và Dung Quất 2 từ tài liệu đại hội cổ đông
Nội dung bài15 phần
- HPG trong chỉ số ngành
- Kết quả 2025 và kế hoạch 2026
- Thép chiếm phần lớn lợi nhuận
- Sản lượng: ba con số khác nhau
- Thép xây dựng: số 1 thị phần
- HRC và Dung Quất 2
- Công suất 16 triệu tấn
- Ống thép và tôn mạ
- Xuất khẩu và thuế phòng vệ
- Dự án thép chất lượng cao
- Nông nghiệp, bất động sản, điện máy
- Vay nợ và vốn chủ
- Điều tài liệu không nêu
- Cách đọc HPG
- Câu hỏi thường gặp
Cổ phiếu Hòa Phát (HPG) là mã lớn nhất ngành thép niêm yết, và cũng là mã chi phối cả chỉ số Nguyên vật liệu của HODL.VN. Muốn đọc đúng mã này, cần tách ba lớp số liệu thường bị trộn lẫn: sản lượng bán ra, công suất thiết kế của nhà máy và kế hoạch tài chính. Mỗi lớp trả lời một câu hỏi khác nhau, và tài liệu đại hội cổ đông của Hòa Phát cho đủ số để tách chúng ra.
Bài này đọc lại tài liệu họp đại hội cổ đông thường niên 2026 của Hòa Phát (báo cáo của Hội đồng quản trị ngày 27/03/2026 và nghị quyết ngày 21/04/2026), cả hai đăng trên trang quan hệ cổ đông của công ty. Mọi con số về sản xuất, dự án và tài chính trong bài lấy từ hai văn bản này, trừ phần nói rõ nguồn khác. Bài không dự báo giá và không khuyến nghị.
Bài tổng quan về ngành, gồm cách phân biệt lò cao với lò điện và cách đọc biên lợi nhuận, nằm ở cổ phiếu thép. Phần tôn mạ và ống thép của các doanh nghiệp khác nằm ở bài về nhóm thép thứ cấp.
HPG trong chỉ số ngành
HPG chiếm 28,58% HX-MAT, chỉ số Nguyên vật liệu của HODL.VN với 141 mã. Mã đứng thứ hai là GVR với 24,91%, thứ ba là GEL với 4,85%. Ba mã đầu cộng lại là 58,34%, năm mã đầu là 66,05%. Chỉ số gia quyền theo vốn hóa đầy đủ và không có trần tỷ trọng, theo phương pháp tính, nên khi HPG đổi giá thì cả chỉ số đổi theo.
Hiệu suất | HX-MAT | VN-Index |
|---|---|---|
Phiên | +1,93% | +1,97% |
1 tháng | -0,63% | -1,15% |
3 tháng | -0,73% | -2,45% |
Từ đầu năm | -4,85% | -2,88% |
1 năm | -11,50% | +4,91% |
Nguồn: HODL.VN, tính đến phiên 04/11/2026. HX-MAT là chỉ số giá, không cộng cổ tức tiền mặt.
Chỉ số này đo cả hóa chất, phân bón, cao su, nhựa, xi măng và thép trong cùng một rổ, nên thép chỉ là một phần. Cộng tỷ trọng các mã thép trong rổ (HPG, HSG, NKG, GDA, VGS, SMC, DTL, TLH, HMC và vài mã nhỏ) ra hơn 31%, trong đó riêng HPG đã gần 29 điểm phần trăm. Vì vậy hiệu suất của HX-MAT không nên đọc như hiệu suất của ngành thép.
Kết quả 2025 và kế hoạch 2026
Năm 2025 Hòa Phát đạt doanh thu hợp nhất 158.332 tỷ đồng, tăng 13%, và lợi nhuận ròng 15.515 tỷ đồng, tăng 29%. Nghị quyết cho thấy lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 14.074 tỷ đồng, khác với con số hợp nhất vì có phần của cổ đông không kiểm soát ở các công ty con.
Kế hoạch 2026 được đại hội thông qua gồm doanh thu 210.000 tỷ đồng và lợi nhuận sau thuế 22.000 tỷ đồng. So với 2025, đó là mức tăng khoảng 33% về doanh thu và khoảng 42% về lợi nhuận. Biên lợi nhuận ròng ngầm định tăng từ 9,8% lên 10,5%. Tài liệu không nêu sản lượng kế hoạch theo từng sản phẩm, nên người đọc không thể tách mức tăng này thành phần do sản lượng và phần do giá.
Về cổ tức, nghị quyết thông qua trả cổ tức năm 2025 bằng cổ phiếu tỷ lệ 10%: cổ đông sở hữu 100 cổ phiếu nhận thêm 10 cổ phiếu, tổng cộng 767.546.585 cổ phiếu phát hành thêm trên vốn điều lệ hiện hành 76.754.658.550.000 đồng.
Thép chiếm phần lớn lợi nhuận
Theo báo cáo của Hội đồng quản trị, mảng thép (gồm gang thép và sản phẩm thép) chiếm 93% doanh thu và 83% lợi nhuận sau thuế toàn tập đoàn năm 2025. Áp 83% vào lợi nhuận ròng hợp nhất 15.515 tỷ đồng cho khoảng 12.900 tỷ đồng. Đây là số tự tính, tài liệu không công bố trực tiếp.
Phần còn lại gồm nông nghiệp (5% doanh thu, 10% lợi nhuận), bất động sản (6% lợi nhuận) và điện máy gia dụng. Nghĩa là biến số quyết định kết quả của HPG vẫn là chênh lệch giữa giá thép và giá nguyên liệu. Các mảng khác giúp đa dạng hóa nhưng chưa đủ lớn để đổi bức tranh.
Sản lượng: ba con số khác nhau
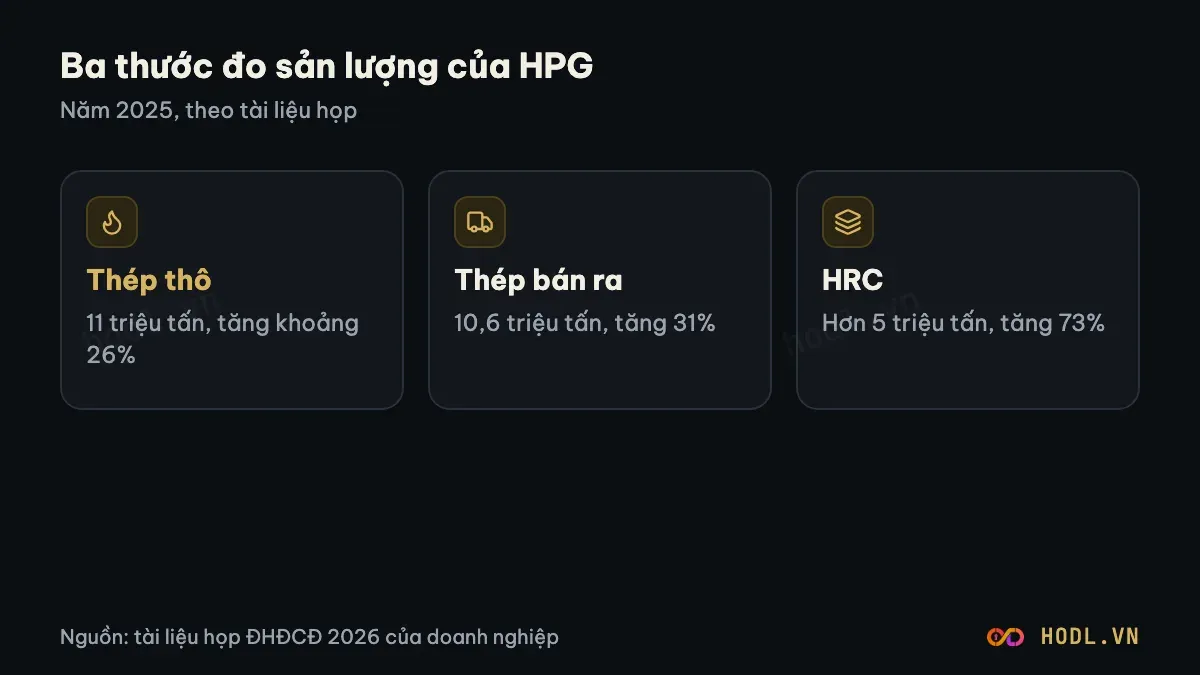
Tài liệu nêu ba thước đo sản lượng, và chúng không cộng được với nhau.
Thứ nhất là sản lượng thép thô, tức lượng thép lỏng nhà máy luyện ra từ lò cao, đạt mốc 11 triệu tấn năm 2025, tăng khoảng 26%. Thứ hai là sản lượng bán ra các sản phẩm HRC, thép xây dựng, thép chất lượng cao và phôi thép: 10,6 triệu tấn, tăng 31%. Thứ ba là các sản phẩm bán riêng như ống thép (gần 850.000 tấn) và tôn mạ (423.486 tấn), không nằm trong 10,6 triệu tấn.
Tài liệu không giải thích cách ba số này liên hệ với nhau, nên không nên cộng hay chia chúng cho nhau. Khi so sánh Hòa Phát với một doanh nghiệp khác, cần xem hai bên đang dùng thước đo nào.
Thép xây dựng: số 1 thị phần
Nhóm thép xây dựng, thép chất lượng cao và phôi đạt 5,52 triệu tấn năm 2025, tăng 6%. Thị phần thép dài của Hòa Phát là 36,5%, đứng thứ nhất. Thép dài là nhóm gồm thép cây, thép cuộn và thép thanh dùng trong xây dựng, khác với thép tấm, thép cuộn cán nóng.
Con số của toàn ngành trong cùng tài liệu cho thấy nhóm này tăng chậm hơn: thép xây dựng cả nước tăng 11,6% về sản lượng bán, trong khi riêng Hòa Phát tăng 6%. Tài liệu không giải thích khác biệt này, và vì phép so sánh gộp cả phôi thép nên không nên suy ra Hòa Phát mất thị phần.
HRC và Dung Quất 2
HRC (thép cuộn cán nóng) là cuộn thép dày vài milimet, nguyên liệu đầu vào của ống thép, tôn mạ, đóng tàu, chế tạo máy và ô tô. Sản lượng HRC Hòa Phát cung cấp ra thị trường năm 2025 là hơn 5 triệu tấn, tăng 73%. Như vậy HRC chiếm gần một nửa trong 10,6 triệu tấn sản lượng bán.
Báo cáo gắn mức tăng này với Dung Quất 2, tổ hợp gang thép mới trong Khu liên hợp Dung Quất. Dự án khởi công quý I/2022 trên 280 ha, vốn đầu tư xấp xỉ 85.000 tỷ đồng, công suất thiết kế 6 triệu tấn thép mỗi năm, tập trung vào HRC chất lượng cao cho cơ khí, ô tô, đóng tàu và thiết bị gia dụng. Lò cao số 2 vận hành chính thức tháng 9/2025, và tài liệu ghi Dung Quất 2 có sản phẩm từ tháng 9/2025.
Một phép chia đơn giản: 85.000 tỷ đồng cho 6 triệu tấn là khoảng 14.200 tỷ đồng vốn đầu tư cho mỗi triệu tấn công suất. Con số này cho thấy luyện thép từ quặng là ngành rất nặng vốn. Doanh nghiệp phải bán đủ sản lượng thì khấu hao và lãi vay mới được chia đều trên mỗi tấn.
Điều cần nhớ là Dung Quất 2 mới chỉ có sản phẩm từ tháng 9/2025, tức khoảng bốn tháng trong năm. Phần HRC "hơn 5 triệu tấn" vì thế chưa phản ánh đủ cả năm công suất của dự án.
Công suất 16 triệu tấn
Báo cáo nêu năng lực sản xuất thép thô của Hòa Phát được nâng lên 16 triệu tấn mỗi năm từ cuối 2026, trong đó riêng khu liên hợp Dung Quất khoảng 12 triệu tấn. Phép trừ cho khoảng 4 triệu tấn ở các cơ sở khác của tập đoàn, nhưng tài liệu không tách số này.
Lấy sản lượng 11 triệu tấn năm 2025 chia cho 16 triệu tấn ra khoảng 69%. Đừng đọc đó là hiệu suất sử dụng công suất: mốc 16 triệu tấn chỉ đạt từ cuối 2026 và Dung Quất 2 mới chạy từ tháng 9/2025. Chênh lệch này chỉ cho biết dư địa sản lượng về mặt kỹ thuật, không cho biết nhà máy sẽ bán hết hay không. Tiêu thụ còn phụ thuộc vào nhu cầu trong nước và xuất khẩu, hai biến số mà tài liệu không dự báo bằng số.
Ống thép và tôn mạ
Hòa Phát cung cấp gần 850.000 tấn ống thép năm 2025, tăng 20%, thị phần 31,21% cuối năm, đứng đầu. Nhà máy ống thép Long An vốn 2.500 tỷ đồng trên gần 15 ha, chạy từng phần từ tháng 1/2025 và hoạt động đồng bộ từ tháng 1/2026.
Tôn mạ các loại đạt 423.486 tấn, giảm 5%, thuộc nhóm năm doanh nghiệp có thị phần lớn nhất. Cả nước, tôn mạ kim loại và sơn phủ màu giảm 12,5% sản lượng bán trong năm 2025 theo số ngành trích trong báo cáo. Đây là điểm khác biệt đáng kể với HRC tăng 28,5% cả nước: hai sản phẩm cùng gốc thép cuộn nhưng đi theo hai hướng khác nhau. Các doanh nghiệp chuyên tôn mạ được phân tích ở bài về nhóm thép thứ cấp.
Xuất khẩu và thuế phòng vệ
Xuất khẩu phôi thép, thép xây dựng và HRC đạt 1,85 triệu tấn, giảm nhẹ so với 2024. Doanh thu xuất khẩu thuần 24.644 tỷ đồng, chiếm 16% doanh thu toàn tập đoàn, sang trên 40 quốc gia. Ống thép, tôn mạ và thép dự ứng lực xuất khẩu 222.589 tấn, chiếm 15% tổng lượng sản phẩm thép Hòa Phát cung cấp ra thị trường.
Báo cáo nêu các kết quả về phòng vệ thương mại: HRC giữ được lợi thế ở EU, Mỹ và Ấn Độ nhờ không bị áp thuế chống bán phá giá; cơ quan chống bán phá giá của Úc kết luận biên độ phá giá thép cốt bê tông của Hòa Phát dưới 2% và chấm dứt điều tra; ở Canada, thép dây mạ kẽm của công ty con chịu thuế chống bán phá giá 5,7%, mức thấp nhất trong các doanh nghiệp bị điều tra. Cơ chế của loại thuế này được giải thích ở thuế chống bán phá giá thép.
Thị trường toàn ngành thì khó hơn: theo số ngành trong báo cáo, xuất khẩu thép thành phẩm cả nước giảm 37,9% xuống gần 5 triệu tấn. Xuất khẩu chiếm 16% doanh thu của Hòa Phát, nên phần doanh thu chịu rủi ro rào cản thương mại có giới hạn, nhưng tài liệu không đánh giá tác động này bằng số.
Dự án thép chất lượng cao
Ngoài Dung Quất 2, tài liệu nêu hai dự án cho giai đoạn tiếp theo. Thứ nhất, hợp đồng với Primetals cho dây chuyền đúc và cán thép chất lượng cao công suất 500.000 tấn/năm, theo kế hoạch dây chuyền cán cho sản phẩm đầu tiên quý 3/2026 và dây chuyền đúc vận hành quý 4/2026. Thứ hai, Nhà máy Sản xuất Ray và Thép đặc biệt Hòa Phát Dung Quất khởi công ngày 19/12/2025, vốn hơn 10.000 tỷ đồng, công suất thiết kế 700.000 tấn/năm, ray đường sắt tốc độ cao đầu tiên dự kiến ra năm 2027.
So sánh với Dung Quất 2: hơn 10.000 tỷ đồng cho 700.000 tấn cũng xấp xỉ 14.300 tỷ đồng mỗi triệu tấn, gần bằng mức của Dung Quất 2. Hai dự án cùng cường độ vốn, nhưng ray và thép đặc biệt hướng tới sản phẩm giá trị cao hơn thép thường, nên cách đọc biên lợi nhuận phải khác.
Nông nghiệp, bất động sản, điện máy
Nông nghiệp Hòa Phát (HPA) niêm yết ngày 6/2/2026. Năm 2025 mảng đạt doanh thu 8.326 tỷ đồng và lợi nhuận 1.600 tỷ đồng, đóng góp 5% doanh thu và 10% lợi nhuận của tập đoàn. Chăn nuôi heo chiếm khoảng 44% doanh thu mảng, với hơn 380.000 heo thương phẩm.
Bất động sản đóng góp 6% lợi nhuận sau thuế toàn tập đoàn. Doanh thu bất động sản giảm 19% nhưng lợi nhuận tăng 48%. Tập đoàn bàn giao thêm hơn 42,6 ha đất khu công nghiệp, quỹ đất khu công nghiệp hơn 2.200 ha và đang vận hành 7 khu công nghiệp. Cách đọc khu công nghiệp có ở cổ phiếu bất động sản khu công nghiệp.
Điện máy gia dụng tăng doanh thu 60% và lợi nhuận 139%, quy mô gần 250 triệu USD. Tài liệu không nêu tỷ trọng mảng này trong lợi nhuận toàn tập đoàn.
Vay nợ và vốn chủ
Tại 31/12/2025, Hòa Phát có vốn chủ sở hữu 131.220 tỷ đồng, tổng tài sản 257.899 tỷ đồng và tổng vay 92.174 tỷ đồng. Vay ngân hàng trên vốn chủ sở hữu là 0,7 lần, còn vay ròng sau khi trừ tiền là 0,47 lần. ROE đạt 11,8% và ROA đạt 6%.
Doanh nghiệp luyện thép từ quặng phải xây nhà máy trước, bán hàng sau, nên nợ vay là chuyện bình thường. Điều cần theo dõi là khi các dự án đồng loạt hoàn thành, khấu hao và lãi vay bắt đầu chạy vào giá vốn. Báo cáo tài chính các quý sau sẽ cho thấy phần này, tài liệu họp không dự báo.
Điều tài liệu không nêu
Tài liệu họp của Hòa Phát không nêu sản lượng kế hoạch 2026 theo từng sản phẩm. Tài liệu không nêu giá quặng sắt, than cốc, phế liệu hay tỷ trọng nguyên liệu trong giá vốn. Tài liệu không nêu biên lợi nhuận gộp theo mảng, công suất riêng của thép xây dựng, hay công suất HRC riêng ngoài con số 6 triệu tấn của Dung Quất 2. Số liệu quý 1/2026 cũng không có trong tài liệu, nên bài không dùng.
Cách đọc HPG
Có thể đọc mã này theo bốn bước. Bước một, xác định thước đo sản lượng đang dùng (thép thô, bán ra hay riêng từng sản phẩm). Bước hai, tách công suất thiết kế khỏi sản lượng thực tế và xem dự án nào đã có sản phẩm, như Dung Quất 2 từ tháng 9/2025. Bước ba, so tăng trưởng của Hòa Phát với số ngành cùng kỳ, như HRC tăng 73% so với toàn ngành 28,5%. Bước bốn, xem nợ vay và dòng tiền khi dự án chuyển từ xây dựng sang vận hành.
Về nền tảng chu kỳ, bài cổ phiếu thép và chu kỳ và chu kỳ ngành thép giải thích vì sao lợi nhuận của nhóm này đổi mạnh theo giá. Cách so sánh các mã nằm ở so sánh cổ phiếu thép và định giá cổ phiếu thép.
Câu hỏi thường gặp
Hòa Phát bán bao nhiêu thép năm 2025?
Theo tài liệu đại hội cổ đông 2026, sản lượng bán HRC, thép xây dựng, thép chất lượng cao và phôi là 10,6 triệu tấn, tăng 31%, trong đó HRC hơn 5 triệu tấn. Ống thép và tôn mạ được tính riêng.
Dung Quất 2 có công suất và vốn đầu tư bao nhiêu?
Công suất thiết kế 6 triệu tấn thép mỗi năm, vốn đầu tư xấp xỉ 85.000 tỷ đồng, tập trung vào HRC chất lượng cao. Lò cao số 2 vận hành tháng 9/2025.
Kế hoạch 2026 của Hòa Phát là gì?
Đại hội thông qua doanh thu 210.000 tỷ đồng và lợi nhuận sau thuế 22.000 tỷ đồng. Tài liệu không chia kế hoạch này theo sản phẩm.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
