
Cổ phiếu thép và chu kỳ: quặng, than cốc, giá thép quyết định lợi nhuận
Nội dung bài5 phần
Cổ phiếu thép chu kỳ có một đặc điểm khiến người mới dễ nhầm. Doanh thu đổi ít, còn lợi nhuận đổi rất mạnh. Lý do nằm ở khoảng chênh giữa giá thép bán ra và giá nguyên liệu mua vào. Bài này đọc khoảng chênh đó qua báo cáo tài chính của hai doanh nghiệp thép niêm yết là HPG và NKG. Dữ liệu đến 02/10/2026.
Cổ phiếu thép chu kỳ: khoảng chênh
Một nhà máy thép mua nguyên liệu rồi bán thành phẩm. Với thép sản xuất từ lò cao, nguyên liệu chính là quặng sắt và than cốc. Giá thép xây dựng hay thép cuộn phụ thuộc vào cung cầu của cả khu vực, không chỉ của Việt Nam. Doanh nghiệp gần như không tự định giá bán.
Vì vậy lợi nhuận chỉ còn phụ thuộc vào một con số: biên lãi gộp. Đó là phần trăm doanh thu còn lại sau khi trừ giá vốn. Khi giá thép tăng nhanh hơn giá nguyên liệu, biên gộp mở rộng. Khi giá thép rơi nhanh hơn, biên bị ép lại, có quý còn âm.
Chi phí cố định như khấu hao và lãi vay không giảm theo giá thép. Đó là lý do một biên gộp nhỏ đi vài điểm phần trăm đã làm lợi nhuận ròng mất phần lớn. Cách đọc này khác hẳn cổ phiếu tiêu dùng, nơi biên lợi nhuận khá ổn định.
Biên gộp theo quý rõ hơn theo năm
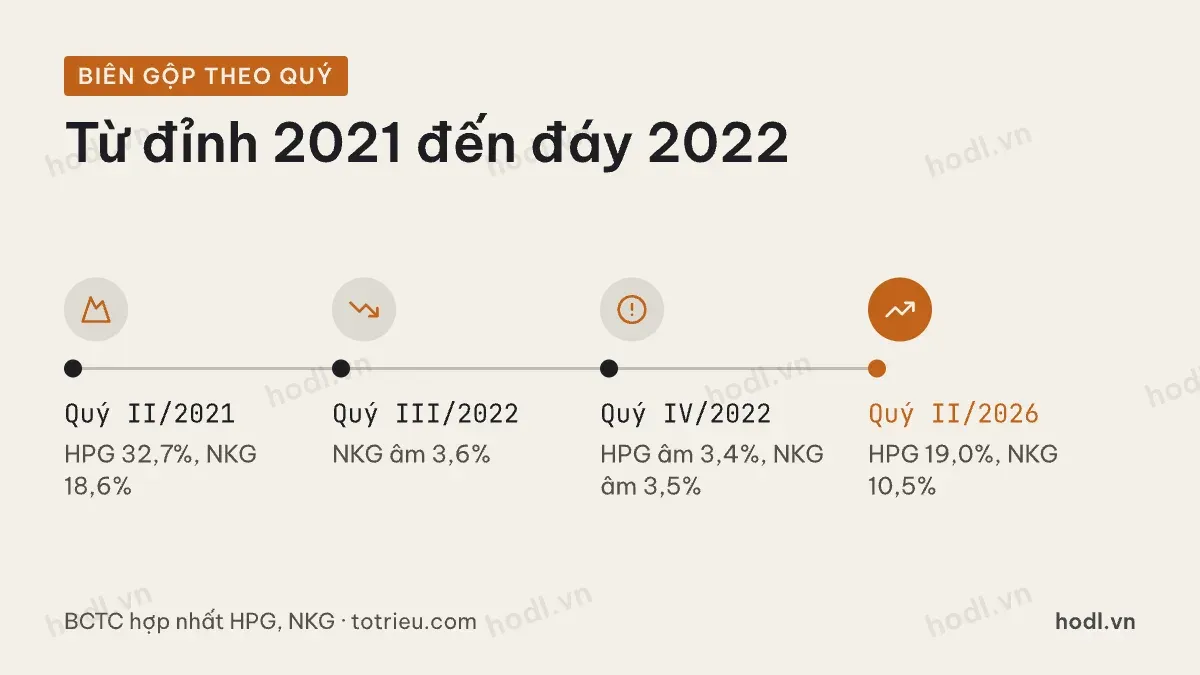
Số liệu theo năm làm mờ các đáy. Nhìn từng quý thì chu kỳ hiện ra rất rõ. Biên lãi gộp của HPG đạt 32,7% ở quý II/2021, mức cao nhất trong chuỗi từ năm 2021. Đến quý IV/2022 con số này là âm 3,4%. Nghĩa là bán thép ra thấp hơn giá vốn.
NKG đi cùng chiều nhưng ở mặt bằng thấp hơn. Biên gộp cao nhất là 18,6% ở quý II/2021. Quý III/2022 là âm 3,6% và quý IV/2022 là âm 3,5%. Hai doanh nghiệp có quy mô khác nhau mà đáy lại cùng rơi vào nửa cuối năm 2022.
Sau đáy, hai bên hồi phục không đều. HPG lên 19,0% ở quý II/2026. NKG hồi lên 10,5% ở quý II/2026 nhưng chỉ 2,6% ở quý I/2026. Biên của NKG dao động mạnh giữa hai quý liền kề, nên nhìn một quý riêng lẻ rất dễ kết luận sai.
Chỉ tiêu | HPG | NKG |
|---|---|---|
Biên gộp quý cao nhất từ 2021 | 32,7% (quý II/2021) | 18,6% (quý II/2021) |
Biên gộp quý thấp nhất từ 2021 | âm 3,4% (quý IV/2022) | âm 3,6% (quý III/2022) |
Biên gộp quý II/2026 | 19,0% | 10,5% |
Doanh thu giảm ít, lãi giảm nhiều
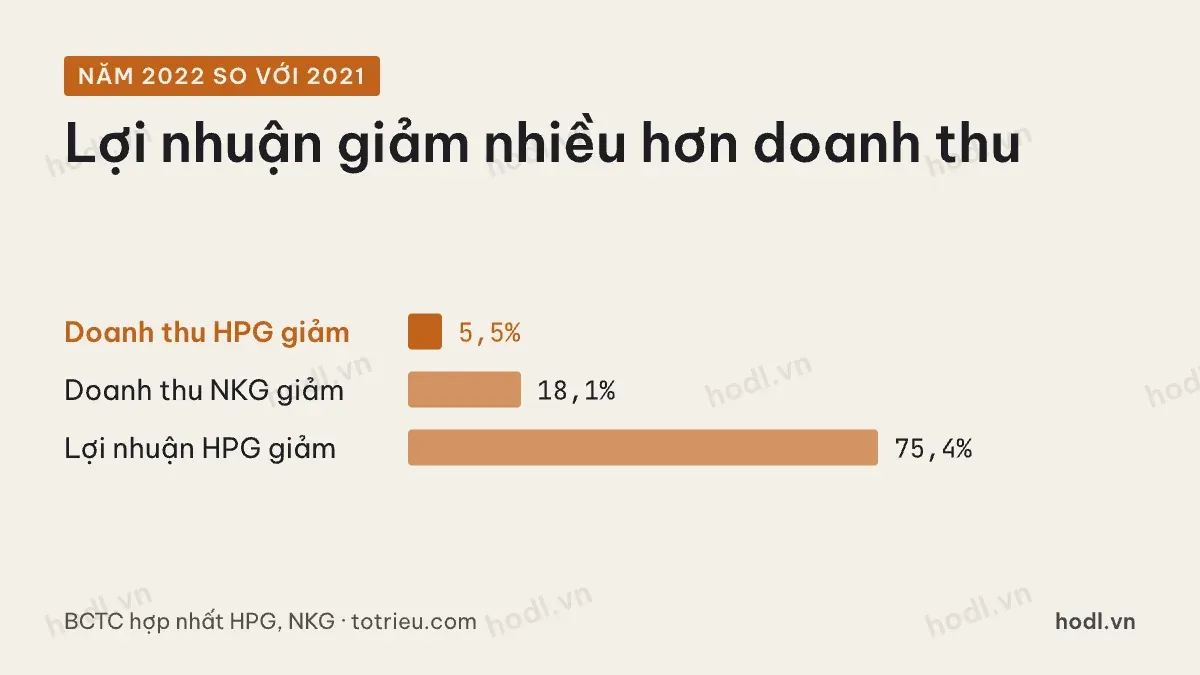
Năm 2022 là ví dụ rõ nhất. Doanh thu thuần của HPG giảm 5,5%, từ 149.680 tỷ đồng xuống 141.409 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ giảm từ 34.478 tỷ đồng xuống 8.484 tỷ đồng, tức giảm 75,4%.
NKG còn xấu hơn. Doanh thu giảm 18,1%, từ 28.173 tỷ đồng xuống 23.071 tỷ đồng. Lợi nhuận từ 2.225 tỷ đồng chuyển thành lỗ 125 tỷ đồng. Biên lợi nhuận ròng của NKG đi từ 7,9% xuống âm 0,5%.
Riêng giá quặng không giải thích hết sự sụt giảm này. Hợp đồng quặng sắt giao sau trên sàn COMEX bình quân 160,3 USD mỗi tấn năm 2021 và 121,5 USD năm 2022. Giá quặng giảm nhưng biên gộp vẫn vỡ, vì giá thép giảm nhanh hơn. Nguyên liệu chỉ là một vế của phép trừ.
Giá quặng gần nhất là 91,35 USD mỗi tấn ở phiên 02/10/2026, thấp hơn bình quân 105,0 USD của sáu tháng đầu năm 2026 khoảng 13%. Giá nguyên liệu giảm không tự động mang lại lợi nhuận cao hơn. Người đọc cần xem giá thép bán ra cùng lúc.
Chuỗi giá trị và gánh nợ vay
Doanh nghiệp thép khác nhau ở chỗ đứng trong chuỗi. HPG sản xuất từ đầu vào là quặng, nên chịu ảnh hưởng của cả giá quặng lẫn giá thép. NKG chủ yếu làm tôn mạ và ống thép, đứng ở cuối chuỗi. Bài cổ phiếu NKG đi sâu vào mô hình này.
Gánh nợ cũng khác. Cuối quý II/2026, nợ phải trả của HPG bằng 0,97 lần vốn chủ sở hữu. Con số của NKG là 1,41 lần. Chi phí lãi vay nửa đầu năm 2026 của HPG là 2.853 tỷ đồng, còn NKG là 114 tỷ đồng.
Tỷ lệ nợ cao hơn làm biên gộp mỏng thành rủi ro. NKG có biên gộp nửa đầu năm 2026 chỉ 7,0%. Một quý biên gộp âm sẽ ăn vào vốn chủ nhanh hơn ở doanh nghiệp vay nhiều.
Ba bước đọc cổ phiếu thép chu kỳ
Bước đầu là xem biên gộp từng quý trong ít nhất ba năm, không chỉ năm gần nhất. Bước hai là so giá nguyên liệu với giá thép bán ra, vì hai giá này không đi cùng nhịp. Bước ba là xem nợ vay ròng và lãi vay so với lợi nhuận gộp.
P/E của cổ phiếu chu kỳ hay thấp nhất đúng lúc lợi nhuận ở đỉnh. Khi đó cái rẻ chỉ là ảo giác của mẫu số. Muốn kiểm chứng, hãy tính P/E trên lợi nhuận bình quân cả chu kỳ. Phân tích riêng về HPG có ở bài phân tích cổ phiếu HPG tháng 10/2023. Cách đọc các chỉ số định giá có ở bài định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 22/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.