
Cổ phiếu dược sản xuất: kênh ETC, OTC, tiêu chuẩn nhà máy và vốn đầu tư
Nội dung bài9 phần
Cổ phiếu dược sản xuất là cổ phiếu của doanh nghiệp tự làm ra thuốc: mua nguyên liệu, sản xuất tại nhà máy đạt chuẩn GMP, rồi bán qua hai kênh là bệnh viện (ETC) và nhà thuốc (OTC). Nhóm này chiếm phần lớn vốn hóa và gần như toàn bộ điểm số của chỉ số HX-HEAL: năm mã đầu bảng chiếm 70,69% tỷ trọng, và bốn trong năm mã đó là doanh nghiệp sản xuất dược.
Bài đọc năm doanh nghiệp tiêu biểu là Dược Hậu Giang (DHG), Imexpharm (IMP), Traphaco (TRA), Bidiphar (DBD) và OPC (OPC), thêm Domesco (DMC), bằng chính tài liệu họp cổ đông, báo cáo thường niên 2025 và báo cáo tài chính quý 3/2026 mà các công ty công bố. Khung chung về ngành, ETC, OTC, GMP và đấu thầu nằm ở bài tổng quan cổ phiếu dược phẩm, y tế. Bài không dự báo giá.
Kết quả 2025 và kế hoạch 2026
Số liệu dưới đây lấy từ tài liệu từng công ty. Cơ sở số khác nhau giữa các mã (doanh thu thuần, doanh thu gộp, lợi nhuận trước thuế hay sau thuế), nên bảng ghi rõ cơ sở và không nên cộng hay so chéo một cách máy móc. Đơn vị tỷ đồng.
Mã | Doanh thu 2025 | Lợi nhuận 2025 | Kế hoạch 2026 |
|---|---|---|---|
DHG | Doanh thu thuần 5.267 | Trước thuế 987, sau thuế 852 | Doanh thu thuần 5.530, trước thuế 1.007 |
IMP | Doanh thu thuần 2.441,1 (gộp 2.914,3) | Trước thuế 446,2, sau thuế 349,1 | Doanh thu gộp 3.200, trước thuế 502 |
TRA | Doanh thu thuần 2.651,8 | Sau thuế hợp nhất 278,3 | Doanh thu thuần 2.923, sau thuế hợp nhất 306 |
DBD | Doanh thu thuần 1.865,4 (tổng doanh thu 1.946,6) | Sau thuế 291,9 | Tổng doanh thu 2.090, trước thuế 375 |
OPC | Doanh thu 1.124,55 | Trước thuế 148,04, sau thuế 116,42 | Doanh thu 1.250, trước thuế 175 |
DMC | Doanh thu thuần 2.067,3 | Sau thuế 198,4 | Doanh thu thuần 2.210, sau thuế 225,84 |
Chú ý hai chỗ dễ nhầm. Con số "tổng doanh thu" 2.914,3 tỷ đồng của Imexpharm là doanh thu gộp, chưa trừ các khoản giảm trừ, và kế hoạch 3.200 tỷ đồng cho 2026 cũng là doanh thu gộp, nên không đặt cạnh doanh thu thuần của mã khác. Với Traphaco, các tài liệu họp có hai bộ số lệch nhau ở bản dự thảo và bản ký, bài dùng số kiểm toán và nghị quyết ký.
Về tốc độ, DHG tăng doanh thu thuần 8% và lợi nhuận trước thuế 9% năm 2025. Domesco tăng doanh thu 8,84% nhưng lợi nhuận sau thuế giảm 2,13%, vì biên gộp xuống 19,79% từ 21,98% do giá vốn tăng theo tỷ giá, nguyên liệu, logistics và chi phí nâng chuẩn EU-GMP theo giải trình của công ty.
Với chín tháng đầu 2026, bài chỉ dùng số đọc được rõ. Dược Hậu Giang báo doanh thu thuần 3.584 tỷ đồng (tăng 2%), lợi nhuận trước thuế 839 tỷ đồng (tăng 5%) và lợi nhuận sau thuế 713 tỷ đồng (đi ngang). Riêng quý 3, doanh thu giảm 11% còn lợi nhuận sau thuế giảm 53% xuống 98 tỷ đồng, công ty giải thích do doanh thu giảm kéo lợi nhuận gộp giảm, một số chi phí hoạt động tăng và chi phí thuế bổ sung theo quy định thuế tối thiểu toàn cầu. Imexpharm báo doanh thu thuần chín tháng 1.652,1 tỷ đồng, giảm 8,2% (tính), nhưng lợi nhuận trước thuế 326,1 tỷ đồng, tăng 4,9% (tính), nhờ biên gộp 41,5% so với 39,7% cùng kỳ. Tài liệu của Imexpharm không giải thích vì sao doanh thu giảm. Báo cáo quý 3/2026 của Traphaco, Bidiphar, Domesco là bản scan, nên bài chưa dùng số chín tháng của ba mã này.
Doanh thu theo kênh ETC và OTC
Đây là phần người đọc hay muốn biết nhất, và cũng là phần tài liệu công bố không đồng đều.
Imexpharm nêu rõ nhất. Năm 2025, kênh ETC đạt 1.540,5 tỷ đồng (tăng 11,8%, bằng 94,3% kế hoạch) và kênh OTC đạt 1.271,4 tỷ đồng (tăng 18,3%, bằng 101,8% kế hoạch), trên doanh thu gộp 2.914,3 tỷ đồng. Tính ra ETC khoảng 52,9% và OTC khoảng 43,6%, phần còn lại khoảng 3,5% (102,4 tỷ đồng) tài liệu không gắn với kênh nào. Trong OTC, doanh thu từ chuỗi nhà thuốc lớn tăng 75,8% và nâng tỷ trọng lên 13,8% doanh thu OTC, từ 9% năm 2024. ETC tăng nhờ thuốc giá trị và công nghệ cao như bột đa liều và bột đông khô pha tiêm. Công ty cũng nêu tỷ trọng ETC trong tổng giảm do chủ động điều chỉnh danh mục và đấu thầu cạnh tranh hơn.
Traphaco tính trên doanh số bán hàng gộp 2.798 tỷ đồng: OTC 2.531 tỷ đồng, ETC 267 tỷ đồng, tức ETC khoảng 9,5% (tính). Hai năm trước, ETC là 254 tỷ đồng (2024) và 229 tỷ đồng (2023). Về nhóm hàng, đông dược 1.693 tỷ đồng (khoảng 61%) và ngoài đông dược 1.105 tỷ đồng (khoảng 39%). Kế hoạch 2026 của công ty nhắm kênh hiện đại tăng 30%, kênh bệnh viện tăng 15% và tân dược chất lượng cao tăng 40%.
Bidiphar nghiêng hẳn sang bệnh viện. Năm 2025, kênh bệnh viện đạt 1.173,9 tỷ đồng (tăng 10%, bằng 100% kế hoạch), kênh nhà thuốc 642,6 tỷ đồng (tăng 2%, bằng 89% kế hoạch). Hai kênh cộng 1.816,5 tỷ đồng, bệnh viện chiếm khoảng 64,6% (tính). Công ty cung ứng cho hơn 2.000 cơ sở y tế và gần 16.000 nhà thuốc, quầy thuốc. Công ty nêu thuốc ung thư, dịch thẩm phân và kháng sinh tiêm là các dòng tạo niềm tin tại bệnh viện, nhưng tài liệu không có doanh thu theo nhóm.
Dược Hậu Giang không chia ETC và OTC bằng số. Tài liệu chỉ cho tốc độ tăng 2025: kênh nhà thuốc tăng 11%, kênh bệnh viện tăng 1%, kênh hiện đại (chuỗi bán lẻ) tăng 29%. Công ty phục vụ khoảng 30.000 khách hàng nhà thuốc, khoảng 3.200 bệnh viện, phòng khám, trung tâm y tế, và bốn chuỗi bán lẻ với khoảng 4.263 cửa hàng. Báo cáo ghi kênh bệnh viện chịu ảnh hưởng của thay đổi tổ chức hành chính trong y tế công, làm chậm một số gói thầu.
OPC có doanh thu 2025 tăng 16%, nhưng tài liệu đọc được không có doanh thu theo kênh của năm đó. Báo cáo thường niên có một bảng tỷ trọng kênh sau tái cấu trúc nhưng không ghi năm áp dụng, nên bài không dùng. Domesco không công bố doanh thu theo kênh, chỉ nêu quy mô phân phối: 750 bệnh viện công, hơn 350 bệnh viện tư, hơn 24.000 nhà thuốc lẻ.
Điểm chung của sáu mã: không mã nào công bố doanh thu theo nhóm thầu 1 đến 5. Người đọc không thể biết từ tài liệu mỗi công ty trúng bao nhiêu thầu ở nhóm EU-GMP, nhóm tương đương sinh học hay nhóm GMP trong nước. Imexpharm chỉ nêu sản phẩm có giấy phép châu Âu và đấu thầu nhóm 1 phải dùng nguyên liệu đạt chuẩn CEP (chứng nhận phù hợp dược điển châu Âu cho nguyên liệu).
Tiêu chuẩn nhà máy
Chuẩn nhà máy quyết định nhóm thầu doanh nghiệp được dự. Theo Thông tư 40/2025/TT-BYT, nhóm 2 cần EU-GMP hoặc tương đương, nhóm 4 cần GMP trong nước. Betalactam là nhóm kháng sinh gồm penicillin và cephalosporin, bắt buộc sản xuất trên dây chuyền riêng. Tình hình các nhà máy theo tài liệu công ty:
Mã | Tiêu chuẩn và quy mô nhà máy |
|---|---|
DHG | Nhà máy Cần Thơ WHO-GMP, 8 dây chuyền. Nhà máy Non-Betalactam 6 dây chuyền, trong đó 5 dây chuyền đạt EU-GMP hoặc Japan-GMP. Nhà máy Betalactam vận hành 2025, EU-GMP cấp ngày 02/09/2025 và Cục Quản lý Dược công bố ngày 19/09/2025, gồm 4 dây chuyền Penicillin và 4 dây chuyền Cephalosporin. Công ty nêu trên 80% sản phẩm sản xuất trên dây chuyền EU-GMP hoặc Japan-GMP |
IMP | Ba cụm nhà máy đạt EU-GMP với tổng 12 dây chuyền, gồm nhà máy penicillin uống ở Vĩnh Lộc và hai nhà máy ở Bình Dương, trong đó một nhà máy công nghệ cao có dây chuyền đông khô. Cụm nhà máy đầu tiên (khánh thành 1997) đạt WHO-GMP |
TRA | Ba nhà máy dược và thực phẩm bảo vệ sức khỏe cùng một nhà máy chiết xuất dược liệu, đều đạt GMP-WHO. Chưa có nhà máy EU-GMP, dự án đang chuẩn bị |
DBD | Công ty tự nêu chưa có dây chuyền GMP-EU. Nhà máy thuốc ung thư đạt GMP-WHO, đang nâng cấp hai dây chuyền lên GMP-EU |
OPC | Chuẩn GMP-WHO, vùng trồng dược liệu GACP-WHO. Lộ trình dài hạn hướng tới GMP-EU, chưa có nhà máy đạt |
DMC | Năm nhà máy, báo cáo ghi đã hoàn thành tái đánh giá WHO-GMP. Nhà máy Nonbetalactam được Cơ quan Dược phẩm châu Âu đánh giá EU-GMP tháng 11/2025 |
Báo cáo của Domesco viết cả "đạt" lẫn "đánh giá" EU-GMP và không ghi ngày cấp chứng nhận, nên bài dùng đúng chữ "được đánh giá". Báo cáo của Dược Hậu Giang chỉ nhắc PIC/S ở mốc năm 2018, không có trong phần nhà máy hiện tại.
Công suất là mục tài liệu hầu như không nêu. Dược Hậu Giang chỉ có sản lượng thực tế 2025 là 5.510 triệu đơn vị sản phẩm. Imexpharm nêu tổng bốn cụm nhà máy đến 500 triệu viên và 15 đến 22 triệu lọ mỗi năm, sản lượng 2025 tăng 11%. OPC chỉ nói nhiều dây chuyền đã khai thác tối đa công suất thiết kế. Bidiphar và Domesco không nêu công suất. Công suất duy nhất có số nằm ở dự án mới của Traphaco, nêu ở phần sau.
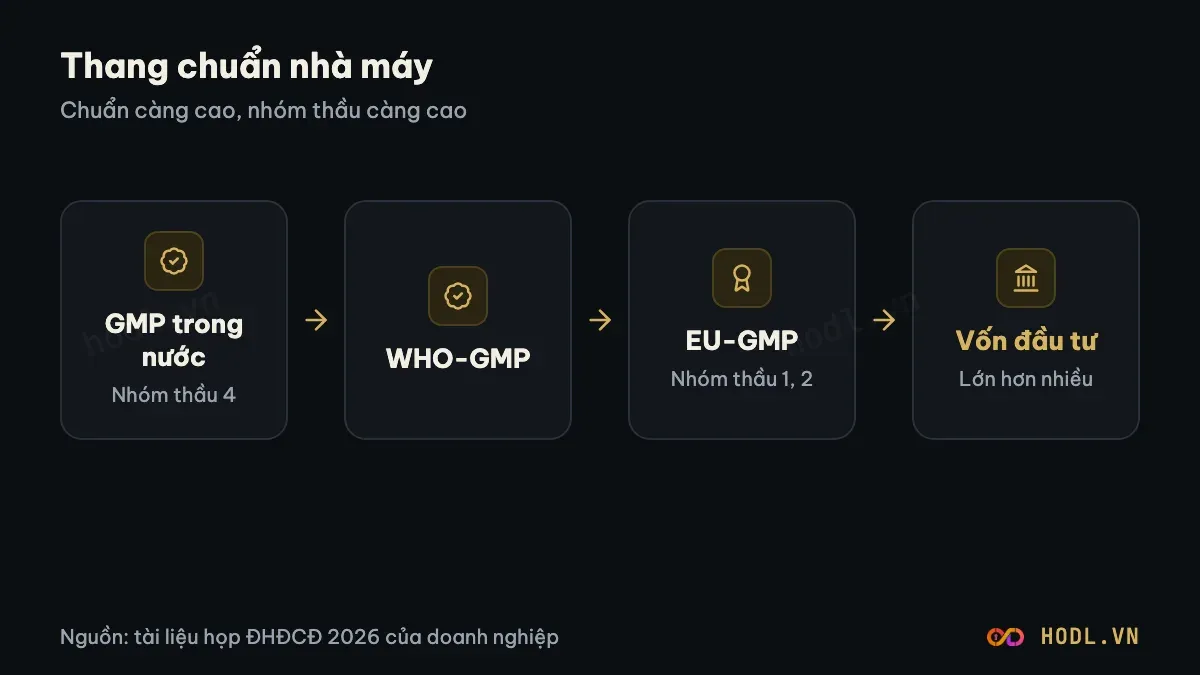
Vốn đầu tư nhà máy
Nâng chuẩn nhà máy là khoản chi lớn, và là thông tin cụ thể nhất trong tài liệu họp cổ đông.
Imexpharm có dự án lớn nhất: Tổ hợp nhà máy dược phẩm Cát Khánh ở Đồng Tháp, tổng vốn 1.495 tỷ đồng, gồm vốn chủ 300 tỷ đồng (20%) và vay 1.195 tỷ đồng (80%). Đất 97.602,1 m² thuê 50 năm, chuẩn EU-GMP, công suất thiết kế dự kiến 1,4 tỷ đơn vị sản phẩm. Khởi công quý 4/2025, hoàn thành xây dựng cuối 2028, vận hành trong giai đoạn 2028 đến 2030. Để thấy quy mô: khoản vay dự kiến 1.195 tỷ đồng bằng khoảng 43% tổng tài sản cuối 2025 là 2.782,6 tỷ đồng (tính), trong khi vay ngân hàng hiện chiếm 7,6% tổng tài sản. Báo cáo thường niên ghi rủi ro quản trị liên quan chuyển đổi cổ đông lớn, và tài liệu chưa nêu dự án có thay đổi sau khi đổi chủ hay không.
Traphaco lên kế hoạch nhà máy thuốc dạng rắn (viên) đạt EU-GMP tại Hưng Yên: vốn 698 tỷ đồng, công suất 900 triệu viên mỗi năm, vốn chủ 50% (tăng vốn công ty con Traphaco Hưng Yên từ 250 lên 600 tỷ đồng) và vay 50%, dự kiến hoàn thành 2029.
Bidiphar có hai nhà máy dự toán 840 tỷ đồng (thuốc vô trùng thể tích nhỏ) và 870 tỷ đồng (thuốc viên không beta-lactam, phương án còn đang hoàn thiện). Mốc gắn với chương trình ESOP (phát hành cổ phiếu cho người lao động): nhà máy thuốc ung thư có chứng nhận GMP-EU trước 31/12/2026, nhà máy thuốc vô trùng trước 31/12/2028. ĐHĐCĐ 2026 thông qua chào bán riêng lẻ 23,3 triệu cổ phiếu cho tối đa năm nhà đầu tư chuyên nghiệp với giá không thấp hơn 50.000 đồng, tức tối thiểu khoảng 1.165 tỷ đồng (tính), để làm vốn cho nhà máy và vốn lưu động. Giá đóng cửa của DBD ngày 04/11/2026 là 45.350 đồng.
Dược Hậu Giang có ngân sách 300 đến 500 tỷ đồng mỗi năm cho dự án mới. Hạng mục đang làm là kho thành phẩm số 2 (tổng mức 51,92 tỷ đồng). Giai đoạn 2 mở rộng nhà máy dược và in bao bì có chủ trương 440 tỷ đồng từ 2020, chưa có tiến độ. OPC và Domesco không nêu dự án nhà máy mới kèm vốn: OPC có trung tâm nghiên cứu và phát triển được phê duyệt tháng 12/2025, Domesco nêu sẽ nâng các nhà máy còn lại lên EU-GMP mà không có mốc.
Tồn kho và phải thu của DHG
Khi nhà máy chạy ở công suất cao, tồn kho và công nợ là chỉ báo sớm. Dược Hậu Giang là ví dụ rõ. Cuối 2025, hàng tồn kho 1.024,6 tỷ đồng, giảm từ 1.115,4 tỷ đồng đầu năm, số ngày tồn kho bình quân 141 ngày so với 176 ngày năm 2024. Đến 30/09/2026, tồn kho lên 1.361,8 tỷ đồng, tăng 32,9% so với cuối 2025 (tính). Phải thu khách hàng cuối 2025 là 615,2 tỷ đồng với 41 ngày thu tiền bình quân (42 ngày năm 2024), còn ngày 30/09/2026 là 518,2 tỷ đồng.
Tài liệu đã đọc không giải thích vì sao tồn kho tăng trong chín tháng. Chi phí bán hàng năm 2025 là 1.157,3 tỷ đồng, bằng 22,0% doanh thu thuần (tính), cao hơn 18,5% năm 2024.
Ở Imexpharm, hàng tồn kho cuối 2025 là 677,7 tỷ đồng (giảm 3,9%), nhưng phải thu khách hàng tăng từ 327,7 tỷ đồng lên 453,9 tỷ đồng tại 30/09/2026, tăng 38,5% (tính) trong khi doanh thu thuần chín tháng giảm. Đây là hai con số đặt cạnh nhau, không phải kết luận.
Cổ tức và cổ đông lớn
Cả sáu mã đều chia cổ tức cho năm 2025, nhưng cách chia khác nhau. Xem thêm so sánh theo ngành ở bài cổ tức theo ngành.
Mã | Cổ tức năm 2025 | Cổ đông lớn theo tài liệu |
|---|---|---|
DHG | 10.000 đồng mỗi cổ phiếu, bằng 153,4% lợi nhuận sau thuế năm 2025 | Taisho 51,01%, SCIC 43,31% |
IMP | 6% vốn điều lệ bằng tiền (600 đồng mỗi cổ phiếu), kế hoạch 2026 là 5% đến 8% | Lian SGP (thuộc Livzon) 67,87% từ 05/05/2026 |
TRA | 40% bằng tiền (4.000 đồng mỗi cổ phiếu); kế hoạch 2026 tối thiểu 20%; đã thông qua thưởng cổ phiếu tỷ lệ 1:1 | SCIC 35,67%, MAGBI Fund 24,99%, Super Delta 15,12% |
DBD | 20% bằng tiền (2.000 đồng mỗi cổ phiếu), bằng 65% lợi nhuận sau thuế công ty mẹ | Quỹ Đầu tư phát triển tỉnh Gia Lai 13,21% |
OPC | 25% mệnh giá: 8% tiền mặt và 17% cổ phiếu | Một cá nhân 14,15%, Tổng Công ty Dược Việt Nam 13,40%, Pacific Partners 12,86% |
DMC | 25% bằng tiền (2.500 đồng mỗi cổ phiếu), bằng 43,8% lợi nhuận sau thuế (tính) | SCIC khoảng 35%; Abbott là cổ đông chiến lược nhưng tài liệu không tách tỷ lệ |
Cổ tức 153,4% lợi nhuận của Dược Hậu Giang nghĩa là công ty chi nhiều hơn lợi nhuận năm, phần chênh lấy từ lợi nhuận chưa phân phối các năm trước. Cơ cấu cổ đông cũng quan trọng với tính thanh khoản: công ty tự cảnh báo rằng cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ chưa đủ tỷ lệ 10% tối thiểu, có khả năng phải hủy tư cách công ty đại chúng, và đang trao đổi với hai cổ đông lớn.
Nhóm vừa và nhỏ
Phía sau nhóm dẫn đầu, các doanh nghiệp nhỏ hơn có mô hình riêng, ghi theo tài liệu của chính họ.
Dược phẩm Trung ương 3 (DP3) có lợi nhuận sau thuế 2025 là 156,1 tỷ đồng trên doanh thu 437,9 tỷ đồng, chi cổ tức tiền 40%, hai nhà máy GMP-WHO, kênh đấu thầu chỉ chiếm 7,35% doanh thu. Kế hoạch lợi nhuận trước thuế 2026 là 90 tỷ đồng trong khi chín tháng đã đạt 173,9 tỷ đồng.
Dược Cửu Long (DCL) điều chỉnh vốn dự án nhà máy EU-GMP Tây Ninh từ 1.396 tỷ đồng lên 2.500 tỷ đồng, không chia cổ tức 2025 và lỗ sau thuế 18,0 tỷ đồng trong chín tháng 2026. Vidipha (VDP) dự kiến 127,8 tỷ đồng cho dây chuyền cephalosporin EU-GMP và không chia cổ tức 2025. Mediplantex (MED) có dự án nhà máy GMP-EU ở Hòa Lạc, vốn điều chỉnh lên 892 tỷ đồng, công ty ghi dự án đang chậm tiến độ. Tipharco (DTG) có kênh nhà thuốc 62,3% và kênh bệnh viện 28,3% doanh thu 2025, chưa có EU-GMP.
Tài liệu không nêu
Các mục bài tìm nhưng tài liệu doanh nghiệp không có:
- Doanh thu theo nhóm thầu 1 đến 5: không mã nào trong sáu mã chính nêu.
- Công suất thiết kế nhà máy: chỉ có số tổng của Imexpharm, số của dự án mới Traphaco, và sản lượng thực tế của Dược Hậu Giang.
- Doanh thu xuất khẩu: Imexpharm nêu dưới 2% tổng doanh thu, các mã còn lại không có số.
- Cổ tức kế hoạch 2026 của Dược Hậu Giang và doanh thu theo kênh năm 2025 của Domesco, OPC.
Câu hỏi thường gặp
Doanh nghiệp dược sản xuất kiếm tiền từ đâu?
Từ chênh lệch giữa giá bán thuốc thành phẩm và giá vốn gồm nguyên liệu, nhân công, khấu hao nhà máy, trừ đi chi phí bán hàng. Hai mô hình trong cùng năm 2025 cho thấy khác biệt: Traphaco có biên gộp 53,59% và chi phí bán hàng bằng khoảng 28,6% doanh thu thuần, còn Domesco có biên gộp 19,79% và chi phí bán hàng khoảng 5,3% (tính).
Nhà máy EU-GMP có làm lợi nhuận tăng ngay không?
Tài liệu không cho kết luận đó. Nhà máy EU-GMP mở thêm nhóm thầu, nhưng vốn đầu tư và khấu hao đến trước doanh thu: Imexpharm dự kiến mất đến năm 2030 để vận hành đầy đủ dự án Cát Khánh, Traphaco đặt mốc 2029 cho nhà máy Hưng Yên, Mediplantex ghi dự án chậm tiến độ.
Vì sao không so sánh trực tiếp tỷ trọng ETC giữa các mã?
Vì mỗi công ty tính trên cơ sở khác nhau: Traphaco trên doanh số gộp, Imexpharm trên doanh thu gộp, Bidiphar trên doanh thu kênh. Luật không định nghĩa ETC và OTC, nên cách chia kênh do doanh nghiệp tự quyết.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
