
Ngành
So sánh các mã thép: công suất, tỷ trọng xuất khẩu, nợ vay, tồn kho
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/10/2026
So sánh cổ phiếu thép bằng tám dòng kiểm: vị trí trong chuỗi, công suất, xuất khẩu, nợ vay và tồn kho. Số thật của tám mã tới quý 2/2026.
Nội dung bài6 phần
So sánh các mã thép: công suất, tỷ trọng xuất khẩu, nợ vay, tồn kho
So sánh cổ phiếu thép bằng một bảng chỉ số chung thường cho kết luận lệch. Nguyên nhân là tám mã niêm yết lớn nằm ở ba vị trí khác nhau trong chuỗi, với ba cấu trúc tài sản khác nhau.
Bài này dựng tám dòng kiểm, trong đó bốn dòng lấy trực tiếp từ báo cáo và bốn dòng phải tra tài liệu khác. Số liệu đến 02/10/2026, kỳ gần nhất là quý 2/2026.
So sánh cổ phiếu thép theo nhóm
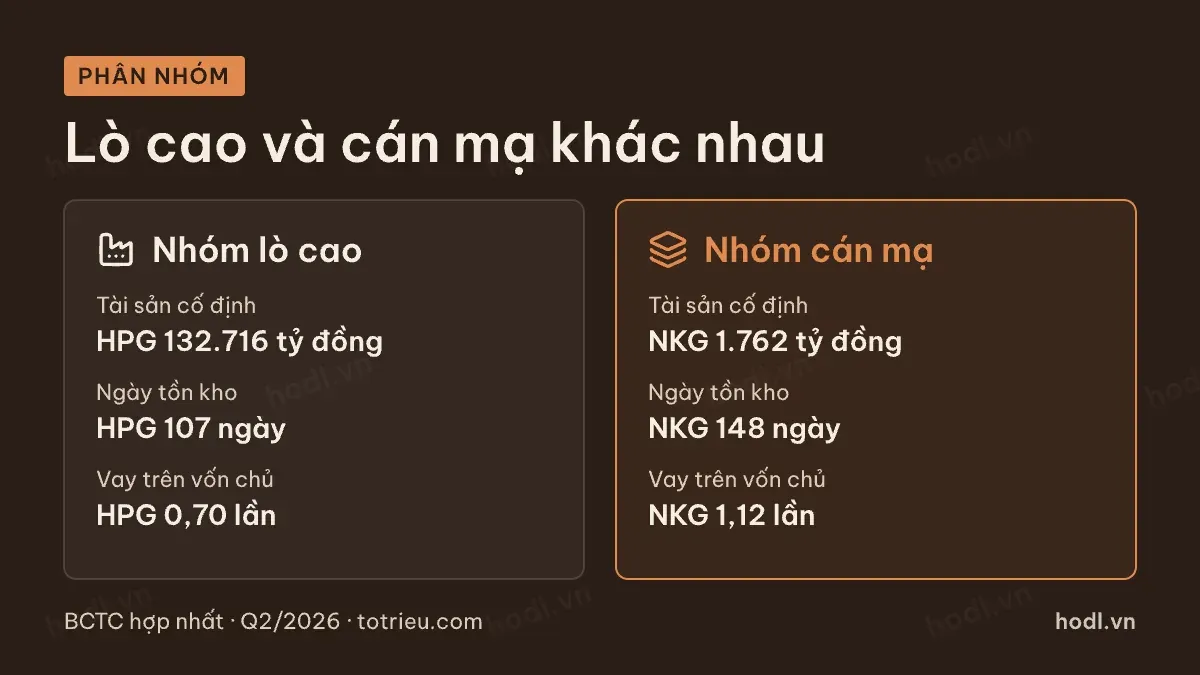
Nhóm lò cao luyện thép từ quặng. Tài sản cố định rất lớn, khấu hao nặng, biên gộp cao nhất chuỗi. Hoà Phát và Tổng công ty Thép Việt Nam thuộc nhóm này.
Nhóm cán nguội và mạ mua thép cuộn cán nóng về gia công. Tài sản nhẹ hơn, tồn kho dày hơn, biên mỏng hơn. Hoa Sen, Nam Kim và Thép Việt Đức thuộc nhóm này.
Nhóm thương mại mua bán thép thành phẩm. Gần như không có nhà máy, biên rất mỏng, quay vòng nhanh. Thép SMC và Thép Tiến Lên gần nhóm này.
So biên gộp giữa ba nhóm là so sai. So nợ vay trên vốn chủ, số ngày tồn kho và chất lượng lợi nhuận thì so được.
Bốn dòng lấy trực tiếp từ báo cáo
Mã | Doanh thu 4 quý (tỷ đồng) | Tài sản cố định (tỷ đồng) | Vay trên vốn chủ | Ngày tồn kho |
|---|---|---|---|---|
HPG | 190.644 | 132.716 | 0,70 | 107 |
TVN | 48.086 | 2.850 | 1,10 | 45 |
HSG | 35.708 | 4.434 | 0,61 | 87 |
NKG | 14.321 | 1.762 | 1,12 | 148 |
VGS | 7.478 | 104 | 0,81 | 35 |
SMC | 5.594 | 740 | 1,22 | 23 |
TLH | 4.232 | 295 | 0,68 | 127 |
POM | 1.643 | 1.074 | âm vốn chủ | 167 |
Nguồn: BCTC hợp nhất các mã trong bảng · HODL.VN
Tài sản cố định là thước đo gần nhất với công suất mà báo cáo cho sẵn. Hoà Phát có 132.716 tỷ đồng, gấp hơn ba mươi lần Tổng công ty Thép Việt Nam dù doanh thu chỉ gấp bốn lần. Khác biệt đó nói ai tự luyện, ai chủ yếu thương mại.
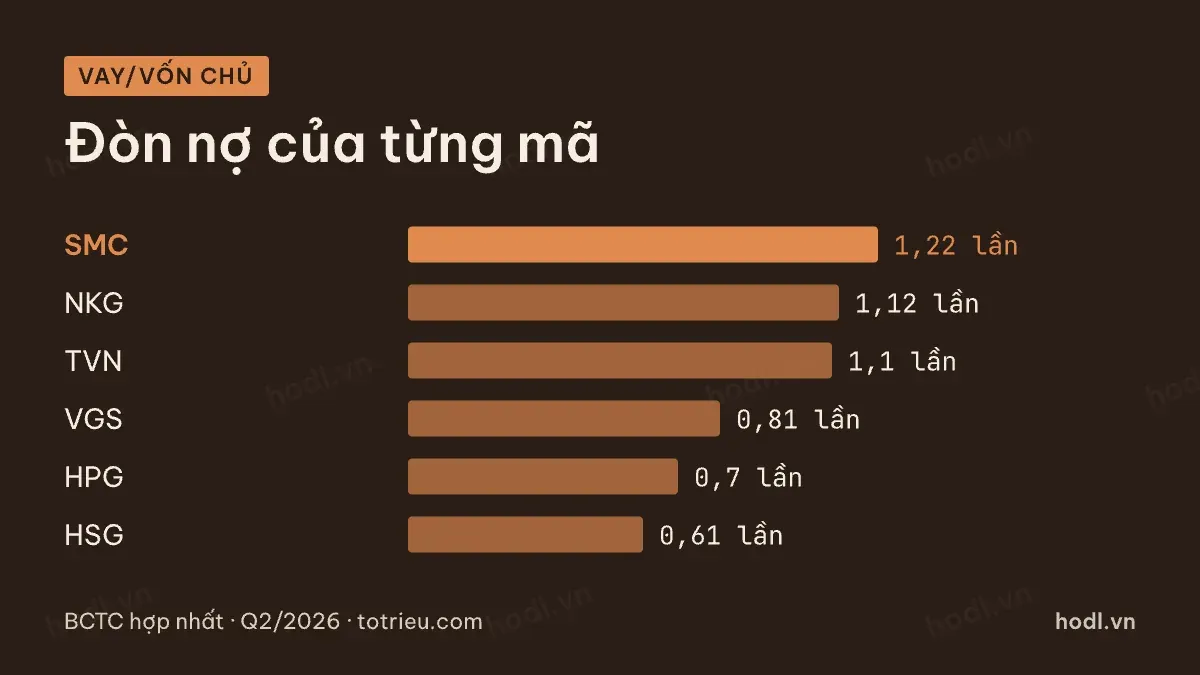
Vay trên vốn chủ sở hữu cổ đông mẹ cho biết đòn nợ. Ba mã vượt một lần: Thép SMC 1,22, Nam Kim 1,12 và Tổng công ty Thép Việt Nam 1,10. Thép Pomina có vốn chủ âm 801 tỷ đồng nên không tính được tỷ lệ này.
Số ngày tồn kho đo độ nhạy với giá. Nam Kim ở 148 ngày, Thép SMC ở 23 ngày. Cùng một đợt giá giảm, hai mã này chịu rất khác nhau.
Bốn dòng tra ngoài báo cáo
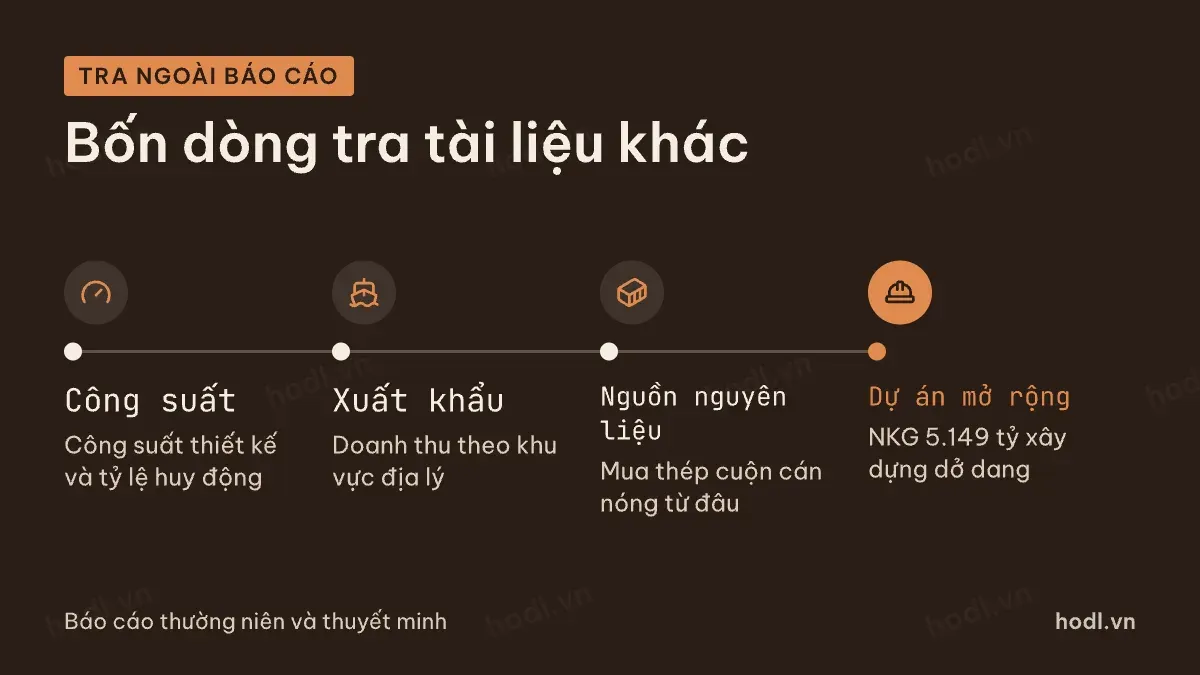
Dòng thứ nhất là công suất thiết kế theo từng dòng sản phẩm, tính bằng tấn một năm. Nó nằm trong báo cáo thường niên và bản tin dự án. Ghép công suất với sản lượng bán ra cho tỷ lệ huy động, con số quan trọng hơn cả doanh thu.
Dòng thứ hai là tỷ trọng xuất khẩu. Nhóm tôn mạ xuất khẩu nhiều, nên chịu rủi ro phòng vệ thương mại ở nước nhập. Tỷ trọng này nằm trong thuyết minh doanh thu theo khu vực địa lý.
Dòng thứ ba là cơ cấu nguồn nguyên liệu. Mua thép cuộn cán nóng từ đâu quyết định doanh nghiệp có phải trả thuế chống bán phá giá hay không. Thông tin ở phần giao dịch với bên liên quan và phần nhập khẩu.
Dòng thứ tư là tiến độ dự án mở rộng. Xây dựng cơ bản dở dang trên bảng cân đối cho biết quy mô, nhưng thời điểm chạy thương mại thì phải lấy từ công bố của doanh nghiệp. Nam Kim có 5.149 tỷ đồng ở khoản này.
Tám dòng kiểm so sánh cổ phiếu thép
- Vị trí trong chuỗi: lò cao, cán mạ hay thương mại.
- Doanh thu bốn quý và biên lợi nhuận gộp bình quân tám quý.
- Công suất thiết kế và tỷ lệ huy động thực tế.
- Tỷ trọng xuất khẩu theo khu vực địa lý.
- Số ngày tồn kho và dòng dự phòng giảm giá hàng tồn kho.
- Vay trên vốn chủ sở hữu, kèm cơ cấu ngắn hạn và dài hạn.
- Phần lợi nhuận đến từ tài chính và thu nhập khác, tách riêng.
- Giá trên giá trị sổ sách đặt cạnh suất sinh lời trên vốn chủ.
Bốn dòng đầu nói về năng lực sản xuất. Hai dòng giữa nói về rủi ro vốn lưu động và rủi ro nợ. Hai dòng cuối nói về chất lượng lợi nhuận và mức giá thị trường đang trả.
Ba trường hợp cần đọc kỹ hơn bảng
Trường hợp thứ nhất là lợi nhuận không đến từ nghề chính. Thép SMC bốn quý lãi cổ đông mẹ 324 tỷ đồng nhưng lợi nhuận gộp chỉ 66 tỷ. Năm 2025, hoạt động kinh doanh lỗ 101 tỷ và lợi nhuận khác dương 350 tỷ.
Trường hợp thứ hai là vốn chủ âm. Thép Pomina lỗ ba năm liền, với lợi nhuận cổ đông mẹ âm 1.392 tỷ, âm 1.010 tỷ và âm 836 tỷ đồng. Chi phí lãi vay năm 2025 là 711 tỷ, lớn hơn lợi nhuận gộp 133 tỷ.
Trường hợp thứ ba là lợi nhuận đổi quá 20%. Hoà Phát bốn quý lãi 23.217 tỷ đồng, tăng 72,8% so với 13.432 tỷ của bốn quý trước. Lợi nhuận gộp tăng từ 21.110 tỷ lên 31.337 tỷ, nhưng riêng quý 1/2026 còn ghi 5.938 tỷ thu nhập tài chính. Phần đó phải tách ra trước khi so với mã khác.
Chi tiết từng dòng kiểm có trong các bài cùng nhóm về đọc báo cáo, biên lợi nhuận, chu kỳ, giá nguyên liệu và định giá. Khung định giá chung xem định giá chứng khoán. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Một ví dụ đọc một mã cụ thể có ở bài phân tích cổ phiếu Hoà Phát.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.