
Giá thuê giàn khoan theo ngày và hiệu suất sử dụng: hai số của nhóm khoan
Nội dung bài6 phần
Giá thuê giàn khoan theo ngày và hiệu suất sử dụng: hai số của nhóm khoan
Giá thuê giàn khoan theo ngày và hiệu suất sử dụng là hai số quyết định doanh thu của một doanh nghiệp khoan. Hai số này nằm ở báo cáo thường niên và buổi họp cổ đông, không nằm trong báo cáo tài chính.
Bài này giải thích cách hai số kết hợp thành doanh thu. Sau đó bài đọc kết quả của Khoan và Dịch vụ khoan Dầu khí, tức mã PVD, từ báo cáo tài chính. Dữ liệu đến 02/10/2026.
Giá thuê giàn khoan ra doanh thu
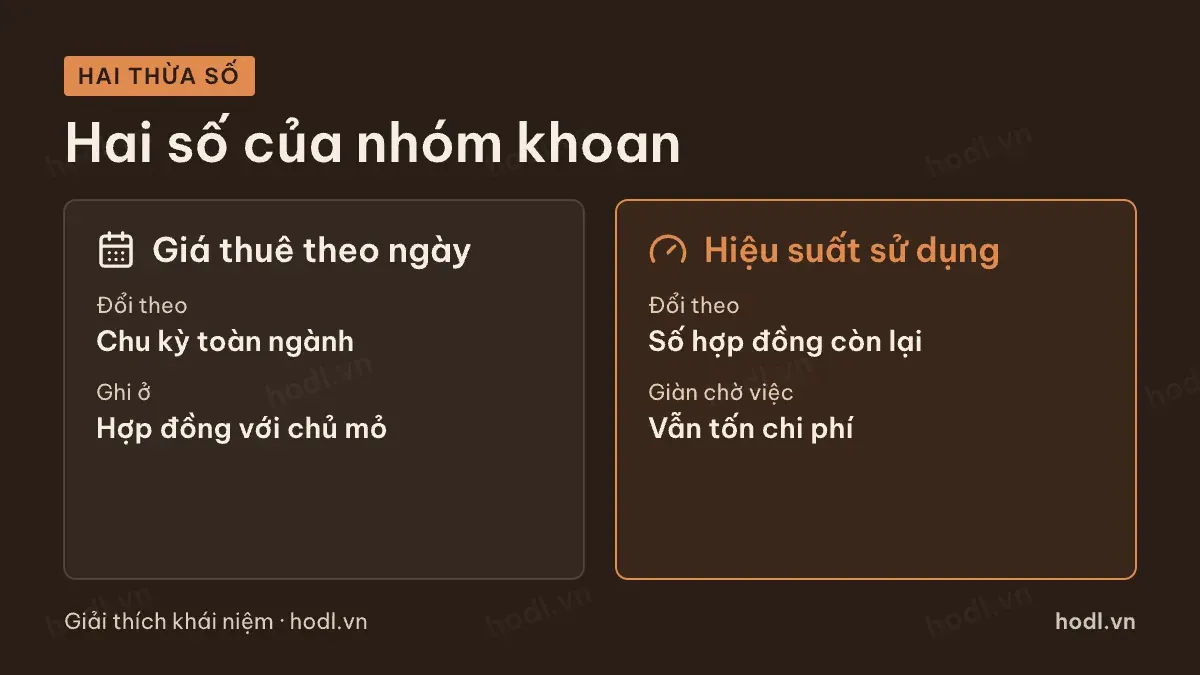
Doanh nghiệp khoan cho chủ mỏ thuê giàn theo ngày. Mỗi hợp đồng ghi một mức giá thuê theo ngày, gọi là day rate. Chủ mỏ trả khoản này cho mỗi ngày giàn sẵn sàng làm việc.
Hiệu suất sử dụng là tỷ lệ số ngày giàn có hợp đồng trên tổng số ngày giàn có thể làm việc. Giàn nằm chờ giữa hai hợp đồng vẫn tốn chi phí nhân sự, bảo dưỡng và khấu hao, nhưng không có doanh thu.
Vì vậy doanh thu từ giàn gần đúng bằng số giàn, nhân số ngày có hợp đồng, nhân giá thuê theo ngày. Mỗi thừa số có một quy luật riêng.
Giá thuê theo ngày đổi theo chu kỳ của toàn ngành, vì chủ mỏ đàm phán khi ký hợp đồng mới. Hiệu suất sử dụng đổi theo số hợp đồng còn lại và độ dài khoảng nghỉ giữa các hợp đồng. Số giàn đổi chậm nhất, vì mua giàn mới là quyết định đầu tư lớn.
Bài này không nêu mức giá thuê hay hiệu suất cụ thể của doanh nghiệp nào. Hai số đó chỉ có trong công bố riêng của doanh nghiệp, và bài không có nguồn đã mở để dẫn. Muốn có số liệu, bạn đọc báo cáo thường niên và tài liệu họp cổ đông mới nhất của doanh nghiệp.
Giá thuê giàn khoan trong BCTC PVD
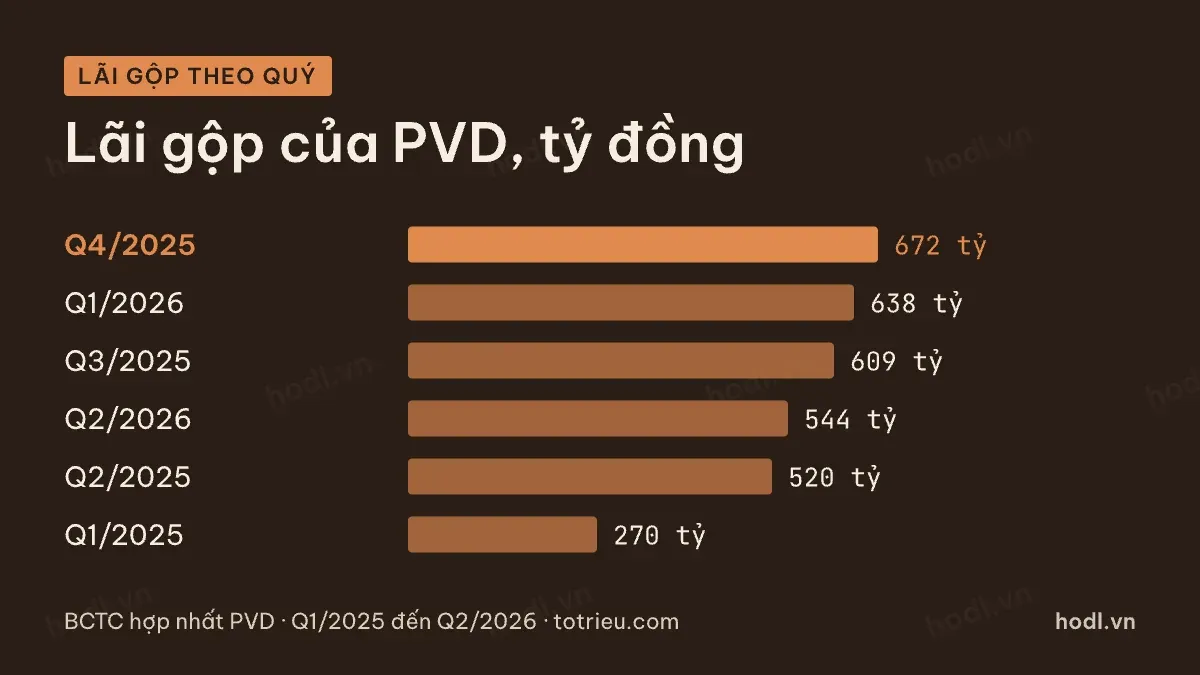
Dù không ghi hai số trên, báo cáo tài chính vẫn phản ánh kết quả của chúng. Bảng sau cho sáu quý gần nhất của PVD.
Quý | Doanh thu (tỷ đồng) | Biên lợi nhuận gộp | Lãi gộp (tỷ đồng) | Khấu hao (tỷ đồng) |
|---|---|---|---|---|
Q1/2025 | 1.503 | 18,0% | 270 | 207 |
Q2/2025 | 2.447 | 21,3% | 520 | 188 |
Q3/2025 | 2.571 | 23,7% | 609 | 241 |
Q4/2025 | 4.346 | 15,5% | 672 | 224 |
Q1/2026 | 3.401 | 18,8% | 638 | 269 |
Q2/2026 | 3.028 | 18,0% | 544 | 312 |
Nguồn: BCTC hợp nhất PVD · HODL.VN
Doanh thu và lãi gộp không đi cùng nhau. Quý 4/2025 doanh thu cao nhất, 4.346 tỷ đồng, nhưng biên gộp thấp nhất, 15,5%. Quý 3/2025 doanh thu thấp hơn nhiều, 2.571 tỷ, mà biên gộp cao nhất, 23,7%.
Điều đó cho thấy doanh thu của nhóm khoan chứa cả phần giàn thuê và phần dịch vụ, vật tư đi kèm có biên mỏng. Nhìn doanh thu một mình sẽ đoán sai hiệu quả của giàn. Lãi gộp tuyệt đối mới là con số gần với phần giàn kiếm được.
Lãi gộp quý 2/2026 là 544 tỷ đồng, thấp hơn ba quý liền trước, trong khi khấu hao tăng lên 312 tỷ. Hai chiều ngược nhau này là dấu hiệu cần xem: giàn có thể đang ít ngày có hợp đồng hơn hoặc phải nhận giá thuê thấp hơn, trong khi chi phí cố định tăng. Báo cáo không cho biết nguyên nhân, nên đây là câu hỏi để tìm ở công bố của doanh nghiệp, không phải kết luận.
Chi phí cố định và hiệu suất
Giàn khoan là tài sản đắt và khấu hao đều mỗi quý dù có hợp đồng hay không. Vì vậy hiệu suất sử dụng giảm một chút có thể làm lãi gộp giảm nhiều hơn mức giảm doanh thu.
Bốn quý tới quý 2/2026, PVD có doanh thu 13.345 tỷ đồng, tăng 45,1% so với bốn quý liền trước. Biên lợi nhuận gộp đi từ 17,6 lên 18,5%. Lợi nhuận sau thuế cổ đông mẹ là 1.112 tỷ đồng, tăng 40,0%.
Lợi nhuận đổi trên 20% nên phải tách nguồn. Lợi nhuận khác của bốn quý chỉ là 70 tỷ đồng và thu nhập tài chính là 198 tỷ đồng, đều nhỏ so với lãi gộp 2.463 tỷ. Phần tăng đến từ hoạt động lõi.
Khấu hao bốn quý là 1.046 tỷ đồng. Con số này chiếm khoảng 9,6% giá vốn 10.882 tỷ, thấp hơn người ta thường nghĩ, vì giá vốn còn chứa nhiều khoản dịch vụ. Muốn đo độ nhạy riêng của phần giàn, cần tách báo cáo theo mảng, và phần đó nằm ở thuyết minh.
Chi mua giàn và nợ vay
Giá thuê tăng thường kéo theo nhu cầu đầu tư thêm giàn. Báo cáo lưu chuyển tiền tệ cho thấy điều này rõ hơn bảng cân đối.
Bốn quý tới quý 2/2026, PVD chi 3.396 tỷ đồng cho tài sản cố định, gấp hơn ba lần khấu hao. Dòng tiền kinh doanh cùng kỳ là 1.266 tỷ đồng, nên phần thiếu được bù bằng vay. Vay dài hạn cuối quý 2/2026 là 4.350 tỷ đồng và vay ngắn hạn là 1.124 tỷ đồng, trong khi tiền cùng đầu tư ngắn hạn là 2.797 tỷ.
Sau khi trừ vay, PVD ở trạng thái nợ ròng khoảng 2.677 tỷ đồng, so với vốn chủ sở hữu cổ đông mẹ 17.316 tỷ. Mức vay này chưa lớn so với vốn, nhưng nó cho thấy lãi của giai đoạn này đi kèm cam kết đầu tư, không phải tiền mặt tự do.
Tới 02/10/2026, PVD đóng cửa ở 18.000 đồng một cổ phiếu. Số cổ phiếu đã nhân hệ số 1,669 cho đợt chia tách ngày 14/07/2026, xảy ra sau kỳ báo cáo. Hệ số giá trên lợi nhuận bốn quý khoảng 15,0 lần và giá trên giá trị sổ sách khoảng 0,97 lần.
Đọc giá thuê giàn khoan mỗi kỳ
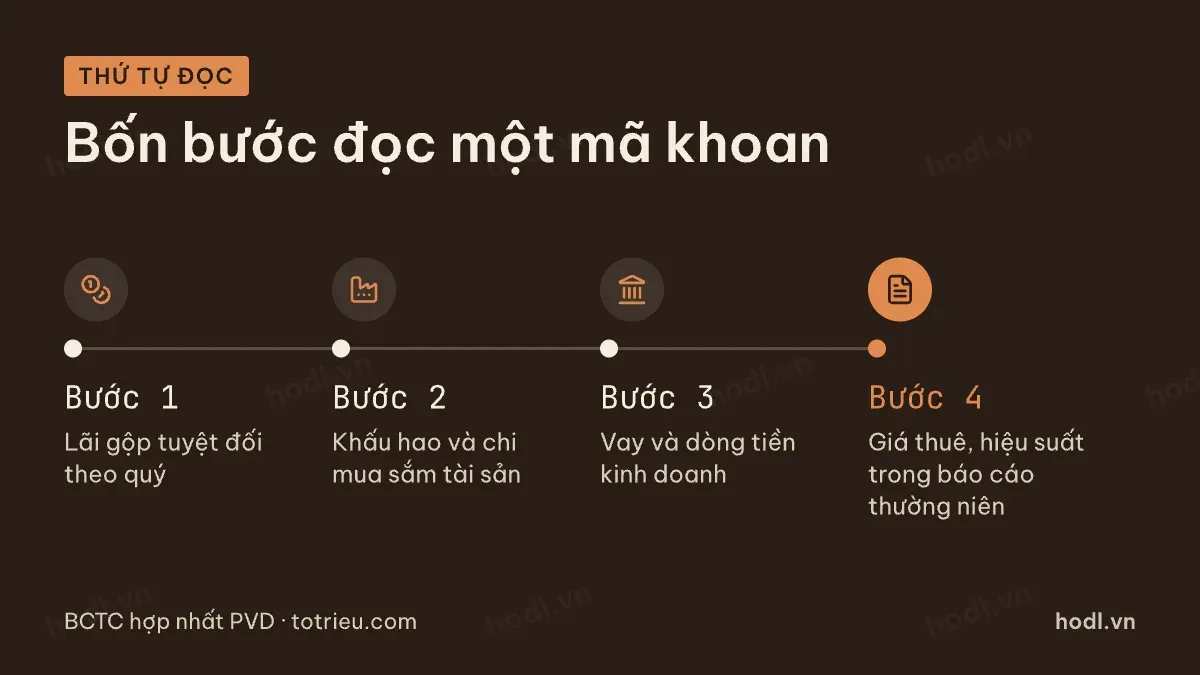
Một lần đọc báo cáo của doanh nghiệp khoan nên đi theo bốn bước.
Bước một là lãi gộp tuyệt đối theo quý, không phải doanh thu. Bước hai là khấu hao và chi mua sắm tài sản cố định, để biết đội giàn đang lớn lên hay đứng yên. Bước ba là vay và dòng tiền kinh doanh, để biết đầu tư được trả bằng gì. Bước bốn là tìm giá thuê và hiệu suất sử dụng trong báo cáo thường niên, rồi đối chiếu với ba bước trên.
Muốn ôn lại khái niệm khấu hao và dòng tiền, xem cấu trúc báo cáo tài chính. Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính. Cách hàng hoá chi phối cổ phiếu có ở bài hàng hoá trên thị trường chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
