
Chu kỳ đầu tư dầu khí: dự án lớn quyết định việc làm của nhóm dịch vụ nhiều năm sau
Nội dung bài6 phần
Chu kỳ đầu tư dầu khí: dự án lớn quyết định việc làm của nhóm dịch vụ nhiều năm sau
Chu kỳ đầu tư dầu khí là nhịp lên xuống của vốn chủ mỏ bỏ vào dự án mới, và nó đi sau giá dầu nhiều năm. Nhóm dịch vụ không bán dầu nên doanh thu của họ đi theo nhịp này, không theo giá dầu từng tuần.
Bài này đặt giá Brent cạnh doanh thu của hai doanh nghiệp dịch vụ lớn nhất sàn, Khoan và Dịch vụ khoan Dầu khí cùng Dịch vụ Kỹ thuật Dầu khí. Chuỗi kéo dài từ năm 2015 đến 2025. Dữ liệu đến 02/10/2026.
Chu kỳ đầu tư dầu khí trễ mấy năm
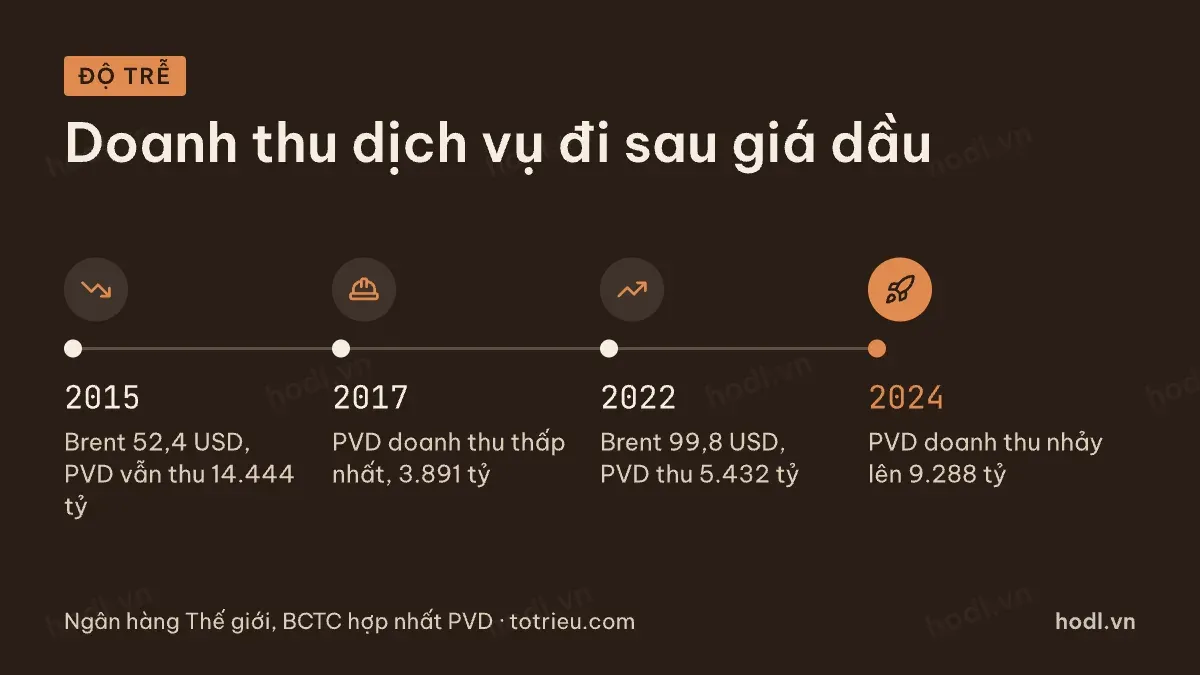
Một dự án dầu khí đi qua nhiều chặng. Chủ mỏ có tiền thì mới duyệt dự án. Dự án phải thiết kế, đấu thầu và ký hợp đồng. Sau đó nhóm dịch vụ mới nhận việc và ghi doanh thu theo tiến độ.
Mỗi chặng mất từ vài quý đến vài năm. Vì vậy nhóm dịch vụ thường cảm nhận một cú tăng hay giảm giá dầu sau hai đến ba năm. Trong thời gian đó, hợp đồng đã ký trước vẫn tiếp tục chạy và che lấp tín hiệu.
Có hai hệ quả. Khi giá dầu giảm, doanh thu dịch vụ chưa giảm ngay vì còn khối lượng cũ. Khi giá dầu tăng, doanh thu dịch vụ chưa tăng ngay vì dự án mới còn trên giấy.
Nhà đầu tư nhìn giá dầu tuần này để dự đoán doanh thu dịch vụ quý sau sẽ đọc sai biến số. Biến số đúng là số dự án được duyệt và khối lượng hợp đồng đã ký.
Giá dầu 2015, doanh thu đáy 2017
Giá dầu giảm năm 2015 và doanh thu dịch vụ chạm đáy năm 2017. Bảng dưới đặt giá Brent bình quân năm, lấy từ bảng giá hàng hoá của Ngân hàng Thế giới, cạnh doanh thu và biên lợi nhuận gộp của hai doanh nghiệp.
Năm | Brent (USD/thùng) | PVD doanh thu (tỷ đồng) | PVD biên gộp | PVS doanh thu (tỷ đồng) | PVS biên gộp |
|---|---|---|---|---|---|
2015 | 52,4 | 14.444 | 22,1% | 23.357 | 9,3% |
2016 | 44,1 | 5.360 | 15,5% | 18.682 | 4,2% |
2017 | 54,4 | 3.891 | 4,9% | 16.921 | 6,4% |
2018 | 71,1 | 5.500 | 7,2% | 14.638 | 7,6% |
2019 | 64,0 | 4.368 | 10,3% | 16.789 | 7,2% |
2020 | 42,3 | 5.229 | 6,3% | 20.180 | 3,9% |
2021 | 70,5 | 3.995 | 9,3% | 14.198 | 5,5% |
2022 | 99,8 | 5.432 | 10,6% | 16.366 | 6,2% |
2023 | 82,6 | 5.804 | 22,5% | 19.374 | 5,4% |
2024 | 80,7 | 9.288 | 18,9% | 23.770 | 4,5% |
2025 | 69,0 | 10.897 | 19,1% | 32.718 | 5,7% |
Nguồn: Ngân hàng Thế giới, BCTC hợp nhất PVD, PVS · HODL.VN
Năm 2014 giá Brent bình quân còn 98,9 USD, năm 2015 rơi xuống 52,4 USD. Doanh thu của PVD năm 2015 vẫn đạt 14.444 tỷ đồng, cao nhất trong cả bảng, phù hợp với việc khối lượng ký trước vẫn chạy tiếp. Năm 2016 nó chỉ còn 5.360 tỷ và năm 2017 chạm đáy 3.891 tỷ, tức hai năm sau cú rơi giá.
Chi tiêu đầu tư của PVD cũng đi theo nhịp này. Năm 2015 doanh nghiệp chi 3.648 tỷ đồng cho tài sản cố định. Năm 2016 con số này chỉ còn 235 tỷ. Chủ mỏ ngừng dự án thì doanh nghiệp khoan ngừng mua giàn.
PVS đi chậm hơn và êm hơn. Doanh thu giảm từ 23.357 tỷ năm 2015 xuống 14.638 tỷ năm 2018, tức giảm trong ba năm liền. Doanh nghiệp này có thêm khối lượng công trình và dịch vụ kỹ thuật nên bớt phụ thuộc vào ngày thuê giàn.
Nhịp tăng sau năm 2022
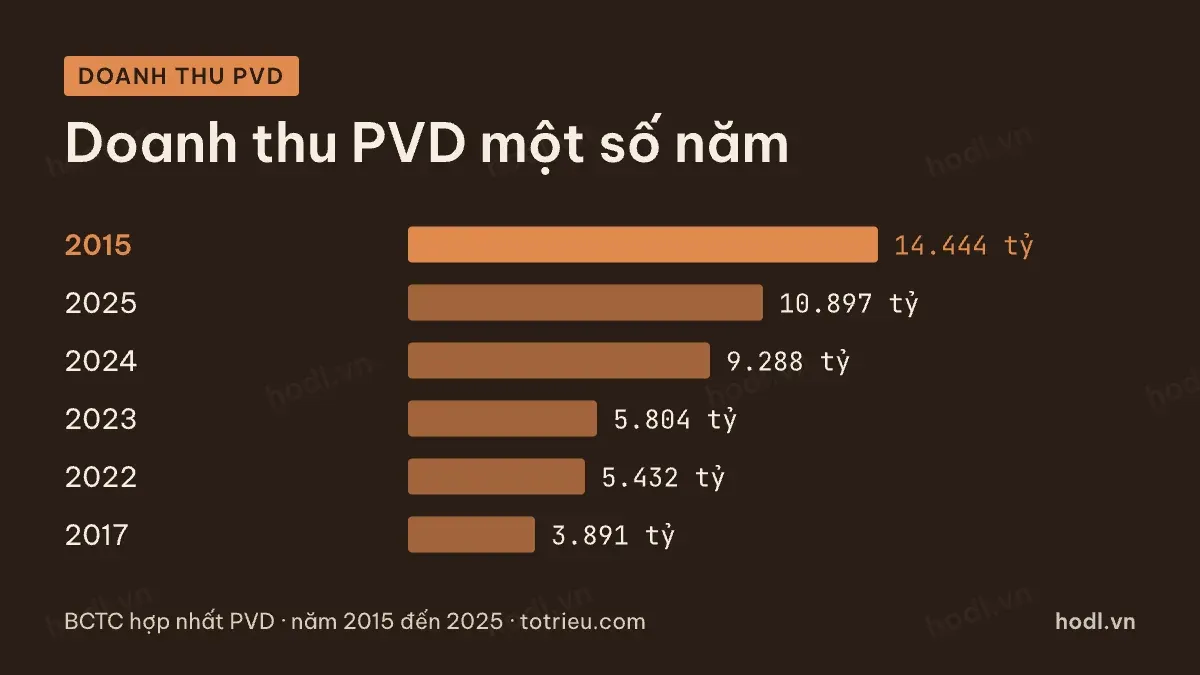
Nhịp tăng sau năm 2022 mất hai năm mới hiện ra trong doanh thu dịch vụ. Giá Brent tăng từ 42,3 USD năm 2020 lên 70,5 USD năm 2021 và 99,8 USD năm 2022. Nếu doanh thu dịch vụ theo giá dầu tức thì, bảng đã phải tăng mạnh từ năm 2021.
Thực tế khác. Doanh thu PVD năm 2021 giảm xuống 3.995 tỷ đồng, năm 2022 là 5.432 tỷ và năm 2023 chỉ là 5.804 tỷ. Chỉ đến năm 2024 doanh thu mới nhảy lên 9.288 tỷ, tăng 60%, rồi 10.897 tỷ năm 2025.
Điều đáng chú ý là giá dầu bắt đầu hạ từ 2023 mà doanh thu dịch vụ vẫn đi lên đến 2025. Giá Brent năm 2025 là 69,0 USD, thấp hơn 2022 cả 30 USD, nhưng doanh thu PVD năm 2025 gấp đôi năm 2022. Đây là bằng chứng rõ nhất cho độ trễ: việc làm của năm 2025 là kết quả của quyết định đầu tư đã đưa ra khi giá còn cao.
PVS cho thấy cùng điều. Doanh thu đi từ 16.366 tỷ năm 2022 lên 32.718 tỷ năm 2025. Biên lợi nhuận gộp của PVS gần như đứng yên quanh 4,5 đến 6,2%, nghĩa là tăng trưởng đến từ khối lượng việc, không phải từ giá bán cao hơn.
Khoản người mua trả tiền trước, tức tiền chủ dự án ứng trước, của PVS lên 1.240 tỷ đồng cuối năm 2025 và 1.589 tỷ cuối quý 2/2026. Số dư này là dấu vết của hợp đồng mới ký, nên nó là chỉ báo sớm tốt hơn giá dầu.
Chu kỳ đầu tư dầu khí và dịch vụ
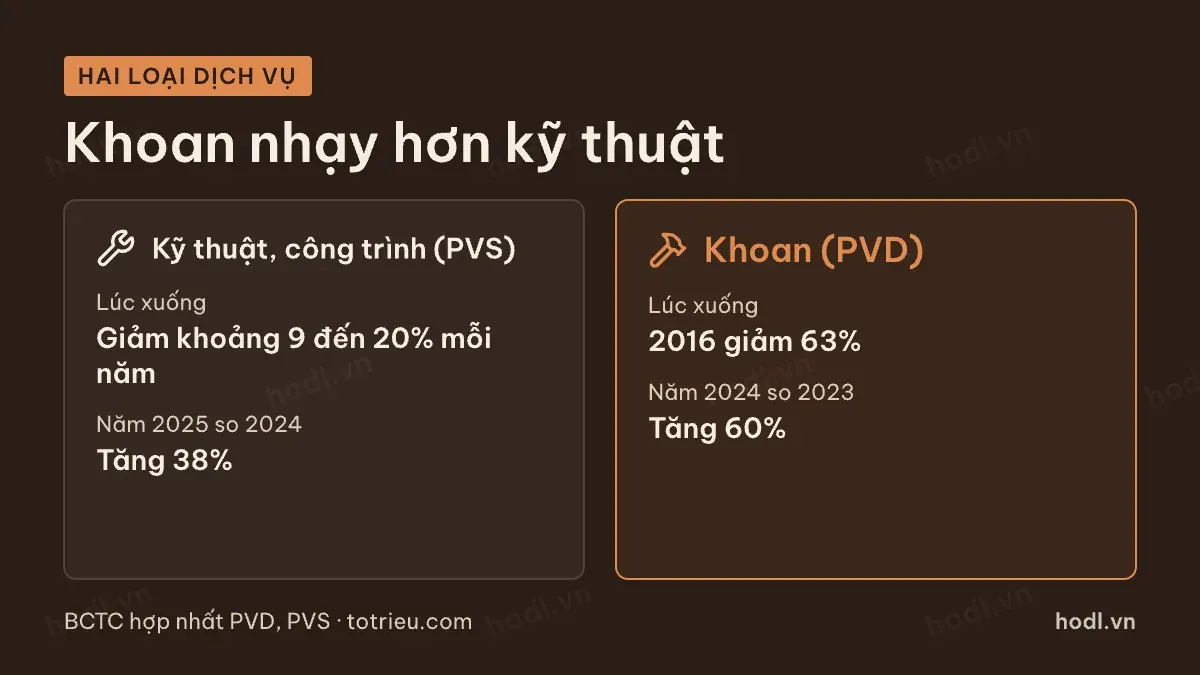
Chu kỳ đầu tư dầu khí tác động lên hai loại dịch vụ theo hai cách. Doanh nghiệp khoan dao động mạnh vì phụ thuộc vào số giàn đang làm việc và giá thuê theo ngày. Doanh thu PVD giảm 63% từ 2015 đến 2016 và tăng 60% trong năm 2024.
Doanh nghiệp kỹ thuật và công trình dao động hiền hơn vì danh mục việc đa dạng và nhiều hợp đồng dài hạn. Doanh thu PVS giảm khoảng 9 đến 20% mỗi năm trong lúc xuống, và tăng 38% năm 2025 so với 2024.
Hệ quả cho người đọc báo cáo: cùng ngành dịch vụ dầu khí nhưng độ nhạy chu kỳ khác nhau. Doanh nghiệp khoan có đòn bẩy hoạt động lớn hơn, cả lúc lên lẫn lúc xuống.
Theo dõi chu kỳ đầu tư dầu khí
Bốn chỉ báo trong báo cáo cho biết nhóm dịch vụ đang ở đâu trong chu kỳ.
Chỉ báo thứ nhất là người mua trả tiền trước, vì nó thường tăng trước doanh thu. Chỉ báo thứ hai là chi mua sắm tài sản cố định, vì doanh nghiệp khoan thường chỉ mua giàn khi đã có hợp đồng. Chỉ báo thứ ba là biên lợi nhuận gộp, vì đòn bẩy hoạt động khuếch đại nó ở doanh nghiệp khoan. Chỉ báo thứ tư là khối lượng hợp đồng còn lại, nằm ở báo cáo thường niên, không nằm trong báo cáo tài chính.
Bài này dừng ở dữ liệu quá khứ. Không có dự báo chu kỳ tiếp theo, và nhà đầu tư không nên dựng dự báo dựa trên một vài năm.
Muốn ôn lại cách đọc doanh thu và tài sản cố định, xem cấu trúc báo cáo tài chính. Cách hàng hoá chi phối cổ phiếu có ở bài hàng hoá trên thị trường chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
