
Đọc báo cáo doanh nghiệp dịch vụ dầu khí: hợp đồng, tiến độ, phải thu
Nội dung bài7 phần
Đọc báo cáo doanh nghiệp dịch vụ dầu khí: hợp đồng, tiến độ, phải thu
Đọc báo cáo doanh nghiệp dầu khí ở khúc dịch vụ khác đọc một nhà máy. Nhà máy bán hàng rồi thu tiền trong vài tuần. Doanh nghiệp dịch vụ nhận một hợp đồng chạy ba năm, ghi doanh thu theo tiến độ và thu tiền theo đợt.
Vì vậy ba dòng quan trọng nhất không nằm ở báo cáo kết quả kinh doanh. Chúng nằm ở bảng cân đối và báo cáo lưu chuyển tiền tệ. Dữ liệu đến 02/10/2026.
Đọc báo cáo doanh nghiệp dầu khí
Doanh thu của một hợp đồng dịch vụ kỹ thuật không vào một lần. Nó được ghi theo phần công việc đã hoàn thành trong kỳ.
Hệ quả thứ nhất là doanh thu quý nhảy rất mạnh. Dịch vụ Kỹ thuật Dầu khí có doanh thu 6.014 tỷ đồng ở quý 1/2025 và 9.716 tỷ ở quý 4/2025, trên cùng một bộ máy.
Hệ quả thứ hai là biên lợi nhuận cũng nhảy theo. Cùng doanh nghiệp đó, biên lợi nhuận gộp quý đi từ 3,4% ở quý 3/2025 lên 8,7% ở quý 4/2025, rồi 9,8% ở quý 1/2026.
Nguyên nhân nằm ở cấu phần công việc. Giai đoạn mua sắm vật tư cho chủ đầu tư có biên rất mỏng. Giai đoạn thi công và dịch vụ kỹ thuật có biên dày hơn.
Vì vậy với nhóm này, một quý không nói được gì. Phải lấy bốn quý liên tiếp, và phải biết doanh nghiệp đang ở giai đoạn nào của hợp đồng lớn.
Tiền trả trước báo hợp đồng mới
Dòng này nằm ở nợ ngắn hạn, tên trên bảng cân đối là người mua trả tiền trước ngắn hạn. Đó là tiền chủ đầu tư ứng cho doanh nghiệp trước khi công việc hoàn thành.
Khoản này tăng thường đi trước doanh thu. Chủ đầu tư ứng tiền thì công việc đã được ký, chỉ chờ triển khai.
Kỳ | Người mua trả tiền trước của PVS (tỷ đồng) | Phải thu ngắn hạn (tỷ đồng) |
|---|---|---|
Q2/2025 | 524 | 6.379 |
Q4/2025 | 1.240 | 7.488 |
Q2/2026 | 1.589 | 9.664 |
Nguồn: BCTC hợp nhất PVS · HODL.VN
Trong bốn quý, khoản ứng trước của Dịch vụ Kỹ thuật Dầu khí đi từ 524 lên 1.589 tỷ đồng, tức gấp ba lần. Đây là dấu hiệu khối lượng việc đang vào, không phải dấu hiệu doanh nghiệp nợ khách.
Chiều ngược lại cũng đáng đọc. Khoản ứng trước co lại mạnh trong khi doanh thu vẫn cao thì khối lượng việc mới đang cạn, và doanh thu các quý sau có thể rơi.
Phải thu dài là đặc tính
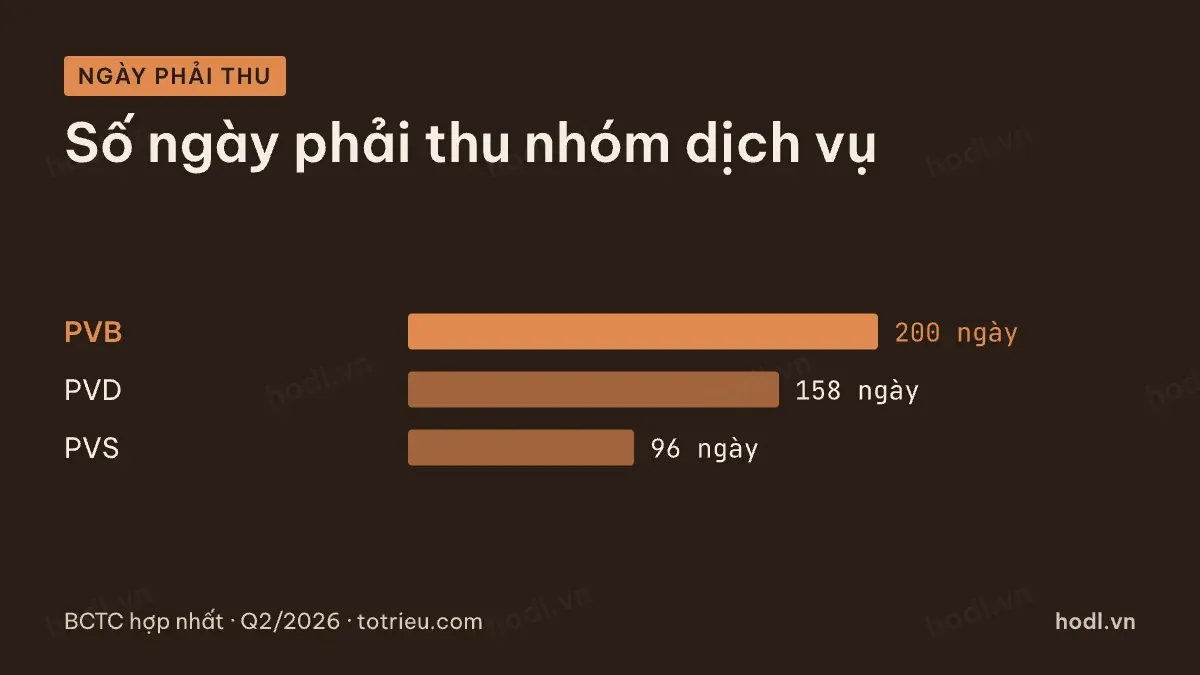
Cách tính dùng ở đây là lấy phải thu ngắn hạn đến quý 2/2026 chia doanh thu bốn quý, rồi nhân 365.
Mã | Phải thu ngắn hạn (tỷ đồng) | Doanh thu 4 quý (tỷ đồng) | Số ngày phải thu |
|---|---|---|---|
PVB | 672 | 1.228 | 200 |
PVD | 5.784 | 13.345 | 158 |
PVS | 9.664 | 36.633 | 96 |
Nguồn: BCTC hợp nhất PVB, PVD, PVS · Q2/2026 và 4 quý tới Q2/2026 · HODL.VN
Ba con số này đều dài hơn nhiều so với một doanh nghiệp bán lẻ. Đó là bản chất nghề. Hợp đồng dầu khí thanh toán theo mốc nghiệm thu, và mốc nghiệm thu đi sau phần việc đã làm.
Điều đáng theo không phải mức tuyệt đối mà là hướng đi. Phải thu của Bọc ống Dầu khí đi từ 243 tỷ đồng ở quý 1/2025 lên 672 tỷ ở quý 2/2026, gần gấp ba, trong khi doanh thu bốn quý là 1.228 tỷ.
Khi phải thu tăng nhanh hơn doanh thu qua nhiều quý liền, hai câu hỏi phải được trả lời. Khách nào đang nợ. Phần nợ đó đã quá hạn chưa.
Dòng tiền thật hơn lợi nhuận
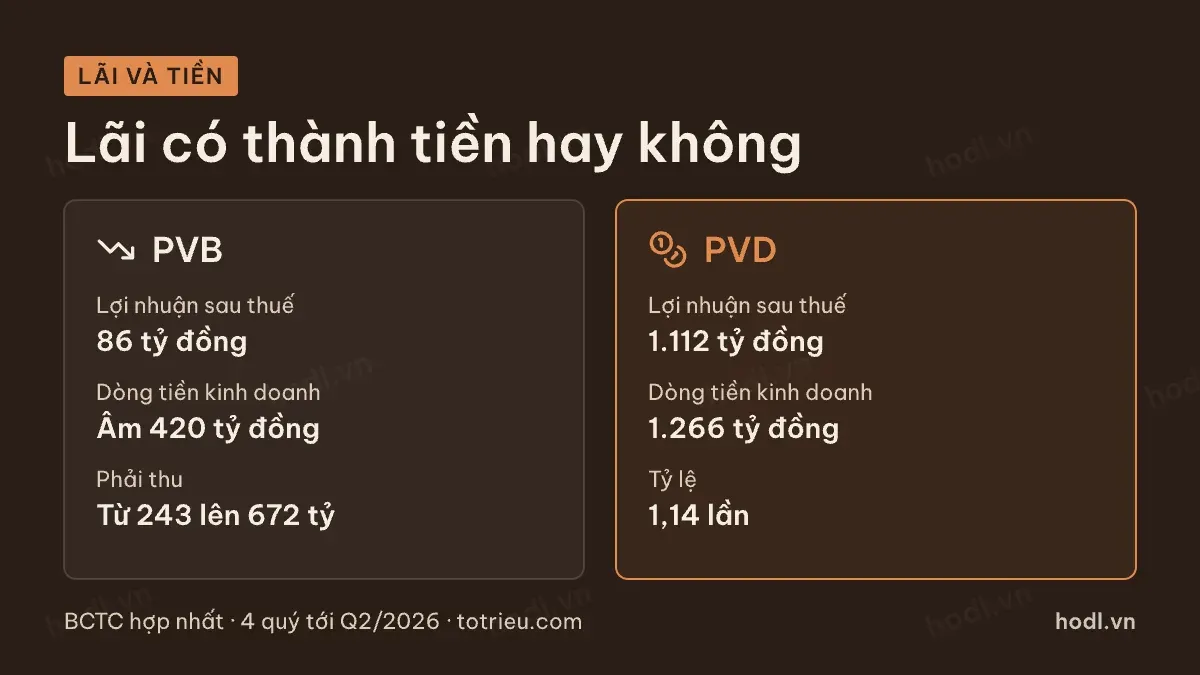
Đây là chỗ nhóm dịch vụ dầu khí dễ gây hiểu nhầm nhất. Một doanh nghiệp có thể báo lãi trong khi tiền đi ra.
Bốn quý tới quý 2/2026, Bọc ống Dầu khí lãi sau thuế 86 tỷ đồng nhưng dòng tiền kinh doanh âm 420 tỷ. Khoảng cách này nằm ở hai dòng trên bảng cân đối. Tồn kho đi từ 130 lên 504 tỷ đồng. Phải thu đi từ 243 lên 672 tỷ.
Hai khoản đó là lợi nhuận đã ghi nhưng chưa thành tiền. Chúng sẽ thành tiền nếu chủ đầu tư trả, và không thành tiền nếu dự án đổ.
Để so, Dịch vụ Kỹ thuật Dầu khí lãi 2.100 tỷ đồng với dòng tiền kinh doanh 1.157 tỷ, tức 0,55 lần. Khoan và Dịch vụ khoan Dầu khí lãi 1.112 tỷ với dòng tiền kinh doanh 1.266 tỷ, tức 1,14 lần.
Trong đó: CFO là dòng tiền từ hoạt động kinh doanh, LNST là lợi nhuận sau thuế.
Mức 1,14 lần là bình thường với doanh nghiệp có khấu hao lớn. Mức 0,55 lần cho thấy một phần lợi nhuận còn nằm ở phải thu. Mức âm thì phải đọc thuyết minh trước khi kết luận gì.
Tách khoản một lần
Nhóm dịch vụ hay có khoản thu nhập ngoài hoạt động chính, và khoản đó đủ lớn để đổi bức tranh.
Dịch vụ Kỹ thuật Dầu khí là ví dụ. Trong bốn quý tới quý 2/2026, lợi nhuận khác của công ty là 549 tỷ đồng trên lợi nhuận trước thuế 2.652 tỷ, tức 20,7%. Riêng quý 2/2026 ghi 460 tỷ, quý 4/2024 ghi 571 tỷ.
Khoản này không đều, nên không nên cộng vào xu hướng. Lợi nhuận kỳ trước cũng có 565 tỷ đồng ở dòng tương tự, nên phần tăng lợi nhuận bốn quý gần nhất vẫn đến từ lõi, với lãi gộp đi từ 1.254 lên 2.627 tỷ.
Thu nhập tài chính cũng cần tách. Cùng kỳ, thu nhập tài chính của công ty là 765 tỷ đồng, kỳ trước là 840 tỷ. Phần này gắn với lãi tiền gửi, không gắn với khối lượng việc.
Quy tắc chung: lấy lãi gộp làm thước đo hoạt động lõi, rồi mới xét ba dòng còn lại.
Doanh nghiệp dầu khí đọc báo cáo
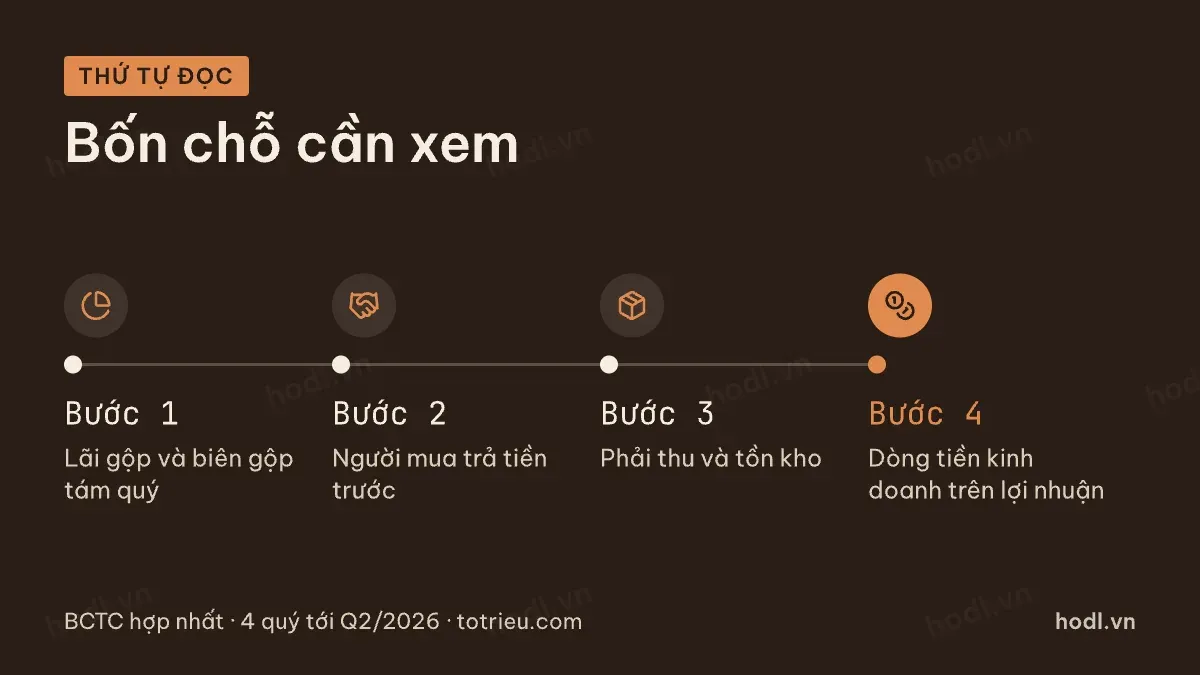
Có bốn chỗ cần xem khi đọc báo cáo doanh nghiệp dầu khí.
- Lãi gộp và biên lợi nhuận gộp theo chuỗi tám quý, để tách giai đoạn mua sắm vật tư khỏi giai đoạn thi công.
- Người mua trả tiền trước, để biết khối lượng việc đang vào hay đang cạn.
- Phải thu và tồn kho, để biết lợi nhuận đã thành tiền chưa.
- Dòng tiền kinh doanh chia lợi nhuận sau thuế, đọc cùng thu nhập tài chính và lợi nhuận khác.
Bốn chỗ đó trả lời được phần lớn câu hỏi về chất lượng lợi nhuận. Phần còn lại, gồm giá trị hợp đồng còn lại và tiến độ dự án, nằm ở bản công bố thông tin.
Muốn ôn lại cấu trúc một bộ báo cáo, xem cấu trúc báo cáo tài chính. Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
