
Bài 18/27 · Cơ cấu danh mụcHọc thử miễn phí
Ngành chứng khoán: bao nhiêu % danh mục là hợp lý
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 08/11/2026
Ngành chứng khoán trong danh mục là một lựa chọn đặc biệt, vì nó vừa tăng mạnh nhất vừa giảm mạnh nhất khi thị trường đổi chiều. Bài này trả lời câu hỏi bao nhiêu phần trăm danh mục là hợp lý bằng số liệu, không bằng một tỷ lệ cố định. Bài nằm trong khoá Xây dựng danh mục đầu tư, mô-đun Cơ cấu danh mục. Phần phân bổ chung giữa các ngành nằm ở bài riêng.
Ngành chứng khoán ở đây là nhóm 31 doanh nghiệp niêm yết cung cấp dịch vụ chứng khoán, theo phân ngành của cơ sở dữ liệu HODL.VN. Dữ liệu đến 02/10/2026. Giá là giá đã điều chỉnh đầy đủ. Bài nói về cổ phiếu của các doanh nghiệp này như một nhóm ngành, không đánh giá riêng doanh nghiệp nào.
Ngành chứng khoán trong danh mục
Nếu bạn mua theo tỷ trọng vốn hoá của HOSE và HNX, ngành chứng khoán chiếm khoảng 5,1%. Tổng vốn hoá ước tính của 31 mã là khoảng 417.709 tỷ đồng, trên tổng 8,16 triệu tỷ đồng của 695 mã có phân ngành. Ngành đứng thứ tư theo vốn hoá, sau bất động sản, ngân hàng, thực phẩm và đồ uống.
Con số 5,1% là mốc tham chiếu. Nó cho biết một danh mục trung lập, không nghiêng về ngành nào, sẽ có phần chứng khoán khoảng chừng đó. Đặt nhiều hơn 5,1% nghĩa là bạn cược vào ngành này nhiều hơn thị trường. Đặt ít hơn nghĩa là ngược lại.
Về số lượng, 31 mã gồm 20 mã ở HOSE và 11 mã ở HNX. Đây là ngành có nhiều mã nhưng vốn hoá tập trung vào vài mã đầu, nên nếu bạn mua cả nhóm bằng nhau thì sẽ khác rất nhiều so với mua theo vốn hoá.
Lợi nhuận từng năm
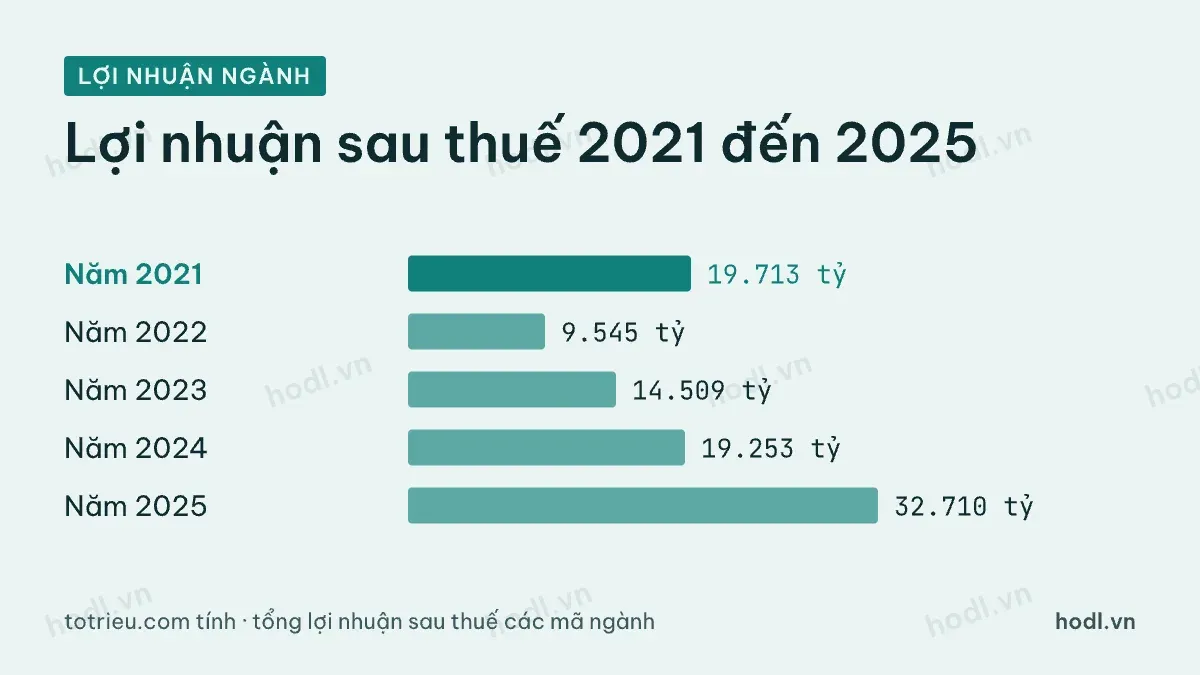
Gộp lợi nhuận sau thuế của các doanh nghiệp trong ngành cho thấy nhịp đi lên không đều. Lợi nhuận năm 2019 là 5.667 tỷ đồng. Năm 2020 là 8.692 tỷ đồng. Năm 2021 vọt lên 19.713 tỷ đồng, đúng giai đoạn thị trường sôi động.
Năm 2022, lợi nhuận giảm 51,6% xuống còn 9.545 tỷ đồng. Sau đó ngành hồi phục: 14.509 tỷ đồng năm 2023, 19.253 tỷ đồng năm 2024 và 32.710 tỷ đồng năm 2025. Tính từ 2019 đến 2025, lợi nhuận tăng bình quân 33,9% mỗi năm, nhanh nhất trong 20 ngành đủ dữ liệu.
Hai điều cần nhớ. Một, tốc độ cao nhưng không đều: năm 2022 mất hơn một nửa. Hai, lợi nhuận của ngành gắn với hoạt động của chính thị trường, vì doanh thu của các doanh nghiệp này thường phụ thuộc vào giao dịch, cho vay ký quỹ và đầu tư. Thị trường tốt thì ngành tốt, thị trường xấu thì ngành xấu theo.
Giá cổ phiếu ngành chứng khoán
Giá phản ứng còn mạnh hơn lợi nhuận. Trung vị mức tăng giảm của các mã trong ngành là âm 67,5% năm 2022. Năm 2023 là dương 86,7%. Năm 2024 là 0,0%. Năm 2025 là dương 2,4%. Từ đầu năm 2026 đến 02/10/2026 là âm 23,2%.
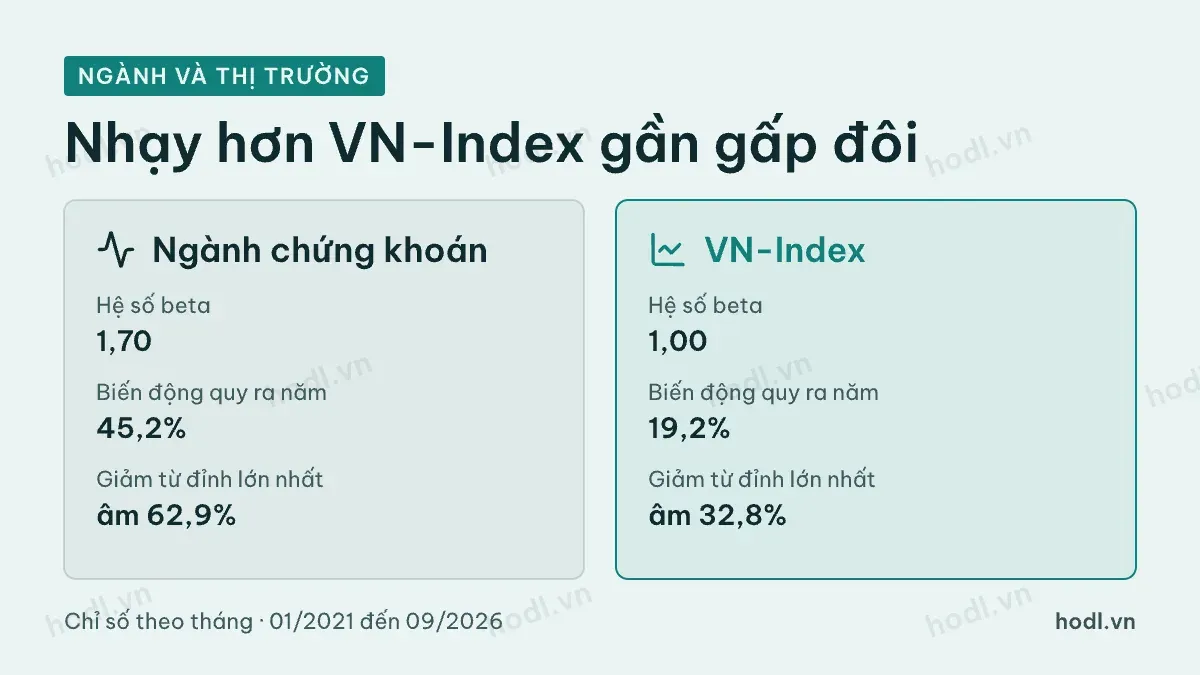
Để đo độ nhạy, ta lập chỉ số bằng trung bình cộng giá của 27 mã có dữ liệu liên tục, tính theo tháng, từ tháng 1/2021 đến tháng 9/2026, tức 70 tháng, rồi so với VN-Index.
Chỉ tiêu | Ngành chứng khoán | VN-Index |
|---|---|---|
Hệ số beta | 1,70 | 1,00 |
Hệ số tương quan với VN-Index | 0,72 | 1,00 |
Biến động quy ra năm | 45,2% | 19,2% |
Mức giảm từ đỉnh lớn nhất | âm 62,9% | âm 32,8% |
Hệ số beta 1,70 nghĩa là khi VN-Index biến động 1%, chỉ số ngành thường biến động khoảng 1,7%. Biến động quy ra năm là 45,2%, hơn gấp đôi VN-Index. Mức giảm từ đỉnh lớn nhất là 62,9%, gần gấp đôi 32,8% của VN-Index. Đây là số liệu theo tháng, nên mức giảm theo ngày còn sâu hơn.
Hệ số tương quan 0,72 cũng đáng chú ý. Ngành chứng khoán đi cùng chiều thị trường khá chặt. Vì vậy nó không phải tài sản đa dạng hóa. Nếu danh mục của bạn đã nhiều cổ phiếu, thêm ngành chứng khoán làm rủi ro dồn về cùng một hướng.
Tỷ trọng danh mục ngành chứng khoán
Thay vì hỏi bao nhiêu phần trăm là đúng, hãy hỏi ngành này đóng góp bao nhiêu vào rủi ro của danh mục.
Cách tính đơn giản dùng beta. Giả sử phần còn lại của danh mục có beta bằng 1,0, tức đi cùng thị trường. Beta của cả danh mục bằng 1 cộng 0,7 nhân tỷ trọng ngành chứng khoán, vì beta ngành hơn thị trường 0,7.
Tỷ trọng ngành chứng khoán | Beta danh mục | Phần mất khi ngành giảm 62,9% |
|---|---|---|
5% (mốc thị trường) | 1,04 | 3,1 điểm % |
10% | 1,07 | 6,3 điểm % |
20% | 1,14 | 12,6 điểm % |
30% | 1,21 | 18,9 điểm % |
Bảng cho thấy hệ quả. Ở mốc 5% thị trường, ngành chỉ làm danh mục mất thêm 3,1 điểm % trong kịch bản xấu. Ở mức 30%, danh mục mất 18,9 điểm % chỉ từ phần này. Bạn hãy chọn tỷ trọng sao cho phần mất đó nằm trong khả năng chịu đựng.
Ba câu hỏi trước khi tăng tỷ trọng
Câu hỏi thứ nhất: bạn đã có sẵn bao nhiêu rủi ro thị trường. Nếu danh mục của bạn gồm bất động sản, ngân hàng, thì thêm chứng khoán là chồng thêm cùng một rủi ro.
Câu hỏi thứ hai: bạn mua vì thấy ngành vừa tăng mạnh hay vì có lý do riêng. Số liệu cho thấy ngành dẫn đầu rồi thành kém nhất chỉ trong một năm. Năm 2023 tăng 86,7%, nhưng năm 2024 là 0,0% và năm 2026 đến nay giảm 23,2%.
Câu hỏi thứ ba: bạn có chịu được mức giảm hơn 60% không. Nếu câu trả lời là không, tỷ trọng nên nhỏ hoặc bằng mốc thị trường.
Bạn có thể xem thêm bài chiến lược đầu tư phòng thủ để cân bằng danh mục, và bài học cấu trúc thị trường chứng khoán để hiểu các nhóm ngành.
Nội dung để tham khảo, không phải khuyến nghị đầu tư. Kết quả quá khứ không bảo đảm kết quả tương lai.
