
Bài 10/12 · Chiến lược đầu tưHọc thử miễn phí
Bẫy cổ phiếu rẻ (value trap): công ty suy yếu, không phải rẻ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bẫy cổ phiếu rẻ, tiếng Anh gọi là value trap, là cổ phiếu trông rẻ vì P/E hoặc P/B thấp, nhưng lý do thấp là công ty đang suy yếu. Người mua tưởng bắt được giá hời, rồi lợi nhuận giảm làm chỉ số rẻ ban đầu hóa ra không rẻ. Bài này nằm trong khoá Xây dựng danh mục đầu tư, phần chiến lược đầu tư.
Bài đo mức độ phổ biến của value trap bằng số liệu của 62 cổ phiếu HOSE, và chỉ ra các dấu hiệu nhận diện. Dữ liệu đến 02/10/2026, không phải khuyến nghị.
Bẫy cổ phiếu rẻ xuất hiện ra sao
P/E bằng giá chia lợi nhuận. P/E thấp có hai cách: giá thấp, hoặc lợi nhuận cao. Nếu lợi nhuận đang ở đỉnh tạm thời, P/E thấp là ảo giác. Khi lợi nhuận quay về mức bình thường, cùng một giá lại cho P/E cao.
Trong đó: P là giá cổ phiếu, EPS là lợi nhuận mỗi cổ phiếu.
Thị trường biết điều này. Cổ phiếu P/E thấp bất thường thường đã được định giá cho việc lợi nhuận sắp giảm. Người mua dựa vào P/E của quá khứ sẽ mua đúng thời điểm kỳ vọng xấu đã vào giá.
Value trap vì vậy không phải là cổ phiếu có P/E thấp tình cờ giảm giá. Nó là cổ phiếu mà P/E thấp là dấu hiệu cảnh báo về lợi nhuận.
Nhóm P/E thấp giảm lợi nhuận
Mẫu gồm 62 cổ phiếu HOSE phi tài chính, 464 cặp cổ phiếu và năm có lợi nhuận dương, từ năm tài chính 2017 đến 2024. Với mỗi năm, P/E được tính tại ngày 30/04 năm sau, khi báo cáo năm đã công bố. Vốn hóa dùng giá đóng cửa đã điều chỉnh theo chia, thưởng cổ phiếu nhân số cổ phiếu hiện hành. Các cổ phiếu được chia ba nhóm theo P/E của từng năm. Totrieu.com tính.
Nhóm P/E | P/E trung vị | Lợi nhuận năm sau giảm | Giảm hơn 20% | Lợi nhuận năm sau, trung vị |
|---|---|---|---|---|
Rẻ | 9,1 | 53,8% | 32,9% | −3,2% |
Giữa | 18,0 | 35,3% | 24,8% | +10,9% |
Đắt | 37,6 | 31,4% | 16,3% | +34,0% |
Nhóm rẻ có lợi nhuận năm sau giảm ở 53,8% số lần, so với 31,4% của nhóm đắt. Khác biệt rất lớn. Lợi nhuận trung vị của nhóm rẻ giảm 3,2%, trong khi nhóm đắt tăng 34,0%.
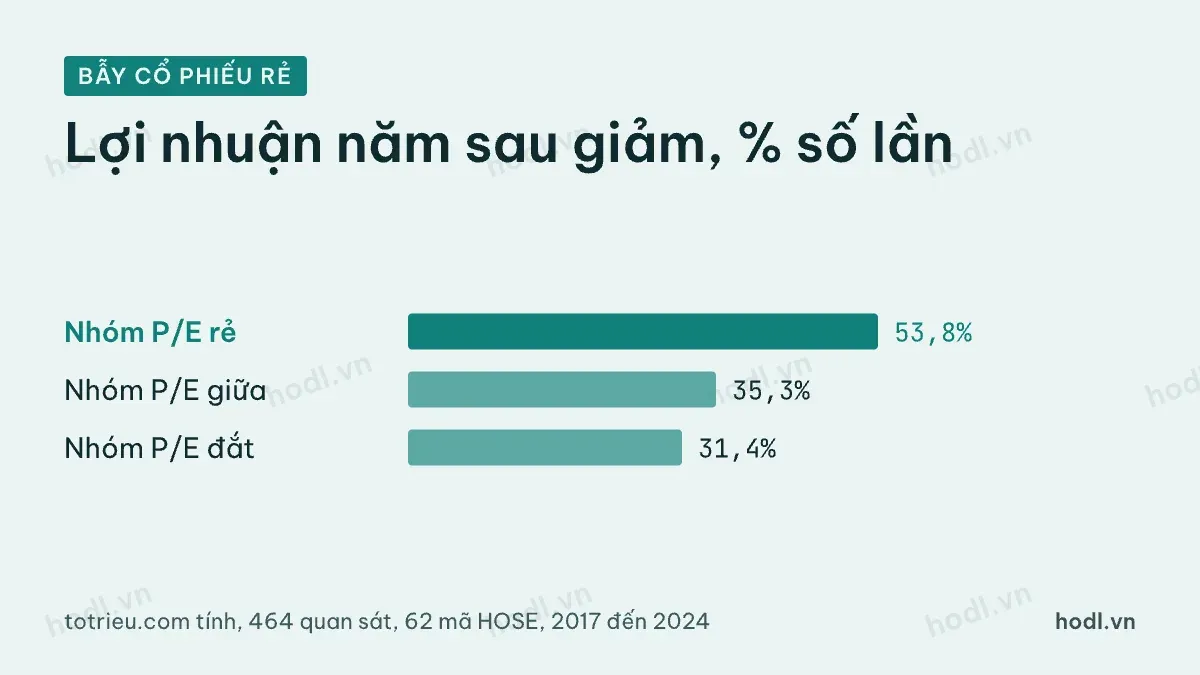
Điều đó hợp lý. Doanh nghiệp tăng trưởng mạnh có P/E cao vì lợi nhuận sẽ lớn lên. Doanh nghiệp P/E thấp thường là chu kỳ hoặc đang suy yếu, lợi nhuận hay rơi.
Giá có bù cho lợi nhuận giảm không
Đây là phần dễ gây bất ngờ. Giá cổ phiếu 12 tháng sau, từ 30/04, của nhóm rẻ có trung vị tăng 5,3% và 55,7% số lần giá cao hơn. Nhóm giữa là 1,2% và nhóm đắt là 1,4%. Nhóm rẻ không kém hơn về giá.
Nhưng bên trong nhóm rẻ có hai bức tranh khác nhau. Nhóm rẻ có lợi nhuận năm sau giảm hơn 20% gồm 52 quan sát. Giá của chúng có trung vị −3,4%, và chỉ 46,2% số lần giá cao hơn. Phần còn lại của nhóm rẻ gồm 106 quan sát có trung vị +6,6% và 60,4% số lần giá cao hơn.
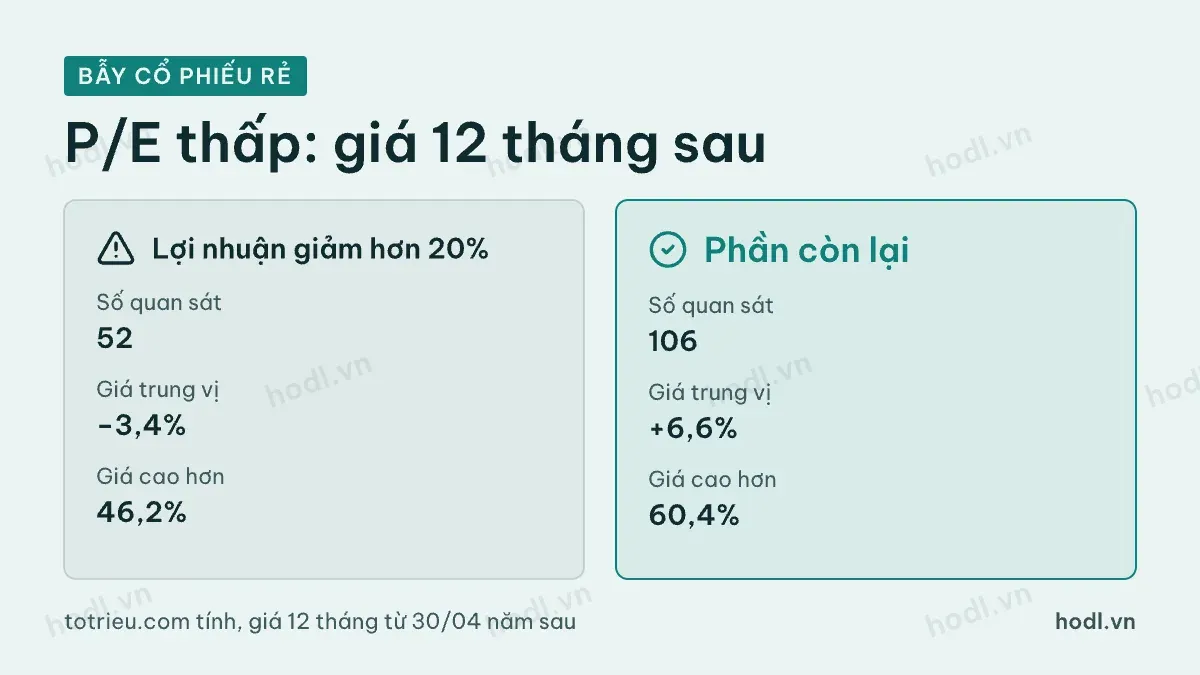
Nghĩa là value trap thật sự nằm ở một phần ba nhóm rẻ: cổ phiếu rẻ cộng lợi nhuận giảm mạnh. Phần còn lại của nhóm rẻ cho kết quả tốt. Vấn đề là ở thời điểm mua, bạn không biết cổ phiếu thuộc phần nào. Kết quả theo năm cũng dao động rất mạnh: trung vị giá của nhóm rẻ từ −32,0% trong một năm đến +91,0% trong năm khác.
Ví dụ P/E thấp ở đỉnh lợi nhuận
Hai cổ phiếu thép năm 2021 là ví dụ điển hình của chu kỳ. Số liệu là mô tả, không đánh giá doanh nghiệp.
Mã | P/E tại 30/04/2022 | Lợi nhuận 2021 | Lợi nhuận 2022 | Giá 12 tháng sau |
|---|---|---|---|---|
HPG | 5,62 | 34.478 tỷ đồng | 8.484 tỷ đồng | −35% |
NKG | 5,22 | 2.225 tỷ đồng | lỗ 125 tỷ đồng | −53% |
P/E dưới 6 lúc đó dựa trên lợi nhuận năm 2021, là năm đỉnh của chu kỳ thép. Năm sau lợi nhuận của HPG giảm 75% và NKG chuyển sang lỗ. Giá giảm theo cả hai trong 12 tháng tiếp theo.
Bài học không phải là tránh doanh nghiệp chu kỳ. Bài học là P/E của năm đỉnh không đáng tin. Với doanh nghiệp chu kỳ, hãy dùng lợi nhuận trung bình nhiều năm thay vì lợi nhuận một năm.
Dấu hiệu nhận diện bẫy cổ phiếu rẻ
Có năm dấu hiệu nên soát. Thứ nhất, lợi nhuận hiện tại cao bất thường so với các năm trước. Thứ hai, doanh thu đã giảm hoặc đứng yên. Thứ ba, ROE thấp hoặc đang giảm. Thứ tư, lợi nhuận chứa khoản thu một lần như bán tài sản. Thứ năm, nợ vay tăng trong khi dòng tiền kinh doanh yếu.
Càng nhiều dấu hiệu trùng nhau, khả năng value trap càng cao. Cổ phiếu rẻ thật thường có lợi nhuận ổn định, ROE đủ cao và định giá thấp do tâm lý thị trường, không do cơ bản. Bài học định giá chứng khoán là gì và bài 12 mô hình định giá chứng khoán cho các công cụ đối chiếu.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
