
Bài 9/12 · Chiến lược đầu tưHọc thử miễn phí
Giai đoạn tăng trưởng: tỷ lệ chi trả cổ tức thay đổi ra sao
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 06/11/2026
Giai đoạn tăng trưởng là lúc doanh nghiệp mở rộng nhanh và cần vốn cho việc đó. Lúc này công ty thường giữ phần lớn lợi nhuận để đầu tư, nên tỷ lệ chi trả cổ tức thấp. Khi tăng trưởng chậm lại, tỷ lệ chi trả thường tăng. Bài này nằm trong khoá Xây dựng danh mục đầu tư, phần chiến lược đầu tư.
Bài kiểm tra quan hệ đó bằng báo cáo tài chính thật, rồi theo dõi đường đi của một doanh nghiệp qua bảy năm. Dữ liệu đến 02/10/2026.
Giai đoạn tăng trưởng, cổ tức
Doanh nghiệp thường đi qua bốn giai đoạn. Giai đoạn đầu khởi nghiệp, hầu như không trả cổ tức. Giai đoạn tăng trưởng, lợi nhuận tăng nhanh và phần lớn được giữ lại. Giai đoạn trưởng thành, tăng trưởng chậm, nhu cầu vốn giảm và cổ tức tăng. Giai đoạn suy giảm, lợi nhuận giảm và cổ tức theo đó bị cắt.
Lý do nằm ở cách dùng đồng vốn. Nếu công ty tái đầu tư được với ROE cao, cổ đông có lợi khi công ty giữ tiền lại. Khi cơ hội đầu tư hết, giữ tiền chỉ làm vốn nằm yên, nên trả ra hợp lý hơn.
Tuy nhiên đây là xu hướng chung, không phải quy luật cứng. Quyết định chia cổ tức mỗi năm do đại hội cổ đông thông qua, theo Luật Doanh nghiệp 59/2020/QH14.
Giai đoạn tăng trưởng và chi trả
Totrieu.com tính trên 62 cổ phiếu HOSE phi tài chính, báo cáo tài chính hợp nhất. Với mỗi cặp cổ phiếu và năm từ 2019 đến 2025, tốc độ tăng trưởng là CAGR lợi nhuận của 3 năm kết thúc ở năm đó. Tỷ lệ chi trả bằng cổ tức đã trả chia lợi nhuận sau thuế của cổ đông công ty mẹ. Còn lại 430 cặp có lợi nhuận dương ở cả hai đầu kỳ.
Tăng trưởng lợi nhuận 3 năm | Số cặp | Tỷ lệ chi trả, trung vị | Tỷ lệ gần như không trả |
|---|---|---|---|
Giảm | 163 | 39,9% | 27,6% |
Tăng 0% đến 10% | 81 | 32,5% | 16,0% |
Tăng 10% đến 20% | 63 | 32,0% | 9,5% |
Tăng trên 20% | 123 | 22,0% | 22,8% |
Nhóm tăng nhanh nhất trả ít nhất, trung vị 22,0%. Điều này khớp với logic giữ vốn để mở rộng. Hệ số tương quan giữa tăng trưởng và tỷ lệ chi trả là −0,29, ngược chiều nhưng chỉ ở mức vừa phải.
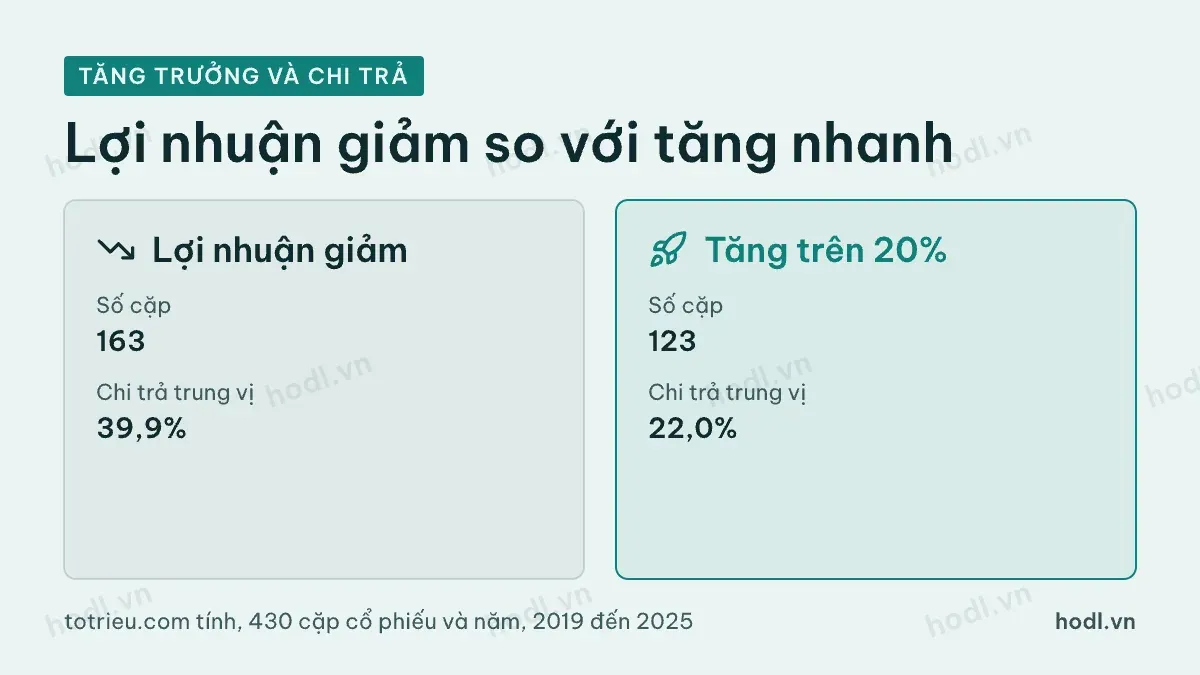
Hai điều nên đọc kỹ. Thứ nhất, nhóm lợi nhuận giảm có tỷ lệ chi trả cao nhất, 39,9%, một phần vì mẫu số lợi nhuận nhỏ đi trong khi cổ tức giữ nguyên. Thứ hai, cột gần như không trả không đơn điệu: nhóm tăng trên 20% có 22,8% gần như không trả, cao hơn nhóm tăng 10% đến 20%. Nhóm tăng nhanh gồm cả công ty giữ toàn bộ lợi nhuận để đầu tư.
Ví dụ HAH: chi trả giảm
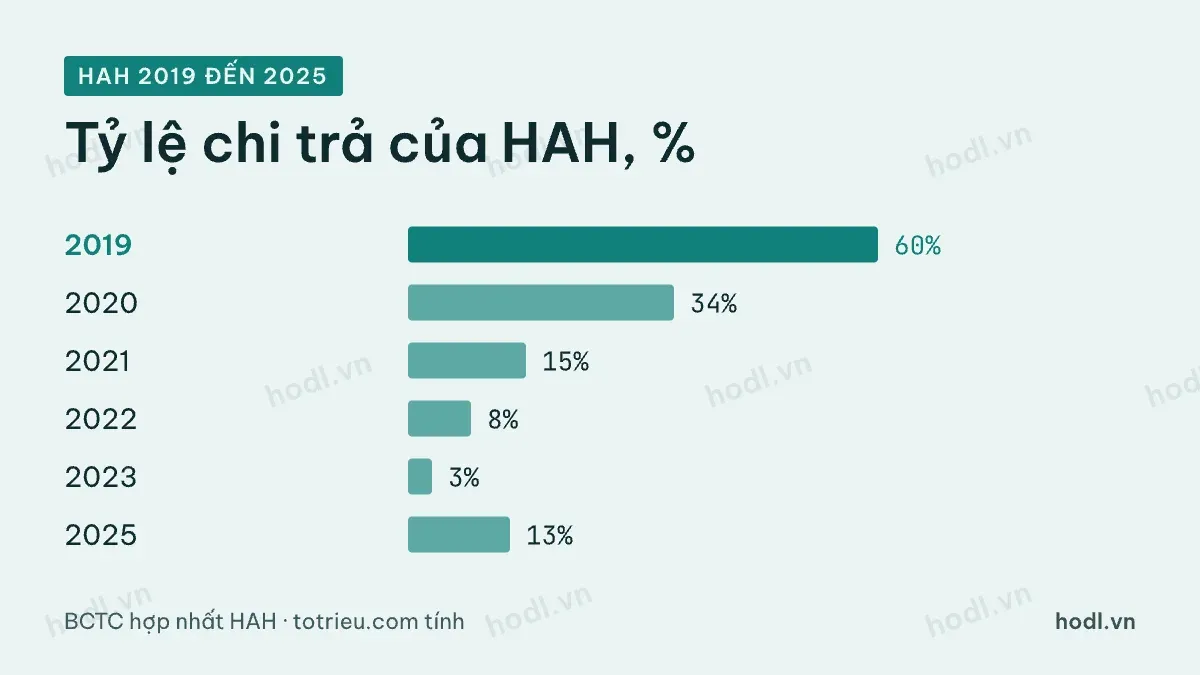
HAH cho một đường đi dễ nhìn. Lợi nhuận sau thuế của cổ đông mẹ tăng từ 121 tỷ đồng năm 2019 lên 822 tỷ đồng năm 2022. Cùng giai đoạn, tỷ lệ chi trả giảm từ khoảng 60% xuống khoảng 8%.
Bảng sau cho thấy đường đi đầy đủ.
Năm | Lợi nhuận (tỷ đồng) | Tỷ lệ chi trả |
|---|---|---|
2019 | 121 | 60% |
2020 | 138 | 34% |
2021 | 446 | 15% |
2022 | 822 | 8% |
2023 | 385 | 3% |
2024 | 650 | 0% |
2025 | 1.207 | 13% |
Giai đoạn 2020 đến 2022 là lúc lợi nhuận tăng gấp sáu lần, và công ty giữ gần hết. Năm 2023 lợi nhuận giảm còn 385 tỷ đồng mà tỷ lệ chi trả vẫn thấp. Đến 2025 lợi nhuận lên 1.207 tỷ đồng và tỷ lệ chi trả nhích lên 13%. Ví dụ này mô tả đường đi, không đánh giá doanh nghiệp.
Giai đoạn tăng trưởng: cách đọc
Tỷ lệ chi trả thấp ở doanh nghiệp tăng trưởng không phải điểm yếu. Câu hỏi là phần giữ lại có sinh lời không. Nếu ROE cao và lợi nhuận tăng, việc giữ vốn là hợp lý. Nếu lợi nhuận đứng yên mà vẫn không trả, cổ đông chịu thiệt.
Ngược lại, tỷ lệ chi trả tăng đột ngột có thể là dấu hiệu công ty hết dự án tốt, hoặc đang cố giữ giá cổ phiếu. Hãy so với xu hướng lợi nhuận. Bài học cổ tức là gì và bài tại sao công ty lựa chọn chi trả cổ tức giải thích động cơ của công ty.
Khi cổ tức được trả bằng tiền, cá nhân chịu thuế 5% theo Điều 12 Luật Thuế thu nhập cá nhân 109/2025/QH15, có hiệu lực từ 01/07/2026. Doanh nghiệp tăng trưởng ít trả tiền nên người giữ cổ phiếu ít chịu thuế này trong lúc nắm giữ.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
