
Bài 14/17 · Chiến lược đầu tưHọc thử miễn phí
Danh mục 20 năm: quản lý cổ phiếu như một tài sản để lại
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 07/11/2026
Danh mục 20 năm là danh mục cổ phiếu bạn dự định giữ qua nhiều chu kỳ thị trường, và rất có thể sẽ chuyển lại cho vợ, chồng hoặc con cái. Ở kỳ hạn này, cách nghĩ phải đổi. Bạn không chỉ quản lý một khoản đầu tư. Bạn đang quản lý một tài sản gia đình.
Bài này đi qua ba việc. Thứ nhất là lãi kép 20 năm tạo ra khác biệt lớn đến đâu. Thứ hai là danh mục nên đổi vai trò thế nào qua từng giai đoạn. Thứ ba là thuế và hồ sơ khi danh mục được để lại. Quy định thuế lấy từ Luật Thuế thu nhập cá nhân số 109/2025/QH15, có hiệu lực từ 01/07/2026. Dữ liệu đến 02/10/2026.
Danh mục 20 năm là bài toán di sản
Trong 20 năm, thị trường gần như chắc chắn sẽ có vài đợt giảm sâu. Giá một cổ phiếu có thể mất một nửa rồi hồi lại, hoặc không bao giờ hồi lại. Vì vậy câu hỏi chính không phải giá năm sau ra sao. Câu hỏi là danh mục có sống sót qua các đợt giảm và vẫn còn trong tay gia đình hay không.
Lãi kép làm mọi quyết định chi phí trở nên quan trọng. 100 triệu đồng tăng 6% mỗi năm thành khoảng 320,7 triệu đồng sau 20 năm. Tăng 8% mỗi năm thành khoảng 466,1 triệu đồng. Tăng 10% mỗi năm thành khoảng 672,7 triệu đồng. 2 điểm % mỗi năm có thể tạo chênh lệch hơn 200 triệu đồng trên mỗi 100 triệu đồng vốn.
Các tỷ suất trên là giả định để minh hoạ sức mạnh lãi kép, không phải lợi nhuận kỳ vọng của thị trường. Nhưng thông điệp vẫn đúng. Phí cao, thuế phát sinh do mua bán nhiều và những lần bán hoảng loạn đều bị lãi kép phóng đại sau 20 năm.
Ba giai đoạn của danh mục 20 năm
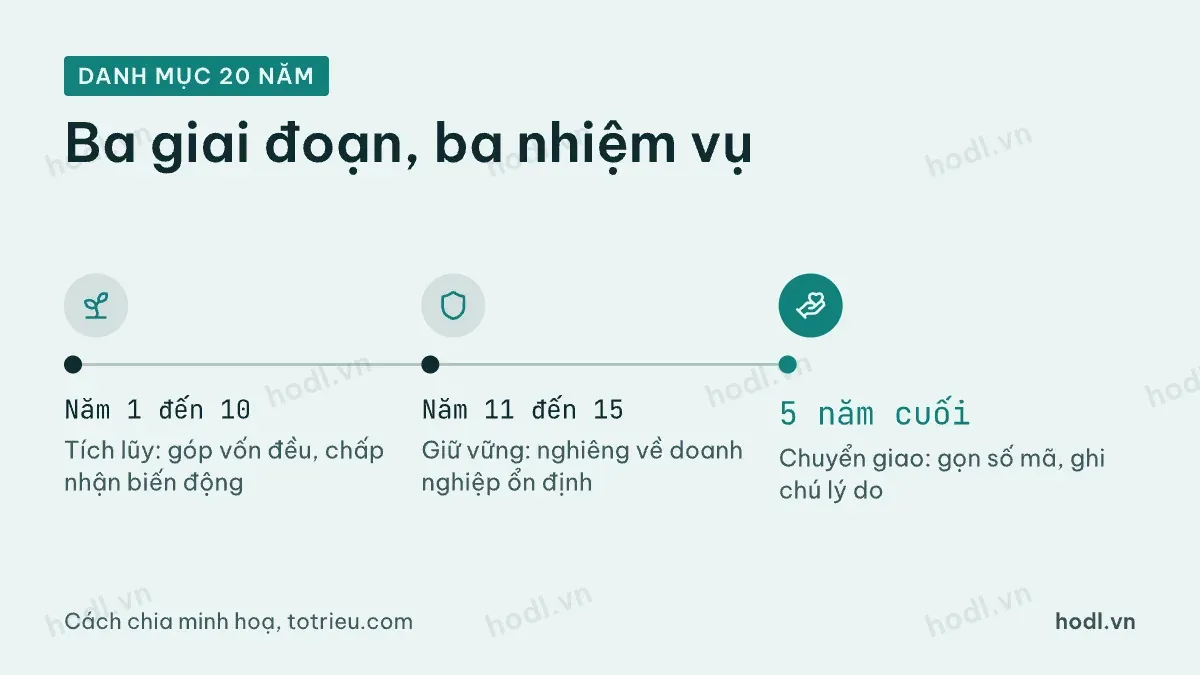
Một danh mục giữ 20 năm hiếm khi giữ nguyên cơ cấu từ đầu đến cuối. Có thể chia thành ba giai đoạn với ba nhiệm vụ khác nhau.
Giai đoạn tích lũy kéo dài khoảng 10 năm đầu. Bạn góp thêm vốn đều đặn và chấp nhận biến động lớn. Tỷ trọng cổ phiếu có thể cao vì bạn còn thời gian chờ thị trường hồi phục.
Giai đoạn giữ vững kéo dài từ năm thứ 11 đến năm thứ 15. Danh mục đã lớn, một đợt giảm 40% có thể xoá nhiều năm tiết kiệm. Bạn bắt đầu nghiêng về doanh nghiệp ổn định, trả cổ tức đều và tăng phần tiền mặt hoặc tài sản ít biến động.
Giai đoạn chuyển giao là 5 năm cuối. Nhiệm vụ chính là làm cho danh mục dễ hiểu và dễ chuyển cho người khác. Số mã nên gọn lại. Mỗi mã nên có ghi chú lý do nắm giữ. Người thân cần biết danh mục nằm ở đâu.
Chọn tài sản cho kỳ hạn hai thập kỷ
Với kỳ hạn dài, rủi ro lớn nhất là một doanh nghiệp biến mất. Hai mươi năm là đủ để ngành nghề thay đổi, công ty đầu ngành mất vị thế. Danh mục vì thế nên phân tán qua nhiều ngành, không dồn vào một câu chuyện tăng trưởng.
Bạn có ba cách xây phần lõi. Cách thứ nhất là tự chọn 8 đến 12 doanh nghiệp đầu ngành và rà soát mỗi năm. Cách thứ hai là dùng chứng chỉ quỹ mô phỏng chỉ số để có sẵn sự phân tán. Cách thứ ba là kết hợp hai cách trên. Cách thứ hai ít tốn thời gian nhất, phù hợp khi người kế thừa không theo dõi thị trường.
Dù chọn cách nào, hãy hạn chế đòn bẩy. Vay ký quỹ có thể buộc bạn bán đúng lúc thị trường giảm sâu. Một lần bán bắt buộc như vậy có thể phá vỡ kế hoạch đã giữ hơn mười năm.
Nguyên tắc giữ chi phí thấp của John C. Bogle rất hợp với kỳ hạn này. Bạn có thể đọc tóm tắt trong bài 10 nguyên tắc đầu tư của John C. Bogle. Nếu gia đình chưa có hệ thống quản lý tài chính chung, bài học hệ thống quản lý tài chính gia đình là điểm khởi đầu tốt.
Thuế khi để lại danh mục
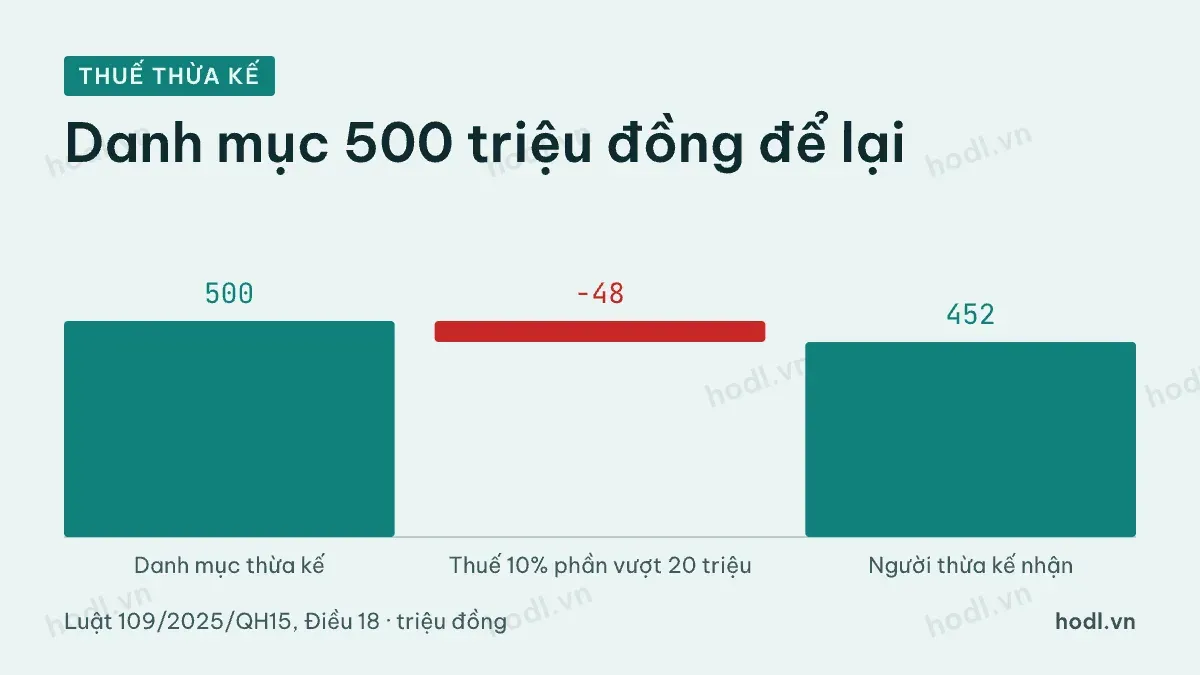
Khoản 9 Điều 3 Luật 109/2025/QH15 xếp thu nhập từ nhận thừa kế, quà tặng là chứng khoán vào thu nhập chịu thuế. Theo Điều 18, thuế suất là 10%. Thu nhập tính thuế là phần giá trị tài sản vượt trên 20 triệu đồng mỗi lần nhận.
Nhiều người nghĩ thừa kế giữa cha mẹ và con được miễn thuế. Điều đó chỉ đúng với bất động sản. Khoản 1 Điều 4 của luật chỉ miễn thuế khi tài sản thừa kế, quà tặng là bất động sản giữa những người thân được liệt kê. Chứng khoán không nằm trong khoản này.
Ví dụ một danh mục trị giá 500 triệu đồng được để lại cho một người con. Phần tính thuế là 500 triệu trừ 20 triệu, bằng 480 triệu đồng. Thuế 10% là 48 triệu đồng. Người con nhận danh mục có giá trị sau thuế khoảng 452 triệu đồng. Cách xác định giá trị chứng khoán để tính thuế do Chính phủ quy định chi tiết, nên số thực tế có thể khác ví dụ.
Cổ tức danh mục tạo ra trong suốt 20 năm cũng chịu thuế 5% theo Điều 12. Mỗi lần bán chứng khoán chịu thuế 0,1% trên giá chuyển nhượng theo khoản 2 Điều 13. Hai khoản này nhỏ mỗi lần, nhưng cộng dồn qua 20 năm.
Chuẩn bị hồ sơ danh mục
Một danh mục tốt vẫn có thể gây khó cho gia đình nếu không ai biết nó tồn tại. Tài khoản chứng khoán đứng tên một người, đăng nhập bằng điện thoại của người đó. Khi có chuyện, người thân thường không biết bắt đầu từ đâu.
Bạn nên lập một bản ghi chú danh mục và cập nhật mỗi năm. Bản ghi gồm các mục sau:
- Tên công ty chứng khoán và số tài khoản đang lưu ký cổ phiếu.
- Danh sách mã, số lượng và lý do nắm giữ từng mã.
- Ngân hàng nhận cổ tức và tài khoản liên kết.
- Người cần liên hệ và nơi cất di chúc nếu có.
Thủ tục nhận thừa kế chứng khoán làm qua công ty chứng khoán nơi lưu ký. Mỗi nơi có danh mục giấy tờ riêng, nên hãy hỏi trực tiếp và ghi lại vào bản ghi chú. Đừng ghi mật khẩu vào giấy. Chỉ cần đủ thông tin để người thân tìm đúng nơi và làm đúng thủ tục.
Nội dung để tham khảo, không phải khuyến nghị đầu tư hay tư vấn thuế.
