
Bài 11/12 · Chiến lược đầu tưHọc thử miễn phí
Cách chọn cổ phiếu rẻ: so với ngành hay so với lịch sử
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Chọn cổ phiếu rẻ nghĩa là tìm cổ phiếu có định giá thấp hơn một mốc tham chiếu. Câu hỏi là mốc nào. Có hai lựa chọn phổ biến: so với các công ty cùng ngành, hoặc so với chính lịch sử định giá của công ty. Bài này nằm trong khoá Xây dựng danh mục đầu tư, phần chiến lược đầu tư.
Bài tính cả hai thước đo cho bốn cổ phiếu thật. Kết quả cho thấy chúng có thể trái ngược. Dữ liệu đến 02/10/2026, không phải khuyến nghị.
Chọn cổ phiếu rẻ so với ngành
So với ngành trả lời câu hỏi: trong những công ty làm cùng việc, công ty nào định giá thấp hơn. Ưu điểm là cùng điều kiện kinh doanh. Nhược điểm là cả ngành có thể đang bị định giá thấp hoặc cao.
Cách làm là lấy trung vị P/E của nhóm ngành rồi so. Cần chọn nhóm cùng mô hình kinh doanh, như thép với thép, điện với điện. Nhóm càng ít mã, trung vị càng nhạy với một mã lệch.
Trong bài này nhóm do HODL.VN phân tay từ 62 cổ phiếu HOSE phi tài chính: thép 3 mã, phân bón 2 mã, điện 6 mã và bất động sản 9 mã. Nhóm nhỏ nên chỉ minh hoạ phương pháp.
Chọn cổ phiếu rẻ so với lịch sử
So với lịch sử trả lời câu hỏi: công ty này hôm nay rẻ hay đắt so với chính nó. Ưu điểm là loại bỏ khác biệt giữa các công ty. Nhược điểm là mô hình kinh doanh có thể đã đổi, và lịch sử có thể toàn giai đoạn bất thường.
Trong bài, lịch sử gồm 6 mốc P/E tại ngày 30/04 các năm 2020 đến 2025. Mỗi mốc bằng vốn hóa chia lợi nhuận sau thuế của cổ đông mẹ năm trước, tức số liệu đã công bố tại thời điểm đó. Vốn hóa dùng giá đóng cửa đã điều chỉnh theo chia, thưởng cổ phiếu nhân số cổ phiếu hiện hành.
Trong đó: MC là vốn hóa tại ngày 30/04, LNST mẹ năm trước là lợi nhuận sau thuế của cổ đông công ty mẹ của năm liền trước, theo số đã công bố.
Hai thước đo, hai kết luận
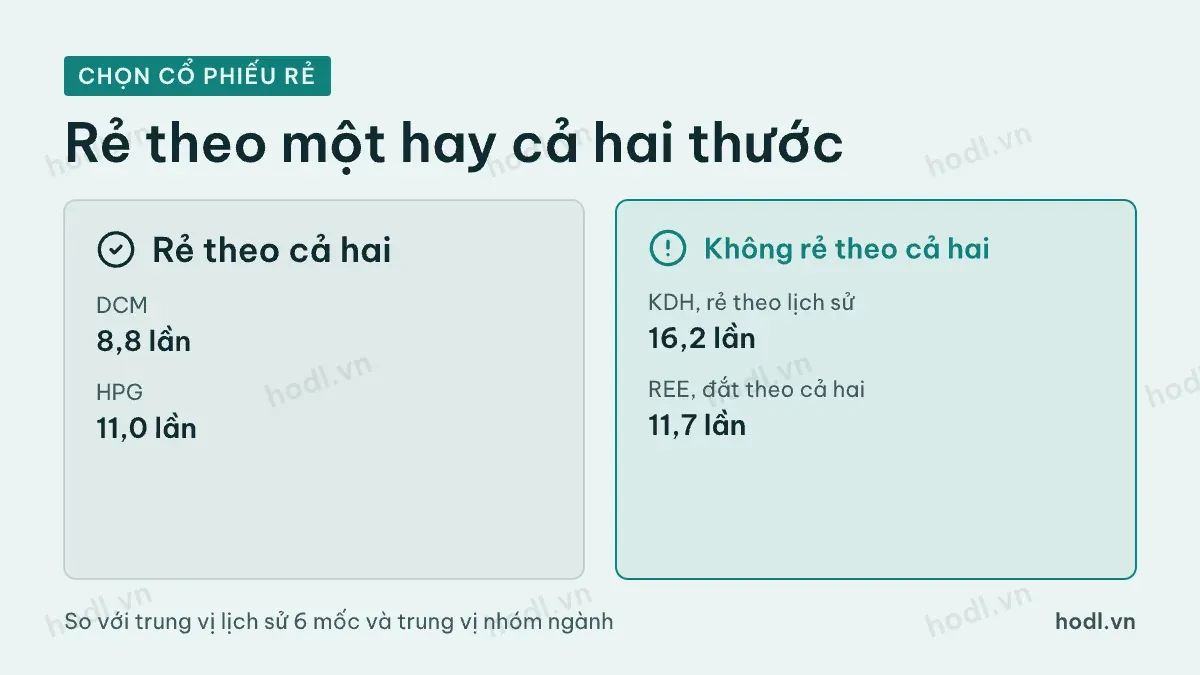
Bảng sau so P/E ngày 02/10/2026 của bốn cổ phiếu với hai mốc. Cột lịch sử cho biết P/E hôm nay thấp hơn bao nhiêu trên 6 mốc quá khứ.
Mã | P/E hôm nay | Trung vị lịch sử | So với lịch sử | Trung vị nhóm ngành | So với ngành |
|---|---|---|---|---|---|
KDH | 16,2 | 26,7 | Thấp hơn 5 trên 6 mốc | 14,4 (bất động sản) | Cao hơn |
REE | 11,7 | 10,2 | Cao hơn 4 trên 6 mốc | 7,8 (điện) | Cao hơn |
DCM | 8,8 | 11,6 | Thấp hơn 5 trên 6 mốc | 11,3 (phân bón) | Thấp hơn |
HPG | 11,0 | 13,9 | Thấp hơn 4 trên 6 mốc | 12,8 (thép) | Thấp hơn |
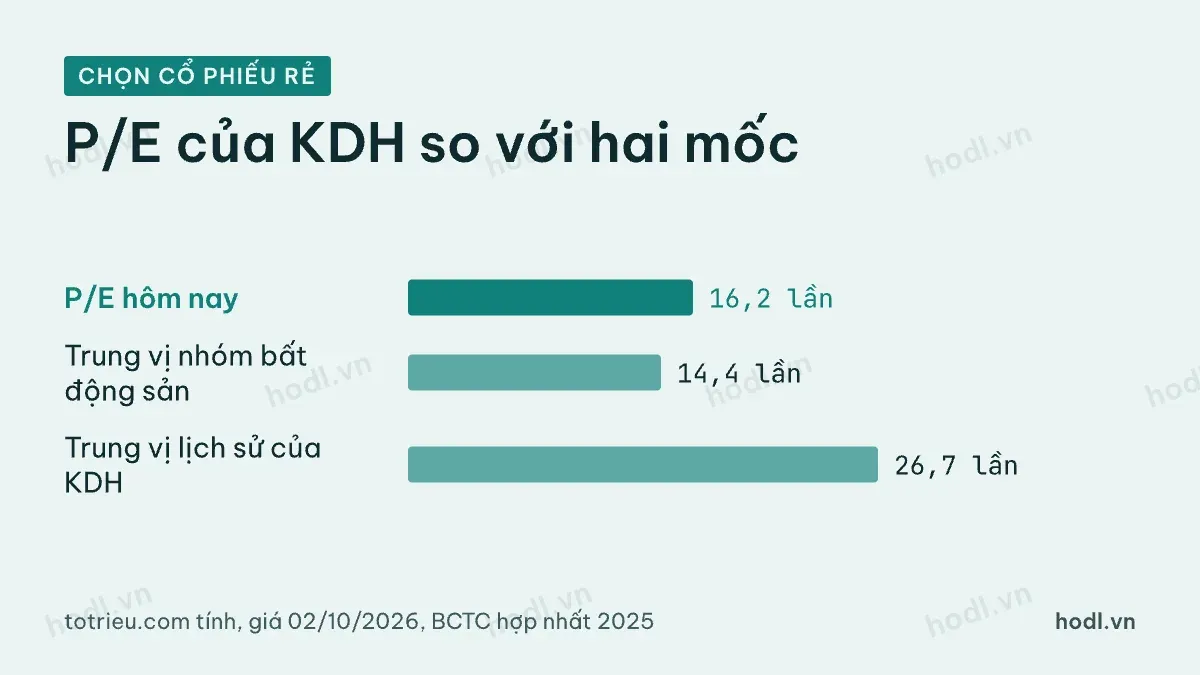
DCM và HPG rẻ theo cả hai thước đo. REE đắt theo cả hai. KDH là trường hợp gây tranh cãi: P/E 16,2 thấp hơn nhiều so với lịch sử của chính nó, 26,7, nhưng cao hơn trung vị nhóm bất động sản là 14,4.
Hai kết luận trái ngược không có nghĩa một cách đo sai. Chúng trả lời hai câu hỏi khác nhau. KDH rẻ hơn thời mình từng được định giá cao, nhưng chưa rẻ so với các đối thủ hiện tại.
Khi hai thước đo mâu thuẫn
Hãy tìm lý do chênh lệch. Với KDH, ROE năm 2025 khoảng 6%, gần bằng trung vị ngành 6,3%. Lịch sử P/E cao 26,7 cho thấy trước đây thị trường kỳ vọng tăng trưởng lớn hơn nhiều. Nếu kỳ vọng đó đã hạ, P/E thấp hơn lịch sử là hợp lý.
Với REE, P/E 11,7 cao hơn nhóm điện 7,8. Nhóm này gồm cả các công ty điện thuần có P/E thấp. Cơ cấu kinh doanh của REE có thể khác các công ty điện thuần, nên so thẳng với nhóm này có thể chưa cùng loại.
Quy tắc thực tế là cần cả hai thước đo, rồi hỏi vì sao hai cách khác nhau. Nếu cả hai đều cho rẻ, đó là tín hiệu mạnh hơn. Nếu trái ngược, câu hỏi tiếp theo là tăng trưởng, ROE và rủi ro đã đổi thế nào.
Lỗi hay gặp khi chọn cổ phiếu rẻ
Lỗi thứ nhất là so P/E của doanh nghiệp chu kỳ tại đỉnh lợi nhuận. Lúc đó P/E thấp chỉ vì lợi nhuận đang cao nhất. Bài kế tiếp trong chuỗi đo điều này.
Lỗi thứ hai là so toàn thị trường. Mỗi ngành có mặt bằng P/E khác nhau, nên so ngân hàng với bất động sản là so hai thứ khác loại. Lỗi thứ ba là dùng một mốc duy nhất. Hãy dùng ít nhất hai mốc, và ghi lại năm gốc.
Bài học định giá chứng khoán là gì và bài 12 mô hình định giá chứng khoán cho thêm công cụ đối chiếu ngoài P/E.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
