
Cổ phiếu sữa, bia, mì gói: thương hiệu tiêu dùng kiếm tiền qua kênh bán, thuế và nguyên liệu
Nội dung bài12 phần
- Nhóm này chiếm bao nhiêu HX-STAP
- Các mã thương hiệu theo vốn hóa
- Ba áp lực chi phối lợi nhuận
- Kênh bán: truyền thống và hiện đại
- Mì, gia vị, cà phê: cao cấp hóa
- Sữa: bột sữa và đàn bò
- Bia: thuế và vỏ lon
- Cổ tức: ai chia, ai không chia
- Cách đọc cổ phiếu thương hiệu
- Rủi ro của nhóm thương hiệu
- Đọc tiếp theo thứ tự nào
- Câu hỏi thường gặp
Cổ phiếu thương hiệu tiêu dùng là cổ phiếu của các doanh nghiệp bán sản phẩm có nhãn hiệu quen thuộc với từng hộ gia đình: sữa Vinamilk, mì Omachi, nước mắm Nam Ngư, bia Sài Gòn, dầu ăn Tường An. Khác với cá tra hay heo hơi bán theo giá thị trường, hàng của nhóm này do doanh nghiệp tự định giá: Vinamilk nói sẽ chỉ tăng nhẹ khoảng 2-3% khi chi phí nguyên liệu tăng dài hạn. Bù lại, kết quả của họ chịu ba áp lực mà người mới thường bỏ qua: kênh bán, thuế và nguyên liệu nhập khẩu.
Bài đọc nhóm này bằng tài liệu họp ĐHĐCĐ 2026, báo cáo thường niên 2025 và biên bản đại hội do chính các công ty công bố: Vinamilk, Mộc Châu Milk, Masan Consumer, Tập đoàn Masan, KIDO, Vinacafé Biên Hòa, Sabeco, Habeco, Bia Sài Gòn - Miền Trung. Bài là phần đi sâu của cổ phiếu thực phẩm và đồ uống, không dự báo giá và không khuyến nghị mua bán.
Nhóm này chiếm bao nhiêu HX-STAP
Trong chỉ số HX-STAP của HODL.VN, nhóm thương hiệu tiêu dùng gồm sữa (VNM, MCM), hàng đóng gói (MCH, KDC, VCF và vài mã nhỏ), Tập đoàn Masan (MSN) và bia (SAB, BHN, SMB và ba mã nhỏ). Cộng tỷ trọng, nhóm chiếm khoảng 80% chỉ số (số tự tính: sữa 20,93%, hàng đóng gói 32,64%, MSN 16,59%, bia 9,94%). Đọc nhóm này gần như là đọc cả HX-STAP.
HX-STAP là chỉ số giá, theo phương pháp tính không cộng cổ tức tiền mặt. Với nhóm này cổ tức lớn và chênh nhau nhiều giữa công ty, nên chỉ số bỏ sót một phần quan trọng của lợi ích cho người nắm giữ. Cổ tức nằm ở bảng riêng bên dưới.
Các mã thương hiệu theo vốn hóa
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
Bảng gồm chín mã có tài liệu doanh nghiệp được đọc cho bài. Các mã còn lại cùng nhóm như Hải Hà (HHC), Bích Chi (BCF), Safoco (SAF), Sa Giang (SGC) và các công ty bia nhỏ nằm trong bảng đủ 62 mã của bài trụ cột.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Hàng tiêu dùng Masan | 174.800 | Gia vị (Nam Ngư, Chin-su), mì (Omachi, Kokomi), đồ uống đóng chai, cà phê, hóa mỹ phẩm; doanh thu 2025 là 30.557 tỷ đồng | |
2 | Sữa Việt Nam (Vinamilk) | 119.963 | Sữa và sản phẩm từ sữa; 6 tháng đầu 2026 nội địa 76,0% doanh thu, xuất khẩu 14,3% | |
3 | Tập đoàn Masan | 105.585 | Công ty mẹ của WinCommerce, Masan Consumer, Masan MEATLife, Phúc Long; còn có vonfram và cổ phần Techcombank | |
4 | Bia - Rượu - Nước giải khát Sài Gòn (Sabeco) | 54.317 | Bia; doanh thu thuần 2025 là 25.888 tỷ đồng | |
5 | Tập đoàn KIDO | 13.928 | Dầu ăn và bơ (Tường An), bánh, bánh bao đông lạnh | |
6 | Vinacafé Biên Hòa | 7.894 | Cà phê hòa tan và thức uống nhanh; công ty con của Masan Consumer (98,79%) | |
7 | Bia - Rượu - Nước giải khát Hà Nội (Habeco) | 6.027 | Bia Hà Nội; doanh thu 2025 gồm thuế tiêu thụ đặc biệt là 7.683,0 tỷ đồng | |
8 | Giống bò sữa Mộc Châu | 2.822 | Sữa tươi và bò giống; công ty con của Vinamilk, bán cho Vinamilk 668,08 tỷ đồng năm 2025 | |
9 | Bia Sài Gòn - Miền Trung | 1.212 | Bia (Sài Gòn, Qui Nhơn, Lowen); sản lượng 2025 là 175,86 triệu lít; Sabeco là cổ đông tổ chức lớn theo dữ liệu HODL.VN |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026; số liệu doanh nghiệp theo tài liệu họp ĐHĐCĐ 2026 và báo cáo thường niên 2025.
Ba áp lực chi phối lợi nhuận
Hàng có thương hiệu thường có biên lợi nhuận gộp cao. Biên gộp là phần doanh thu còn lại sau khi trừ giá vốn hàng bán: Vinamilk 6 tháng đầu 2026 là 43,1% (cùng kỳ 2025 là 41,1%), Masan Consumer năm 2025 là 45,5%. Cứ 100 đồng bán ra, khoảng 43 đồng còn lại để trả chi phí bán hàng, quản lý và lợi nhuận, nên lợi nhuận nhạy với ba thứ: (1) kênh bán, tức hàng đi qua cửa hàng nào; (2) thuế, đặc biệt thuế tiêu thụ đặc biệt với bia và thuế mới cho hộ kinh doanh; (3) nguyên liệu nhập khẩu và bao bì. Phần dưới đi từng cái bằng số liệu của chính các công ty.
Kênh bán: truyền thống và hiện đại
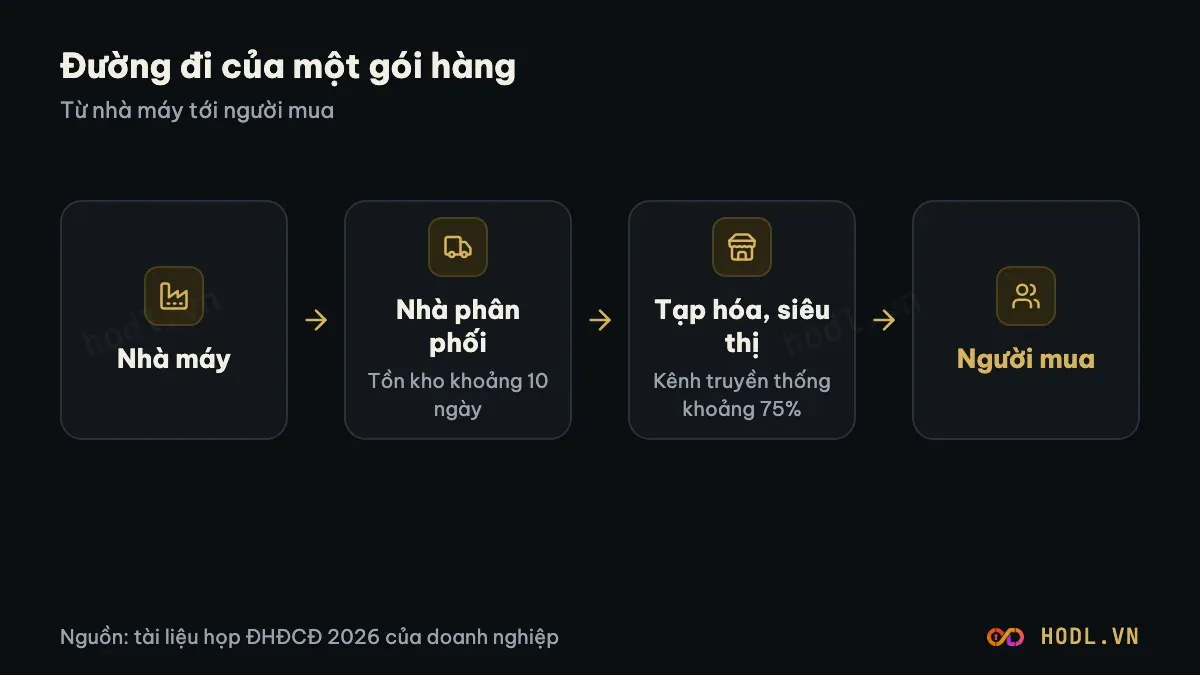
Kênh bán lẻ truyền thống, viết tắt GT (general trade), là chợ, tạp hóa, quán nhỏ. Kênh hiện đại, viết tắt MT, là siêu thị, cửa hàng tiện lợi, chuỗi bán lẻ. Hai kênh đóng góp rất khác nhau và chịu chính sách khác nhau.
Masan Consumer là ví dụ rõ nhất. Tài liệu họp của Tập đoàn Masan ghi kênh GT của MCH bị gián đoạn trên diện rộng, đạt đỉnh trong quý II/2025, do cơ chế thuế mới áp dụng cho hộ kinh doanh. Doanh thu MCH năm 2025 giảm 1,1% xuống 30.557 tỷ đồng, nhưng quý IV/2025 đã tăng 3,7% lên 9.275 tỷ đồng. Công ty triển khai hệ thống Retail Supreme cho kênh GT: số điểm bán hoạt động tăng khoảng 70%, vòng quay tồn kho tăng lên 8,5 lần trong quý IV từ 4,7 lần trong quý I, số ngày tồn kho tại nhà phân phối còn 10 ngày, khoảng 300.000 nhà bán lẻ là hội viên. Cùng năm, kênh hiện đại tăng 14,2%, kinh doanh quốc tế 26,8%, thương mại điện tử 66,3% và nhà hàng, khách sạn, quán cà phê (HORECA) 48,0%.
Vinamilk có cấu trúc khác. Biên bản ĐHĐCĐ 2026 ghi kênh GT chiếm khoảng 75% doanh thu nội địa, còn online, cửa hàng và kênh hiện đại chiếm khoảng 25% tổng doanh thu. Công ty tái cơ cấu lực lượng bán hàng GT từ quý I/2025 và nêu kết quả đã chuyển từ tăng trưởng âm sang dương trong các quý gần đây. Về thị phần, thị phần 6 tháng cuối 2025 tăng 1,1 điểm phần trăm so với nửa đầu năm; vì mua dữ liệu Nielsen hai lần mỗi năm nên chưa có số quý I/2026.
Masan còn có nhánh bán lẻ: WinCommerce có 4.592 cửa hàng cuối 2025 (mở mới ròng 764, khoảng 80% ở nông thôn) và Masan MEATLife đạt thị phần trung bình 61% ngành hàng đạm động vật trong hệ thống này. Giá MSN vì vậy phản ánh cả sản xuất lẫn bán lẻ.
Mì, gia vị, cà phê: cao cấp hóa
Báo cáo thường niên 2025 của Masan Consumer tách doanh thu nội địa theo ngành hàng, cho thấy các ngành không đi cùng nhịp.
Ngành hàng | Doanh thu 2025 (tỷ đồng) | So với 2024 |
|---|---|---|
Gia vị (Nam Ngư, Chin-su) | 10.405 | -7,1% |
Thực phẩm tiện lợi (Omachi, Kokomi) | 9.327 | +1,2% |
Đồ uống đóng chai | 4.901 | -7,0% |
Hóa mỹ phẩm | 2.174 | +14,3% |
Cà phê (Vinacafé) | 1.821 | +2,9% |
Kinh doanh quốc tế | khoảng 1.674 | +26,8% |
Nguồn: báo cáo thường niên 2025 của Masan Consumer · các ngành hàng nội địa; quốc tế tính riêng.
Cao cấp hóa là chiến lược xuyên suốt công ty nêu. Báo cáo ước phân khúc nước mắm cao cấp từ 15% thị trường hiện nay lên 30% vào năm 2029 (số của công ty, dẫn Frost & Sullivan), tăng khoảng 13,8% mỗi năm so với 4,8% của phân khúc đại chúng. Nam Ngư và Chin-su giữ trên 60% thị phần trong hơn một thập kỷ; nước mắm thương hiệu cao cấp bán khoảng 3,0-4,0 USD mỗi lít so với 1,3-2,5 USD mỗi lít với sản phẩm không thương hiệu. Với mì, Omachi dẫn phân khúc cao cấp còn Kokomi ở phân khúc bình dân giảm theo cả phân khúc. Cơ cấu sản phẩm vì thế quyết định lợi nhuận: tài liệu của Masan ghi kết quả kém của nước mắm phổ thông ảnh hưởng ngành gia vị và biên lợi nhuận chung, trong khi thực phẩm tiện lợi tăng thêm 70 điểm cơ bản trong cơ cấu doanh thu nhờ danh mục cao cấp.
Kế hoạch 2026 của Masan Consumer là doanh thu 33.800-35.000 tỷ đồng (+11-15%) và lợi nhuận sau thuế trước lợi ích cổ đông không kiểm soát 7.450-7.800 tỷ đồng (+10-15%). Tập đoàn Masan nêu doanh thu ròng 93.500-98.000 tỷ đồng và cổ tức 2025 là 0%.
KIDO (KDC) làm dầu ăn, bơ, bánh và bánh bao đông lạnh, tự xếp thứ hai ngành dầu Việt Nam. Doanh thu thuần 2025 là 9.055 tỷ đồng, lợi nhuận sau thuế 587 tỷ đồng; kế hoạch 2026 theo tờ trình là doanh thu 12.000 tỷ đồng và lợi nhuận trước thuế 700 tỷ đồng. Điểm đáng đọc là đề xuất tái cấu trúc: Tường An làm công ty mẹ ngành dầu, vốn điều lệ tăng từ 338,8 tỷ lên tới 3.188 tỷ đồng, KDC giữ tối thiểu 97%, kèm mục tiêu chuẩn bị chào bán cổ phiếu Tường An ra công chúng và niêm yết khi phù hợp. Tờ trình nêu mục đích là chuyên môn hóa theo ngành và tăng hiệu quả quản trị.
Sữa: bột sữa và đàn bò
Vinamilk công bố kế hoạch 2026 doanh thu 66.477 tỷ đồng và lợi nhuận sau thuế 9.828 tỷ đồng; sáu tháng đầu năm đã đạt 52,7% và 57,4%. Về nguyên liệu, biên bản đại hội ghi mặt bằng giá bột sữa, năng lượng và bao bì gốc nhựa nhìn chung đang tăng; công ty chốt mua nguyên liệu theo quý hoặc theo năm tùy mặt hàng và không công bố giá thu mua. Nếu giá nguyên liệu tăng ngắn hạn, công ty không điều chỉnh giá bán; nếu xu hướng dài hạn, sẽ tăng nhẹ khoảng 2-3%.
Cầu chung chưa tốt: theo Nielsen trích trong biên bản, hàng tiêu dùng nhanh quý I/2026 tăng 4,3% nhưng ngành sữa vẫn giảm 3,7%. Tăng trưởng 6 tháng đầu 2026 của Vinamilk nằm ở cả nội địa (+12,4%) và nước ngoài (+39,1%, chiếm 24% doanh thu, gồm xuất khẩu và công ty con nước ngoài). Công ty nói mọi ngành hàng đều tăng, lợi nhuận tăng nhanh hơn doanh thu, và Trung Đông chiếm khoảng 7% doanh thu hợp nhất.
Về nguồn sữa tươi, bài thuyết trình nêu khoảng 45% nguyên liệu sữa tươi trong nước đến từ trang trại của Vinamilk và Mộc Châu (42.000 bò thuần chủng và cao sản) và khoảng 55% từ hộ nông dân (90.500 bò địa phương); biên bản ghi tỷ lệ tự chủ sữa tươi nguyên liệu cho sản phẩm dùng sữa tươi là 100%. Hai số đo hai thứ khác nhau nên bài giữ cả hai. Trang trại Tây Ninh 2 (8.000 bò, vốn 1.600 tỷ đồng, giải ngân 250 tỷ, 650 tỷ và 700 tỷ đồng trong ba năm 2026-2028) được công ty nêu sẽ nâng tự chủ sữa tươi thêm 10%; kế hoạch đầu tư (capex) 2026 của cả tập đoàn là 4.128 tỷ đồng.
Mộc Châu Milk (MCM) là công ty con có Vinamilk là công ty mẹ cấp cao nhất. Năm 2025 MCM bán hàng hóa cho Vinamilk 668,08 tỷ đồng, khoảng 23,6% doanh thu thuần 2.834,9 tỷ đồng (số tự tính). Kế hoạch 2026 là doanh thu thuần 3.126,4 tỷ đồng và lợi nhuận sau thuế 241,0 tỷ đồng, cao hơn 2025 (215,7 tỷ đồng) khoảng 11,7%.
Bia: thuế và vỏ lon
Với bia, thuế quyết định nhiều hơn thương hiệu. Tài liệu họp của Sabeco nêu Luật Thuế tiêu thụ đặc biệt sửa đổi (Quốc hội thông qua ngày 14/06/2025) nâng thuế bia từ 65% lên 70% vào năm 2027, rồi thêm 5% mỗi năm đến 90% vào năm 2031; nước giải khát có đường chịu 8% từ 2027 và 10% từ 2028 với sản phẩm trên 5 g đường trong 100 ml. Doanh nghiệp sẽ phải điều chỉnh giá bán để bù thuế, theo chính tài liệu này.
Bia Sài Gòn - Miền Trung (SMB) cho thấy mức độ của thuế. Năm 2025 SMB đạt tổng doanh thu 1.263,74 tỷ đồng và nộp ngân sách 1.053,03 tỷ đồng, khoảng 83,3% doanh thu (số tự tính; tài liệu không tách thuế tiêu thụ đặc biệt, VAT và thuế khác). Kế hoạch 2026 là sản lượng 204,57 triệu lít (2025 là 175,86 triệu lít, +16,3%) và tổng doanh thu 1.489,59 tỷ đồng, nhưng lợi nhuận trước thuế kế hoạch 162,84 tỷ đồng, thấp hơn thực hiện 2025 (211,90 tỷ đồng) khoảng 23% (số tự tính). Phần đọc cho bài này không có lời giải thích của công ty cho khoảng chênh đó.
Sabeco công bố doanh thu thuần 2025 là 25.888 tỷ đồng, thấp hơn kế hoạch 31.641 tỷ đồng và năm 2024 (31.872 tỷ đồng), lợi nhuận sau thuế 4.573 tỷ đồng. Kế hoạch 2026 là 28.959 tỷ đồng và 4.937 tỷ đồng: doanh thu cao hơn 2025 khoảng 11,9%, lợi nhuận khoảng 8,0%, nên biên lợi nhuận ròng kế hoạch (khoảng 17,05%) thấp hơn 2025 (khoảng 17,66%), số tự tính. Tài liệu ghi biên lợi nhuận gộp bình quân toàn ngành bia 2025 gần 29% so với 24,6% năm 2024 nhờ giá malt, gạo, nhôm giảm; đây là nhận định về toàn ngành, không phải biên riêng của Sabeco.
Habeco (BHN) ghi doanh thu bán hàng và cung cấp dịch vụ gồm thuế tiêu thụ đặc biệt năm 2025 là 7.683,0 tỷ đồng và lợi nhuận sau thuế 400,3 tỷ đồng (kế hoạch 228,9 tỷ đồng, năm 2024 là 368,8 tỷ đồng). Công ty nêu giá vỏ lon tăng khoảng 7,7%, EUR tăng 16,3%, USD tăng 3,2% làm tăng chi phí vật tư, trong khi xuất khẩu bia tăng 7% về sản lượng và 10% về doanh thu. Habeco ghi doanh thu gồm thuế còn Sabeco ghi doanh thu thuần, nên không so hai số doanh thu trực tiếp.
Cổ tức: ai chia, ai không chia
Cổ tức là chỗ nhóm thương hiệu khác nhau nhất, và HX-STAP không phản ánh. Bảng dưới gom những gì tài liệu từng công ty nêu.
Mã | Cổ tức hoặc chính sách được nêu | Ghi chú tự tính |
|---|---|---|
VNM | Tổng cổ tức chi trả cho năm 2025 là 9.091 tỷ đồng (gồm khoản cuối trình ĐHĐCĐ 2026); chính sách tối thiểu 50% lợi nhuận sau thuế hợp nhất; ban lãnh đạo nói gần như phân phối 100% | 9.091 trên lợi nhuận sau thuế 9.414 tỷ đồng, khoảng 96,6% |
MCM | Cổ tức 2025 là 20% (2.000 đồng/cổ phiếu), tổng 220 tỷ đồng; chính sách 2026 tối thiểu 50% lợi nhuận sau thuế | 220 tỷ đồng bằng 101,9% lợi nhuận sau thuế 2025 theo tài liệu |
SAB | Cổ tức 2025 là 50% mệnh giá, phần còn lại 30% (3.000 đồng/cổ phiếu) chi từ lợi nhuận chưa phân phối, chốt 29/07/2026, chi 28/08/2026 | 5.000 đồng nhân 1.282.562.372 cổ phiếu (dữ liệu HODL.VN) khoảng 6.413 tỷ đồng, cao hơn lợi nhuận sau thuế hợp nhất 2025 là 4.573 tỷ đồng |
MCH | Chi 2.629 tỷ đồng tạm ứng cổ tức lần đầu năm 2025; công bố tạm ứng 2.500 đồng/cổ phiếu kèm cổ phiếu thưởng tỷ lệ 1.000:225 đầu 2026 | Bài không tính tỷ lệ chi trả vì tài liệu đọc không có lợi nhuận sau thuế 2025 của riêng MCH đủ rõ |
KDC | Cổ tức 2025 là 10% bằng tiền (1.000 đồng/cổ phiếu, 289,8 tỷ đồng); kế hoạch 2026 cũng 10% | 289,8 trên lợi nhuận sau thuế hợp nhất 587 tỷ đồng, khoảng 49% |
MSN | Cổ tức 2025 là 0% | Giữ lại để giảm nợ và đầu tư |
VCF | Cổ tức năm 2024 chi trong 2025 là 480% (1.275,8 tỷ đồng); cổ tức 2025 là 0 đồng | Chênh lệch rất lớn giữa hai năm |
Nguồn: tài liệu họp ĐHĐCĐ 2026, báo cáo thường niên 2025 của từng công ty; số tự tính ghi ở cột cuối.
Hai chi tiết cho thấy cổ tức không đọc rời công ty mẹ. VCF nằm trong hệ thống Masan Consumer, tài liệu họp nêu cổ đông lớn nắm 98,79% và công ty dự kiến nộp hồ sơ hủy tư cách công ty đại chúng (tài liệu lập tháng 3/2026). Trong 220 tỷ đồng cổ tức Mộc Châu Milk chi năm 2025, Tổng Công ty Chăn nuôi Việt Nam nhận 130,5 tỷ đồng và Vinamilk 19,5 tỷ đồng theo bảng giao dịch với người có liên quan.
Cách đọc cổ phiếu thương hiệu
Có năm điều nên kiểm tra.
- Cơ cấu doanh thu: ngành hàng nào tăng, ngành nào giảm. Tổng doanh thu giảm 1,1% của Masan Consumer che đi hóa mỹ phẩm tăng 14,3% và gia vị giảm 7,1%.
- Kênh bán: tỷ trọng truyền thống so với hiện đại và tình trạng tồn kho ở nhà phân phối. Số ngày tồn kho tại nhà phân phối của MCH xuống 10 ngày là thông tin cần xem cùng doanh thu từng quý.
- Thuế: với bia, xem doanh thu ghi gồm hay không gồm thuế tiêu thụ đặc biệt, và lịch tăng thuế 2027-2031.
- Biên lợi nhuận gộp: so với cùng kỳ năm trước và với nhận định của chính công ty về giá nguyên liệu. Biên của Vinamilk tăng 2,0 điểm phần trăm (từ 41,1% lên 43,1%) trong 6 tháng đầu 2026 trong khi giá bột sữa nhìn chung tăng.
- Cổ tức so với lợi nhuận: và nguồn chi. Với Sabeco, cổ tức 2025 tính ra vượt lợi nhuận năm và tài liệu ghi phần còn lại chi từ lợi nhuận chưa phân phối, nên cần xem phần chưa phân phối còn lại.
Rủi ro của nhóm thương hiệu
Rủi ro chính sách: thuế hộ kinh doanh làm gián đoạn kênh truyền thống của Masan Consumer quý II/2025, thuế tiêu thụ đặc biệt tăng với bia từ 2027. Rủi ro chi phí: bột sữa, bao bì nhựa, vỏ lon, tỷ giá; Vinamilk nêu căng thẳng Trung Đông làm tăng chi phí logistics và giá nguyên liệu gốc dầu mỏ. Rủi ro sức mua: ngành sữa vẫn giảm 3,7% quý I/2026. Rủi ro tập trung: bốn mã chiếm khoảng 74% HX-STAP. Rủi ro cấu trúc: công ty con niêm yết cùng công ty mẹ như VCF và MCM, và việc tái cấu trúc mảng dầu của KIDO.
Đọc tiếp theo thứ tự nào
Để thấy nhóm thương hiệu nằm ở đâu trong cả ngành, đọc cổ phiếu thực phẩm và đồ uống. Để đọc nhóm xuất khẩu cá tra và tôm, đọc cổ phiếu thủy sản xuất khẩu. Phần mô hình kinh doanh của Vinamilk có bài riêng VNM kiếm tiền từ đâu, và góc nhìn chung về hàng tiêu dùng ở cổ phiếu tiêu dùng và dược phẩm.
Câu hỏi thường gặp
Vì sao thuế lại quan trọng với cổ phiếu bia?
Thuế tiêu thụ đặc biệt chiếm phần đáng kể trong giá bia. Theo tài liệu của Sabeco thuế với bia tăng từ 65% lên 70% năm 2027 rồi thêm 5% mỗi năm đến 90% năm 2031, và Bia Sài Gòn - Miền Trung nộp ngân sách khoảng 83% doanh thu năm 2025.
Kênh bán lẻ truyền thống ảnh hưởng thế nào tới Masan Consumer?
Kênh này bị gián đoạn mạnh trong quý II/2025 do thuế mới cho hộ kinh doanh, kéo doanh thu 2025 giảm 1,1%. Công ty cho biết đã ổn định lại từ quý IV/2025 sau khi triển khai Retail Supreme.
Cổ tức của nhóm thương hiệu có đều không?
Không. Vinamilk chi gần hết lợi nhuận, Masan Group và VCF không chia cổ tức 2025, VCF chi 480% cho năm 2024. Chỉ số HX-STAP không cộng cổ tức nên không phản ánh khác biệt này.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
