
VNM kiếm tiền từ đâu: sữa nội địa, xuất khẩu và các công ty con nước ngoài
Nội dung bài6 phần
Mô hình kinh doanh của VNM xoay quanh một việc rất đơn giản: thu mua và sản xuất sữa, rồi bán qua mạng lưới phân phối phủ khắp cả nước. Cổ phiếu VNM là phần vốn của Công ty Cổ phần Sữa Việt Nam, tên thương mại Vinamilk. Điều làm doanh nghiệp này khác các mã tiêu dùng khác không nằm ở tốc độ tăng trưởng. Nó nằm ở biên lãi gộp cao, chi phí bán hàng lớn và một bảng cân đối gần như không phải vay dài hạn.
Số liệu trong bài lấy đến ngày 02/10/2026. Nguồn là báo cáo tài chính hợp nhất và thông tin kết quả kinh doanh nửa đầu năm 2026 của công ty.
Mô hình kinh doanh VNM: 3 nguồn thu
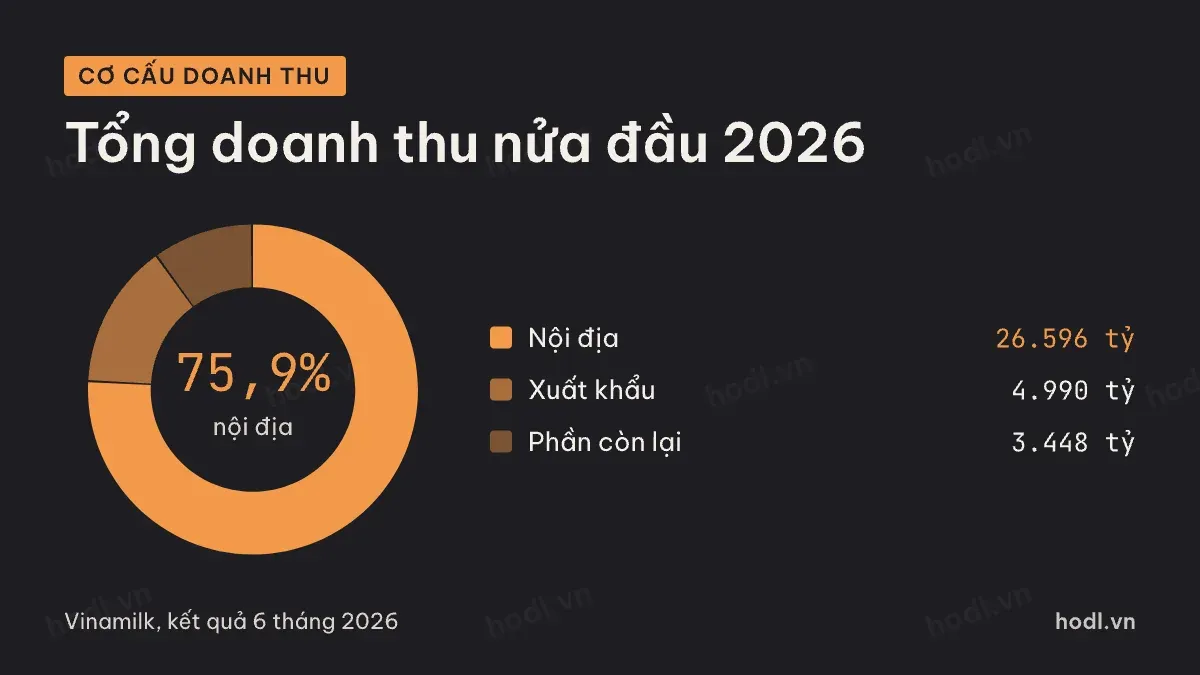
Sáu tháng đầu năm 2026, tổng doanh thu hợp nhất của Vinamilk đạt 35.034 tỷ đồng, tăng 17,7% so với cùng kỳ. Công ty chia nguồn thu thành thị trường nội địa và thị trường nước ngoài.
Doanh thu thuần nội địa đạt 26.596 tỷ đồng, chiếm khoảng 75,9% tổng doanh thu. Đây vẫn là trụ cột. Công ty nêu sữa nước, sữa chua và sữa cho người lớn là các ngành hàng dẫn dắt tăng trưởng trong nước.
Doanh thu thuần xuất khẩu đạt 4.990 tỷ đồng, tăng 42,3%, tương đương khoảng 14,2% tổng doanh thu. Ngoài thị trường truyền thống Trung Đông, công ty cho biết các thị trường khác cũng mở rộng.
Phần còn lại là 3.448 tỷ đồng, khoảng 9,8%. Phần này gồm hoạt động của các công ty con ở nước ngoài. Hai cái tên công ty nhắc tới là Driftwood và Angkor Milk. Riêng quý II/2026, doanh thu thuần của Angkor Milk tăng 242%, còn Driftwood tăng 3,2%.
Báo cáo kết quả kinh doanh không tách doanh thu riêng cho từng ngành hàng. Sữa bột hay mảng trang trại bò sữa vì thế không có số riêng. Vì vậy bài không đưa con số cho từng ngành hàng.
Biên gộp cao, doanh thu đi ngang
Doanh thu thuần của Vinamilk năm 2021 là 60.919 tỷ đồng. Năm 2025, cộng bốn quý, con số này là 63.647 tỷ đồng. Bốn năm, doanh thu chỉ tăng khoảng 4,5%. Đây là đặc điểm của một doanh nghiệp đã lớn trong một thị trường tăng chậm.
Bù lại, biên lãi gộp rất dày. Năm 2025, giá vốn hàng bán là 37.437 tỷ đồng, lãi gộp là 26.210 tỷ đồng, tức biên lãi gộp 41,2%. Năm 2021, biên này là 43,1%. Nửa đầu năm 2026, biên lãi gộp quay lại mức 43,1%.
Biên gộp phụ thuộc chủ yếu vào giá nguyên liệu đầu vào. Khi giá nguyên liệu tăng, biên mỏng đi. Khi giá giảm, biên dày lại. Người đọc báo cáo của mã này nên theo dõi biên gộp từng quý, vì doanh thu thường thay đổi chậm.
Chi phí bán hàng và mạng lưới
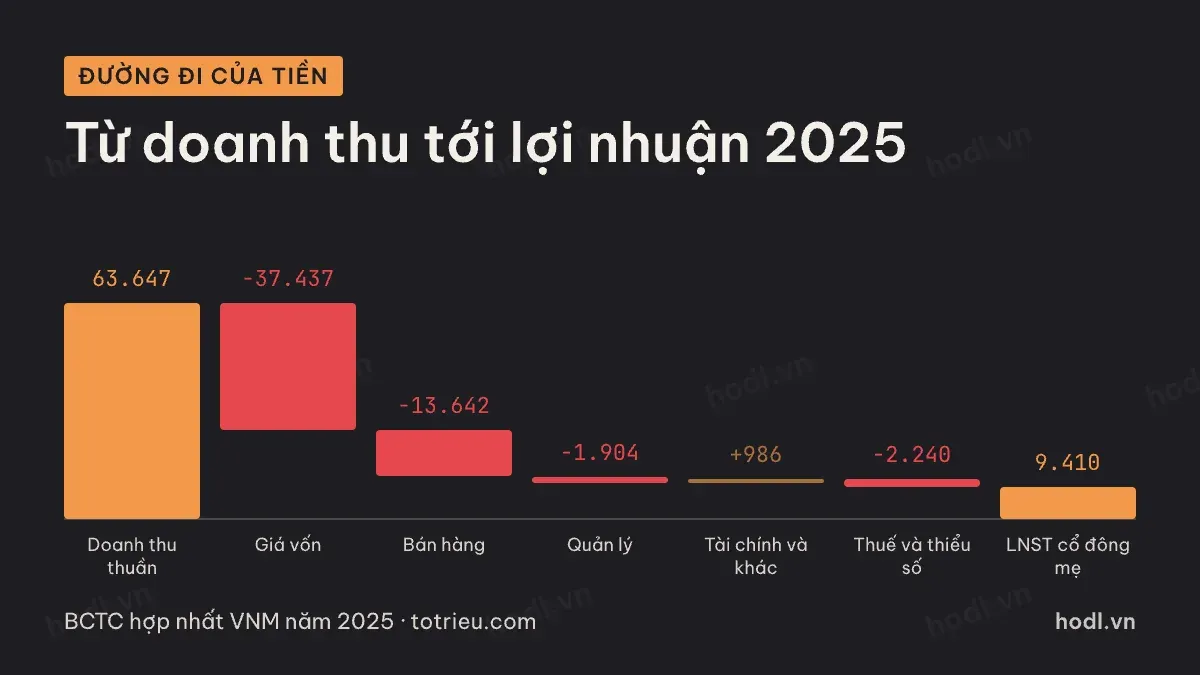
Sau giá vốn, khoản chi lớn nhất là chi phí bán hàng. Năm 2025, khoản này là 13.642 tỷ đồng, bằng 21,4% doanh thu thuần. Đây là tiền cho quảng cáo, khuyến mãi, hệ thống điểm bán và vận chuyển.
Đường đi đầy đủ của năm 2025 như sau. Doanh thu thuần 63.647 tỷ đồng, trừ giá vốn 37.437 tỷ đồng, trừ chi phí bán hàng 13.642 tỷ đồng, trừ chi phí quản lý 1.904 tỷ đồng. Hoạt động tài chính và hoạt động khác cộng thêm 986 tỷ đồng, đưa lợi nhuận trước thuế lên 11.650 tỷ đồng. Trừ tiếp 2.240 tỷ đồng cho thuế và phần của cổ đông thiểu số, lợi nhuận sau thuế thuộc cổ đông công ty mẹ còn 9.410 tỷ đồng.
Như vậy, cứ 100 đồng doanh thu thì khoảng 14,8 đồng thành lợi nhuận của cổ đông công ty mẹ. Phần tài chính đóng góp không nhỏ, vì công ty giữ nhiều tiền gửi. Nhưng phần lớn lợi nhuận vẫn đến từ bán sữa.
Lãi nửa đầu 2026 nhờ hoạt động lõi
Nửa đầu năm 2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 5.596 tỷ đồng, so với 4.043 tỷ đồng cùng kỳ, tăng 38,4%. Mức tăng này cần được tách nguồn trước khi kết luận.
Lãi gộp hai quý đạt 15.100 tỷ đồng, tăng 23,4% so với 12.232 tỷ đồng cùng kỳ. Chi phí bán hàng chỉ tăng từ 6.881 tỷ đồng lên 7.829 tỷ đồng. Chi phí quản lý tăng từ 893 tỷ đồng lên 981 tỷ đồng. Lãi từ hoạt động lõi, tức lãi gộp trừ hai khoản chi phí này, tăng từ 4.458 tỷ đồng lên 6.290 tỷ đồng, tức 41,1%.
Nói cách khác, lần này lợi nhuận tăng nhờ bán hàng tốt hơn. Nó không đến từ khoản thu nhập một lần. Doanh thu tài chính và thu nhập khác nửa đầu năm gần như không đổi so với cùng kỳ.
Mô hình kinh doanh VNM, nhiều tiền
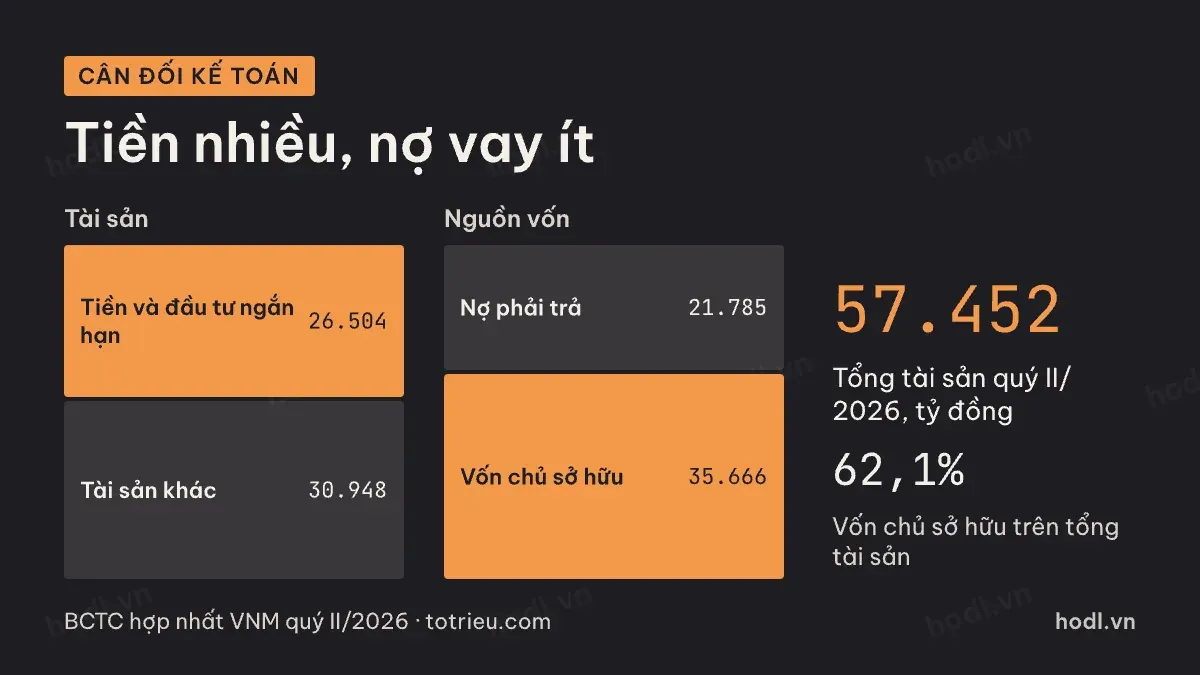
Cuối quý II/2026, tổng tài sản của Vinamilk là 57.452 tỷ đồng. Tiền và đầu tư ngắn hạn chiếm 26.504 tỷ đồng, tài sản khác là 30.948 tỷ đồng. Bên nguồn vốn, nợ phải trả là 21.785 tỷ đồng, vốn chủ sở hữu là 35.666 tỷ đồng, tức 62,1% tổng tài sản.
Vay ngắn hạn là 8.323 tỷ đồng, nhỏ hơn nhiều so với lượng tiền và tiền gửi.
Mô hình ít nợ này cho phép chia cổ tức tiền mặt đều đặn. Năm 2025, báo cáo lưu chuyển tiền tệ hợp nhất ghi tổng tiền chi trả cổ tức 11.265 tỷ đồng. Con số này cao hơn lợi nhuận cổ đông công ty mẹ cùng năm. Con số này gồm cả cổ tức các công ty con trả cho cổ đông thiểu số. Muốn hiểu cách một doanh nghiệp quyết định tỷ lệ chia, xem thêm cổ tức là gì.
Điểm yếu mô hình kinh doanh VNM
Mô hình này có ba điểm yếu. Thứ nhất, thị trường trong nước tăng chậm, nên muốn tăng trưởng phải trông vào xuất khẩu và công ty con nước ngoài. Hai mảng này còn nhỏ so với nội địa.
Thứ hai, biên lãi gộp phụ thuộc giá nguyên liệu. Doanh nghiệp không kiểm soát được biến số này.
Thứ ba, chi phí bán hàng đã ở mức hơn một phần năm doanh thu. Muốn giữ thị phần, khoản chi này khó giảm mạnh.
Với giá đóng cửa 57.300 đồng phiên 02/10/2026 và khoảng 2,09 tỷ cổ phiếu, vốn hoá của Vinamilk vào khoảng 119.760 tỷ đồng. Bài tiếp theo trong nhóm đi vào các con số định giá. Muốn xem cách đọc ba bảng báo cáo, đọc cấu trúc báo cáo tài chính. Phần phân tích giá gần nhất nằm ở bài phân tích cổ phiếu VNM tháng 9/2026.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
