
Thuế giá trị gia tăng với phân bón: chính sách đổi thì biên lợi nhuận đổi
Nội dung bài6 phần
Thuế giá trị gia tăng với phân bón: chính sách đổi thì biên lợi nhuận đổi
Thuế giá trị gia tăng phân bón đã đổi chế độ hai lần trong mười năm: từ chịu thuế, sang không chịu thuế, rồi sang thuế suất 5%. Mỗi lần đổi làm thay cách doanh nghiệp tính giá vốn và giá bán.
Bài này nêu các văn bản đã kiểm, giải thích cơ chế bằng lời, rồi đo độ nhạy của sáu doanh nghiệp phân bón trước thay đổi giá bán chưa thuế. Dữ liệu đến 02/10/2026.
Thuế giá trị gia tăng phân bón
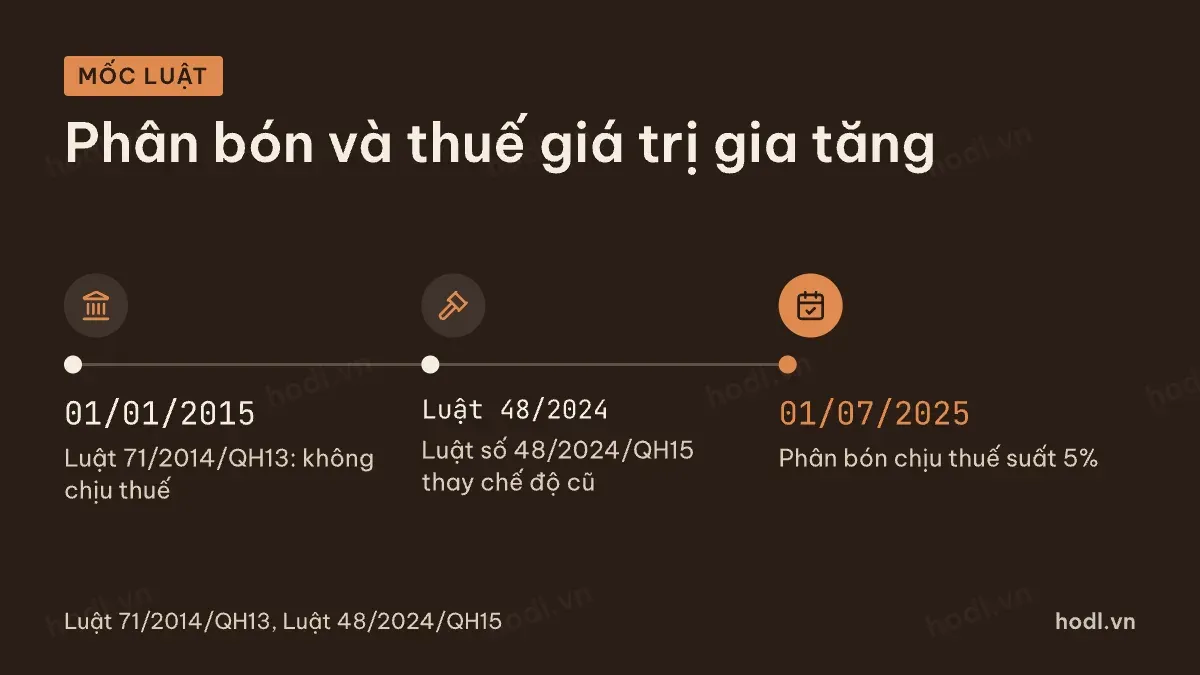
Thuế giá trị gia tăng phân bón đi qua ba mốc luật. Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều của các luật về thuế, đưa phân bón vào nhóm không chịu thuế giá trị gia tăng từ ngày 01/01/2015.
Luật Thuế giá trị gia tăng số 48/2024/QH15 thay đổi điều này. Theo Điều 9 khoản 2 điểm b của luật, phân bón thuộc nhóm hàng hoá chịu thuế suất 5%. Luật có hiệu lực từ ngày 01/07/2025.
Vậy kể từ quý 3/2025, báo cáo của doanh nghiệp phân bón nằm dưới chế độ mới. Quý 3/2025 là quý đầu tiên, và bốn quý tới quý 2/2026 là bốn quý đầu tiên trọn vẹn.
Bài dựa vào hai văn bản trên. Mức thuế suất và các điều khoản chuyển tiếp có thể có hướng dẫn thi hành riêng, và bạn nên đọc bản gốc trước khi áp dụng vào số liệu cụ thể.
Khấu trừ thuế đầu vào
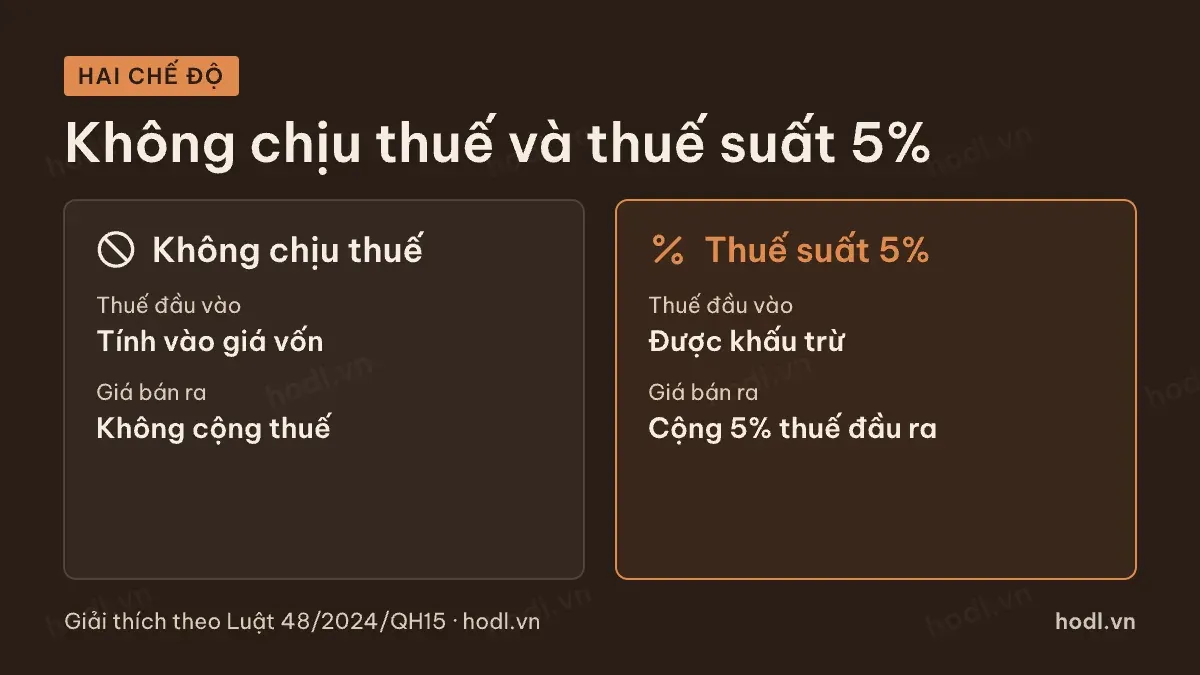
Doanh nghiệp không chịu thuế giá trị gia tăng không được khấu trừ thuế đã trả khi mua nguyên liệu và dịch vụ đầu vào. Khoản thuế đó thành chi phí và nằm trong giá vốn.
Doanh nghiệp chịu thuế suất 5% thì ngược lại. Thuế đầu vào được khấu trừ nên không còn nằm trong giá vốn. Đổi lại, giá bán ra phải cộng thêm 5% thuế đầu ra, và nông dân trả khoản này.
Hai tác động đi ngược nhau, và không thể biết trước bên nào lớn hơn.
Phía giá vốn: giá vốn giảm đúng bằng phần thuế đầu vào trước đây không được khấu trừ. Phía giá bán: nếu thị trường giữ nguyên số tiền nông dân phải trả, giá doanh nghiệp nhận chưa thuế giảm tối đa 4,8%, vì 5 chia 105 bằng 4,8. Nếu doanh nghiệp nâng được giá, nông dân trả thêm.
Kết quả cuối phụ thuộc sức mạnh định giá của từng doanh nghiệp, tỷ trọng chi phí đầu vào có thuế, và quan hệ với hàng nhập khẩu. Doanh thu thuần trên báo cáo không gồm thuế giá trị gia tăng, nên không thể đọc trực tiếp ra tác động từ con số doanh thu.
Độ nhạy biên với giá chưa thuế
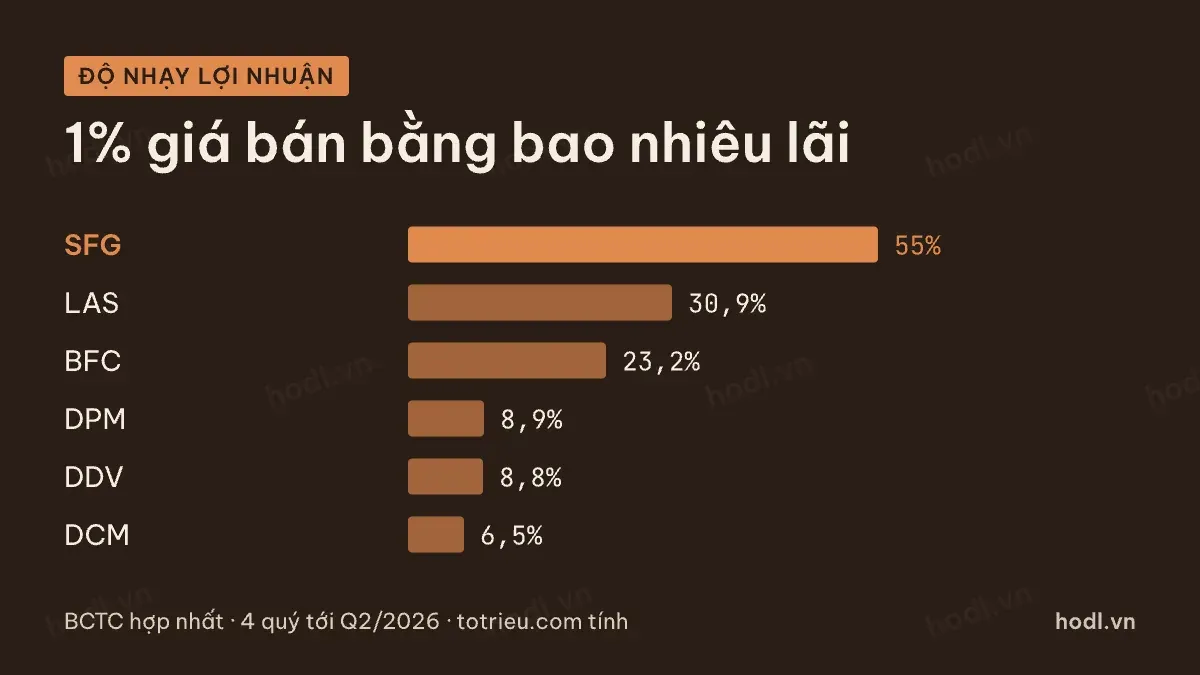
Bài không có tỷ trọng thuế đầu vào của từng doanh nghiệp, vì số đó nằm ở thuyết minh. Thay vào đó bài đo độ nhạy: nếu giá bán chưa thuế đổi 1% thì lợi nhuận trước thuế đổi bao nhiêu.
Mã | Doanh thu bốn quý (tỷ đồng) | Biên gộp | 1% doanh thu (tỷ đồng) | Lợi nhuận trước thuế (tỷ đồng) | 1% doanh thu bằng bao nhiêu lợi nhuận |
|---|---|---|---|---|---|
DCM | 19.185 | 27,5% | 191,9 | 2.930 | 6,5% |
DDV | 6.493 | 13,8% | 64,9 | 736 | 8,8% |
DPM | 19.752 | 20,2% | 197,5 | 2.229 | 8,9% |
BFC | 9.572 | 12,5% | 95,7 | 413 | 23,2% |
LAS | 3.312 | 13,4% | 33,1 | 107 | 30,9% |
SFG | 2.713 | 8,0% | 27,1 | 49 | 55,0% |
Nguồn: BCTC hợp nhất · 4 quý tới Q2/2026 · HODL.VN tính
Hai nhà máy urê có đệm dày nhất. Một thay đổi 1% của giá bán chưa thuế chỉ lấy đi 6,5 đến 8,9% lợi nhuận. Nhóm phối trộn mỏng hơn nhiều. Với Phân bón miền Nam, 1% doanh thu bằng 55% lợi nhuận trước thuế.
Vì vậy cùng một chính sách thuế, tác động lên nhóm phối trộn là lớn hơn nhiều khi chuyển giá không thành công.
Thuế giá trị gia tăng phân bón 2025
Bảng dưới là biên gộp theo quý của ba mã quanh mốc 01/07/2025, lúc đổi chế độ.
Quý | Đạm Phú Mỹ | Đạm Cà Mau | Bình Điền |
|---|---|---|---|
Q1/2025 | 15,9% | 26,0% | 14,6% |
Q2/2025 | 16,9% | 20,5% | 11,7% |
Q3/2025 | 19,3% | 22,0% | 10,7% |
Q4/2025 | 19,6% | 30,2% | 12,8% |
Q1/2026 | 16,7% | 25,5% | 13,1% |
Q2/2026 | 23,8% | 29,8% | 12,9% |
Nguồn: BCTC hợp nhất DPM, DCM, BFC · HODL.VN
Hai quý trước mốc cho biên bình quân đơn giản của Đạm Phú Mỹ 16,4% và Đạm Cà Mau 23,3%. Bốn quý sau mốc, hai con số lần lượt là 19,9 và 26,9%. Bình Điền đi ngược: 13,2% trước mốc, 12,4% sau.
Bảng không tách được tác động của luật. Cùng thời gian đó giá urê thế giới đổi rất mạnh, giá khí đổi theo hợp đồng và mùa vụ tác động doanh thu từng quý. Bài chỉ nêu bảng như dữ liệu để đọc tiếp, không kết luận luật làm biên tăng hay giảm.
Cách làm đúng nếu muốn tách tác động là đọc thuyết minh về thuế giá trị gia tăng được khấu trừ và về giá vốn của từng doanh nghiệp trong hai quý quanh mốc.
Việc cần làm khi thuế đổi
Nhà đầu tư nên theo dõi ba điều. Văn bản hướng dẫn thi hành và các quy định chuyển tiếp. Phần giải thích của ban lãnh đạo về giá vốn và giá bán trong thuyết minh. Mức chênh biên gộp so với cùng kỳ năm trước, vì so quý liền trước dính mùa vụ.
Muốn ôn lại cách đọc giá vốn và biên gộp, xem cấu trúc báo cáo tài chính. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Cách giá hàng hoá đi vào cổ phiếu có ở bài hàng hoá trên thị trường chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 07/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
