
Cổ phiếu tiêu dùng và dược phẩm: vốn thấp, lợi nhuận đều, tăng trưởng chậm
Nội dung bài5 phần
Cổ phiếu tiêu dùng thường được mô tả bằng ba chữ: biên cao, nợ thấp, tăng chậm. Mô tả này đúng với phần lớn doanh nghiệp sữa, bia và dược lớn của Việt Nam. Nhưng ba chữ ấy che đi những khác biệt đáng đọc. Bài này kiểm lại bằng số liệu của VNM, SAB, DHG, TRA và IMP trong giai đoạn 2021 đến 2025 và nửa đầu năm 2026. Dữ liệu đến 02/10/2026.
Cổ phiếu tiêu dùng: lãi khá đều
Sữa là ví dụ điển hình. Doanh thu thuần của VNM năm 2021 là 60.919 tỷ đồng. Năm 2025 là 63.646 tỷ đồng, tức tăng 4,5% sau bốn năm, bình quân 1,1% mỗi năm. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đi từ 10.532 tỷ đồng xuống 9.410 tỷ đồng.
Lợi nhuận không biến động mạnh như ngành hàng hoá. Biên lợi nhuận ròng của VNM chỉ dao động trong khoảng 14,2% đến 17,3% suốt giai đoạn này. Biên lãi gộp nằm trong khoảng 39,9% đến 43,1%. Một người mua cổ phiếu thép sẽ khó gặp sự ổn định như vậy.
SAB cũng cho thấy đặc điểm tương tự ở dòng lợi nhuận. Lợi nhuận cổ đông công ty mẹ lần lượt là 3.677, 5.224, 4.118, 4.330 và 4.424 tỷ đồng cho các năm 2021 đến 2025. Biên độ hẹp hơn nhiều so với các ngành theo chu kỳ.
Nửa đầu năm 2026 VNM tăng tốc. Doanh thu đạt 34.996 tỷ đồng, tăng 18,0% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 5.596 tỷ đồng, tăng 38,4%. Phần tăng đến từ lãi gộp, không đến từ thu nhập khác, vì thu nhập khác gần bằng không. Một nửa năm chưa đủ để kết luận về xu hướng.
Chi phí bán hàng: khoản lớn thứ hai
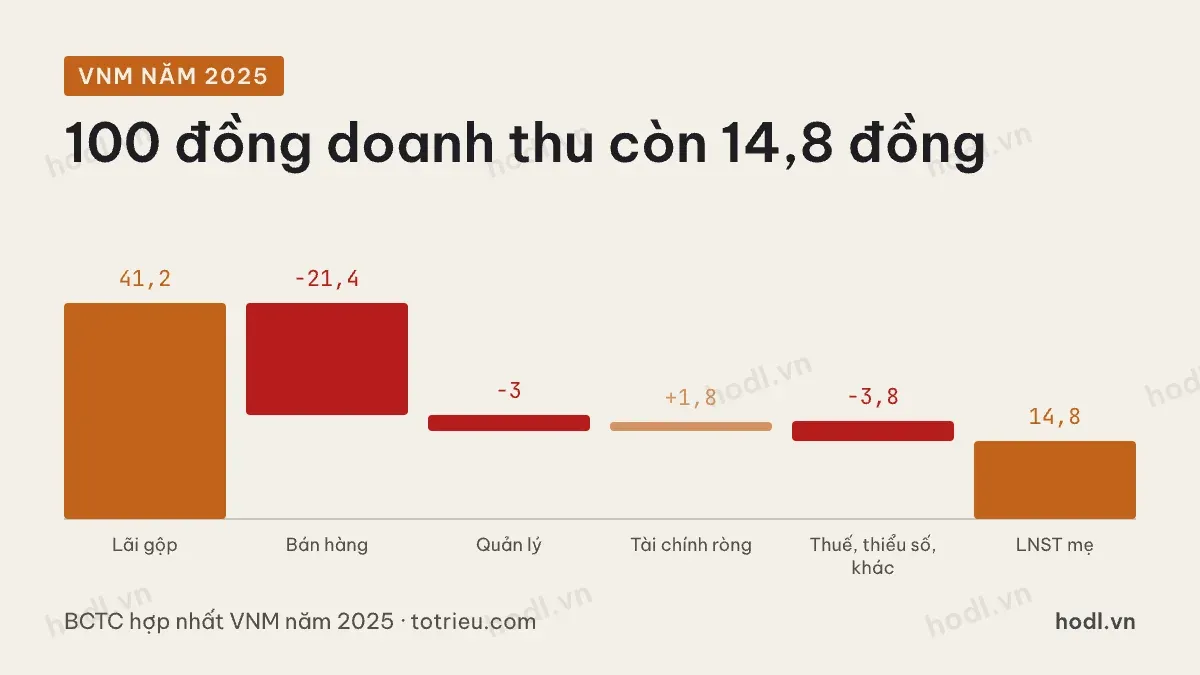
Biên gộp 41,2% nghe rất cao. Nhưng một doanh nghiệp tiêu dùng phải bỏ tiền ra để người mua tìm đến sản phẩm. Trên mỗi 100 đồng doanh thu năm 2025, VNM giữ lại 41,2 đồng lãi gộp. Chi phí bán hàng hết 21,4 đồng và chi phí quản lý hết 3,0 đồng. Hoạt động tài chính ròng cộng thêm 1,8 đồng. Thuế, lợi ích cổ đông thiểu số và các khoản khác lấy đi 3,8 đồng. Còn lại 14,8 đồng thuộc cổ đông công ty mẹ.
Chi phí bán hàng chiếm hơn một nửa lãi gộp. Với nhóm này, thương hiệu và hệ thống phân phối là tài sản chính, và chúng cũng là chi phí lớn. Nếu doanh nghiệp cắt quảng bá để giữ lợi nhuận, doanh thu có thể chững lại ở các năm sau.
Dược phẩm: tăng chậm, biên gộp cao
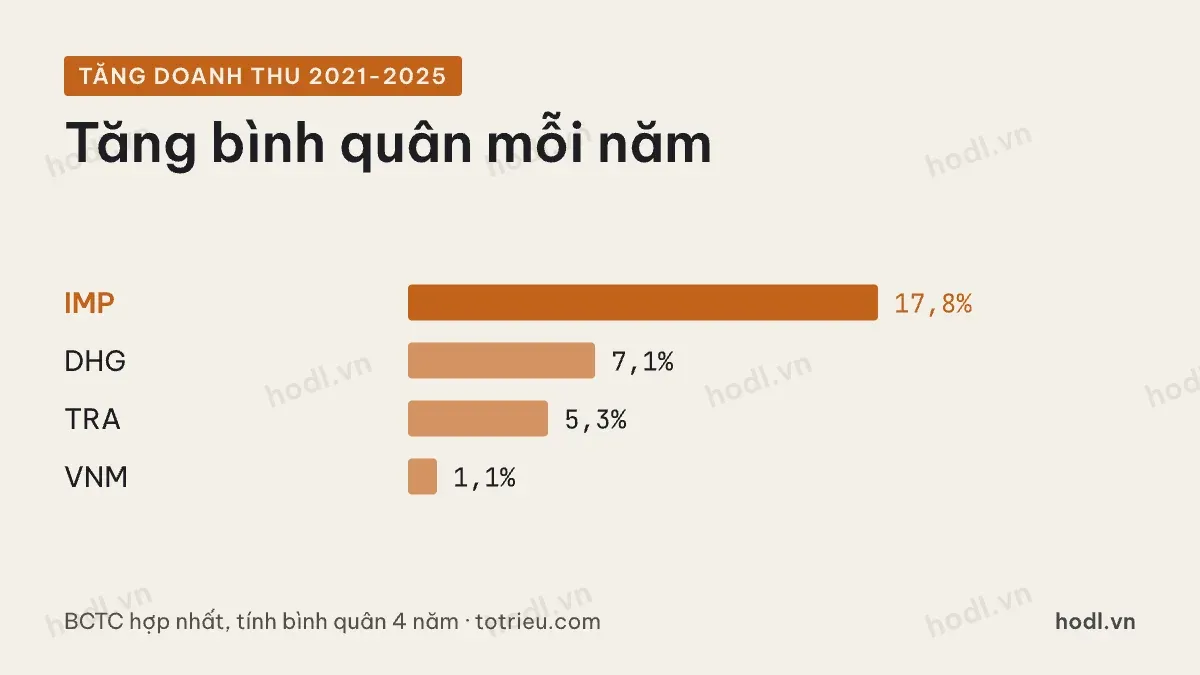
Dược phẩm có biên gộp cao hơn sữa. Năm 2025 biên gộp của TRA là 53,6%, DHG là 47,6% và IMP là 41,0%. Tăng trưởng doanh thu thì khác nhau nhiều.
Doanh nghiệp | Doanh thu 2021 (tỷ đồng) | Doanh thu 2025 (tỷ đồng) | Tăng bình quân mỗi năm |
|---|---|---|---|
VNM | 60.919 | 63.646 | 1,1% |
TRA | 2.161 | 2.657 | 5,3% |
DHG | 4.003 | 5.267 | 7,1% |
IMP | 1.267 | 2.441 | 17,8% |
IMP tăng nhanh hơn hẳn vì xuất phát từ quy mô nhỏ. Lợi nhuận của IMP tăng 1,8 lần, từ 189 tỷ đồng lên 349 tỷ đồng. Lợi nhuận của DHG và TRA gần như đi ngang trong cùng giai đoạn, tăng lần lượt 9,7% và 3,3% sau bốn năm.
Chi phí bán hàng và quản lý của TRA chiếm 41,4% doanh thu năm 2025. Biên lợi nhuận ròng của TRA vì thế chỉ 9,4%, thấp hơn DHG ở mức 16,2% dù biên gộp cao hơn. Biên gộp cao chưa đủ để chọn doanh nghiệp. Hai con số cần đọc cùng nhau.
Cổ phiếu tiêu dùng: nợ thấp, ROE
Nhóm này nợ thấp. Cuối quý II/2026, nợ phải trả bằng 0,61 lần vốn chủ sở hữu ở VNM. Năm 2025 con số này là 0,42 lần ở SAB, 0,25 lần ở DHG, 0,38 lần ở TRA và 0,21 lần ở IMP. Lãi vay chỉ là khoản nhỏ trong chi phí.
Lợi nhuận trên vốn chủ sở hữu thuộc cổ đông công ty mẹ cuối kỳ của VNM nằm trong khoảng 28,0% đến 31,8% giai đoạn 2021 đến 2025. Của DHG là 19,0% đến 23,0%. Của IMP thấp hơn, tăng dần từ 10,5% lên 15,1%. Công thức ở đây là lợi nhuận cổ đông mẹ chia vốn chủ cổ đông mẹ cuối kỳ.
Trong đó: LNST mẹ là lợi nhuận sau thuế thuộc cổ đông công ty mẹ, VCSH mẹ là vốn chủ sở hữu thuộc cổ đông công ty mẹ.
Dòng tiền kinh doanh của VNM năm 2025 là 8.668 tỷ đồng, bằng 0,92 lần lợi nhuận. Tỷ lệ gần 1 cho thấy lợi nhuận đi cùng tiền thật. Hai năm 2023 và 2025 của SAB lần lượt là 0,51 và 0,88 lần, cho thấy dòng tiền cũng có năm lệch.
Trong đó: CFO là dòng tiền từ hoạt động kinh doanh.
Ba câu hỏi về cổ phiếu tiêu dùng
Thứ nhất, biên gộp có ổn định không, hay chỉ tốt vì giá nguyên liệu thấp. Thứ hai, chi phí bán hàng chiếm bao nhiêu phần trăm doanh thu và xu hướng ra sao. Thứ ba, tăng trưởng đến từ sản lượng hay chỉ từ tăng giá.
Bài phân tích cổ phiếu VNM tháng 9/2026 đi vào riêng một mã. Cách đọc P/E và P/B cho nhóm này có ở bài định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.