
Tăng trưởng BVPS nhiều năm: cách đo và ví dụ
Nội dung bài7 phần
Độ khó: Trung cấp
Tăng trưởng BVPS nhiều năm đo bằng tốc độ tăng kép mỗi năm (CAGR) của BVPS là gì giữa hai mốc cuối năm. Cách này cho một con số duy nhất để so giữa các năm và giữa các doanh nghiệp cùng ngành. Nội dung chỉ nhằm giải thích kiến thức và số liệu đã công bố, không phải khuyến nghị đầu tư.
Điểm chính
- CAGR = (BVPS cuối / BVPS đầu)^(1/số năm) − 1, chỉ cần BVPS hai đầu mốc
- Từ cuối 2020 đến cuối 2025, 12 ngân hàng lớn có CAGR BVPS từ 15,63% (STB) đến 26,86% (HDB) mỗi năm
- VCB có BVPS gấp 2,27 lần sau 5 năm, tương ứng 17,84% mỗi năm
- Trung bình cộng các mức tăng từng năm luôn lớn hơn hoặc bằng CAGR, nên không dùng thay CAGR
Công thức CAGR cho BVPS
CAGR (compound annual growth rate) là tốc độ tăng đều mỗi năm sẽ đưa BVPS từ mốc đầu đến mốc cuối nếu lãi được cộng dồn. Công thức:
Trong đó n là số năm giữa hai mốc. Từ cuối 2020 đến cuối 2025 là 5 năm, nên n = 5.
Ví dụ VCB: BVPS cuối 2020 là 11.821,23 đồng, cuối 2025 là 26.866,44 đồng, tỷ số 26.866,44 / 11.821,23 = 2,2727. Lấy căn bậc 5 ra 1,1784, trừ 1 ra 17,84% mỗi năm.
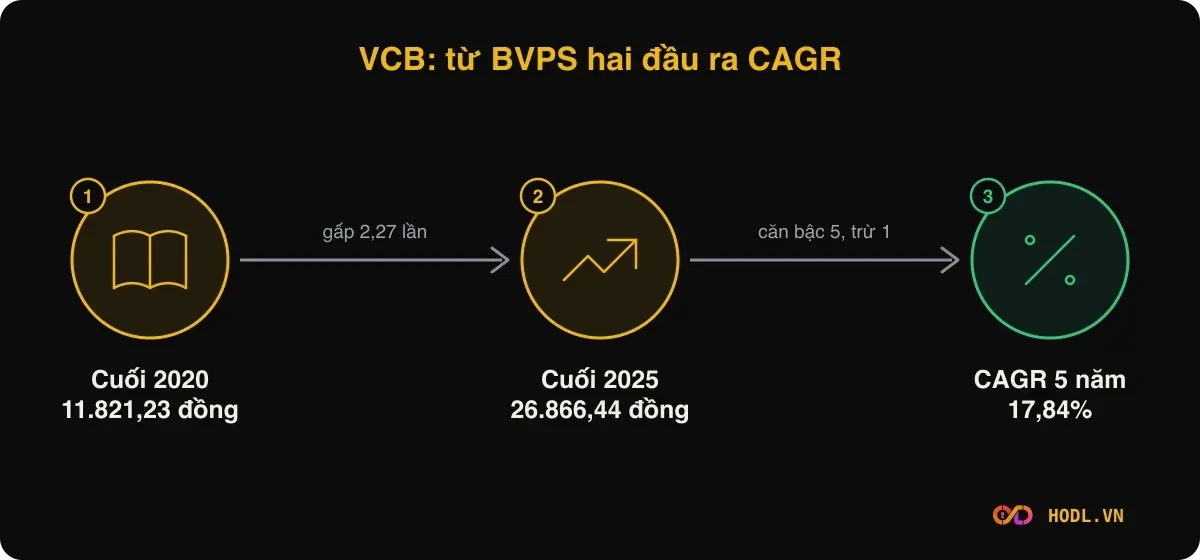
Kiểm lại ngược: 11.821,23 nhân 1,1784 luỹ thừa 5 ra khoảng 26.866 đồng, khớp với BVPS cuối 2025.
Bảng 12 ngân hàng lớn 2020 đến 2025
Bảng dưới lấy BVPS cuối năm 31/12/2020 và 31/12/2025 từ chuỗi theo quý của HODL.VN. Cột cuối là CAGR 5 năm, sắp theo CAGR giảm dần.
Mã | BVPS 31/12/2020 (đồng) | BVPS 31/12/2025 (đồng) | Gấp (lần) | CAGR 5 năm |
|---|---|---|---|---|
HDB | 4.594,58 | 15.098,09 | 3,29 | 26,86% |
VPB | 6.654,15 | 21.162,71 | 3,18 | 26,04% |
MBB | 4.757,94 | 13.520,65 | 2,84 | 23,23% |
SHB | 5.309,55 | 14.829,77 | 2,79 | 22,80% |
ACB | 6.107,10 | 16.284,09 | 2,67 | 21,67% |
VIB | 5.279,69 | 13.779,28 | 2,61 | 21,15% |
TPB | 6.036,06 | 15.250,65 | 2,53 | 20,37% |
TCB | 6.974,17 | 15.997,62 | 2,29 | 18,06% |
VCB | 11.821,23 | 26.866,44 | 2,27 | 17,84% |
BID | 9.843,05 | 21.597,33 | 2,19 | 17,02% |
CTG | 10.917,59 | 22.975,39 | 2,10 | 16,05% |
STB | 15.359,64 | 31.755,91 | 2,07 | 15,63% |
Nguồn: HODL.VN, chuỗi BVPS theo quý (API biểu đồ hodl.vn). Các ngân hàng đều ghi BVPS dương và tăng ở cả 5 cuối năm trong bảng.
Cách đọc bảng
STB có BVPS tuyệt đối cao nhất bảng nhưng CAGR thấp nhất. HDB có BVPS đầu kỳ thấp nhất và CAGR cao nhất. Một phần vì nền thấp thì cùng một số đồng tăng thêm cho ra tỷ lệ cao hơn.
Vì thế CAGR cao không tự động nghĩa là ngân hàng tốt hơn. Cần đọc cùng nguyên nhân tăng: lợi nhuận giữ lại, phát hành thêm vốn hay các yếu tố khác, xem điều gì làm BVPS tăng hoặc giảm. Khi dùng trong định giá, xem định giá cổ phiếu ngân hàng.
Thứ hạng BVPS tuyệt đối cũng không giống thứ hạng CAGR. Đó là lý do nên đo tốc độ tăng thay vì so mức BVPS, như đã nêu ở BVPS cao hay thấp thì tốt hơn.
Từng năm của ACB
CAGR che đi nhịp từng năm. Với ACB, BVPS cuối năm và mức tăng so với năm trước như sau.
Cuối năm | BVPS (đồng) | Tăng so năm trước |
|---|---|---|
2020 | 6.107,10 | |
2021 | 7.735,64 | 26,67% |
2022 | 10.067,96 | 30,15% |
2023 | 12.224,47 | 21,42% |
2024 | 14.378,98 | 17,62% |
2025 | 16.284,09 | 13,25% |
Nguồn: HODL.VN, chuỗi BVPS theo quý (API biểu đồ hodl.vn).
Mức tăng chậm lại qua các năm, từ 30,15% (2022) xuống 13,25% (2025), nhưng CAGR 5 năm vẫn là 21,67%. CAGR cho biết mức bình quân, không cho biết đang tăng tốc hay chậm lại. Hãy xem bảng từng năm để thấy xu hướng.
Vì sao không dùng trung bình cộng
Trung bình cộng các mức tăng từng năm thường cao hơn CAGR khi các mức tăng không đều. TPB là ví dụ rõ. BVPS của TPB tăng lần lượt 55,20%, 24,05%, 1,56%, 14,82% và 12,53% qua 5 năm 2021 đến 2025.
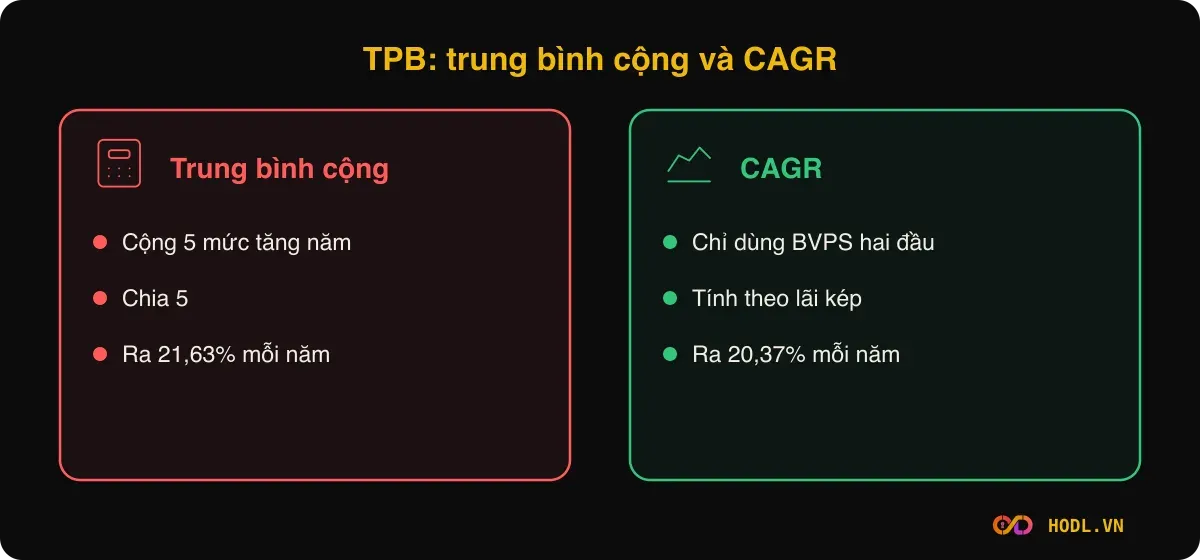
Cộng 5 mức rồi chia 5 ra 21,63% mỗi năm. CAGR từ hai đầu mốc chỉ là 20,37%. Chênh 1,26 điểm phần trăm vì mức tăng năm đầu quá lớn kéo trung bình cộng lên.
CAGR phản ánh đúng kết quả cuối cùng: tăng 20,37% mỗi năm trong 5 năm thì BVPS gấp 2,53 lần, đúng như bảng.
Những điều cần lưu ý
Thứ nhất, CAGR chỉ dùng hai mốc nên nhạy với mốc chọn. Đổi mốc đầu từ cuối 2020 sang cuối 2021 có thể đổi kết quả đáng kể.
Thứ hai, BVPS chia theo số cổ phiếu, nên chịu ảnh hưởng của cổ phiếu thưởng và phát hành thêm, xem BVPS sau cổ phiếu thưởng. Trên chuỗi theo quý của ACB và VCB giai đoạn 2020 đến 2022, BVPS đi lên liên tục chứ không rơi giữa kỳ. Với các mã khác, cần đối chiếu số cổ phiếu trong BCTC trước khi kết luận.
Thứ ba, tăng BVPS chưa nói gì về giá. Giá có thể tăng nhanh hơn hoặc chậm hơn BVPS, nên cần đặt cạnh P/B và EPS.
Câu hỏi thường gặp
Tăng trưởng BVPS tốt là bao nhiêu phần trăm?
Không có ngưỡng chung. Trong bảng 12 ngân hàng, CAGR 5 năm nằm trong khoảng 15,63% đến 26,86%. Nên so với cùng ngành và cùng kỳ, rồi xem nguyên nhân tăng.
CAGR BVPS khác tăng trưởng lợi nhuận thế nào?
CAGR BVPS đo vốn chủ trên mỗi cổ phiếu, còn tăng trưởng lợi nhuận đo phần lãi. Lợi nhuận giữ lại cộng vào vốn chủ nên hai chỉ số có liên hệ, nhưng cổ tức và phát hành thêm làm chúng lệch nhau. Xem BVPS và EPS khác nhau thế nào.
Có tính CAGR khi BVPS âm không?
Không. Công thức lấy căn bậc của tỷ số hai mốc nên cần BVPS đầu và cuối đều dương. Trường hợp BVPS âm xem BVPS có thể âm không.
Mốc cuối năm hay mốc quý?
Cuối năm giúp so sạch giữa các năm và tránh lệch theo mùa kết quả kinh doanh. Có thể dùng mốc quý nếu cần ghi rõ số quý chia cho 4 để ra số năm.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/09/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
