
Ngành
Định giá cổ phiếu ngân hàng: dùng P/B hay P/E và soi cùng ROE
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Định giá cổ phiếu ngân hàng bằng P/B, P/E hay lợi nhuận trước dự phòng? Khi nào mỗi thước đánh lừa, kèm số chín ngân hàng niêm yết tại 02/10/2026.
Nội dung bài6 phần
Định giá cổ phiếu ngân hàng khác định giá doanh nghiệp sản xuất ở một điểm cốt lõi: lợi nhuận của ngân hàng phụ thuộc rất nhiều vào một khoản chi phí do chính ngân hàng ước tính, là dự phòng rủi ro. Vì vậy chọn thước đo nào, P/E hay P/B, và đọc nó cùng gì, quyết định bạn kết luận đúng hay sai.
Bài này so ba thước: P/E, P/B, và vốn hoá trên lợi nhuận trước dự phòng, cho chín ngân hàng niêm yết. Lợi nhuận lấy bốn quý tới quý 2/2026, giá đóng cửa 02/10/2026, số cổ phiếu đã điều chỉnh theo các đợt cổ phiếu thưởng sau ngày khoá sổ. Dữ liệu đến 02/10/2026.
Định giá cổ phiếu ngân hàng: P/E
P/E lấy giá chia lợi nhuận mỗi cổ phiếu. Với ngân hàng, lợi nhuận đó đã trừ chi phí dự phòng. Khi dự phòng cao bất thường, lợi nhuận co lại và P/E phình to. Khi dự phòng thấp bất thường, P/E trông rẻ.
Trong đó: P là giá cổ phiếu, MC là vốn hoá thị trường, LNST mẹ 4Q là lợi nhuận sau thuế của cổ đông ngân hàng mẹ bốn quý gần nhất, đã trừ chi phí dự phòng.
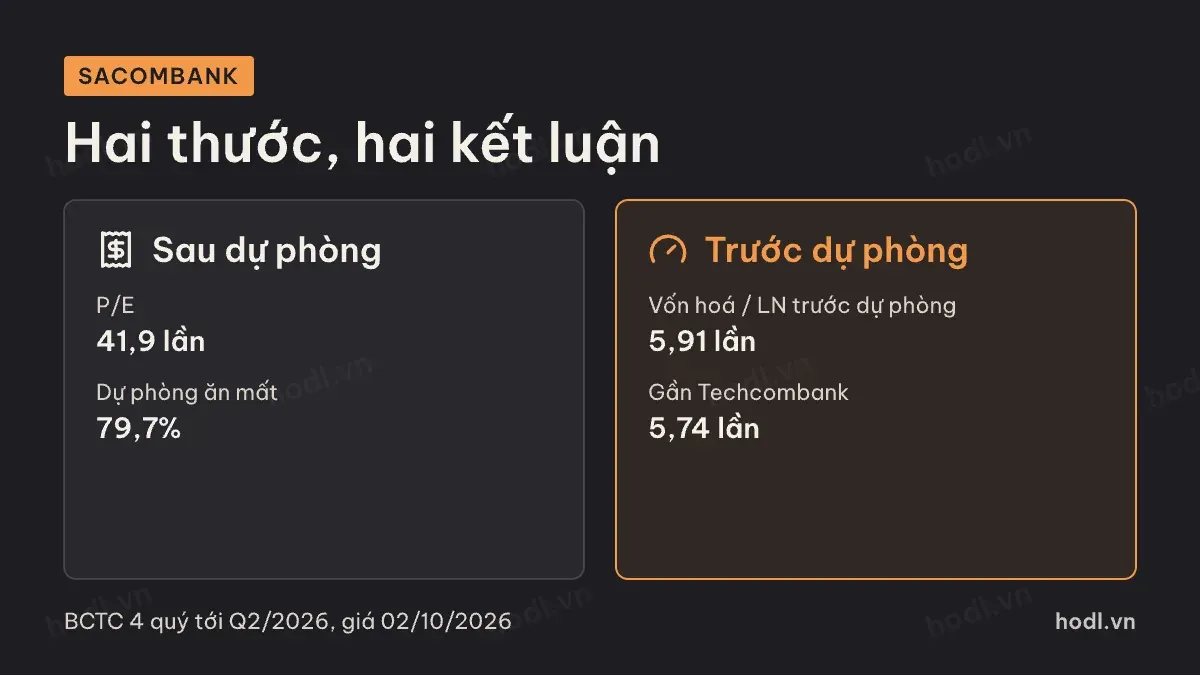
Sacombank là ví dụ cực đoan. Bốn quý tới quý 2/2026, P/E khoảng 41,9 lần. Nhìn con số, ngân hàng này đắt gấp năm lần các ngân hàng khác. Nhưng lý do là dự phòng ăn mất 79,7% lợi nhuận trước dự phòng. Lợi nhuận cổ đông chỉ còn 3.080 tỷ đồng.
Chiều ngược lại, VietinBank có P/E 5,8 lần và MB 5,9 lần, thấp nhất nhóm. Một phần vì lợi nhuận năm qua được hỗ trợ bởi dự phòng thấp hơn trước. P/E thấp chưa chắc là rẻ.
P/B: thước chính, đi kèm ROE
Giá trên giá trị sổ sách ổn định hơn, vì vốn chủ thay đổi chậm hơn lợi nhuận một năm. Đó là lý do P/B được dùng làm thước chính khi định giá ngân hàng.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu, VCSH mẹ là vốn chủ sở hữu của cổ đông ngân hàng mẹ.
Nhưng P/B đứng một mình cũng vô nghĩa. Vietcombank có P/B 1,92 lần, HDBank 1,66 lần, VietinBank 1,16 lần. Không thể nói Vietcombank đắt nhất khi chưa biết mỗi đồng vốn của nó sinh lời bao nhiêu. Suất sinh lời trên vốn chủ bốn quý của ba ngân hàng lần lượt là 18,0%, 25,8% và 22,2%.
Cách ghép P/B với ROE thành ma trận bốn ô, kèm công thức P/B hợp lý theo ROE, đã có ở bài P/B và ROE trong nhóm chỉ số định giá. Ở đây chỉ nhấn một điểm: ROE phải là ROE bền, không phải ROE của một năm dự phòng thấp.
Trong đó: r là lợi suất nhà đầu tư đòi hỏi trên vốn chủ, g là tốc độ tăng trưởng dài hạn của lợi nhuận. ROE cao hơn r thì ngân hàng đáng giá trên sổ sách, ROE thấp hơn r thì đáng giá dưới sổ sách.
Vốn hoá/lợi nhuận trước dự phòng
Để gỡ ảnh hưởng của chu kỳ dự phòng, có thể chia vốn hoá thị trường cho lợi nhuận trước dự phòng bốn quý. Thước này cho biết thị trường trả bao nhiêu năm sức kiếm tiền của bộ máy, trước khi trừ rủi ro tín dụng.
Trong đó: PPOP là lợi nhuận trước dự phòng, bằng lợi nhuận trước thuế cộng lại chi phí dự phòng rủi ro tín dụng, cộng dồn bốn quý gần nhất.
Với Sacombank, vốn hoá khoảng 128.949 tỷ đồng, lợi nhuận trước dự phòng 21.828 tỷ đồng, ra 5,91 lần. Không còn là ngoại lệ gấp năm lần như P/E, mà nằm gần Techcombank với 5,74 lần.
Vietcombank ở 8,52 lần, cao nhất nhóm. VietinBank 3,32 lần, MB 3,39 lần, VPBank 3,44 lần, thấp nhất. Thước này không thay được P/E hay P/B, vì nó bỏ qua rủi ro. Nhưng nó cho thấy phần chênh định giá giữa các ngân hàng đến từ đâu: từ bộ máy kinh doanh hay từ mức rủi ro thị trường đang trừ hao.
Dự phòng chiếm bao nhiêu lợi nhuận
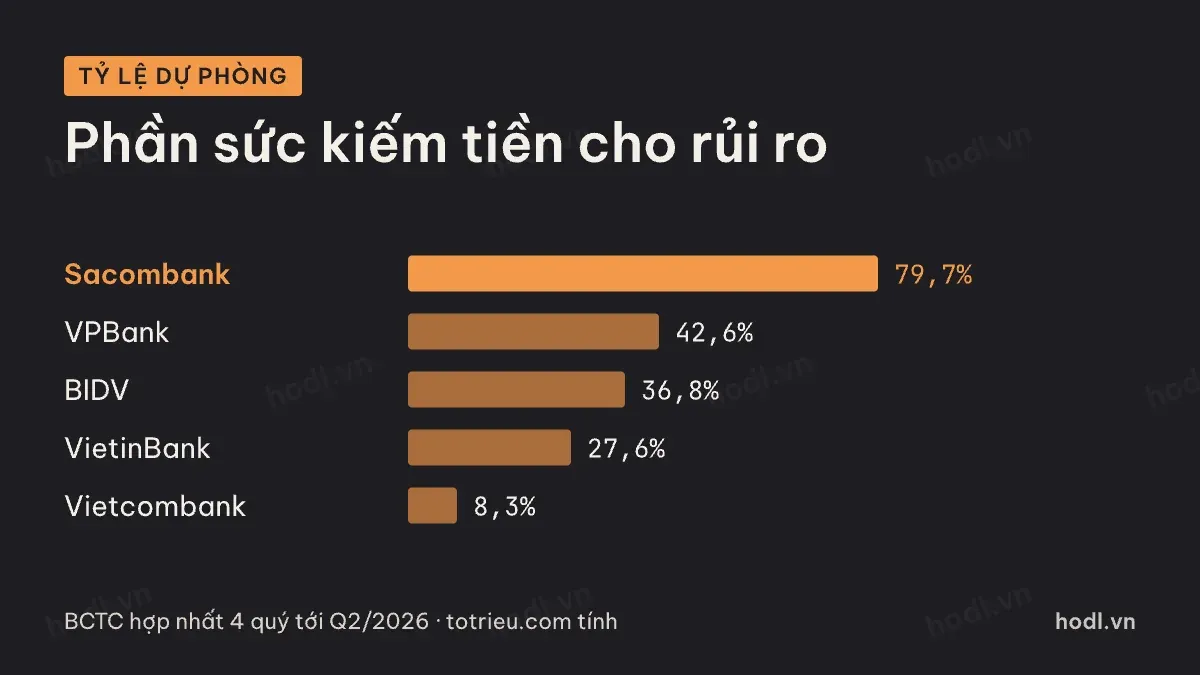
Đặt tỷ lệ dự phòng trên lợi nhuận trước dự phòng cạnh định giá, câu chuyện rõ hơn. Sacombank 79,7%, VPBank 42,6%, BIDV 36,8%, VietinBank 27,6%, Vietcombank chỉ 8,3%.
Vietcombank được trả giá cao nhất theo cả P/B lẫn vốn hoá trên lợi nhuận trước dự phòng. Thị trường đang trả cho việc lợi nhuận ở đây gần như không bị dự phòng bào mòn. VPBank và VietinBank có bộ máy kiếm tiền mạnh so với vốn hoá, nhưng một phần đáng kể phải dành cho rủi ro.
Câu hỏi khi định giá cổ phiếu ngân hàng vì vậy không chỉ là bội số cao hay thấp. Câu hỏi là tỷ lệ dự phòng hiện tại có bình thường không, và nếu nó quay về mức trung bình thì lợi nhuận sẽ đi đâu.
Bảng ba thước cho chín ngân hàng
Ngân hàng | P/E | P/B | ROE bốn quý | Vốn hoá / LN trước dự phòng |
|---|---|---|---|---|
VCB | 11,5 | 1,92 | 18,0% | 8,52 |
BID | 8,4 | 1,40 | 18,4% | 4,21 |
CTG | 5,8 | 1,16 | 22,2% | 3,32 |
TCB | 8,4 | 1,28 | 16,1% | 5,74 |
VPB | 7,7 | 1,28 | 18,3% | 3,44 |
MBB | 5,9 | 1,18 | 22,1% | 3,39 |
ACB | 7,8 | 1,23 | 16,8% | 5,19 |
STB | 41,9 | 2,05 | 5,0% | 5,91 |
HDB | 7,5 | 1,66 | 25,8% | 4,37 |
Nguồn: BCTC hợp nhất 4 quý tới Q2/2026, giá 02/10/2026 · HODL.VN tính
4 bước định giá cổ phiếu ngân hàng
Bước một, tính P/B và ROE bốn quý, đặt vào mặt bằng ngành. Bước hai, kiểm tỷ lệ dự phòng trên lợi nhuận trước dự phòng, so với lịch sử của chính ngân hàng. Bước ba, đọc nợ xấu, nợ nhóm 2 và tỷ lệ bao phủ để đoán dự phòng sắp tới. Bước bốn, mới nhìn P/E, và chỉ dùng nó khi dự phòng ở mức bình thường.
Đừng quên điều chỉnh số cổ phiếu theo đợt cổ phiếu thưởng. Ngân hàng chia thưởng gần như mỗi năm, và bỏ qua bước này làm mọi chỉ số trên mỗi cổ phiếu sai vài chục phần trăm.
Ví dụ phân tích một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026. Các mô hình định giá nền tảng: 12 mô hình định giá chứng khoán và định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.