
Công thức Kelly: tỷ lệ vốn tối ưu mỗi lệnh để tối đa hóa lợi nhuận
Nội dung bài6 phần
Công thức Kelly giao dịch trả lời một câu hỏi cụ thể: với tỷ lệ thắng và tỷ lệ lãi trên lỗ đã biết, nên đặt bao nhiêu phần vốn vào mỗi lệnh để vốn tăng nhanh nhất về lâu dài. Công thức do J. L. Kelly công bố năm 1956 và được dùng rộng rãi trong cá cược lẫn đầu tư.
Bài này đưa công thức, một ví dụ tính tay, và bảng cho thấy đặt quá tay thì vốn teo đi dù phương pháp có lợi thế. Mọi con số trong ví dụ là giả định, dữ liệu quy định đến 02/10/2026.
Hai đầu vào của công thức Kelly
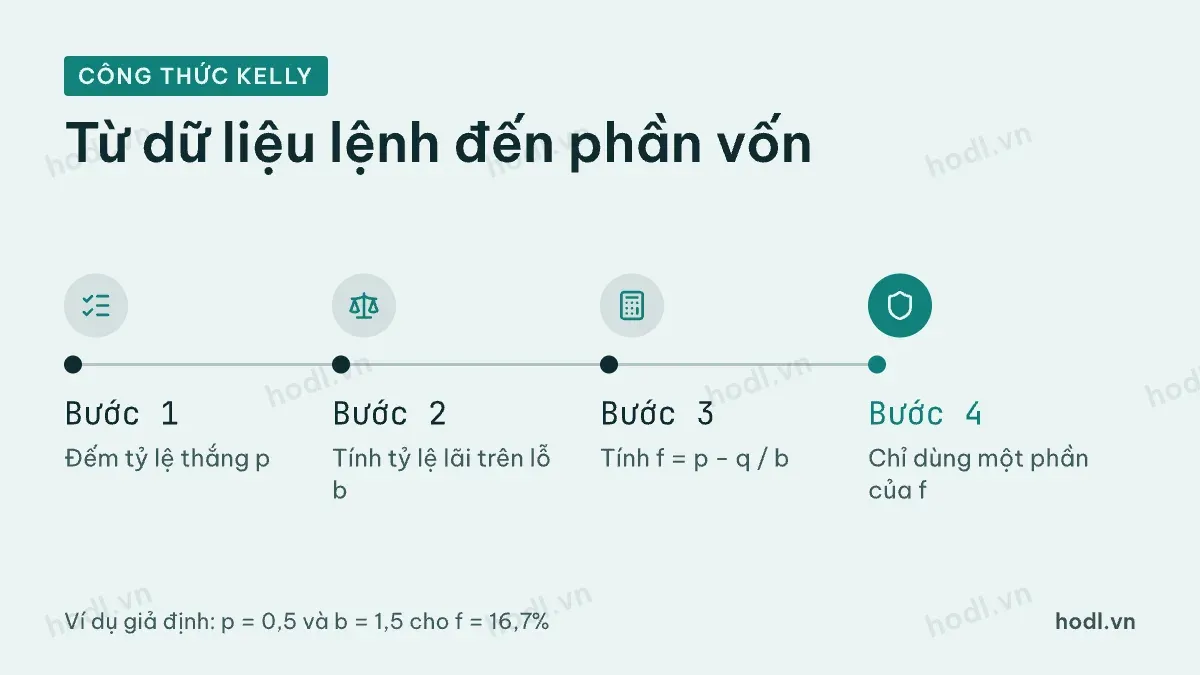
Công thức cần hai con số. Con số thứ nhất là tỷ lệ thắng, ký hiệu p, tính bằng số lệnh lãi chia tổng số lệnh. Con số thứ hai là tỷ lệ lãi trên lỗ, ký hiệu b, bằng mức lãi trung bình của lệnh thắng chia mức lỗ trung bình của lệnh thua.
Gọi q là tỷ lệ thua, bằng 1 trừ p. Phần vốn nên đặt vào mỗi lệnh, ký hiệu f, tính như sau:
Chữ f ở đây là phần vốn bạn chấp nhận mất khi lệnh sai. Nó không phải số tiền mua cổ phiếu. Đây là điểm người mới hay nhầm, và phần cuối bài sẽ quay lại.
Ví dụ công thức Kelly giao dịch
Giả sử hệ thống của bạn thắng 50% số lệnh. Lệnh thắng lãi trung bình 3 triệu đồng, lệnh thua lỗ trung bình 2 triệu đồng. Vậy p bằng 0,5 và b bằng 3 chia 2, tức 1,5.
Thay vào công thức: f = 0,5 − 0,5 / 1,5 = 0,5 − 0,333 = 0,167. Kelly cho kết quả khoảng 16,7% vốn cho mỗi lệnh.
Thử thêm vài trường hợp khác. Thắng 40% với b bằng 2 cho f bằng 10%. Thắng 60% với b bằng 1 cho f bằng 20%. Thắng 55% với b bằng 1 cho f bằng 10%.
Còn nếu thắng 45% với b bằng 1, f ra âm 10%. Dấu âm có nghĩa là hệ thống không có lợi thế. Kelly nói đừng đặt cược, bất kể bạn đặt bao nhiêu phần vốn cũng làm vốn giảm dần về lâu dài.
Đặt quá tay làm vốn teo đi
Kelly là điểm tăng trưởng cao nhất, không phải mức an toàn. Đi quá điểm đó, tăng trưởng giảm rất nhanh. Với ví dụ trên, bảng sau cho thấy vốn điển hình sau 100 lệnh, tính theo tăng trưởng lôgarit.
Phần vốn mỗi lệnh | So với Kelly | Vốn điển hình sau 100 lệnh |
|---|---|---|
8,3% | Một nửa | 4,7 lần |
16,7% | Đúng Kelly | 7,7 lần |
33,3% | Gấp đôi | 1,0 lần |
50,0% | Gấp ba | còn khoảng 0,1% |
Đặt gấp đôi mức Kelly, bạn nhận toàn bộ rủi ro mà không có tăng trưởng. Đặt gấp ba, vốn gần như biến mất dù hệ thống vẫn có lợi thế. Nửa mức Kelly vẫn cho vốn điển hình gấp 4,7 lần, bằng khoảng 60% kết quả của mức đầy đủ, với dao động nhỏ hơn nhiều.
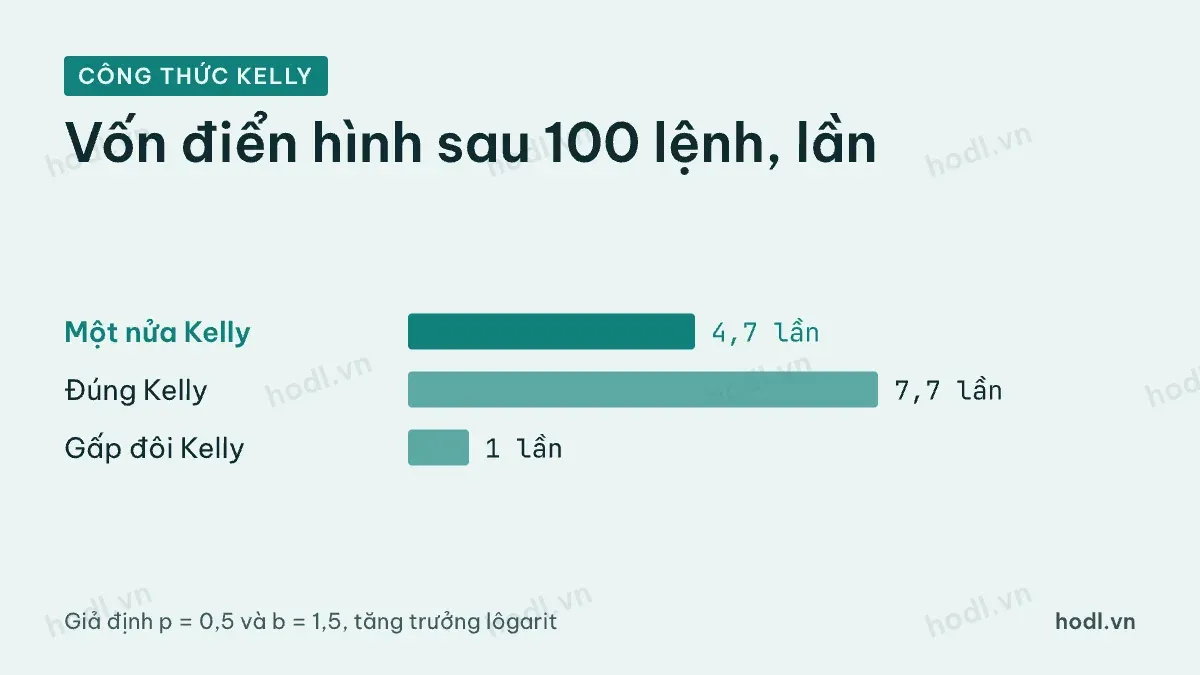
Ở đây có bất đối xứng đáng nhớ. Đặt thấp hơn Kelly thì mất một phần tăng trưởng. Đặt cao hơn Kelly thì mất cả tăng trưởng lẫn vốn. Người thực hành vì thế thường chọn mức thấp hơn.
Ba giới hạn của Kelly
Giới hạn đầu tiên là dữ liệu đầu vào. Tỷ lệ thắng và tỷ lệ lãi trên lỗ chỉ là ước lượng từ các lệnh đã qua. Nếu bạn mới có 30 lệnh, hai con số này sai số rất lớn. Ước lượng lợi thế cao hơn thực tế sẽ đẩy bạn đến mức đặt quá tay.
Giới hạn thứ hai là các lệnh không độc lập. Hai lệnh trong cùng ngành thường lên xuống cùng nhau. Công thức giả định mỗi lệnh là một ván riêng, nên khi mở nhiều lệnh tương quan cao, rủi ro thật lớn hơn con số f.
Giới hạn thứ ba là tâm lý. Với ví dụ trên, mức Kelly đầy đủ có thể gây sụt giảm vốn rất sâu trong chuỗi thua. Không nhiều người giữ được kế hoạch khi tài khoản giảm một phần ba.
Từ vốn rủi ro sang số cổ phiếu
Kelly cho phần vốn bạn chấp nhận mất, không phải phần vốn mua cổ phiếu. Số tiền mua được tính bằng phần vốn rủi ro chia khoảng cách đến điểm cắt lỗ theo phần trăm.
Ví dụ vốn 200 triệu đồng, bạn chấp nhận mất 5% vốn, tức 10 triệu đồng. Nếu điểm cắt lỗ cách giá mua 8%, vị thế là 10 chia 0,08, bằng 125 triệu đồng. Nếu điểm cắt lỗ chỉ cách 4%, vị thế lên 250 triệu đồng, vượt cả vốn có.
Điều này cho thấy vì sao dùng Kelly đầy đủ với điểm cắt lỗ hẹp dễ dẫn tới dùng margin. Cần đặt trần cho tổng vị thế song song với phần vốn rủi ro. Bài tài khoản margin chứng khoán giải thích rủi ro vay thêm vốn.
Dùng công thức Kelly giao dịch
Một cách dùng khiêm tốn là coi Kelly như trần. Tính f, rồi chỉ dùng một phần nhỏ của nó. Nếu f ra 16,7%, bạn có thể bắt đầu từ 2% đến 3% và chỉ nâng khi đã có thêm vài trăm lệnh làm dữ liệu.
Cũng cần tính chi phí vào hai con số đầu vào. Khi bán, cá nhân chịu thuế 0,1% trên giá chuyển nhượng theo khoản 2 Điều 13 Luật Thuế thu nhập cá nhân 109/2025/QH15, ngoài phí môi giới của công ty chứng khoán. Lãi trung bình thật là lãi sau chi phí.
Cuối cùng, hãy ghi lại từng lệnh để tính p và b bằng dữ liệu của chính mình. Bài cách bắt đầu giao dịch cổ phiếu có thêm các bước nền tảng cho người mới.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
