
Phân tích cổ phiếu EIB Quý 4/2026: Dư nợ giảm 19% trong một quý
Nội dung bài16 phần
- Định giá cổ phiếu EIB: quy mô
- Lợi nhuận quý III đến từ đâu
- Định giá cổ phiếu EIB: dư nợ
- Chi phí lãi và NIM
- Nguồn vốn, CASA và LDR
- Định giá cổ phiếu EIB: nợ xấu
- Thanh khoản và dòng tiền
- Cổ đông và hội đồng quản trị
- Khối ngoại và tự doanh
- Định giá cổ phiếu EIB: cùng ngành
- Định giá cổ phiếu EIB: P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Kế hoạch tham khảo
- Cổ tức
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu EIB Quý 4/2026 bắt đầu từ một bảng cân đối đang co lại. Dư nợ cho vay khách hàng giảm 36.164 tỷ đồng trong riêng quý III/2026, tức 19,2%, còn 151.866 tỷ. Lợi nhuận sau thuế quý III chỉ còn 144,0 tỷ đồng, giảm 67,6% so với cùng kỳ.
Thu nhập lãi thuần giảm 25,6% vì chi phí lãi tăng 42,8% trong khi thu nhập lãi chỉ tăng 16,8%. Lợi nhuận trước thuế chín tháng là 864,3 tỷ, bằng 57,0% kế hoạch năm 1.515 tỷ, nên quý IV cần khoảng 650,7 tỷ, gấp 3,5 lần quý III.
Giá đóng cửa phiên 30/10/2026 là 16.100 đồng, ứng với P/B 1,13 lần và ROE bốn quý 0,7%, trong khi trung vị tám ngân hàng so sánh là 1,01 lần và 15,3%. Giá chốt trước phiên đầu tiên sau khi báo chí đưa tin kết quả quý III ngày 31/10, nên chưa gồm phản ứng của thị trường với báo cáo này.
Bài tách phần giảm lợi nhuận, đọc dư nợ, chất lượng nợ, cổ đông và hội đồng quản trị, rồi so sánh, định giá và đồ thị. Số liệu tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá; kế hoạch và sự kiện lấy từ công bố của ngân hàng qua báo chí.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 144,0 tỷ đồng, giảm 67,6%; lợi nhuận trước thuế chín tháng 864,3 tỷ bằng 57,0% kế hoạch 1.515 tỷ, đã hạ từ 4.066 tỷ.
- Dư nợ giảm 36.164 tỷ (19,2%) trong quý và 17,6% từ đầu năm, trong khi kế hoạch là tăng 16,5%; tiền gửi khách hàng giảm 10,7% và tổng tài sản giảm 11,6% từ đầu năm.
- Lãi thuần hoạt động khác 186,4 tỷ bằng 100,3% lợi nhuận trước thuế quý III, trong khi thu nhập lãi thuần giảm 25,6%.
- Nợ xấu giảm xuống 2,62% từ 3,08%, nhưng nợ nhóm 2 gấp 2,1 lần đầu năm, bao phủ nợ xấu 41,4% và số dư dự phòng giảm 670 tỷ từ đầu năm.
- Giá 16.100 đồng ứng với P/B 1,13 lần, ngầm định ROE bền vững khoảng 13,1% so với 0,7% ROE bốn quý; khối ngoại bán ròng 1.215 tỷ trong 12 tháng, tỷ lệ sở hữu từ 5,40% xuống 0,98%.
Định giá cổ phiếu EIB: quy mô
Ngân hàng TMCP Xuất Nhập Khẩu Việt Nam (Eximbank, EIB) niêm yết trên HOSE từ 27/10/2009. Vốn điều lệ 18.688,1 tỷ đồng, tương ứng 1.868,8 triệu cổ phiếu phát hành, trong đó 1.862,7 triệu cổ phiếu lưu hành sau khi trừ 6,09 triệu cổ phiếu quỹ. Vốn hoá theo giá 16.100 đồng là 29.990 tỷ đồng.
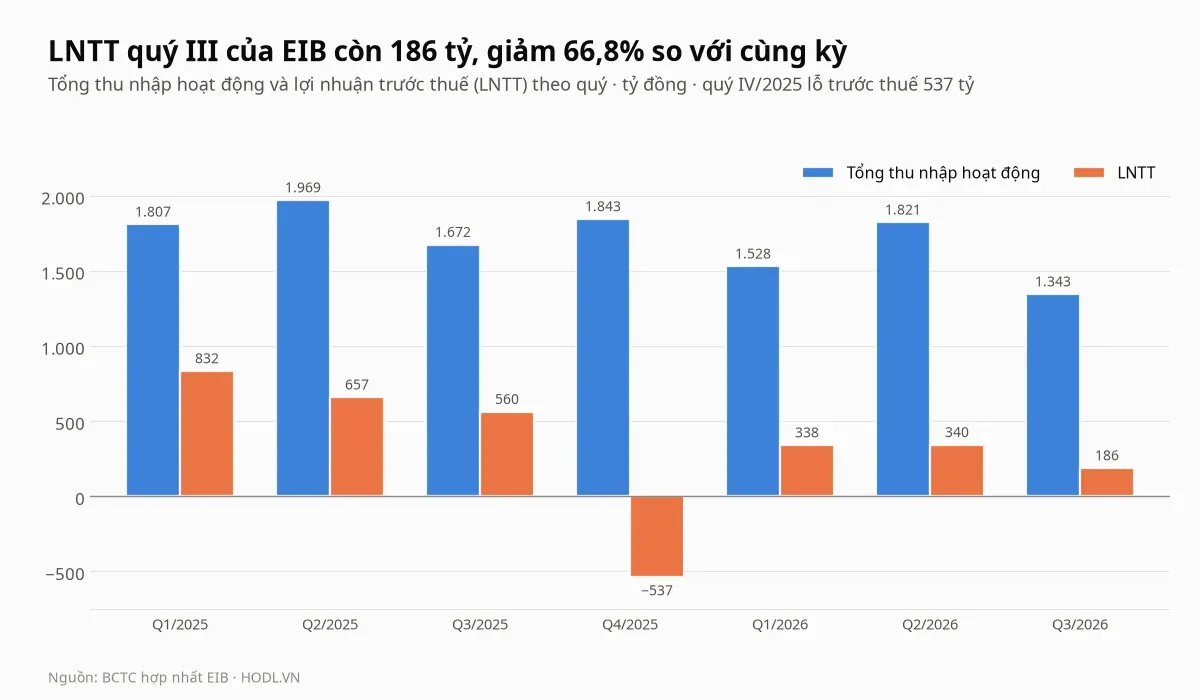
Quý III/2026, tổng thu nhập hoạt động 1.342,9 tỷ đồng, gồm lãi thuần 1.090,2 tỷ (81,2%), dịch vụ thuần 39,5 tỷ (2,9%) và thu nhập ngoài lãi khác 213,2 tỷ (15,9%). Chi phí hoạt động chiếm 71,3% thu nhập, so với 55,3% cùng kỳ, còn chi phí dự phòng 199,2 tỷ chiếm 14,8%.
Chín tháng, lợi nhuận trước thuế 864,3 tỷ đồng, giảm 57,8%, và lợi nhuận sau thuế 663,7 tỷ so với 1.609,4 tỷ cùng kỳ. Đại hội cổ đông ngày 28/04/2026 đặt kế hoạch lợi nhuận trước thuế 1.515 tỷ, thấp hơn nhiều mức 4.066 tỷ trong nghị quyết hội đồng quản trị ngày 17/03/2026, theo báo chí.
Chín tháng đạt 57,0% kế hoạch đã hạ. Muốn đủ, quý IV cần khoảng 650,7 tỷ, gấp 3,5 lần quý III, trong khi quý IV/2025 lỗ trước thuế 536,8 tỷ.
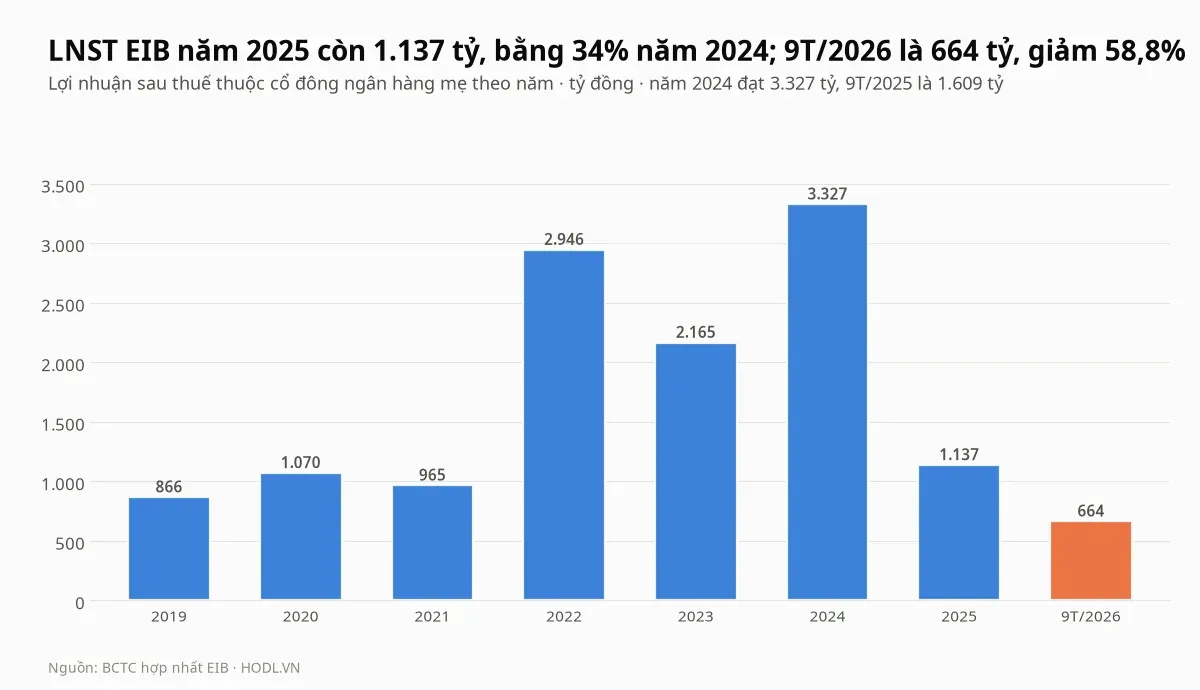
Lợi nhuận sau thuế năm 2024 đạt 3.326,8 tỷ đồng, rồi còn 1.136,9 tỷ năm 2025, giảm 65,8%, vì quý IV/2025 có chi phí dự phòng 1.010,5 tỷ. Chín tháng 2026 bằng 58,4% cả năm 2025.
ROE bốn quý là 0,72% và ROA 0,08%. Tổng tài sản 241.495 tỷ gấp 9,1 lần vốn chủ, so với 10,8 lần của trung vị nhóm.
Lợi nhuận quý III đến từ đâu
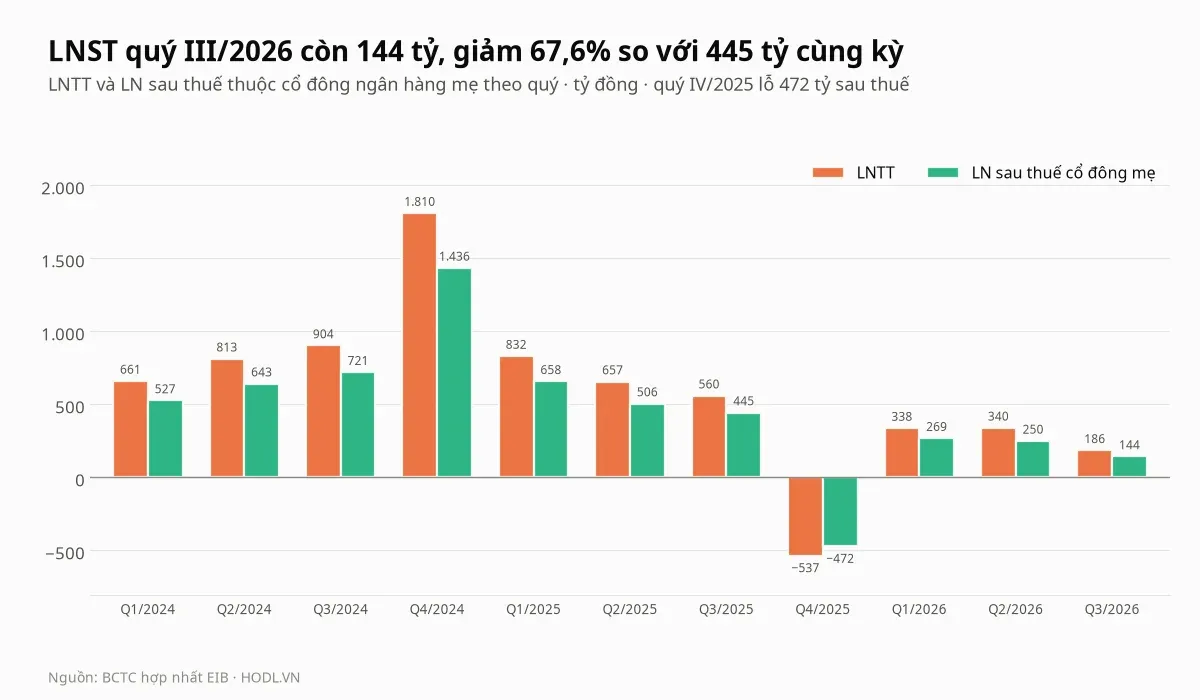
Lợi nhuận sau thuế quý III/2026 là 144,0 tỷ đồng, giảm 67,6% so với 444,7 tỷ cùng kỳ và 42,5% so với quý II (250,5 tỷ). Đây là quý thấp nhất kể từ quý IV/2025, khi lợi nhuận sau thuế âm 472,5 tỷ.
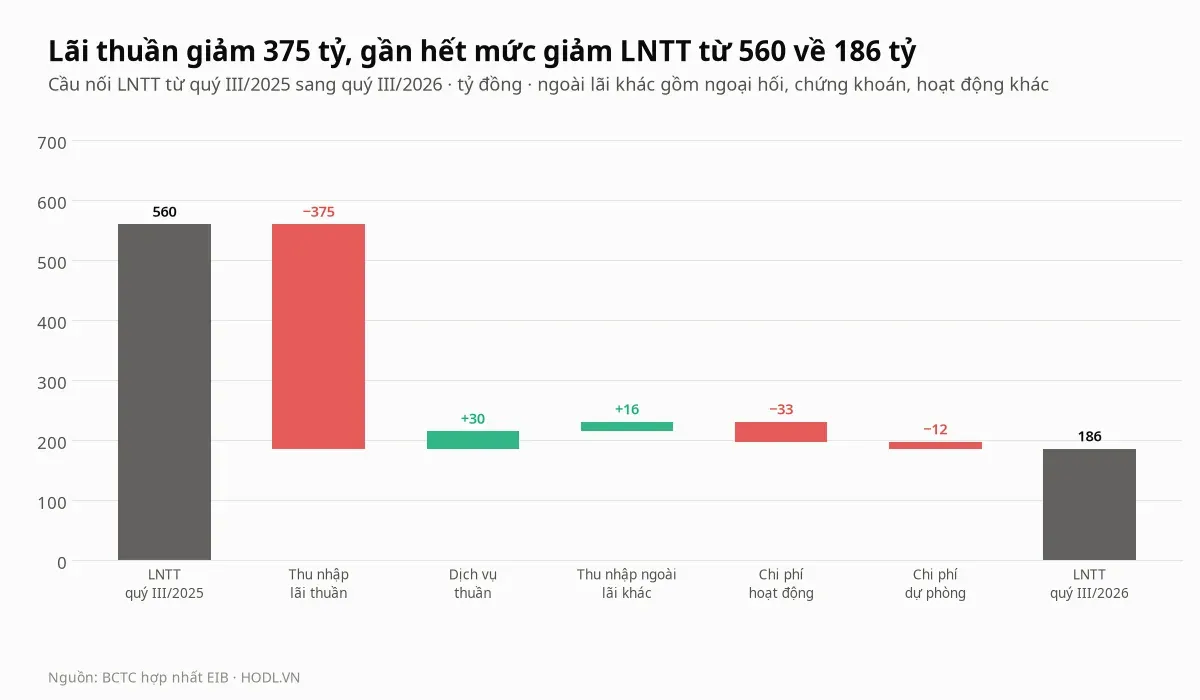
Cầu nối tách phần giảm 374 tỷ đồng của lợi nhuận trước thuế, từ 560 xuống 186 tỷ. Thu nhập lãi thuần giảm 375 tỷ, gần bằng toàn bộ mức giảm, trong khi dịch vụ thuần thêm 30 tỷ, thu nhập ngoài lãi khác thêm 16 tỷ, chi phí hoạt động thêm 33 tỷ và chi phí dự phòng thêm 12 tỷ.
Thu nhập lãi tăng 16,8%, lên 4.507,9 tỷ, nhưng chi phí lãi tăng 42,8%, lên 3.417,7 tỷ. Chi phí lãi vì vậy bằng 75,8% thu nhập lãi, so với 62,0% cùng kỳ.
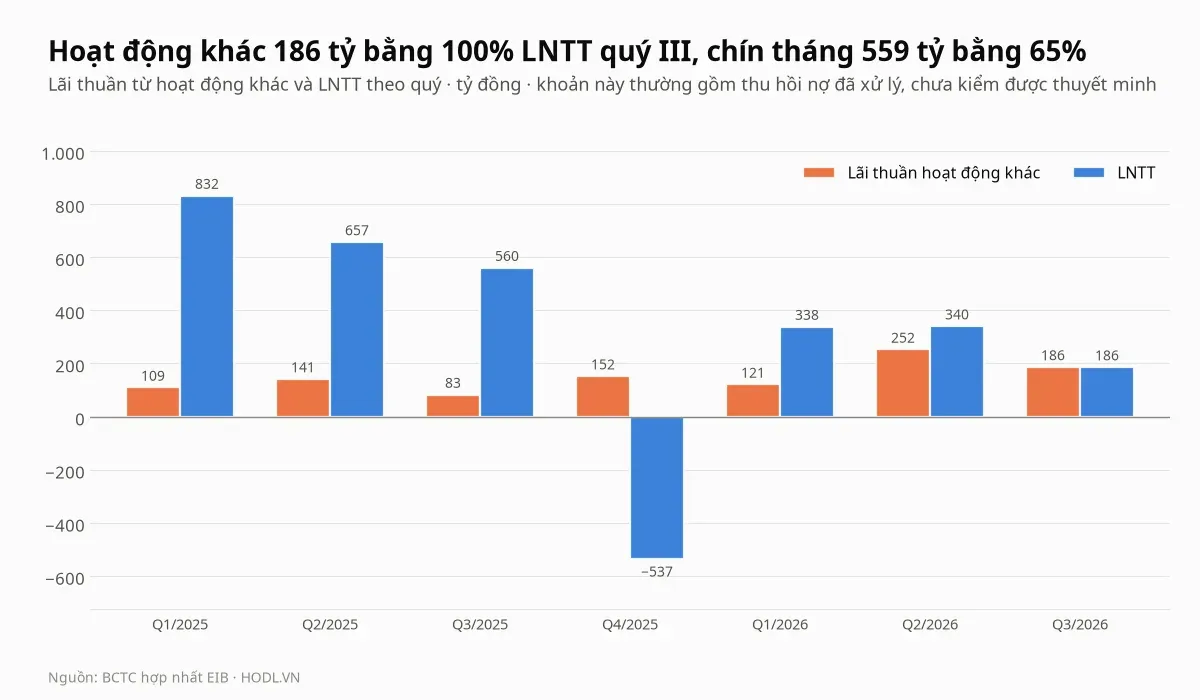
Lãi thuần hoạt động khác đạt 186,4 tỷ, bằng 100,3% lợi nhuận trước thuế quý III (185,8 tỷ). Chín tháng, khoản này là 559,4 tỷ, bằng 64,7% lợi nhuận trước thuế, so với 332,8 tỷ (16,2%) cùng kỳ.
Dòng này thường gồm thu nhập ngoài lãi như thu hồi nợ đã xử lý, nhưng bài chưa kiểm được thuyết minh nên chưa tách được từng phần. Nếu bỏ khoản này, lợi nhuận trước thuế chín tháng chỉ còn khoảng 305 tỷ.
Các nguồn thu lõi khác cũng yếu. Dịch vụ thuần chín tháng 108,0 tỷ, giảm 69,0% so với 348,1 tỷ, còn ngoại hối quý III 26,2 tỷ so với 100,1 tỷ cùng kỳ.
Định giá cổ phiếu EIB: dư nợ
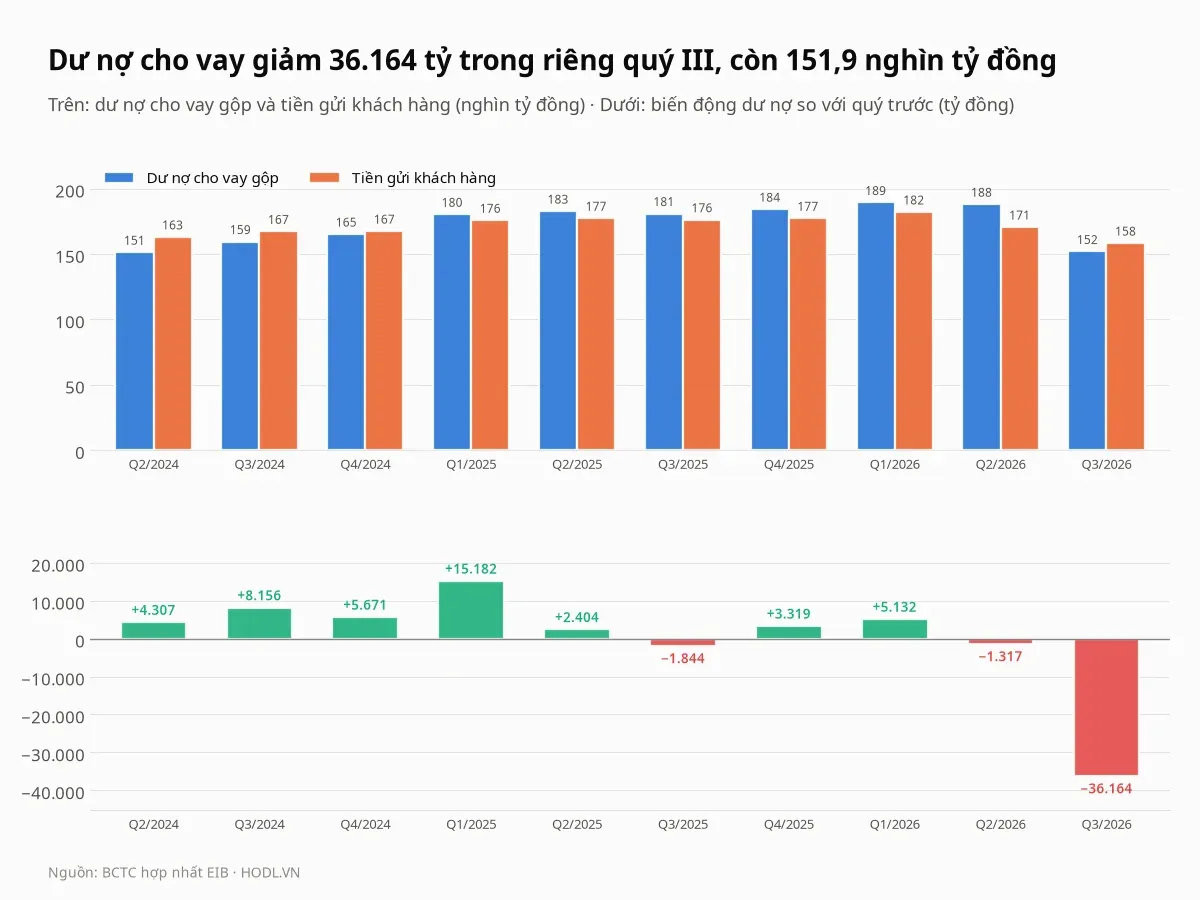
Dư nợ gộp cuối quý III là 151.865,6 tỷ đồng, giảm 36.164 tỷ so với 188.029,9 tỷ cuối quý II. Từ đầu năm dư nợ giảm 17,6%, trong khi hết quý II còn tăng 2,1%, và so với cùng kỳ giảm 16,0%.
Ngân hàng nói chủ động thu hẹp các danh mục rủi ro cao hoặc hiệu quả chưa phù hợp và đẩy mạnh xử lý nợ, theo báo chí, nhưng chưa công bố quy mô. Nợ xấu nhóm 3 đến 5 chỉ giảm 1.821 tỷ trong quý, bằng 5,0% mức giảm dư nợ, nên xử lý nợ xấu không giải thích được phần lớn khoản giảm này.
Bên nguồn vốn, tiền gửi khách hàng giảm 12.310 tỷ (7,2%) và vay, tiền gửi của tổ chức tín dụng khác giảm 11.214 tỷ (29,6%). Tiền gửi tại và cho vay tổ chức tín dụng khác tăng 11.840 tỷ, lên 43.409 tỷ, và tiền cùng tương đương tiền cuối kỳ là 48.665,7 tỷ, so với 40.470,6 tỷ cuối quý II.
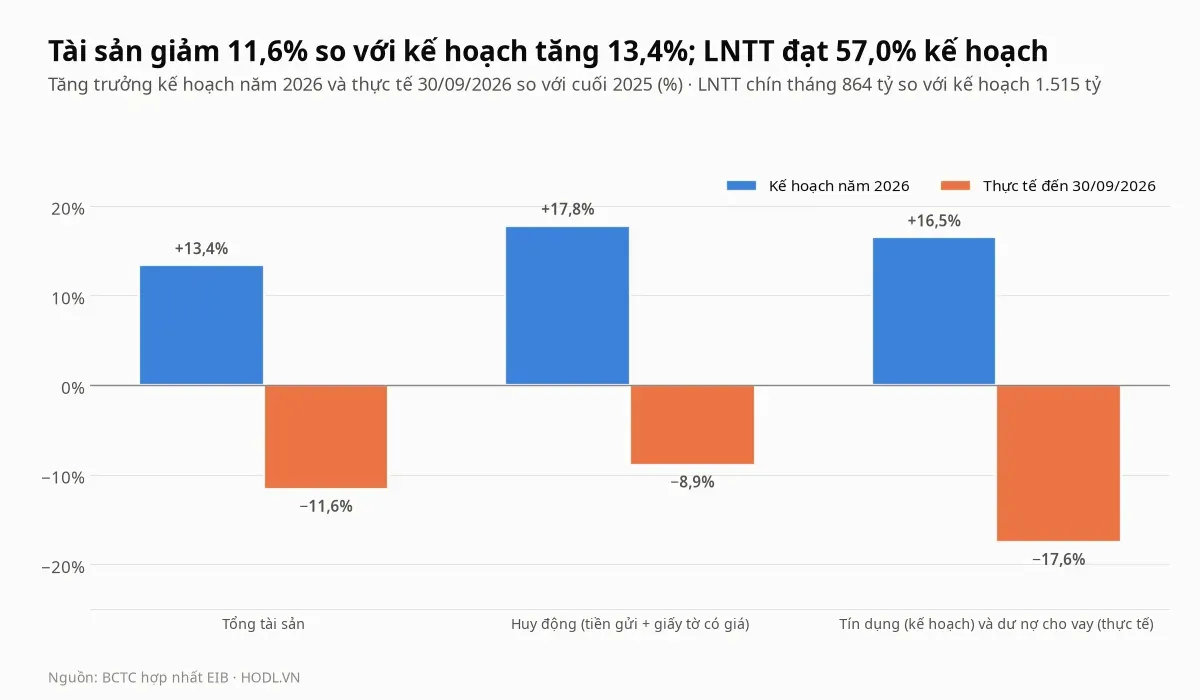
Kế hoạch năm 2026 đặt tổng tài sản 310.000 tỷ (tăng 13,4%), huy động 232.598 tỷ (tăng 17,8%) và tín dụng 228.430 tỷ (tăng 16,5%). Đến 30/09/2026, tổng tài sản là 241.495 tỷ, giảm 11,6% so với cuối 2025, và huy động gồm tiền gửi cùng giấy tờ có giá là 179.769 tỷ, giảm 8,9% so với 197.372 tỷ.
Chỉ tiêu tín dụng của kế hoạch là cấp tín dụng, còn bài dùng dư nợ cho vay; hai cách tính khác nhau nhưng cùng hướng. Để dư nợ cho vay quay về mức cuối 2025 (184.216 tỷ), quý IV cần tăng 21,3%.
Chi phí lãi và NIM
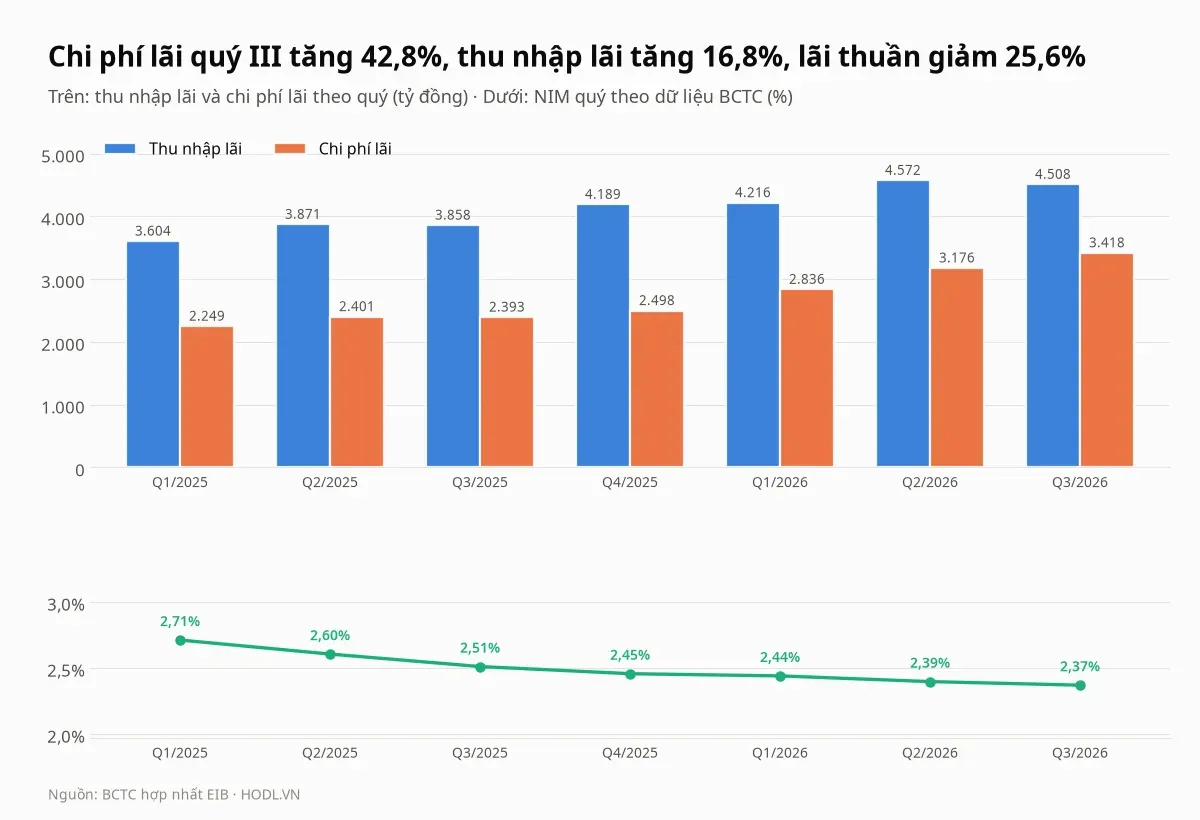
NIM quý theo dữ liệu báo cáo tài chính là 2,37%, so với 2,51% cùng kỳ, 2,90% quý III/2024 và 2,39% quý II. Trung vị nhóm là 2,62%, nên NIM của EIB thấp hơn mức chung.
Quý III, chi phí lãi tăng 7,6% so với quý II trong khi thu nhập lãi giảm 1,4%, trong khi dư nợ cho vay co lại 19,2% mà chi phí vốn chưa giảm theo. Giấy tờ có giá phát hành là 21.470 tỷ, gần gấp đôi mức 10.864 tỷ cuối 2024.
Nguồn vốn, CASA và LDR
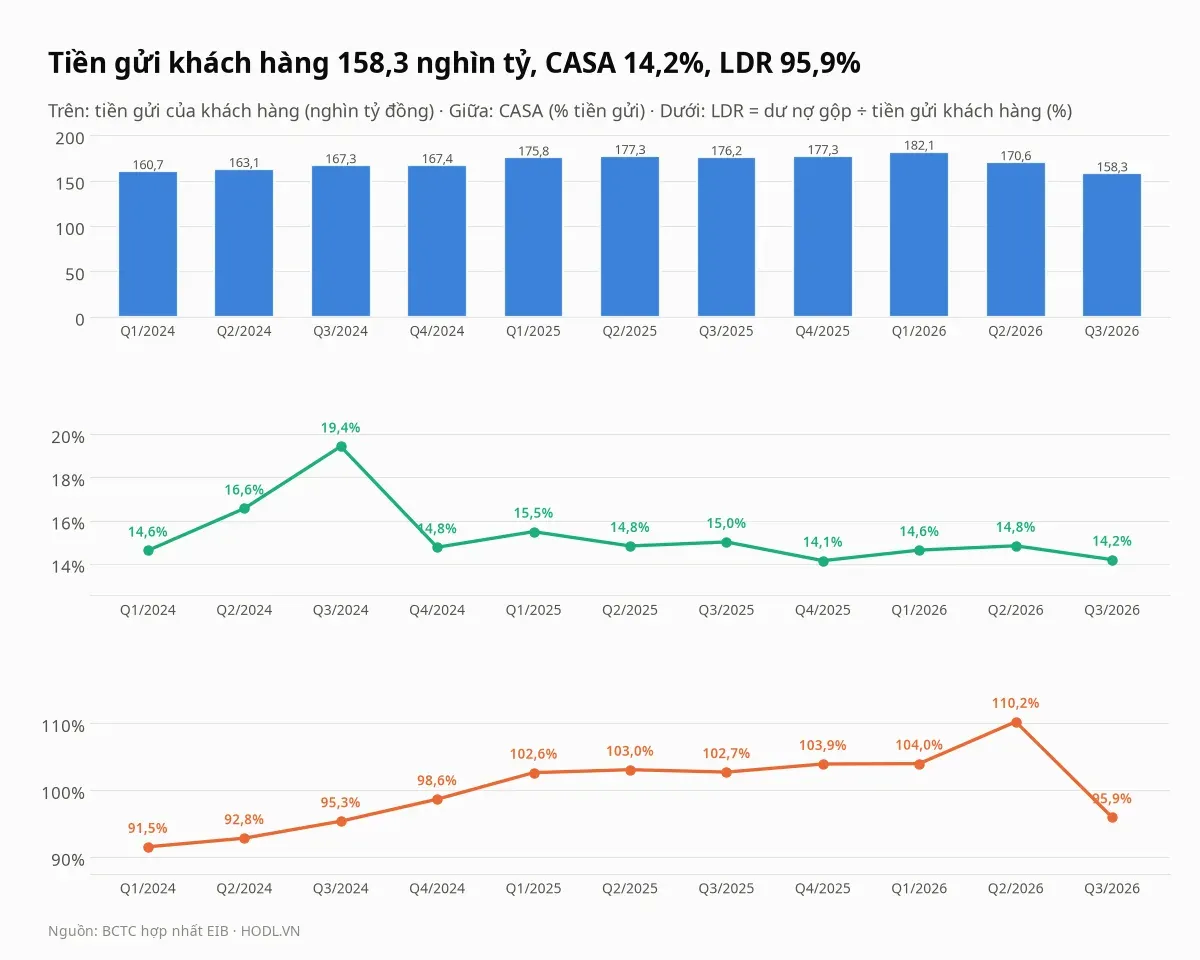
Tiền gửi khách hàng cuối quý III là 158.298,9 tỷ đồng, giảm 10,7% từ đầu năm (19.005 tỷ) và 10,1% so với cùng kỳ. Quý III riêng giảm 7,2%, sau khi quý II đã giảm 6,3% từ đỉnh quý I (182.148 tỷ).
CASA là 14,2%, so với 15,0% cùng kỳ và 19,4% quý III/2024, nhưng vẫn cao hơn trung vị nhóm 11,0%. LDR, tính bằng dư nợ gộp chia tiền gửi khách hàng, giảm từ 110,2% quý II xuống 95,9%, so với 106,3% của nhóm.
Ngân hàng công bố LDR 73% theo cách tính của Ngân hàng Nhà nước và tỷ lệ an toàn vốn (CAR) trên 13%, theo báo chí. Cách tính LDR của quy định khác cách chia trong bài nên hai số không so trực tiếp.
Định giá cổ phiếu EIB: nợ xấu
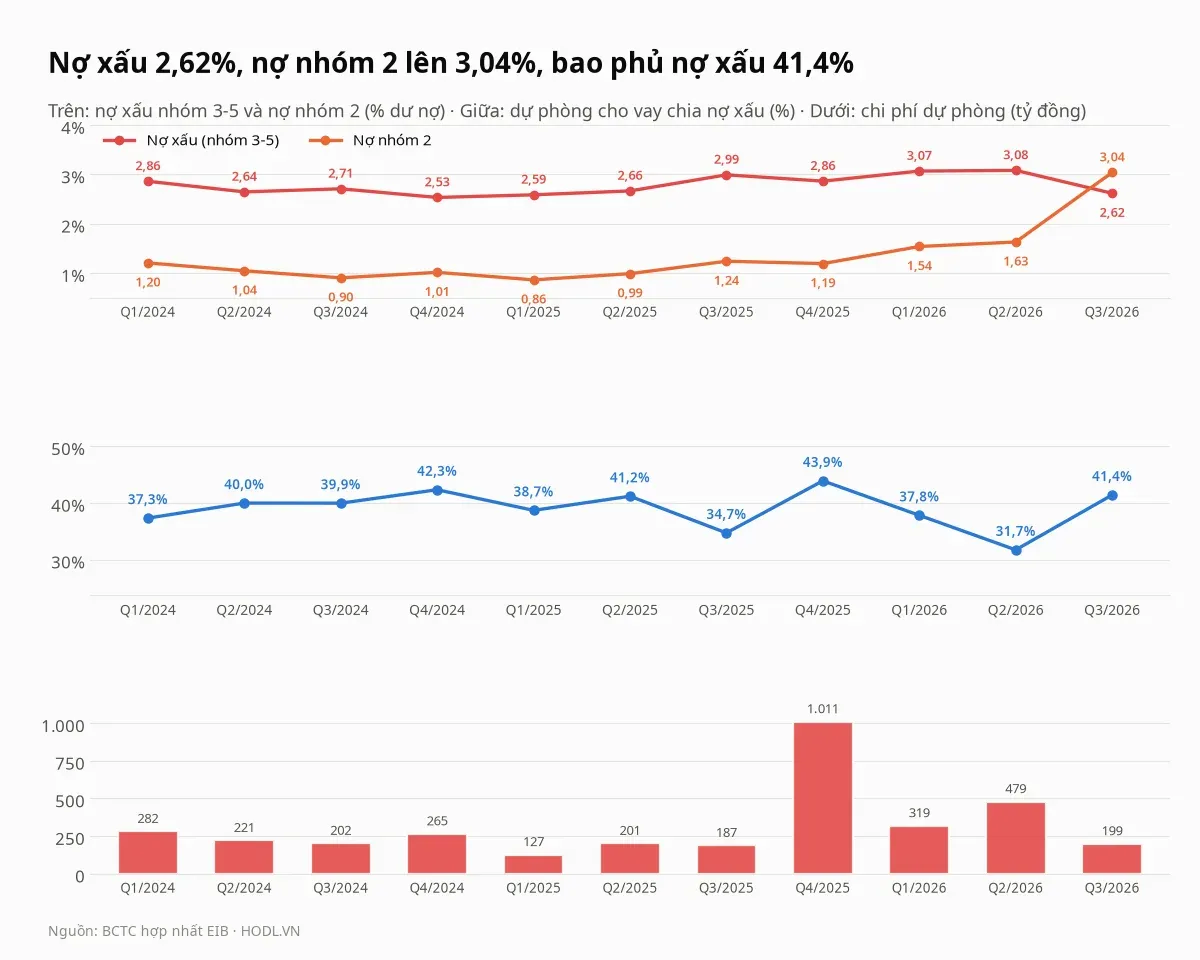
Nợ xấu nhóm 3 đến 5 cuối quý III là 3.973 tỷ đồng, tương ứng 2,62% dư nợ, so với 3,08% (5.794 tỷ) cuối quý II và 2,86% cuối 2025. Tỷ lệ này vẫn cao hơn mục tiêu dưới 2,5% của đại hội cổ đông và trung vị nhóm 2,49%.
Nợ xấu giảm ở hai nhóm cuối: nhóm 5 từ 3.171,9 xuống 1.666,1 tỷ, nhóm 4 từ 1.356,8 xuống 438,0 tỷ. Nhóm 3 lại tăng 47,7%, từ 1.265,1 lên 1.868,9 tỷ.
Nợ nhóm 2 là 4.613,6 tỷ đồng, chiếm 3,04% dư nợ, gấp 2,1 lần đầu năm (2.191,6 tỷ, 1,19%) và tăng 1.553 tỷ trong riêng quý III. Cộng nhóm 2 đến 5 là 8.586,6 tỷ, bằng 5,65% dư nợ, so với 4,05% cuối 2025.
Bao phủ nợ xấu là 41,4%, so với 31,7% quý II và 43,9% cuối 2025, thấp hơn trung vị nhóm 62,5%. Mức tăng trong quý đến từ nợ xấu giảm, không phải từ dự phòng: số dư dự phòng cho vay giảm từ 1.837,2 xuống 1.644,5 tỷ.
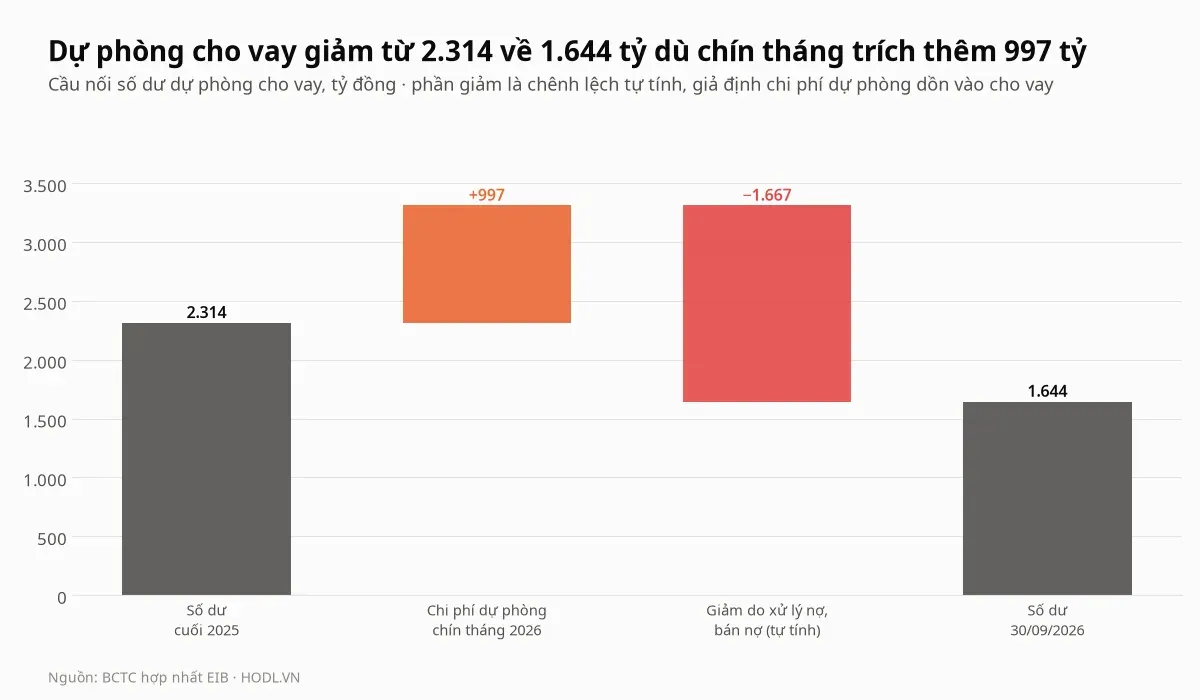
Chi phí dự phòng chín tháng là 997,4 tỷ đồng, gần gấp đôi 515,9 tỷ cùng kỳ và cao hơn lợi nhuận trước thuế (864,3 tỷ). Quý III là 199,2 tỷ, giảm 58,4% so với 479,3 tỷ quý II.
Số dư dự phòng cuối 2025 là 2.314,1 tỷ, cộng 997,4 tỷ trích lập, trừ phần giảm 1.667,0 tỷ thì còn 1.644,5 tỷ. Phần giảm là phép tính của bài, giả định mọi chi phí dự phòng dồn vào cho vay, và là dự phòng được dùng để xử lý nợ. Theo báo chí, quý III ngân hàng trích dự phòng cụ thể 447,8 tỷ và ghi nhận giảm 380,6 tỷ liên quan bán nợ cho VAMC.
Thanh khoản và dòng tiền
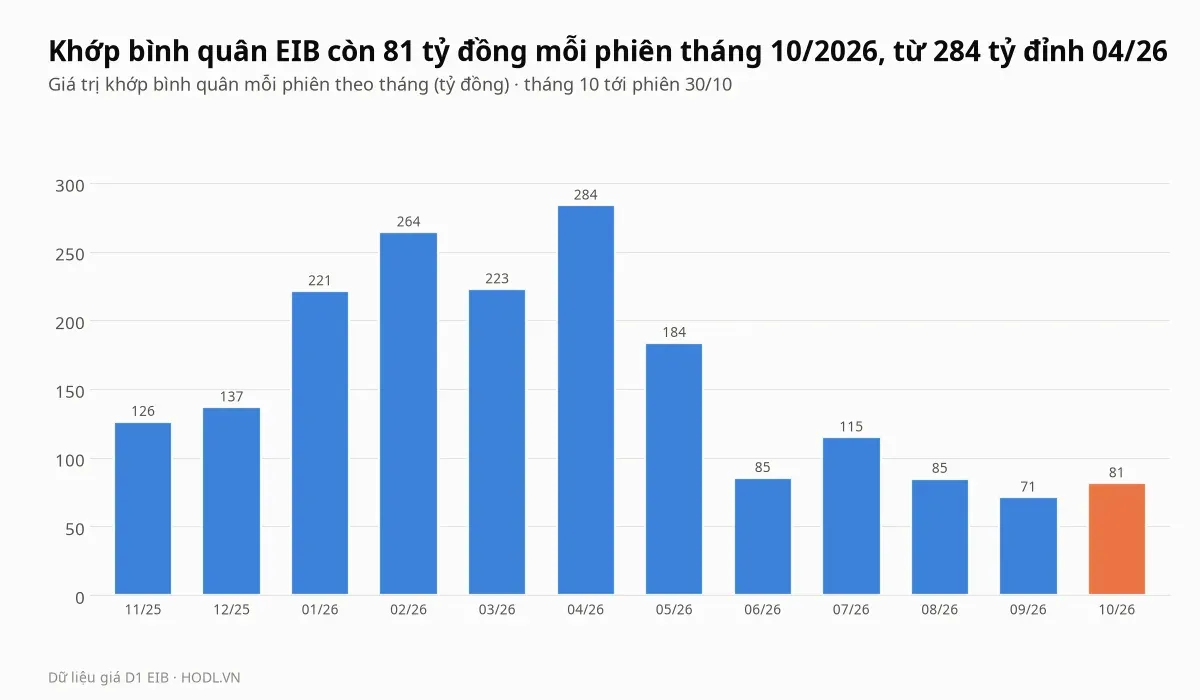
Giá trị khớp bình quân mỗi phiên là 81 tỷ đồng trong tháng 10/2026, so với 284 tỷ tháng 4/2026. Từ tháng 6 đến tháng 10, mức này chỉ từ 71 đến 115 tỷ.
Phiên 23/10 giá tăng 5,3%, từ 16.950 lên 17.850 đồng, với 20,1 triệu cổ phiếu, khoảng 4 lần trung bình 20 phiên. Phiên 30/10 giá giảm 4,2%, về 16.100 đồng, cách đáy đóng cửa 52 tuần (16.000 đồng) 0,6%.
Cổ đông và hội đồng quản trị
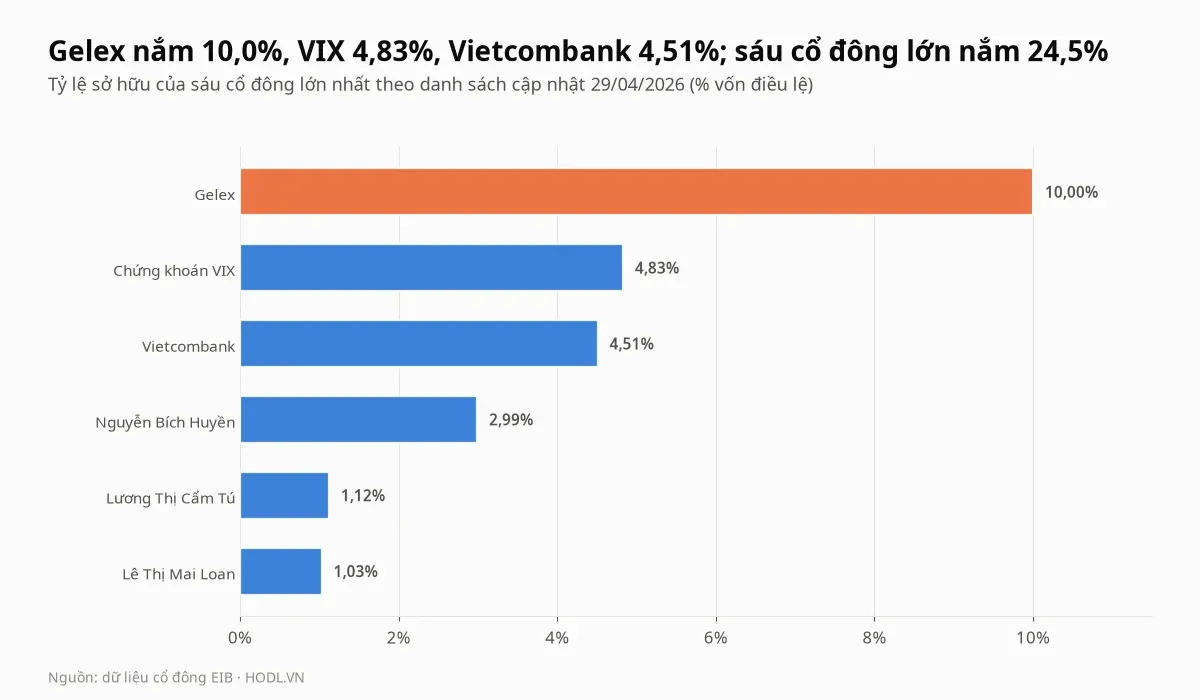
Theo danh sách cổ đông cập nhật 29/04/2026, Tập đoàn Gelex nắm 10,0% (186,9 triệu cổ phiếu), rồi Chứng khoán VIX 4,83% (90 triệu) và Vietcombank 4,51% (78,8 triệu). Sáu cổ đông lớn nhất nắm 24,5% vốn, và cổ phiếu tự do chuyển nhượng chiếm 80%.
Cấp lãnh đạo thay đổi liên tục trong năm 2026. Đại hội cổ đông thường niên 28/04 bầu thêm ông Nguyễn Trọng Hiền (cựu Chủ tịch Gelex), ông Nguyễn Trí Trung và ông Ho Poh Wah. Đại hội bất thường 24/07 bầu 5 thành viên độc lập, sau đó ông Nguyễn Lê Quốc Anh được bầu làm Chủ tịch.
Một tuần sau, bà Phạm Thị Huyền Trang, người vừa rời ghế Chủ tịch, được bổ nhiệm Tổng giám đốc thay ông Trần Tấn Lộc. Đại hội bất thường 14/10 bàn việc sửa điều lệ về tỷ lệ sở hữu nước ngoài, tăng số thành viên hội đồng quản trị từ 7 lên 8 và bầu bổ sung, theo báo chí. Cũng theo báo chí, trong hơn một thập kỷ ngân hàng đã 11 lần đổi Chủ tịch và 8 lần đổi Tổng giám đốc.
Một cổ đông nắm 1,01% là Viconship có dư nợ vay dài hạn gần 2.856 tỷ đồng tại ngân hàng, theo báo chí ngày 21/10/2026. Khoản vay của cổ đông lớn là mục cần đối chiếu trong thuyết minh bên liên quan khi có báo cáo kiểm toán.
Khối ngoại và tự doanh
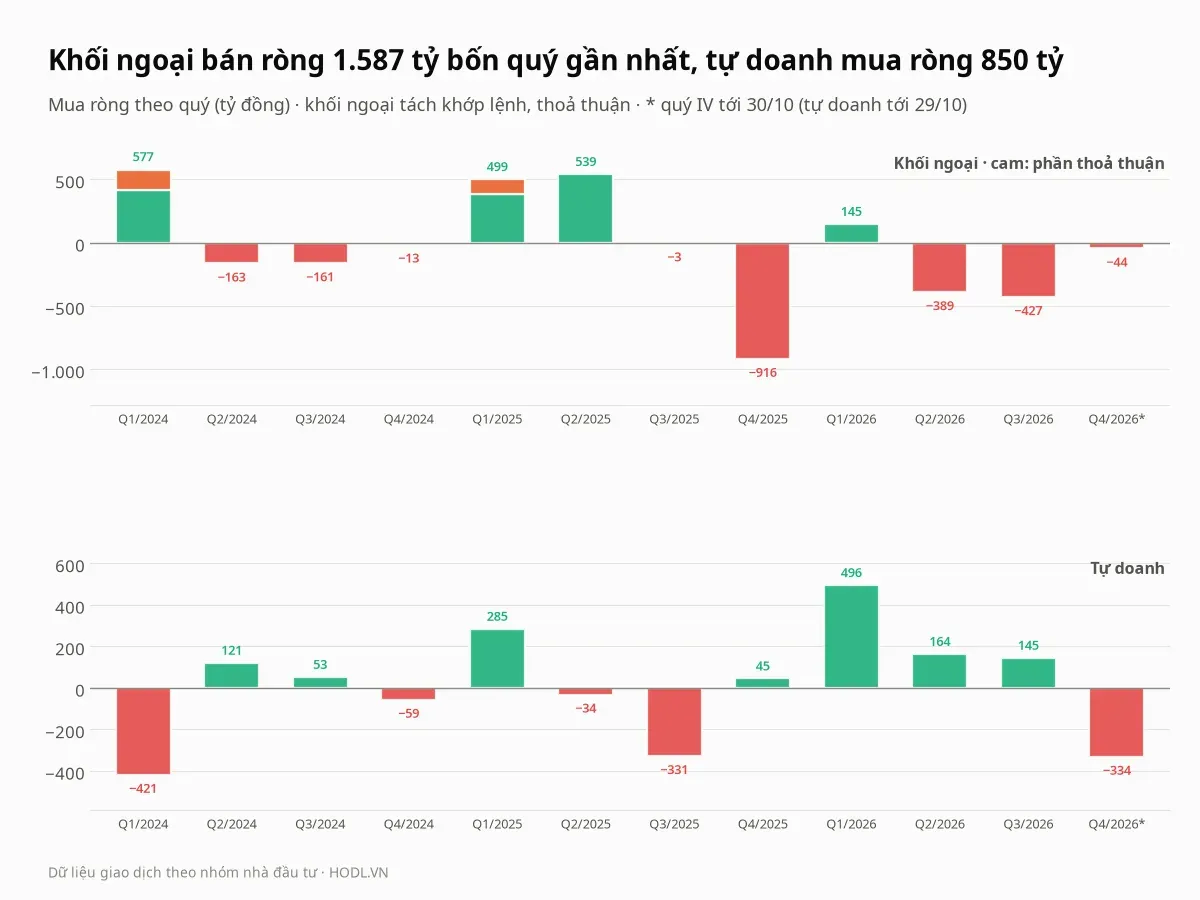
Khối ngoại bán ròng 1.587 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026), và thêm 44 tỷ trong quý IV tới phiên 30/10/2026. Trong tám quý trọn vẹn gần nhất, họ bán ròng năm quý và mua ròng ba quý (Q1/2025, Q2/2025 và Q1/2026).
Giá và dòng tiền ngoại đi cùng chiều ở các quý giảm mạnh. Giá giảm 18,1% trong Q4/2025, 11,0% trong Q2/2026 và 18,8% trong Q3/2026, đúng ba quý khối ngoại bán ròng 916 tỷ, 389 tỷ và 428 tỷ. Q1/2026 là quý giá tăng (10,8%) cùng khối ngoại mua ròng (145 tỷ).
Khi tách khớp lệnh và thoả thuận, dòng ngoại gần như toàn bộ là khớp lệnh. Thoả thuận chỉ đáng kể ở hai quý mua ròng, 161 tỷ trong Q1/2024 và 113 tỷ trong Q1/2025; mọi quý khác dưới 7 tỷ.
Khối tự doanh các công ty chứng khoán mua ròng ba quý đầu 2026 (496 tỷ, 164 tỷ và 145 tỷ), rồi đảo chiều: bán ròng 334 tỷ trong quý IV tới phiên 29/10/2026. Bảng dữ liệu tự doanh chỉ có giá trị ròng và dừng ở phiên 29/10, nên bài không tách khớp lệnh hay thoả thuận cho nhóm này.
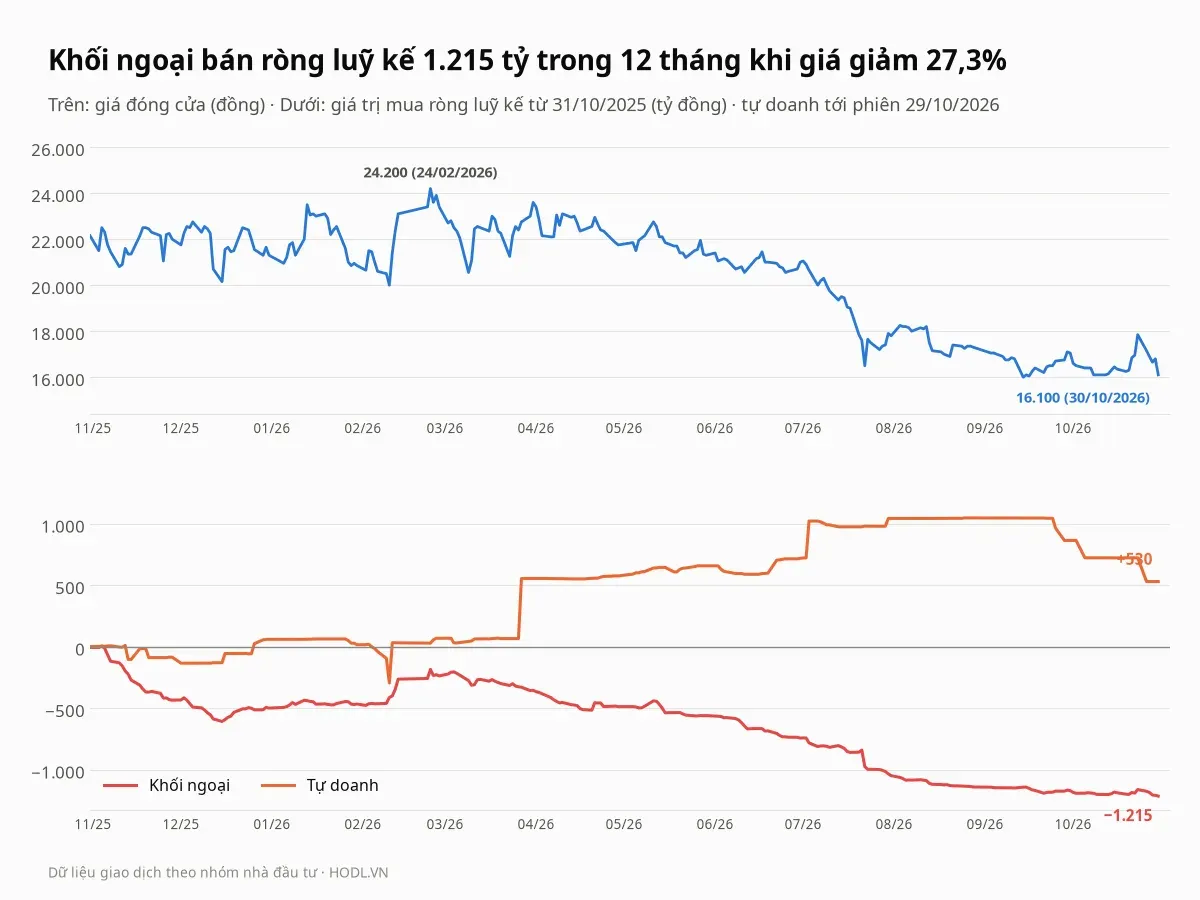
Từ 31/10/2025, khối ngoại bán ròng luỹ kế 1.215 tỷ đồng trong khi giá giảm 27,3%, từ 22.150 xuống 16.100 đồng. Khối tự doanh mua ròng luỹ kế 530 tỷ trong cùng kỳ, chủ yếu từ quý I đến quý III/2026, nên không đỡ được giá.
Theo cửa sổ gần nhất, khối ngoại bán ròng 45,9 tỷ trong 30 phiên (từ 21/09) và 492,9 tỷ trong 90 phiên (từ 24/06). Khối tự doanh bán ròng 516,5 tỷ trong 30 phiên (từ 18/09) và 174,1 tỷ trong 90 phiên (từ 23/06), tức dòng bán ròng của họ dồn vào tháng gần nhất.
Đối chiếu theo tháng, tháng 2/2026 khối ngoại mua ròng 229 tỷ khi giá tăng 12,2% lên 23.400 đồng và chạm đỉnh 52 tuần 24.200 đồng ngày 24/02. Tháng 7/2026 họ bán ròng 306 tỷ, mạnh nhất năm, khi giá giảm từ 21.000 xuống 17.800 đồng.
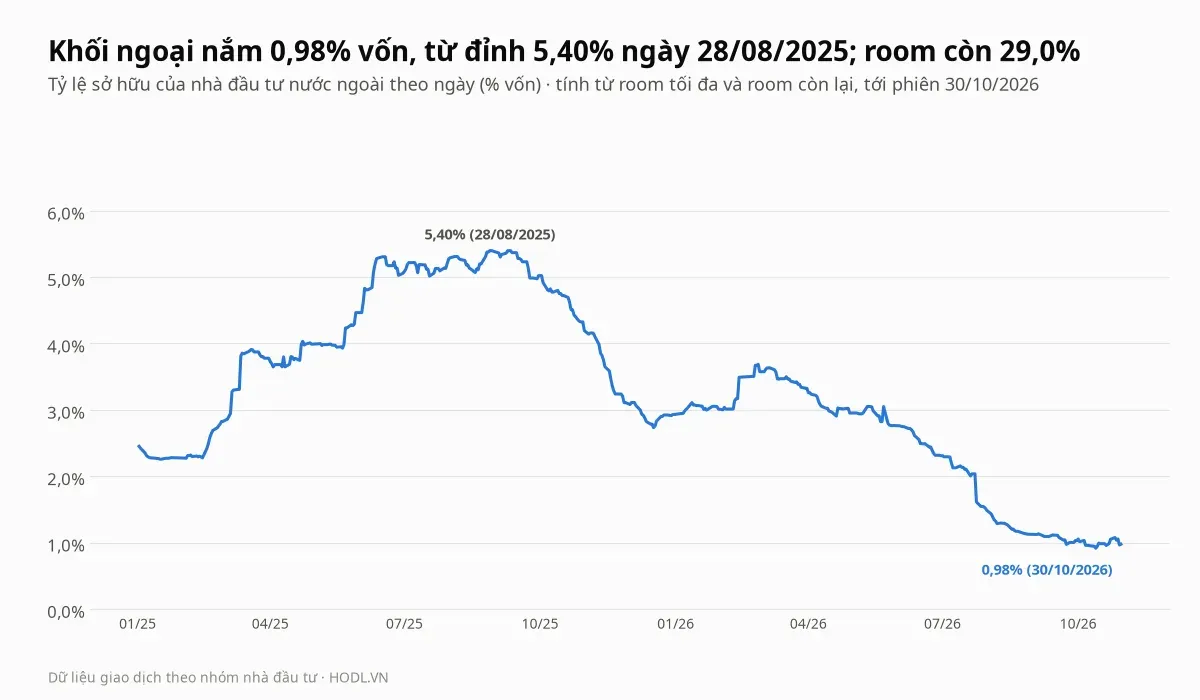
Khối ngoại nắm 0,98% vốn tới phiên 30/10/2026, so với đỉnh 5,40% ngày 28/08/2025 và 2,45% đầu 2025. Room còn lại là 29,0% vốn (541,9 triệu cổ phiếu) trên mức tối đa 30%, nên room không phải giới hạn của cổ phiếu EIB lúc này.
Tỷ lệ sở hữu trong bài tính từ room tối đa và room còn lại của từng phiên, vì cột tỷ lệ sở hữu của bảng dữ liệu chỉ có tới 08/10/2026 (0,96%). Mức thấp nhất của chuỗi là 0,92% ngày 13/10/2026.
Định giá cổ phiếu EIB: cùng ngành
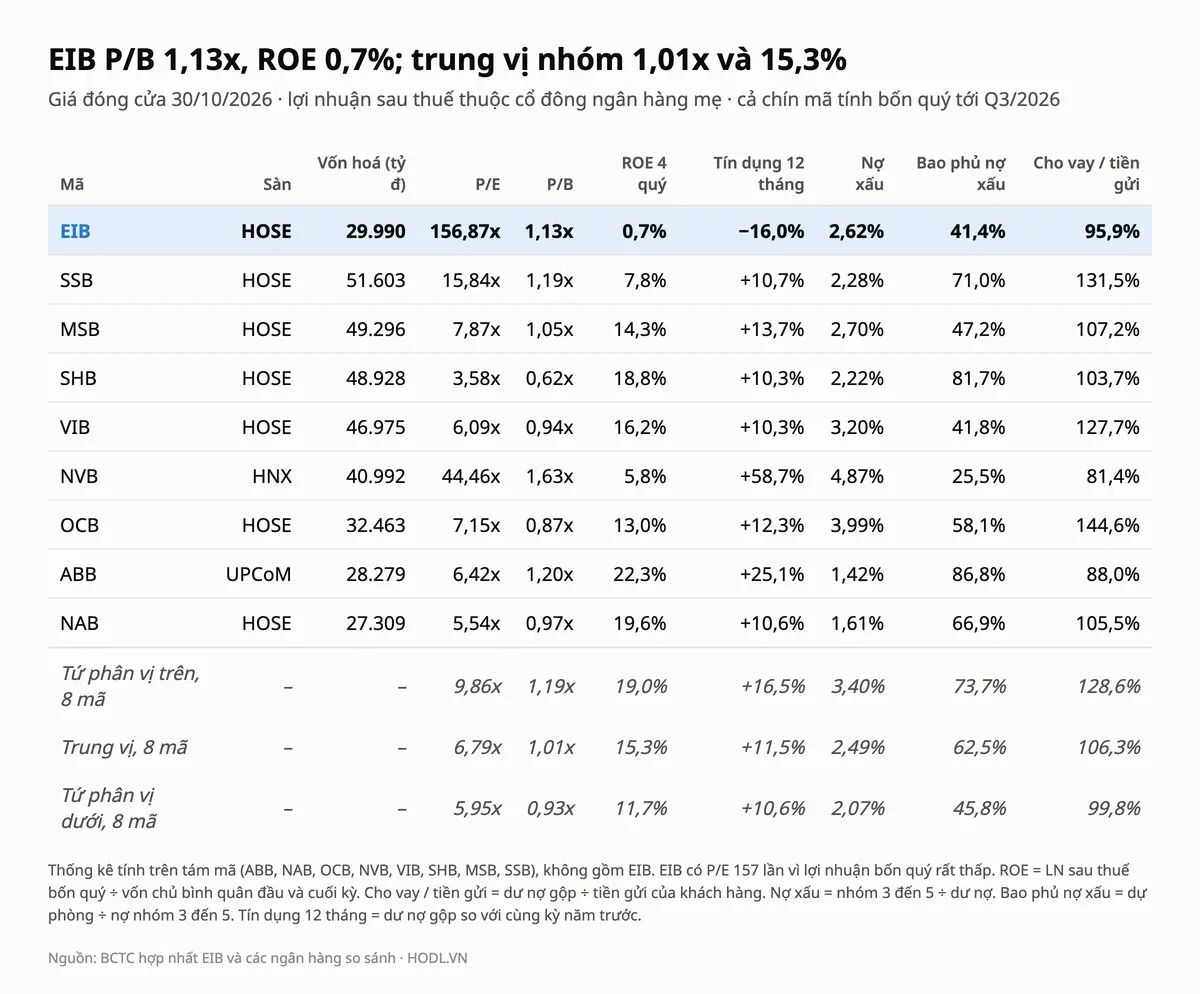
Nhóm so sánh gồm ABB, NAB, OCB, NVB, VIB, SHB, MSB và SSB: ngân hàng thương mại cổ phần tư nhân vốn hoá từ 27.309 đến 51.603 tỷ đồng, cùng bậc với EIB (29.990 tỷ), và đều có báo cáo quý III/2026. Vietcombank, BIDV và VietinBank bị loại vì nhà nước chi phối; ACB, MBB, TCB, VPB, STB và LPB vì vốn hoá từ 107.800 tỷ trở lên.
EIB có P/B 1,13 lần, cao hơn trung vị 1,01 lần 11,4%, dù ROE bốn quý 0,7% thấp hơn nhiều trung vị 15,3% và thấp nhất nhóm. P/E 156,9 lần so với 6,79 lần không có nhiều ý nghĩa vì lợi nhuận bốn quý rất thấp.
Nợ xấu 2,62% so với 2,49%, bao phủ 41,4% so với 62,5%, NIM 2,37% so với 2,62%. Tỷ lệ chi phí trên thu nhập bốn quý là 64,3% so với 34,6%, tín dụng 12 tháng giảm 16,0% so với tăng 11,5%. Điểm nhỉnh hơn nhóm chỉ có CASA 14,2% so với 11,0%.
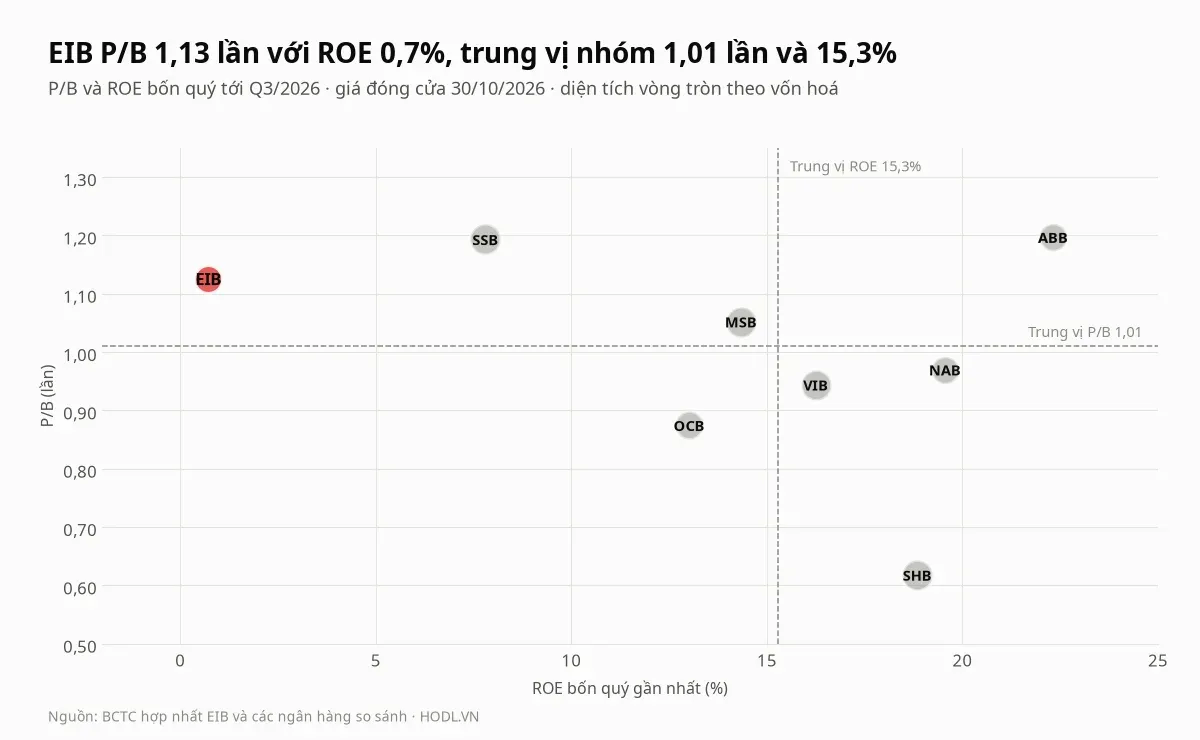
Biểu đồ đặt EIB ở góc trên bên trái của nhóm: P/B cao hơn nhiều mã, ROE sát 0%. Thị trường đang định giá EIB theo kỳ vọng phục hồi lợi nhuận, không theo lợi nhuận hiện tại.
Định giá cổ phiếu EIB: P/B
Dải P/B lịch sử
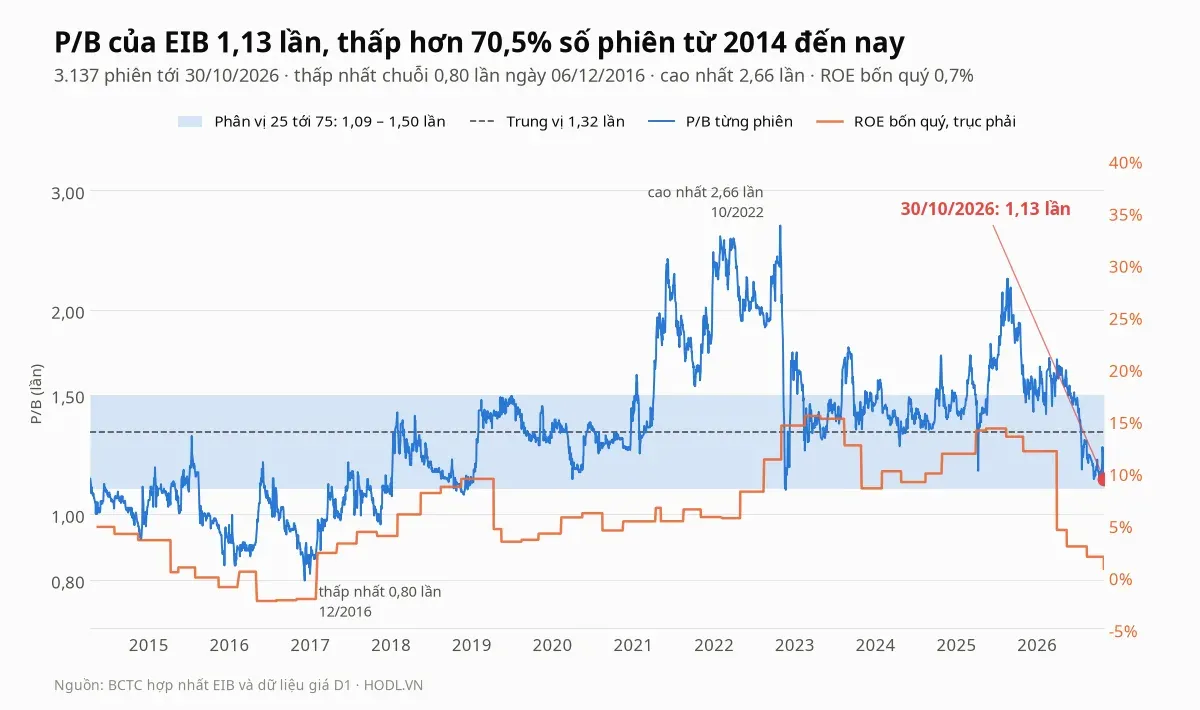
Từ tháng 04/2014 đến nay, P/B của EIB đã đi qua 3.137 phiên. Giá trị thấp nhất là 0,80 lần ngày 06/12/2016 và cao nhất 2,66 lần ngày 27/10/2022, với trung vị 1,32 lần.
P/B hiện tại 1,13 lần cao hơn 29,5% số phiên trong lịch sử, tức thấp hơn 70,5%, và nằm sát dưới dải phân vị 25 đến 75 (1,09 đến 1,50 lần). ROE bốn quý 0,7% thuộc nhóm thấp nhất của chuỗi, trong khi đỉnh là 15,4%.
P/B hợp lý
Ngân hàng không định giá bằng DCF. Giá trị hợp lý của P/B được tính theo ROE bền vững và suất sinh lời đòi hỏi, như bài về định giá cổ phiếu ngân hàng mô tả.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 14.297 đồng. P/E nhóm nhân EPS bốn quý 103 đồng chỉ cho 696 đồng, vì quý IV/2025 lỗ kéo lợi nhuận bốn quý xuống thấp.
ROE bốn quý (0,7%) và ROE quý III quy năm (2,2%) thấp hơn g, nên công thức không cho P/B dương và hai mức này không đưa vào bảng. Bảng dùng ROE chín tháng quy năm 3,4%, ROE nếu đạt kế hoạch 4,4% và các mức ROE kịch bản.
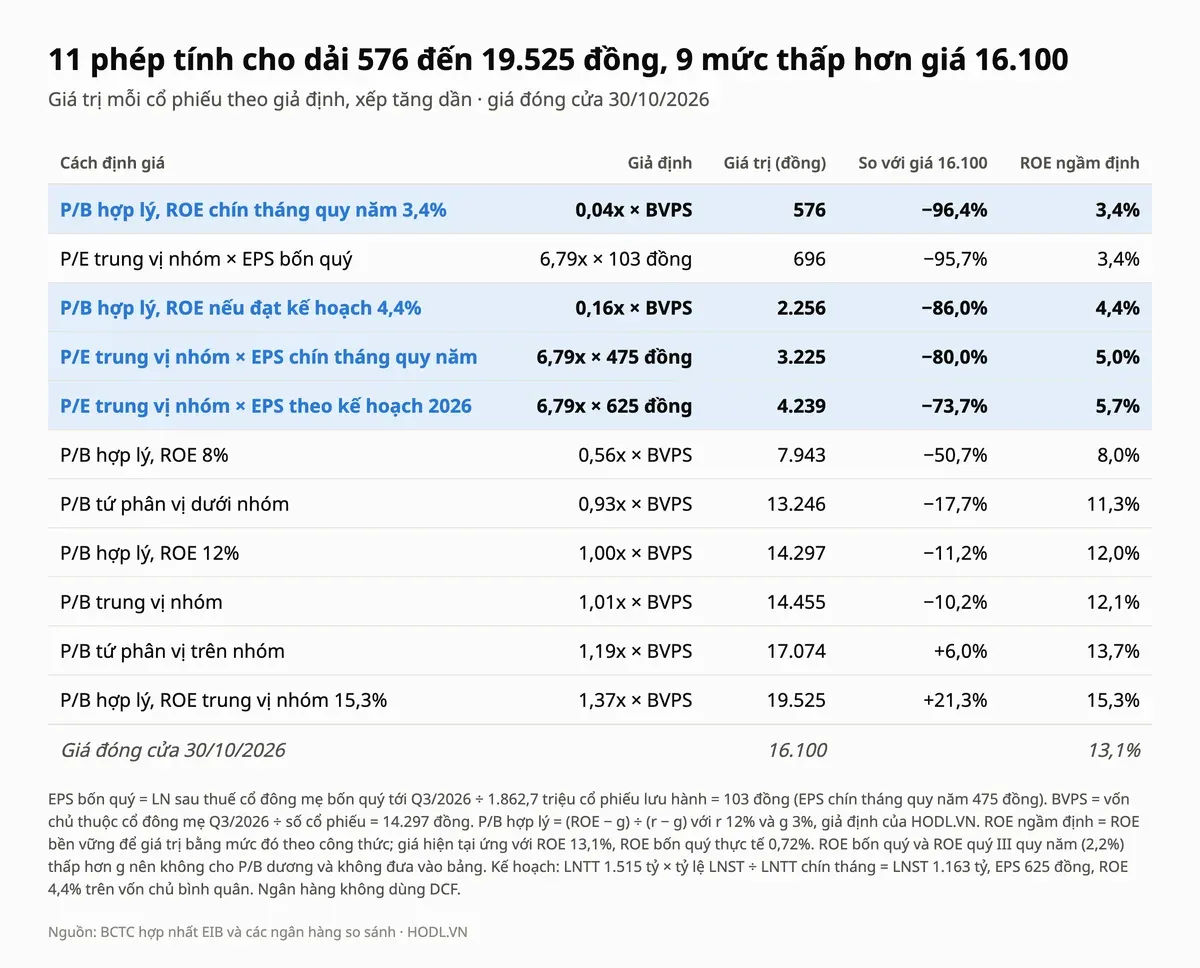
Mười một phép cho giá trị từ 576 đến 19.525 đồng. Chín phép thấp hơn giá 16.100 đồng; hai phép cao hơn là P/B tứ phân vị trên nhóm (17.074 đồng, cao hơn 6,0%) và P/B hợp lý ở ROE trung vị nhóm 15,3% (19.525 đồng, cao hơn 21,3%).
P/B trung vị nhóm cho 14.455 đồng, thấp hơn giá 10,2%. Nếu ngân hàng đạt kế hoạch lợi nhuận trước thuế 1.515 tỷ, tức lợi nhuận sau thuế khoảng 1.163 tỷ và ROE 4,4%, P/B hợp lý chỉ là 0,16 lần, tương ứng 2.256 đồng.
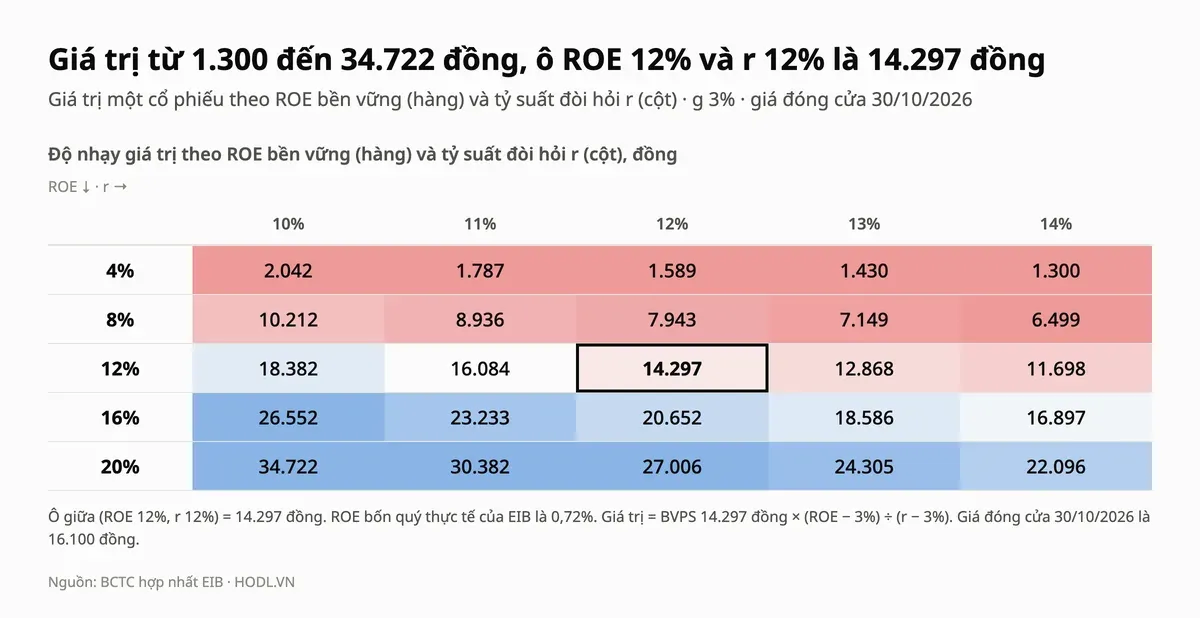
Muốn giá 16.100 đồng là hợp lý, ROE bền vững cần khoảng 13,1%, gấp 3,9 lần ROE chín tháng quy năm (3,4%). Với vốn chủ 26.632 tỷ, đó là khoảng 3.500 tỷ lợi nhuận sau thuế mỗi năm, so với 885 tỷ nếu quy năm chín tháng và 3.327 tỷ của năm 2024.
Ô gần giá nhất trong lưới là ROE 12% với r 11% (16.084 đồng). Cùng ROE 12%, r tăng lên 12% cho 14.297 đồng, thấp hơn giá 11,2%.
Thang giá tham chiếu
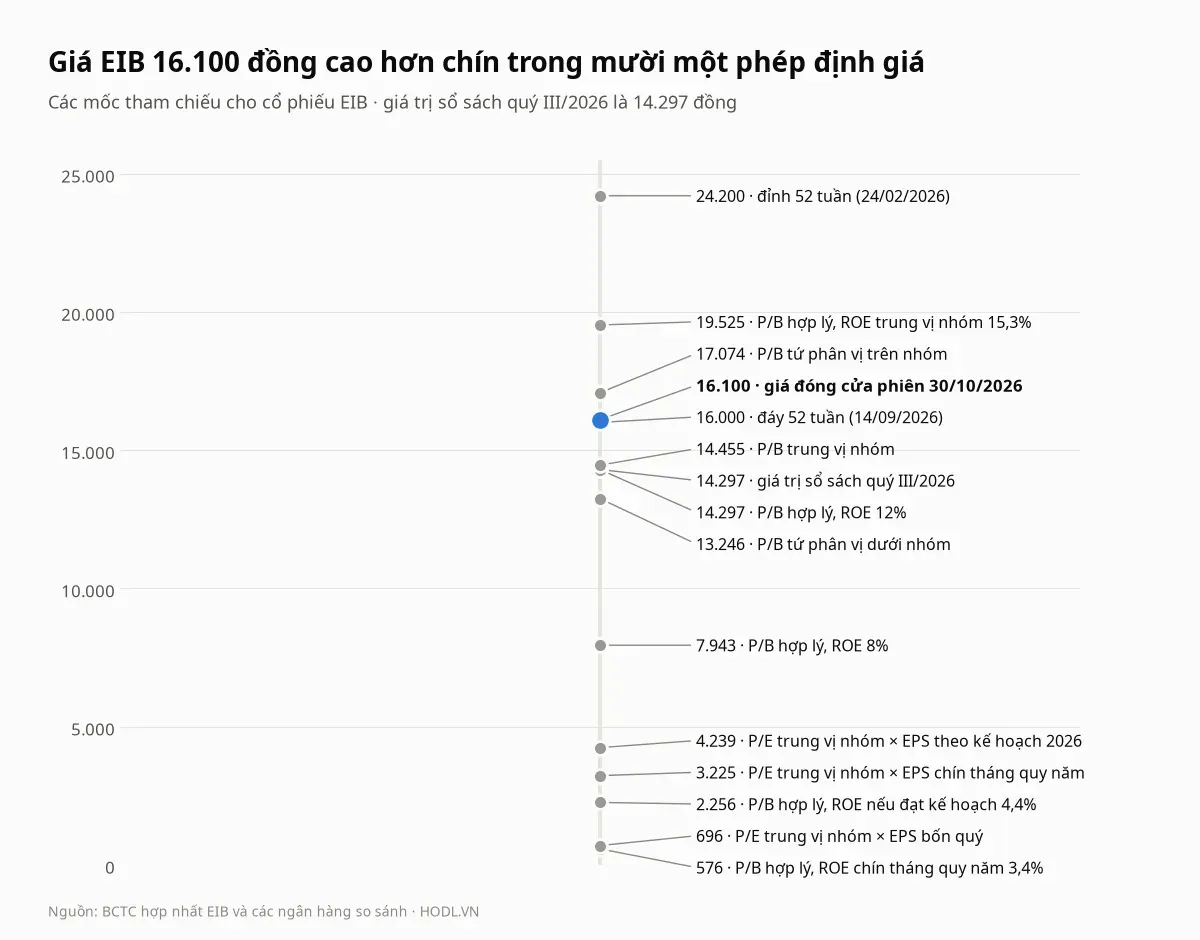
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 14.297 đồng, đáy 52 tuần 16.000 đồng ngày 14/09/2026 và đỉnh 52 tuần 24.200 đồng ngày 24/02/2026, đều theo giá đóng cửa. Giá cao hơn sổ sách 12,6%.
Sáu phép dựa trên lợi nhuận hiện tại hoặc kế hoạch nằm từ 576 đến 7.943 đồng, thấp hơn giá hơn một nửa. Ba phép dựa trên P/B nhóm và ROE 12% gom trong vùng 13.246 đến 14.455 đồng, còn hai phép cao hơn giá cần ROE phục hồi lên 13,7% đến 15,3%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu EIB giảm liên tục từ đỉnh 31.100 đồng ngày 19/08/2025. Giá 16.100 đồng thấp hơn đỉnh chu kỳ này 48,2%, thấp hơn đỉnh 52 tuần (24.200 đồng) 33,5%, và chỉ cao hơn đáy đóng cửa 52 tuần (16.000 đồng) 0,6%.
Hỗ trợ - Kháng cự
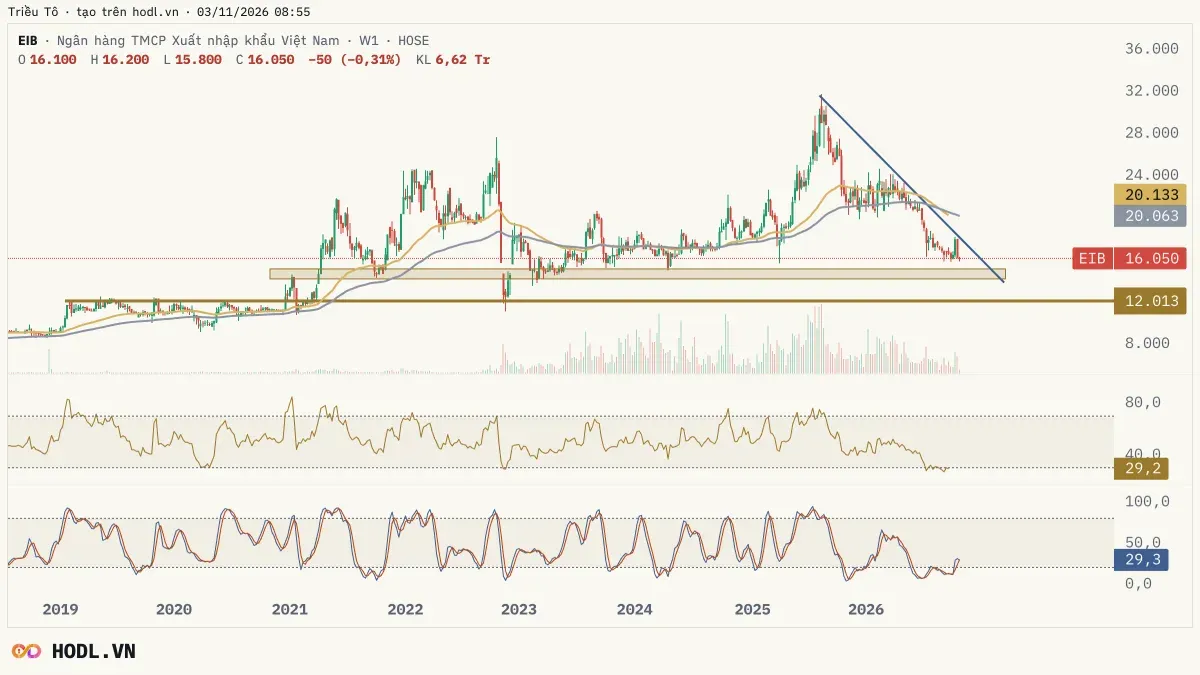
Vùng hỗ trợ mạnh quanh 14.000 đồng đã được duy trì từ năm 2021. Hỗ trợ mạnh tiếp theo nằm ở 12.000 đồng (12.013 trên biểu đồ).
Trên khung tuần, ngay sau đỉnh 2025 xuất hiện cụm nến nhấn chìm giảm rất lớn, mở đầu nhịp giảm kéo dài đến nay.
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 11/2021. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần) từ ba lần trở lên.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
17.450 tới 17.840 | Kháng cự | Đỉnh tuần 22/03/2024 (17.470), 23/08/2024 (17.750), 12/07/2024 (17.840); cao hơn giá 8,4% đến 10,8% |
16.170 tới 16.600 | Kháng cự gần | Đáy tuần 10/12/2021, 13/01/2023, 08/03/2024, 28/06/2024, 02/08/2024 và 24/07/2026 từng giữ giá, nay giá nằm dưới; cao hơn giá 0,4% đến 3,1% |
15.170 tới 15.750 | Hỗ trợ | Đáy tuần 07/07/2023 (15.270), 06/10/2023 (15.170), 03/11/2023 (15.260), 11/04/2025 (15.600), 09/10/2026 (15.750); thấp hơn giá 2,2% đến 5,8% |
Khoảng 15.759 | Đường xu hướng tăng | Nối đáy tuần 07/07/2023, 06/10/2023, 03/11/2023, 11/04/2025 và 09/10/2026, dốc khoảng 3 đồng mỗi tuần; thấp hơn giá 2,1% |
Khoảng 19.680 | Đường xu hướng giảm | Nối đỉnh tuần 17/10/2025 (27.400), 27/02/2026 và 03/04/2026 (24.550, 24.050), 10/04/2026 (24.050), dốc xuống khoảng 146 đồng mỗi tuần; cao hơn giá 22,2% |
Vùng hỗ trợ 15.170 đến 15.750 đồng đã giữ giá năm lần từ tháng 07/2023, kể cả đáy 15.750 đồng ngày 09/10/2026, và giá 16.100 đồng cao hơn đỉnh vùng 2,2%. Đường xu hướng tăng đi qua khoảng 15.759 đồng, nên giá đóng cửa tuần dưới vùng này sẽ làm thủng cả vùng hỗ trợ lẫn đường tăng. Ngay dưới là các đáy tuần 14.490 (28/04/2023) và 14.940 đồng (19/04/2024).
Phía trên, vùng 16.170 đến 16.600 đồng cao hơn giá từ 0,4% đến 3,1% là cản gần nhất, rồi vùng 17.450 đến 17.840 đồng. Vùng 24.050 đến 24.550 đồng từng chặn giá ở tháng 01, 02 và 04/2026 và nhiều lần trong 2022, và đỉnh 52 tuần (đóng cửa) 24.200 đồng nằm trong vùng này.
Đường xu hướng giảm đi qua khoảng 19.680 đồng, nên giá chỉ phá xu hướng giảm khi đóng cửa tuần trên mức này. Đáy chu kỳ (đóng cửa) từ 11/2021 là 11.720 đồng ngày 21/11/2022.
Fibonacci
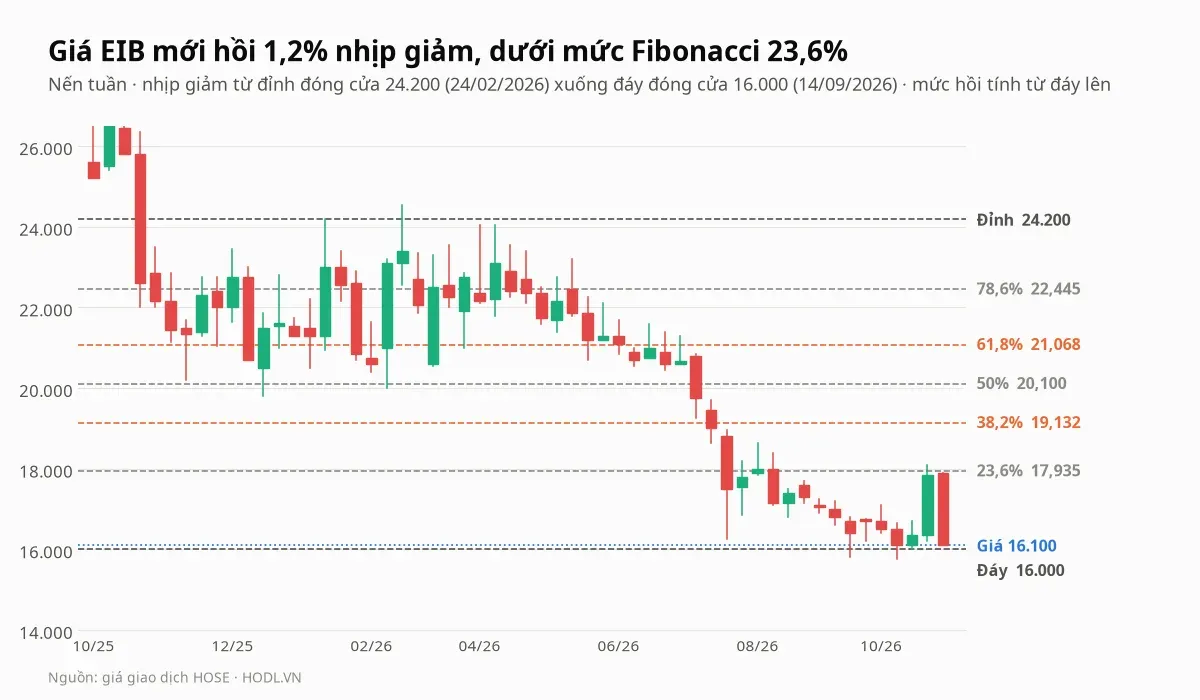
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 24.200 đồng ngày 24/02/2026 xuống đáy 16.000 đồng ngày 14/09/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (17.935 đồng), 38,2% (19.132 đồng), 50% (20.100 đồng), 61,8% (21.068 đồng) và 78,6% (22.445 đồng).
Giá 16.100 đồng mới hồi 1,2% nhịp giảm. Mức 23,6% cao hơn giá 11,4% và nằm sát cạnh trên vùng kháng cự 17.450 đến 17.840 đồng.
Xu hướng EMA
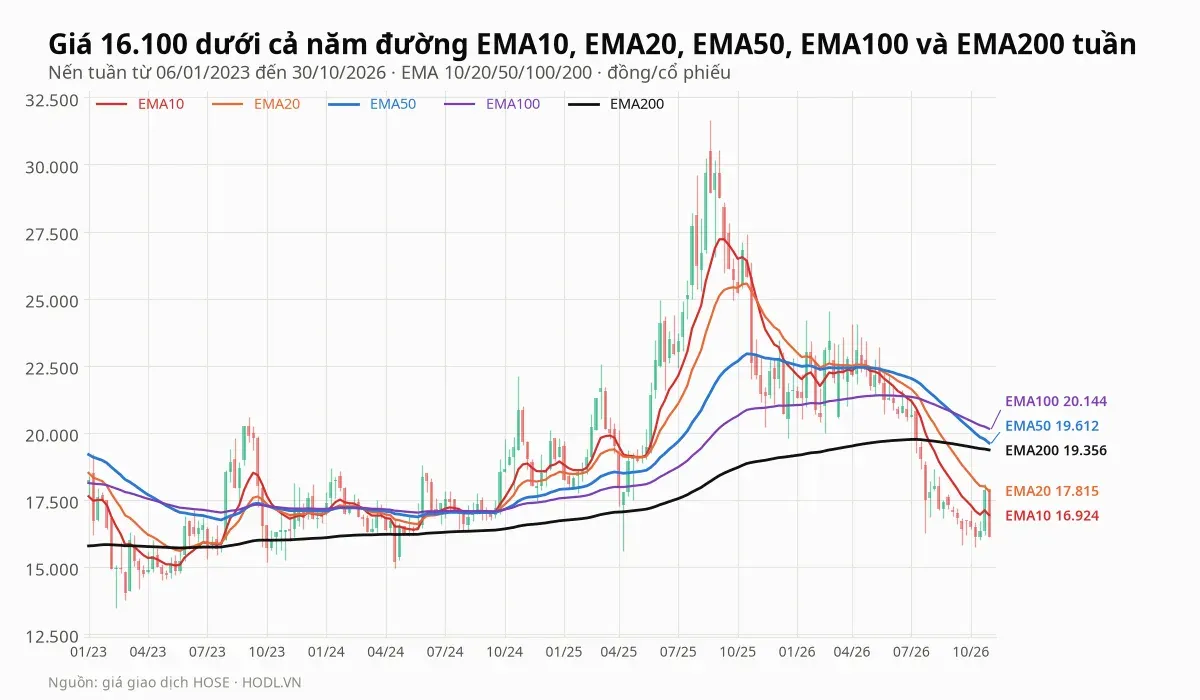
Giá 16.100 đồng thấp hơn cả năm đường EMA tuần: EMA10 ở 16.924 đồng (4,9%), EMA20 ở 17.815 (9,6%), EMA50 ở 19.612 (17,9%), EMA100 ở 20.144 (20,1%) và EMA200 ở 19.356 đồng (16,8%). EMA20 tuần đã cắt xuống EMA50 ngày 15/05/2026 và chưa cắt lên lại.
EMA50 (19.612 đồng) vẫn nằm trên EMA200 (19.356 đồng), chưa có lần cắt xuống. So với thị trường chung, từ đầu năm EIB giảm 24,4% còn VN-Index giảm 2,4%; trong 250 phiên EIB giảm 29,5% so với VN-Index tăng 3,6%, và trong 20 phiên giảm 2,4% so với tăng 0,2%.
RSI và động lượng
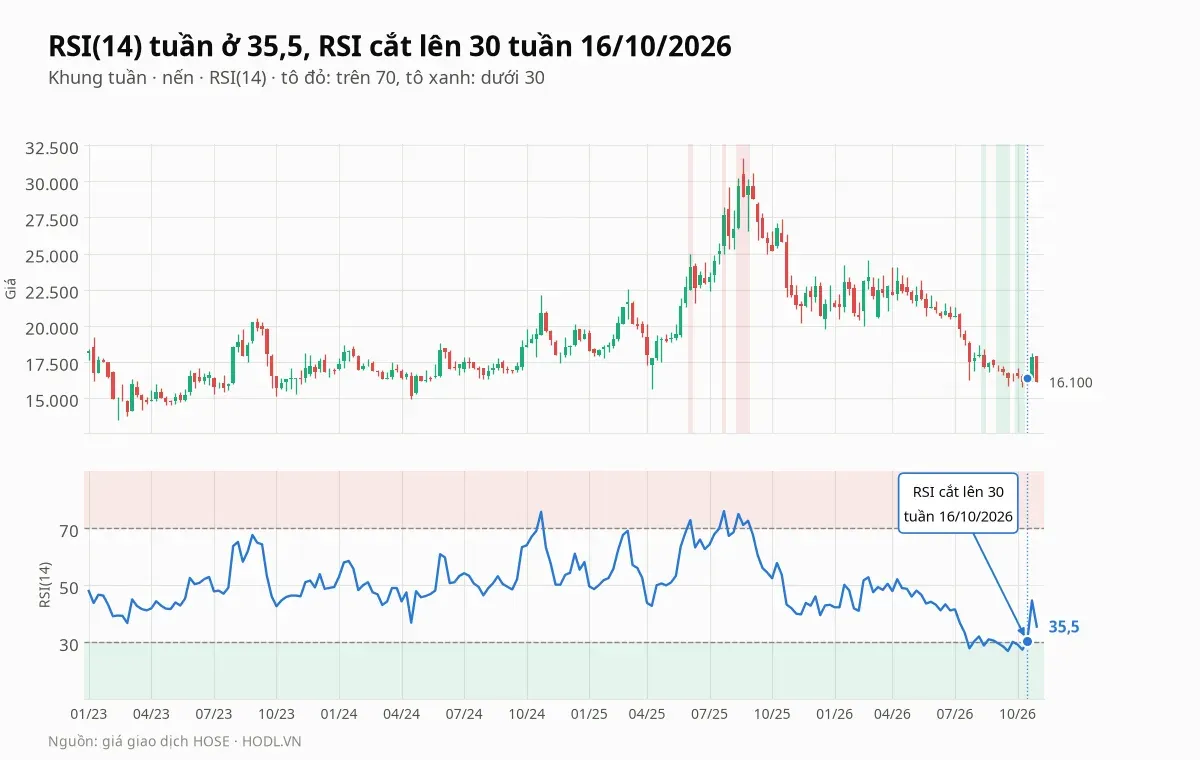
RSI(14) tuần ở 35,5, sau khi nằm dưới 30 trong bảy tuần từ tháng 07/2026 và chạm đáy 26,9 tuần 18/09. RSI vượt lên 30 tuần 16/10/2026 (30,3), lên 44,7 tuần 23/10 rồi về 35,5, nên chưa thoát hẳn vùng quá bán.
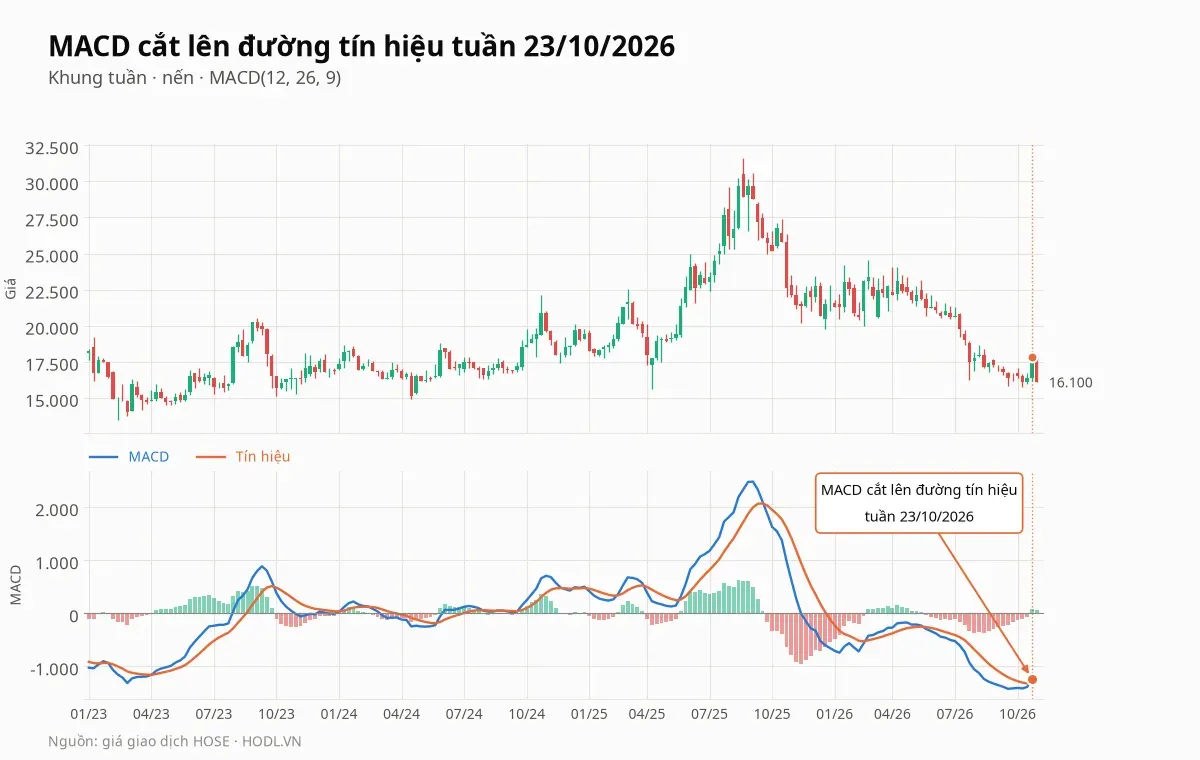
MACD tuần cắt lên đường tín hiệu ngày 23/10/2026, sau lần cắt xuống ngày 22/05/2026. MACD âm 1.231, trên tín hiệu âm 1.288, histogram dương 57, tức tín hiệu hồi phục còn rất mỏng.
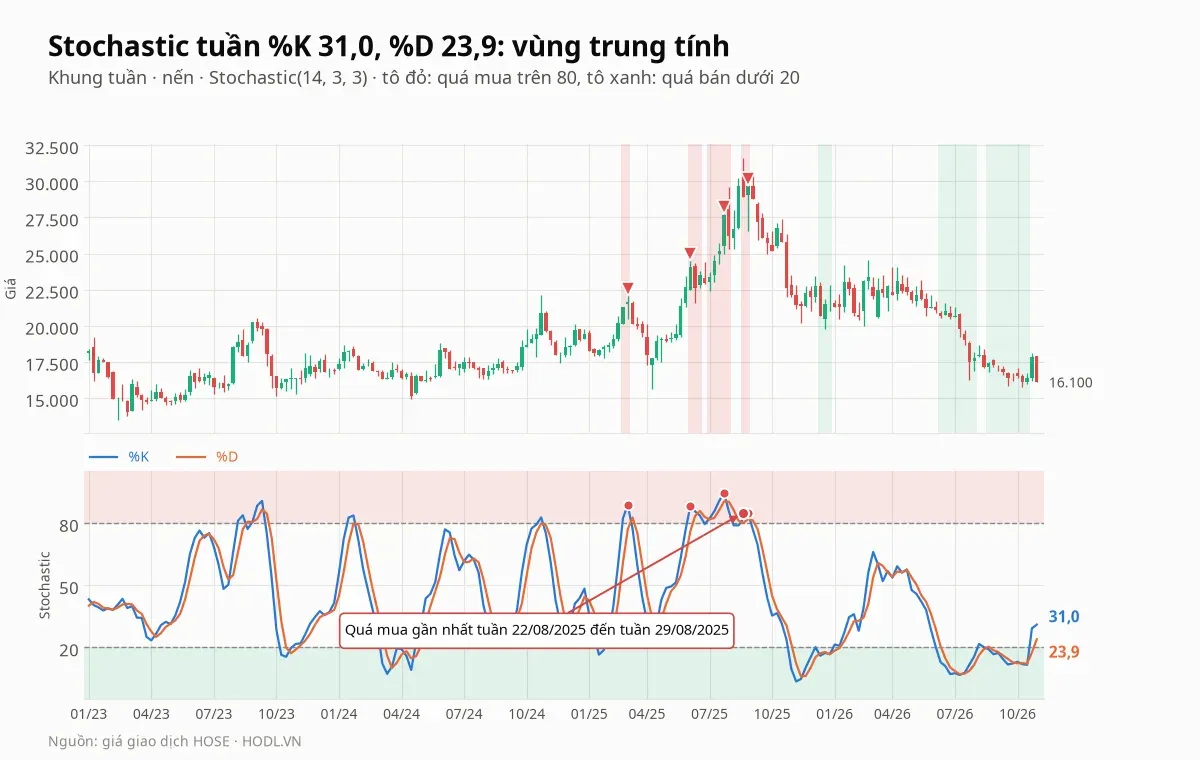
Stochastic (14, 3, 3) tuần ở %K 31,0 và %D 23,9, sau khi nằm dưới 20 gần liên tục từ tuần 12/06 đến 16/10/2026, thấp nhất 6,7 tuần 10/07. %K cắt lên %D từ tuần 23/10. Lần quá mua gần nhất là tháng 08/2025 (%K cao nhất 84,8), ngay trước khi giá bắt đầu giảm từ đỉnh 31.100 đồng.
Kế hoạch tham khảo
RSI tuần ở vùng quá bán và Stochastic tuần cũng quá bán. Cổ phiếu EIB vẫn nằm dưới trendline giảm và dưới cả hai đường EMA tuần.
Kiên nhẫn chờ vùng giá 12.000 đến 14.000 đồng. Nhiều ngân hàng khác có kết quả kinh doanh và chỉ số tài chính tốt hơn EIB, nên chưa cần mua ở vùng giá hiện tại.
Cổ tức
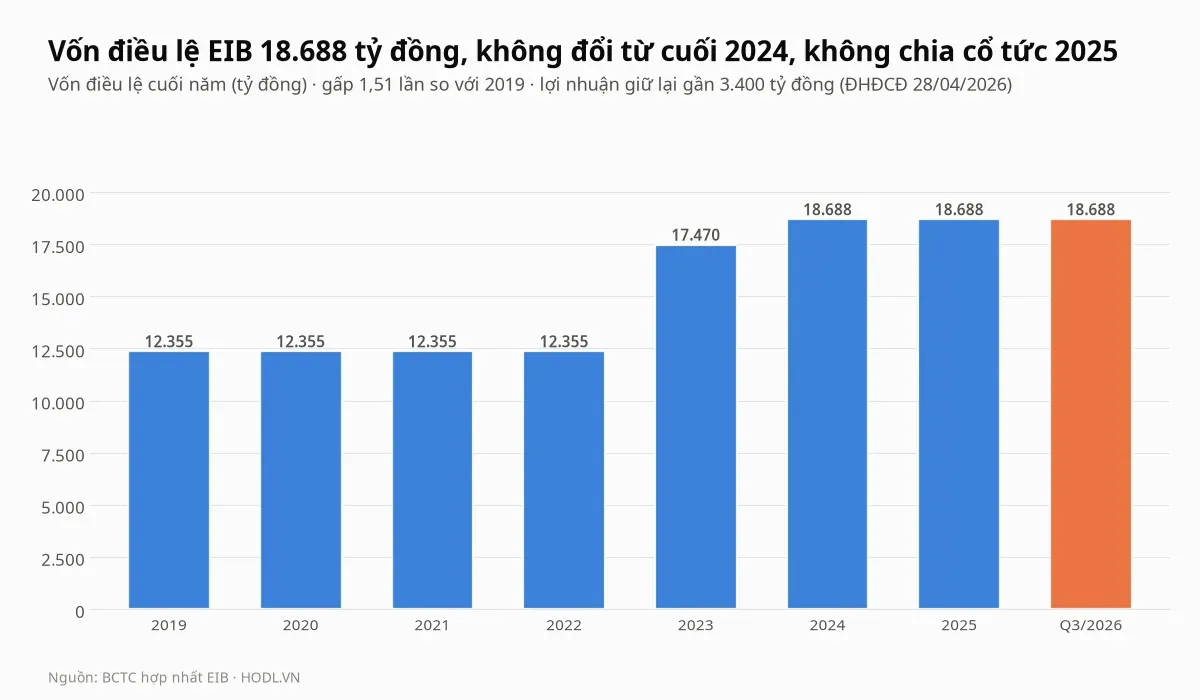
Cổ phiếu EIB không chia cổ tức cho năm 2025. Đại hội cổ đông 28/04/2026 thông qua việc giữ lại toàn bộ lợi nhuận: lợi nhuận sau phân phối khoảng 924 tỷ, lợi nhuận chưa phân phối luỹ kế gần 3.400 tỷ đồng, theo báo chí.
Ban lãnh đạo nói sẽ xây dựng chính sách cổ tức mới sau khi hoàn tất củng cố nền tảng, và không chia cổ phiếu cũng tránh pha loãng ngắn hạn. Vốn điều lệ 18.688,1 tỷ đồng không đổi từ cuối 2024, sau các đợt tăng vốn lên 17.469,6 tỷ năm 2023 và 18.688,1 tỷ năm 2024.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Cần khoảng 650,7 tỷ lợi nhuận trước thuế quý IV để đủ kế hoạch 1.515 tỷ, gấp 3,5 lần quý III; quý IV/2025 lỗ trước thuế 536,8 tỷ vì dự phòng 1.010,5 tỷ |
Khi công bố | Báo cáo tài chính kiểm toán và thuyết minh | Đối chiếu lãi thuần hoạt động khác 559,4 tỷ chín tháng, nợ nhóm 2 (4.613,6 tỷ), khoản giảm dư nợ 36.164 tỷ và phần bán nợ cho VAMC |
Chưa có mốc | Hoàn tất bổ sung hội đồng quản trị và sửa điều lệ sở hữu nước ngoài | Nội dung đại hội bất thường 14/10/2026; bài chưa thấy kết quả chi tiết |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận 2027 và chính sách cổ tức mới; năm 2026 đại hội họp ngày 28/04 |
Hằng quý | Chi phí lãi, NIM và dư nợ cho vay | Chi phí lãi bằng 75,8% thu nhập lãi; dư nợ cần tăng 21,3% để về mức cuối 2025 |
Kết luận
Cổ phiếu EIB báo lợi nhuận sau thuế 144,0 tỷ đồng quý III/2026, giảm 67,6%, khi dư nợ cho vay giảm 19,2% trong quý và thu nhập lãi thuần giảm 25,6%. Quý III cũng chỉ giữ được lợi nhuận nhờ lãi thuần hoạt động khác 186,4 tỷ, và nợ nhóm 2 gấp 2,1 lần đầu năm.
Về giá, P/B 1,13 lần cao hơn trung vị nhóm 1,01 lần dù ROE 0,7%, và chín trong mười một phép định giá thấp hơn giá. Về kỹ thuật, giá nằm dưới cả năm đường EMA tuần, RSI và Stochastic tuần đều quá bán, hỗ trợ mạnh quanh 14.000 đồng rồi 12.000 đồng. Kế hoạch tham khảo là kiên nhẫn chờ vùng 12.000 đến 14.000 đồng, vì còn nhiều ngân hàng khác có kết quả kinh doanh và chỉ số tài chính tốt hơn EIB.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
