
Những con số quyết định giá cổ phiếu PET: biên lợi nhuận mảng phân phối và chi phí lãi vay
Nội dung bài8 phần
- Giá trên giá trị sổ sách khi định giá cổ phiếu PET
- Khả năng sinh lời khi định giá cổ phiếu PET so với nhóm cùng ngành
- Biên lợi nhuận mảng phân phối, phần mỏng nhất trong nhóm cùng ngành
- Chi phí lãi vay, rủi ro lớn nhất khi định giá cổ phiếu PET
- Vì sao cổ phiếu PET giao dịch ở bội số thấp nhất trong nhóm
- Khả năng sinh lời của cổ phiếu PET phục hồi chậm sau năm 2022
- So sánh cổ phiếu PET với DGW, hai công ty cùng mảng phân phối công nghệ
- Dòng tiền từ phải thu lớn là điểm cần theo dõi thêm
Định giá cổ phiếu PET phải tính tới hai mảng khác chu kỳ nhau. Một mảng là phân phối hàng công nghệ biên mỏng. Mảng còn lại là dịch vụ cho ngành dầu khí. Bài này đi qua giá trên giá trị sổ sách, khả năng sinh lời và chi phí lãi vay. Số liệu lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu PET

Cuối quý II/2026, vốn chủ cổ đông mẹ của Petrosetco là 2.489 tỷ đồng. Số cổ phiếu lưu hành khoảng 107,3 triệu đơn vị. Giá trị sổ sách mỗi cổ phiếu vào khoảng 23.193 đồng.
Giá đóng cửa phiên 02/10/2026 là 49.800 đồng. Mức này cao hơn giá trị sổ sách 26.607 đồng mỗi cổ phiếu, tức 114,7%. Tỷ lệ giá trên giá trị sổ sách khoảng 2,15 lần. Đây là mức thấp nhất trong nhóm bốn công ty so sánh. Xem thêm định giá chứng khoán là gì nếu bạn mới đọc các chỉ số này.
Khả năng sinh lời khi định giá cổ phiếu PET so với nhóm cùng ngành
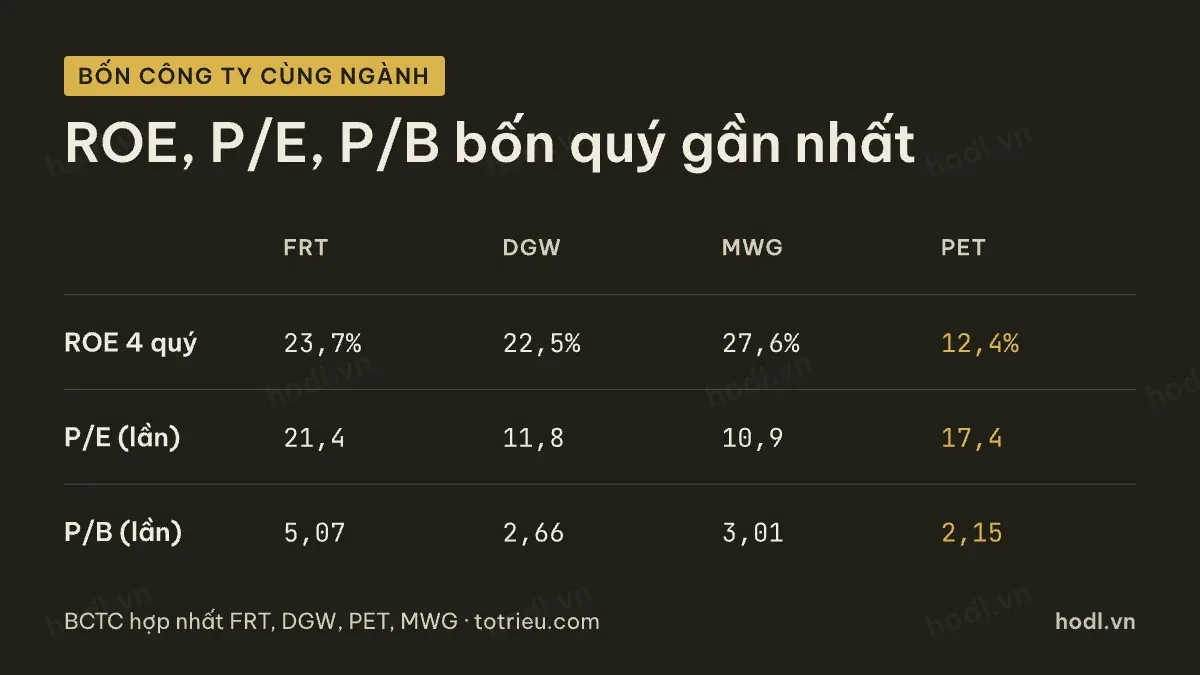
Bốn quý gần nhất là từ quý III/2025 đến quý II/2026. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Petrosetco trong giai đoạn này là 308 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu tương ứng khoảng 12,4%. Đây là mức thấp nhất trong bốn công ty so sánh. FPT Retail đạt 23,7%, Digiworld 22,5% và Thế Giới Di Động 27,6%.
Chia lợi nhuận bốn quý cho số cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 2.867 đồng. Với giá 49.800 đồng, tỷ lệ giá trên lợi nhuận khoảng 17,4 lần. Digiworld đang ở 11,8 lần và Thế Giới Di Động ở 10,9 lần. FPT Retail cao hơn cả nhóm, ở 21,4 lần. Khả năng sinh lời của Petrosetco lại thấp hơn hẳn ba mã đó.
Về giá trên giá trị sổ sách, FPT Retail ở 5,07 lần. Thế Giới Di Động ở 3,01 lần, Digiworld ở 2,66 lần. Petrosetco ở 2,15 lần, thấp hơn cả ba mã. Người mới nên xem 12 mô hình định giá chứng khoán. Bài đó giải thích vì sao bội số và khả năng sinh lời không luôn đi cùng chiều.
Biên lợi nhuận mảng phân phối, phần mỏng nhất trong nhóm cùng ngành
Năm 2025, biên lãi gộp hợp nhất của Petrosetco là 4,58% trên doanh thu thuần. Digiworld đạt 8,68% và FPT Retail đạt 19,6%. Phần phân phối hàng công nghệ vốn đã có biên mỏng. Công ty cũng không có chuỗi bán lẻ biên cao như Long Châu để kéo biên chung lên.
Biên lãi gộp của Petrosetco cũng không ổn định. Năm 2021 là 5,34%, năm 2023 xuống 4,20%, năm 2025 hồi về 4,58%. Với biên mỏng như vậy, một thay đổi nhỏ về giá vốn đã ảnh hưởng rõ tới lợi nhuận. Chiết khấu cho đại lý cũng tạo tác động tương tự.
Chi phí lãi vay, rủi ro lớn nhất khi định giá cổ phiếu PET
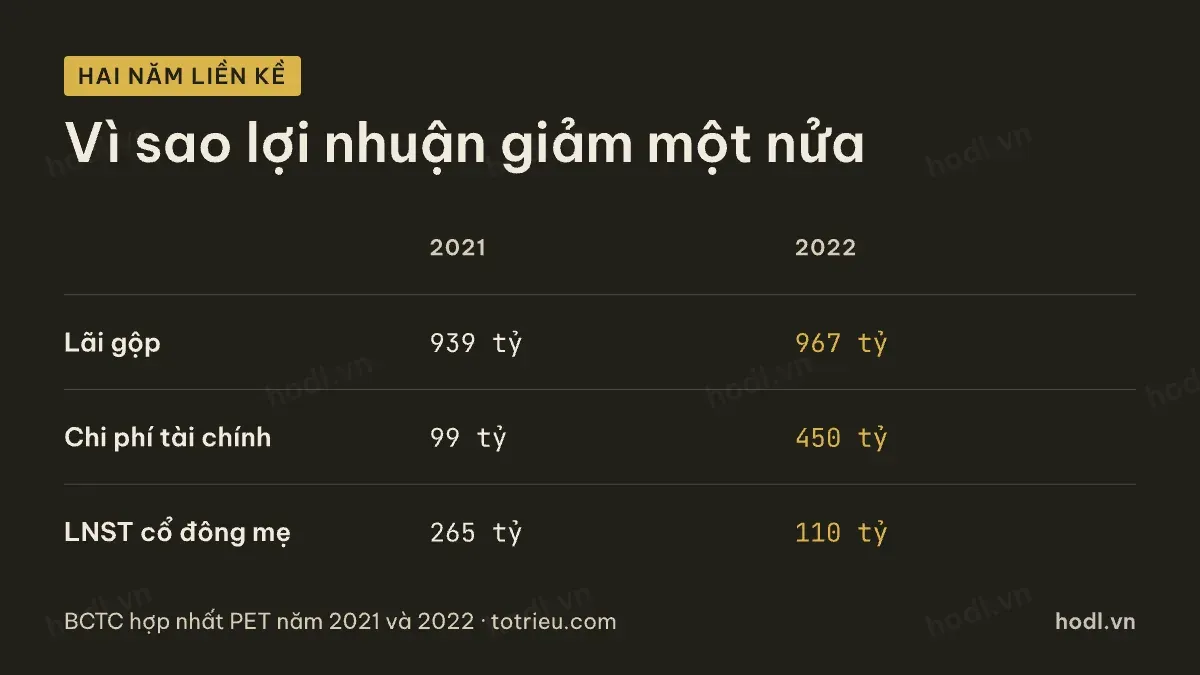
Năm 2021, chi phí tài chính của Petrosetco là 99 tỷ đồng. Năm 2022, con số này tăng lên 450 tỷ đồng. Lãi gộp cùng kỳ hầu như không đổi, từ 939 tỷ đồng lên 967 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ vì vậy giảm từ 265 tỷ đồng xuống 110 tỷ đồng.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu năm 2025 là 4,05 lần. Đây là mức cao nhất trong nhóm bốn công ty so sánh. Biên lãi gộp của công ty chỉ quanh 4,6%. Chi phí lãi vay tăng thêm vài phần trăm đã đủ ăn hết phần lớn lợi nhuận hoạt động. Đây là rủi ro cần theo dõi sát hơn so với FPT Retail hay Digiworld.
Vì sao cổ phiếu PET giao dịch ở bội số thấp nhất trong nhóm
Giá trên giá trị sổ sách và khả năng sinh lời của Petrosetco đều thấp hơn ba công ty so sánh. Nguyên nhân là biên lãi gộp mỏng đi cùng chi phí tài chính cao. Hai yếu tố này cùng ăn vào lợi nhuận cuối cùng. Mảng dịch vụ dầu khí giúp đa dạng nguồn thu. Nhưng nó chưa đủ bù gánh nặng lãi vay khi tỷ lệ nợ còn cao.
Người đọc nên theo dõi chi phí tài chính theo từng quý cùng với biên lãi gộp. Đây là hai chỉ số nhạy nhất với lợi nhuận của mã này. Chúng nhạy hơn cả biến động doanh thu.
Khả năng sinh lời của cổ phiếu PET phục hồi chậm sau năm 2022
Tỷ suất lợi nhuận trên vốn chủ sở hữu của Petrosetco năm 2021 là 14,7%. Năm 2022, khi chi phí tài chính tăng vọt, tỷ lệ này giảm xuống 5,9%. Năm 2023 còn thấp hơn, 5,6%. Năm 2024 nhích lên 7,1%. Năm 2025 tiếp tục cải thiện lên 11,3%. Mức này vẫn chưa trở lại giai đoạn trước năm 2022.
Mức cải thiện năm 2025 cần được tách nguồn. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng 108,4 tỷ đồng so với năm 2024. Lãi gộp chỉ tăng 110,0 tỷ đồng trong cùng kỳ. Trong khoản đó, doanh thu nở ra góp 129,5 tỷ đồng. Biên gộp mỏng đi lấy bớt 19,5 tỷ đồng.
Phần đóng góp lớn nhất lại nằm ngoài hoạt động phân phối. Doanh thu tài chính trừ chi phí tài chính năm 2024 chỉ còn dương 11,8 tỷ đồng. Năm 2025 khoản này lên 128,4 tỷ đồng, tức tăng 116,6 tỷ đồng. Lấy mức sinh lời 11,3% của năm 2025 để suy ra các năm tới là cách dễ sai. Con số sẽ quá lạc quan.
Tốc độ phục hồi chậm phản ánh đúng đặc điểm của công ty có biên lãi gộp mỏng. Mọi khoản chi phí tăng thêm đều mất nhiều năm để bù lại bằng tăng trưởng doanh thu.
So sánh cổ phiếu PET với DGW, hai công ty cùng mảng phân phối công nghệ
Cả Petrosetco và Digiworld đều phân phối hàng công nghệ. Petrosetco có thêm mảng dịch vụ dầu khí. Digiworld tập trung hoàn toàn vào phân phối. Biên lãi gộp của Digiworld năm 2025 là 8,68%. Mức đó gần gấp đôi 4,58% của Petrosetco.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu của Petrosetco cũng cao hơn Digiworld. Con số là 4,05 lần so với 2,24 lần. Biên lãi gộp thấp hơn và tỷ lệ nợ cao hơn cùng tác động một chiều. Đó là lý do khả năng sinh lời của Petrosetco thấp hơn Digiworld.
Dòng tiền từ phải thu lớn là điểm cần theo dõi thêm
Khoản phải thu ngắn hạn của Petrosetco cuối quý II/2026 là 5.976 tỷ đồng. Số này lớn hơn cả vốn chủ sở hữu 2.828 tỷ đồng. Khi định giá cổ phiếu PET, cần xem khoản phải thu có được thu hồi đúng hạn hay không. Nhìn riêng tổng tài sản tăng lên là chưa đủ.
Nếu một phần phải thu trở thành khó đòi, công ty phải trích lập dự phòng. Khoản trích đó bào mòn thêm lợi nhuận vốn đã mỏng. Vì vậy khoản phải thu lớn luôn đi kèm rủi ro. Rủi ro này cao hơn mức nợ vay thể hiện trên báo cáo tài chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
