
Mô hình kinh doanh của POW: nhiệt điện khí, nhiệt điện than và một khách hàng duy nhất
Nội dung bài6 phần
Cổ phiếu POW là phần vốn của Tổng công ty Điện lực Dầu khí Việt Nam. Đây là một trong những đơn vị phát điện lớn nhất đang niêm yết. Hiểu mã này không bắt đầu từ biểu đồ giá. Nó bắt đầu từ ba câu hỏi: nhà máy chạy bằng gì, điện bán cho ai, và tiền về chậm hay nhanh.
Số liệu trong bài lấy từ báo cáo tài chính hợp nhất đã công bố, cập nhật đến ngày 02/10/2026.
Cổ phiếu POW đại diện cho một bảng cân đối hơn một trăm nghìn tỷ đồng
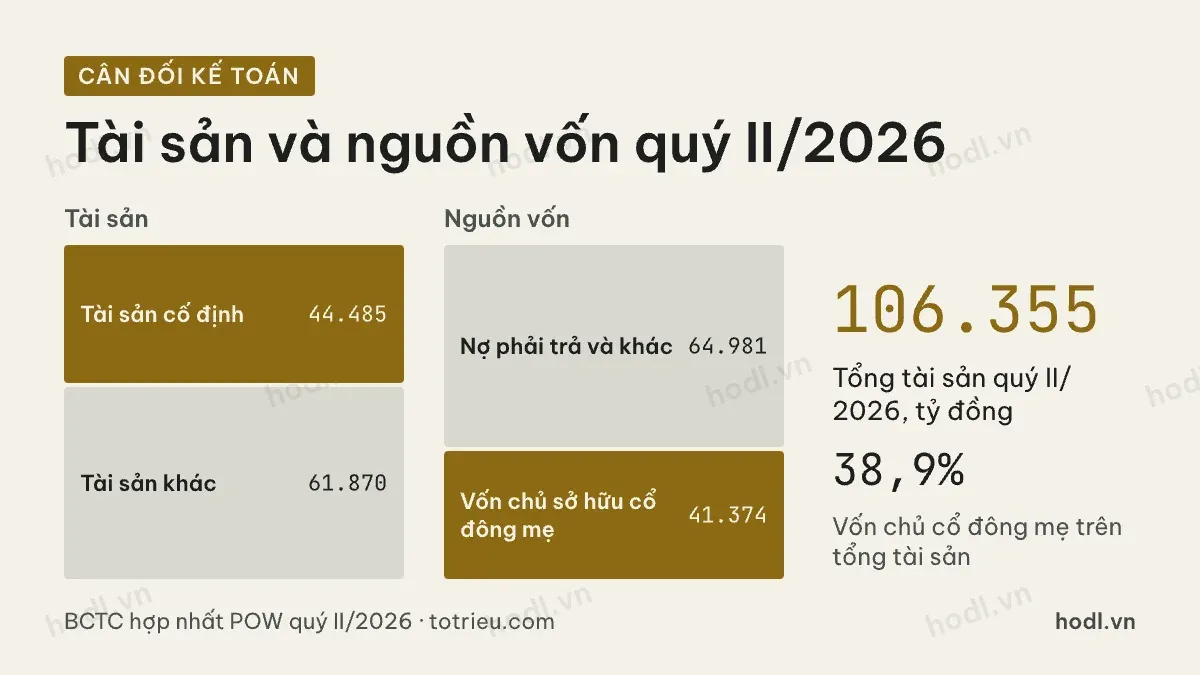
Cuối quý II/2026, tổng tài sản của doanh nghiệp là 106.355 tỷ đồng. Tài sản cố định chiếm 44.485 tỷ đồng, phần tài sản còn lại là 61.870 tỷ đồng. Bên nguồn vốn, vốn chủ sở hữu thuộc cổ đông công ty mẹ là 41.374 tỷ đồng. Toàn bộ phần còn lại, gồm nợ phải trả và lợi ích cổ đông thiểu số, là 64.981 tỷ đồng.
Vốn điều lệ 30.678 tỷ đồng tương ứng khoảng 3.067,8 triệu cổ phiếu đang lưu hành. Với giá đóng cửa 12.700 đồng phiên 02/10/2026, vốn hoá vào khoảng 38.961 tỷ đồng.
Tỷ lệ đáng chú ý đầu tiên là vốn chủ cổ đông mẹ trên tổng tài sản. Mức này là 38,9%. Doanh nghiệp phát điện cần vốn lớn để xây nhà máy, nên phần vay nợ luôn nặng. Tổng vay cuối quý II/2026 là 38.089 tỷ đồng. Trong đó vay ngắn hạn 18.962 tỷ đồng và vay dài hạn 19.127 tỷ đồng. Người đọc báo cáo doanh nghiệp lần đầu nên xem lại cấu trúc báo cáo tài chính trước.
Điện bán cho một đầu mối duy nhất
Khác với doanh nghiệp sản xuất hàng tiêu dùng, nhà máy điện không có hàng nghìn khách hàng. Sản lượng được mua qua hợp đồng mua bán điện và qua thị trường phát điện cạnh tranh. Đầu ra vì vậy tập trung vào một đầu mối.
Hệ quả nằm ngay ở khoản phải thu. Cuối quý II/2026, phải thu ngắn hạn là 25.247 tỷ đồng, bằng 23,7% tổng tài sản. Con số này lớn hơn cả lượng tiền và đầu tư ngắn hạn cộng lại, ở mức 26.574 tỷ đồng. Tiền đã bán điện nhưng chưa về tài khoản là một phần thường trực của bảng cân đối.
Vì thế dòng tiền không đi cùng nhịp với lợi nhuận. Năm 2025, lưu chuyển tiền thuần từ hoạt động kinh doanh là 2.094 tỷ đồng. Năm 2024 con số này là 4.344 tỷ đồng, dù lợi nhuận năm đó thấp hơn. Khi theo dõi mã này, nên đọc hai dòng cùng lúc: lợi nhuận và tiền thực thu.
Giá nhiên liệu quyết định biên lợi nhuận
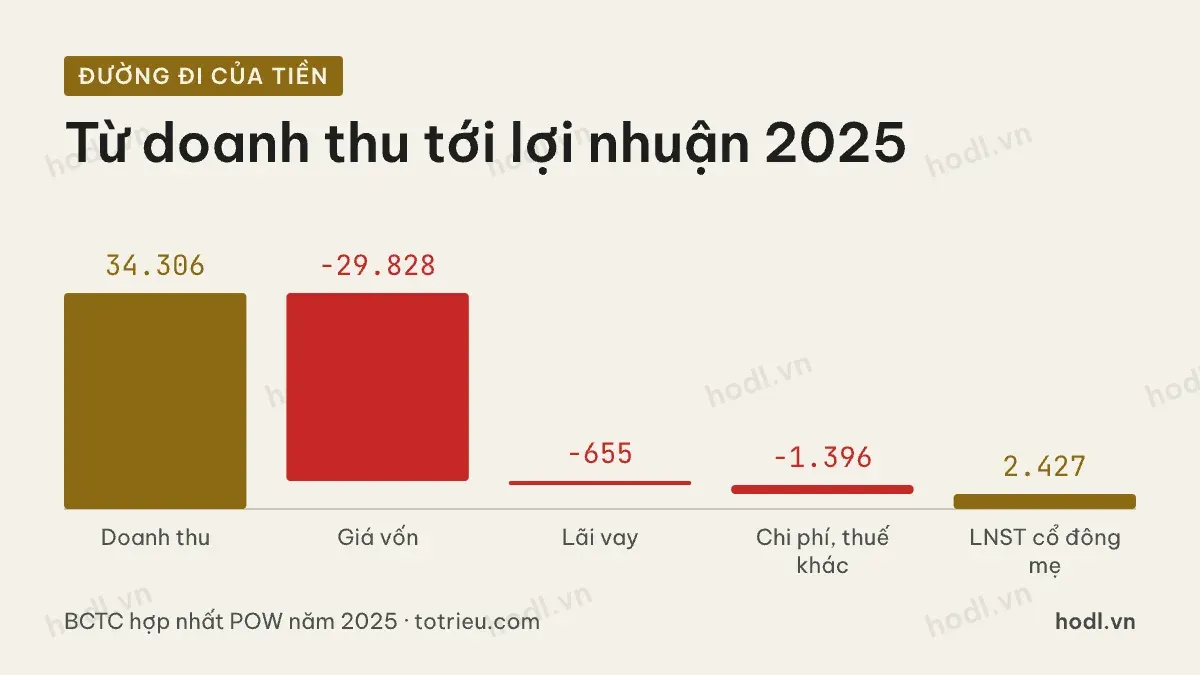
Đây là chỗ tạo ra phần lớn biến động lợi nhuận. Năm 2025, doanh thu thuần là 34.306 tỷ đồng. Giá vốn hàng bán là 29.828 tỷ đồng, tức 87% doanh thu. Lãi gộp còn lại 4.479 tỷ đồng, tương đương biên lợi nhuận gộp 13,1%.
Đường đi đầy đủ của năm 2025 như sau. Doanh thu 34.306 tỷ đồng, trừ giá vốn 29.828 tỷ đồng. Trừ tiếp chi phí lãi vay 655 tỷ đồng. Rồi trừ 1.396 tỷ đồng cho chi phí quản lý, chi phí tài chính khác, thuế và phần của cổ đông thiểu số. Còn lại 2.427 tỷ đồng là lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Phần lớn giá vốn là nhiên liệu. Khí và than mua vào theo giá thị trường, còn giá bán điện phụ thuộc hợp đồng và cơ chế thị trường điện. Hai bên không điều chỉnh cùng tốc độ. Vì vậy biên lợi nhuận gộp nhảy rất mạnh: 9,5% năm 2023, rơi xuống 6,6% năm 2024, rồi lên 13,1% năm 2025.
Lợi nhuận năm 2024 cũng cần tách nguồn. Lợi nhuận trước thuế năm đó là 1.383 tỷ đồng, nhưng lợi nhuận từ hoạt động kinh doanh chỉ 883 tỷ đồng. Phần chênh 500 tỷ đồng đến từ lợi nhuận khác, không phải từ bán điện. Nhìn con số lợi nhuận tổng mà bỏ qua chi tiết này thì dễ đánh giá sai sức kiếm tiền của năm 2024.
Khối tài sản mới xuất hiện từ cuối năm 2025
Bảng cân đối đã đổi dáng trong quý IV/2025. Tài sản cố định tăng từ 22.330 tỷ đồng lên 45.789 tỷ đồng. Cùng lúc, tài sản dở dang dài hạn giảm từ 24.628 tỷ đồng xuống 909 tỷ đồng. Nguyên giá tài sản cố định hữu hình tăng từ 70.673 tỷ đồng lên 94.835 tỷ đồng.
Đó là dấu hiệu của một công trình xây dựng nhiều năm được đưa vào vận hành và ghi nhận thành tài sản cố định. Vốn điều lệ cũng tăng theo. Từ 23.419 tỷ đồng lên 27.868 tỷ đồng cuối năm 2025, rồi 30.678 tỷ đồng từ quý I/2026.
Kết quả hiện ra ngay trên báo cáo quý. Quý II/2026, doanh thu đạt 20.308 tỷ đồng, so với 9.399 tỷ đồng cùng kỳ 2025. Lãi gộp quý này là 4.721 tỷ đồng, bằng cả năm 2025. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 3.519 tỷ đồng, so với 602 tỷ đồng cùng kỳ.
Mặt khác của khối tài sản mới là khấu hao. Năm 2025, khấu hao tài sản cố định là 2.859 tỷ đồng. Quý I/2026 con số này là 963 tỷ đồng và quý II/2026 là 971 tỷ đồng. Tính theo nhịp quý, chi phí khấu hao hằng năm đã cao hơn mặt bằng cũ khoảng một nghìn tỷ đồng.
Cổ phiếu POW và những gì mô hình này không làm
Nhìn vào thứ doanh nghiệp không có cũng cần thiết như nhìn vào thứ nó có.
Doanh nghiệp không bán điện trực tiếp cho hộ dân. Vì vậy không có mạng lưới phân phối và không hưởng phần biên của khâu bán lẻ. Toàn bộ giá trị gia tăng nằm ở khâu phát điện.
Doanh nghiệp cũng không sở hữu nguồn nhiên liệu. Khí và than đều phải mua. Đây là điểm khác cơ bản so với thuỷ điện. Nguồn nước không mất tiền, nên biên lợi nhuận gộp thuỷ điện thường cao hơn gấp ba đến bốn lần.
Cuối cùng, mức chia cổ tức tiền không lớn so với quy mô. Cổ tức đã trả năm 2023 là 365 tỷ đồng, năm 2024 là 132 tỷ đồng, năm 2025 là 230 tỷ đồng. Phần lớn dòng tiền được giữ lại cho đầu tư. Riêng năm 2025, tiền chi mua sắm tài sản cố định là 5.180 tỷ đồng.
Cổ phiếu POW đứng ở đâu trong nhóm điện niêm yết
Theo số liệu năm 2025, tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ là 7,3%. Trong nhóm phát điện niêm yết, mức này thấp nhất. NT2 đạt 25,0%, PGV 23,4%, VSH 17,9%, GEG 15,1% và REE 12,7%.
Lý do nằm ở biên lợi nhuận. Biên lợi nhuận gộp năm 2025 của mã này là 13,1%, so với 16,0% của PGV và 15,7% của NT2. Nhóm thuỷ điện và năng lượng tái tạo ở hạng khác hẳn, với 53,3% của VSH và 57,2% của GEG. Nhiệt điện bán nhiều điện hơn nhưng giữ lại ít hơn trên mỗi đồng doanh thu.
Đổi lại là quy mô. Doanh thu 34.306 tỷ đồng năm 2025 lớn hơn tổng doanh thu của NT2, REE, GEG và VSH cộng lại. Khi giá nhiên liệu dễ chịu và sản lượng huy động cao, mức đòn bẩy hoạt động này làm lợi nhuận nở rất nhanh. Chiều ngược lại cũng đúng.
Bức tranh rút gọn: một nhà sản xuất điện quy mô rất lớn, biên lợi nhuận mỏng. Lợi nhuận phụ thuộc giá nhiên liệu và sản lượng được huy động. Doanh nghiệp vừa đưa thêm một khối tài sản lớn vào vận hành. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mã này. Đó là giá trên giá trị sổ sách và giá trên lợi nhuận.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
