
Cổ phiếu
Mô hình kinh doanh của EIB: ngân hàng quy mô vừa và câu chuyện quản trị
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/10/2026
Cổ phiếu EIB gắn với một ngân hàng quy mô vừa, lợi nhuận biến động mạnh theo quý. Bài viết bóc tách nguồn thu, chi phí và chi phí dự phòng của Eximbank.
Nội dung bài5 phần
Cổ phiếu EIB là phần vốn của Ngân hàng Thương mại cổ phần Xuất Nhập Khẩu Việt Nam, quen gọi là Eximbank. Đây là một ngân hàng quy mô vừa, từng trải qua nhiều năm thay đổi cơ cấu cổ đông và nhân sự lãnh đạo. Hiểu mã này cần nhìn thẳng vào báo cáo tài chính, vì lợi nhuận của EIB biến động mạnh hơn phần lớn ngân hàng cùng cụm bài này.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu EIB đại diện cho một bảng cân đối hơn hai trăm sáu mươi nghìn tỷ đồng
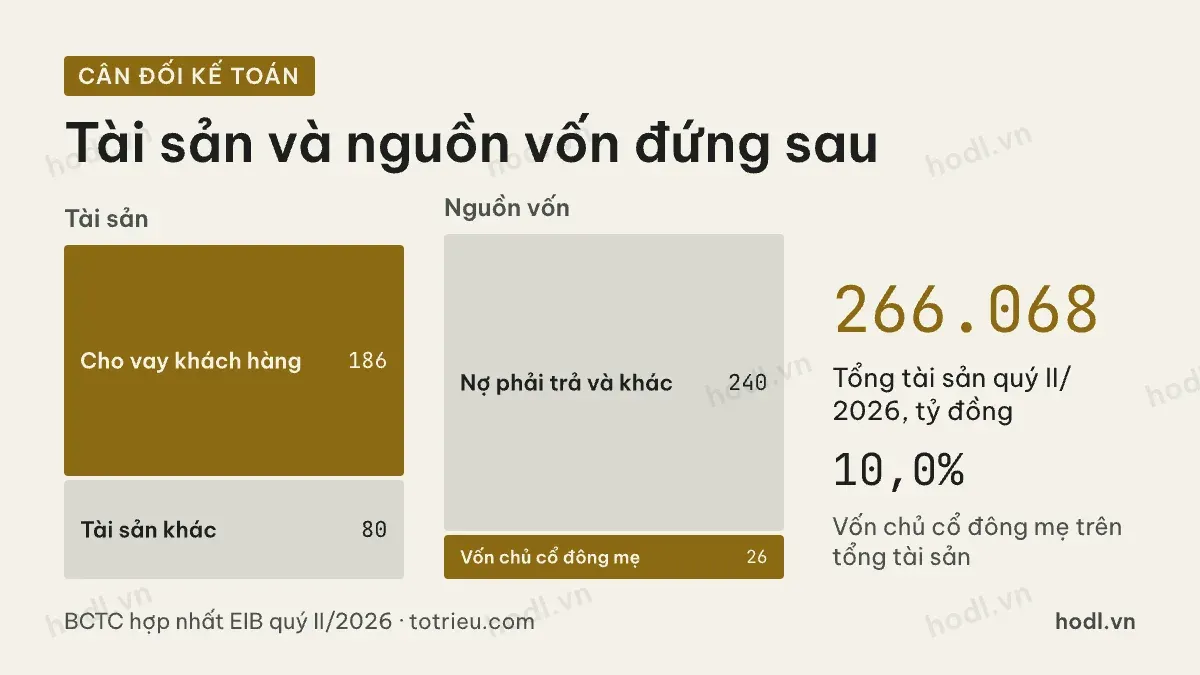
Cuối quý II/2026, tổng tài sản hợp nhất của EIB là 266.067,9 tỷ đồng, nhỏ nhất trong nhóm ngân hàng cổ phần cùng cụm bài này. Dư nợ cho vay khách hàng là 186.192,6 tỷ đồng, tiền gửi khách hàng là 170.608,8 tỷ đồng. Vốn chủ sở hữu là 26.487,8 tỷ đồng, toàn bộ thuộc cổ đông công ty mẹ.
Vốn góp của chủ sở hữu là 18.688,1 tỷ đồng, tương ứng khoảng 1.868,8 triệu cổ phiếu đang lưu hành. Với giá đóng cửa 16.500 đồng phiên 02/10/2026, vốn hoá vào khoảng 30.835 tỷ đồng. Người đọc báo cáo ngân hàng lần đầu nên xem cấu trúc báo cáo tài chính trước.
Cơ cấu thu nhập và chi phí hoạt động cao
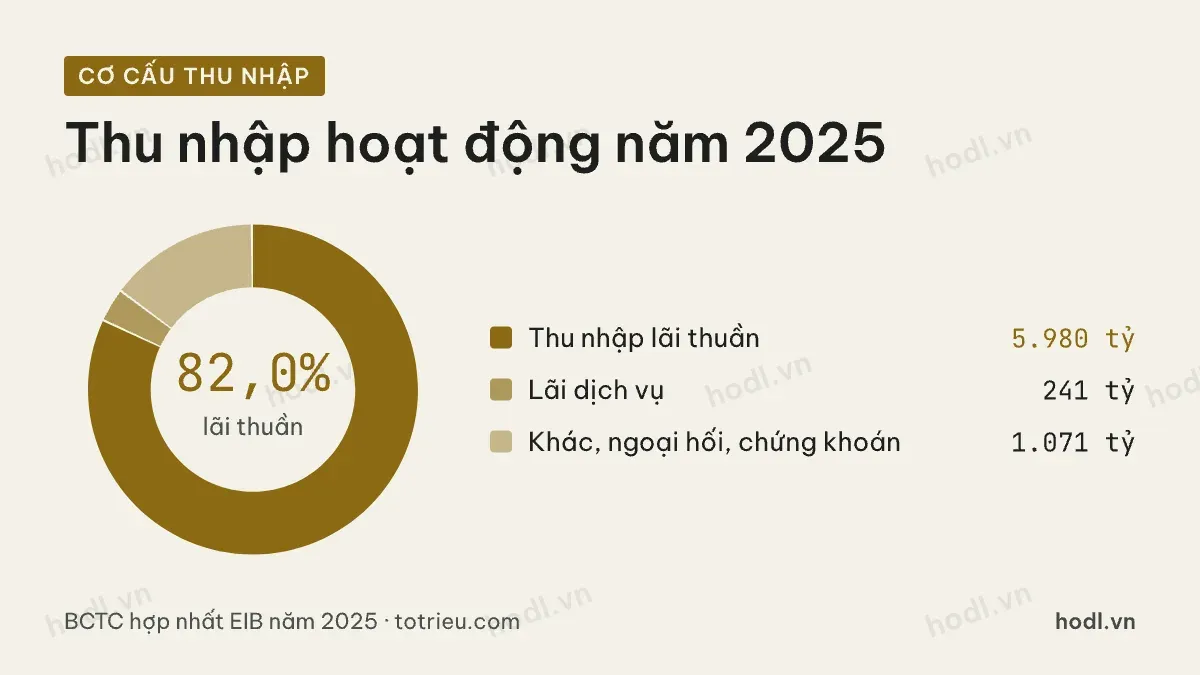
Năm 2025, tổng thu nhập hoạt động của EIB là 7.291,56 tỷ đồng. Thu nhập lãi thuần chiếm 5.979,69 tỷ đồng, tức 82,0%. Lãi dịch vụ chỉ chiếm 240,50 tỷ đồng, tức 3,3%, tỷ trọng thấp nhất trong nhóm ngân hàng cổ phần cùng cụm bài này. Phần còn lại, gồm hoạt động khác, ngoại hối và chứng khoán, cộng lại 1.071,37 tỷ đồng.
Chi phí hoạt động năm 2025 là 4.253,36 tỷ đồng trên tổng thu nhập 7.291,56 tỷ đồng, tương đương tỷ lệ chi phí trên thu nhập 58,3%, cao nhất trong nhóm so sánh. Tỷ lệ này cho thấy mỗi đồng thu nhập của EIB phải gánh chi phí vận hành lớn hơn hẳn các ngân hàng cùng quy mô.
Dư nợ tăng chậm, tiền gửi giảm
Dư nợ cho vay khách hàng chỉ tăng 2,4% trong nửa đầu năm 2026, từ 181.901,8 tỷ đồng lên 186.192,6 tỷ đồng, mức tăng chậm nhất trong nhóm so sánh. Tiền gửi khách hàng còn giảm, từ 177.303,9 tỷ đồng xuống 170.608,8 tỷ đồng, tương đương giảm 3,8%.
Tiền gửi giảm trong khi dư nợ vẫn tăng, dù chậm, là một tín hiệu cần theo dõi. Ngân hàng phải bù phần thiếu bằng nguồn vốn khác, thường kém ổn định hơn tiền gửi dân cư.
Lợi nhuận biến động mạnh, có quý lỗ
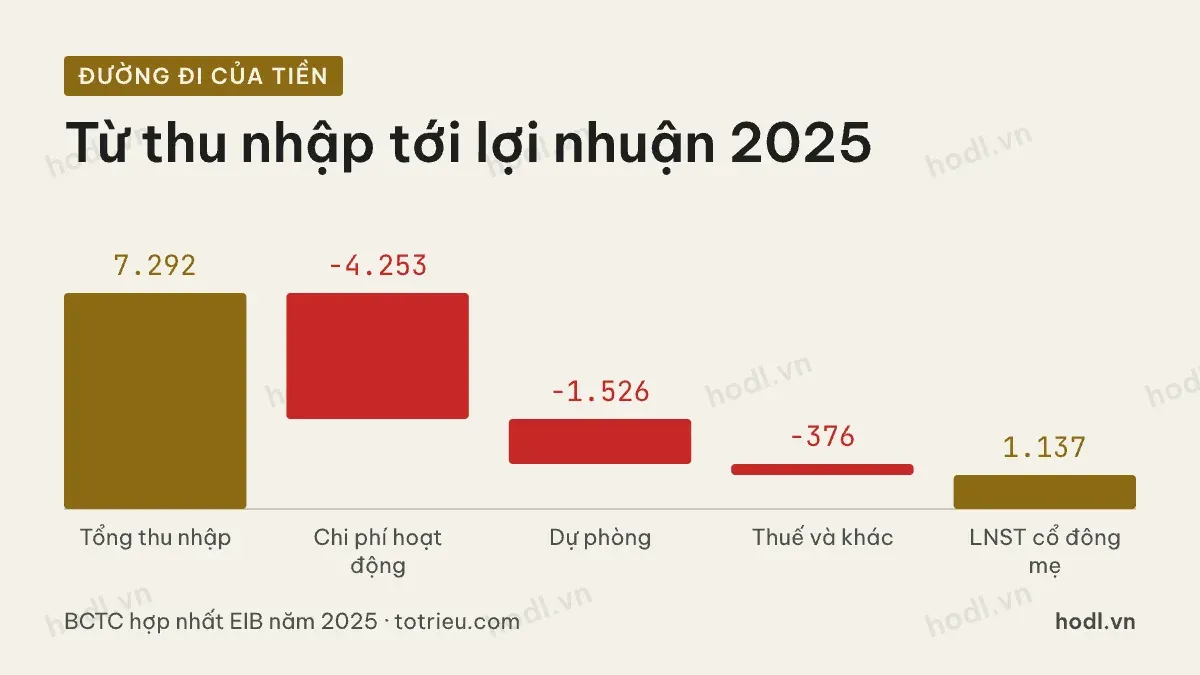
Chi phí dự phòng rủi ro tín dụng năm 2025 là 1.526,40 tỷ đồng, tương đương 20,9% tổng thu nhập hoạt động, cao thứ hai trong nhóm so sánh. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2025 chỉ còn 1.136,94 tỷ đồng, giảm 65,8% so với 3.326,80 tỷ đồng của năm 2024.
Riêng quý IV/2025, EIB lỗ sau thuế 472,48 tỷ đồng, trong khi ba quý trước đó đều có lãi. Đây là mức biến động lớn hơn hẳn phần lớn ngân hàng niêm yết, phản ánh đúng đặc điểm "câu chuyện quản trị" gắn với mã này nhiều năm qua.
Tỷ lệ nợ xấu của EIB là 2,86% năm 2025, tăng từ 2,53% năm 2024 và cao hơn cả mức 1,96% của năm 2021. Tỷ lệ bao phủ nợ xấu là 44% năm 2025, giảm mạnh từ 60,8% của năm 2021. Nợ xấu tăng trong khi bộ đệm dự phòng mỏng đi là một tổ hợp đáng lo với mã này.
Cổ phiếu EIB đứng ở đâu trong nhóm ngân hàng cổ phần
Về quy mô, EIB nhỏ nhất trong nhóm ngân hàng cổ phần cùng cụm bài này. Về hiệu quả, tỷ lệ chi phí trên thu nhập 58,3% và việc có một quý lỗ trong năm 2025 là hai điểm khác biệt rõ rệt.
Bức tranh rút gọn: quy mô vừa, chi phí vận hành cao, dư nợ tăng chậm và tiền gửi giảm, lợi nhuận biến động mạnh giữa các quý.
Bài tiếp theo đi vào quy mô dư nợ, chi phí hoạt động và lợi nhuận trên vốn khi định giá cổ phiếu EIB.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.