
Kết quả kinh doanh công ty chứng khoán quý 3/2026: lãi giảm 51,7%, tự doanh mất 7.545 tỷ
Nội dung bài8 phần
Trong kết quả kinh doanh công ty chứng khoán quý 3/2026, lợi nhuận sau thuế của 30 công ty chỉ đạt 6.262 tỷ đồng, giảm 51,7% so với quý 3/2025 và giảm 26,7% so với quý 2. Doanh thu chỉ giảm 13,8%; phần lớn mức sụt đến từ tự doanh chuyển sang lỗ và môi giới teo theo thanh khoản.
Bài này tách lợi nhuận theo mảng: tự doanh, môi giới, cho vay margin, ngân hàng đầu tư. Toàn thị trường nằm ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- 28 trên 30 công ty lãi giảm; chỉ TCX (+7,9%) và IVS (từ 4 lên 11 tỷ đồng) tăng, 6 công ty chuyển lỗ.
- Tự doanh ròng của cả nhóm giảm 7.545 tỷ đồng (−75,2%), gấp 3,6 lần phần cho vay margin thêm 2.073 tỷ đồng; VIX và VPX chiếm 56% mức giảm.
- Doanh thu môi giới giảm 61,1%, sát mức giảm 57,6% của giá trị khớp bình quân mỗi phiên trên HOSE.
- Dư nợ cho vay giảm 1,1% so với quý 2, lần đầu giảm trong 5 quý; VCK rút 5.689 tỷ đồng.
- 27 trên 31 cổ phiếu giảm giá sau BCTC, kể cả TCX lãi tăng giảm 10,5%.
Bức tranh chung
Chỉ hai công ty có lãi tăng so với cùng kỳ. TCX đạt 1.748 tỷ đồng (+7,9%) và dẫn đầu nhóm, sau đó là SSI (1.125 tỷ đồng, −23,7%), VCK (894 tỷ đồng, −20,7%) và VPX (670 tỷ đồng, −64,6%).
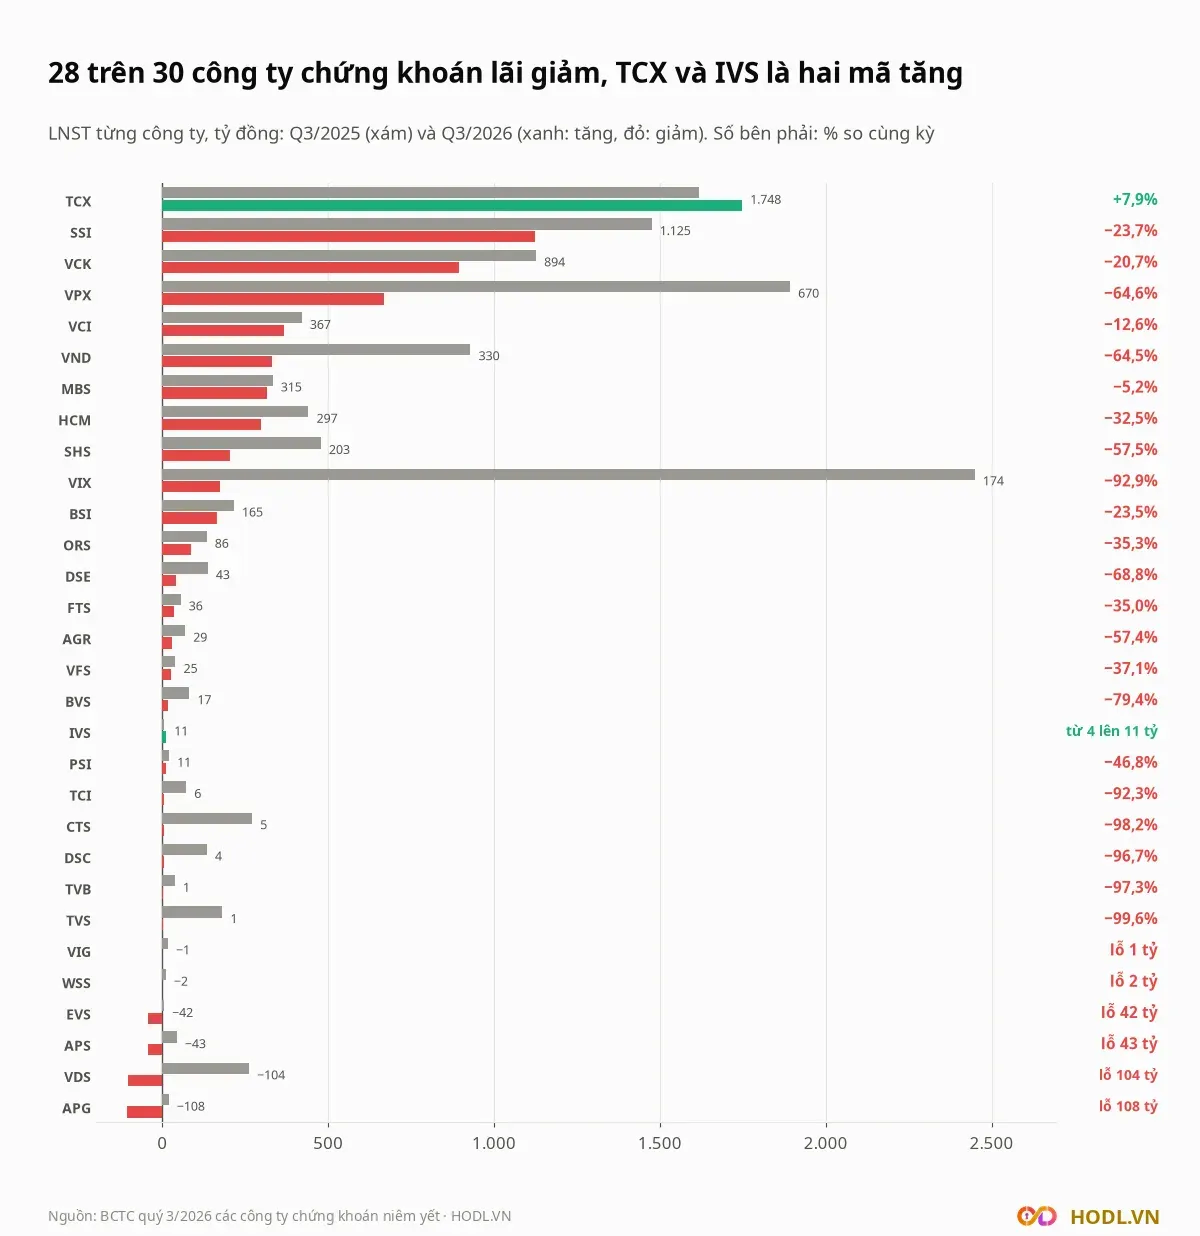
Mức giảm sâu nhất nằm ở nhóm có tự doanh lớn: VIX giảm 92,9% (từ 2.449 xuống 174 tỷ đồng), VND giảm 64,5% và VPX giảm 64,6%. Sáu công ty chuyển lỗ gồm APG (108 tỷ đồng), VDS (104 tỷ đồng), APS, EVS, WSS và VIG. Nhóm là 31 mã ngành Chứng khoán trên trang Kết quả kinh doanh; số toàn nhóm tính trên 30 mã có số cả hai kỳ, HBS chưa có số cùng kỳ.
So với quý 2, lợi nhuận giảm 2.280 tỷ đồng, từ 8.542 tỷ xuống 6.262 tỷ đồng. Chỉ 8 công ty đi lên, trong đó VIX và SHS cùng tăng từ 76 tỷ lên 174 tỷ và 203 tỷ đồng, đều từ nền rất thấp.
Lợi nhuận đến từ đâu
Doanh thu giảm 13,8%, từ 29.074 tỷ xuống 25.048 tỷ đồng, nhưng lợi nhuận trước thuế giảm 51,7%, từ 16.119 tỷ xuống 7.780 tỷ đồng. Khoảng cách này do lỗ tự doanh và lãi vay được ghi là chi phí, không trừ vào doanh thu.
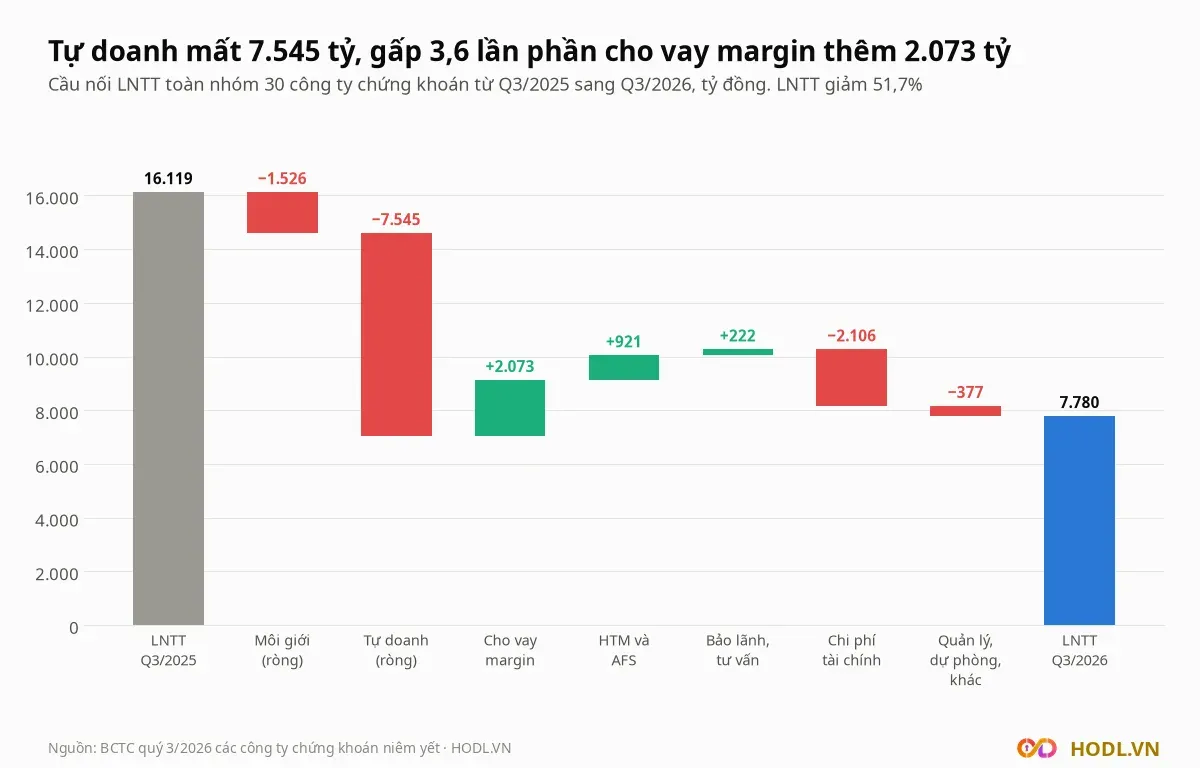
Tự doanh ròng giảm 7.545 tỷ đồng, chi phí tài chính tăng 2.106 tỷ đồng (+57,8%, chưa gồm lãi vay của HCM và FTS vì hai công ty ghi trong chi phí hoạt động) và môi giới ròng giảm 1.526 tỷ đồng. Phía ngược lại, cho vay margin thêm 2.073 tỷ đồng, lãi HTM và AFS thêm 921 tỷ đồng (+77,1%).
Ngân hàng đầu tư chỉ cộng thêm 222 tỷ đồng: bảo lãnh phát hành tăng từ 590 lên 1.156 tỷ đồng, còn tư vấn giảm từ 838 xuống 494 tỷ đồng. Cơ cấu doanh thu đổi hẳn: cho vay từ 23,6% lên 35,7%, môi giới từ 19,5% xuống 8,8%.
Tự doanh kéo lợi nhuận xuống
Tự doanh ròng (lãi trừ lỗ FVTPL và chi phí tự doanh) giảm từ 10.037 tỷ xuống 2.493 tỷ đồng, và 27 trên 30 công ty đi lùi. Số công ty có tự doanh ròng âm tăng từ 1 lên 13.
Lãi bán FVTPL giảm một nửa, từ 9.026 tỷ xuống 4.423 tỷ đồng, trong khi lỗ do chênh lệch giảm đánh giá lại gấp 4,3 lần, từ 1.027 tỷ lên 4.465 tỷ đồng. Lãi đánh giá lại đi ngang (2.973 tỷ so với 2.958 tỷ đồng), còn cổ tức và lãi trái phiếu tăng từ 1.459 tỷ lên 2.197 tỷ đồng.
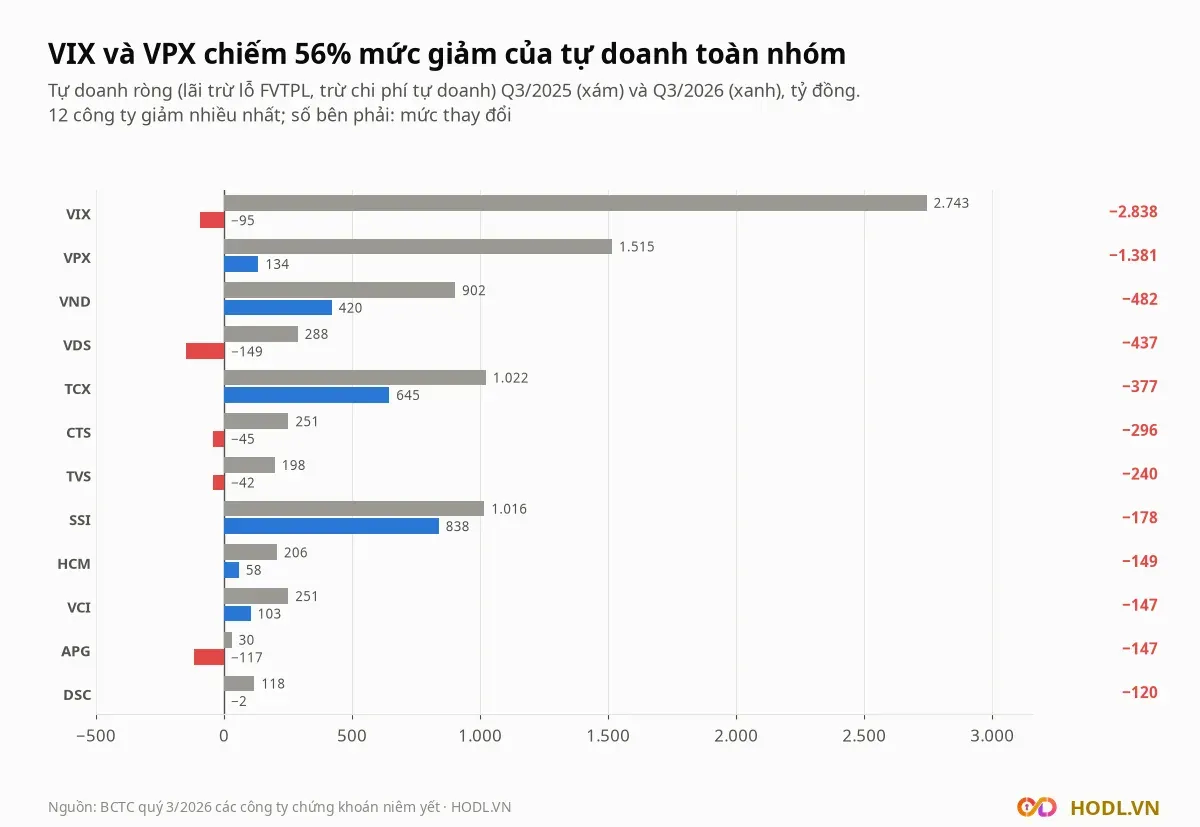
Ở VIX, tự doanh ròng đổi từ lãi 2.743 tỷ sang lỗ 95 tỷ đồng: công ty ghi lãi FVTPL 1.630 tỷ đồng nhưng lỗ FVTPL 1.718 tỷ đồng, phần lớn là chênh lệch đánh giá lại. Với VPX, lỗ FVTPL tăng từ 421 tỷ lên 1.638 tỷ đồng, kéo tự doanh ròng từ 1.515 tỷ xuống 134 tỷ đồng.
Công ty nhỏ chịu nặng hơn: VDS lỗ tự doanh 149 tỷ đồng và chuyển từ lãi 261 tỷ sang lỗ 104 tỷ đồng, CTS chỉ còn lãi 5 tỷ đồng. Trong nhóm lớn, VCK là công ty duy nhất tăng tự doanh ròng (từ 266 tỷ lên 333 tỷ đồng), nên mức giảm lợi nhuận của VCK đến gần như trọn từ môi giới.
Môi giới theo thanh khoản
Doanh thu môi giới của 30 công ty giảm 61,1%, từ 5.657 tỷ xuống 2.202 tỷ đồng, và 26 trên 30 công ty đi lùi. Cùng lúc, giá trị khớp bình quân mỗi phiên trên HOSE giảm từ 31,2 nghìn tỷ xuống 13,2 nghìn tỷ đồng (−57,6%), tính từ giá đóng cửa nhân khối lượng của các mã HOSE.
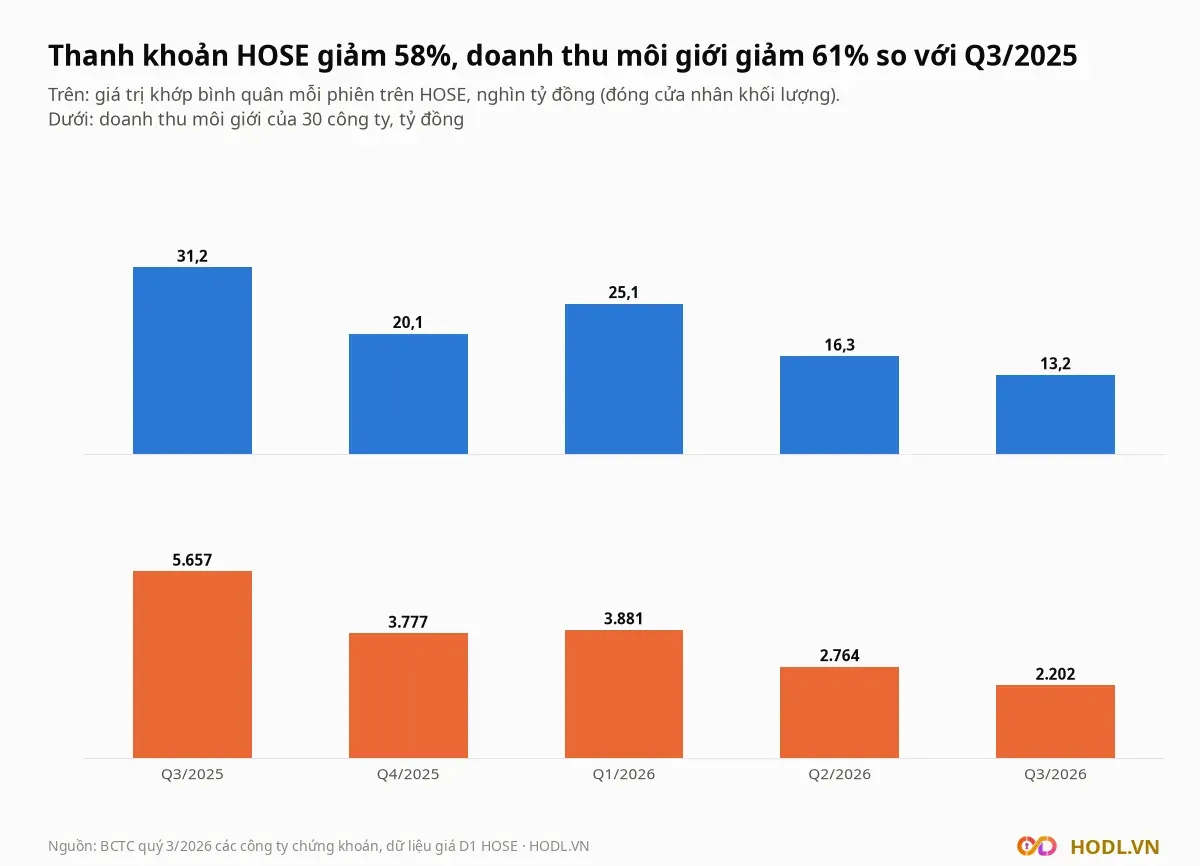
So với quý 2, hai số đi cùng nhịp: thanh khoản giảm 19,1% và doanh thu môi giới giảm 20,3%. Mảng này phụ thuộc vào giá trị giao dịch, như giải thích ở bài doanh thu môi giới.
Mất mát tập trung ở các công ty có thị phần lớn. VCK mất 1.038 tỷ đồng doanh thu môi giới (từ 1.523 tỷ xuống 485 tỷ đồng), SSI mất 573 tỷ đồng, HCM mất 355 tỷ đồng và VND mất 273 tỷ đồng. Bốn công ty này chiếm 2.239 tỷ trong tổng mức giảm 3.455 tỷ đồng.
Cho vay margin
Lãi cho vay tăng 30,2%, từ 6.874 tỷ lên 8.947 tỷ đồng, thành nguồn thu lớn thứ hai sau tự doanh. Dư nợ cho vay cuối quý 3 đạt 309.640 tỷ đồng, tăng 14,5% so với cuối quý 3/2025.
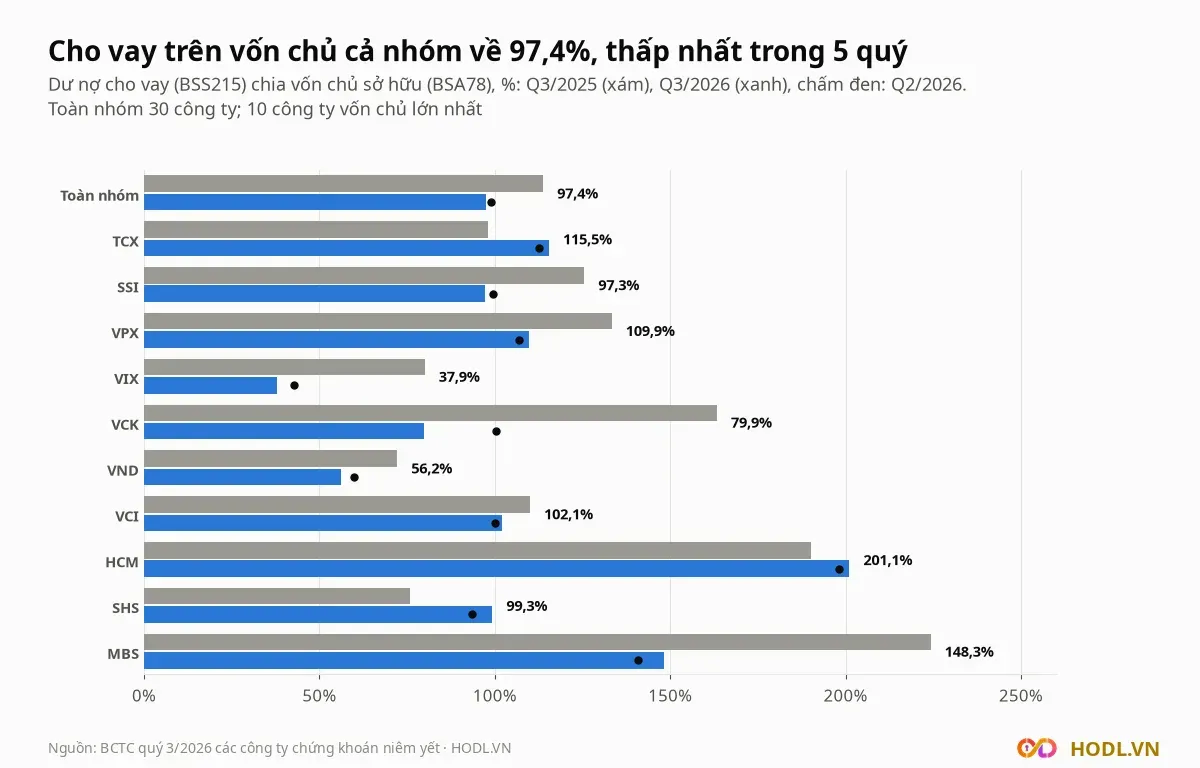
So với quý 2, dư nợ giảm 3.414 tỷ đồng (−1,1%), lần đầu giảm trong 5 quý gần nhất. Dư nợ trên vốn chủ cả nhóm về 97,4%, từ 98,8% cuối quý 2 và 113,8% cuối quý 3/2025; vốn chủ cùng lúc tăng 33,8% kể cả các đợt tăng vốn, như VPX từ 20.273 tỷ lên 36.282 tỷ đồng. Cách đọc chỉ số này nằm ở bài cho vay margin của công ty chứng khoán.
Riêng VCK rút dư nợ từ 31.312 tỷ xuống 25.623 tỷ đồng, kéo tỷ lệ từ 100,3% xuống 79,9%. Ngược lại, TCX vẫn mở rộng: dư nợ 54.740 tỷ đồng, lớn nhất nhóm và bằng 115,5% vốn chủ, đứng sau HCM (201,1%) và MBS (148,3%) trong 10 công ty vốn chủ lớn nhất.
Vì sao TCX tăng
TCX là công ty duy nhất trong nhóm lớn có lãi tăng, từ 1.620 tỷ lên 1.748 tỷ đồng, lợi nhuận trước thuế từ 2.024 tỷ lên 2.152 tỷ đồng. Lợi thế không nằm ở tự doanh, vốn giảm 377 tỷ đồng xuống 645 tỷ đồng.
Mức tăng đến từ ba nguồn: lãi cho vay thêm 546 tỷ đồng, bảo lãnh phát hành thêm 316 tỷ đồng (737 tỷ đồng, chiếm 63,8% của cả nhóm) và lãi AFS thêm 174 tỷ đồng. Doanh thu hoạt động tài chính tăng từ 18 tỷ lên 229 tỷ đồng, còn chi phí tài chính tăng từ 584 tỷ lên 1.160 tỷ đồng. Chi tiết ở bài phân tích cổ phiếu TCX.
Giá cổ phiếu sau BCTC
Lãi tăng cũng không giữ được giá. Trong 31 cổ phiếu, 27 mã giảm giá tính từ phiên liền trước ngày công bố đến đóng cửa 02/11/2026, và 18 mã giảm sâu hơn VN-Index cùng khoảng. Phần lớn công ty công bố ngày 24/10, khi VN-Index giảm 3,6%.
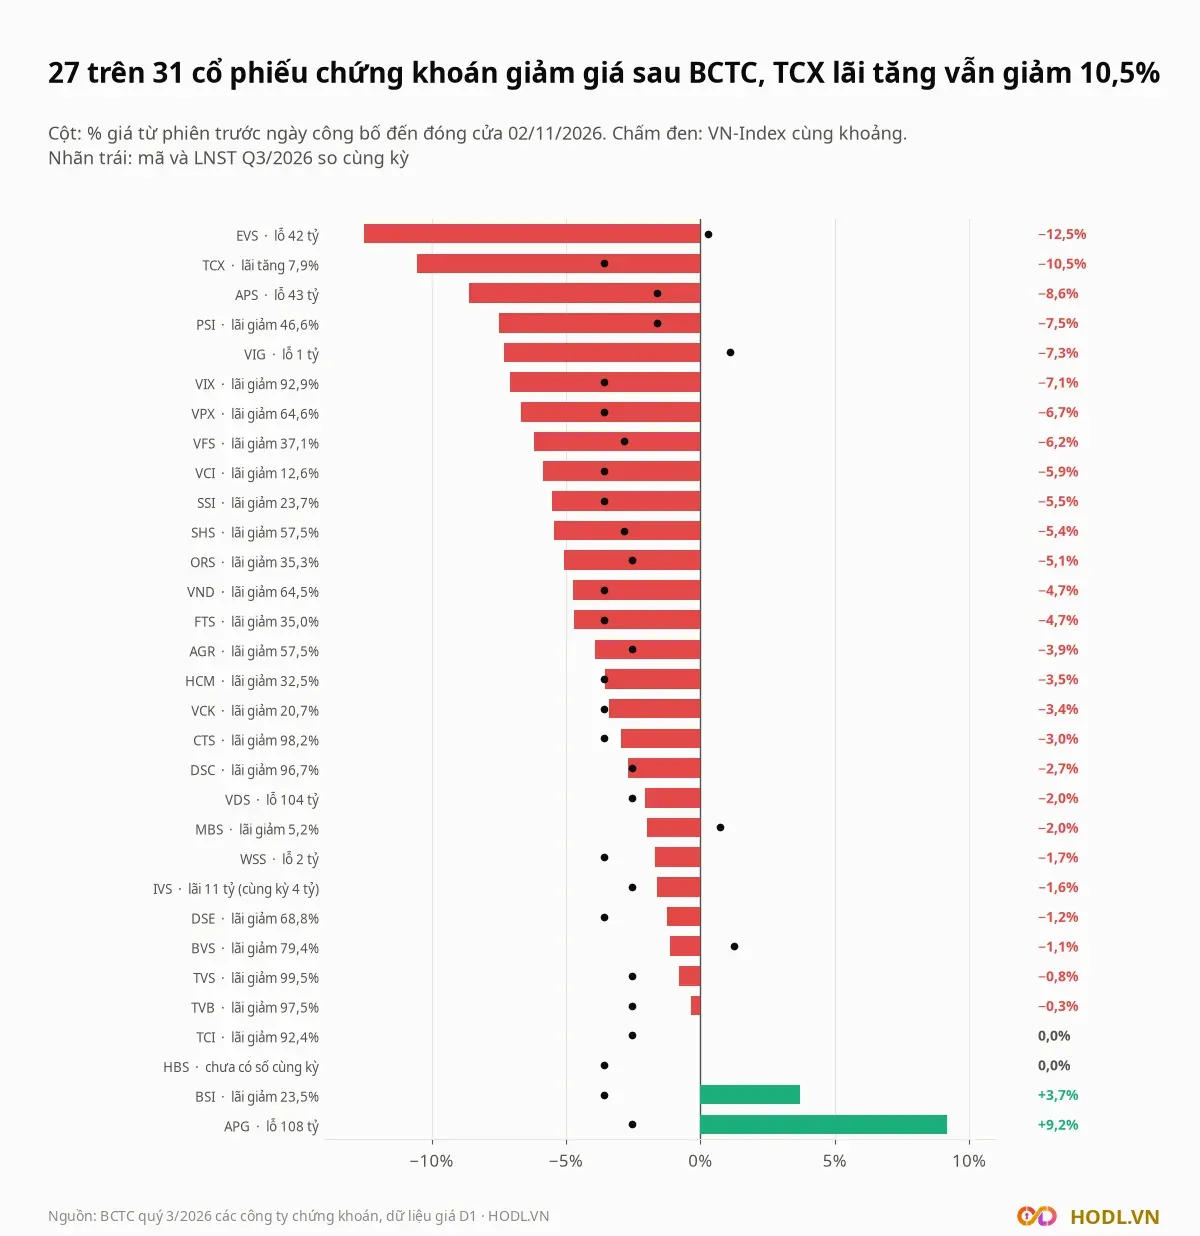
Tám cổ phiếu có vốn hoá trên 19.000 tỷ đồng đều giảm. Cổ phiếu TCX lãi tăng 7,9% nhưng giá giảm 10,5%, sâu nhất trong nhóm lớn; VIX giảm 7,1%, VPX giảm 6,7% và SSI giảm 5,5%, đều nặng hơn VN-Index. VCK (−3,4%) và HCM (−3,5%) giảm ngang thị trường.
Chỉ hai cổ phiếu tăng giá: BSI tăng 3,7% dù lãi giảm 23,5%, và APG tăng 9,2% dù lỗ 108 tỷ đồng, cả hai thuộc nhóm vốn hoá dưới 8.000 tỷ đồng. Cổ phiếu IVS, công ty còn lại có lãi tăng, giảm 1,6%.
Kết luận
Quý 3/2026 cho thấy lợi nhuận công ty chứng khoán giảm vì hai mảng nhạy với thị trường: tự doanh chuyển từ lãi sang lỗ chênh lệch đánh giá lại, và môi giới mất hơn một nửa doanh thu theo thanh khoản. Cho vay margin và bảo lãnh phát hành tăng nhưng chưa đủ bù, nhất là khi chi phí tài chính tăng nhanh theo dư nợ.
Điểm cần đọc ở từng công ty là tỷ trọng từng mảng trong lợi nhuận. Cùng lãi giảm, VIX và VPX giảm vì tự doanh, VCK và SSI vì môi giới, TCX tăng nhờ cho vay và bảo lãnh. Thị trường gần như bán tất cả, kể cả công ty có lãi tăng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
