
Phân tích cổ phiếu TTA Quý 4/2026: Lãi 9 tháng vượt kế hoạch, rủi ro nằm ở phải thu EVN và nợ vay
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh quý III 2026
- Rủi ro lớn nhất: phải thu EVN
- Nợ vay và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B hợp lý và P/E
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu TTA Quý 4/2026 bắt đầu từ lợi nhuận chín tháng của Công ty Cổ phần Đầu tư Xây dựng và Phát triển Trường Thành (HOSE: TTA), doanh nghiệp thủy điện ở Yên Bái và điện mặt trời ở Ninh Thuận: lợi nhuận sau thuế 206,7 tỷ đồng, bằng 114,8% kế hoạch cả năm 180 tỷ. Phải thu khách hàng cuối quý III lên 443,6 tỷ, trong đó 399,6 tỷ là khoản phải thu Công ty Mua bán điện thuộc Tập đoàn Điện lực Việt Nam (EVN).
Giá đóng cửa phiên 09/11/2026 là 10.400 đồng, vốn hoá 1.857 tỷ đồng, P/E 7,4 lần và P/B 0,73 lần. Bài đi từ lợi nhuận sang phải thu, nợ vay, cổ đông, khối ngoại, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế chín tháng 206,7 tỷ, tăng 9,7%; riêng quý III 74,3 tỷ, giảm 8,1% và là quý III thấp nhất ba năm.
- Phải thu khách hàng 443,6 tỷ, tăng 59,0% từ đầu năm; phải thu EVN tăng 68,1% lên 399,6 tỷ, bằng 2,1 lần doanh thu quý III.
- Dòng tiền thuần từ kinh doanh chín tháng 159,0 tỷ, giảm 12,9% trong khi lợi nhuận trước thuế tăng 8,9%.
- Vay 1.554,5 tỷ bằng 0,61 lần vốn chủ; 292,3 tỷ đáo hạn trong 12 tháng so với tiền và đầu tư ngắn hạn 163,4 tỷ.
- Giá bằng 73% giá trị sổ sách và P/E thấp hơn trung vị nhóm 10,5 lần; ROE 10,3% chỉ bằng nửa trung vị nhóm.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Đầu tư Xây dựng và Phát triển Trường Thành (TTA) thành lập ngày 05/09/2008 và niêm yết HOSE từ 18/09/2020, giá giao dịch đầu tiên 18.000 đồng. Vốn điều lệ 1.785,6 tỷ đồng ứng với 178,56 triệu cổ phiếu, tăng từ 1.700,6 tỷ hồi tháng 01/2026; vốn hoá theo giá 10.400 đồng là 1.857 tỷ đồng.
Trường Thành bán điện qua hai cụm nhà máy. Báo cáo bộ phận theo khu vực địa lý chín tháng 2026 ghi:
- Yên Bái: thủy điện Ngòi Hút 2, Ngòi Hút 2A và Pá Hu; doanh thu 279,8 tỷ (48,6%), lãi gộp 150,9 tỷ, biên gộp 53,9%.
- Ninh Thuận: điện mặt trời Hồ Bầu Ngứ (61,77 MWp) và Hồ Núi Một 1 (50 MWp); doanh thu 295,5 tỷ (51,4%), lãi gộp 185,9 tỷ, biên gộp 62,9%.
Ngoài hai cụm này, Trường Thành giữ 35% vốn CTCP Phong điện Phương Mai với giá gốc 115,5 tỷ, đã trích dự phòng 16,1 tỷ. Thủy điện tích năng Phước Hòa là dự án xây dựng dở dang lớn nhất, 95,7 tỷ so với 75,8 tỷ đầu năm.
Công ty không có công ty con nên báo cáo tài chính là báo cáo tổng hợp, không có lợi ích cổ đông thiểu số. Ba dự án Ngòi Hút 2, Ngòi Hút 2A và Bầu Ngứ có vốn góp hợp tác đầu tư của sáu cá nhân, ghi nhận phải trả dài hạn 125,3 tỷ đồng; các đối tác hưởng từ 0,51% đến 23,49% lợi nhuận sau thuế của từng dự án. Phần lợi nhuận chia cho đối tác chín tháng 2026 là 23,1 tỷ, bằng 11,2% lợi nhuận sau thuế.
Kết quả kinh doanh quý III 2026
Quý III/2026 Công ty Cổ phần Đầu tư Xây dựng và Phát triển Trường Thành ghi doanh thu thuần 210,2 tỷ đồng, tăng 1,8% so với cùng kỳ. Lãi gộp 118,1 tỷ giảm 4,6%, biên gộp 56,2% so với 59,9% quý III/2025.
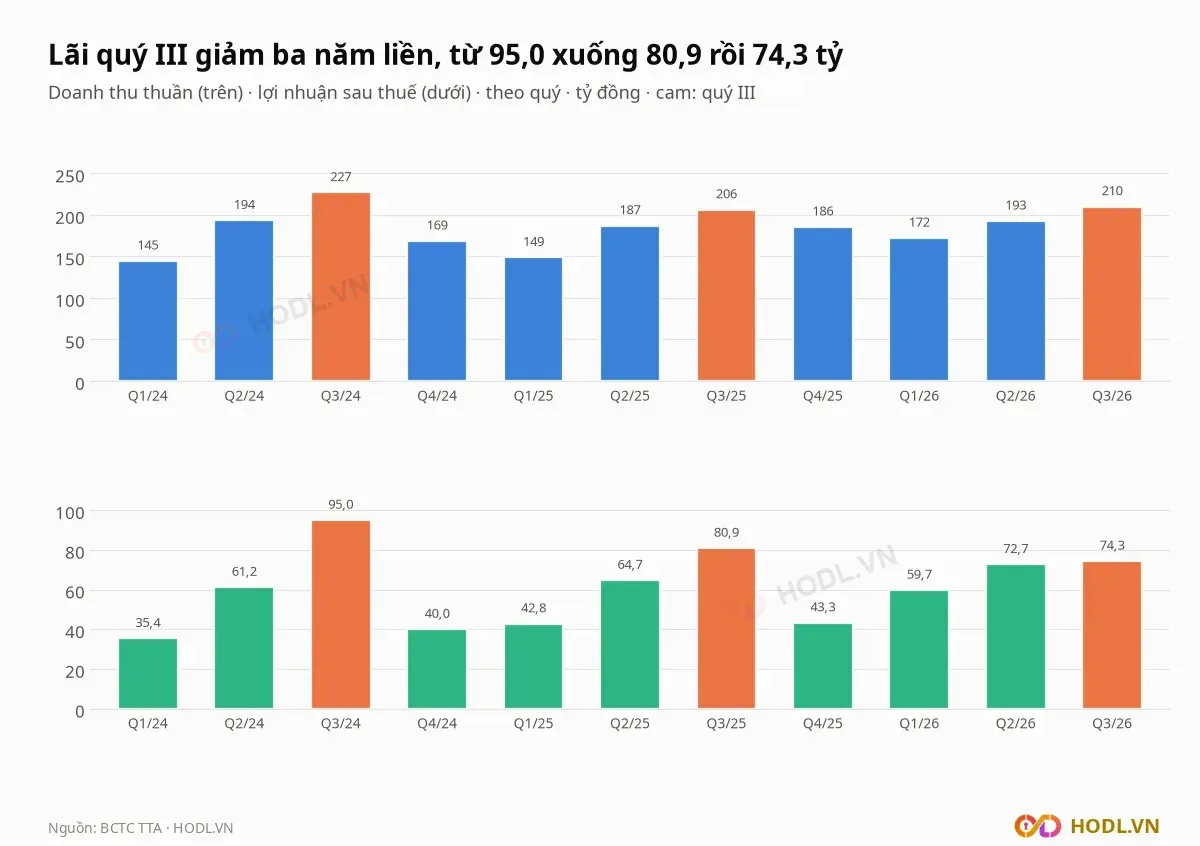
Lợi nhuận trước thuế quý III là 79,4 tỷ đồng, giảm 8,5% so với 86,8 tỷ; lợi nhuận sau thuế 74,3 tỷ giảm 8,1% so với 80,9 tỷ. Quý III là quý lãi cao nhất mỗi năm, và lãi quý III giảm ba năm liền: 95,0 tỷ năm 2024, 80,9 tỷ năm 2025, 74,3 tỷ năm 2026.
Cầu nối lợi nhuận trước thuế giảm 7,4 tỷ qua các bước:
- Lãi gộp −5,6 tỷ, từ 123,7 tỷ xuống 118,1 tỷ vì giá vốn tăng 11,4% trong khi doanh thu tăng 1,8%.
- Chi phí tài chính −2,0 tỷ, từ 31,5 tỷ lên 33,5 tỷ, gần như toàn bộ là lãi vay.
- Chi phí quản lý +0,2 tỷ và lợi nhuận khác +0,1 tỷ.
Chín tháng, so với cùng kỳ 2025:
- Doanh thu 575,3 tỷ, tăng 6,1%, bằng 85,9% kế hoạch cả năm 670 tỷ.
- Lãi gộp 336,8 tỷ, tăng 5,8%; lợi nhuận trước thuế 219,8 tỷ, tăng 8,9%.
- Lợi nhuận sau thuế 206,7 tỷ, tăng 9,7%, bằng 114,8% kế hoạch 180 tỷ.
Mức tăng chín tháng đến từ nửa đầu năm: lợi nhuận sau thuế quý I và quý II là 132,4 tỷ, tăng 23,2% so với 107,5 tỷ. Thuế thu nhập doanh nghiệp chín tháng chỉ 13,1 tỷ, bằng 6,0% lợi nhuận trước thuế nhờ ưu đãi thuế của các dự án: thuế suất 10% trong 15 năm, miễn 4 năm đầu và giảm 50% trong 9 năm tiếp theo.
Rủi ro lớn nhất: phải thu EVN
Rủi ro lớn nhất của Trường Thành là tiền bán điện chưa thu: phải thu ngắn hạn của khách hàng cuối quý III/2026 là 443,6 tỷ đồng, tăng 59,0% từ 278,9 tỷ cuối 2025. Báo cáo không trích dự phòng phải thu khó đòi.
- Công ty Mua bán điện thuộc EVN: 399,6 tỷ, tăng 68,1% từ 237,7 tỷ.
- Tổng công ty Điện lực miền Bắc: 44,0 tỷ, tăng 6,6% từ 41,2 tỷ.
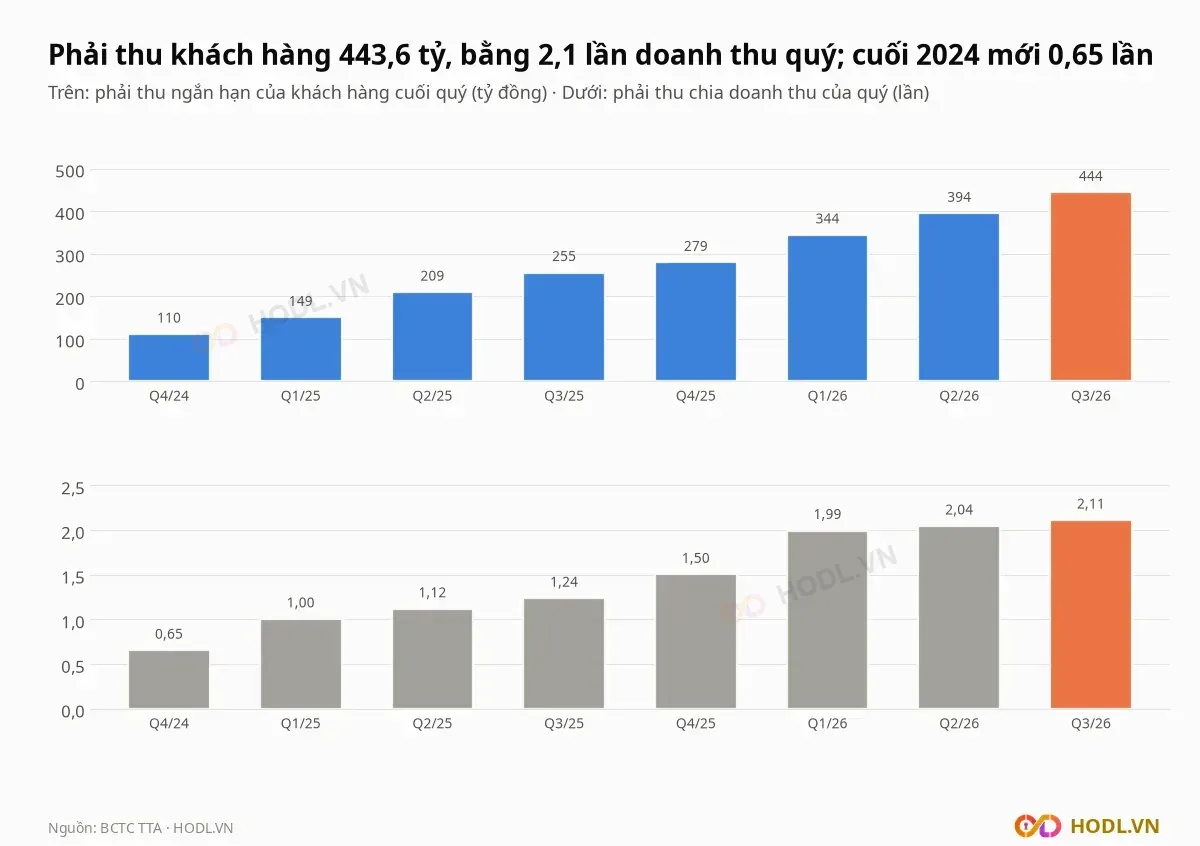
Phải thu bằng 2,11 lần doanh thu quý III, so với 0,65 lần cuối quý IV/2024 (110,1 tỷ trên 168,8 tỷ). Khoản này bằng 17,5% vốn chủ và 10,3% tổng tài sản.
Chín tháng, tăng phải thu dùng 167,3 tỷ tiền, bằng 80,9% lợi nhuận sau thuế. Dòng tiền thuần từ hoạt động kinh doanh là 159,0 tỷ, giảm 12,9% so với 182,6 tỷ cùng kỳ, dù lợi nhuận trước thuế tăng 8,9%.
Cả hai khách hàng đều thuộc ngành điện, nên điều cần theo dõi là tốc độ thu tiền chứ không phải số lượng khách hàng. Phải thu đã tăng bảy quý liên tiếp từ quý IV/2024, nên tiền thu về chậm hơn lợi nhuận ghi sổ.
Nợ vay và dòng tiền
Vay và nợ thuê tài chính của Trường Thành cuối quý III là 1.554,5 tỷ đồng, gồm 292,3 tỷ ngắn hạn (kể cả nợ dài hạn đến hạn trả) và 1.262,3 tỷ dài hạn, bằng 0,61 lần vốn chủ 2.535 tỷ. Số dư giảm 17,0% từ 1.873,2 tỷ cuối quý IV/2024.
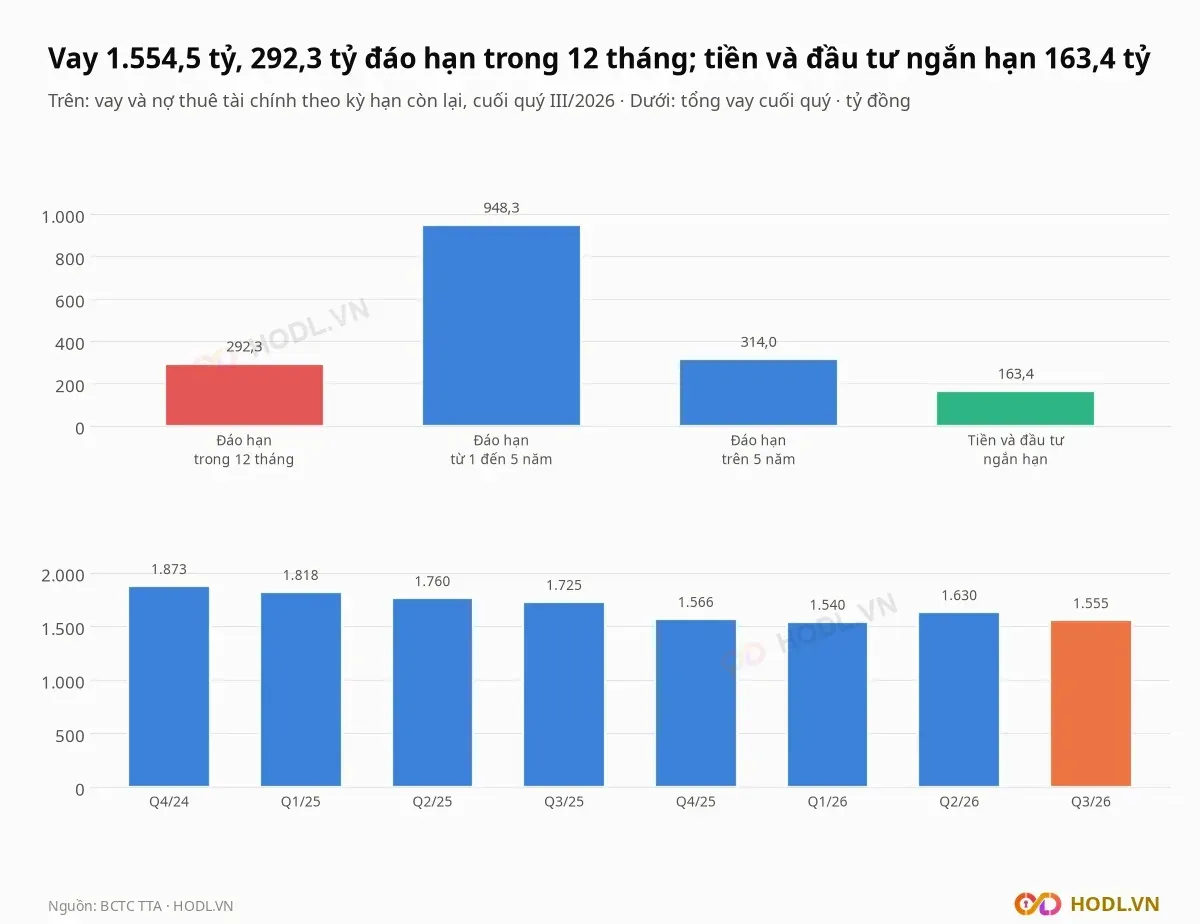
Lịch đáo hạn theo thuyết minh quản lý rủi ro thanh khoản: 292,3 tỷ trong 12 tháng, 948,3 tỷ từ 1 đến 5 năm và 314,0 tỷ trên 5 năm. Tiền 34,9 tỷ và đầu tư giữ đến ngày đáo hạn ngắn hạn 128,5 tỷ (gồm 116,0 tỷ tiền gửi kỳ hạn) cộng lại là 163,4 tỷ.
Các chỉ tiêu trả nợ:
- Vay ròng 1.391,1 tỷ, bằng 54,9% vốn chủ và 2,30 lần EBITDA bốn quý 603,7 tỷ.
- Chi phí lãi vay chín tháng 98,7 tỷ, tăng 2,8%; EBITDA bốn quý gấp 4,6 lần lãi vay bốn quý 131,0 tỷ.
- Tài sản cố định hữu hình 3.466,8 tỷ, trong đó 3.461,3 tỷ đang thế chấp cho các khoản vay.
Dòng tiền chín tháng 2026: kinh doanh dương 159,0 tỷ; đầu tư âm 134,7 tỷ, chủ yếu là 116,0 tỷ gửi tiền kỳ hạn; tài chính âm 11,4 tỷ (đi vay 226,8 tỷ, trả nợ 238,2 tỷ). Công ty không trả cổ tức, và nghị quyết đại hội cổ đông 2026 chốt tỷ lệ cổ tức năm 2025 là 0%.
Cổ đông và thanh khoản
Bốn cổ đông lớn nhất của Trường Thành nắm 84,4% vốn theo danh sách cổ đông HOSE:
- Công ty TNHH Xây dựng Trường Thành: 42.194.052 cổ phiếu, 23,63%.
- Trần Huy Đức: 41.532.703 cổ phiếu, 23,26%.
- Nguyễn Thị Ngọc, Chủ tịch Hội đồng quản trị: 39.922.250 cổ phiếu, 22,36%.
- Đinh Quang Chiến: 27.000.090 cổ phiếu, 15,12%.
- Trần Huy Thiệu: 8.171.401 cổ phiếu, 4,58%; đại hội cổ đông 22/04/2026 miễn nhiệm ông khỏi Hội đồng quản trị.
Công ty TNHH Xây dựng Trường Thành, cổ đông lớn nhất, còn là bên vay 15,0 tỷ của TTA (12,5 tỷ ngắn hạn và 2,5 tỷ dài hạn), trả lãi 0,42 tỷ trong chín tháng. Nhà đầu tư nước ngoài nắm 0,22% vốn.
Giá trị khớp trung bình 20 phiên chỉ 1,31 tỷ đồng mỗi phiên; khối lượng trung bình 20 phiên là 122.460 cổ phiếu, 60 phiên là 138.837 cổ phiếu. Giá giảm 8,0% trong 60 phiên trong khi VN-Index giảm 4,4%, và giảm 7,5% trong 250 phiên so với VN-Index tăng 3,6%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
