
Phân tích cổ phiếu C4G Quý 4/2026: Lãi quý III giảm 89%, cho vay ngắn hạn 2.158 tỷ đồng bằng 54% vốn chủ
Nội dung bài14 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh 9 tháng 2026
- Lợi nhuận quý III giảm vì đâu
- Doanh thu từ bên liên quan
- Rủi ro lớn nhất: cho vay ngắn hạn
- Nợ vay và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu C4G Quý 4/2026 bắt đầu từ lợi nhuận quý III của Công ty Cổ phần Tập đoàn CIENCO4 (UPCoM: C4G), doanh nghiệp xây dựng đường bộ, đường sắt, cảng hàng không, đầu tư BOT và cho thuê văn phòng: lợi nhuận sau thuế cổ đông mẹ chỉ 4,5 tỷ đồng, giảm 89,2% so với cùng kỳ. Doanh thu quý này tăng 18,5% lên 808,2 tỷ, nhưng biên lãi gộp rơi từ 15,1% xuống 9,8%.
Rủi ro lớn nhất nằm ở bảng cân đối: CIENCO4 đang cho vay ngắn hạn 2.158 tỷ đồng, bằng 53,9% vốn chủ cổ đông mẹ, trong khi vay nợ ngân hàng 2.888 tỷ và trả lãi vay 105,6 tỷ trong chín tháng.
Giá đóng cửa phiên 09/11/2026 là 4.500 đồng, vốn hoá 1.608 tỷ, bằng 40,2% giá trị sổ sách. Giá đã giảm 44,4% trong 250 phiên trong khi VN-Index tăng 3,6%.
Điểm chính
- Quý III/2026 lợi nhuận cổ đông mẹ 4,5 tỷ, thấp nhất 11 quý; lãi gộp giảm 23,5% còn 78,9 tỷ và lỗ từ liên doanh, liên kết tăng lên 10,1 tỷ.
- Chín tháng 2026, doanh thu 2.021,6 tỷ (giảm 7,2%), lợi nhuận cổ đông mẹ 26,2 tỷ (giảm 61,0%), bằng 31,9% cả năm 2025.
- Cho vay ngắn hạn 2.157,7 tỷ, dự phòng 138,4 tỷ (6,4% dư nợ gốc); chín tháng thu lãi tiền gửi và cho vay 41,0 tỷ so với lãi vay phải trả 105,6 tỷ.
- Doanh thu xây lắp từ bên liên quan 561,8 tỷ, bằng 27,8% doanh thu chín tháng, trong đó 94,6% từ Công ty TNHH Cảng hàng không Quảng Trị.
- Giá 4.500 đồng bằng 40,2% sổ sách và thấp hơn P/B trung vị nhóm 34,1%, nhưng P/E 39,1 lần cao gấp 4,3 lần trung vị.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Tập đoàn CIENCO4 (C4G) niêm yết UPCoM từ 10/12/2018, vốn điều lệ 3.573,0 tỷ đồng ứng với 357,30 triệu cổ phiếu. Tổng tài sản cuối quý III là 9.057 tỷ, nợ phải trả 5.052 tỷ (55,8% tài sản).
Doanh thu chín tháng 2026 của CIENCO4 chia theo mảng như sau, kèm biên lãi gộp từng mảng:
Mảng | Doanh thu 9T/2026 (tỷ đồng) | Doanh thu 9T/2025 | Biên gộp 9T/2026 | Biên gộp 9T/2025 |
|---|---|---|---|---|
Xây lắp | 1.731,7 | 1.983,3 | 10,7% | 9,2% |
Thu phí BOT | 111,2 | 127,0 | 31,5% | 36,5% |
Bán hàng, vật tư | 112,2 | 8,5 | 1,0% | 3,2% |
Cho thuê văn phòng, mặt bằng | 36,2 | 34,4 | 64,6% | 60,2% |
Bất động sản | 11,2 | 0 | 14,1% | – |
Cho thuê thiết bị | 4,3 | 5,9 | 78,3% | 70,4% |
Khác | 14,8 | 19,5 | 34,2% | 23,3% |
Tổng | 2.021,6 | 2.178,6 | 12,6% | 11,9% |
Xây lắp chiếm 85,7% doanh thu nhưng chỉ cho biên gộp 10,7%. Thu phí BOT và cho thuê văn phòng chiếm 7,3% doanh thu mà đóng 22,9% lãi gộp (58,4 trên 254,5 tỷ).
Kết quả kinh doanh 9 tháng 2026
Doanh thu thuần của CIENCO4 dao động theo mùa: quý I thấp (414,3 tỷ năm 2026), quý II và quý IV cao (988,2 và 1.019,6 tỷ năm 2025). Quý III/2026 đạt 808,2 tỷ đồng, tăng 18,5% so với 681,9 tỷ cùng kỳ.
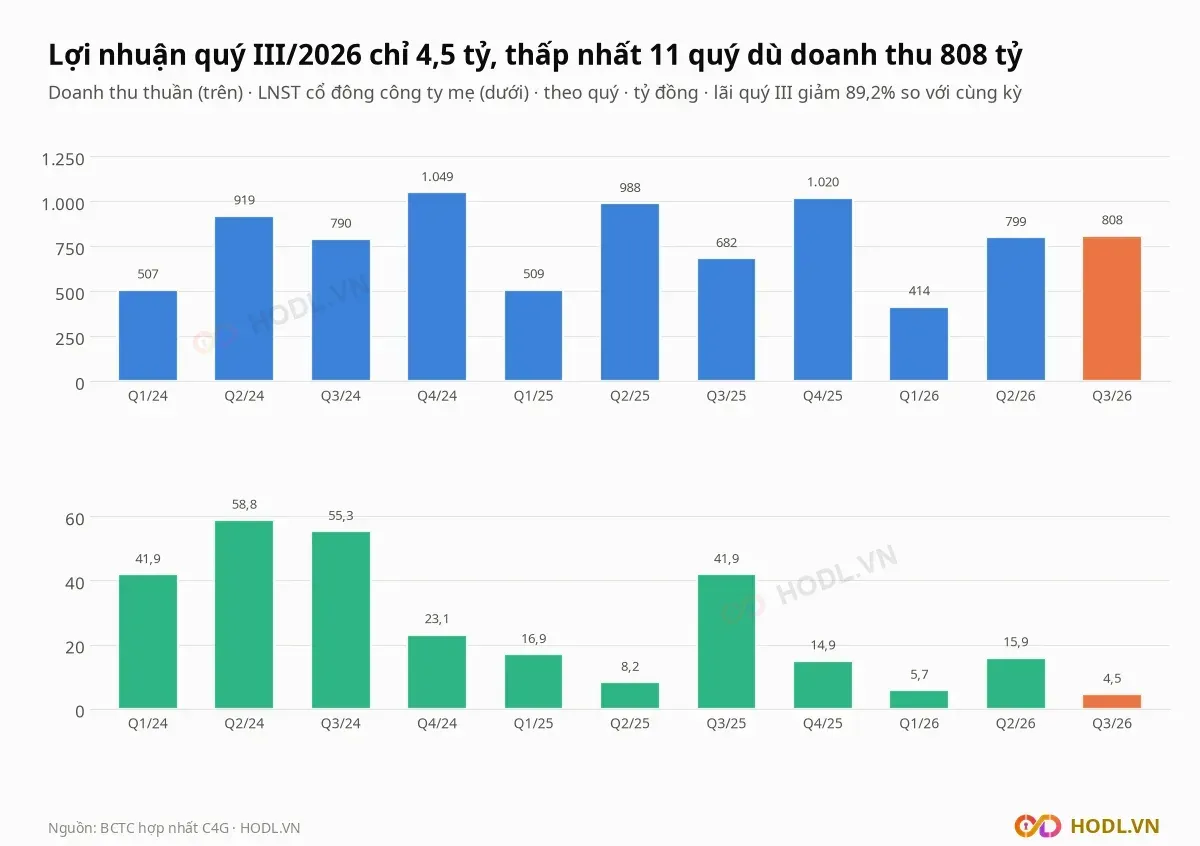
Lợi nhuận cổ đông mẹ không theo doanh thu. Quý III/2026 chỉ 4,5 tỷ đồng so với 41,9 tỷ cùng kỳ, thấp nhất trong 11 quý từ đầu 2024; năm 2024 là 179,2 tỷ, năm 2025 là 82,0 tỷ (giảm 54,2%).
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu 2.021,6 tỷ, giảm 7,2%.
- Lãi gộp 254,5 tỷ, giảm 1,6%; biên gộp 12,6% so với 11,9%.
- Chi phí lãi vay 105,6 tỷ, tăng 8,7%; chi phí quản lý 102,9 tỷ, tăng 26,5%.
- Lợi nhuận trước thuế 44,6 tỷ, giảm 50,2%; lợi nhuận cổ đông mẹ 26,2 tỷ, giảm 61,0%.
Lợi nhuận quý III giảm vì đâu
Cầu nối lợi nhuận trước thuế của Tập đoàn CIENCO4 từ 54,8 tỷ quý III/2025 xuống 10,6 tỷ quý III/2026 (giảm 44,3 tỷ) gồm các bước sau.
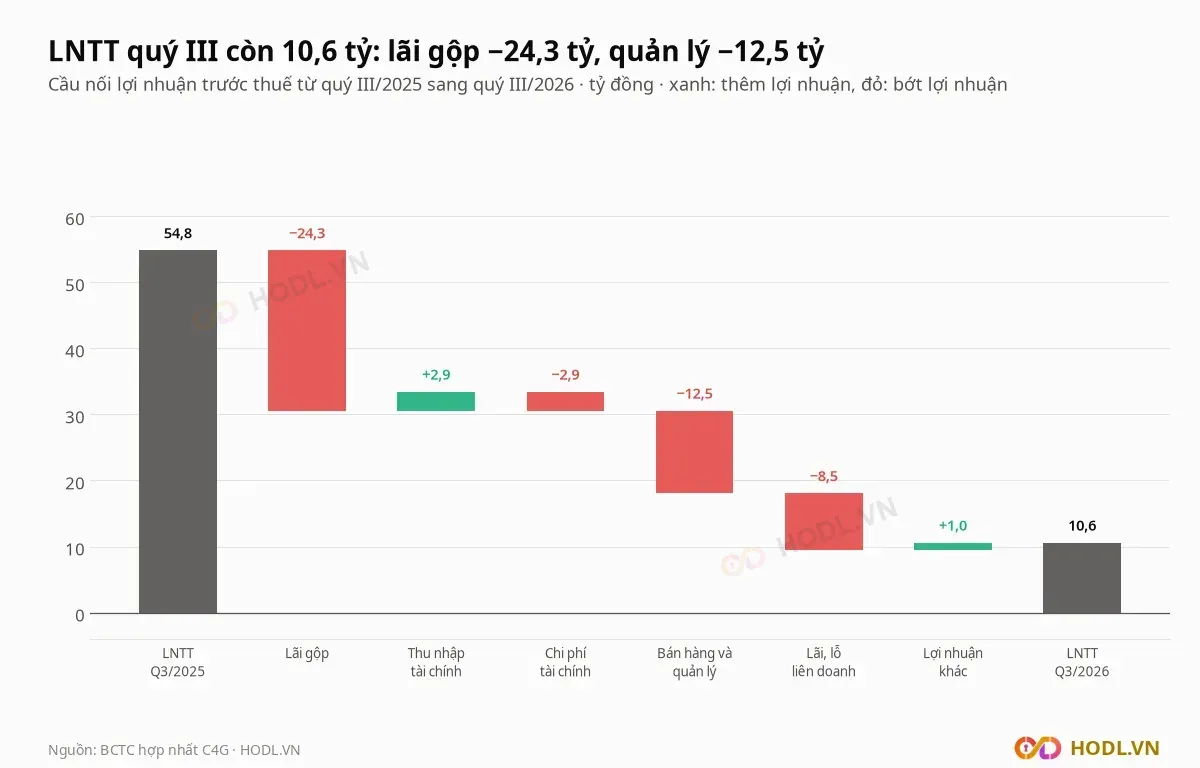
- Lãi gộp −24,3 tỷ, từ 103,2 tỷ xuống 78,9 tỷ.
- Chi phí bán hàng và quản lý −12,5 tỷ, từ 20,0 tỷ lên 32,5 tỷ.
- Lãi, lỗ từ liên doanh, liên kết −8,5 tỷ, từ lỗ 1,5 tỷ sang lỗ 10,1 tỷ.
- Thu nhập tài chính +2,9 tỷ, chi phí tài chính −2,9 tỷ, lợi nhuận khác +1,0 tỷ.
Công văn giải trình của CIENCO4 ngày 28/10/2026 nêu nguyên nhân: một số hạng mục thi công xây lắp quý III có giá vốn tương đối cao nên lãi gộp giảm 23,52%, và phần lỗ từ liên doanh, liên kết tăng 553,8% so với cùng kỳ.
Chi phí quản lý chín tháng tăng 21,5 tỷ, trong đó chi phí dự phòng 35,8 tỷ so với 16,9 tỷ cùng kỳ (tăng 18,9 tỷ). Dự phòng cho vay ngắn hạn tăng 34,5 tỷ từ đầu năm, từ 103,9 tỷ lên 138,4 tỷ.
Doanh thu từ bên liên quan
Doanh thu xây lắp từ bên liên quan của CIENCO4 chín tháng 2026 là 561,8 tỷ đồng, gấp 9,2 lần 61,2 tỷ cùng kỳ 2025, bằng 27,8% tổng doanh thu. Riêng Công ty TNHH Cảng hàng không Quảng Trị là 531,6 tỷ (26,3% tổng doanh thu, 30,7% doanh thu xây lắp), còn Công ty TNHH BOT Thái Nguyên - Chợ Mới là 30,2 tỷ.
CIENCO4 sở hữu 15% Công ty TNHH Cảng hàng không Quảng Trị, đã góp đủ 46,2 tỷ đồng vốn cam kết. Doanh thu bán vật tư cho bên liên quan chín tháng là 62,2 tỷ (cùng kỳ 2,2 tỷ), chủ yếu từ Công ty CP 422 và Công ty CP 412.
Rủi ro lớn nhất: cho vay ngắn hạn
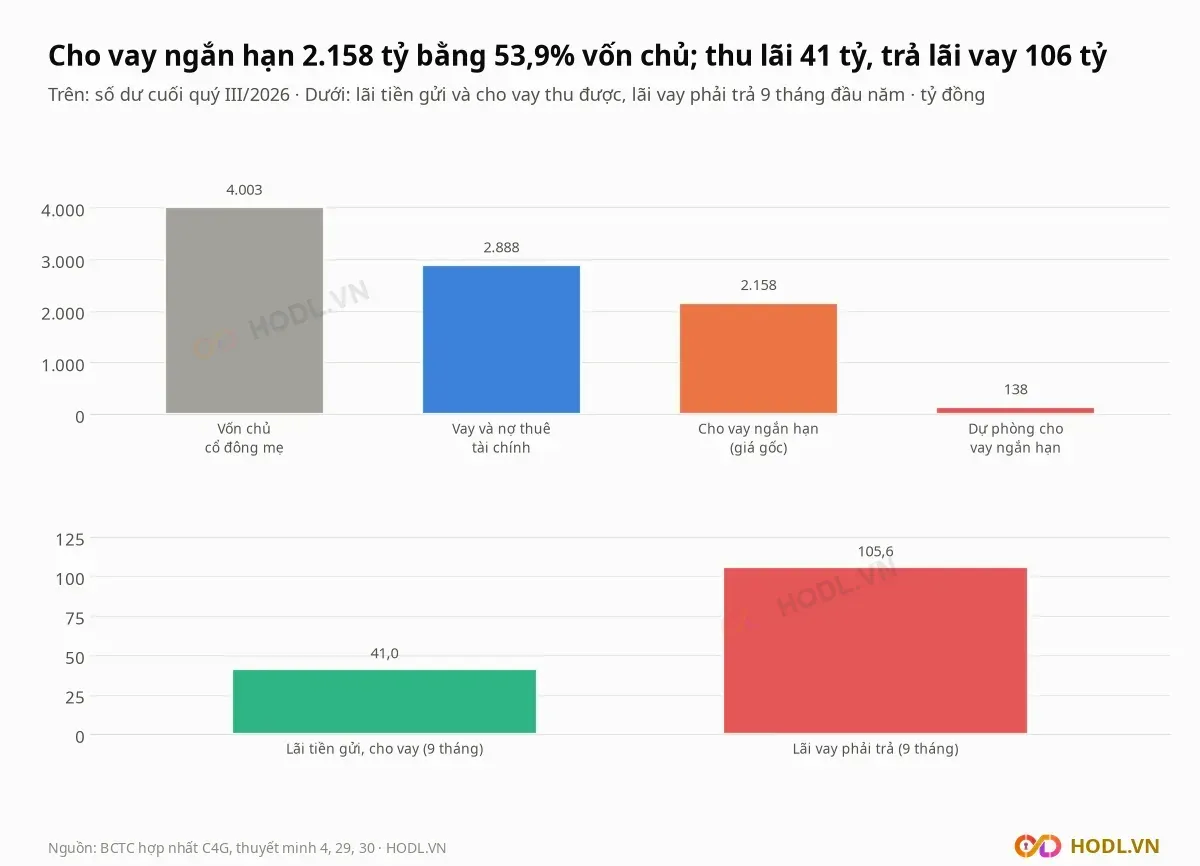
Cuối quý III/2026, khoản cho vay ngắn hạn của CIENCO4 là 2.157,7 tỷ đồng (giá gốc), dự phòng 138,4 tỷ, giá trị thu hồi 2.019,3 tỷ. Số đầu năm là 2.160,1 tỷ, dự phòng 103,9 tỷ, nên tỷ lệ dự phòng tăng từ 4,8% lên 6,4% dư nợ gốc.
Từ BCTC năm 2026, theo Thông tư 99/2025/TT-BTC, các khoản này nằm trong đầu tư tài chính ngắn hạn thay vì phải thu; số đầu năm được phân loại lại. Cùng khoản đó, tiền gửi có kỳ hạn chỉ 72,5 tỷ, nên đầu tư tài chính ngắn hạn 2.091,8 tỷ gần như là cho vay.
Chín tháng 2026, CIENCO4 chi cho vay 1.008,5 tỷ và thu hồi 962,0 tỷ. Lãi tiền gửi và cho vay thu được 41,0 tỷ, bằng 1,8% số dư gốc 2.230,2 tỷ; lãi vay phải trả 105,6 tỷ, bằng 3,7% dư nợ vay 2.888,3 tỷ.
Các khoản đầu tư dài hạn cũng đáng theo dõi:
- Công ty CP Đầu tư Phúc Thành Hưng (15%): góp 229,5 tỷ đồng vào dự án cao tốc Diễn Châu - Bãi Vọt; dự án đã thu phí hoàn vốn nhưng công ty chưa phân chia lợi nhuận cho nhà đầu tư.
- Công ty TNHH BOT Thái Nguyên - Chợ Mới (49,31%): giá trị ghi sổ 159,3 tỷ đồng; hiện chỉ thu phí một tuyến, hợp phần nâng cấp Quốc lộ 3 chưa thu phí.
- Hai liên doanh BOT khác giảm giá trị ghi sổ từ 90,1 tỷ xuống 44,7 tỷ từ đầu năm (BOT Cầu Yên Lệnh từ 28,7 tỷ xuống 9,2 tỷ, BOT Quốc lộ 1A Hoàng Mai từ 61,5 tỷ xuống 35,5 tỷ).
Với dự án Thái Nguyên - Chợ Mới, Chính phủ đang soạn nghị định xử lý vướng mắc BOT giao thông; dự án đang được đề xuất để Nhà nước thanh toán chi phí và chấm dứt hợp đồng trước thời hạn. Sau đó CIENCO4 sẽ xử lý tổng thể các vấn đề liên quan, gồm cả khoản cho vay công ty này.
Nợ vay và dòng tiền
Vay và nợ thuê tài chính của CIENCO4 cuối quý III là 2.888,3 tỷ đồng, gồm 1.063,9 tỷ ngắn hạn và 1.824,4 tỷ dài hạn, giảm 2,8% từ 2.970,5 tỷ cuối 2025. Vay bằng 0,72 lần vốn chủ cổ đông mẹ 4.003 tỷ.
Hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) chín tháng là 1,42 lần, so với 1,92 lần cùng kỳ 2025. Tiền và tương đương tiền chỉ 145,4 tỷ.
Dòng tiền chín tháng 2026 theo báo cáo lưu chuyển tiền tệ:
- Hoạt động kinh doanh +29,7 tỷ đồng, so với âm 215,6 tỷ cùng kỳ.
- Hoạt động đầu tư +1,9 tỷ; tiền lãi vay đã trả trong hoạt động kinh doanh là 169,0 tỷ.
- Hoạt động tài chính âm 38,1 tỷ: đi vay 1.065,1 tỷ, trả nợ gốc vay và thuê tài chính 1.103,1 tỷ.
Phải trả người bán ngắn hạn là 807,8 tỷ, người mua trả tiền trước 588,4 tỷ, hàng tồn kho 741,0 tỷ (722,6 tỷ là chi phí sản xuất kinh doanh dở dang). Phải thu ngắn hạn 2.176,9 tỷ sau dự phòng 15,5 tỷ, gồm phải thu khách hàng 1.048,1 tỷ, trả trước người bán 602,9 tỷ và phải thu khác 541,5 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
