
Phân tích cổ phiếu KBC Quý 4/2026: Lãi tăng 197%, tiền kinh doanh âm 7.266 tỷ
Nội dung bài15 phần
- Định giá cổ phiếu KBC: quy mô
- Lợi nhuận quý III đến từ đâu
- Kế hoạch năm và quý IV
- Hàng tồn kho và các khoản trả trước
- Nợ vay và lãi vay
- Dòng tiền kinh doanh
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức tiền mặt
- Lịch sự kiện cần theo dõi
- Kết luận
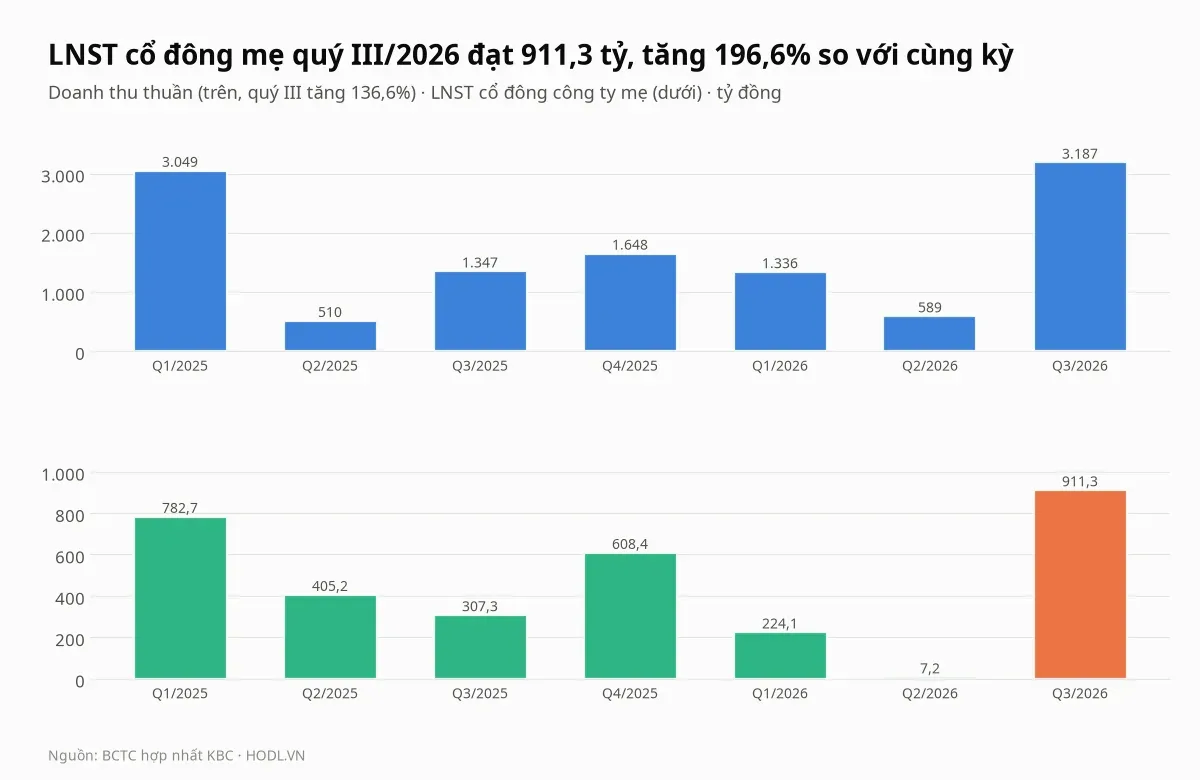
Định giá cổ phiếu KBC Quý 4/2026 bắt đầu từ chỗ lợi nhuận đã về tiền chưa. Quý III/2026 lợi nhuận sau thuế cổ đông công ty mẹ là 911,3 tỷ đồng, tăng 196,6% so với cùng kỳ (307,3 tỷ), nhưng dòng tiền kinh doanh chín tháng âm 7.265,9 tỷ đồng và hàng tồn kho tăng 8.342 tỷ đồng trong cùng kỳ.
Chín tháng lợi nhuận mẹ vẫn giảm 23,6% còn 1.142,6 tỷ đồng, và riêng quý III chiếm 79,8% số đó. Giá đóng cửa phiên 30/10/2026 là 26.000 đồng, thấp hơn đỉnh đóng cửa 52 tuần (38.000 đồng, 19/01/2026) 31,6% và cao hơn đáy (24.950 đồng, 05/10/2026) 4,2%.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 911,3 tỷ đồng, tăng 196,6% so với cùng kỳ, nhưng chín tháng đạt 1.142,6 tỷ, giảm 23,6% so với 1.495,2 tỷ. Công ty giải trình phần tăng của quý III đến từ doanh thu cho thuê khu công nghiệp.
- Chín tháng mới đạt 39,9% kế hoạch lợi nhuận 3.000 tỷ đồng, nên quý IV cần 1.802,9 tỷ, gấp 1,9 lần quý cao nhất trong 11 quý (937,2 tỷ) và gấp 2,8 lần quý IV/2025 (645,6 tỷ).
- Dòng tiền kinh doanh chín tháng âm 7.265,9 tỷ đồng; hàng tồn kho 35.415 tỷ tăng 30,8% từ đầu năm, trong đó dự án Tràng Cát 18.354 tỷ; tiền mặt giảm 38,5% còn 5.144 tỷ.
- Vay 33.824 tỷ đồng gấp 6,6 lần tiền mặt; tiền lãi vay đã trả chín tháng 2.251,6 tỷ gấp 5,1 lần cùng kỳ, và 539,2 tỷ lãi vay vượt trần 30% EBITDA không được trừ khi tính thuế.
- Giá 26.000 đồng ứng với P/E 14,0 lần, P/B 0,94 lần và ROE bốn quý 7,0%, so với trung vị nhóm 11,6 lần, 1,87 lần và 14,8%; giá ngầm định ROE bền vững khoảng 11,5%, ba trong mười hai phép định giá thấp hơn giá, và khối ngoại bán ròng 1.114 tỷ trong 12 tháng.
Định giá cổ phiếu KBC: quy mô
Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) niêm yết trên HOSE với 941,75 triệu cổ phiếu (vốn điều lệ 9.417,5 tỷ đồng, không có cổ phiếu quỹ), vốn hoá theo giá 26.000 đồng là 24.486 tỷ đồng. Doanh nghiệp phát triển khu công nghiệp, khu đô thị và nhà ở xã hội, với tổng tài sản 76.674 tỷ đồng, vốn chủ sở hữu 27.923 tỷ (gồm lợi ích cổ đông thiểu số 1.977 tỷ) và nợ phải trả 48.751 tỷ, bằng 63,6% tổng tài sản.
Quý III/2026 doanh thu thuần 3.187,3 tỷ đồng, tăng 136,6% so với cùng kỳ và gấp 5,4 lần quý II (588,7 tỷ). Chín tháng doanh thu 5.111,9 tỷ, tăng 4,2% so với 4.906,1 tỷ, nhưng lãi gộp chỉ tăng 0,9% lên 2.572,1 tỷ, lợi nhuận trước thuế giảm 15,2% còn 1.767,7 tỷ và lợi nhuận sau thuế cổ đông mẹ giảm 23,6%.
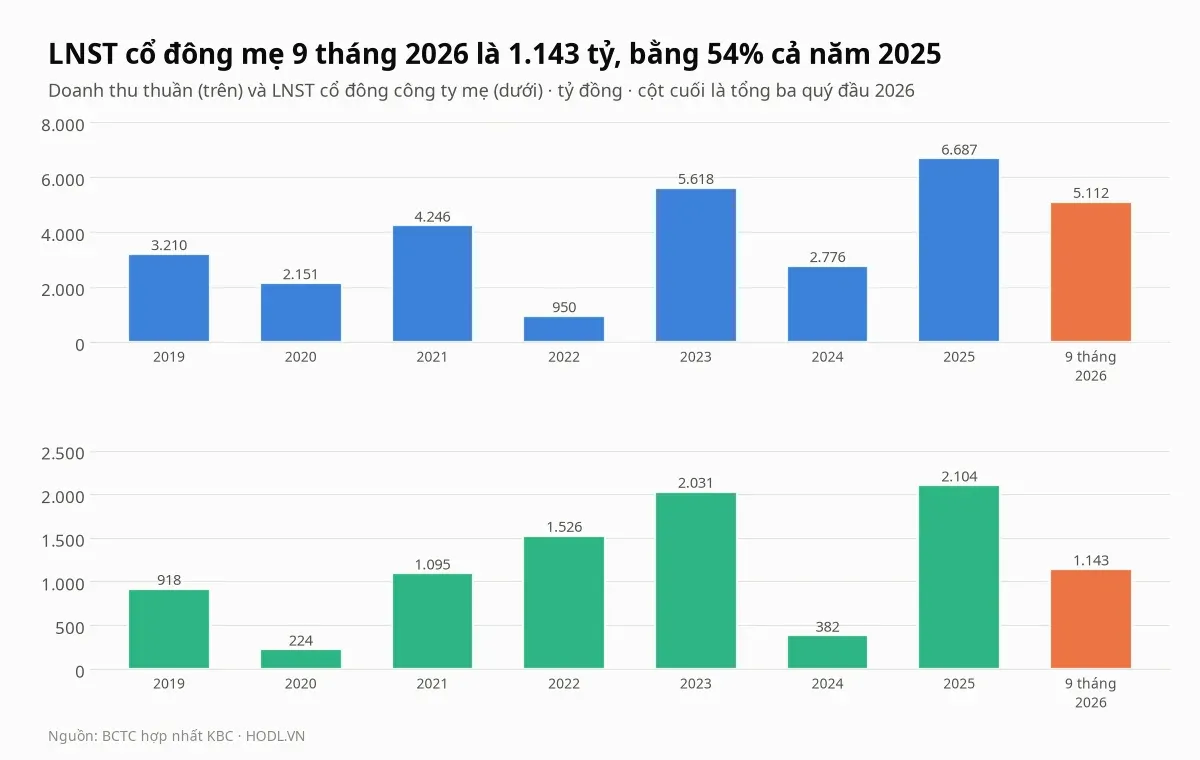
Lợi nhuận mẹ năm 2025 là 2.103,6 tỷ đồng, mức cao nhất trong bảy năm 2019 đến 2025, so với 381,9 tỷ năm 2024, còn doanh thu thuần 2025 là 6.687,1 tỷ, cũng cao nhất cùng giai đoạn. EPS bốn quý hiện là 1.859 đồng và ROE bốn quý là 7,0%, so với ROE năm 2025 là 9,7% trên vốn chủ cổ đông mẹ bình quân.
Lợi nhuận quý III đến từ đâu
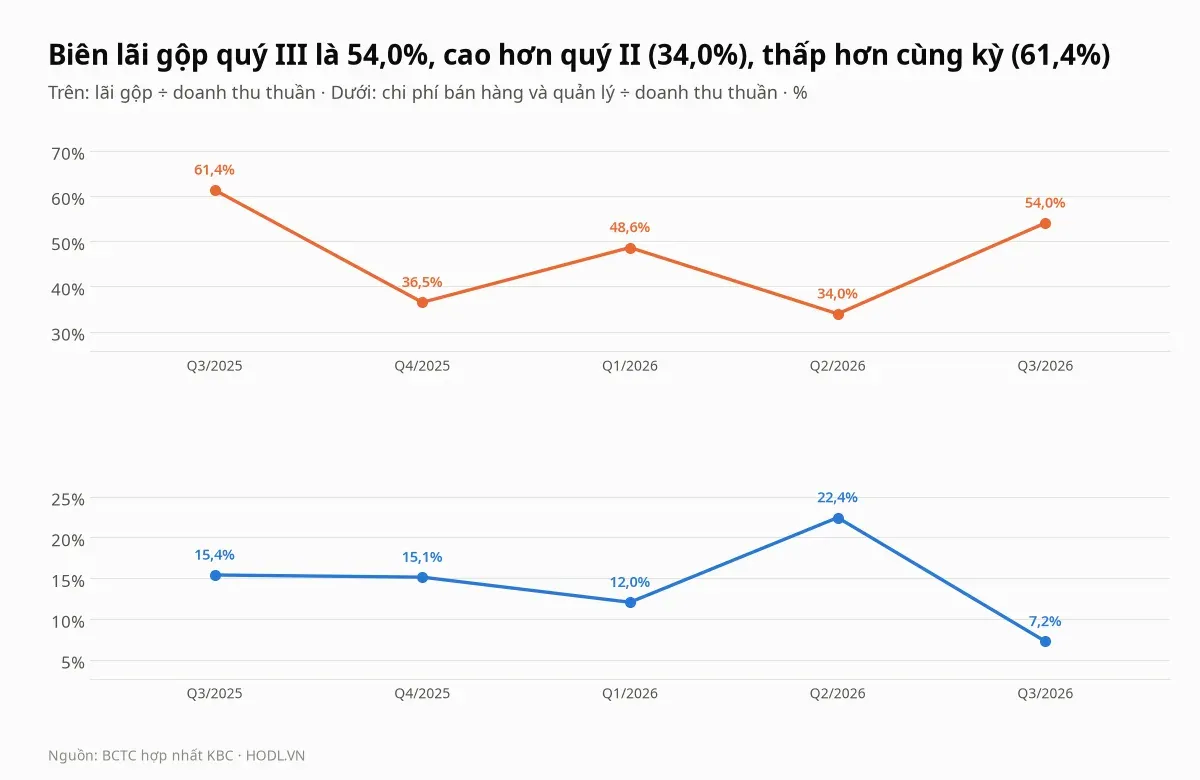
Biên lãi gộp quý III là 54,0%, so với 34,0% quý II và 61,4% cùng kỳ (lãi gộp quý III/2025 là 826,6 tỷ đồng theo BCTC quý III/2026, đã tách khoản lỗ thanh lý bất động sản đầu tư 43,0 tỷ). Lãi gộp tăng 108,4% từ 826,6 tỷ lên 1.722,7 tỷ, và chi phí bán hàng cùng quản lý 230,5 tỷ chỉ bằng 7,2% doanh thu, mức thấp nhất trong năm quý gần nhất (quý II là 22,4%).
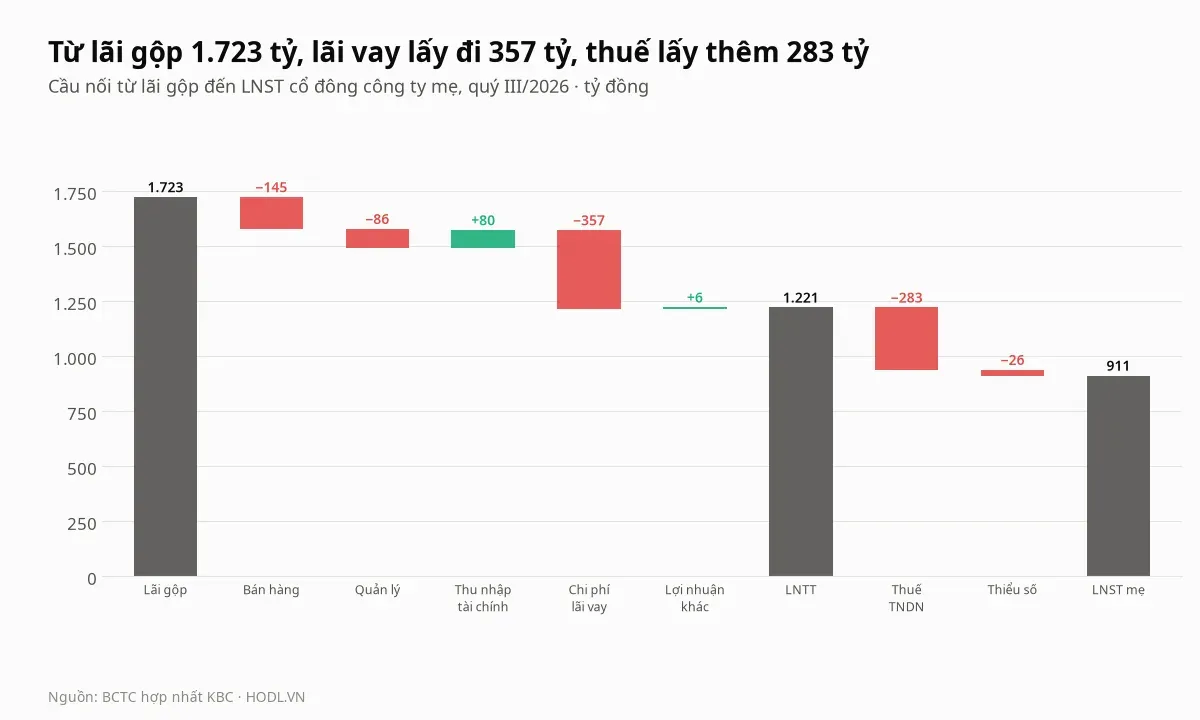
Từ lãi gộp 1.722,7 tỷ đồng, chi phí bán hàng trừ 144,9 tỷ, quản lý trừ 85,6 tỷ, thu nhập tài chính cộng 80,1 tỷ và chi phí lãi vay trừ 357,1 tỷ, cùng lợi nhuận khác cộng 5,5 tỷ, đưa lợi nhuận trước thuế lên 1.220,7 tỷ. Thuế thu nhập doanh nghiệp 283,5 tỷ (23,2% lợi nhuận trước thuế) và cổ đông thiểu số 26,0 tỷ còn lại 911,3 tỷ cho cổ đông mẹ.
Công ty giải trình trong công văn ngày 12/10/2026 rằng lợi nhuận hợp nhất quý III tăng 625,3 tỷ đồng (từ 311,9 tỷ lên 937,2 tỷ) chủ yếu vì ghi nhận thêm doanh thu hoạt động kinh doanh khu công nghiệp. BCTC không tách doanh thu theo mảng riêng cho quý III, nên bài đọc cơ cấu qua số chín tháng.
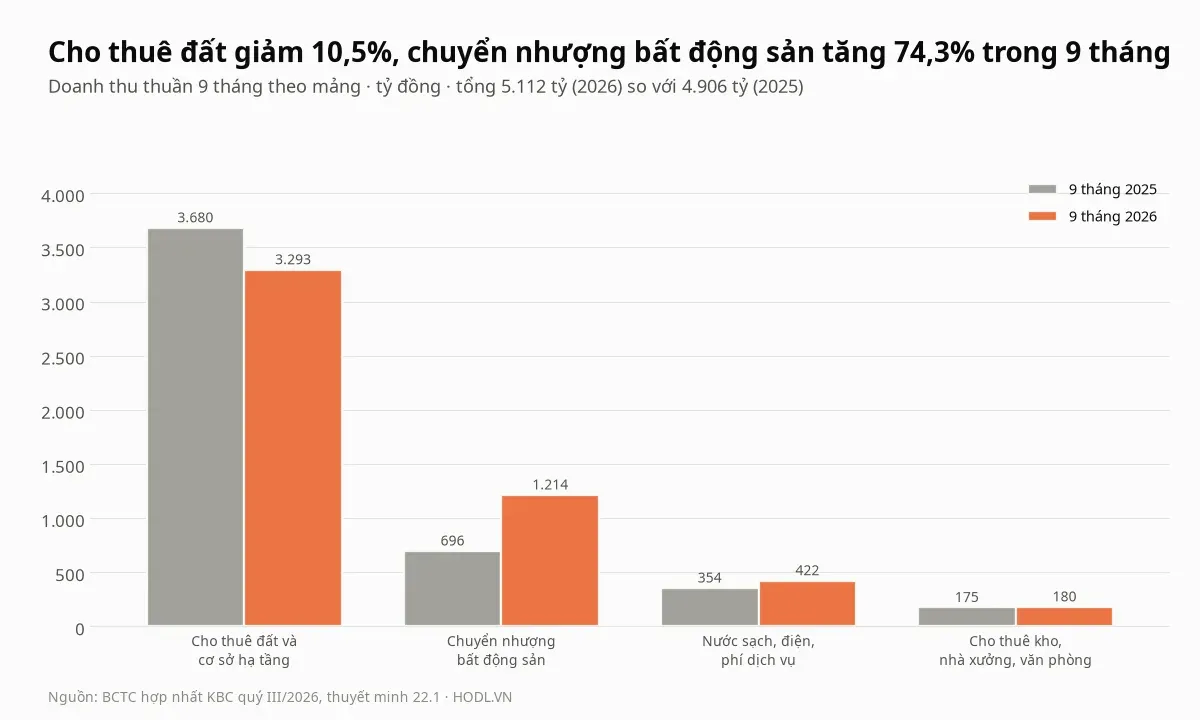
Theo thuyết minh 22.1, doanh thu cho thuê đất và cơ sở hạ tầng chín tháng là 3.293,3 tỷ đồng, bằng 64,4% doanh thu và giảm 10,5% so với 3.680,5 tỷ, trong khi doanh thu chuyển nhượng bất động sản tăng 74,3% lên 1.214,1 tỷ. Nước sạch, điện và phí dịch vụ đạt 422,5 tỷ (tăng 19,2%), cho thuê kho, nhà xưởng và văn phòng 180,3 tỷ (tăng 3,2%).
Mảng cho thuê đất có biên gộp chín tháng 63,3% (cùng kỳ 60,1%), còn chuyển nhượng bất động sản chỉ 12,9% (cùng kỳ 12,5%). Tỷ trọng bất động sản tăng từ 14,2% lên 23,8% doanh thu nên biên gộp chung chín tháng giảm từ 52,0% xuống 50,3%.
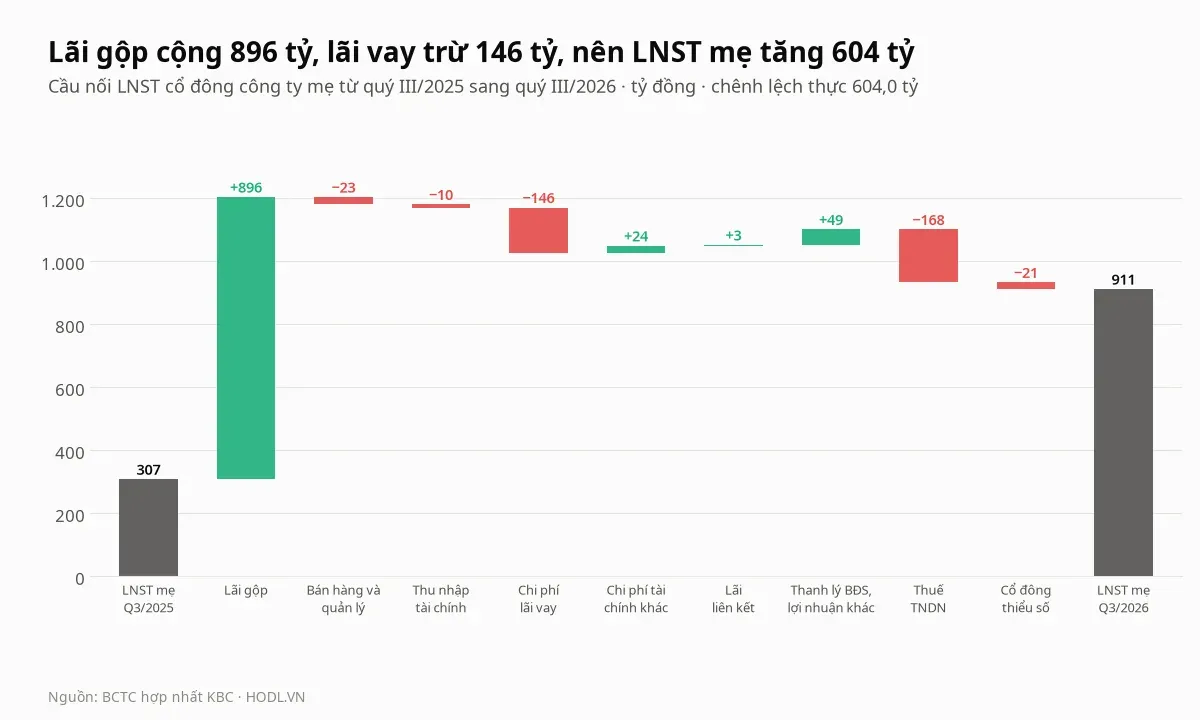
So với cùng kỳ, lợi nhuận mẹ tăng 604,0 tỷ đồng (từ 307,3 tỷ lên 911,3 tỷ). Lãi gộp cộng 896,1 tỷ, nhưng chi phí lãi vay trừ 145,7 tỷ, thuế trừ 167,8 tỷ, bán hàng và quản lý trừ 23,3 tỷ, cổ đông thiểu số trừ 21,3 tỷ và thu nhập tài chính trừ 9,9 tỷ; thanh lý bất động sản cùng lợi nhuận khác cộng 49,0 tỷ. Gần như toàn bộ phần tăng đến từ lãi gộp của đợt bàn giao đất, còn lãi vay và thuế lấy đi 313,5 tỷ, bằng 35% phần tăng của lãi gộp.
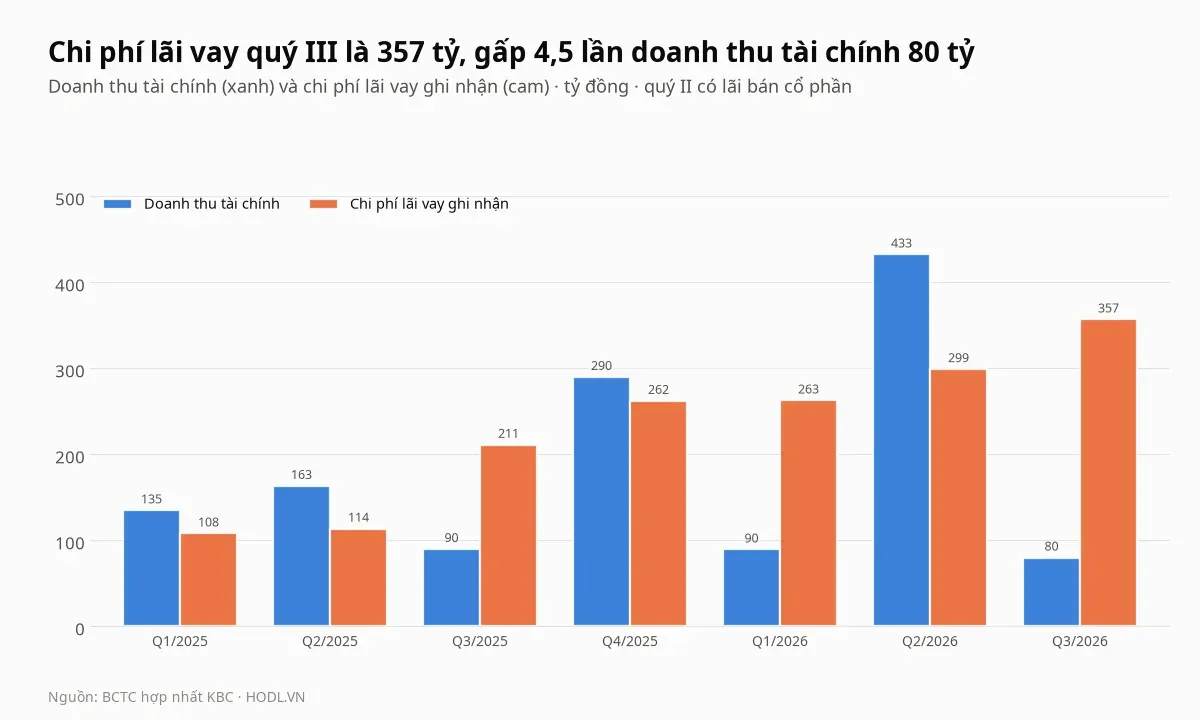
Chi phí lãi vay ghi nhận quý III là 357,1 tỷ đồng, gấp 4,5 lần doanh thu tài chính (80,1 tỷ). Chín tháng chi phí lãi vay là 919,2 tỷ, tăng 112,2% so với 433,1 tỷ, còn doanh thu tài chính 602,3 tỷ tăng 55,1% nhờ lãi chuyển nhượng cổ phần 344,6 tỷ không có ở cùng kỳ, trong khi lãi tiền gửi, cho vay giảm từ 381,3 tỷ xuống 236,4 tỷ.
Thuế thu nhập doanh nghiệp chín tháng là 570,6 tỷ đồng, bằng 32,3% lợi nhuận trước thuế. Thuyết minh 27.2 cho thấy lãi vay vượt 30% EBITDA theo Nghị định 132/2020/NĐ-CP không được khấu trừ là 539,2 tỷ (cùng kỳ 434,0 tỷ), nên thu nhập chịu thuế ước tính 2.870,6 tỷ, gấp 1,6 lần lợi nhuận trước thuế; khoản lãi không được trừ này tương ứng khoảng 107,8 tỷ thuế ở thuế suất 20%.
Kế hoạch năm và quý IV
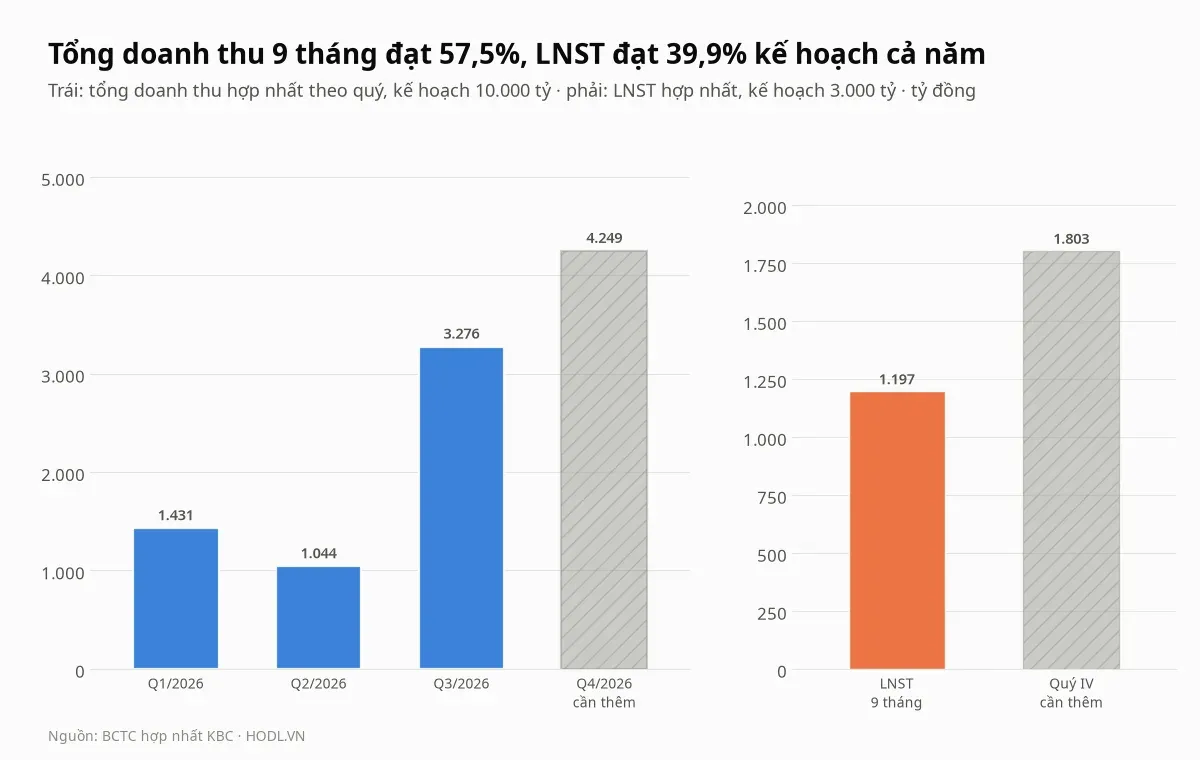
Kế hoạch 2026 trong báo cáo của Ban Tổng giám đốc trình đại hội cổ đông thường niên (18/04/2026) là tổng doanh thu hợp nhất 10.000 tỷ đồng và lợi nhuận sau thuế hợp nhất 3.000 tỷ đồng, so với thực hiện 2025 là 7.890,5 tỷ và 2.208,1 tỷ. Công ty nêu năm 2025 chỉ đạt 78,9% kế hoạch doanh thu và 69% kế hoạch lợi nhuận vì khu đô thị Tràng Cát chưa đưa vào kinh doanh và chính sách thuế quan của Hoa Kỳ làm các nhà đầu tư lớn chậm kế hoạch.
Tổng doanh thu theo cách công ty tính gồm doanh thu thuần, doanh thu tài chính, lãi liên kết và thu nhập khác. Theo cách đó chín tháng đạt 5.750,5 tỷ đồng, bằng 57,5% kế hoạch, nên quý IV cần 4.249,5 tỷ, gấp 1,8 lần quý IV/2025 (2.387,5 tỷ) và gấp 1,3 lần quý cao nhất (3.276,4 tỷ, quý III/2026); lợi nhuận sau thuế hợp nhất chín tháng 1.197,1 tỷ mới bằng 39,9%.
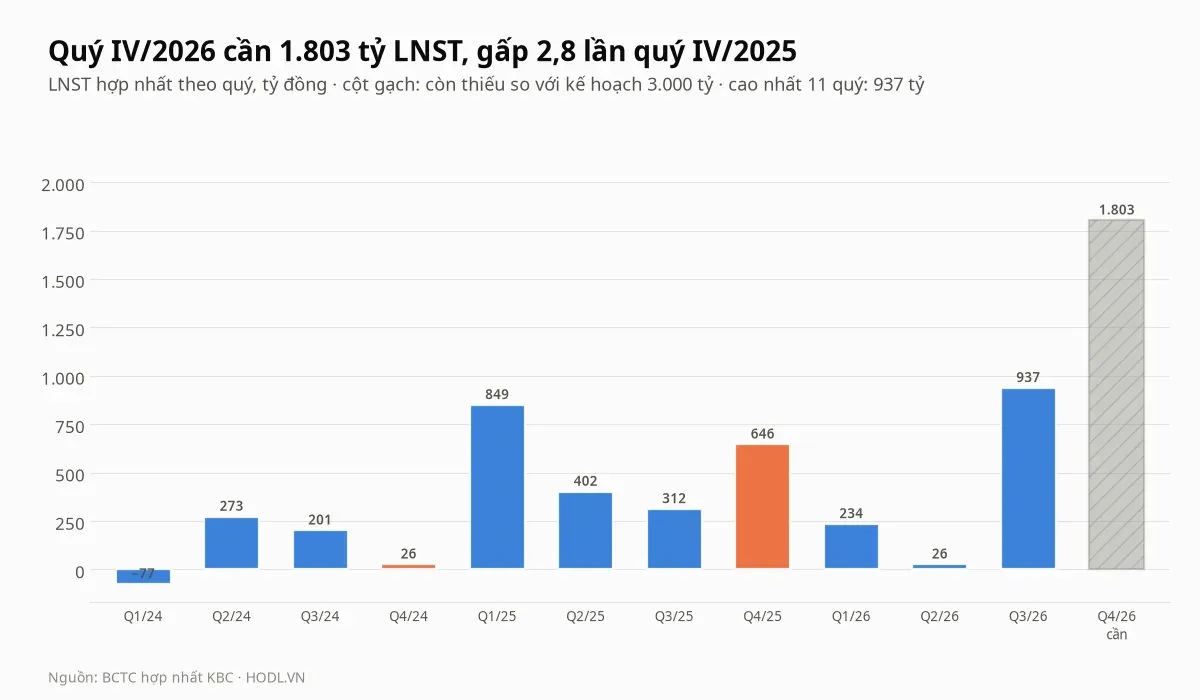
Quý IV cần 1.802,9 tỷ đồng, tức 60,1% lợi nhuận cả năm dồn vào một quý, gấp 1,9 lần quý cao nhất trong 11 quý (937,2 tỷ, quý III/2026) và gấp 2,8 lần quý IV/2025 (645,6 tỷ, quý cao thứ ba). Tờ trình về dự án Tràng Cát nêu mục tiêu đưa dự án vào khai thác, kinh doanh để bảo đảm kế hoạch doanh thu, lợi nhuận, dòng tiền từ năm 2026, nhưng hàng tồn kho của dự án vẫn ở dạng chi phí dở dang (xem mục dưới).
Hàng tồn kho và các khoản trả trước
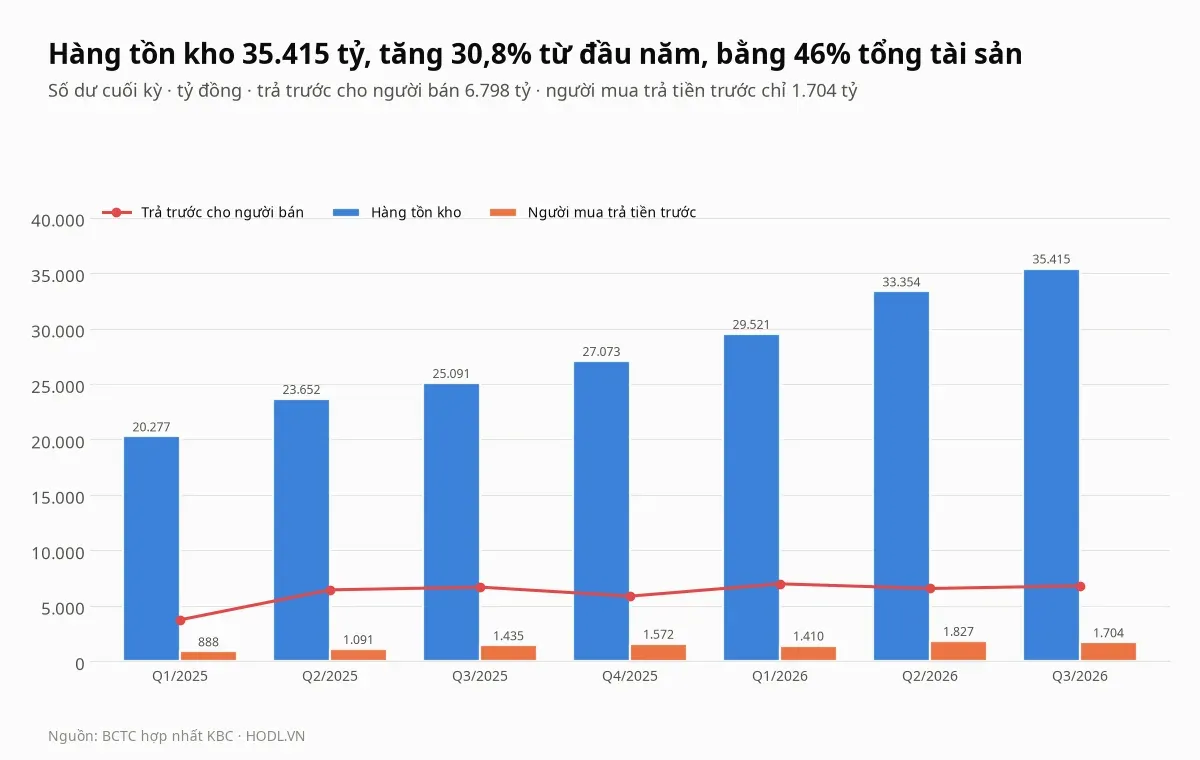
Hàng tồn kho là 35.415 tỷ đồng, bằng 46,2% tổng tài sản và tăng 8.342 tỷ (30,8%) từ đầu năm. Người mua trả tiền trước chỉ 1.703,8 tỷ, bằng 4,8% tồn kho, nhưng riêng khoản trả trước tiền thuê đất có cơ sở hạ tầng tại khu công nghiệp tăng từ 220,7 tỷ lên 718,7 tỷ (gấp 3,3 lần), là phần sẽ ghi nhận doanh thu khi bàn giao.
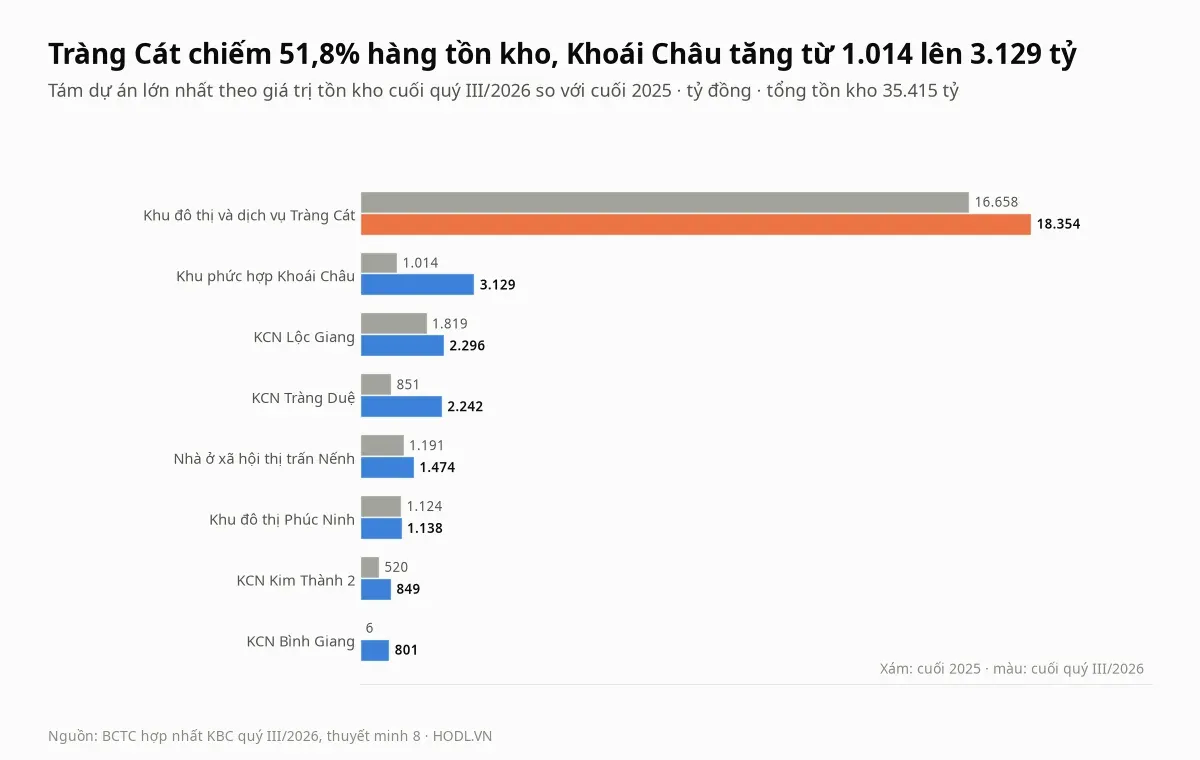
Theo thuyết minh 8, dự án Khu đô thị và dịch vụ Tràng Cát có giá trị tồn kho 18.354,0 tỷ đồng, bằng 51,8% tổng tồn kho và tăng 1.695,6 tỷ từ đầu năm. Khu phức hợp đô thị, du lịch sinh thái và sân gôn Khoái Châu tăng từ 1.014,0 tỷ lên 3.128,9 tỷ (gấp 3,1 lần), khu công nghiệp Tràng Duệ từ 851,0 tỷ lên 2.241,6 tỷ và khu công nghiệp Bình Giang từ 6,5 tỷ lên 800,9 tỷ; tám dự án lớn nhất chiếm 85,5% tồn kho.
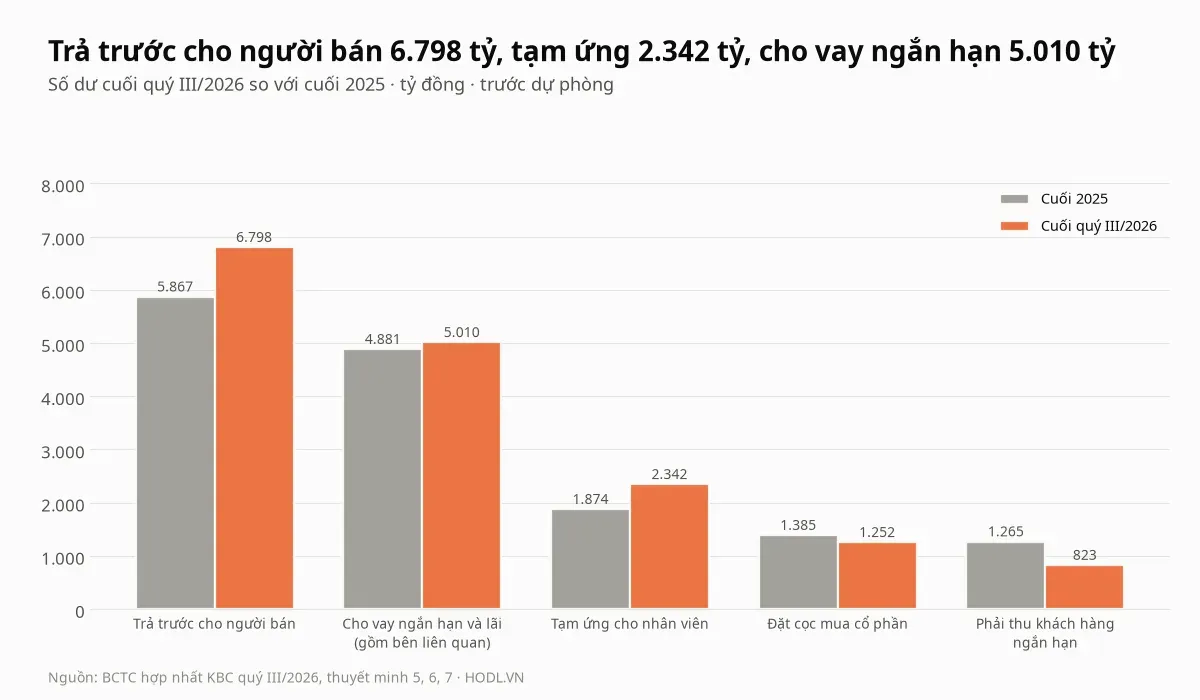
Trả trước cho người bán là 6.797,9 tỷ đồng, tăng 15,9% từ 5.867,3 tỷ và bằng 8,9% tổng tài sản. Hai công ty mang tên Kinh Bắc chiếm 3.492,4 tỷ, tức 51,4% khoản này: CTCP Dịch vụ Kinh Bắc 2.299,1 tỷ và CTCP Tư vấn và Đầu tư Kinh Bắc 1.193,3 tỷ. Thuyết minh 28 không xếp hai công ty này vào danh sách bên liên quan, còn CTCP Tư vấn và Đầu tư Kinh Bắc có tên trong danh sách cổ đông với 8,5% vốn (cập nhật 05/10/2025) và có thêm khoản phải thu khác mới 500,0 tỷ.
Phải thu khác ngắn hạn gồm tạm ứng cho nhân viên 2.341,6 tỷ đồng (tăng 25,0%, trong đó tạm ứng cho Chủ tịch Hội đồng quản trị Đặng Thanh Tâm 81,3 tỷ, cuối 2025 chưa có) và đặt cọc mua cổ phần 1.252,0 tỷ. Cho vay ngắn hạn kể cả lãi là 5.009,8 tỷ, gồm 1.129,5 tỷ cho bên liên quan (riêng CTCP Công nghệ - Viễn thông Sài Gòn 632,9 tỷ), và BCTC ghi chưa trích lập dự phòng nào cho khoản phải thu bên liên quan. Phải thu khách hàng ngắn hạn giảm 34,9% còn 823,4 tỷ.
Đầu tư vào công ty liên kết là 7.643,1 tỷ đồng, bằng 10,0% tổng tài sản, nhưng phần lãi liên kết chín tháng chỉ 11,2 tỷ (cùng kỳ 66,4 tỷ). Hai khoản lớn nhất là CTCP Khu công nghiệp Sài Gòn - Nhơn Hội 3.021,8 tỷ và CTCP Đầu tư Sài Gòn - Đà Nẵng 2.601,8 tỷ, nơi KBC góp thêm 712 tỷ trong chín tháng; ngày 10/10/2026 công ty con của KBC góp 332 tỷ vào Công ty TPM360 (27,67% vốn), thành công ty liên kết mới.
Nợ vay và lãi vay
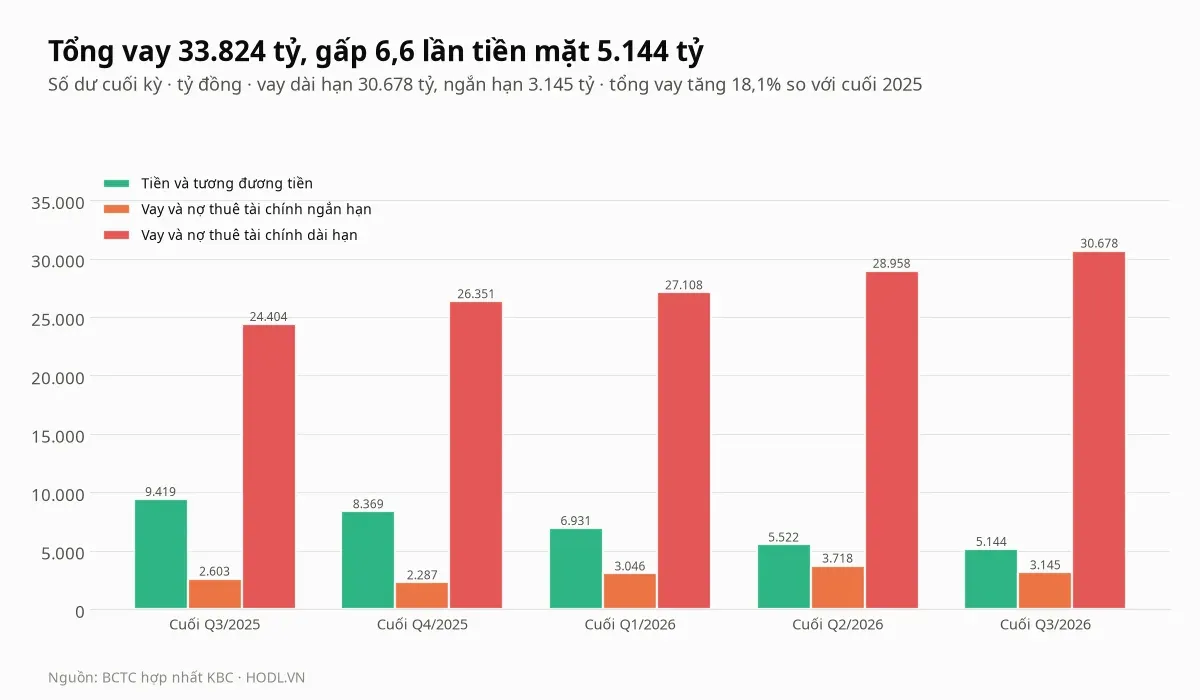
Tổng vay cuối quý III là 33.824 tỷ đồng, tăng 18,1% so với cuối 2025 (28.638 tỷ), bằng 121,1% vốn chủ sở hữu và 44,1% tổng tài sản. Vay dài hạn 30.678 tỷ chiếm 90,7% dư nợ, còn vay ngắn hạn 3.145 tỷ; tiền và tương đương tiền chỉ 5.144 tỷ, nên vay gấp 6,6 lần tiền mặt. Vay trừ tiền mặt (28.679 tỷ) gấp 7,2 lần EBITDA bốn quý (3.983 tỷ, tính bằng lợi nhuận trước thuế cộng lãi vay ghi nhận và khấu hao).
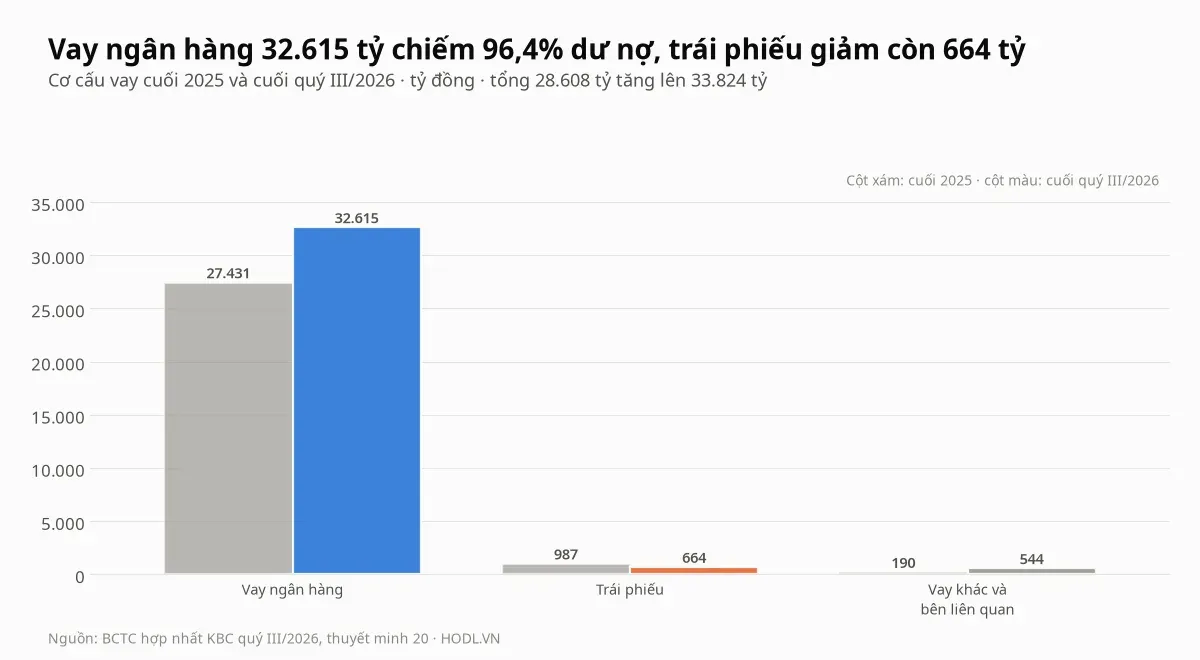
Theo thuyết minh 20, vay ngân hàng là 32.615 tỷ đồng, chiếm 96,4% dư nợ và tăng 18,9% so với 27.431 tỷ cuối 2025, còn trái phiếu giảm từ 987 tỷ xuống 664 tỷ. Khoản lớn nhất là 13.053 tỷ tại VPBank (38,6% tổng vay), lãi suất 12,6% một năm, đáo hạn cuối cùng 31/03/2033, bảo đảm bằng quyền tài sản phát sinh từ dự án Tràng Cát và phần vốn góp tại công ty con; lãi suất các khoản vay ngân hàng từ 4% đến 15,5% một năm, và một số khoản được bảo đảm bằng cổ phiếu của KBC và công ty con.
Trong báo cáo trình đại hội cổ đông, công ty cho biết từ đầu năm 2026 thanh khoản hệ thống ngân hàng có dấu hiệu thiếu hụt, lãi suất tăng, giải ngân khó khăn, nên đang xây dựng kế hoạch phát hành, chào bán chứng khoán và tái cấu trúc nợ với các tổ chức tài chính, quỹ đầu tư.
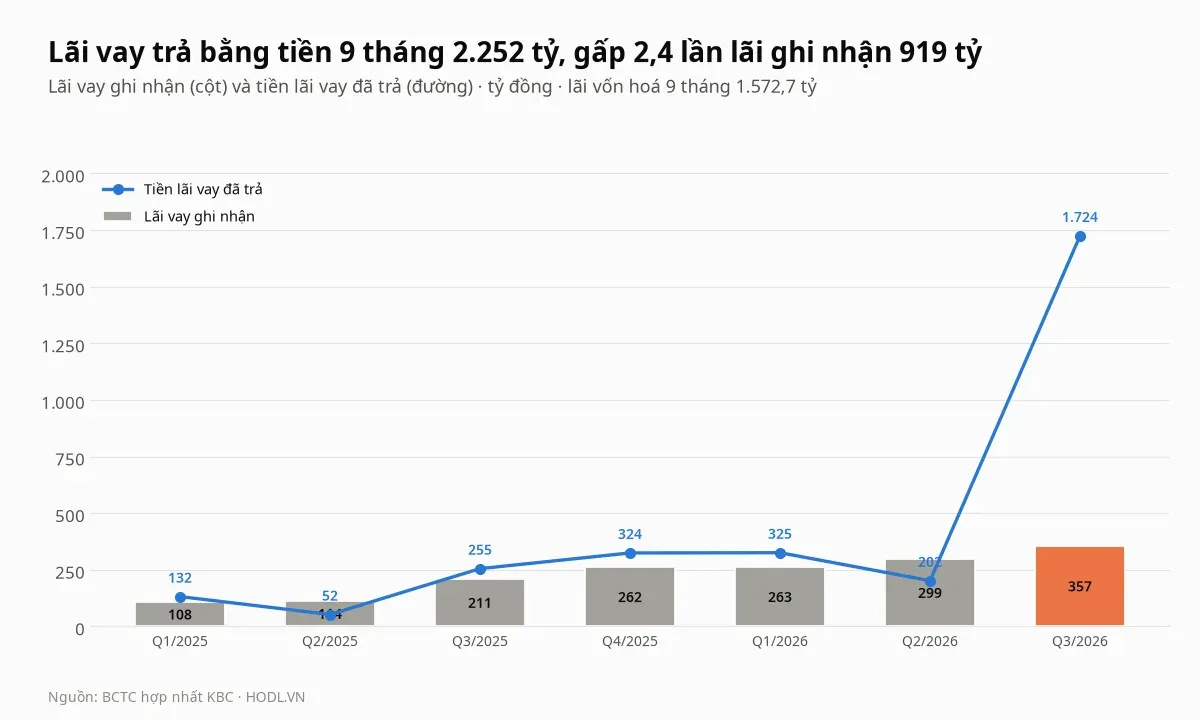
Chín tháng chi phí lãi vay ghi nhận là 919,2 tỷ đồng và có thêm 1.572,7 tỷ lãi vay được vốn hoá vào dự án, tổng 2.491,9 tỷ, tương ứng lãi suất bình quân khoảng 10,6% một năm trên dư nợ trung bình 31.231 tỷ (ước tính từ hai mốc cuối 2025 và cuối quý III). Tiền lãi vay đã trả là 2.251,6 tỷ, gấp 5,1 lần 439,2 tỷ của cùng kỳ, riêng quý III là 1.724,4 tỷ, và chi phí lãi vay phải trả chưa thanh toán còn 913,3 tỷ (tăng 28,0%).
Hệ số trả lãi bốn quý, tính bằng lợi nhuận trước thuế cộng lãi vay ghi nhận chia lãi vay ghi nhận, là 3,2 lần, và chưa tính phần lãi vốn hoá. Lãi vay ghi nhận chín tháng bằng 35,7% lãi gộp (2.572,1 tỷ).
Dòng tiền kinh doanh
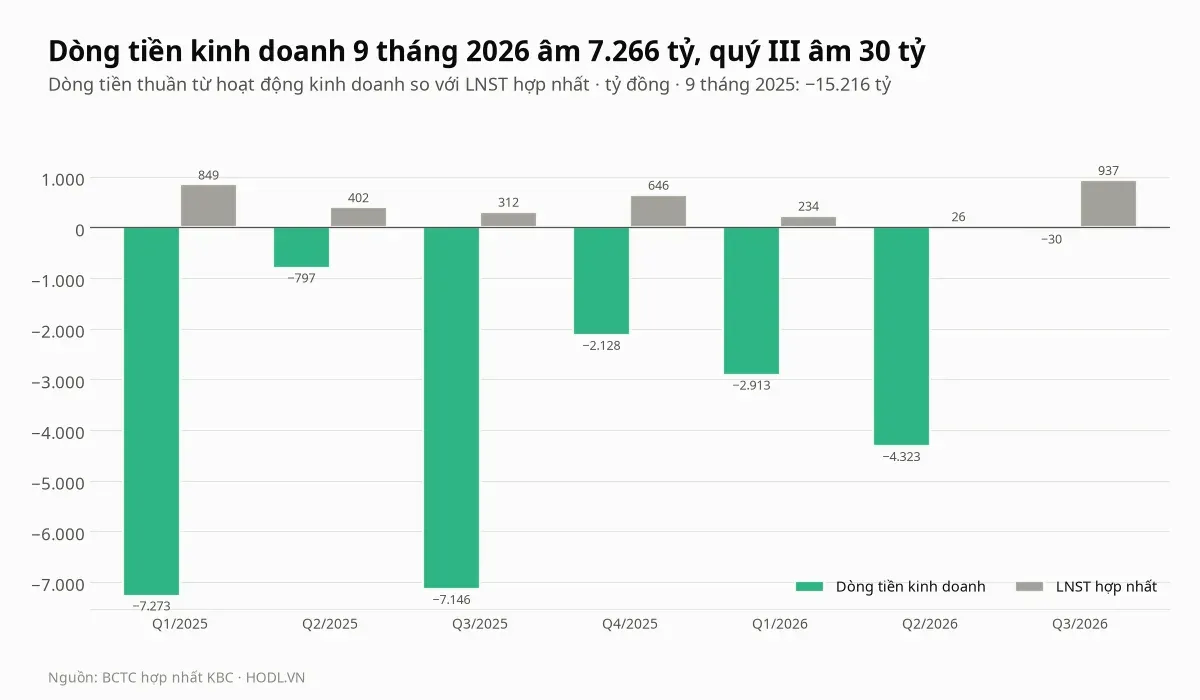
Dòng tiền kinh doanh chín tháng 2026 là âm 7.265,9 tỷ đồng, so với âm 15.215,8 tỷ cùng kỳ, trong khi lợi nhuận sau thuế hợp nhất dương 1.197,1 tỷ. Ba quý lần lượt âm 2.913,3 tỷ, 4.322,8 tỷ và 29,9 tỷ; dòng tiền kinh doanh đã âm liên tiếp 10 quý từ quý II/2024, và bốn quý gần nhất cộng lại âm 9.394 tỷ.
Chín tháng hàng tồn kho tăng làm dòng tiền giảm 8.342,2 tỷ đồng, phải thu tăng làm giảm 1.063,3 tỷ, tiền lãi vay đã trả 2.251,6 tỷ và thuế đã nộp 689,1 tỷ, còn khoản phải trả tăng bù lại 2.859,8 tỷ. Quý III dòng tiền gần về 0 (âm 29,9 tỷ) vì lợi nhuận trước thuế 1.220,7 tỷ và khoản phải trả tăng 2.331 tỷ bù được 2.062 tỷ tồn kho tăng thêm và 1.724 tỷ lãi vay đã trả.
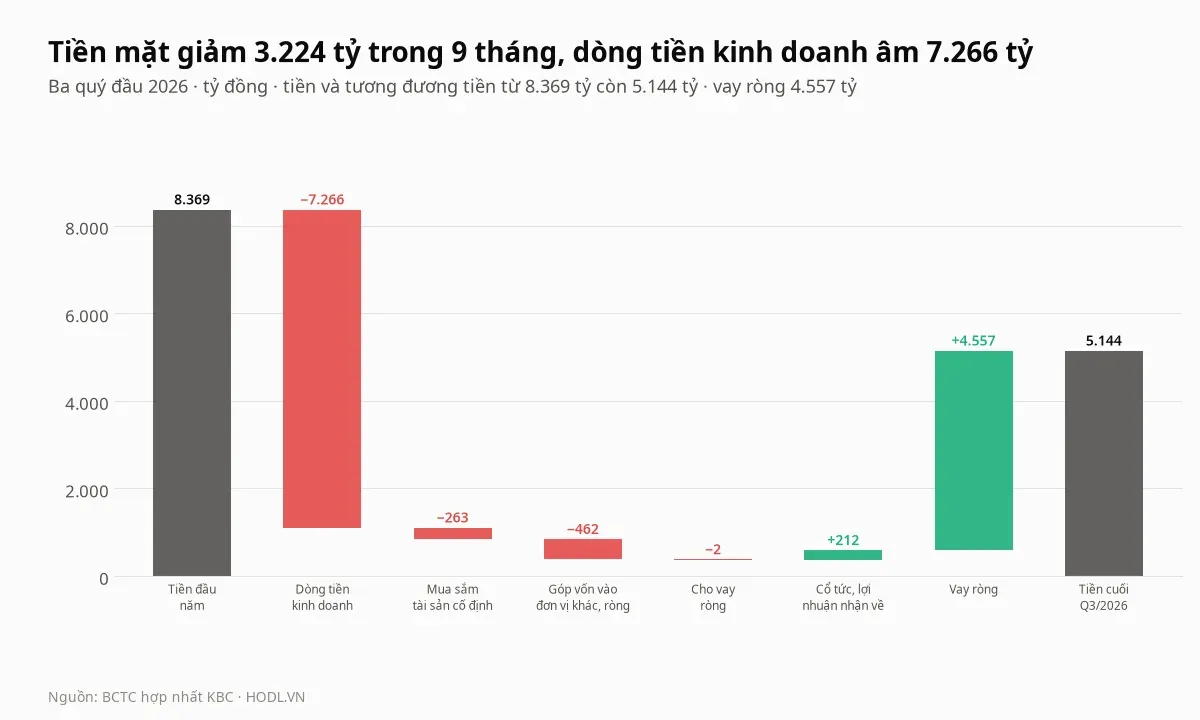
Tiền giảm từ 8.369 tỷ xuống 5.144 tỷ trong chín tháng. Vay ròng 4.557 tỷ (đi vay 7.787 tỷ, trả gốc 3.229 tỷ) bù được khoảng 63% dòng tiền kinh doanh âm 7.266 tỷ. Phần chênh cùng 263 tỷ mua sắm tài sản cố định và 462 tỷ góp vốn ròng vào đơn vị khác được bù bằng 212 tỷ cổ tức, lợi nhuận nhận về và tiền sẵn có. KBC không trả cổ tức nào trong chín tháng.
Cổ đông và thanh khoản
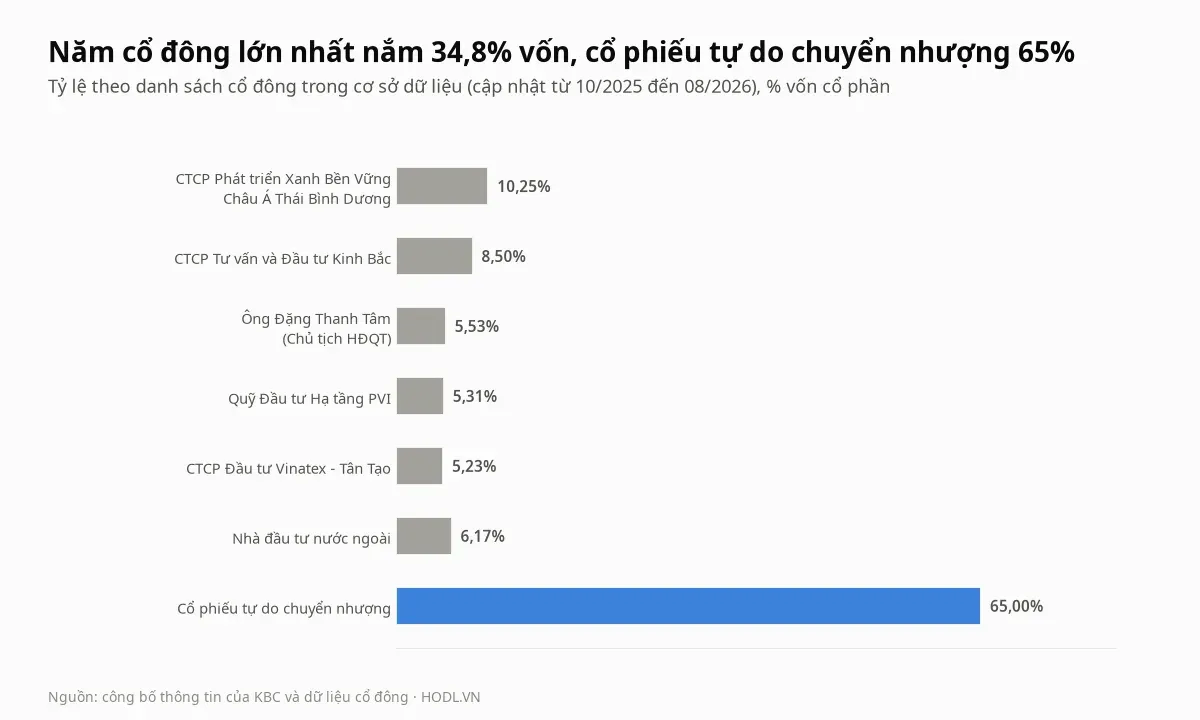
Cổ phiếu KBC không có cổ đông Nhà nước, và năm cổ đông lớn nhất trong danh sách nắm 34,8% vốn: CTCP Phát triển Xanh Bền Vững Châu Á Thái Bình Dương 10,25%, CTCP Tư vấn và Đầu tư Kinh Bắc 8,5%, Chủ tịch Đặng Thanh Tâm 5,53%, Quỹ Đầu tư Hạ tầng PVI 5,31% và CTCP Đầu tư Vinatex - Tân Tạo 5,23%. Ngày 15/10/2026 CTCP Quản lý Quỹ PVI bán 6,54 triệu cổ phiếu, còn 1,25 triệu (0,13%), nên cùng quỹ PVI nắm 5,44%.
Cổ phiếu tự do chuyển nhượng là 65%, tương đương 612,1 triệu cổ phiếu hay khoảng 15.916 tỷ đồng theo giá hiện tại, còn nhà đầu tư nước ngoài nắm 6,17% (giới hạn 49%). Khối lượng khớp trung bình 20 phiên là 1,24 triệu cổ phiếu, bằng 0,98 lần trung bình 60 phiên (1,26 triệu), và giá trị khớp trung bình tháng 10/2026 là 33,5 tỷ đồng mỗi phiên, thấp hơn 86,5% so với 247,1 tỷ của tháng 10/2025.
Trong 12 tháng khối lượng khớp là 737,4 triệu cổ phiếu, gấp 1,2 lần số cổ phiếu tự do chuyển nhượng, nên thanh khoản giảm mạnh nhưng vẫn đủ lớn so với lượng cổ phiếu tự do.
Khối ngoại và tự doanh
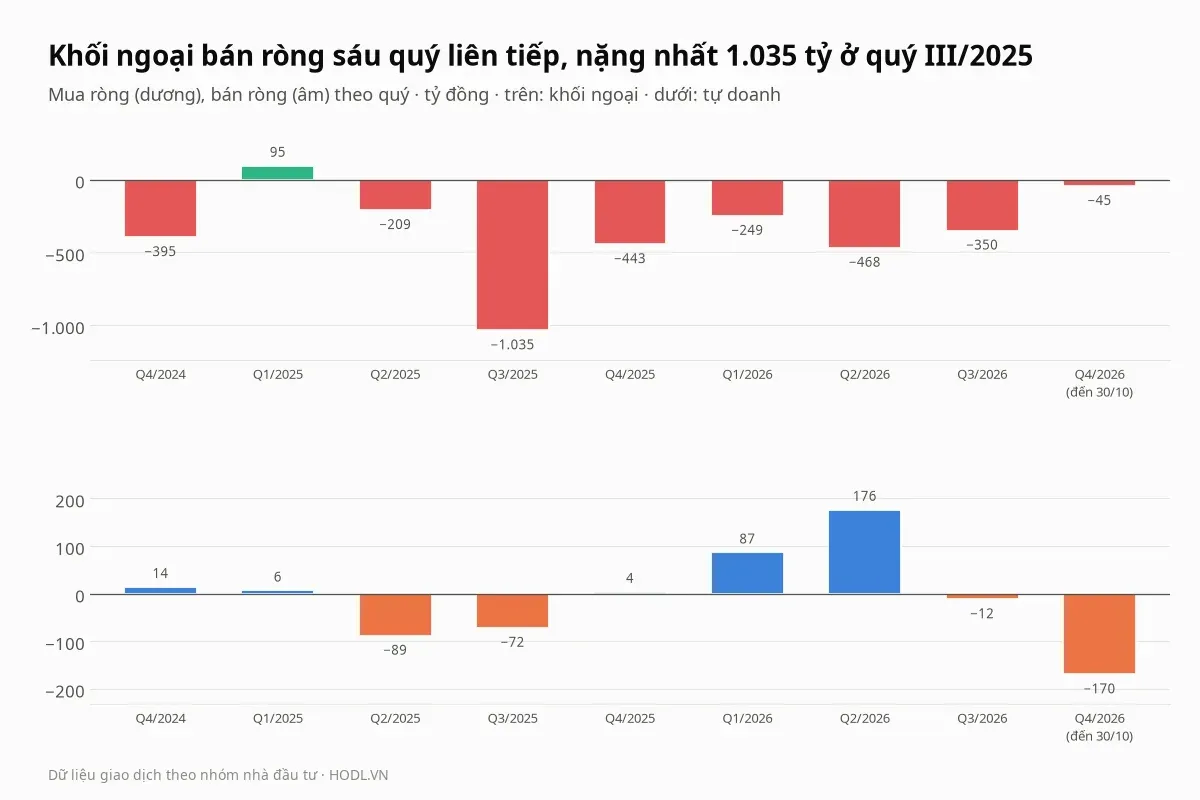
Trong 12 tháng tới 30/10/2026 khối ngoại mua 2.645 tỷ đồng và bán 3.759 tỷ, tức bán ròng 1.114 tỷ, và tổng 6.404 tỷ bằng 26,5% giá trị khớp của cổ phiếu (24.207 tỷ). Gần như toàn bộ là khớp lệnh, vì giao dịch thoả thuận ròng chỉ âm 8 tỷ.
Khối ngoại bán ròng sáu quý liên tiếp từ quý II/2025 đến quý III/2026, nặng nhất là 1.035 tỷ ở quý III/2025, rồi 443 tỷ quý IV/2025, 249 tỷ quý I/2026, 468 tỷ quý II và 350 tỷ quý III/2026; quý IV mới bán ròng 45 tỷ tới 30/10. Trong 90 phiên gần nhất khối ngoại bán ròng 447 tỷ (giá từ 29.500 xuống 26.000 đồng), còn 30 phiên gần nhất bán ròng 94 tỷ với 9 phiên mua ròng và 21 phiên bán ròng.
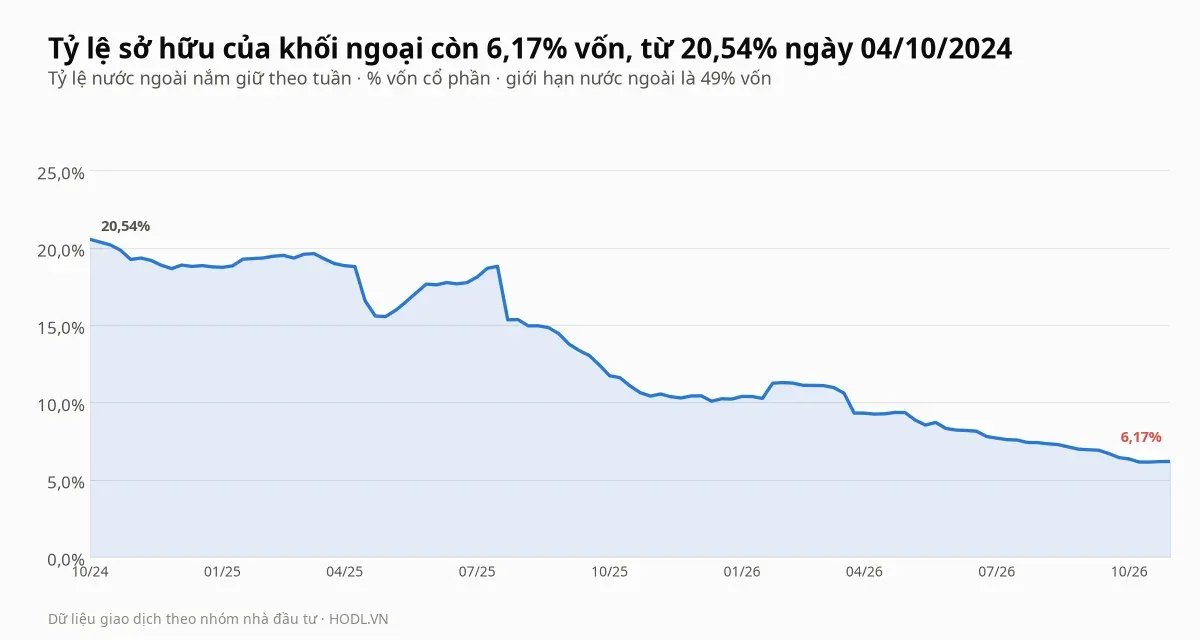
Tỷ lệ nắm giữ của khối ngoại giảm từ 20,54% ngày 04/10/2024 (mốc đầu của dữ liệu dùng trong bài) xuống 10,40% ngày 31/10/2025 và 6,17% ngày 30/10/2026, còn 403,4 triệu cổ phiếu (42,8% vốn) trước giới hạn 49%.
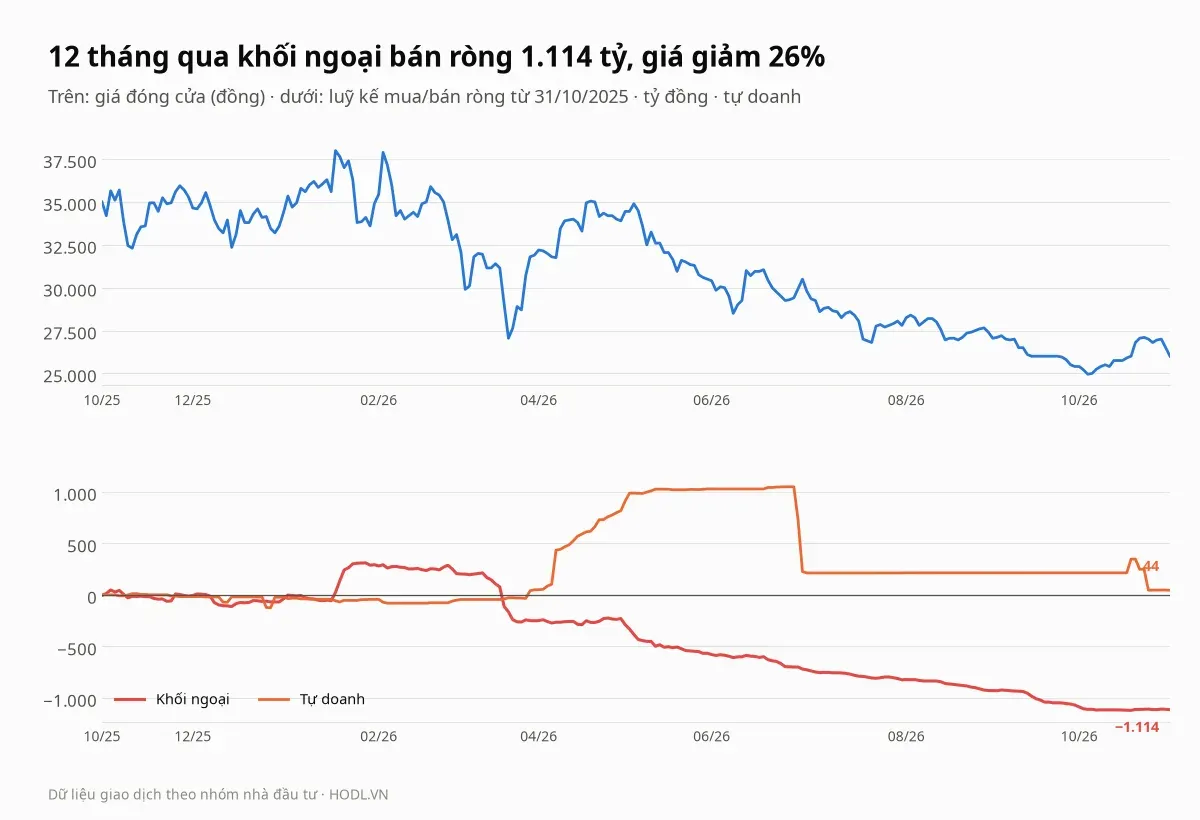
Luỹ kế 12 tháng, tháng mua ròng đáng kể duy nhất của khối ngoại là 01/2026 (295 tỷ), đưa luỹ kế lên đỉnh 311 tỷ ngày 28/01/2026 khi giá chạm 38.000 đồng ngày 19/01, rồi bán ròng 494 tỷ riêng tháng 03/2026; luỹ kế thấp nhất âm 1.121 tỷ ngày 19/10/2026. Giá cuối 30/10/2026 là 26.000 đồng, thấp hơn 25,7% so với 35.000 đồng ngày 31/10/2025.
Tự doanh trong 12 tháng mua ròng 44 tỷ đồng, nhưng gồm hai pha ngược chiều: mua ròng 767 tỷ tháng 04/2026 (riêng ngày 07/04 là 331 tỷ) và 211 tỷ tháng 05/2026, rồi bán ròng 823 tỷ chỉ trong hai phiên 29/06 và 30/06/2026. Tháng 10/2026 tự doanh bán ròng 170 tỷ, gồm 204 tỷ ngày 23/10 và 100 tỷ ngày 21/10, sau khi mua ròng 134 tỷ ngày 19/10; dữ liệu tự doanh có đến phiên 30/10/2026.
So sánh cùng ngành
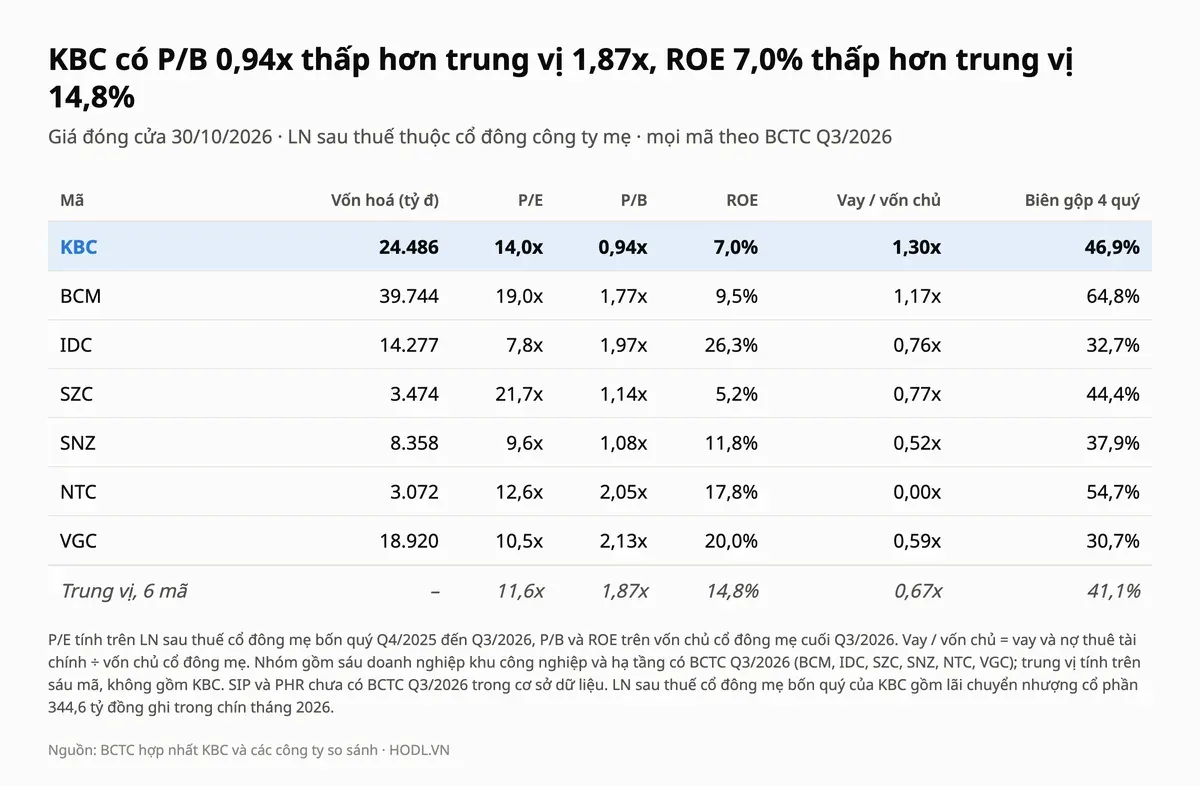
Nhóm so sánh gồm sáu mã khu công nghiệp, hạ tầng và bất động sản có BCTC quý III/2026: BCM, IDC, SZC, SNZ, NTC và VGC. Trung vị tính trên sáu mã, bốn quý tới quý III/2026, không gồm KBC; SIP và PHR chưa có BCTC quý III trong cơ sở dữ liệu nên không đưa vào.
Cổ phiếu KBC có P/E 14,0 lần cao hơn trung vị 11,6 lần khoảng 21%, nhưng P/B 0,94 lần thấp hơn trung vị 1,87 lần 49,6% và ROE 7,0% chỉ bằng một nửa trung vị 14,8%. EV/EBITDA 12,1 lần so với trung vị 5,5 lần, vay trên vốn chủ cổ đông mẹ 1,30 lần gần gấp đôi trung vị 0,67 lần, còn biên gộp bốn quý 46,9% cao hơn trung vị 41,1%.
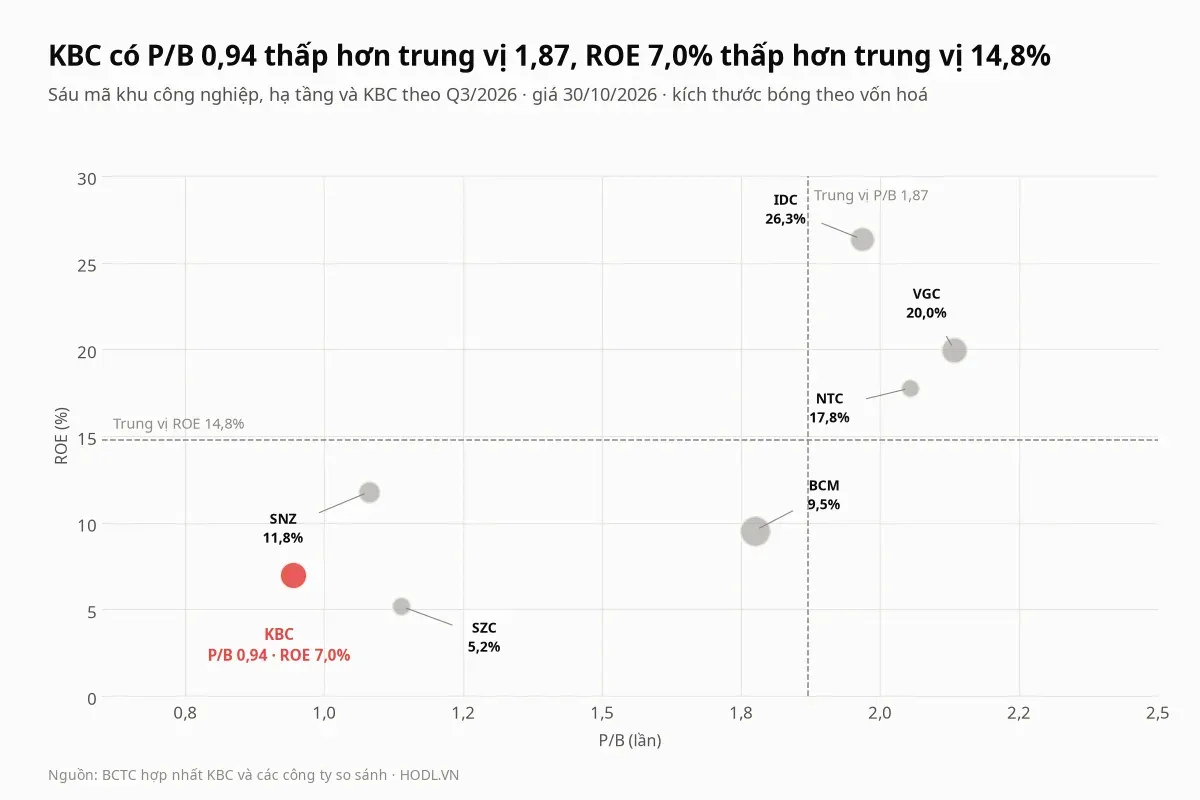
Cổ phiếu KBC có P/B thấp nhất nhóm: thấp hơn SNZ (ROE 11,8%, P/B 1,08 lần) 12,7% và thấp hơn SZC (ROE 5,2%, P/B 1,14 lần) 17,1%, dù ROE của KBC cao hơn SZC. So với BCM (ROE 9,5%, P/B 1,77 lần), KBC rẻ hơn 46,8% về P/B và có ROE thấp hơn, và P/B thấp hơn đi cùng vay trên vốn chủ cổ đông mẹ cao hơn (1,30 lần so với 1,17 lần của BCM).
Định giá theo P/E và P/B
Cổ phiếu KBC có lợi nhuận phụ thuộc thời điểm bàn giao khu công nghiệp, tồn kho lớn và dòng tiền kinh doanh âm 10 quý liên tiếp, nên bài dùng P/E, P/B, P/B hợp lý theo ROE và P/E trên lợi nhuận kế hoạch, trong nhóm mô hình định giá chứng khoán phổ biến, và không dùng DCF vì dự phóng dòng tiền chỉ còn là giả định. EPS bốn quý là 1.859 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (1.751,0 tỷ) chia 941,75 triệu cổ phiếu. BVPS là 27.551 đồng, bằng vốn chủ cổ đông công ty mẹ (25.945,8 tỷ) chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. P/E và P/B lịch sử của chính KBC lấy tại 20 cuối quý từ Q4/2021 đến Q3/2026, với P/E từ 6,75 đến 97,04 lần (cực đại ở quý lợi nhuận bốn quý rất thấp), trung vị 19,13 lần, và P/B từ 0,92 đến 1,89 lần, trung vị 1,23 lần. Phép cuối áp P/E trung vị nhóm lên EPS kế hoạch 3.035 đồng, bằng lợi nhuận kế hoạch quy về cổ đông mẹ (2.858,0 tỷ, theo tỷ lệ 95,3% của năm 2025) chia số cổ phiếu hiện nay.
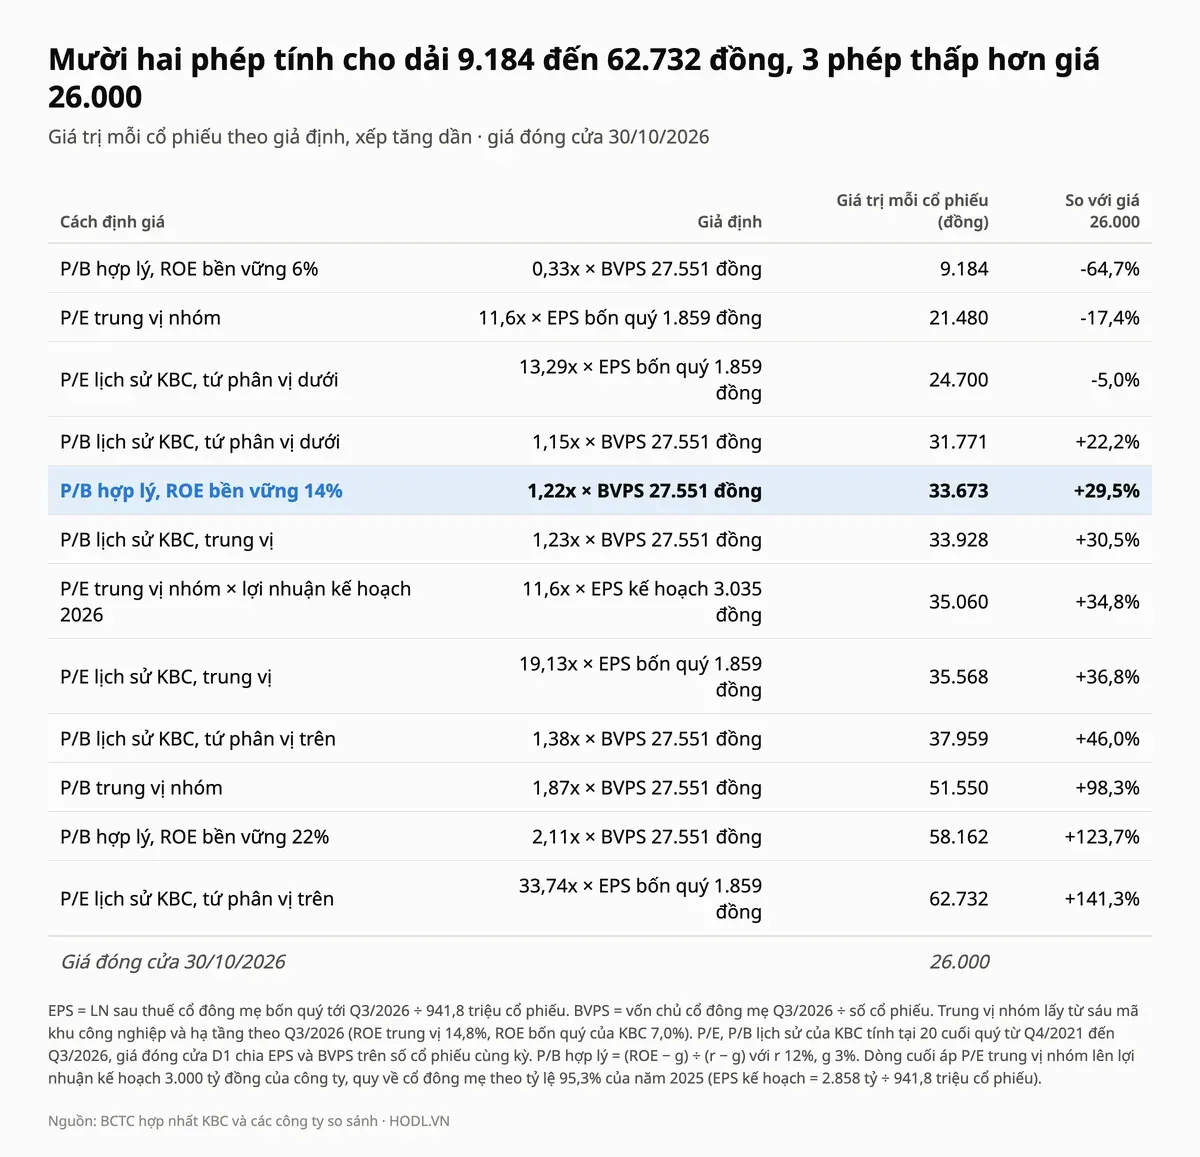
Mười hai phép cho giá trị từ 9.184 đến 62.732 đồng. Ba phép thấp hơn giá 26.000 đồng và chín phép cao hơn. P/E trung vị nhóm cho 21.480 đồng, thấp hơn giá 17,4%, P/E lịch sử tứ phân vị dưới cho 24.700 đồng, thấp hơn 5,0%, còn P/B trung vị nhóm cho 51.550 đồng, cao hơn 98,3% nhưng áp lên ROE chỉ bằng một nửa nhóm.
Sáu phép dùng lịch sử của chính KBC cho từ 24.700 đến 62.732 đồng; giá hiện tại P/B 0,94 lần sát mức thấp nhất của 20 cuối quý (0,92 lần ở cuối quý III/2026, tính theo giá 25.400 đồng cuối tháng 9) và thấp hơn tứ phân vị dưới (1,15 lần), nhưng giá trị theo lịch sử không còn chắc khi ROE bốn quý đã giảm từ 9,7% của năm 2025 xuống 7,0%. P/E nhóm trên lợi nhuận kế hoạch cho 35.060 đồng, cao hơn giá 34,8%, và chỉ đúng nếu quý IV đạt 1.802,9 tỷ.
Muốn giá 26.000 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 11,5%, so với 7,0% của bốn quý và 9,7% của năm 2025. P/B hợp lý ở ROE 14%, gần trung vị nhóm, cho 33.673 đồng, cao hơn giá 29,5%; ở ROE 10% cho 21.428 đồng, thấp hơn 17,6%.
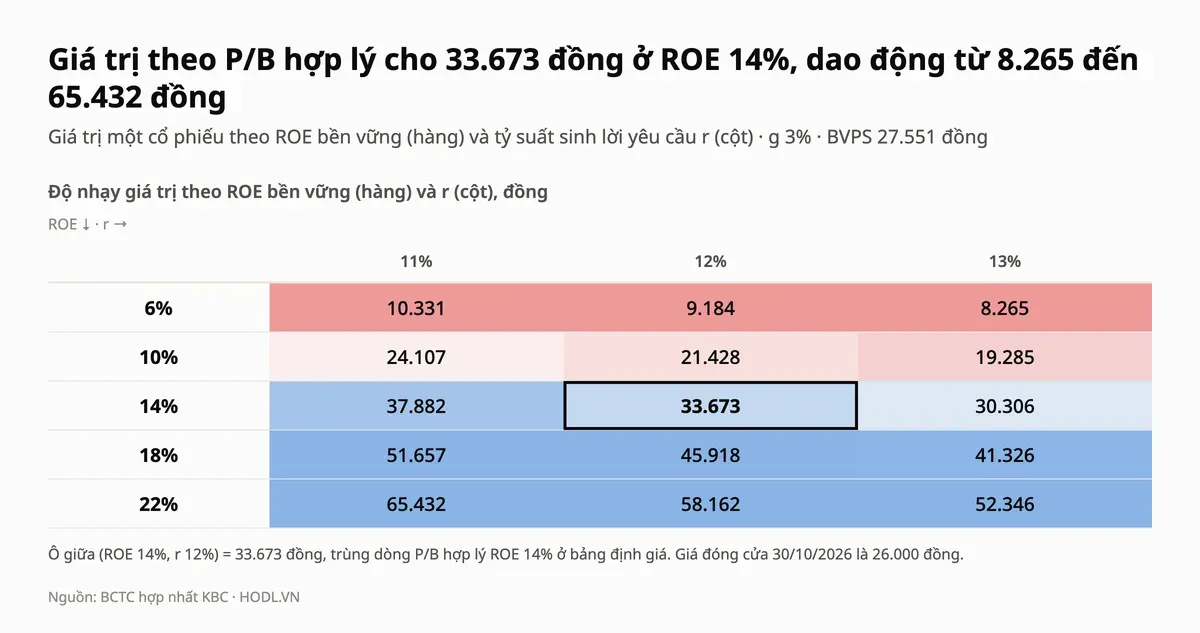
Trong lưới độ nhạy, chín trong mười lăm ô, từ 30.306 đến 65.432 đồng, cao hơn giá, gồm toàn bộ ROE 14%, 18% và 22%. Sáu ô thấp hơn, từ 8.265 đến 24.107 đồng, gồm toàn bộ ROE 6% và 10%. Mỗi 4% ROE bền vững thay đổi làm P/B hợp lý đổi khoảng 0,44 lần, tương đương 12.245 đồng.
Thang giá tham chiếu
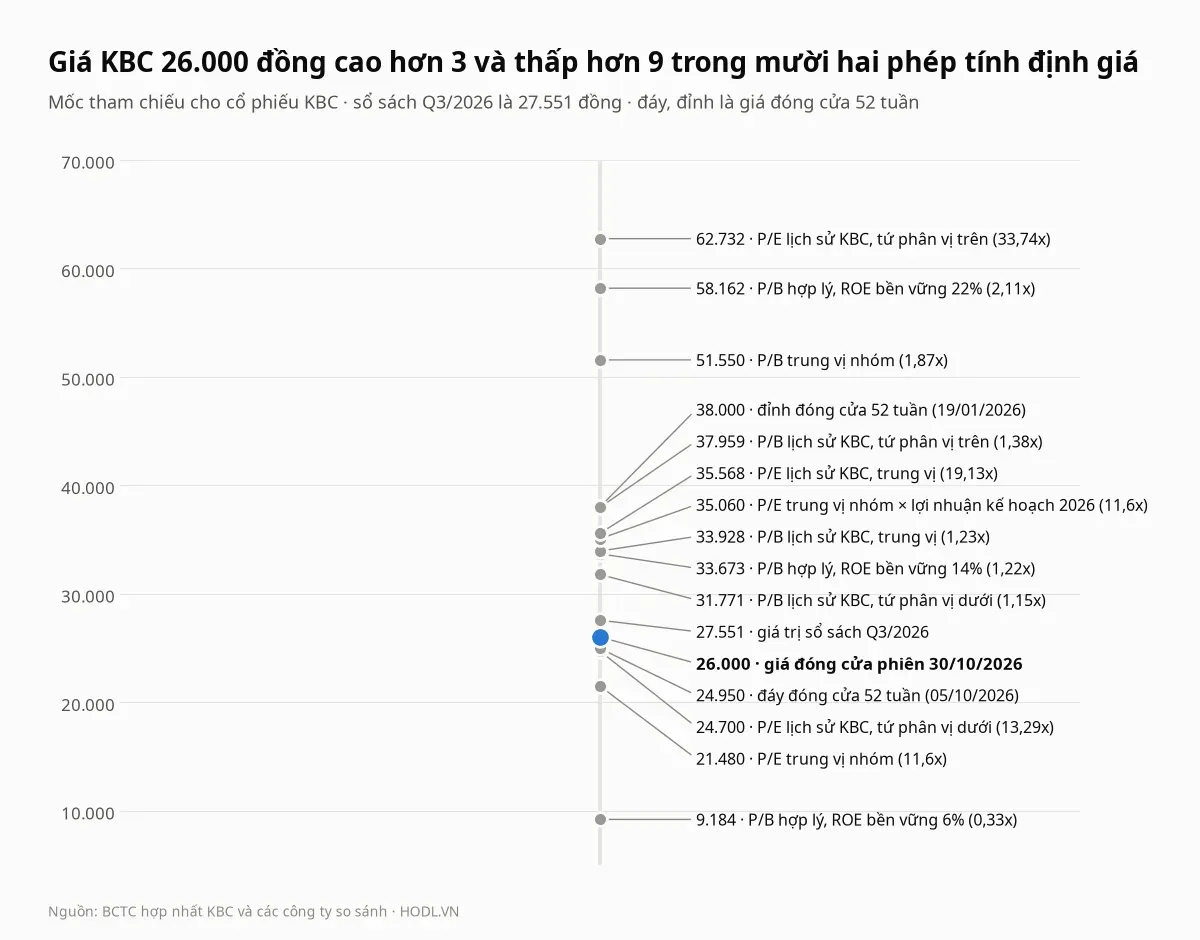
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 38.000 đồng (19/01/2026), đáy đóng cửa 24.950 đồng (05/10/2026) và giá trị sổ sách 27.551 đồng. Giá nằm giữa P/E lịch sử tứ phân vị dưới (24.700 đồng) ở dưới và giá trị sổ sách (27.551 đồng) ở trên, lần lượt thấp hơn giá 5,0% và cao hơn giá 6,0%.
Đáy 52 tuần (24.950 đồng) thấp hơn giá 4,0%, đỉnh 52 tuần cao hơn giá 46,2%. Trên giá có chín phép, gần nhất là giá trị sổ sách và P/B lịch sử tứ phân vị dưới (31.771 đồng, cao hơn 22,2%), còn ba phép dưới giá (9.184, 21.480 và 24.700 đồng) đều thấp hơn giá trị sổ sách.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu KBC đi xuống từ đỉnh 43.100 đồng tuần 05/09/2025: giá giảm còn 26.000 đồng, thấp hơn đỉnh đóng cửa 52 tuần 31,6% và nằm dưới cả năm đường EMA tuần. Từ đầu năm KBC giảm 26,4% trong khi VN-Index giảm 2,4%, và trong 250 phiên giảm 25,1% so với VN-Index tăng 3,6%; 60 phiên gần nhất giá giảm 8,5% so với VN-Index giảm 2,0%, còn 20 phiên gần nhất tăng 3,2% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
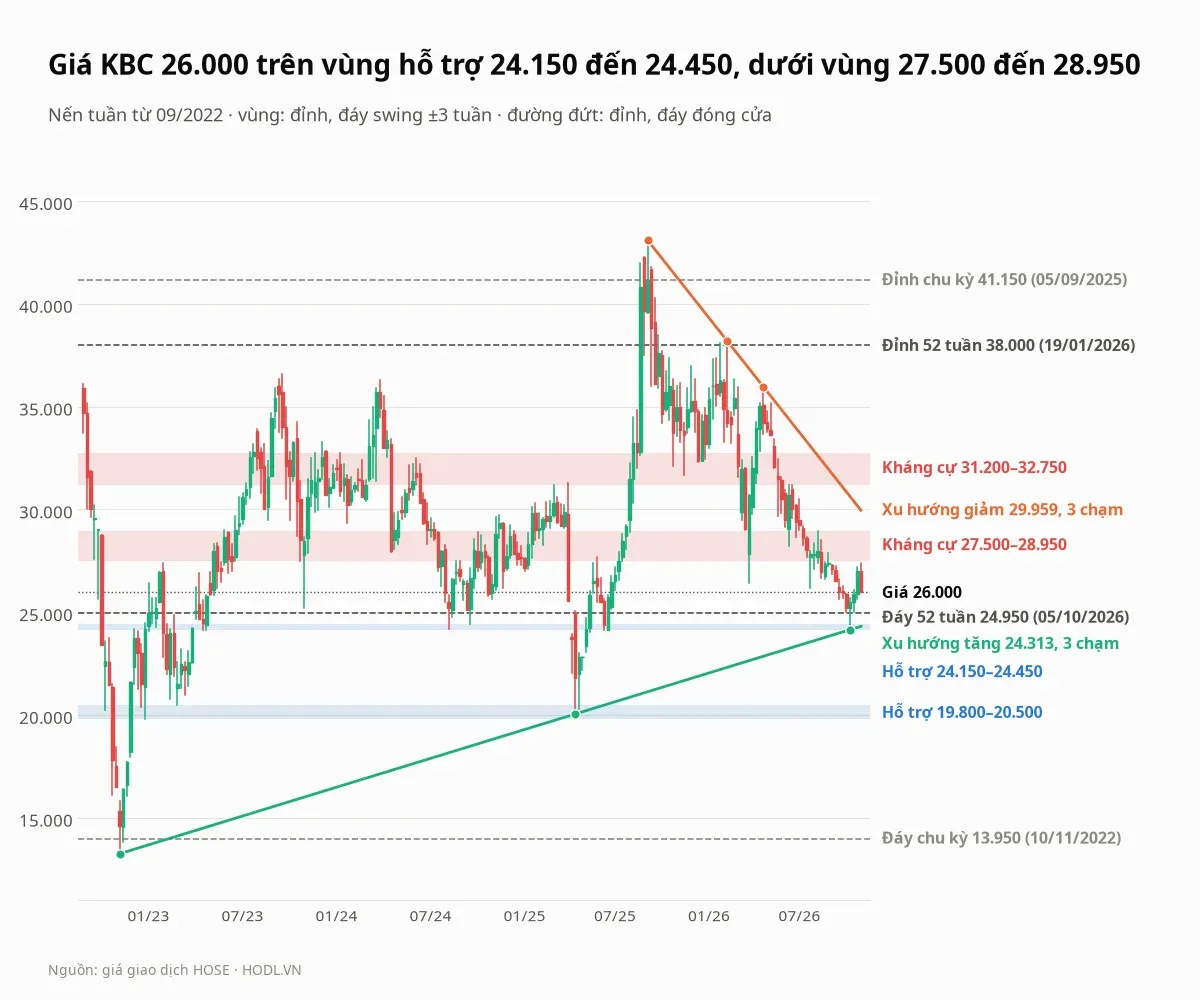
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
31.200 tới 32.750 | Kháng cự xa | Đỉnh tuần 12/01/2024 (32.750), 07/06/2024 (32.500), 07/03/2025 (31.200) và 04/04/2025 (31.300); cao hơn giá 20,0% đến 26,0% |
27.500 tới 28.950 | Kháng cự gần | Đỉnh tuần 30/08/2024 (27.500), 04/10/2024 (28.900), 30/05/2025 (27.700) và 07/08/2026 (28.950); cao hơn giá 5,8% đến 11,3% |
24.150 tới 24.450 | Hỗ trợ gần | Sáu đáy tuần từ 04/2023 đến 10/2026, gần nhất 09/10/2026 (24.150); thấp hơn giá 6,0% đến 7,1% |
19.800 tới 20.500 | Hỗ trợ xa | Đáy tuần 30/12/2022 (19.800), 03/03/2023 (20.500) và 18/04/2025 (20.050); thấp hơn giá 21,2% đến 23,8% |
Vùng hỗ trợ 24.150 đến 24.450 đồng nằm ngay dưới giá và đã được thử nhiều nhất, sáu lần từ tháng 04/2023, lần gần nhất tuần 09/10/2026. Phía trên, vùng 27.500 đến 28.950 đồng là kháng cự gần nhất, cao hơn giá từ 5,8% đến 11,3%.
Đường xu hướng giảm nối ba đỉnh tuần 05/09/2025 (43.100 đồng), 06/02/2026 (38.200 đồng) và 24/04/2026 (35.950 đồng), có giá trị tuần cuối khoảng 29.959 đồng, cao hơn giá 15,2%. Đường xu hướng tăng nối ba đáy tuần 11/11/2022 (13.250 đồng), 18/04/2025 (20.050 đồng) và 09/10/2026 (24.150 đồng), có giá trị tuần cuối khoảng 24.313 đồng, thấp hơn giá 6,5%. Giá đóng cửa tuần dưới đường tăng thì vùng hỗ trợ kế tiếp là 19.800 đến 20.500 đồng; đóng cửa tuần trên đường giảm thì vùng kháng cự kế tiếp là 31.200 đến 32.750 đồng.
Đỉnh 52 tuần (đóng cửa) là 38.000 đồng ngày 19/01/2026, đáy 52 tuần (đóng cửa) là 24.950 đồng ngày 05/10/2026, đỉnh chu kỳ từ 09/2022 (đóng cửa) là 41.150 đồng ngày 05/09/2025 và đáy chu kỳ là 13.950 đồng ngày 10/11/2022. Giá hiện cao hơn đáy 52 tuần 4,2% và thấp hơn đỉnh chu kỳ 36,8%.
Fibonacci
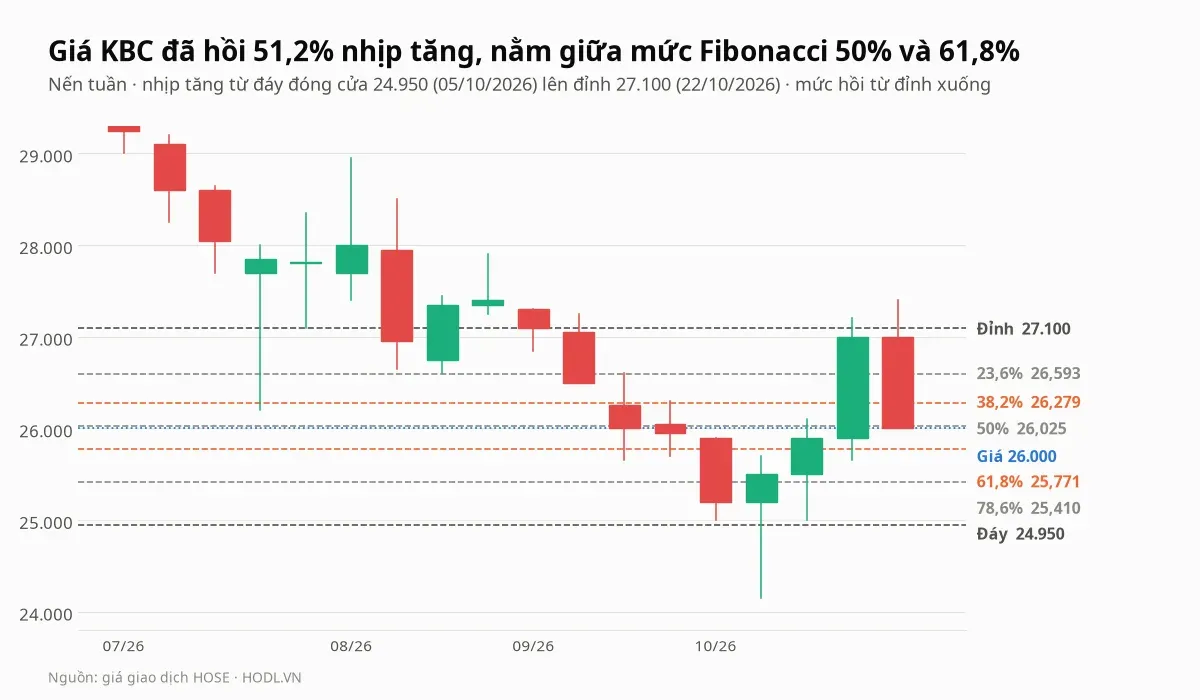
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 24.950 đồng ngày 05/10/2026 lên đỉnh 27.100 đồng ngày 22/10/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (26.593 đồng), 38,2% (26.279 đồng), 50% (26.025 đồng), 61,8% (25.771 đồng) và 78,6% (25.410 đồng).
Giá 26.000 đồng đã hồi 51,2% nhịp tăng, nằm giữa mức 50% và 61,8% (thấp hơn mức 50% khoảng 0,1% và cao hơn mức 61,8% khoảng 0,9%). Nến tuần 26 đến 30/10/2026 mở cửa 27.000 đồng, cao nhất 27.400 đồng và đóng cửa 26.000 đồng, giảm 3,7% sau tuần tăng 4,2% (25.900 lên 27.000 đồng).
Xu hướng EMA
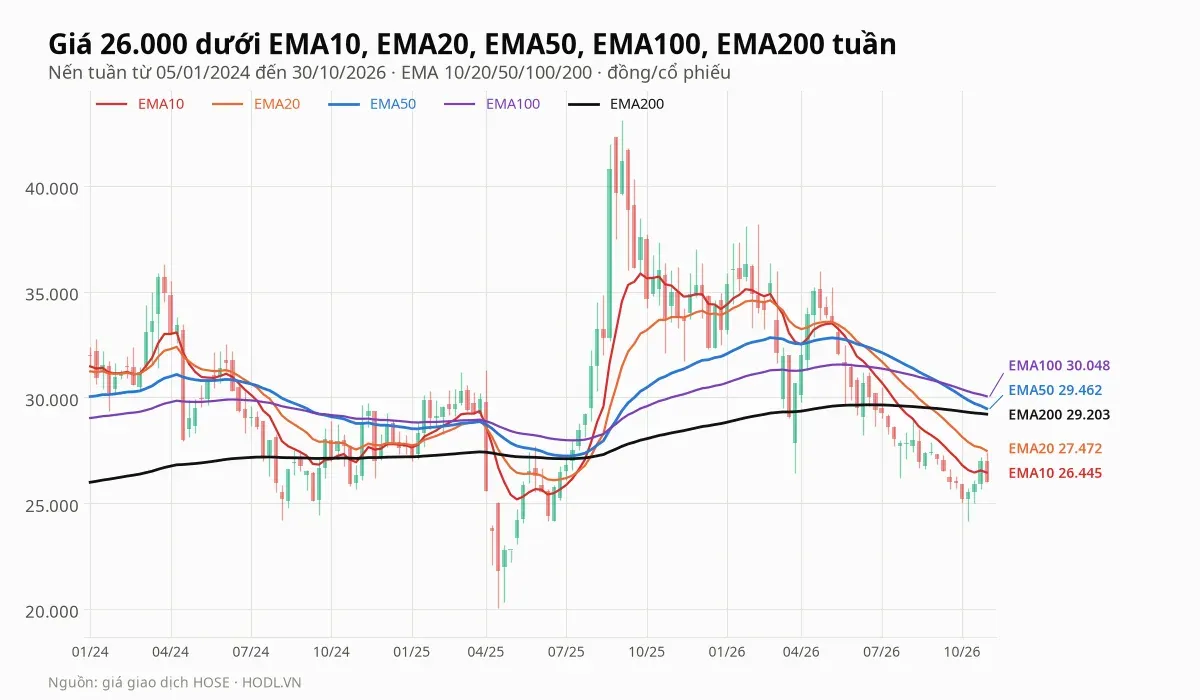
Giá 26.000 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 26.445, EMA20 ở 27.472, EMA50 ở 29.462, EMA100 ở 30.048 và EMA200 ở 29.203 đồng. Giá thấp hơn EMA10 1,7%, EMA20 5,4%, EMA50 11,8%, EMA100 13,5% và EMA200 11,0%.
EMA20 tuần cắt xuống EMA50 ngày 19/06/2026, và EMA50 vẫn trên EMA200 (29.462 so với 29.203 đồng, cách nhau 0,9%); lần EMA50 cắt lên EMA200 gần nhất là 02/08/2019. Năm đường xếp từ trên xuống EMA100, EMA50, EMA200, EMA20, EMA10 và giá, nên ba đường dài hạn đang nằm sát nhau ở 29.000 đến 30.000 đồng.
RSI và động lượng
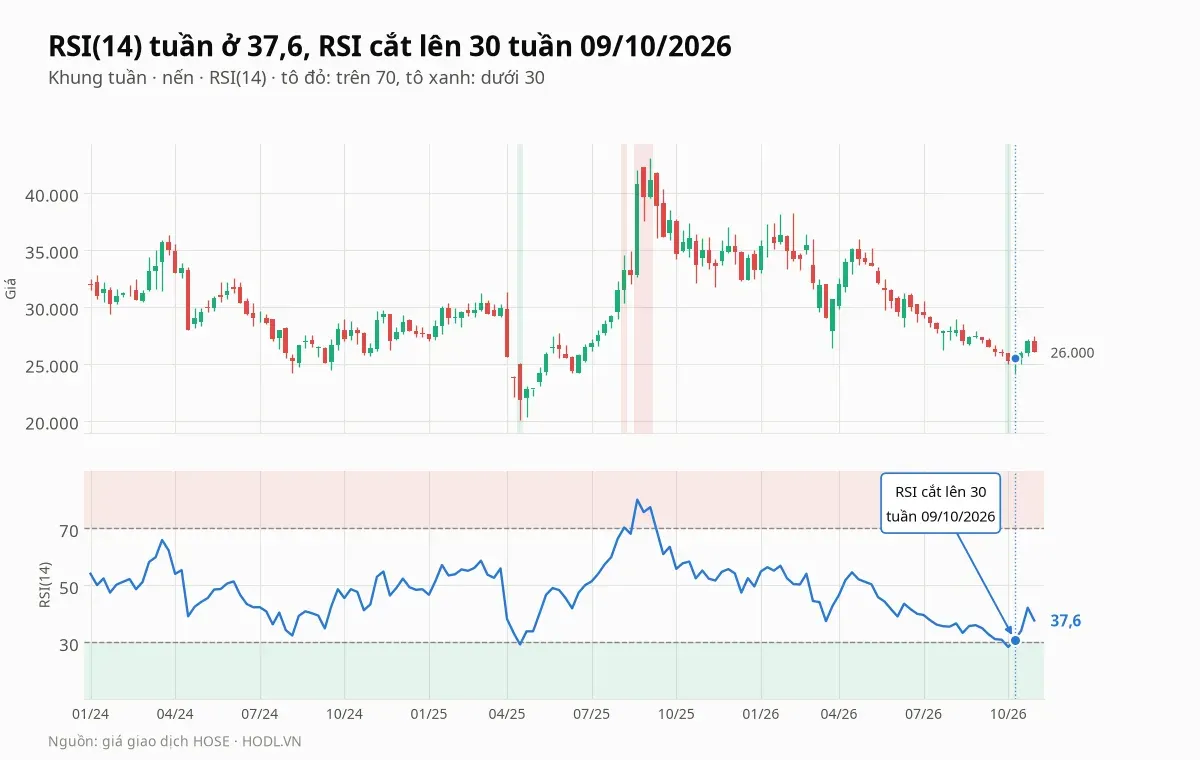
RSI(14) tuần ở 37,6, sau khi xuống vùng quá bán rồi hồi lên. RSI chạm 28,3 tuần 02/10/2026 (một tuần dưới 30), cắt lên 30 tuần 09/10/2026 (30,8), rồi lên 34,0, 42,1 và 37,6; mức cao nhất trong 26 tuần là 50,3 ngày 08/05/2026, nên RSI chưa vượt được vùng 50 từ đó đến nay.
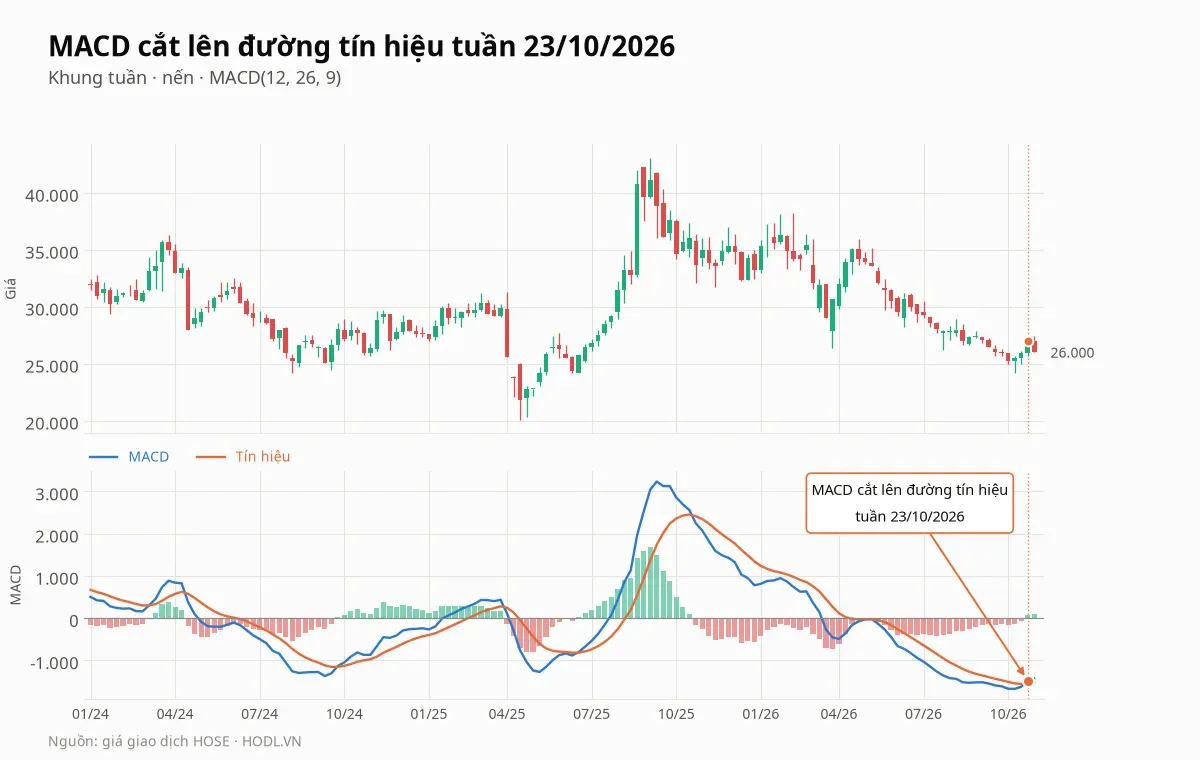
MACD tuần cắt lên đường tín hiệu ngày 23/10/2026, sau lần cắt xuống ngày 15/05/2026, nhưng cả hai đường vẫn dưới mức 0 (MACD âm 1.433, tín hiệu âm 1.525). Khoảng cách dương 92 là tín hiệu hồi kỹ thuật nhỏ, chưa phải xác nhận đảo chiều.
Cổ tức tiền mặt
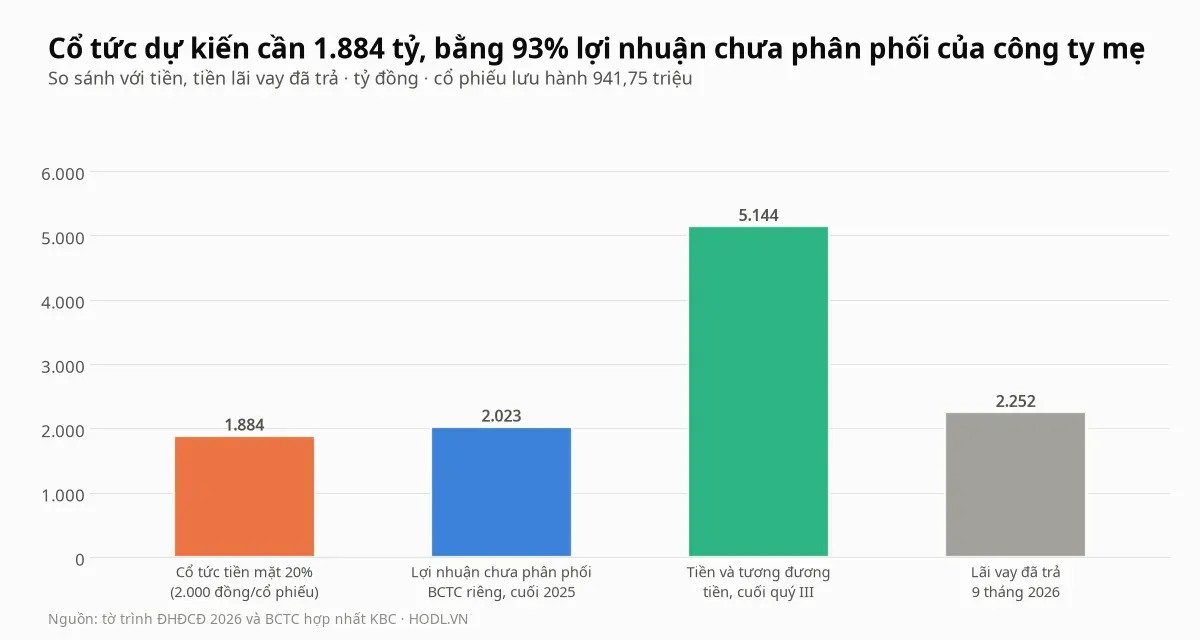
Hội đồng quản trị trình đại hội cổ đông thường niên 2026 phương án tích luỹ lợi nhuận sau thuế năm 2025 vào vốn chủ sở hữu, và kế hoạch trả cổ tức năm 2026 bằng tiền 20% (2.000 đồng một cổ phiếu), lấy từ lợi nhuận chưa phân phối trên BCTC riêng; hội đồng quản trị quyết định các đợt tạm ứng, còn mức chính thức trình đại hội cổ đông 2027. Với 941,75 triệu cổ phiếu, mức này cần 1.883,5 tỷ đồng, tương ứng 7,7% giá hiện tại.
Số tiền đó bằng 93,1% lợi nhuận chưa phân phối trên BCTC riêng cuối 2025 (2.022,8 tỷ), 36,6% tiền cuối quý III (5.144,5 tỷ) và 83,7% tiền lãi vay đã trả chín tháng (2.251,6 tỷ). Chín tháng 2026 KBC chưa trả đồng cổ tức nào, và lợi nhuận chưa phân phối hợp nhất cuối quý III là 8.022 tỷ đồng.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Bàn giao khu công nghiệp, bất động sản và ghi nhận doanh thu | Cần 1.802,9 tỷ đồng lợi nhuận sau thuế và 4.249,5 tỷ tổng doanh thu để đạt kế hoạch |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Chín tháng mới đạt 57,5% kế hoạch doanh thu và 39,9% kế hoạch lợi nhuận |
Năm 2026 | Các đợt tạm ứng cổ tức tiền mặt, mức dự kiến 2.000 đồng một cổ phiếu | Cần khoảng 1.883,5 tỷ đồng khi tiền mặt 5.144,5 tỷ và dòng tiền kinh doanh đang âm |
Năm 2026 | Phát hành, chào bán chứng khoán và tái cấu trúc nợ mà công ty nêu trong báo cáo kế hoạch | Quyết định cách tài trợ vay 33.824 tỷ đồng và tồn kho 35.415 tỷ |
Quý IV/2026 | Dự án Tràng Cát đưa vào kinh doanh | Hàng tồn kho 18.354 tỷ đồng, bảo đảm cho khoản vay 13.053 tỷ |
BCTC kiểm toán 2026 | Thuyết minh phải thu, cho vay bên liên quan và trả trước cho người bán | Giải thích 6.797,9 tỷ đồng trả trước và 5.009,8 tỷ cho vay ngắn hạn |
Các tuần tới | Giá đóng cửa tuần so với vùng 24.150 đến 24.450 và 27.500 đến 28.950 đồng | Hai mép quanh giá hiện tại |
Kết luận
Cổ phiếu KBC ghi nhận lợi nhuận cổ đông mẹ 911,3 tỷ đồng quý III/2026, tăng 196,6% so với cùng kỳ nhờ doanh thu cho thuê khu công nghiệp, nhưng chín tháng lợi nhuận vẫn giảm 23,6%. Chín tháng mới đạt 39,9% kế hoạch, nên quý IV cần 1.802,9 tỷ đồng, gấp 1,9 lần quý cao nhất trong 11 quý, trong khi dòng tiền kinh doanh chín tháng âm 7.265,9 tỷ.
Điểm yếu nằm ở dòng tiền và bảng cân đối: vay 33.824 tỷ gấp 6,6 lần tiền mặt, tiền lãi vay đã trả chín tháng 2.251,6 tỷ, 539,2 tỷ lãi vay không được trừ thuế, và 6.797,9 tỷ trả trước cho người bán, trong đó 3.492,4 tỷ cho hai công ty mang tên Kinh Bắc. Giá 26.000 đồng ngầm định ROE bền vững khoảng 11,5% so với 7,0% của bốn quý, khối ngoại đã bán ròng 1.114 tỷ trong 12 tháng, và thanh khoản giảm 86,5% so với một năm trước.
Về kỹ thuật, giá nằm dưới cả năm đường EMA tuần, trên vùng hỗ trợ 24.150 đến 24.450 đồng và dưới vùng kháng cự gần 27.500 đến 28.950 đồng. RSI tuần đã hồi từ 28,3 lên 37,6 và MACD tuần cắt lên tín hiệu dưới 0, nên mốc kế tiếp của giá là kết quả quý IV vào tháng 01/2027.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
