
Những con số quyết định giá cổ phiếu POW: sản lượng huy động, giá khí, phải thu bán điện
Nội dung bài6 phần
Định giá cổ phiếu POW khó hơn định giá một doanh nghiệp hàng tiêu dùng. Doanh thu phụ thuộc sản lượng được huy động, còn biên lợi nhuận phụ thuộc giá nhiên liệu. Hai biến số này đều nằm ngoài tầm kiểm soát của doanh nghiệp. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Định giá cổ phiếu POW bắt đầu từ giá trị sổ sách
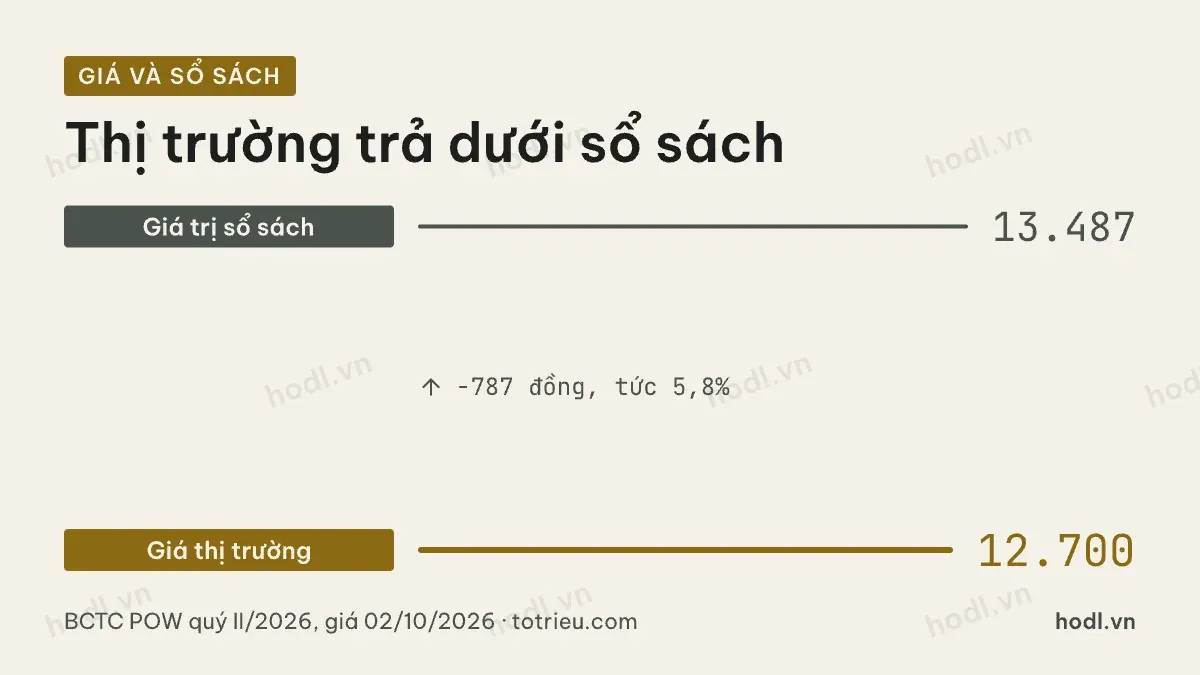
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ là 41.374 tỷ đồng. Vốn điều lệ 30.678 tỷ đồng tương ứng khoảng 3.067,8 triệu cổ phiếu lưu hành.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 13.487 đồng. Giá đóng cửa phiên 02/10/2026 là 12.700 đồng. Thị trường trả thấp hơn giá trị sổ sách 787 đồng mỗi cổ phiếu, tương đương 5,8%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,94 lần.
Với doanh nghiệp nặng tài sản, chỉ số này có ý nghĩa riêng. Nó cho biết thị trường đang trả bao nhiêu cho mỗi đồng vốn chủ đã bỏ vào nhà máy. Mức dưới 1 lần nghĩa là thị trường chưa tin khối tài sản đó sinh lời cao hơn chi phí vốn.
Con số chỉ có nghĩa khi đặt cạnh khả năng sinh lời. Một nhà máy ghi sổ 100 đồng nhưng mỗi năm chỉ sinh ra 5 đồng lợi nhuận thì đáng giá khác với nhà máy sinh ra 20 đồng.
Khả năng sinh lời trên vốn khi định giá cổ phiếu POW
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 7,3%. Đây là mức thấp nhất trong nhóm phát điện niêm yết. NT2 đạt 25,0% và PGV đạt 23,4% cùng năm.
Nguyên nhân không nằm ở doanh thu. Doanh thu thuần năm 2025 là 34.306 tỷ đồng, lớn hơn phần lớn nhóm so sánh. Nguyên nhân nằm ở phần giữ lại trên mỗi đồng doanh thu. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2025 chỉ 2.427 tỷ đồng, tức 7,1% doanh thu.
Chuỗi năm năm cho thấy mức dao động. Lợi nhuận sau thuế thuộc cổ đông mẹ là 1.799 tỷ đồng năm 2021, 2.061 tỷ đồng năm 2022, rồi rơi xuống 1.038 tỷ đồng năm 2023. Năm 2024 là 1.112 tỷ đồng, năm 2025 lên 2.427 tỷ đồng. Biên độ giữa năm thấp nhất và năm cao nhất hơn hai lần.
Với chuỗi lợi nhuận như vậy, lấy một năm bất kỳ làm cơ sở định giá là cách dễ sai nhất. Nên nhìn mức bình quân nhiều năm, rồi hỏi điều gì khiến từng năm lệch khỏi mức đó.
Sản lượng huy động và giá nhiên liệu
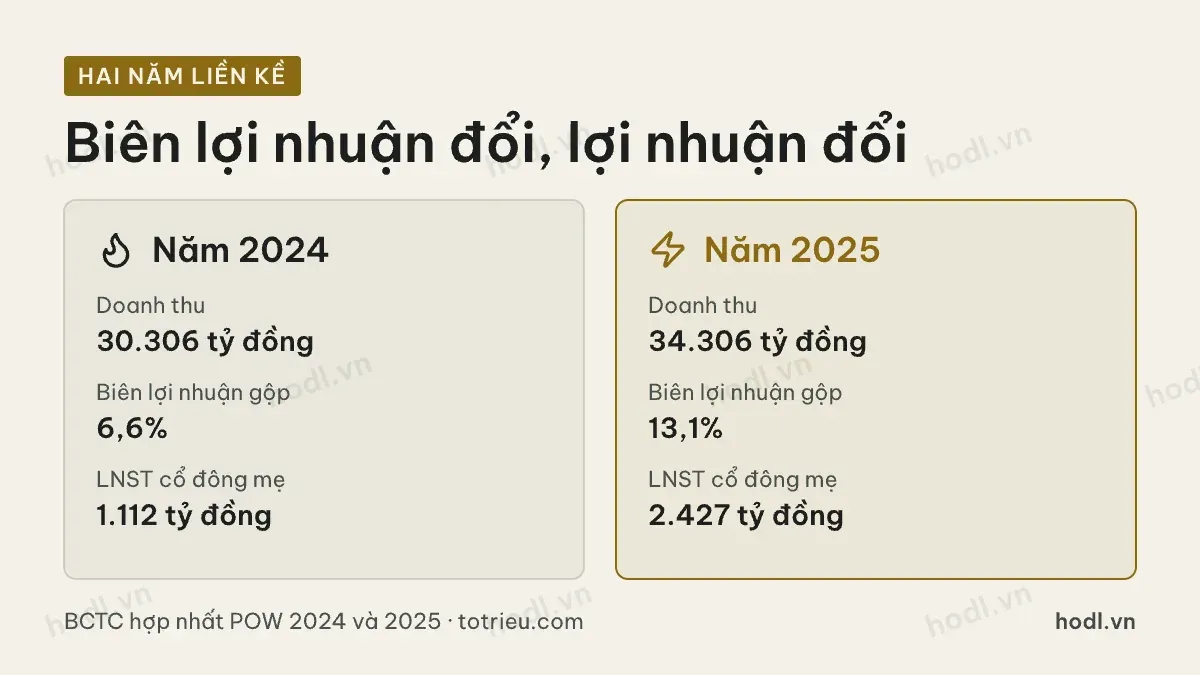
Đây là nơi lợi nhuận được quyết định. So sánh hai năm liền kề cho thấy rất rõ.
Năm 2024, doanh thu là 30.306 tỷ đồng, biên lợi nhuận gộp 6,6%, lợi nhuận sau thuế thuộc cổ đông mẹ 1.112 tỷ đồng. Năm 2025, doanh thu là 34.306 tỷ đồng, biên lợi nhuận gộp 13,1%, lợi nhuận sau thuế thuộc cổ đông mẹ 2.427 tỷ đồng.
Doanh thu chỉ tăng 13,2%, nhưng lợi nhuận tăng 118%. Toàn bộ mức chênh đến từ biên lợi nhuận gộp, tức từ khoảng cách giữa giá bán điện và giá nhiên liệu. Lãi gộp tăng từ 1.998 tỷ đồng lên 4.479 tỷ đồng.
Cơ chế này làm việc theo cả hai chiều. Khi giá khí và than tăng nhanh hơn giá bán điện, biên lợi nhuận bị ép lại và lợi nhuận co rất mạnh. Năm 2024 chính là một năm như thế.
Mô hình định giá nào cho mã này cũng phải mô tả được biên lợi nhuận gộp. Đó là biến số duy nhất giải thích được phần lớn thay đổi của lợi nhuận. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Khoản phải thu bán điện là biến số thứ ba
Lợi nhuận ghi trên báo cáo không đồng nghĩa tiền đã về. Cuối quý II/2026, phải thu ngắn hạn là 25.247 tỷ đồng.
Đặt cạnh doanh thu bốn quý gần nhất là 49.392 tỷ đồng, khoản phải thu tương đương 187 ngày doanh thu. Nói cách khác, hơn nửa năm doanh thu đang nằm ở dạng tiền chưa thu.
Mức này đã nhích lên theo thời gian. Cuối năm 2024, phải thu là 11.873 tỷ đồng trên doanh thu 30.306 tỷ đồng, tương đương 143 ngày. Cuối năm 2025, phải thu là 14.578 tỷ đồng trên doanh thu 34.306 tỷ đồng, tương đương 155 ngày.
Khoản phải thu phình ra buộc doanh nghiệp vay thêm để tài trợ vốn lưu động. Chi phí lãi vay năm 2025 là 655 tỷ đồng. Quý I/2026 là 414 tỷ đồng và quý II/2026 là 518 tỷ đồng. Tính theo nhịp quý, chi phí lãi vay hằng năm đã vượt xa mặt bằng của năm 2025.
Định giá cổ phiếu POW theo lợi nhuận và giới hạn của cách này
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 6.098 tỷ đồng. Chia cho 3.067,8 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.988 đồng. Với giá 12.700 đồng, tỷ lệ giá trên lợi nhuận khoảng 6,4 lần.
Con số này trông rẻ, nhưng nó mang một điểm yếu lớn. Phần lớn lợi nhuận bốn quý đó dồn vào hai quý đầu năm 2026, khi khối tài sản mới bắt đầu phát điện. Riêng quý II/2026 đã đóng góp 3.519 tỷ đồng.
Nếu lấy lợi nhuận cả năm 2025 là 2.427 tỷ đồng chia cho số cổ phiếu hiện tại, lợi nhuận mỗi cổ phiếu chỉ khoảng 791 đồng. Tỷ lệ giá trên lợi nhuận khi đó là 16,1 lần, thay vì 6,4 lần. Hai con số cách nhau rất xa, và cùng đúng theo cách tính của chúng.
Hệ quả cho người định giá: với mã này, giá trên giá trị sổ sách ổn định hơn giá trên lợi nhuận. Vốn chủ sở hữu không nhảy theo chu kỳ nhiên liệu, còn lợi nhuận thì nhảy.
Một điều nữa cần cân nhắc. Khối tài sản mới chưa có đủ bốn quý vận hành liên tục trong báo cáo. Lấy kết quả một quý nhân bốn là cách dễ ra con số quá lạc quan.
Bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp từng quý. Mốc tham chiếu gần nhất là 23,2% của quý II/2026, so với 13,1% của cả năm 2025. Biên lợi nhuận là chỉ báo sớm nhất cho lợi nhuận.
Thứ hai, số dư phải thu ngắn hạn. Mốc hiện tại 25.247 tỷ đồng. Phải thu tăng nhanh hơn doanh thu là dấu hiệu tiền về chậm hơn.
Thứ ba, chi phí lãi vay. Mốc quý II/2026 là 518 tỷ đồng. Tổng vay cuối quý II/2026 là 38.089 tỷ đồng, nên mỗi bước tăng lãi suất đều ăn thẳng vào lợi nhuận.
Thứ tư, khấu hao. Quý II/2026 là 971 tỷ đồng, so với 2.859 tỷ đồng của cả năm 2025. Khấu hao là chi phí cố định, không giảm khi sản lượng giảm.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp điện.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
