Cổ phiếu
Mô hình kinh doanh của KBC: cho thuê đất công nghiệp và cách ghi doanh thu một lần
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 19/10/2026
Cổ phiếu KBC gắn với quỹ đất công nghiệp ghi doanh thu một lần. Bài bóc tách doanh thu, lợi nhuận, nợ vay và dòng tiền của Kinh Bắc.
Nội dung bài6 phần
Cổ phiếu KBC là phần vốn của Tổng Công ty Phát triển Đô thị Kinh Bắc. Doanh nghiệp này phát triển và cho thuê đất trong các khu công nghiệp ở phía Bắc. Điểm khác biệt lớn nhất so với một nhà máy nằm ở cách tiền chảy vào. Tiền không đều theo tháng. Nó dồn vào lúc hợp đồng thuê đất đủ điều kiện ghi nhận doanh thu.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu KBC đại diện cho một kho đất hơn ba mươi nghìn tỷ đồng
Cuối quý II/2026, tổng tài sản hợp nhất là 74.100,8 tỷ đồng. Nợ phải trả 47.106,2 tỷ đồng. Vốn chủ sở hữu 26.994,6 tỷ đồng, trong đó phần thuộc cổ đông công ty mẹ là 25.040,8 tỷ đồng và lợi ích cổ đông thiểu số là 1.953,8 tỷ đồng.
Vốn góp của chủ sở hữu 9.417,5 tỷ đồng, tương ứng 941,75 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 25.200 đồng. Vốn hoá vào khoảng 23.732 tỷ đồng.
Con số quan trọng nhất của bảng cân đối không phải nhà máy. Đó là hàng tồn kho 33.357,4 tỷ đồng, chiếm 45,0% tổng tài sản. Hàng tồn kho của doanh nghiệp khu công nghiệp là chi phí đã bỏ ra cho đất: tiền đền bù, tiền thuê đất trả nhà nước, chi phí san lấp và hạ tầng. Phần đất này chưa được bàn giao cho khách thuê nên chưa thành doanh thu. Người đọc báo cáo lần đầu nên xem cấu trúc báo cáo tài chính trước khi đi sâu.
Doanh thu nhảy theo năm vì được ghi một lần
Khách thuê đất khu công nghiệp thường trả tiền thuê cho toàn bộ thời hạn còn lại ngay từ đầu. Khi đất được bàn giao và hợp đồng đủ điều kiện, doanh nghiệp ghi toàn bộ số tiền đó vào doanh thu của kỳ đó. Cách còn lại là phân bổ đều cho từng năm của thời hạn thuê. KBC theo cách thứ nhất, nên doanh thu nhảy rất mạnh.
Doanh thu thuần năm 2021 là 4.246,0 tỷ đồng. Năm 2022 chỉ còn 950,3 tỷ đồng. Năm 2023 lên 5.618,5 tỷ đồng. Năm 2024 rơi xuống 2.775,8 tỷ đồng. Năm 2025 đạt 6.687,1 tỷ đồng.
Nửa đầu năm 2026, doanh thu thuần là 1.924,6 tỷ đồng, so với 3.623,8 tỷ đồng cùng kỳ 2025. Mức giảm là 46,9%. Con số này không nói ngành khó hơn. Nó nói kỳ này ít hợp đồng được bàn giao hơn kỳ trước.
Hệ quả cho người đọc báo cáo rất rõ. Không thể lấy một quý nhân bốn. Cũng không nên so một quý với quý liền trước. Thước đo hợp lý hơn là biên lợi nhuận gộp và phần đất còn lại trong kho. Biên lợi nhuận gộp năm 2025 là 47,7%.
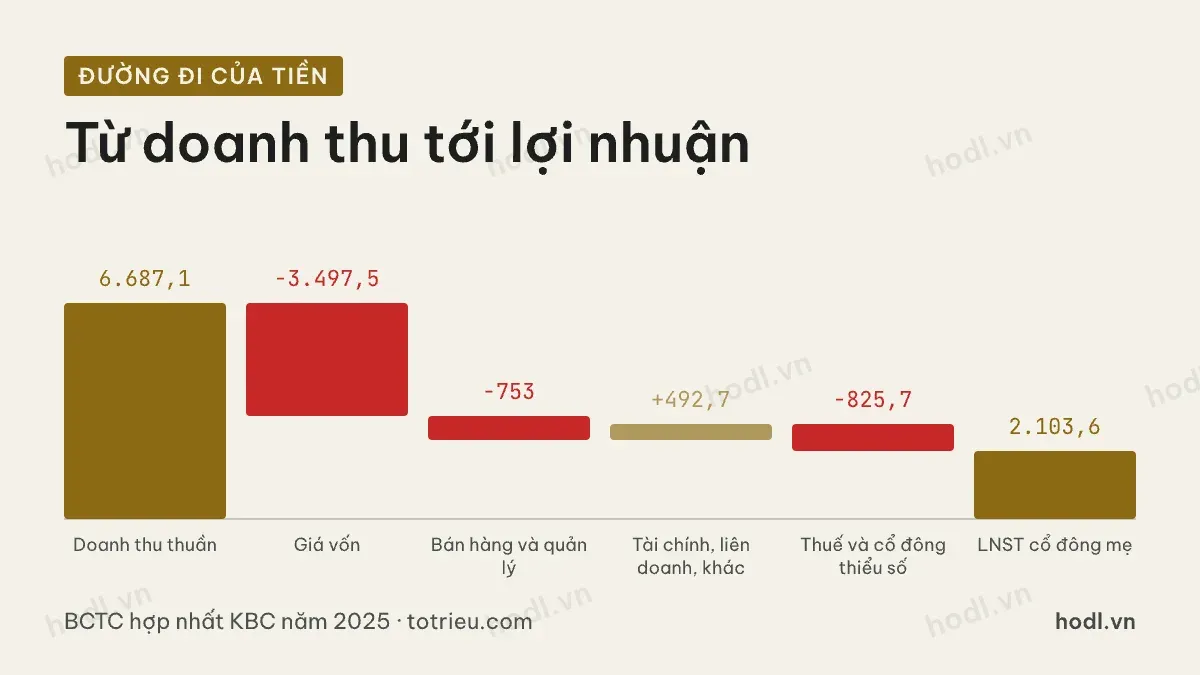
Đường đi từ doanh thu tới lợi nhuận năm 2025
Năm 2025, doanh thu thuần 6.687,1 tỷ đồng, giá vốn 3.497,5 tỷ đồng, lãi gộp 3.189,6 tỷ đồng. Chi phí bán hàng 161,6 tỷ đồng và chi phí quản lý doanh nghiệp 591,4 tỷ đồng, cộng lại 753,0 tỷ đồng.
Khối tài chính gần như triệt tiêu nhau. Thu nhập tài chính 678,6 tỷ đồng, chi phí tài chính 706,1 tỷ đồng, ròng âm 27,5 tỷ đồng. Trong chi phí tài chính, riêng chi phí lãi vay là 680,6 tỷ đồng.
Bù lại có hai nguồn ngoài hoạt động lõi. Lãi từ công ty liên doanh, liên kết 192,0 tỷ đồng và lợi nhuận khác 328,2 tỷ đồng. Cộng cả phần tài chính, ba khoản này đóng góp 492,7 tỷ đồng. Lợi nhuận trước thuế 2.929,3 tỷ đồng. Thuế thu nhập doanh nghiệp 721,2 tỷ đồng và phần của cổ đông thiểu số 104,5 tỷ đồng, cộng lại 825,7 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ còn 2.103,6 tỷ đồng.
Đáng chú ý là 328,2 tỷ đồng lợi nhuận khác, gần như toàn bộ rơi vào quý IV/2025 với 321,5 tỷ đồng. Đó là khoản một lần, không nên coi là sức kiếm tiền thường xuyên.
Phần lớn tài sản của cổ phiếu KBC nằm trong quỹ đất
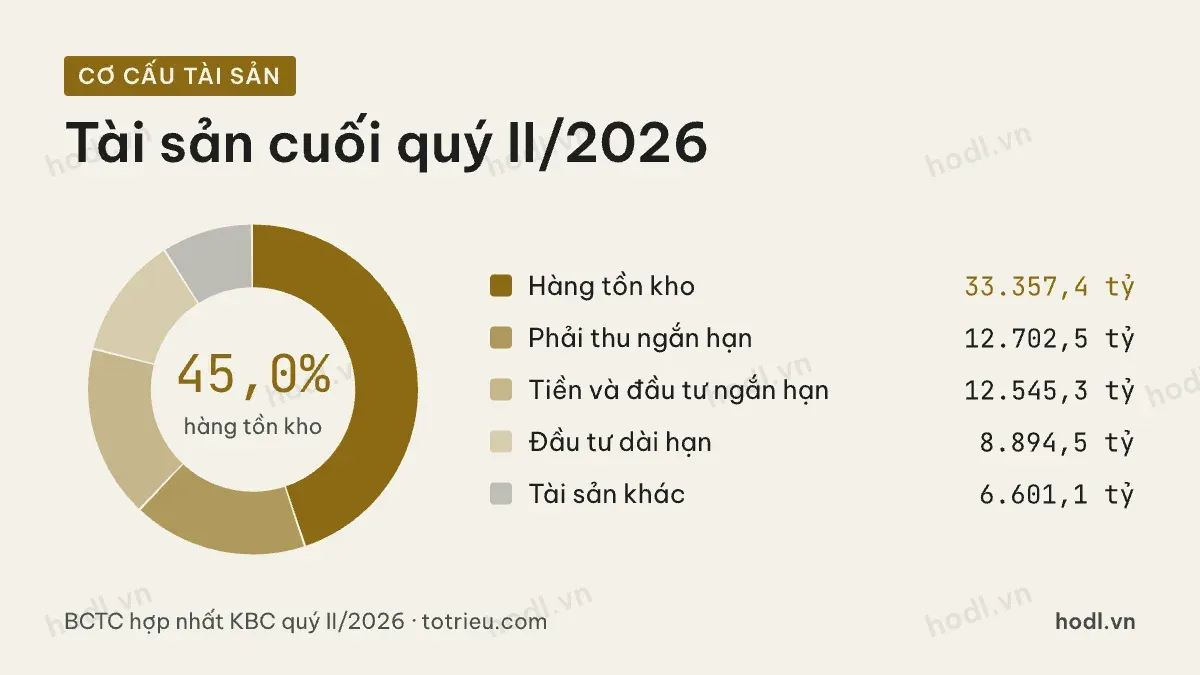
Cuối quý II/2026, tài sản được chia như sau. Hàng tồn kho 33.357,4 tỷ đồng. Phải thu ngắn hạn 12.702,5 tỷ đồng. Tiền và đầu tư ngắn hạn 12.545,3 tỷ đồng. Đầu tư dài hạn 8.894,5 tỷ đồng, phần lớn là đầu tư vào công ty liên doanh, liên kết với 7.653,2 tỷ đồng. Tài sản khác 6.601,1 tỷ đồng.
Tài sản cố định chỉ 530,7 tỷ đồng. Con số này xác nhận bản chất của mô hình. Đây không phải doanh nghiệp sản xuất. Vốn nằm ở đất và ở các khoản phải thu từ khách thuê.
Kho đất đang phình ra. Hàng tồn kho cuối 2024 là 13.849,7 tỷ đồng, cuối 2025 lên 27.073,1 tỷ đồng, cuối quý II/2026 là 33.357,4 tỷ đồng. Đất nhiều hơn nghĩa là doanh thu tiềm năng nhiều hơn. Nó cũng nghĩa là tiền đã ra khỏi doanh nghiệp trước khi doanh thu về.
Một dòng nhỏ nhưng hữu ích là người mua trả tiền trước ngắn hạn, 1.811,1 tỷ đồng. Đây là tiền khách đã nộp mà chưa đủ điều kiện ghi doanh thu. Dòng này tăng thường báo trước doanh thu các kỳ sau.
Nợ vay và dòng tiền, mặt khuất của mô hình
Cuối quý II/2026, vay và nợ thuê tài chính ngắn hạn 3.718,3 tỷ đồng, dài hạn 28.958,3 tỷ đồng, tổng 32.676,6 tỷ đồng. Trừ tiền và đầu tư ngắn hạn 12.545,3 tỷ đồng, nợ vay ròng còn 20.131,4 tỷ đồng.
Mức này mới. Vay dài hạn cuối 2024 là 9.741,1 tỷ đồng, cuối 2025 đã lên 26.351,2 tỷ đồng. Lý do nằm ở dòng tiền. Lưu chuyển tiền thuần từ hoạt động kinh doanh năm 2025 âm 17.343,9 tỷ đồng, vì tiền đổ vào đền bù và hạ tầng cho kho đất. Phần thiếu được bù bằng vay: tiền thu từ đi vay năm 2025 là 20.233,2 tỷ đồng, dòng tiền từ hoạt động tài chính dương 22.721,5 tỷ đồng.
Đây là đặc tính, không phải lỗi. Doanh nghiệp khu công nghiệp luôn phải bỏ tiền ra trước nhiều năm. Nhưng nó tạo ra một ràng buộc thời gian. Chi phí lãi vay nửa đầu 2026 đã là 552,2 tỷ đồng, trong khi doanh thu kỳ này mỏng. Lãi vay chạy theo tháng, còn doanh thu chờ hợp đồng.
Cổ phiếu KBC và những gì mô hình này không làm
Nhìn thứ một doanh nghiệp không có cũng quan trọng như nhìn thứ nó có.
KBC không bán điện, nước hay dịch vụ hạ tầng cho khách thuê ở quy mô đáng kể. Vài doanh nghiệp cùng ngành có nguồn thu này và nó chảy đều hằng tháng, giúp làm phẳng kết quả giữa các kỳ ít bàn giao đất. Cơ cấu của KBC vì vậy gồ ghề hơn.
KBC cũng không dựa vào liên doanh để kiếm lợi nhuận. Lãi từ liên doanh, liên kết năm 2025 chỉ 192,0 tỷ đồng, nhỏ so với 2.103,6 tỷ đồng lợi nhuận của cổ đông mẹ. Khoản đầu tư 7.653,2 tỷ đồng vào các đơn vị này hiện sinh lời thấp so với giá trị ghi sổ.
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 9,7%. Đó là mức khiêm tốn cho một năm doanh thu cao, và nó phản ánh chính đặc tính vừa nói: vốn bị giữ lâu trong đất trước khi sinh lời.
Bài tiếp theo đi vào các con số dùng cho định giá chứng khoán với mã này, gồm giá trị sổ sách mỗi cổ phiếu, lợi nhuận bốn quý gần nhất và cách nợ vay làm đổi cái giá thật phải trả. Người mới nên đọc lại cổ phiếu là gì trước.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.