
Những con số quyết định giá cổ phiếu PGV: lãi lỗ tỷ giá, khấu hao, sản lượng huy động
Nội dung bài6 phần
Định giá cổ phiếu PGV phải trả lời một câu khó: lợi nhuận năm nào là lợi nhuận bình thường. Chuỗi năm năm của mã này có một năm lỗ và hai năm lãi lớn. Nguyên nhân nằm ở ba thứ: sản lượng huy động, khấu hao và tỷ giá. Bài này đi qua từng nhóm số liệu, lấy đến ngày 02/10/2026.
Định giá cổ phiếu PGV bắt đầu từ giá trị sổ sách
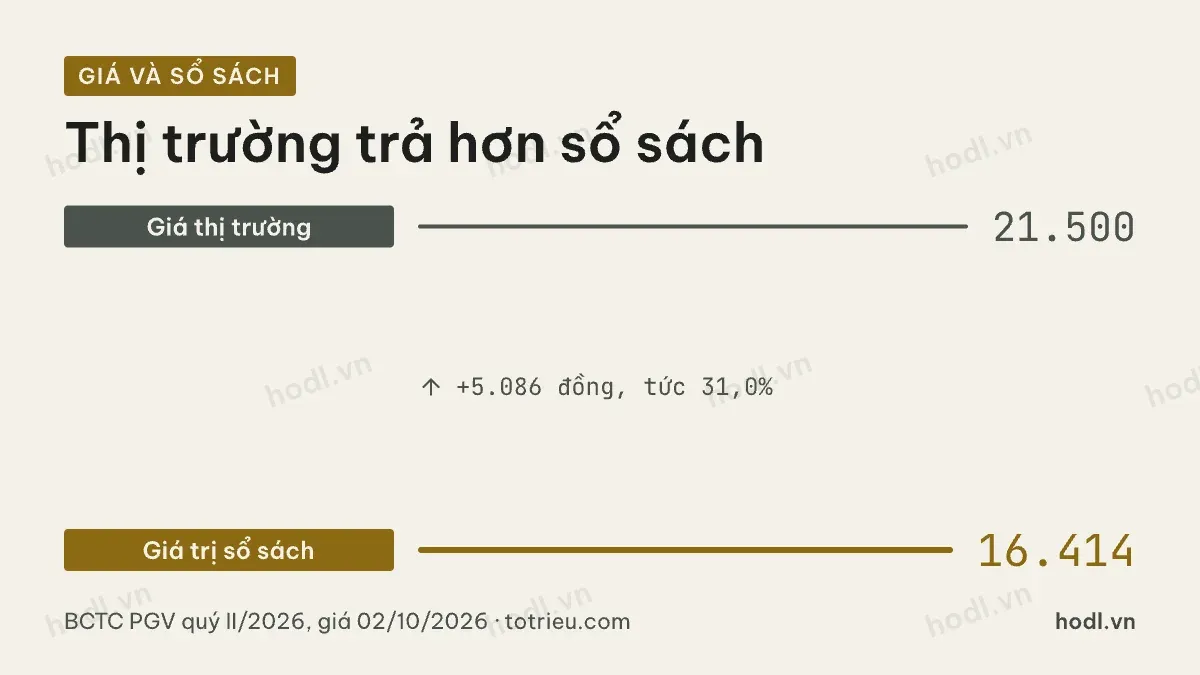
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ là 18.441 tỷ đồng. Vốn điều lệ 11.235 tỷ đồng tương ứng khoảng 1.123,5 triệu cổ phiếu lưu hành.
Giá trị sổ sách mỗi cổ phiếu vào khoảng 16.414 đồng. Giá đóng cửa phiên 02/10/2026 là 21.500 đồng, phiên gần nhất có trong dữ liệu giá. Thị trường trả cao hơn giá trị sổ sách 5.086 đồng mỗi cổ phiếu, tương đương 31,0%. Tỷ lệ giá trên giá trị sổ sách khoảng 1,31 lần.
Mức trên 1 lần nghĩa là thị trường tin khối nhà máy sinh lời cao hơn chi phí vốn. Điều này hợp lý khi nhìn vào lợi nhuận năm 2025. Nhưng nó cũng hàm ý thị trường đang chấp nhận trả giá cho một năm thuận lợi.
Với doanh nghiệp vay nhiều, chỉ số này có một đặc tính riêng. Vốn chủ sở hữu mỏng nên mỗi đồng lãi hay lỗ đều làm giá trị sổ sách nhảy mạnh. Vốn chủ của cổ đông mẹ từng rơi từ 17.223 tỷ đồng cuối năm 2022 xuống 14.250 tỷ đồng cuối năm 2024, rồi lên 18.441 tỷ đồng.
Khả năng sinh lời trên vốn khi định giá cổ phiếu PGV
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 23,4%. Đây là mức cao thứ hai trong nhóm phát điện niêm yết, chỉ sau NT2 với 25,0%.
Nhưng một con số ROE không nói hết. Năm 2024, lợi nhuận sau thuế thuộc cổ đông mẹ là âm 878 tỷ đồng, nên ROE âm. Chuỗi đầy đủ như sau: 3.141 tỷ đồng năm 2021, 2.495 tỷ đồng năm 2022, 1.065 tỷ đồng năm 2023, âm 878 tỷ đồng năm 2024, rồi 3.721 tỷ đồng năm 2025.
Trung bình năm năm là khoảng 1.909 tỷ đồng mỗi năm. Chia cho số cổ phiếu hiện tại, lợi nhuận bình quân mỗi cổ phiếu vào khoảng 1.699 đồng. So với giá 21.500 đồng, tỷ lệ giá trên lợi nhuận bình quân năm năm là 12,7 lần.
Đây là một cách nhìn thận trọng hơn. Nó không thưởng cho năm tốt và không trừng phạt năm xấu.
Tỷ giá và khấu hao, hai khoản không đến từ bán điện
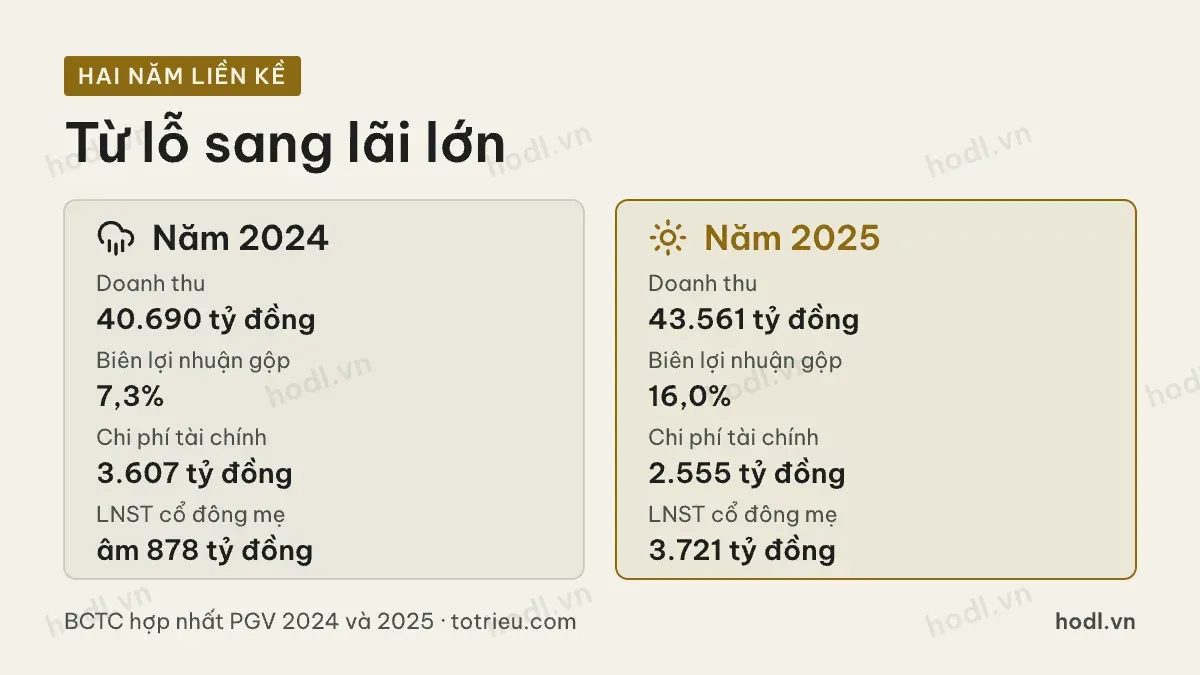
So sánh hai năm liền kề cho thấy khoảng cách.
Năm 2024, doanh thu là 40.690 tỷ đồng, biên lợi nhuận gộp 7,3%, lợi nhuận sau thuế thuộc cổ đông mẹ âm 878 tỷ đồng. Năm 2025, doanh thu là 43.561 tỷ đồng, biên lợi nhuận gộp 16,0%, lợi nhuận sau thuế thuộc cổ đông mẹ 3.721 tỷ đồng.
Doanh thu chỉ tăng 7,1%. Toàn bộ khoảng cách lợi nhuận đến từ hai chỗ. Thứ nhất là lãi gộp, tăng từ 2.980 tỷ đồng lên 6.987 tỷ đồng. Thứ hai là chi phí tài chính, giảm từ 3.607 tỷ đồng xuống 2.555 tỷ đồng.
Phần chi phí tài chính không phải lãi vay là 1.346 tỷ đồng năm 2024 và 892 tỷ đồng năm 2025. Khoản này chủ yếu từ đánh giá lại nợ ngoại tệ theo tỷ giá cuối kỳ. Nó không liên quan tới sản lượng điện bán ra, nhưng vẫn chạy thẳng vào lợi nhuận.
Khấu hao thì ngược lại, rất ổn định. Năm 2023 là 4.519 tỷ đồng, năm 2024 là 4.509 tỷ đồng, năm 2025 là 4.327 tỷ đồng. Đây là một khối chi phí cố định bằng khoảng một phần mười doanh thu. Khi sản lượng huy động thấp, khối chi phí này không co lại, nên biên lợi nhuận mỏng rất nhanh.
Đòn bẩy và nhịp trả nợ
Tổng vay cuối quý II/2026 là 24.584 tỷ đồng, bằng 1,31 lần vốn chủ sở hữu. Trong nhóm so sánh, NT2 ở mức 0,31 lần, REE 0,40 lần, VSH 0,49 lần, POW 0,85 lần, GEG 1,24 lần.
Nhịp trả nợ đang đi đúng hướng. Vay dài hạn giảm từ 39.757 tỷ đồng cuối năm 2021 xuống 19.099 tỷ đồng cuối quý II/2026. Chi phí lãi vay giảm theo, từ 2.468 tỷ đồng năm 2023 xuống 1.663 tỷ đồng năm 2025.
Với mã này, mỗi năm trả nợ là một năm hai rủi ro giảm cùng lúc. Rủi ro lãi suất giảm và phần nợ ngoại tệ chịu tỷ giá cũng giảm. Đó là phần giá trị ít được nhìn thấy trên báo cáo lợi nhuận.
Mặt khác, dòng tiền đi trả nợ là dòng tiền không chia cho cổ đông. Cổ tức đã trả năm 2025 chỉ 4 tỷ đồng. Người mua mã này để lấy cổ tức tiền sẽ thất vọng. Các cách tiếp cận định giá khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Định giá cổ phiếu PGV theo lợi nhuận bốn quý và giới hạn
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 4.926 tỷ đồng. Chia cho 1.123,5 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 4.385 đồng. Với giá 21.500 đồng, tỷ lệ giá trên lợi nhuận khoảng 4,9 lần.
Con số này trông rất rẻ. Nhưng nó dựa nhiều vào một quý duy nhất. Riêng quý IV/2025 đóng góp 2.584 tỷ đồng, với lãi gộp 3.439 tỷ đồng trên doanh thu 12.677 tỷ đồng. Quý III/2025 liền trước chỉ lãi 165 tỷ đồng.
Mức dao động giữa các quý rất rộng, nên lấy bốn quý gần nhất làm mẫu số là cách dễ lệch. Đặt cạnh mức 12,7 lần tính theo lợi nhuận bình quân năm năm, khoảng cách giữa hai cách tính cho thấy bài toán nằm ở đâu.
Với mã này, giá trên giá trị sổ sách đáng tin hơn giá trên lợi nhuận. Vốn chủ sở hữu vẫn nhảy theo chu kỳ lãi lỗ, nhưng nhảy chậm hơn nhiều so với lợi nhuận từng quý.
Bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp từng quý. Mốc quý II/2026 là 14,2%, so với 16,0% của cả năm 2025. Đây là chỉ báo sớm nhất về sản lượng và giá nhiên liệu.
Thứ hai, chênh lệch giữa chi phí tài chính và chi phí lãi vay. Quý II/2026, chi phí tài chính là 329 tỷ đồng và chi phí lãi vay là 323 tỷ đồng, nên phần không phải lãi vay chỉ 6 tỷ đồng. Khoảng cách này rộng ra là dấu hiệu tỷ giá đang bất lợi.
Thứ ba, số dư vay dài hạn. Mốc hiện tại 19.099 tỷ đồng. Số dư giảm đều là tin tốt cho cả lãi vay và rủi ro tỷ giá.
Thứ tư, giá trị còn lại của tài sản cố định. Mốc quý II/2026 là 27.019 tỷ đồng, giảm từ 44.484 tỷ đồng cuối năm 2021. Khi con số này mỏng dần, câu hỏi đầu tư mới sẽ xuất hiện.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp điện.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
