
Phân tích cổ phiếu HCM Quý 4/2026: Môi giới giảm 70%, lợi nhuận quý III giảm 32,5%
Nội dung bài16 phần
- Định giá cổ phiếu HCM: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí vay và đòn bẩy
- Cho vay ký quỹ
- Tự doanh và danh mục
- Môi giới và thị phần
- Thanh khoản
- Cổ đông
- Khối ngoại và tự doanh
- So sánh cùng ngành
- P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức, tăng vốn và phương án phát hành
- Lịch sự kiện cần theo dõi
- Kết luận
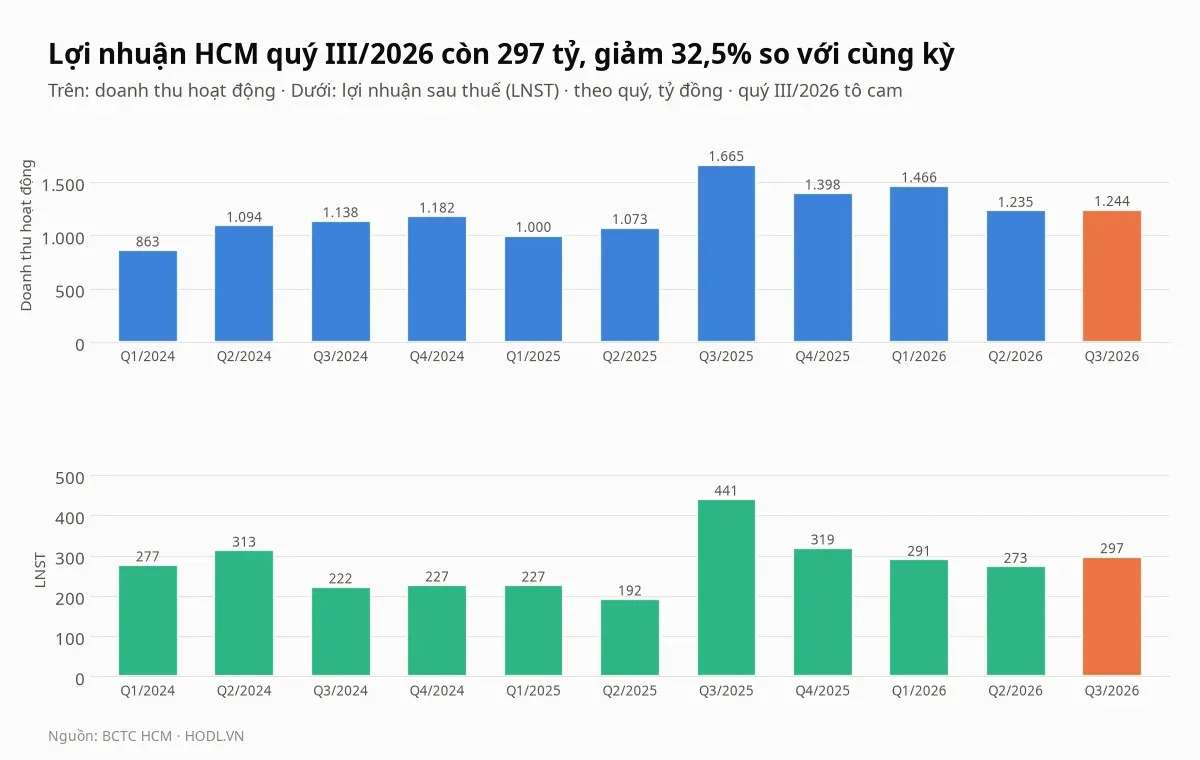
Định giá cổ phiếu HCM Quý 4/2026 bắt đầu từ mảng môi giới, nơi doanh thu quý III chỉ còn 151,9 tỷ đồng, giảm 70,0% so với 506,7 tỷ cùng kỳ; sau 145,3 tỷ chi phí môi giới, mảng này còn lãi ròng 6,6 tỷ, so với 242,2 tỷ một năm trước. Lợi nhuận sau thuế quý III là 297,2 tỷ đồng, giảm 32,5% so với 440,5 tỷ.
Mảng cho vay bù lại khá ít. Lãi cho vay tăng 116,1 tỷ lên 757,7 tỷ, nhưng chi phí vay tăng 116,6 tỷ lên 508,1 tỷ, nên phần chênh lệch giữa hai khoản chỉ còn 249,6 tỷ, gần bằng 250,3 tỷ cùng kỳ dù dư nợ cho vay tăng 44,3%. Chi phí vay bằng 67,1% lãi cho vay, so với 61,0% một năm trước.
Giá đóng cửa phiên 30/10/2026 là 23.200 đồng, ứng với P/E 27,0 lần và P/B 1,83 lần, trong khi trung vị tám công ty chứng khoán so sánh là 14,0 lần và 1,22 lần; ROE bốn quý của HCM 9,4% thấp hơn trung vị 11,3%. Giá cao hơn cả mười hai phép định giá của bài (từ 5.903 đến 18.812 đồng) và cao hơn đáy 52 tuần 16.470 đồng 40,9%.
Báo cáo tài chính quý III chốt ở ngày 30/09/2026, còn đợt phát hành cổ phiếu được ghi nhận vào vốn điều lệ ngày 09/10/2026. Bài tính số cổ phiếu (1.371,9 triệu), vốn chủ và giá trị sổ sách theo trạng thái sau đợt phát hành, và ghi rõ từng chỗ dùng cơ sở này.
Điểm chính
- Môi giới quý III còn 151,9 tỷ (giảm 70,0%), lãi ròng 6,6 tỷ; lợi nhuận sau thuế 297,2 tỷ giảm 32,5%, còn lợi nhuận "đã thực hiện" trước thuế 314,6 tỷ giảm 50,5%.
- Dư nợ cho vay 29.169,9 tỷ (tăng 44,3%) nhưng lãi cho vay thêm 116,1 tỷ bị chi phí vay thêm 116,6 tỷ nuốt trọn; chi phí vay bằng 40,9% doanh thu.
- Lợi nhuận sau thuế chín tháng 861,1 tỷ mới bằng 46,8% kế hoạch 1.841 tỷ; để đạt, quý IV cần 979,9 tỷ, gấp 3,3 lần quý III.
- Giá 23.200 đồng cao hơn cả 12 phép định giá; muốn giá hợp lý cần ROE bền vững khoảng 19,4%, so với 9,4% thực tế.
- Vốn điều lệ tăng 27,0% lên 13.727,9 tỷ ngày 09/10/2026 với giá phát hành 10.000 đồng, bằng 43,1% giá hiện tại; giá đứng giữa hỗ trợ 22.500 đến 22.930 và kháng cự 23.320 đến 24.120 đồng.
Định giá cổ phiếu HCM: quy mô
Công ty cổ phần Chứng khoán Thành phố Hồ Chí Minh (HSC, mã HCM) giao dịch trên HOSE từ 19/05/2009. Sau đợt phát hành, vốn điều lệ là 13.727,9 tỷ đồng, tương ứng 1.372,8 triệu cổ phiếu phát hành, trừ 840.418 cổ phiếu quỹ còn 1.371,9 triệu cổ phiếu lưu hành. Vốn hoá theo giá 23.200 đồng là 31.829 tỷ đồng; tám mã so sánh có vốn hoá từ 10.973 đến 65.743 tỷ.
Quý III/2026, doanh thu hoạt động 1.243,6 tỷ đồng, giảm 25,3% so với cùng kỳ và tăng 0,7% so với quý II. Lợi nhuận trước thuế 371,2 tỷ, giảm 32,5% so với cùng kỳ và tăng 9,0% so với quý II; thuế 73,9 tỷ, để lại lợi nhuận sau thuế 297,2 tỷ. Tổng tài sản 43.044,4 tỷ, giảm 7,4% từ đầu năm, trong khi vốn chủ 14.505,2 tỷ gần như đi ngang (giảm 0,3%).
Theo báo chí, kế hoạch trình đại hội cổ đông ngày 23/04/2026 đặt doanh thu 6.567 tỷ đồng và lợi nhuận trước thuế 2.302 tỷ, tăng 56% so với 1.474 tỷ năm 2025; mục tiêu lợi nhuận sau thuế là 1.841 tỷ. Chín tháng đạt lợi nhuận trước thuế 1.075,0 tỷ (46,7% kế hoạch) và lợi nhuận sau thuế 861,1 tỷ (46,8%), nên quý IV cần 1.227,0 tỷ trước thuế và 979,9 tỷ sau thuế, gấp 3,3 lần quý III.
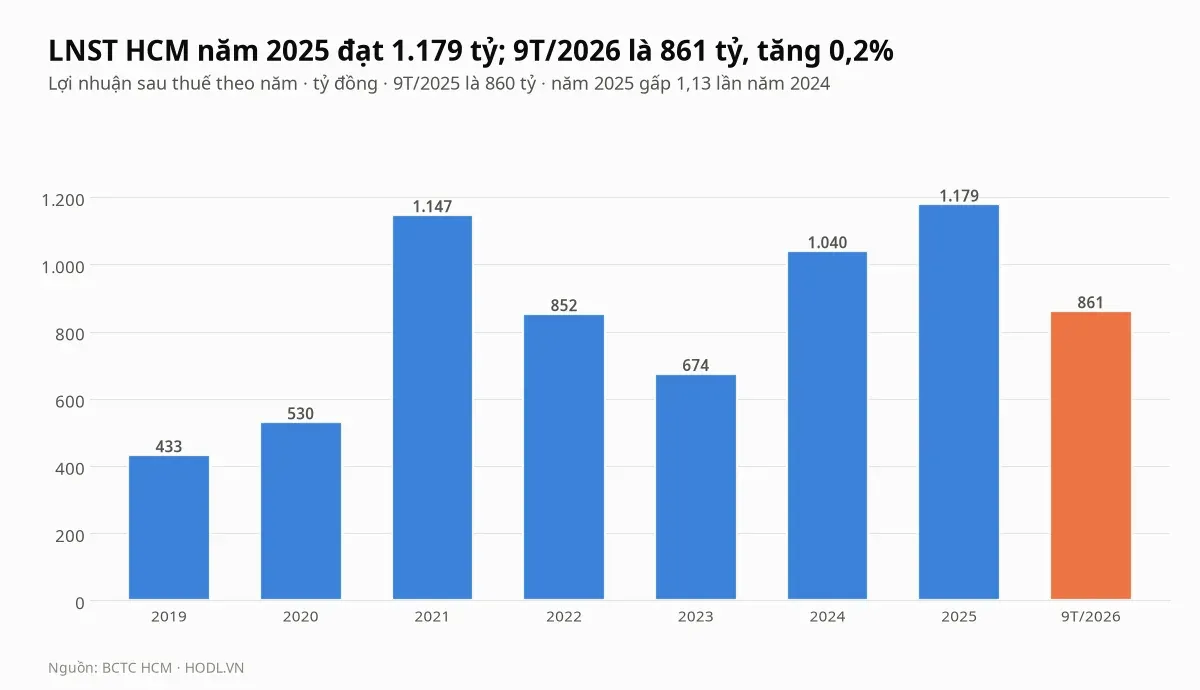
Lợi nhuận sau thuế 2025 đạt 1.178,6 tỷ đồng, tăng 13,4% so với 1.039,7 tỷ của 2024 và cao hơn đỉnh 1.147,1 tỷ của năm 2021. Chín tháng 2026 là 861,1 tỷ so với 859,6 tỷ cùng kỳ, tăng 0,2% trong khi doanh thu chín tháng tăng 5,6% lên 3.945,4 tỷ.
EPS bốn quý 860 đồng, P/E 27,0 lần; BVPS 12.701 đồng. ROE bốn quý 9,4% và ROA 2,7%, thấp nhất nhóm so sánh (trung vị 4,4%). Lợi nhuận trước thuế bằng 27,6% doanh thu bốn quý, thấp hơn trung vị nhóm 34,5%. Vì tiền phát hành mới vào sổ sau ngày 30/09, EPS chia cho số cổ phiếu mới đã gồm hiệu ứng pha loãng: bốn quý lợi nhuận được tạo ra với số vốn nhỏ hơn.
Lợi nhuận quý III đến từ đâu
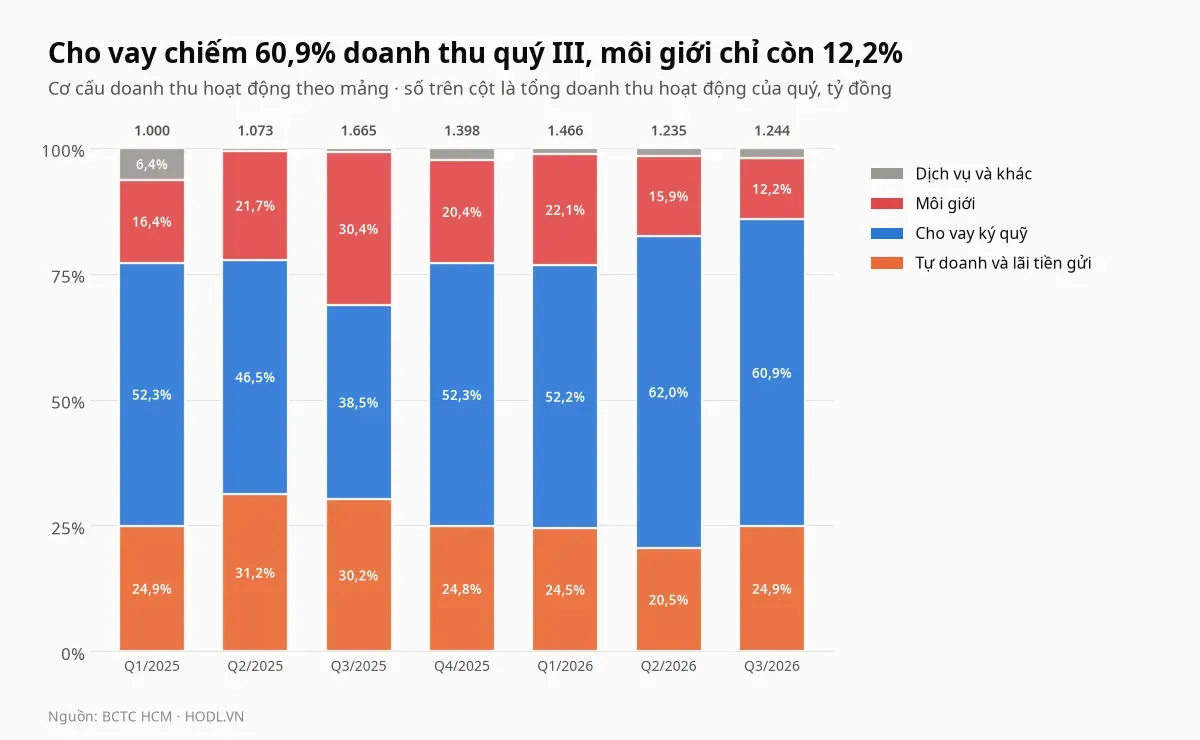
Quý III/2026, cho vay (lãi cho vay và phải thu) đóng góp 757,7 tỷ, tức 60,9% doanh thu; tự doanh và lãi tiền gửi 309,3 tỷ (24,9%), gồm 142,3 tỷ lãi FVTPL và 167,0 tỷ lãi các khoản nắm giữ đến ngày đáo hạn (HTM); môi giới 151,9 tỷ (12,2%); tư vấn, lưu ký và khác 24,8 tỷ (2,0%). Cùng kỳ năm trước môi giới còn chiếm 30,4% (506,7 tỷ) và cho vay 38,5%.
Báo cáo quý III tách lợi nhuận trước thuế thành phần "đã thực hiện" 314,6 tỷ và "chưa thực hiện" 56,6 tỷ. Cùng kỳ năm trước là 635,5 tỷ đã thực hiện và âm 85,5 tỷ chưa thực hiện, nên phần đã thực hiện giảm 50,5%: lợi nhuận kế toán giảm ít hơn vì quý này không còn lỗ đánh giá lại lớn như quý III/2025.
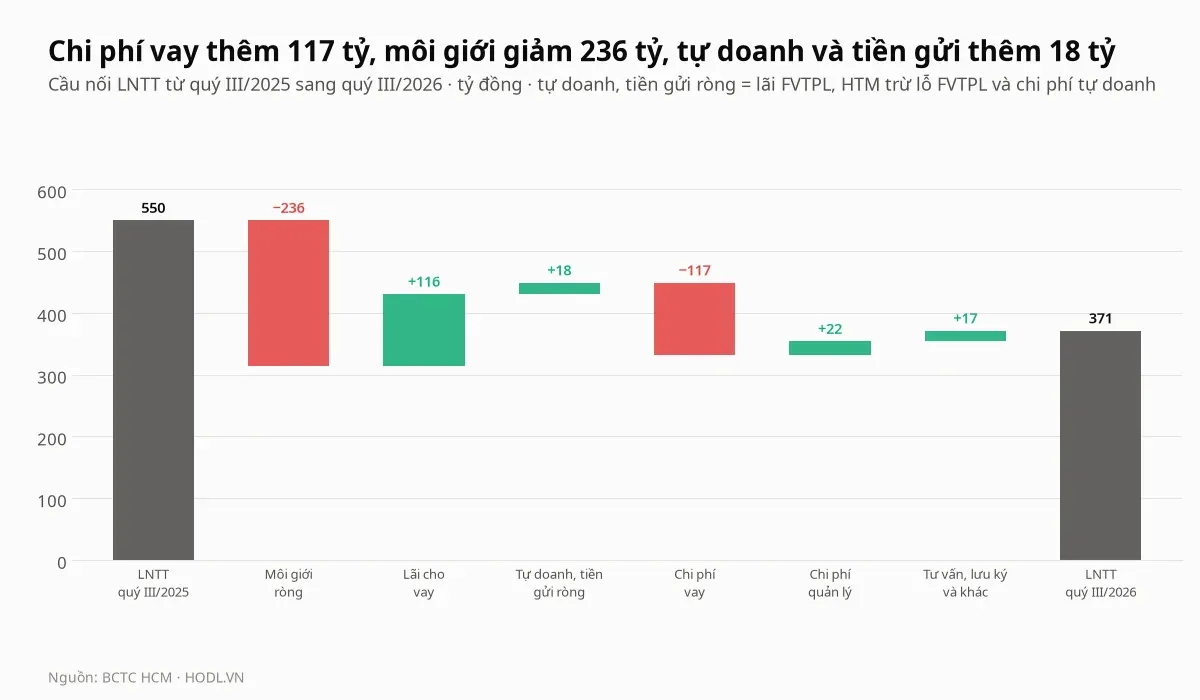
Cầu nối từ 550,0 tỷ (quý III/2025) sang 371,2 tỷ: môi giới ròng giảm 235,6 tỷ, chi phí vay thêm 116,6 tỷ; lãi cho vay thêm 116,1 tỷ, tự doanh và tiền gửi ròng thêm 18,3 tỷ, chi phí quản lý giảm 21,8 tỷ (từ 141,5 tỷ xuống 119,6 tỷ) và tư vấn, lưu ký, khác thêm 17,1 tỷ. Tổng các bước khớp đúng chênh lệch 178,8 tỷ.
Hai bước lớn nhất triệt tiêu nhau ở mảng vốn: lãi cho vay thêm 116,1 tỷ, chi phí vay thêm 116,6 tỷ. Lợi nhuận quý III giảm vì mảng môi giới mất 235,6 tỷ, không phải vì mảng cho vay xấu đi, nhưng mảng cho vay cũng không còn là nguồn tăng trưởng.
Chi phí vay và đòn bẩy
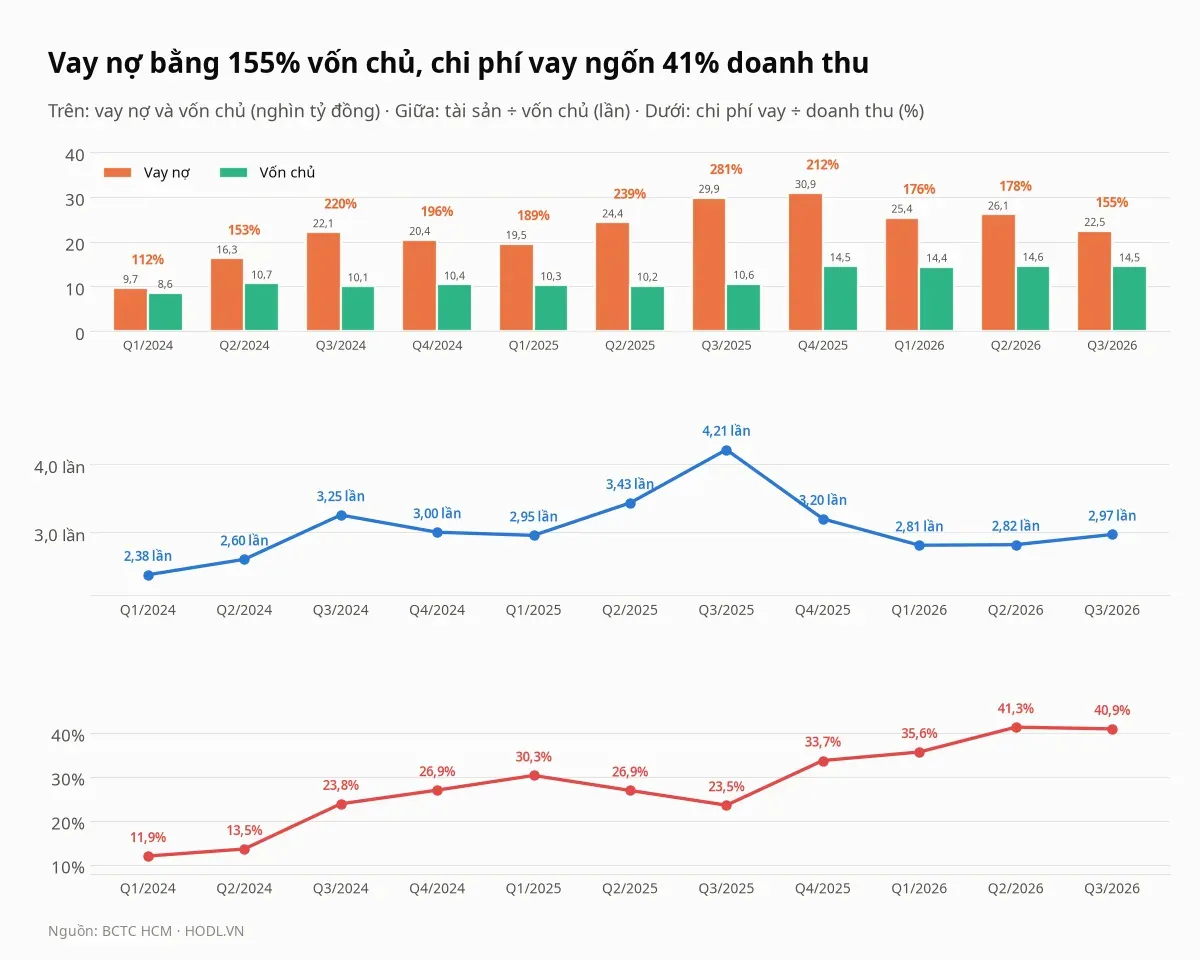
Vay ngắn hạn cuối quý III là 22.455,5 tỷ đồng, bằng 154,8% vốn chủ trên báo cáo (128,9% nếu cộng 2.919,9 tỷ tiền phát hành), giảm 13,9% so với 26.093,2 tỷ cuối quý II và giảm 24,8% so với 29.859,4 tỷ cuối quý III/2025. Thuyết minh ghi 18.829,0 tỷ vay ngân hàng trong nước, 789,0 tỷ vay ngân hàng nước ngoài (lãi suất SOFR cộng 1,6% đến 2,1%), 196,0 tỷ thấu chi và 2.641,5 tỷ vay khác trong nước, lãi suất 5,0% đến 9,7% một năm; 6.045 tỷ trong số này có tài sản bảo đảm.
Tài sản gấp 2,97 lần vốn chủ trên báo cáo (2,47 lần sau phát hành), so với 4,21 lần ở đỉnh quý III/2025 và trung vị nhóm 2,31 lần. Đòn bẩy đã giảm mạnh, nhưng giá vốn thì ngược lại: chi phí vay đi từ 391,3 tỷ quý III/2025 lên 508,1 tỷ quý III/2026, ngốn 40,9% doanh thu, từ 11,9% ở quý I/2024.
Chia cho vay ngắn hạn bình quân đầu và cuối quý, chi phí vay là khoảng 8,4% một năm trong quý III/2026, so với 5,8% cùng kỳ năm trước. Vì cùng khoản vay này còn tài trợ danh mục tự doanh nên đây là mức tham chiếu, không phải lãi suất bình quân chính thức. Theo báo chí (04/07/2026), hội đồng quản trị duyệt hạn mức vay 4.000 tỷ đồng tại MB, kỳ hạn 12 tháng, để bổ sung vốn lưu động và đầu tư trái phiếu Chính phủ, trái phiếu tổ chức tín dụng niêm yết.
Cho vay ký quỹ
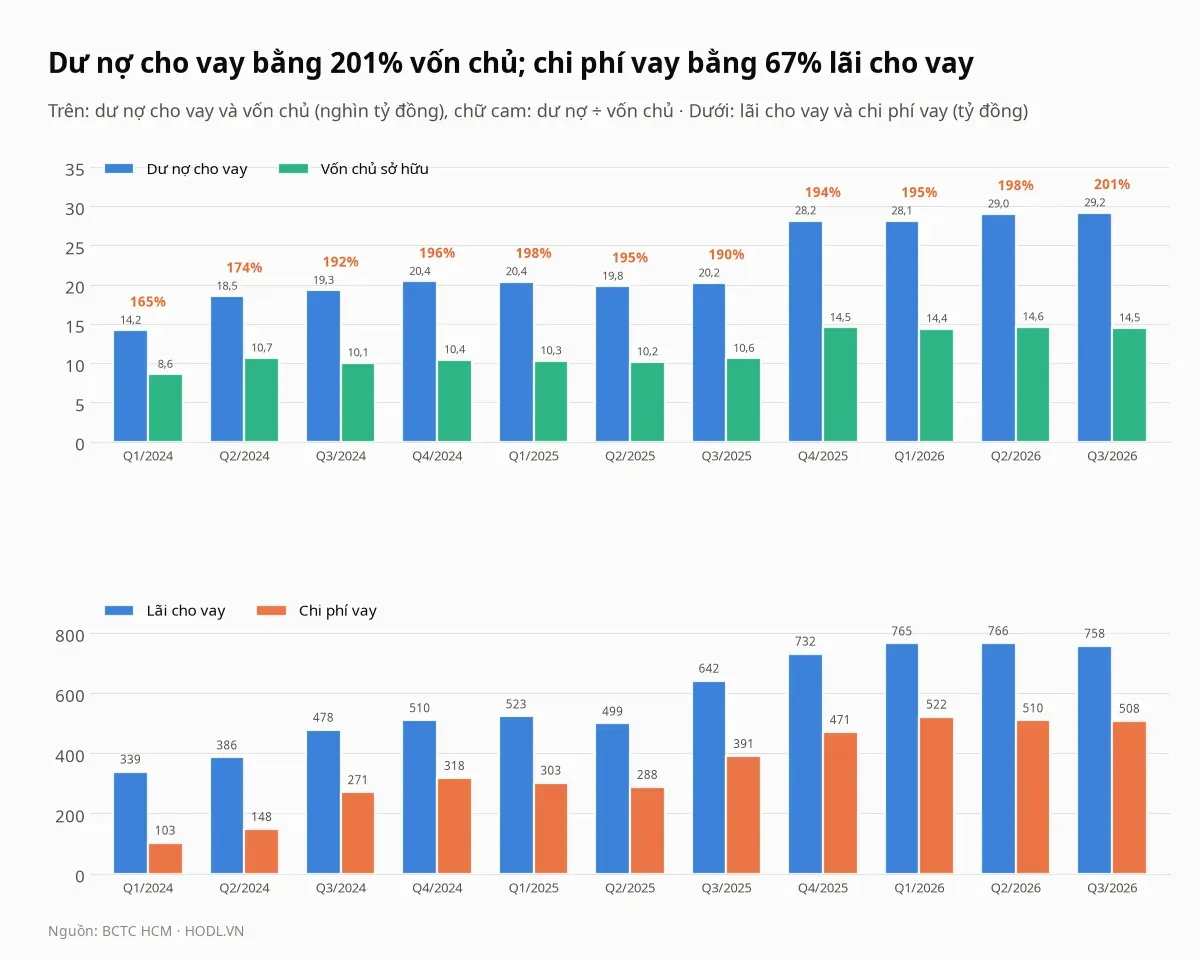
Dư nợ cho vay giao dịch chứng khoán (gồm ứng trước tiền bán) là 29.169,9 tỷ đồng, tăng 44,3% so với 20.215,7 tỷ cuối quý III/2025 và tăng 3,6% so với cuối 2025, nhưng chỉ tăng 0,5% so với quý II. Số này bằng 201,1% vốn chủ trên báo cáo, so với trung vị nhóm 98,6%, cao nhất trong chín mã.
Quy định hiện hành của Bộ Tài chính giới hạn dư nợ margin ở 200% vốn chủ sở hữu (xem thêm tài khoản margin). Con số 201,1% gồm cả ứng trước tiền bán chứng khoán nên không so thẳng với mức trần; sau khi cộng 2.919,9 tỷ tiền phát hành, tỷ lệ còn 167,4%, và dư địa tới mức 200% là khoảng 5.680 tỷ. Mục đích đã công bố của đợt phát hành là bổ sung vốn cho vay margin.
Lãi cho vay quý III là 757,7 tỷ, tăng 18,1% trong khi dư nợ tăng 44,3%, nên lãi suất ngầm định (lãi quy năm chia dư nợ bình quân) giảm từ 12,8% xuống 10,4%; số này chỉ để so sánh các quý vì lãi còn tính trên khoản phải thu khác. Cùng lúc chi phí vay trên vay nợ tăng từ 5,8% lên 8,4%, nên chênh lệch lãi cho vay trừ chi phí vay đi ngang: 249,6 tỷ quý III, 250,3 tỷ cùng kỳ và 256,4 tỷ quý II; cả chín tháng là 749,2 tỷ, tăng 9,9% so với 681,4 tỷ.
Theo thuyết minh báo cáo bộ phận chín tháng, mảng kinh doanh vốn (cho vay và tiền gửi) có kết quả 924,8 tỷ đồng sau 1.539,8 tỷ chi phí vay, bằng 64,3% tổng kết quả các bộ phận (1.439,3 tỷ). Môi giới và dịch vụ chỉ còn 148,7 tỷ, so với 340,0 tỷ cùng kỳ năm trước.
Tự doanh và danh mục
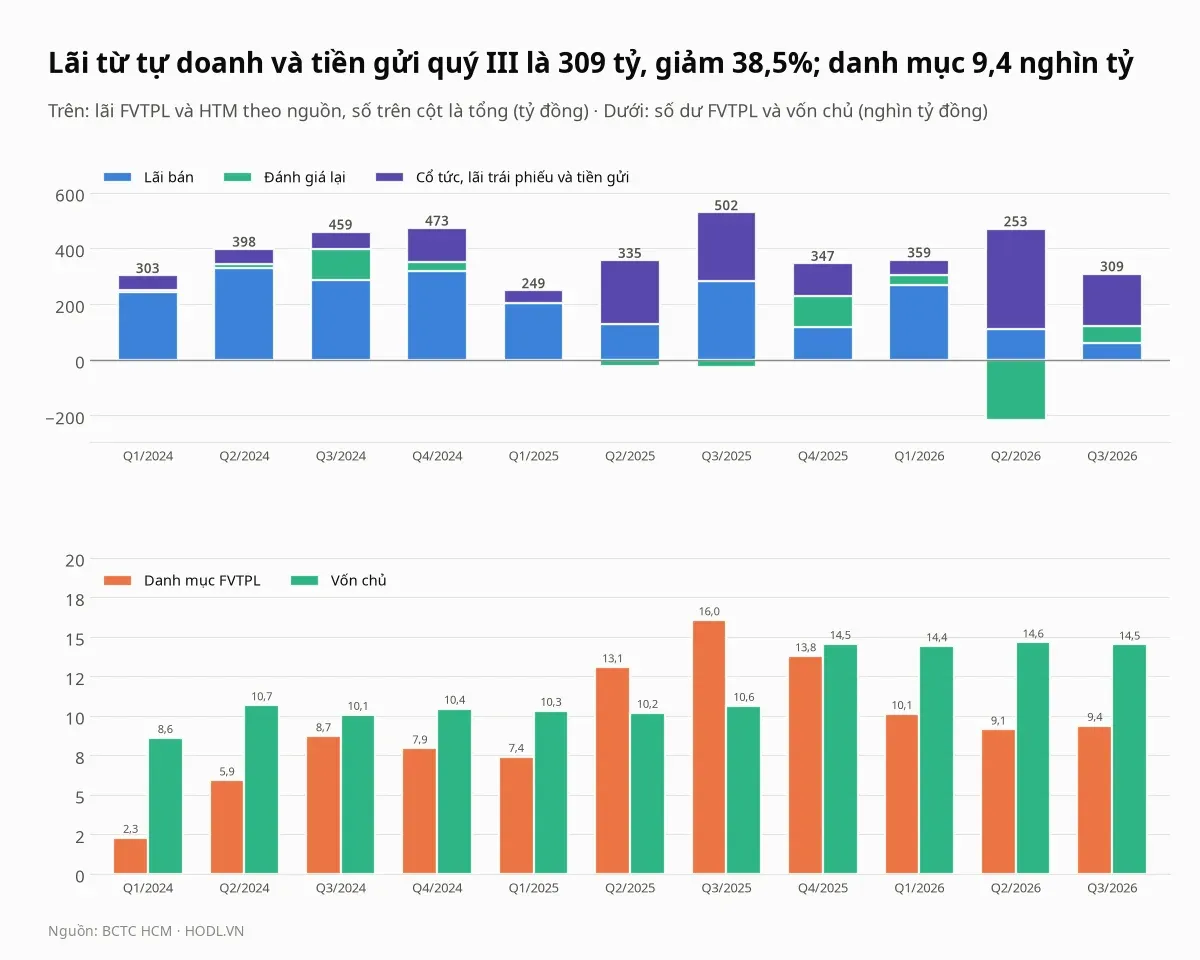
Lãi FVTPL quý III là 142,3 tỷ đồng, gồm lãi bán 61,5 tỷ, chênh lệch đánh giá lại 59,6 tỷ (28,5 tỷ từ tài sản và 31,1 tỷ do giảm giá trị phải trả chứng quyền) và cổ tức, lãi 21,2 tỷ. Trừ 62,2 tỷ lỗ FVTPL và 22,2 tỷ chi phí tự doanh, tự doanh ròng còn 57,9 tỷ, giảm 12,3% so với 66,0 tỷ. Báo cáo quý III chuyển tiền gửi có kỳ hạn sang khoản nắm giữ đến ngày đáo hạn; lãi HTM quý III là 167,0 tỷ, so với 140,5 tỷ cùng kỳ theo số trình bày lại.
Tính chung lãi FVTPL và HTM, mảng tự doanh và tiền gửi thu 309,3 tỷ, giảm 38,5% so với 502,5 tỷ quý III/2025, chủ yếu vì lãi bán FVTPL giảm từ 282,6 tỷ xuống 61,5 tỷ. HTM gồm 1.676,5 tỷ tiền gửi có kỳ hạn và 381,5 tỷ tiền ký quỹ bảo đảm thanh toán chứng quyền, tổng 2.058,0 tỷ.
Danh mục FVTPL 9.362,6 tỷ đồng bằng 64,5% vốn chủ trên báo cáo, giảm 32,0% từ 13.766,1 tỷ cuối 2025 và giảm 41,6% so với đỉnh 16.044,2 tỷ cuối quý III/2025. Trái phiếu chiếm 8.161,6 tỷ (87,2%), giá gốc 8.000 tỷ; cổ phiếu niêm yết và UPCoM 705,0 tỷ (7,5%), trong đó VPB 444,6 tỷ và TCB 227,9 tỷ; tài sản cơ sở phòng ngừa chứng quyền 461,2 tỷ (theo báo chí, chủ yếu TCB, MWG, HPG, ACB); chứng chỉ quỹ ETF 19,5 tỷ và quỹ mở 15,3 tỷ.
Đây là danh mục thiên về thu nhập cố định, không phải danh mục cổ phiếu: giá trị trái phiếu chênh 161,6 tỷ so với giá gốc, còn toàn bộ cổ phiếu chỉ chênh 21,0 tỷ. Bài chưa phân rã trái phiếu theo tổ chức phát hành vì thuyết minh chỉ ghi chung "trái phiếu niêm yết và trái phiếu đăng ký giao dịch trên sàn trái phiếu riêng lẻ của HNX".
Môi giới và thị phần
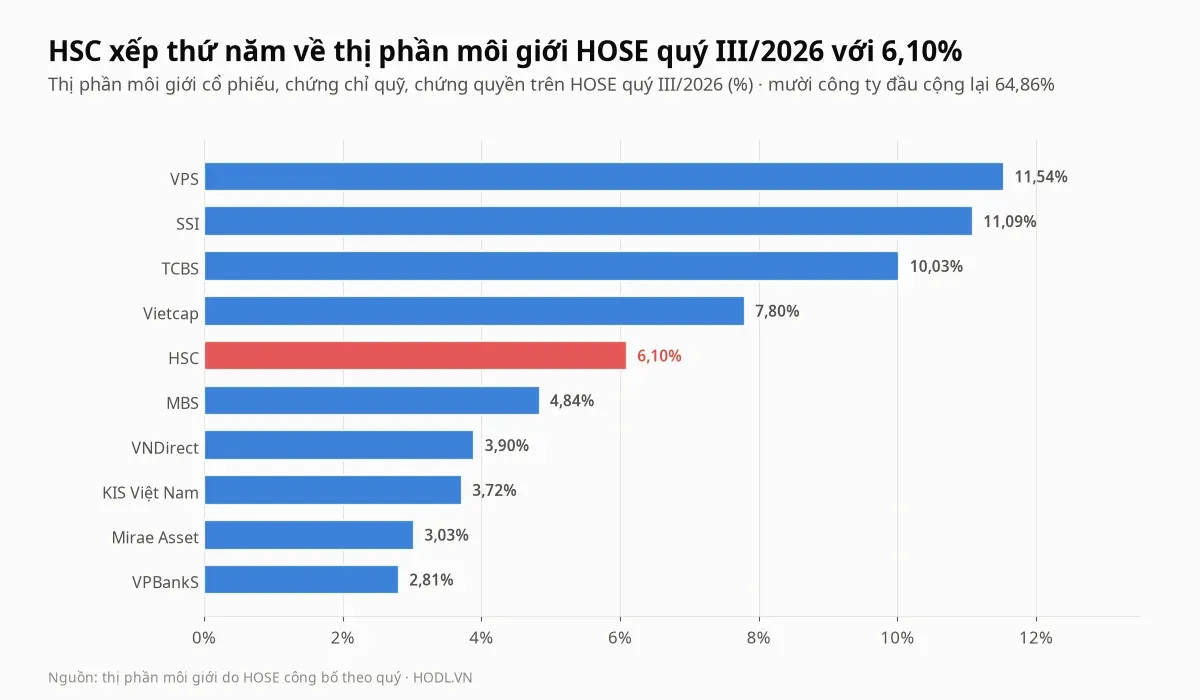
HOSE công bố thị phần môi giới của mười công ty lớn nhất sau mỗi quý, và số này mới hơn báo cáo tài chính. Quý III/2026, VPS đứng đầu với 11,54%, SSI 11,09%, TCBS 10,03% và Vietcap 7,80%; HSC xếp thứ năm với 6,10%, trên MBS (4,84%). Mười công ty đầu cộng lại 64,86%. Theo báo chí, lũy kế sáu tháng đầu năm HSC có 7,08% và cũng đứng thứ năm.
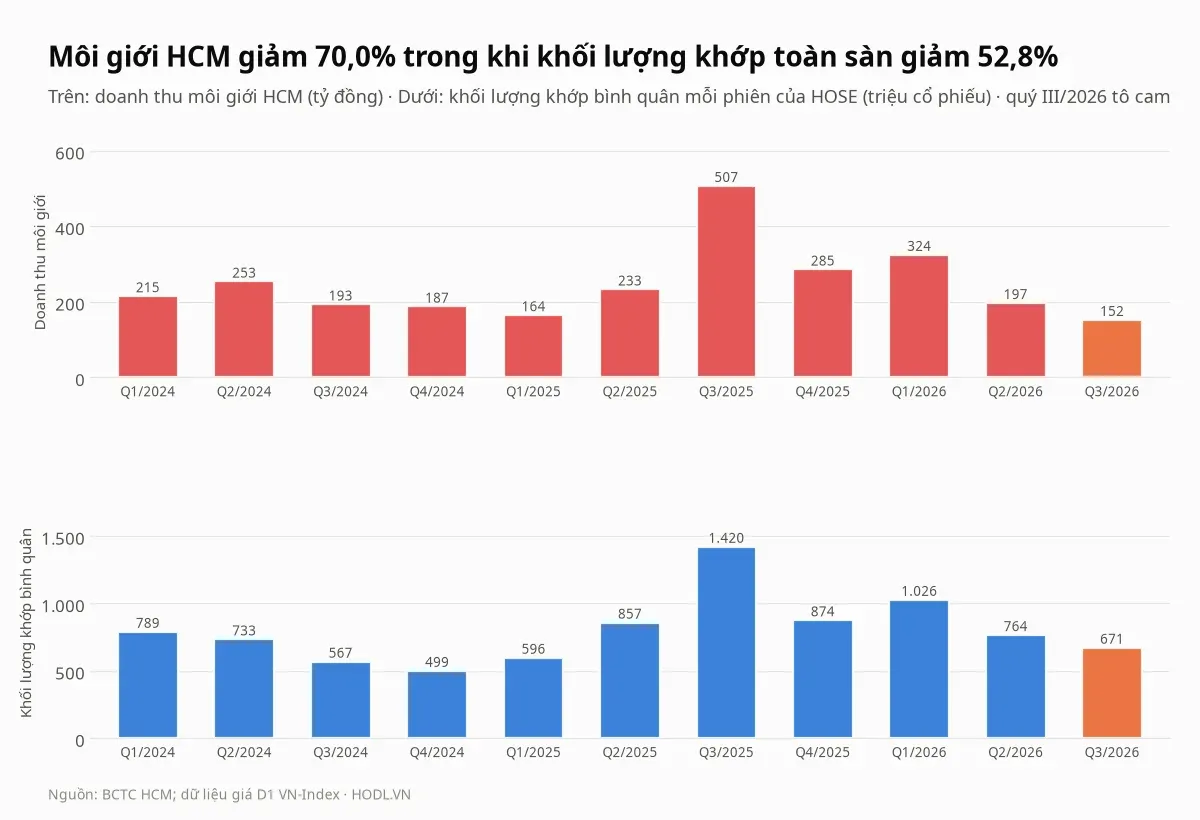
Doanh thu môi giới quý III là 151,9 tỷ đồng, giảm 70,0% so với 506,7 tỷ cùng kỳ và giảm 22,8% so với quý II, còn khối lượng khớp bình quân mỗi phiên của VN-Index giảm 52,8% (671 so với 1.420 triệu cổ phiếu). Chi phí hoạt động môi giới giảm chậm hơn doanh thu (45,1%, xuống 145,3 tỷ), nên mảng lãi ròng 6,6 tỷ, giảm 97,3%.
Chín tháng 2026 doanh thu môi giới là 672,8 tỷ, giảm 25,5%. Trong bốn quý tới quý III/2026, môi giới đóng góp 17,9% doanh thu, cao hơn trung vị nhóm 13,0% và xếp thứ ba trong chín mã sau VCK (32,6%) và VCI (18,6%). Vì vậy HCM nhạy với thanh khoản thị trường hơn phần lớn nhóm, nhưng nay chi phí cố định của mảng lấy gần hết doanh thu.
Thanh khoản
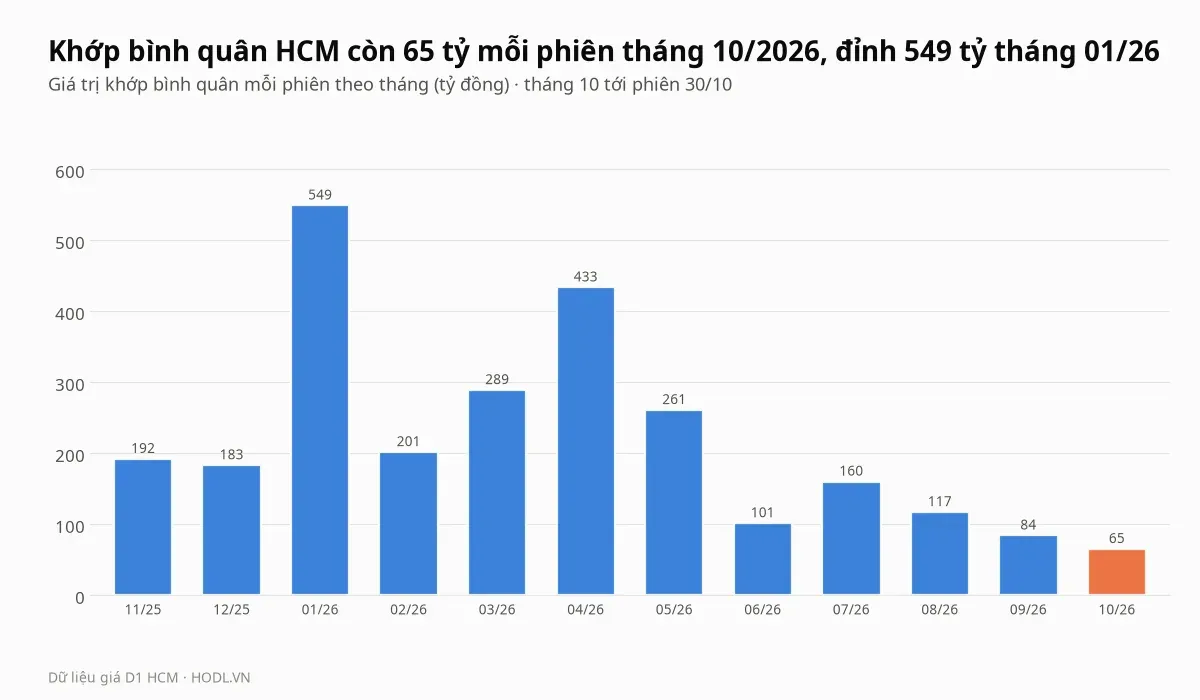
Giá trị khớp bình quân mỗi phiên là 64,5 tỷ đồng trong 20 phiên gần nhất (khoảng 2,72 triệu cổ phiếu), 87,6 tỷ trong 60 phiên và 190,0 tỷ trong 250 phiên. Tháng cao nhất là 01/2026 (549 tỷ), thấp nhất là 10/2026 (65 tỷ).
Với vốn hoá 31.829 tỷ, khớp 64,5 tỷ mỗi phiên là khoảng 0,20% vốn hoá; hồ sơ công ty ghi tỷ lệ cổ phiếu tự do chuyển nhượng 55,0%. Trong 250 phiên gần nhất, phiên giảm mạnh nhất là 09/03/2026 (6,9%), 21/01/2026 (6,8%) và 23/03/2026 (6,8%, cũng là ngày đóng cửa thấp nhất của năm); phiên tăng mạnh nhất là 06/05/2026 và 16/07/2026, cùng 7,0%.
Cổ đông
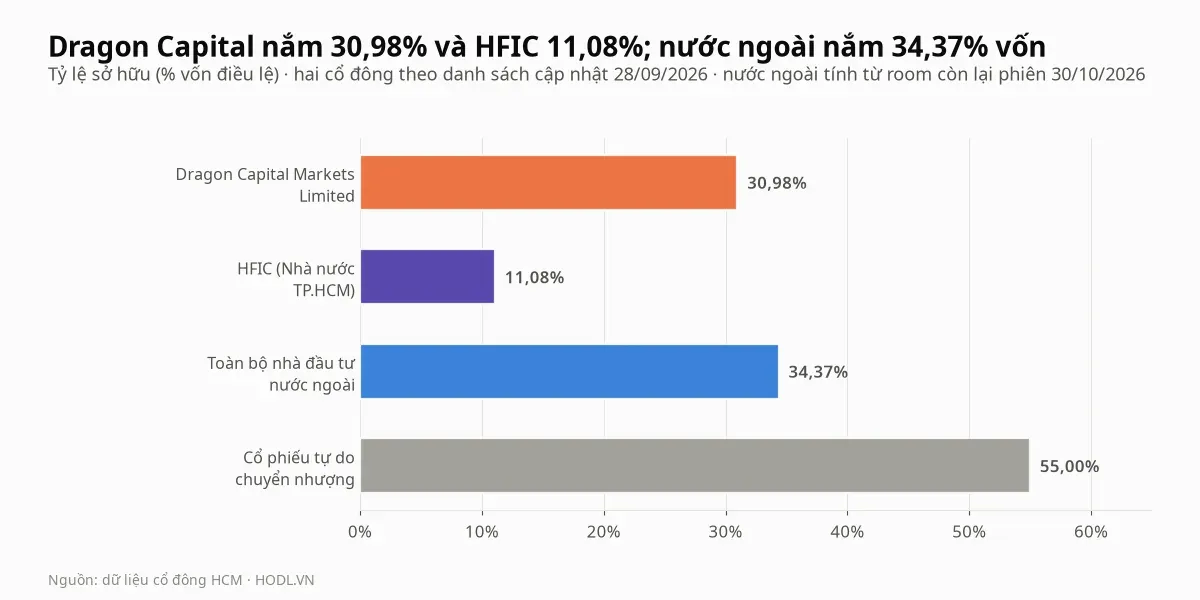
Danh sách cổ đông cập nhật 28/09/2026 ghi Dragon Capital Markets Limited nắm 425,3 triệu cổ phiếu, tương ứng 30,98% vốn, và Công ty Đầu tư Tài chính Nhà nước Thành phố Hồ Chí Minh (HFIC) nắm 152,0 triệu cổ phiếu, 11,08%. Thuyết minh quý III gọi cả hai là cổ đông chiến lược (31,48% và 11,25% vốn điều lệ trước đợt phát hành), và ghi hai khoản cổ tức đã chi trong quý III là 136,1 tỷ cho Dragon và 48,7 tỷ cho HFIC. Quỹ KIM Vietnam Growth Equity nắm 2,16% (05/10/2025).
Chủ tịch hội đồng quản trị Nguyễn Quốc Huân (Johan Nyvene) nắm 0,29% (16/09/2026); Tổng giám đốc Trịnh Hoài Giang nắm 0,56% (04/09/2026). Theo báo chí, HFIC có kế hoạch thoái toàn bộ vốn tại HSC, và riêng phiên 03/06/2026 gần 21 triệu cổ phiếu (khoảng 2% vốn) đã sang tay qua giao dịch thoả thuận với giá bình quân khoảng 27.700 đồng.
Phần nắm giữ của HFIC, 152,0 triệu cổ phiếu, trị giá khoảng 3.527 tỷ đồng theo giá hiện tại, tương đương khoảng 55 phiên khớp bình quân của 20 phiên gần nhất. Nếu bán ra thị trường, đó là nguồn cung đáng kể; nếu chuyển nhượng thoả thuận cho một đối tác lớn, ảnh hưởng tới giá sẽ khác.
Khối ngoại và tự doanh
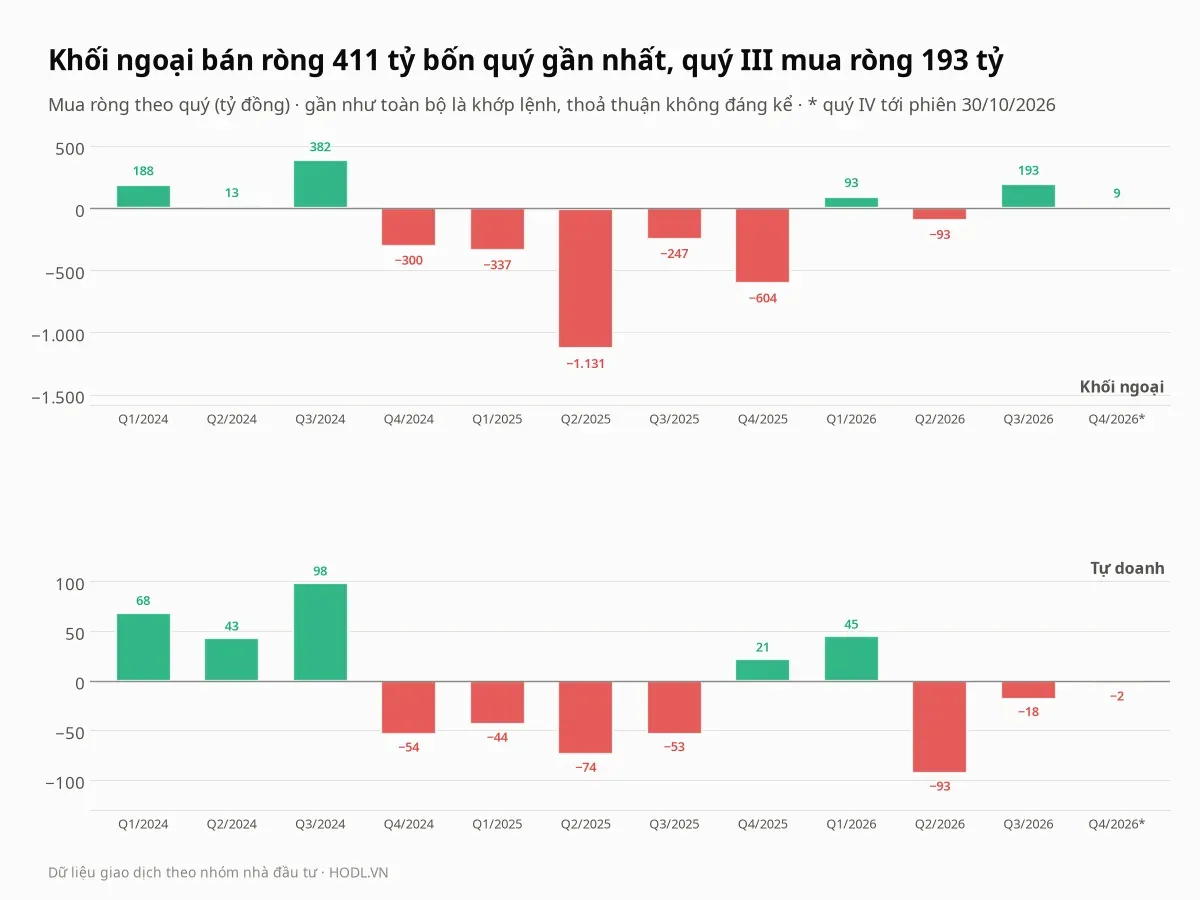
Khối ngoại bán ròng 411,3 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026), nhưng quý III mua ròng 192,6 tỷ và quý IV tới phiên 30/10/2026 mua ròng 9,0 tỷ. Trong tám quý trọn vẹn gần nhất khối ngoại bán ròng sáu quý, tổng 2.425,2 tỷ, tập trung ở Q2/2025 (1.130,9 tỷ) và Q4/2025 (604,2 tỷ). Dòng ngoại gần như toàn khớp lệnh: giao dịch thoả thuận cộng dồn từ 2024 chỉ âm 6,8 tỷ.
Khối tự doanh các công ty chứng khoán giao dịch cổ phiếu HCM ở quy mô nhỏ: bốn quý gần nhất bán ròng 45,0 tỷ, trong đó quý II/2026 bán ròng 93,0 tỷ; dữ liệu dừng ở phiên 26/10/2026.
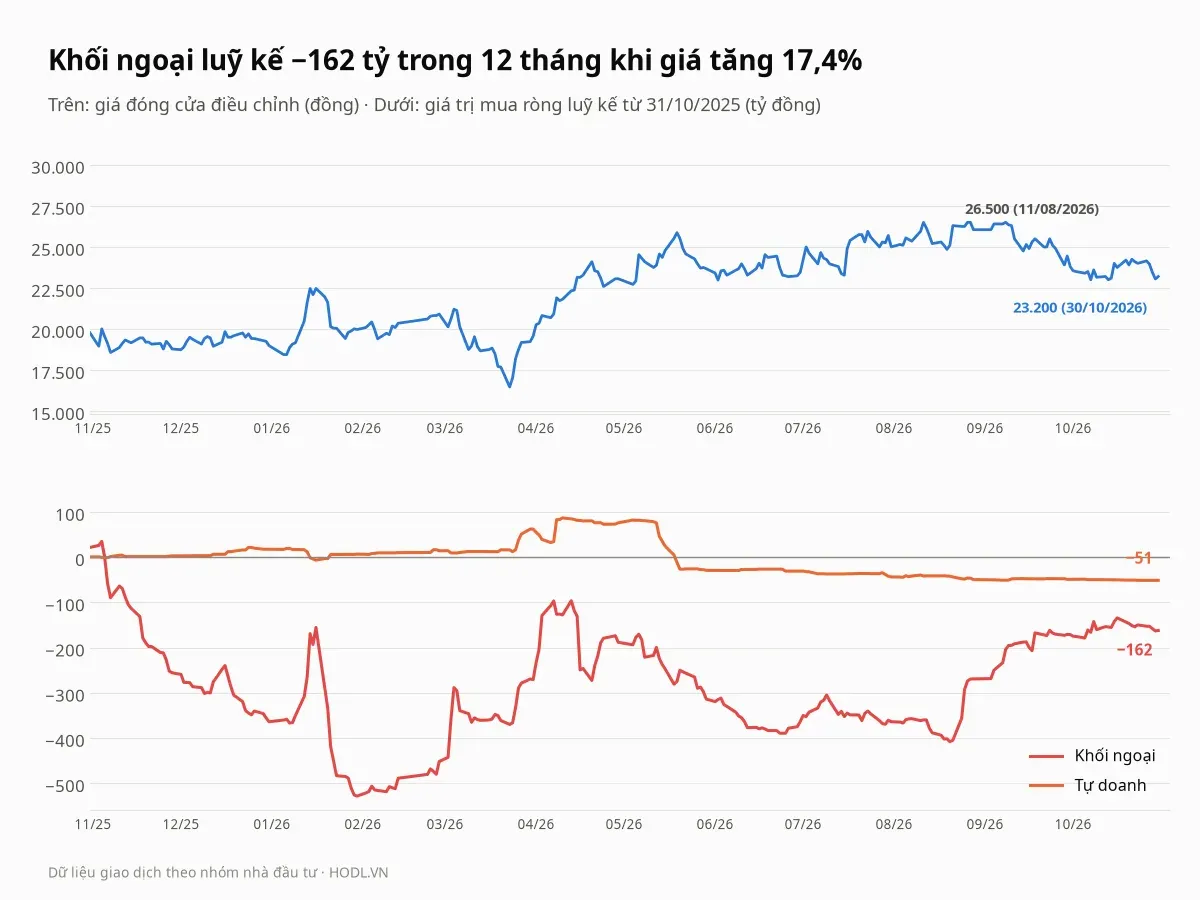
Từ 31/10/2025, khối ngoại bán ròng luỹ kế 162,2 tỷ đồng trong khi giá tăng 17,4%, từ 19.760 lên 23.200 đồng; khối tự doanh bán ròng luỹ kế 51,4 tỷ. Theo cửa sổ gần nhất, khối ngoại mua ròng 5,3 tỷ trong 30 phiên (từ 21/09) và 227,1 tỷ trong 90 phiên (từ 24/06); tự doanh bán ròng 3,9 tỷ và 24,9 tỷ ở hai cửa sổ (tới 26/10). Tháng 11/2025 khối ngoại bán ròng 277,3 tỷ, mạnh nhất trong 12 tháng; tháng 09/2026 mua ròng 98,1 tỷ và tháng 08/2026 mua ròng 94,7 tỷ.
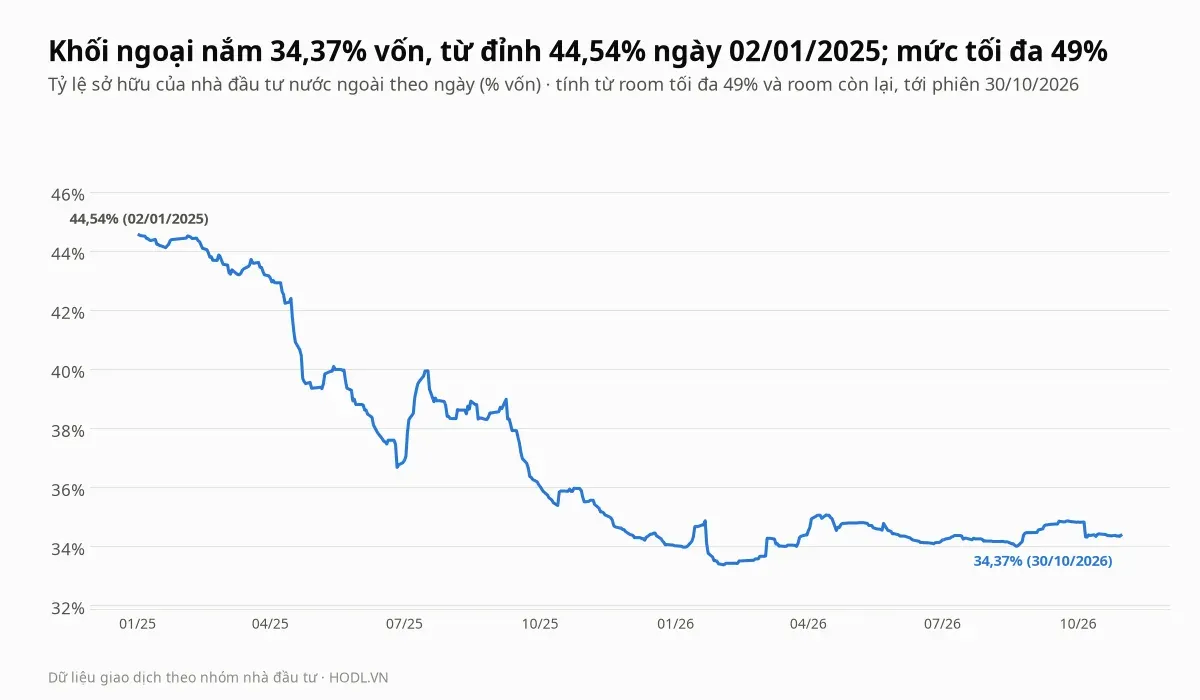
Nhà đầu tư nước ngoài nắm 34,37% vốn tới phiên 30/10/2026, từ đỉnh 44,54% ngày 02/01/2025 và mức thấp nhất 33,38% ngày 02/02/2026. Room tối đa là 49% vốn, còn lại khoảng 14,63% (200,8 triệu cổ phiếu). Nếu Dragon Capital Markets được tính vào nhóm nước ngoài, phần còn lại của các nhà đầu tư nước ngoài khác chỉ khoảng 3,4% vốn.
Tỷ lệ sở hữu trong bài tính từ room tối đa 49% và room còn lại từng phiên.
So sánh cùng ngành
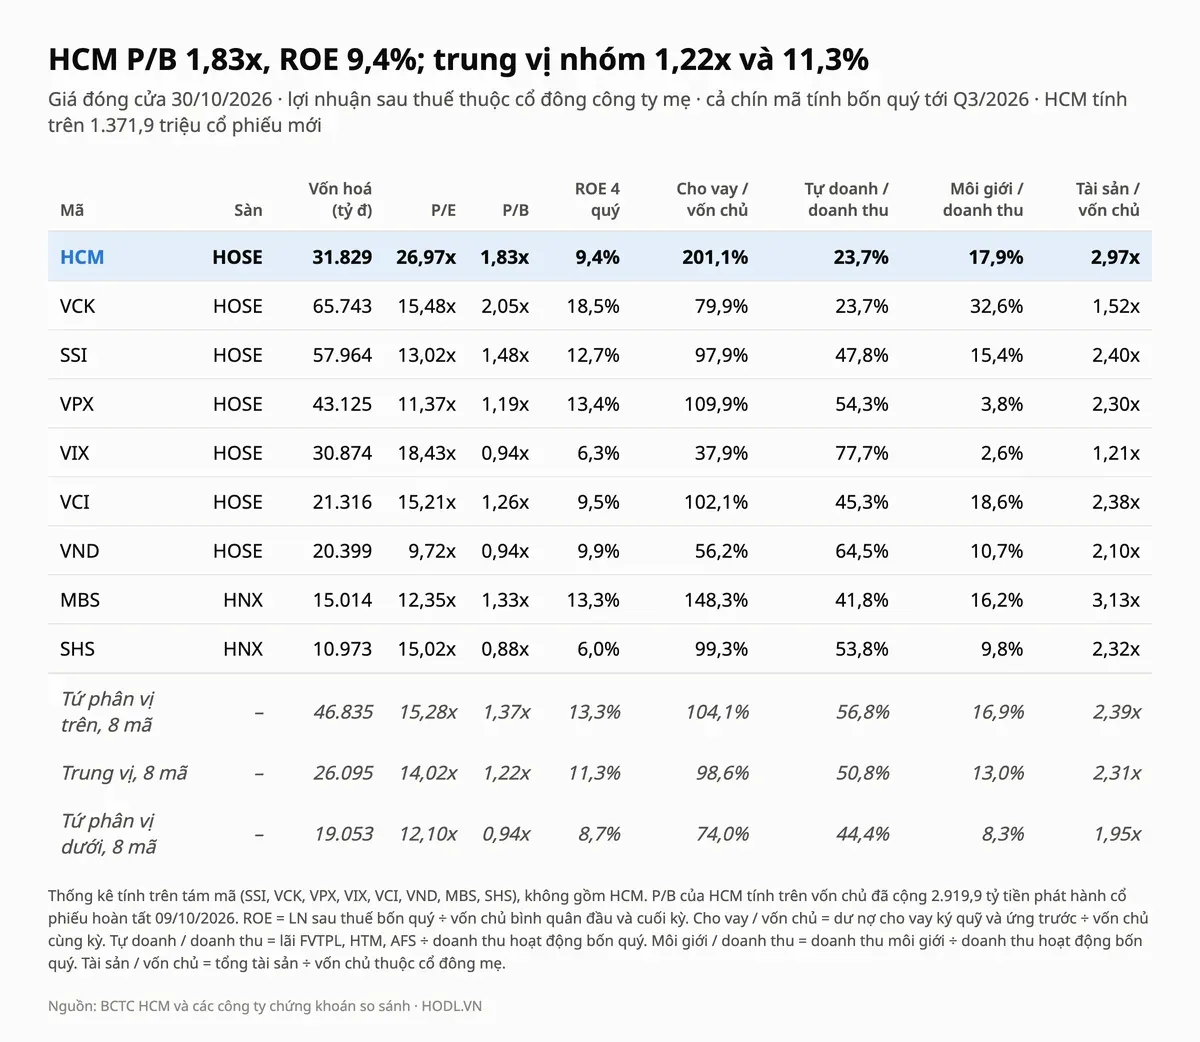
Nhóm so sánh gồm SSI, VCK, VPX, VIX, VCI, VND, MBS và SHS: công ty chứng khoán vốn hoá từ 10.973 đến 65.743 tỷ đồng, từ 0,3 đến 2,1 lần HCM, và đều có báo cáo quý III/2026. VIX giữ lại dù tự doanh chiếm 77,7% doanh thu vì cùng bậc quy mô. TCX bị loại vì vốn hoá 91.557 tỷ (2,9 lần HCM); BSI, ORS, DSE, FTS và CTS bị loại vì vốn hoá dưới 9.000 tỷ.
HCM có P/B 1,83 lần, cao hơn trung vị 1,22 lần 49,3%; P/E 27,0 lần so với 14,0 lần, cao nhất nhóm; ROE 9,4% so với 11,3%, đứng thứ bảy trong chín mã. Cho vay chiếm 56,5% doanh thu bốn quý, cao nhất nhóm (trung vị 32,2%), trong khi tự doanh chỉ 23,7%, thấp nhất nhóm (trung vị 50,8%): HCM sống bằng lãi cho vay, còn phần lớn nhóm sống bằng tự doanh.
Doanh thu bốn quý tăng 8,6% và lợi nhuận sau thuế bốn quý tăng 8,6%, trong khi trung vị nhóm tăng 23,4% và 24,0%. Dư nợ cho vay trên vốn chủ 201,1% so với 98,6%; vay nợ bằng 154,8% vốn chủ so với 127,5%, chỉ MBS (162,9%) cao hơn.
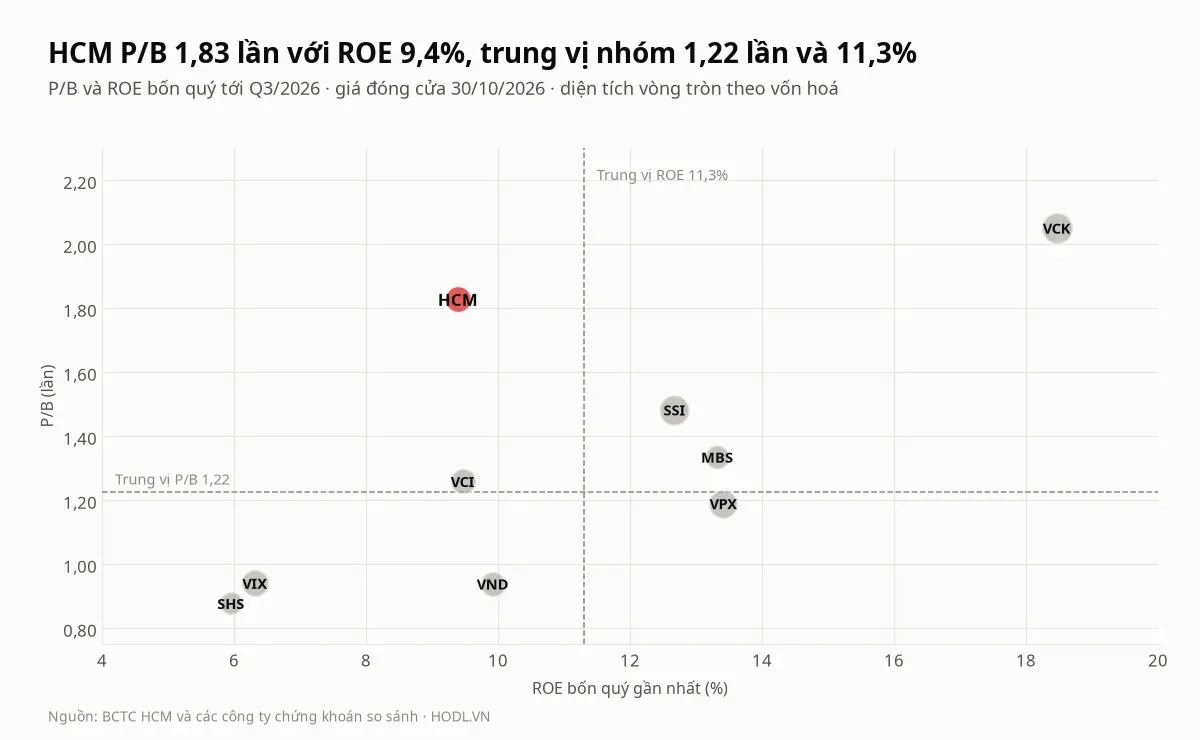
Biểu đồ đặt HCM ở góc trên bên trái: P/B cao hơn trung vị nhưng ROE thấp hơn trung vị. Trong nhóm, chỉ VCK có P/B cao hơn (2,05 lần), với ROE 18,5%, gấp đôi ROE của HCM. Thị trường đang trả P/B cao hơn nhóm 49,3% cho một doanh nghiệp có ROE thấp hơn nhóm; trong 30 công ty chứng khoán có báo cáo quý III, HCM xếp thứ tư về P/B, sau VCK, CTS (2,00) và TCX (1,93).
P/B
Dải P/B lịch sử
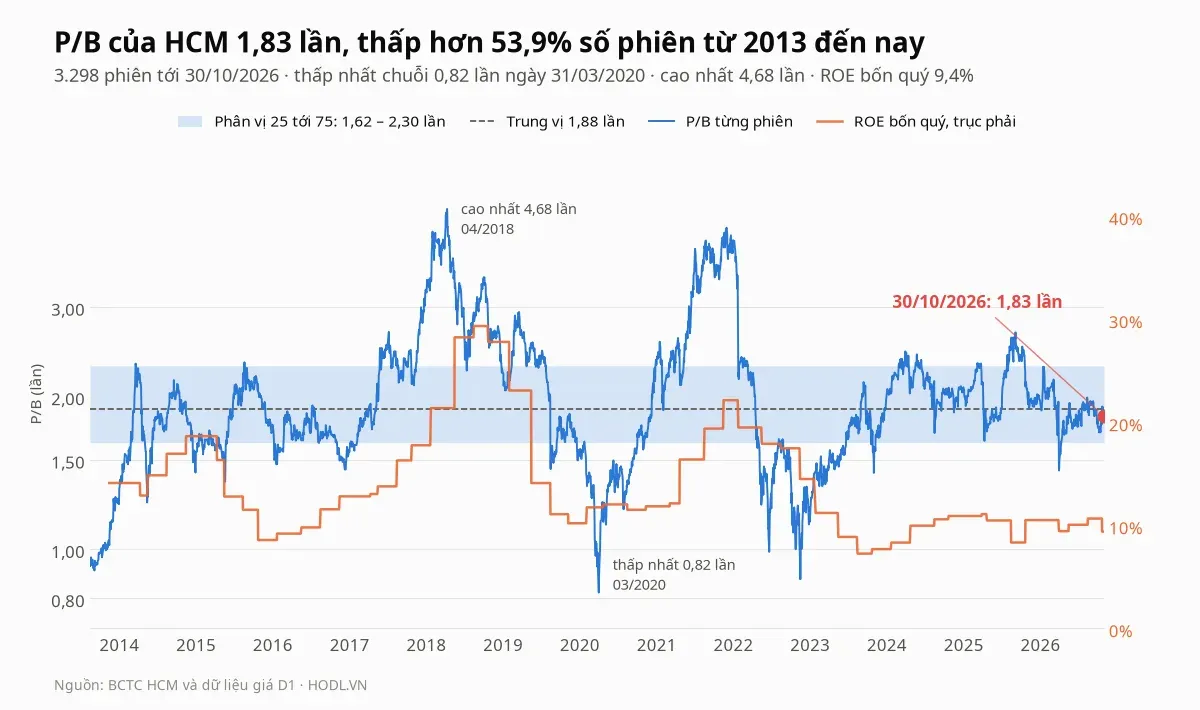
Từ 2013 đến nay, P/B của HCM đã đi qua 3.298 phiên. Giá trị thấp nhất là 0,82 lần ngày 31/03/2020 và cao nhất 4,68 lần ngày 09/04/2018, với trung vị 1,88 lần.
P/B hiện tại 1,83 lần cao hơn 46,1% số phiên trong lịch sử, tức thấp hơn 53,9%, và nằm giữa dải phân vị 25 đến 75 (1,62 đến 2,30 lần), hơi dưới trung vị. ROE bốn quý 9,4% gần mức thấp của chuỗi (7,3%) và xa đỉnh 29,3%, nên cùng mức P/B lịch sử nay gắn với lợi nhuận trên vốn thấp hơn nhiều.
P/B hợp lý
Công ty chứng khoán không định giá bằng DCF vì tiền vay và tài sản tài chính là nguyên liệu chính của hoạt động. Giá trị hợp lý của P/B tính theo ROE bền vững và suất sinh lời đòi hỏi, như bài về định giá chứng khoán mô tả.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 12.701 đồng, tính từ vốn chủ 14.505,2 tỷ cộng 2.919,9 tỷ tiền phát hành (17.425,1 tỷ) chia 1.371,9 triệu cổ phiếu. P/E trung vị nhóm 14,02 lần nhân EPS bốn quý 860 đồng cho 12.059 đồng; nhân EPS chín tháng quy năm 837 đồng cho 11.732 đồng.
Kế hoạch lợi nhuận sau thuế 1.841 tỷ tương ứng EPS 1.342 đồng và ROE 11,5% trên vốn chủ bình quân 15.984 tỷ (bình quân vốn chủ cuối 2025 và vốn chủ đã cộng tiền phát hành). ROE chín tháng quy năm trên cùng cơ sở là 7,2%, thấp hơn ROE 9,4% trên vốn chủ báo cáo vì mẫu số đã lớn lên theo đợt phát hành.
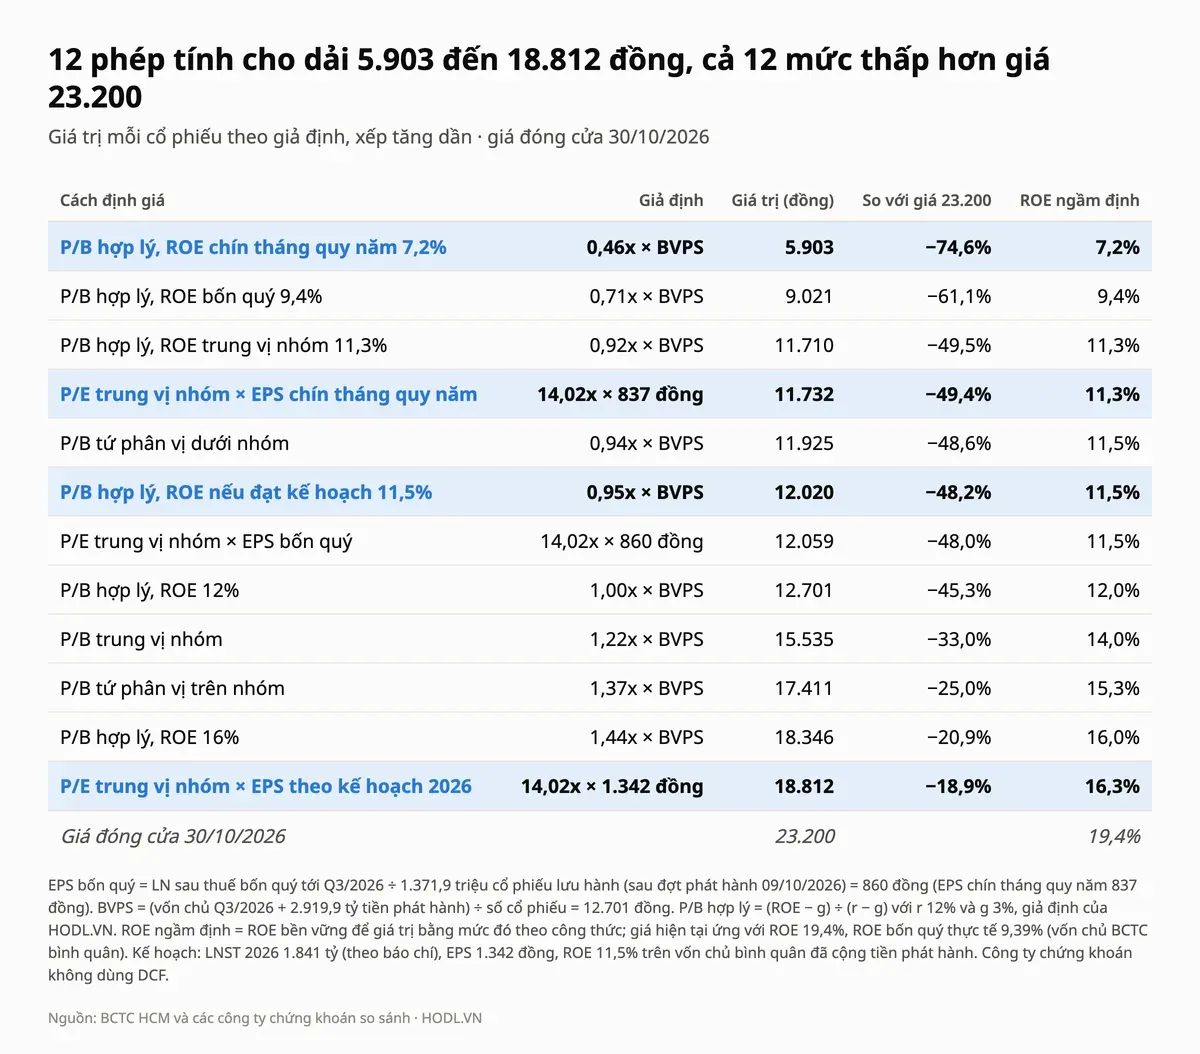
Mười hai phép cho giá trị từ 5.903 đến 18.812 đồng. Cả mười hai phép thấp hơn giá 23.200 đồng; phép cao nhất là P/E trung vị nhóm nhân EPS theo kế hoạch (18.812 đồng, thấp hơn giá 18,9%), tiếp đến P/B hợp lý ở ROE 16% (18.346 đồng, thấp hơn 20,9%) và P/B tứ phân vị trên của nhóm (17.411 đồng, thấp hơn 25,0%).
Bốn phép P/B hợp lý ở ROE 7,2%, 9,4%, 11,3% và 11,5% cho 5.903, 9.021, 11.710 và 12.020 đồng, thấp hơn giá từ 48,2% đến 74,6%. P/B trung vị nhóm 1,22 lần nhân BVPS cho 15.535 đồng, thấp hơn giá 33,0%.
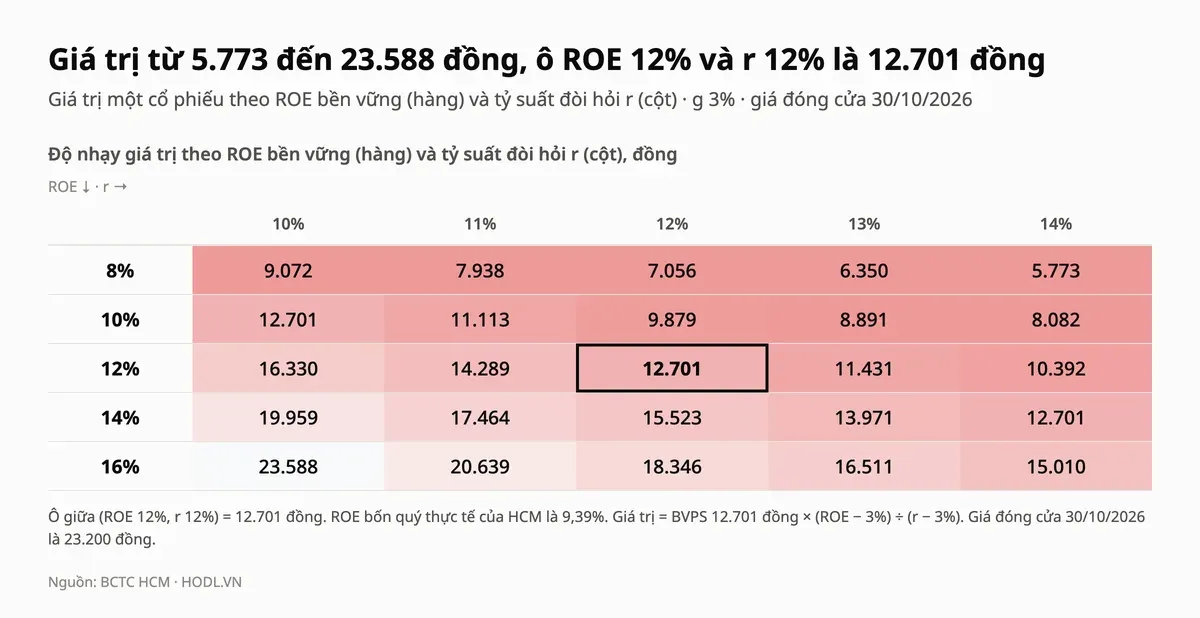
Muốn giá 23.200 đồng là hợp lý, ROE bền vững cần khoảng 19,4%, gấp 2,1 lần ROE bốn quý (9,4%). Với vốn chủ 17.425 tỷ, đó là khoảng 3.388 tỷ lợi nhuận sau thuế mỗi năm, so với 1.180,1 tỷ bốn quý gần nhất và 1.841 tỷ nếu đạt kế hoạch.
Ô gần giá nhất trong lưới là ROE 16% với r 10% (23.588 đồng, cao hơn giá 1,7%). Cùng ROE 16%, r tăng lên 11% cho 20.639 đồng, thấp hơn giá 11,0%; r 12% cho 18.346 đồng, thấp hơn 20,9%.
Thang giá tham chiếu
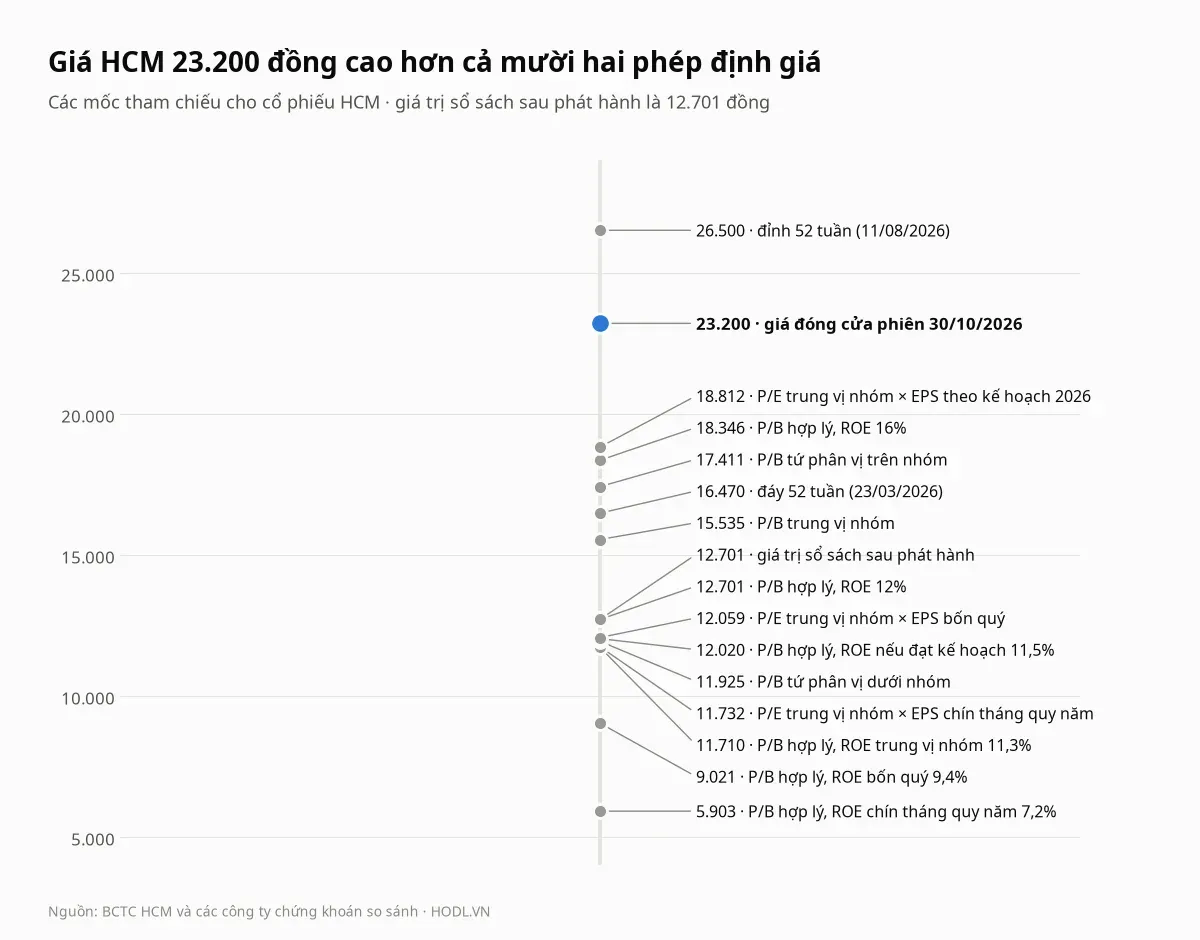
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 12.701 đồng, đáy 52 tuần 16.470 đồng ngày 23/03/2026 và đỉnh 52 tuần 26.500 đồng ngày 11/08/2026, đều theo giá đóng cửa. Giá cao hơn sổ sách 82,7%, cao hơn đáy 40,9% và thấp hơn đỉnh 12,5%.
Tám phép nằm từ 5.903 đến 12.701 đồng, thấp hơn giá 45,3% đến 74,6%. Bốn phép còn lại, dựa trên P/B nhóm, ROE 16% và P/E theo kế hoạch, nằm từ 15.535 đến 18.812 đồng; giá chỉ tiến gần vùng này nếu lợi nhuận hồi phục lên mức kế hoạch hoặc nhóm được định giá lại.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu HCM tăng 60,9% từ đáy đóng cửa 16.470 đồng ngày 23/03/2026 lên đỉnh đóng cửa 26.500 đồng ngày 11/08/2026, rồi lùi 12,5% xuống 23.200 đồng. Giá hiện cao hơn đáy 52 tuần 40,9% và thấp hơn đỉnh 52 tuần 12,5%; đáy chu kỳ đóng cửa là 6.450 đồng ngày 15/11/2022.
Hỗ trợ - Kháng cự
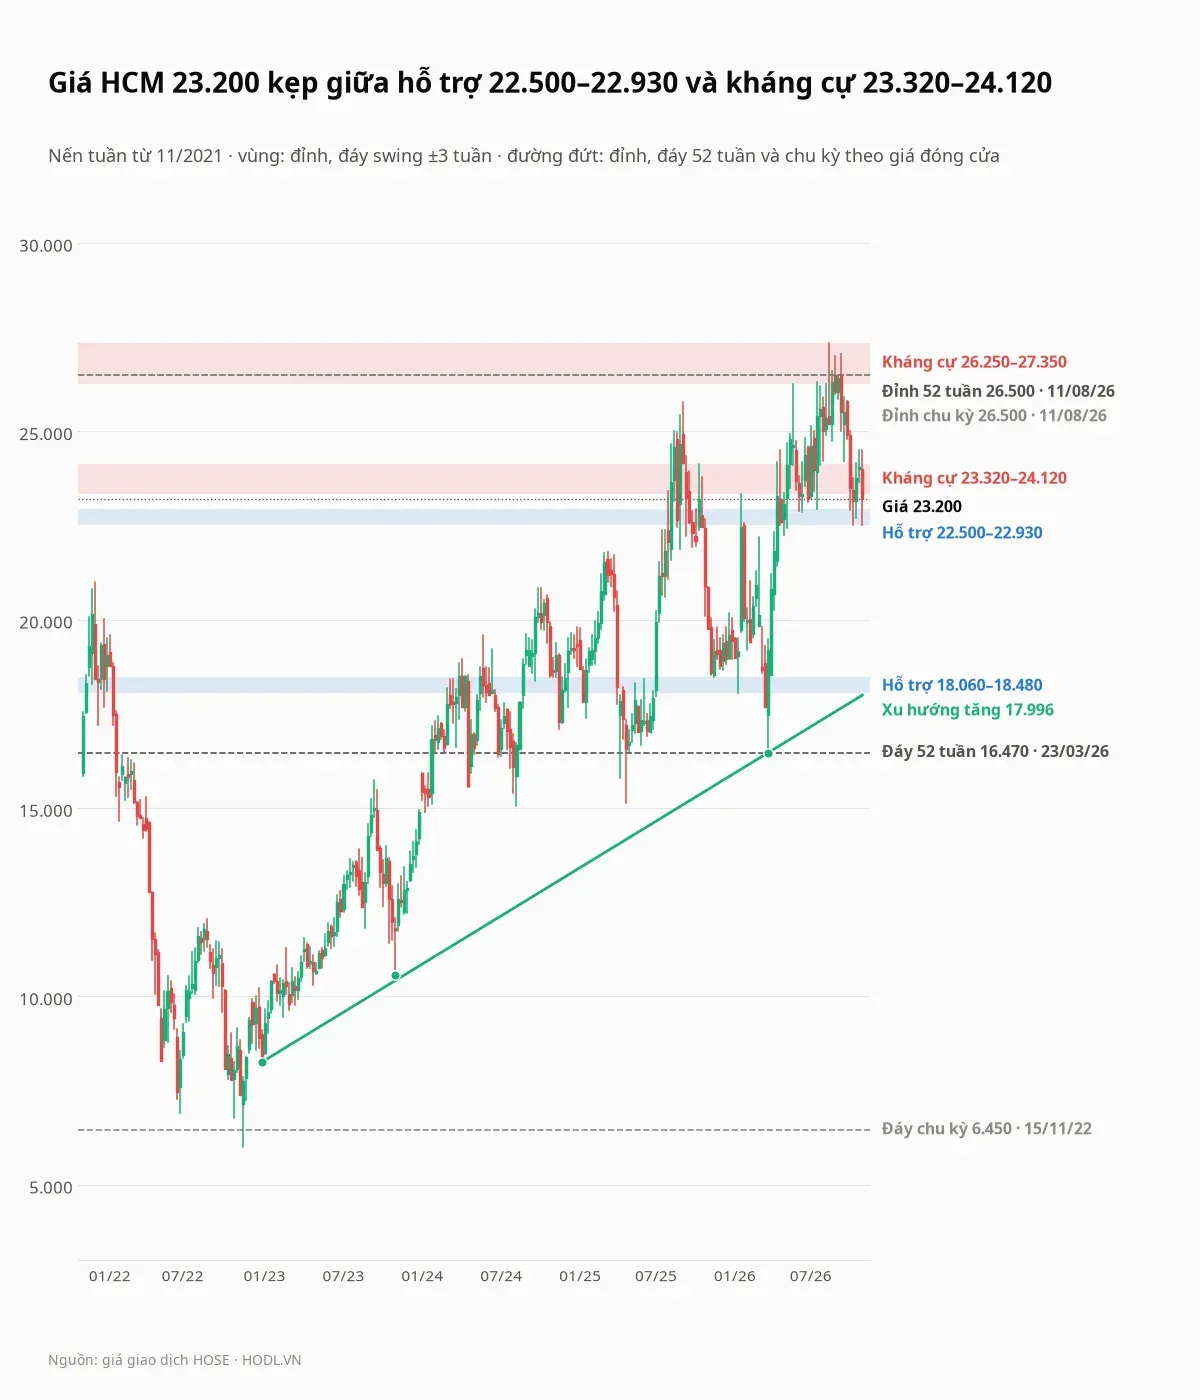
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 11/2021; vùng 23.320 đến 24.120 đồng chỉ có hai đỉnh, ghi rõ ở bảng. Đường xu hướng tăng nối ba đáy tuần.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
26.250 tới 27.350 | Kháng cự | Đỉnh tuần 22/05/2026 (26.250), 17/07/2026 (26.300), 11/09/2026 (27.050), 14/08/2026 (27.350); cao hơn giá 13,1% đến 17,9% |
23.320 tới 24.120 | Kháng cự gần | Hai đỉnh tuần 10/10/2025 (24.120) và 16/01/2026 (23.320); cao hơn giá 0,5% đến 4,0% |
22.500 tới 22.930 | Hỗ trợ | Đáy tuần 12/06/2026 (22.850), 17/07/2026 (22.930), 09/10/2026 (22.500); giá cao hơn mép trên 1,2% |
18.060 tới 18.480 | Hỗ trợ sâu | Đáy tuần 20/09/2024 (18.370), 14/11/2025 (18.480), 09/01/2026 (18.060); thấp hơn giá 20,3% đến 22,2% |
17.996 | Đường xu hướng tăng | Đáy tuần 30/12/2022 (8.250), 03/11/2023 (10.560), 27/03/2026 (16.470); giá trị tuần cuối, thấp hơn giá 22,4% |
Vùng hỗ trợ 22.500 đến 22.930 đồng đã giữ giá ba lần trong năm 2026, và đáy tuần 22.500 đồng ngày 09/10/2026 nằm trong vùng này. Giá 23.200 đồng cao hơn mép trên 1,2% và kẹt ngay dưới vùng kháng cự gần 23.320 đến 24.120 đồng, nơi EMA10 tuần (24.186 đồng) và EMA20 tuần (24.205 đồng) cũng nằm ngay phía trên. Nếu mất vùng hỗ trợ, khoảng trống tới vùng 18.060 đến 18.480 đồng là 20,3% đến 22,2%.
Phía trên, vùng 26.250 đến 27.350 đồng (cao hơn giá 13,1% đến 17,9%) đã chặn giá bốn lần từ tháng 05 đến tháng 09/2026. Đường xu hướng tăng ở 17.996 đồng nằm thấp hơn giá 22,4%; giá đóng cửa tuần dưới đường này sẽ phá xu hướng tăng đã kéo dài từ cuối 2022.
Fibonacci
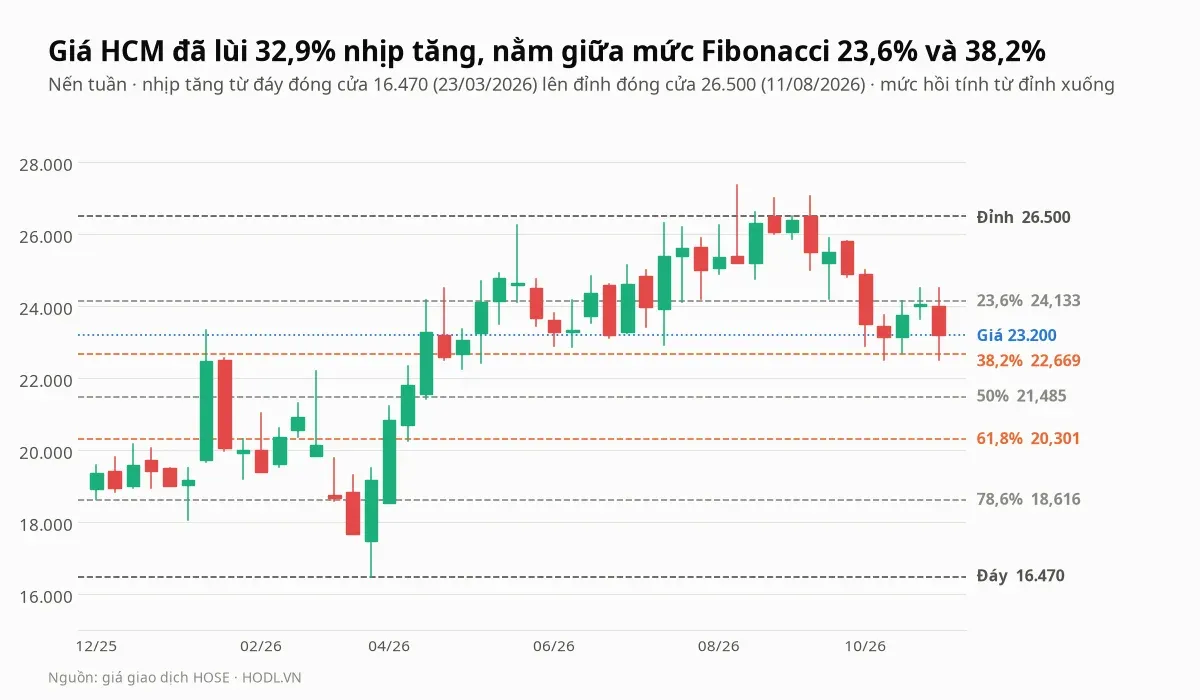
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 16.470 đồng ngày 23/03/2026 lên đỉnh 26.500 đồng ngày 11/08/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (24.133 đồng), 38,2% (22.669 đồng), 50% (21.485 đồng), 61,8% (20.301 đồng) và 78,6% (18.616 đồng).
Giá 23.200 đồng đã lùi 32,9% nhịp tăng, nằm giữa mức 23,6% và 38,2%. Mức 38,2% (22.669 đồng) nằm trong vùng hỗ trợ 22.500 đến 22.930 đồng, còn mức 23,6% (24.133 đồng) trùng mép trên vùng kháng cự gần; mức 78,6% (18.616 đồng) cao hơn vùng hỗ trợ sâu 0,7%. Nếu mất mức 38,2%, mức kế tiếp là 50% ở 21.485 đồng, thấp hơn giá 7,4%.
Xu hướng EMA
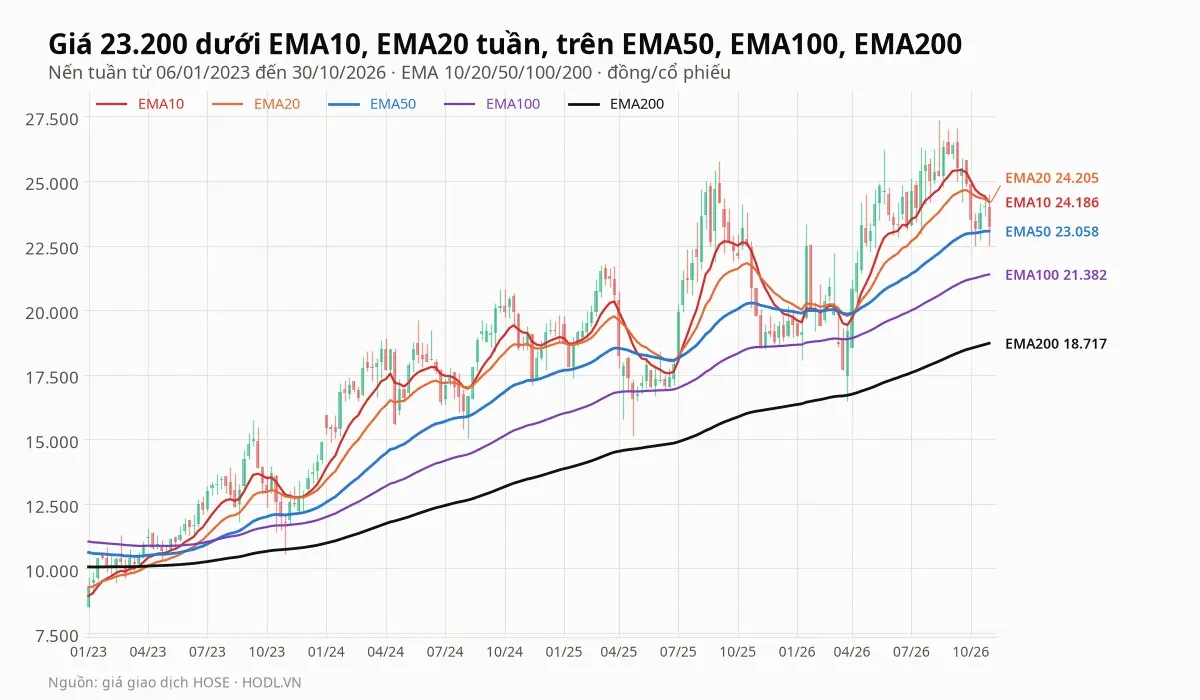
Giá nằm dưới hai đường ngắn và trên ba đường dài của EMA tuần: EMA20 24.205 đồng (cao hơn giá 4,3%) và EMA10 24.186 (4,3%) ở trên; EMA50 23.058 (giá cao hơn 0,6%), EMA100 21.382 (8,5%) và EMA200 18.717 (24,0%) ở dưới. EMA20 cắt xuống EMA50 ngày 20/03/2026 rồi cắt lên ngày 10/04/2026; EMA50 nằm trên EMA200 liên tục từ tuần 20/11/2020.
Thứ tự các đường từ trên xuống là EMA20, EMA10, EMA50, EMA100, EMA200, đúng với xu hướng tăng dài hạn, trong khi hai đường ngắn đang quay xuống sau đỉnh tháng 08/2026. EMA50 tuần ở 23.058 đồng, sát giá, là ranh giới tiếp theo của xu hướng tăng trung hạn.
RSI và động lượng
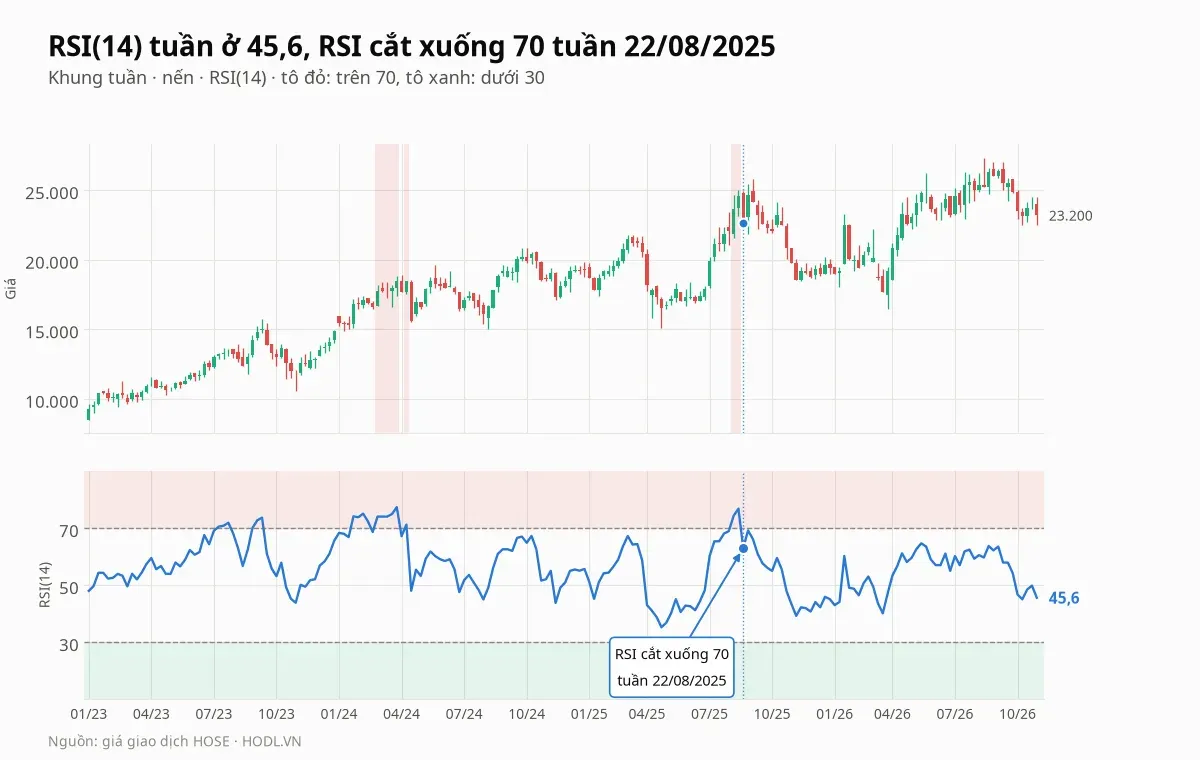
RSI(14) tuần là 45,6, từ 54,2 ở tuần 25/09/2026 qua 46,7, 45,0, 48,5 và 49,9. Đỉnh 26 tuần gần nhất là 64,7 ở tuần 15/05/2026, và RSI không vượt 70 kể từ lần cắt xuống 70 ở tuần 22/08/2025.
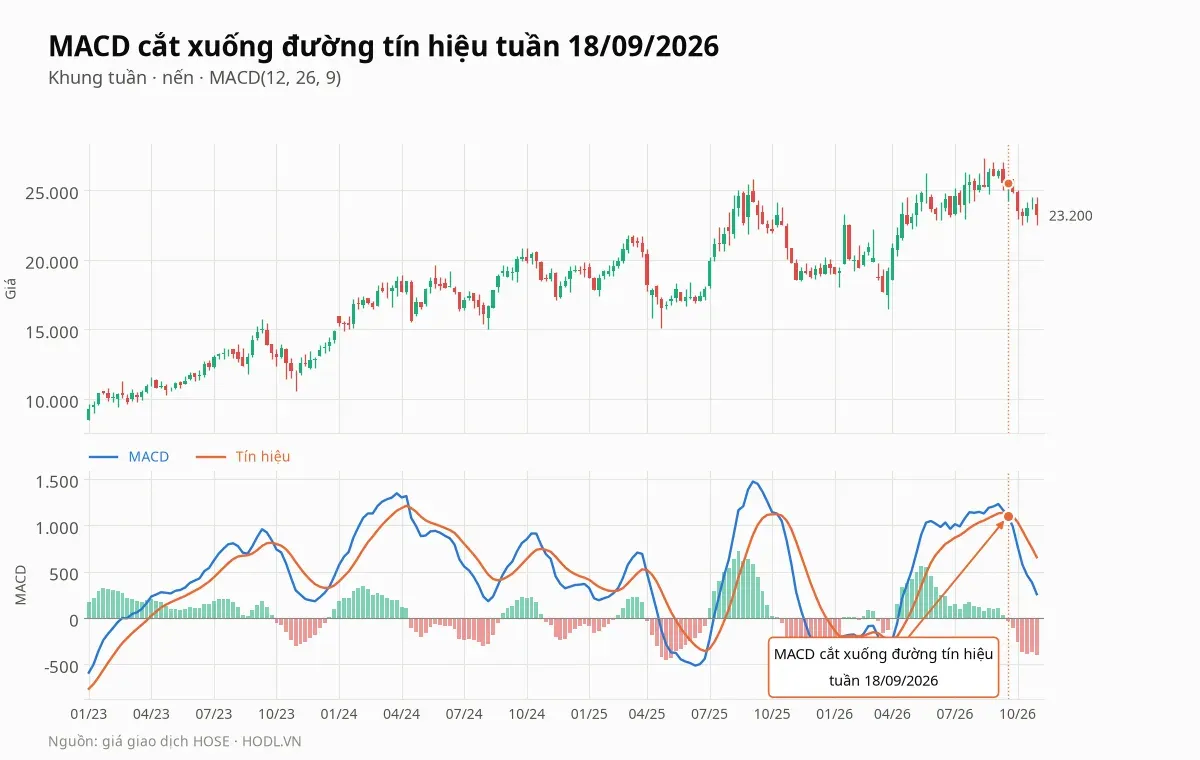
MACD tuần 255 so với tín hiệu 654, histogram −399, nên đà tăng đang yếu dù MACD vẫn dương. MACD cắt xuống tín hiệu ngày 18/09/2026 sau lần cắt lên ngày 10/04/2026.
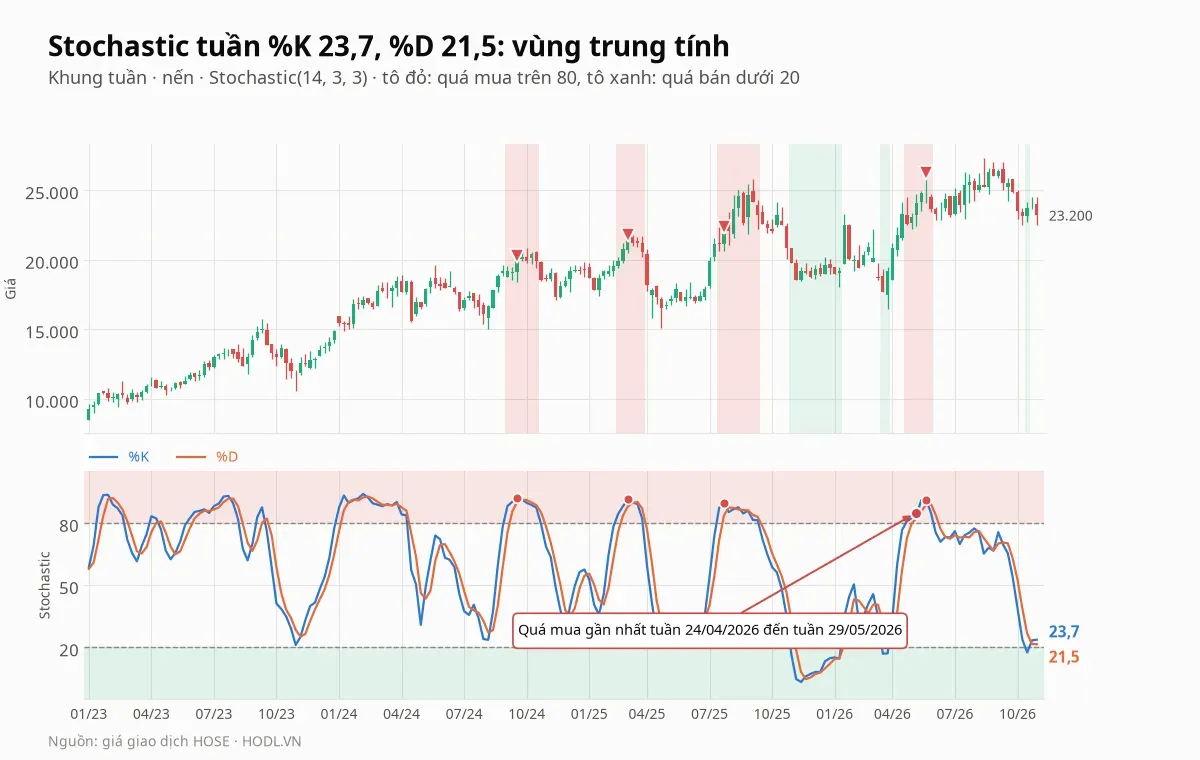
Stochastic tuần có %K 23,7 và %D 21,5. %K xuống dưới 20 một tuần (17,6 ở tuần 16/10) rồi cắt lên %D ngày 23/10/2026; đợt quá mua gần nhất kéo từ tuần 24/04/2026 đến tuần 29/05/2026 (%K tối đa 91,3).
Cổ tức, tăng vốn và phương án phát hành
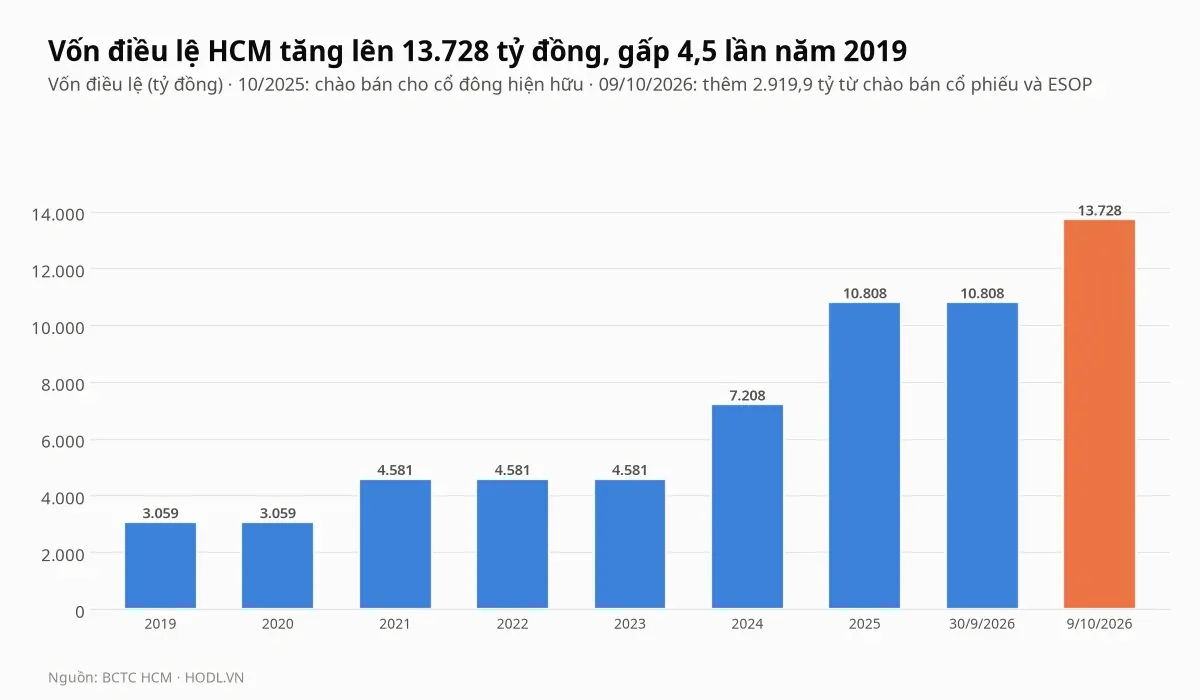
Theo thuyết minh sự kiện sau ngày báo cáo, hội đồng quản trị thực hiện nghị quyết đại hội cổ đông ngày 23/04/2026 về ESOP và chào bán cổ phiếu cho cổ đông hiện hữu. Giấy phép điều chỉnh số 115/GPDC-UBCK ngày 02/10/2026 và đăng ký doanh nghiệp ngày 09/10/2026 ghi nhận vốn điều lệ tăng 2.919,9 tỷ đồng, từ 10.808,0 lên 13.727,9 tỷ, tức thêm khoảng 292,0 triệu cổ phiếu (27,0%). Theo báo chí, đợt chào bán cho cổ đông hiện hữu theo tỷ lệ 4:1, giá 10.000 đồng, có 268,1 triệu cổ phiếu được phân phối (99,33%), và ESOP 22 triệu cổ phiếu cùng giá 10.000 đồng, hạn chế chuyển nhượng 12 đến 36 tháng.
Giá phát hành 10.000 đồng bằng 43,1% giá hiện tại và bằng 78,7% BVPS 12.701 đồng, nên đợt phát hành làm loãng EPS: cùng lợi nhuận bốn quý 1.180,1 tỷ, EPS còn 860 đồng thay vì khoảng 1.093 đồng trên 1.080,0 triệu cổ phiếu cũ. Phương án còn lại trong tổng 492 triệu cổ phiếu là chào bán riêng lẻ tối đa 200 triệu cổ phiếu, hạn chế chuyển nhượng một năm, giá không thấp hơn giá trị sổ sách cuối 2025 và không thấp hơn 90% giá đóng cửa bình quân 10 phiên trước ngày phê duyệt; bài chưa thấy công bố kết quả. Nếu phát hành đủ, vốn điều lệ tăng thêm 2.000 tỷ lên 15.727,9 tỷ.
Cổ tức tiền mặt năm 2025 gồm hai đợt 4%, đợt hai (400 đồng mỗi cổ phiếu, chốt quyền 17/07/2026) chi khoảng 432 tỷ trong quý III. Theo kế hoạch trình đại hội cổ đông, cổ tức năm 2026 dự kiến 7% (700 đồng mỗi cổ phiếu), tương ứng 3,0% giá 23.200 đồng. Tài liệu đại hội còn nêu kế hoạch lập công ty con 100% vốn tại Trung tâm tài chính quốc tế TP.HCM (VIFC-HCMC), vốn dự kiến 800 tỷ đồng, theo báo chí.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Đầu tháng 01/2027 | HOSE công bố thị phần môi giới quý IV/2026 | HSC 6,10% ở hạng năm quý III; lũy kế sáu tháng đầu năm là 7,08% |
Khoảng 20/01/2027, theo lịch các quý trước | Báo cáo tài chính quý IV/2026 và cả năm | Chín tháng đạt 1.075,0 tỷ trước thuế; kế hoạch 2.302 tỷ cần 1.227,0 tỷ trong quý IV, gấp 3,3 lần quý III |
Hằng quý | Dư nợ cho vay và chi phí vay | Dư nợ 29.169,9 tỷ (167,4% vốn chủ sau phát hành); chi phí vay bằng 40,9% doanh thu và 67,1% lãi cho vay |
Theo thông báo | Kết quả chào bán riêng lẻ tối đa 200 triệu cổ phiếu | Giá tối thiểu liên quan tới giá trị sổ sách cuối 2025 và 90% giá bình quân 10 phiên; hạn chế chuyển nhượng một năm |
Theo thông báo | Thoái vốn của HFIC (11,08%) | 152,0 triệu cổ phiếu, khoảng 55 phiên khớp bình quân 20 phiên gần nhất |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận 2027, cổ tức và tăng vốn; năm 2026 đại hội họp ngày 23/04 |
Kết luận
Cổ phiếu HCM báo lợi nhuận sau thuế 297,2 tỷ đồng quý III/2026, giảm 32,5%, vì mảng môi giới mất 235,6 tỷ lợi nhuận trước thuế trong khi mảng cho vay chỉ đủ trả thêm chi phí vay. Dư nợ cho vay tăng 44,3% nhưng chênh lệch lãi trừ chi phí vay không tăng, và để đạt kế hoạch 1.841 tỷ quý IV cần gấp 3,3 lần quý III.
Về giá, P/E 27,0 lần và P/B 1,83 lần cao hơn trung vị nhóm 14,0 lần và 1,22 lần trong khi ROE 9,4% thấp hơn nhóm, và cả mười hai phép định giá thấp hơn giá 23.200 đồng; muốn giá hợp lý cần ROE bền vững 19,4%. Về kỹ thuật, giá kẹt giữa hỗ trợ 22.500 đến 22.930 đồng và kháng cự 23.320 đến 24.120 đồng, đã lùi 32,9% nhịp tăng từ tháng 03/2026 và nằm dưới EMA10, EMA20 tuần, còn 2.919,9 tỷ tiền phát hành là nguồn vốn được công bố để mở rộng cho vay margin.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
