
Phân tích cổ phiếu DTD Quý 4/2026: Lãi chín tháng giảm 75%, 592 tỷ nằm ở phải thu dài hạn
Nội dung bài13 phần
- Định giá cổ phiếu DTD: quy mô
- Lợi nhuận chín tháng giảm vì đâu
- Rủi ro lớn nhất: phải thu dài hạn
- Tiền, vay và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DTD Quý 4/2026 của CTCP Đầu tư Phát triển Thành Đạt (HNX: DTD), doanh nghiệp xây dựng, cho thuê hạ tầng khu công nghiệp và khai thác cảng thủy nội địa, bắt đầu từ doanh thu. Doanh thu thuần chín tháng 2026 là 249,2 tỷ đồng, giảm 62,1%, và lợi nhuận sau thuế 71,2 tỷ, giảm 75,3%.
Cổ phiếu Thành Đạt đóng cửa phiên 05/11/2026 ở 9.900 đồng, thấp hơn 41,0% so với đỉnh đóng cửa 16.790 đồng ngày 03/02/2026, ứng với P/E 6,7 lần và P/B 0,54 lần. Tiền và đầu tư ngắn hạn 700,9 tỷ bằng 96,5% vốn hoá 726,2 tỷ.
Phải thu dài hạn 592,2 tỷ, bằng 81,5% vốn hoá, là khoản cần đọc cùng số tiền đó. Giá trị khớp trung bình 20 phiên gần nhất chỉ 1,8 tỷ đồng mỗi phiên.
Điểm chính
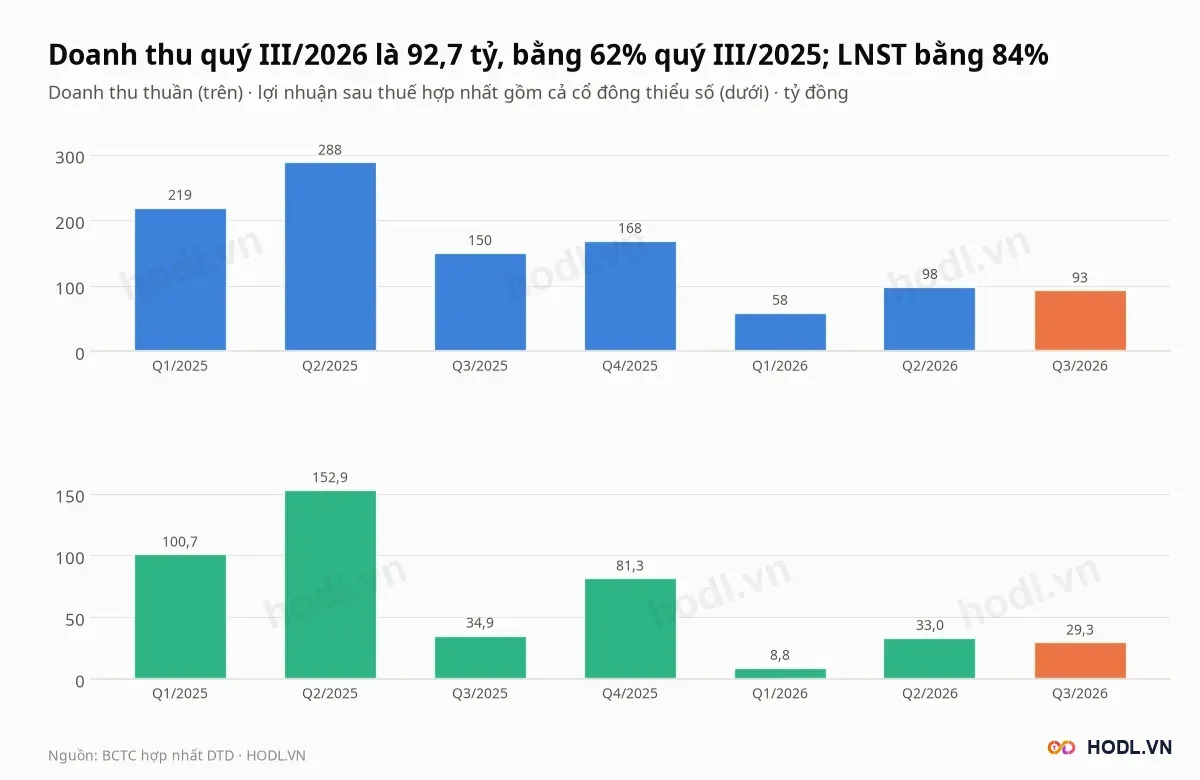
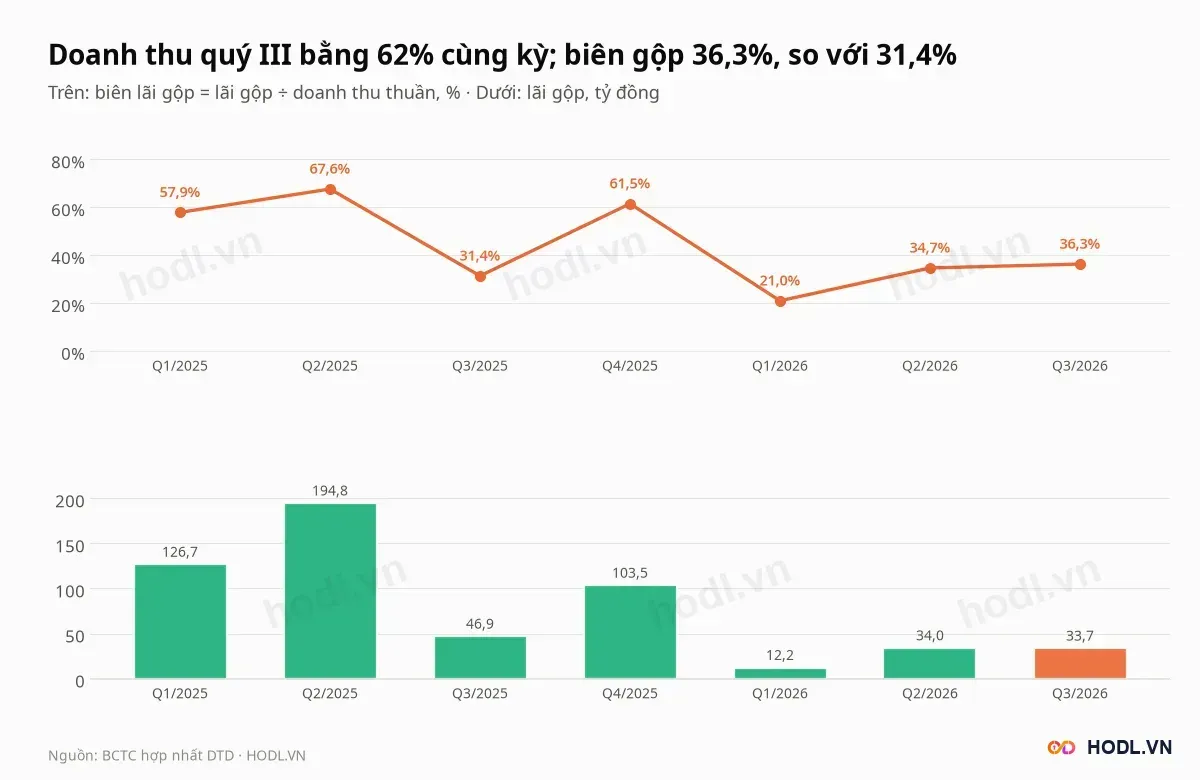
- Quý III/2026 doanh thu 92,7 tỷ đồng (giảm 38,0%), lợi nhuận sau thuế 29,3 tỷ (giảm 16,1%). Chín tháng lãi gộp 79,9 tỷ (giảm 78,3%), biên gộp 32,1% so với 56,1%.
- Lãi gộp làm mất 288,5 tỷ lợi nhuận trước thuế chín tháng; các khoản còn lại cộng lại +14,2 tỷ.
- Tiền và đầu tư ngắn hạn 700,9 tỷ, vay 52,1 tỷ; phải thu dài hạn 592,2 tỷ, bằng 43,9% vốn chủ cổ đông mẹ. Dòng tiền kinh doanh chín tháng âm 22,9 tỷ.
- P/B 0,54 lần so với trung vị nhóm 1,06 lần; ROE bốn quý 8,3% so với 15,5%. P/E 6,7 lần gồm cả quý IV/2025; ba quý 2026 quy năm cho P/E 10,0 lần.
- Giá giảm 30,1% từ đầu năm (VN-Index giảm 2,5%), nằm ở mép dưới vùng hỗ trợ 9.900 đến 10.230 đồng, dưới cả năm đường EMA tuần; RSI tuần 27,1.
Định giá cổ phiếu DTD: quy mô
CTCP Đầu tư Phát triển Thành Đạt (DTD) niêm yết trên HNX từ 16/11/2017, tiền thân là Công ty Xây dựng Thành Đạt thành lập ngày 07/05/2001. Hồ sơ công ty ghi ngành nghề gồm xây dựng dân dụng, công nghiệp và giao thông, bê tông thương phẩm, nước sạch và khai thác khoáng sản.
Vốn điều lệ tăng từ 666,86 lên 733,57 tỷ đồng tháng 07/2026, tương ứng 73,35 triệu cổ phiếu, sau khi trả cổ tức 10% bằng cổ phiếu. Cổ tức năm 2025 còn có 5% bằng tiền, 500 đồng mỗi cổ phiếu.
Vốn hoá theo giá 9.900 đồng là 726,2 tỷ đồng. Tổng tài sản 2.604,7 tỷ, nợ phải trả 966,4 tỷ (37,1% tài sản), vốn chủ sở hữu 1.638,3 tỷ, trong đó lợi ích cổ đông thiểu số 289,5 tỷ.
Năm 2025 Thành Đạt báo doanh thu 824,9 tỷ, lãi gộp 471,9 tỷ (biên 57,2%) và lợi nhuận sau thuế 369,8 tỷ, trong đó cổ đông mẹ 253,1 tỷ. Năm 2024 các số này là 494,7 tỷ, 218,7 tỷ, 176,2 tỷ và 120,4 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 417,4 tỷ, lợi nhuận sau thuế cổ đông mẹ 109,1 tỷ.
- ROE 8,3%, biên gộp 43,9%.
- EPS 1.488 đồng, BVPS 18.388 đồng.
- P/E 6,7 lần, P/B 0,54 lần, EV/EBITDA 2,3 lần.
Lợi nhuận chín tháng giảm vì đâu
Doanh thu quý III/2026 của Thành Đạt là 92,7 tỷ đồng, giảm 38,0% so với cùng kỳ và giảm 5,5% so với quý II. Lãi gộp 33,7 tỷ, giảm 28,3%, nên biên gộp quý là 36,3% so với 31,4% quý III/2025.
Thuyết minh BCTC quý III tách doanh thu theo mảng:
- Cho thuê và quản lý hạ tầng 35,9 tỷ, so với 115,6 tỷ cùng kỳ (giảm 69%); tỷ trọng từ 77% xuống 39%.
- Bốc xếp cảng 22,0 tỷ, so với 6,7 tỷ.
- Bán xăng dầu 25,7 tỷ, so với 20,5 tỷ.
Ba mảng cộng 83,7 tỷ trong 92,7 tỷ doanh thu quý. Mảng cho thuê hạ tầng mất gần 80 tỷ, nhiều hơn phần tăng của cảng và xăng dầu.
Chín tháng, doanh thu 249,2 tỷ (cùng kỳ 656,7 tỷ) và lãi gộp 79,9 tỷ (368,4 tỷ), nên biên gộp 32,1% so với 56,1%. Lợi nhuận trước thuế giảm 274,3 tỷ, từ 363,7 xuống 89,4 tỷ đồng.
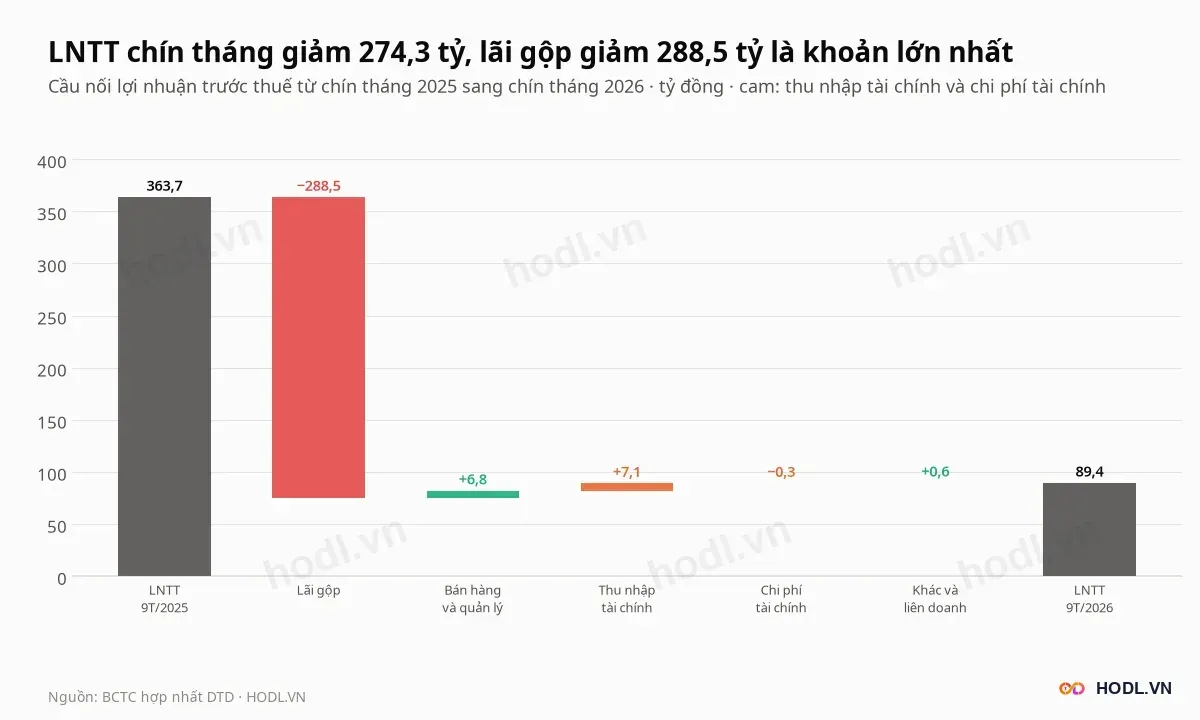
Cầu nối từ 363,7 xuống 89,4 tỷ gồm:
- Lãi gộp −288,5 tỷ.
- Chi phí bán hàng và quản lý giảm, +6,8 tỷ.
- Thu nhập tài chính +7,1 tỷ, chi phí tài chính −0,3 tỷ.
- Lợi nhuận khác và liên doanh +0,6 tỷ.
Thu nhập tài chính chín tháng 27,3 tỷ bằng 30,5% lợi nhuận trước thuế 89,4 tỷ. Quý III/2026 lợi nhuận sau thuế 29,3 tỷ, trong đó cổ đông thiểu số 6,8 tỷ.
Chín tháng, lợi nhuận cổ đông mẹ là 54,3 tỷ, giảm 63,3% so với 148,0 tỷ, vì phần thiểu số giảm từ 140,5 xuống 16,9 tỷ. Quý III/2025 lợi nhuận mẹ âm 22,7 tỷ do thiểu số 57,6 tỷ vượt lợi nhuận sau thuế 34,9 tỷ.
Rủi ro lớn nhất: phải thu dài hạn
Phải thu dài hạn khác của Thành Đạt là 592,2 tỷ đồng cuối quý III/2026, so với 570,0 tỷ cuối 2025 và 470,5 tỷ cuối 2020. Khoản này bằng 22,7% tổng tài sản, 43,9% vốn chủ cổ đông mẹ và 81,5% vốn hoá.
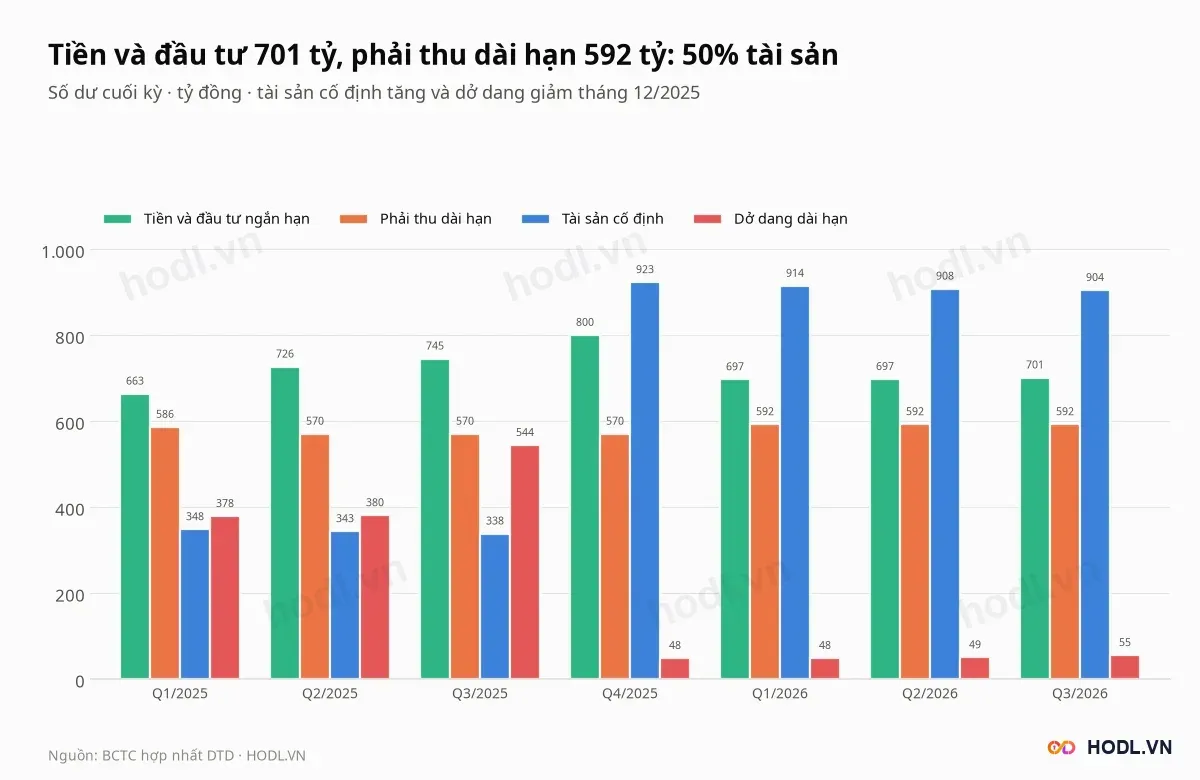
Phải thu dài hạn tăng từ 470,5 tỷ năm 2020 lên 586,0 tỷ năm 2024, giảm còn 570,0 tỷ cuối 2025 rồi lên 592,2 tỷ sau quý I/2026. Khoản này không tạo doanh thu trong lúc doanh thu chín tháng giảm 62,1%.
Tài sản cố định tăng 585,1 tỷ trong quý IV/2025, từ 337,7 lên 922,8 tỷ, đúng quý dở dang dài hạn giảm 495,8 tỷ, từ 543,5 xuống 47,7 tỷ. Cuối quý III/2026 tài sản cố định còn 904,4 tỷ.
Hàng tồn kho tăng 57,7% từ đầu năm, từ 79,9 lên 126,0 tỷ đồng. Tiền và đầu tư ngắn hạn chiếm 26,9% tài sản, cộng phải thu dài hạn là 49,6%.
Thuyết minh BCTC kiểm toán 2026 sẽ cho biết đối tượng phải thu và thời hạn thu hồi của khoản 592,2 tỷ.
Tiền, vay và dòng tiền
Vay và nợ thuê tài chính của Thành Đạt cuối quý III là 52,1 tỷ đồng, gồm 17,9 tỷ ngắn hạn và 34,2 tỷ dài hạn, bằng 3,9% vốn chủ cổ đông mẹ 1.348,8 tỷ. Tiền và tương đương tiền 141,6 tỷ cộng đầu tư ngắn hạn 559,3 tỷ là 700,9 tỷ.
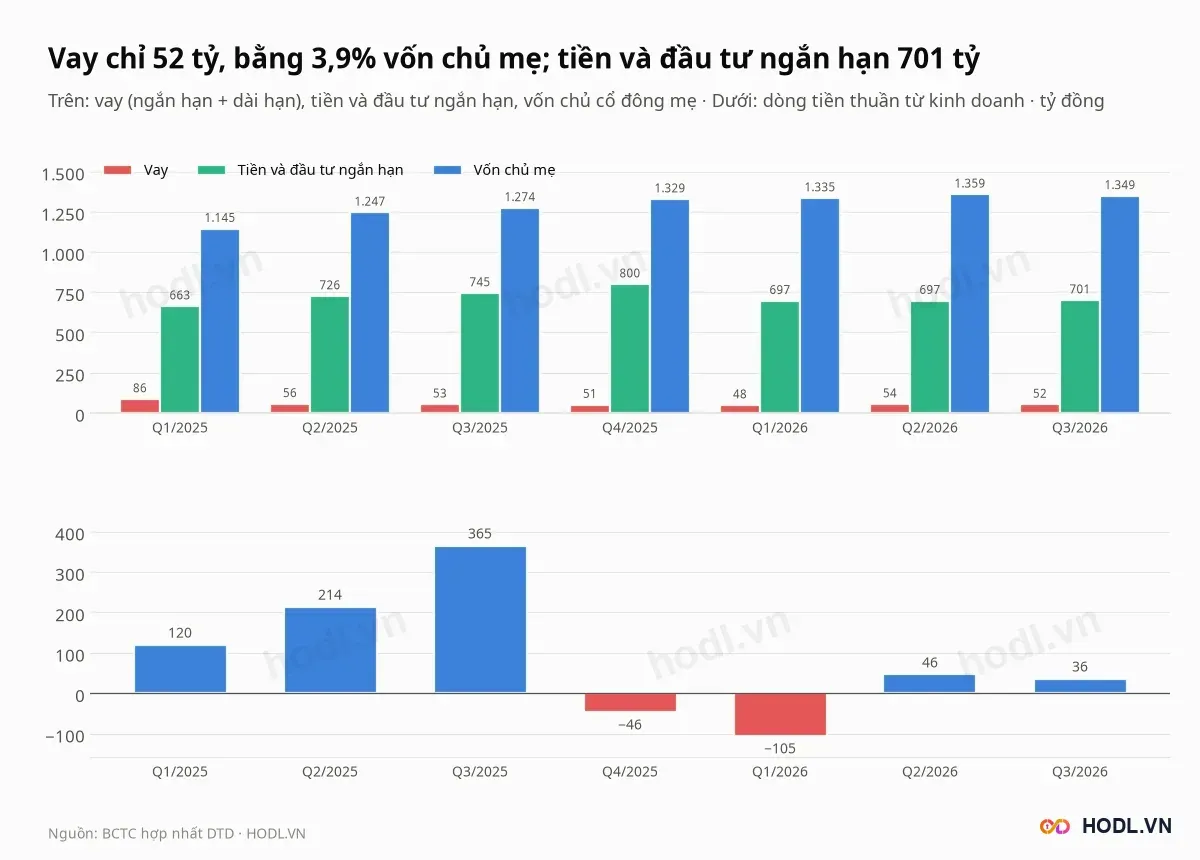
Nợ dài hạn 627,4 tỷ, trong đó 593,2 tỷ không phải vay. Tiền giảm từ 369,9 tỷ cuối 2025 xuống 141,6 tỷ khi 129,2 tỷ chuyển sang đầu tư ngắn hạn.
Dòng tiền kinh doanh chín tháng 2026 là −22,9 tỷ đồng, so với +653,3 tỷ cả năm 2025:
- Quý I −105,0 tỷ, gồm 87,3 tỷ thuế thu nhập đã nộp.
- Quý II +46,1 tỷ.
- Quý III +36,0 tỷ.
Mua sắm tài sản cố định chín tháng 16,0 tỷ, nên dòng tiền tự do âm 38,9 tỷ. Cổ tức đã trả 90,6 tỷ, gồm 58,3 tỷ quý II và 32,3 tỷ quý III.
Cổ đông và thanh khoản
Chủ tịch hội đồng quản trị Nguyễn Huy Cương nắm 19,48 triệu cổ phiếu, 29,22% vốn, ngày chốt 25/06/2026. Nguyễn Thanh Tâm nắm 3,89 triệu (5,83%) và Phillip Securities Public Company Limited 3,52 triệu (5,27%, ngày chốt 17/10/2025).
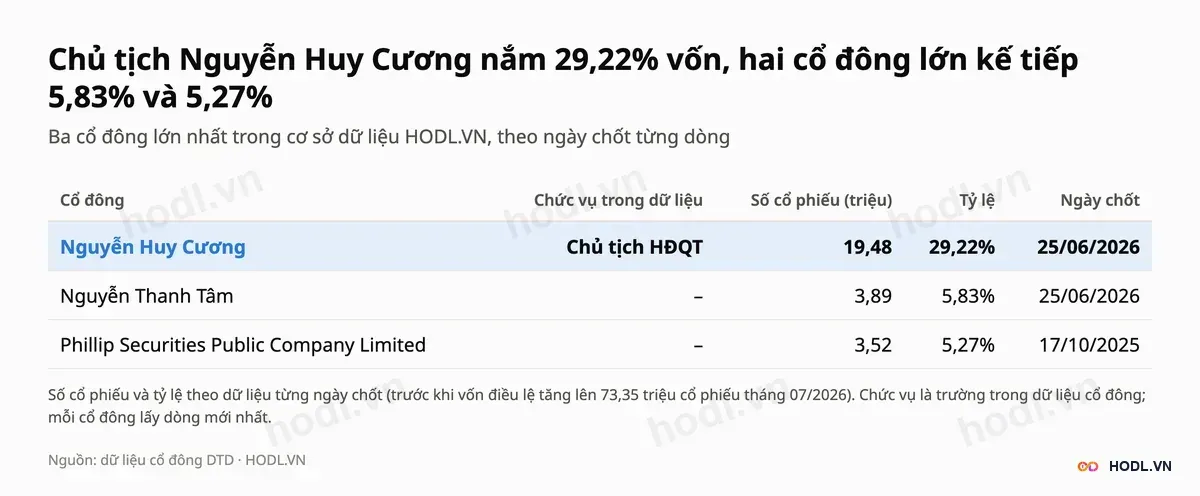
Hồ sơ công ty ghi cổ phiếu tự do chuyển nhượng 65%, tương ứng 47,68 triệu cổ phiếu. Khối ngoại nắm 0,34% vốn.
Giá tăng 21,7% trong 20 phiên từ 06/01/2026 (13.800 đồng) tới đỉnh đóng cửa 16.790 đồng ngày 03/02/2026, rồi giảm gần liên tục. Cổ phiếu mất 41,4% trong 250 phiên (VN-Index tăng 7,7%); đợt giảm nhanh nhất là 19,8% trong 20 phiên tới 23/03/2026.
Giá trị khớp trung bình mỗi phiên là 12,9 tỷ đồng tháng 10/2025 và 1,7 tỷ tháng 10/2026, bằng 0,23% vốn hoá. Phiên 05/11/2026 khối lượng 147.300 cổ phiếu, bằng 0,82 lần trung bình 20 phiên (179.195 cổ phiếu).
Khối ngoại và tự doanh
Khối ngoại nắm 0,34% vốn theo hồ sơ công ty, giới hạn sở hữu 49%. Trong 12 tháng tới 05/11/2026 họ mua 17,4 tỷ và bán 64,2 tỷ, bán ròng 46,8 tỷ đồng trên tổng giá trị giao dịch 81,6 tỷ.
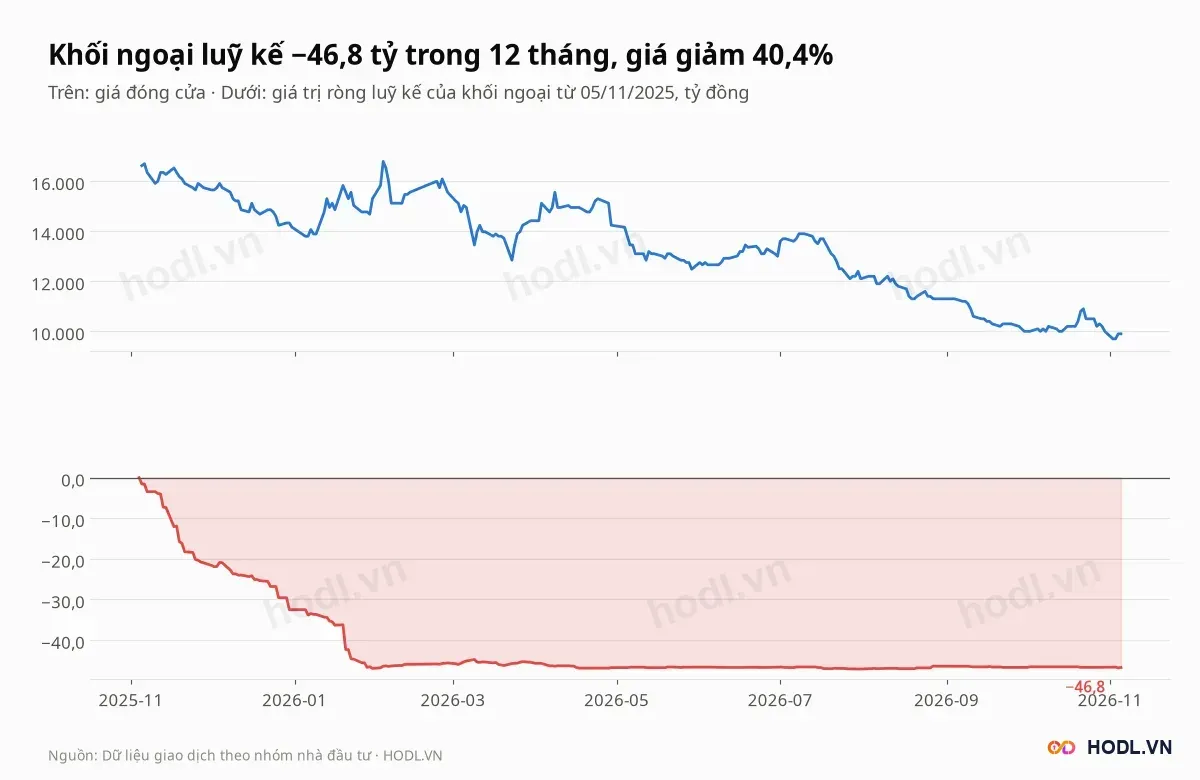
Khối ngoại mua ròng 65 phiên và bán ròng 105 phiên trong 249 phiên. Quý III/2025 họ mua ròng 50,4 tỷ, rồi bán ròng 28,2 tỷ quý IV/2025 và 13,1 tỷ quý I/2026.
Luỹ kế chạm đáy −47,2 tỷ ngày 31/07/2026 và đi ngang từ đó. Tỷ lệ sở hữu của khối ngoại giảm từ 4,10% cuối quý III/2025 xuống 0,34% cuối quý III/2026.
Dữ liệu tự doanh của DTD chỉ có 43 phiên, phiên cuối ngày 13/11/2024; không có số liệu 12 tháng gần nhất để đối chiếu với giá.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
