
Lợi nhuận sau thuế là gì
Nội dung bài6 phần
Lợi nhuận sau thuế là gì? Đó là phần tiền lãi còn lại của doanh nghiệp sau khi đã trừ mọi chi phí và thuế thu nhập doanh nghiệp, hay còn gọi là lãi ròng, dòng cuối của báo cáo kết quả kinh doanh.
Điểm chính
- Lợi nhuận sau thuế (LNST) bằng lợi nhuận trước thuế trừ thuế thu nhập doanh nghiệp.
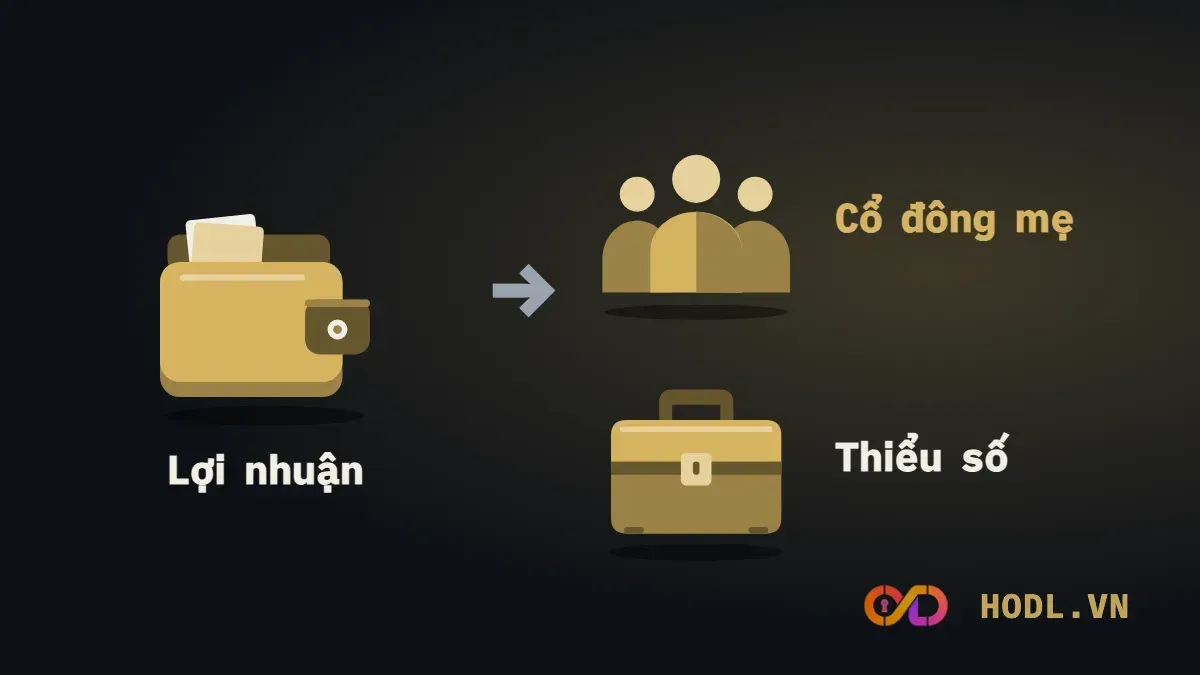
- Với công ty có công ty con, LNST chia hai phần: của cổ đông công ty mẹ và của cổ đông thiểu số. Chỉ phần của công ty mẹ được dùng để tính EPS.
- LNST là lợi nhuận kế toán. Nó có thể chứa khoản một lần và không đồng nghĩa với tiền thu về.
Lợi nhuận sau thuế là gì
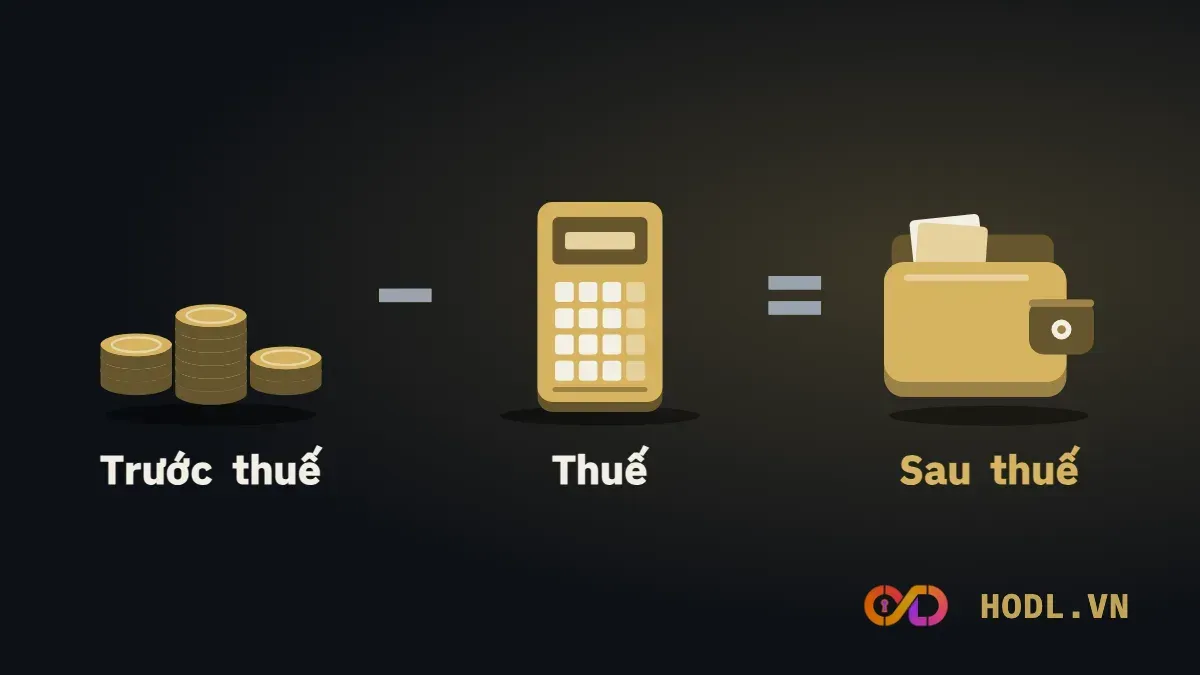
Trong đó: thuế TNDN là chi phí thuế thu nhập doanh nghiệp, gồm thuế hiện hành và thuế hoãn lại.
Lợi nhuận trước thuế là kết quả của chuỗi từ doanh thu, trừ giá vốn và các chi phí, cộng lợi nhuận khác. Chuỗi này nằm trong báo cáo kết quả kinh doanh. Trừ thuế ra LNST. Báo cáo hợp nhất sau đó tách LNST thành hai dòng cuối.
Dòng thứ nhất là lợi nhuận của cổ đông công ty mẹ. Dòng thứ hai là lợi ích cổ đông thiểu số, tức phần lãi của công ty con thuộc về các cổ đông bên ngoài tập đoàn.
PVT qua nhiều kỳ
Cổ phiếu PVT có báo cáo kết quả kinh doanh hợp nhất quý II/2026, dữ liệu đến phiên 16/10/2026. Số liệu làm tròn nên tổng có thể lệch 0,1.
Khoản mục (tỷ đồng) | Q2/2026 |
|---|---|
Doanh thu thuần | 5.713,8 |
Lãi gộp | 957,4 |
Lợi nhuận từ hoạt động kinh doanh | 805,3 |
Lợi nhuận khác | 29,0 |
Lợi nhuận trước thuế | 834,3 |
Thuế TNDN | -156,0 |
Lợi nhuận sau thuế | 678,4 |
Trong đó của cổ đông thiểu số | 125,5 |
Trong đó của cổ đông công ty mẹ | 552,9 |
Thuế 156,0 tỷ đồng bằng 18,7% lợi nhuận trước thuế. Đây là thuế suất hiệu dụng, phụ thuộc ưu đãi, chi phí không được trừ và thuế hoãn lại, nên không cố định qua các kỳ.
Cổ đông thiểu số hưởng 125,5 tỷ đồng, bằng 18,5% LNST. Phần của cổ đông công ty mẹ là 552,9 tỷ đồng, tăng 87,6% so với 294,8 tỷ đồng của quý II/2025. Biên lợi nhuận ròng, tính trên phần của công ty mẹ, là 9,7%.
Chọn dòng nào làm khác hẳn EPS. Cộng bốn quý từ Q3/2025 đến Q2/2026:
Chỉ tiêu (tỷ đồng) | Bốn quý |
|---|---|
Lợi nhuận sau thuế | 1.758,8 |
Của cổ đông thiểu số | 357,6 |
Của cổ đông công ty mẹ | 1.401,2 |
Số cổ phiếu là 516,92 triệu, tính từ vốn góp 5.169,2 tỷ đồng chia mệnh giá 10.000 đồng, chưa trừ cổ phiếu quỹ. EPS đúng, tính từ 1.401,2 tỷ đồng, là 2.711 đồng. Nếu nhầm dùng 1.758,8 tỷ đồng thì ra 3.402 đồng, cao hơn 25,5%.
Giá đóng cửa phiên 16/10/2026 là 23.650 đồng. P/E đúng là 8,7 lần. Dùng nhầm tổng LNST thì P/E chỉ còn 7,0 lần, làm cổ phiếu trông rẻ hơn thực tế.
Bài liên quan
Vị trí của LNST trong cả bộ báo cáo xem ở cấu trúc báo cáo tài chính. Định nghĩa các dòng nằm trong 162 thuật ngữ báo cáo tài chính. LNST là đầu vào của nhiều phương pháp ở 12 mô hình định giá chứng khoán. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Đọc lợi nhuận sau thuế
Nhìn xu hướng trước con số. LNST quý II/2026 của PVT tăng 75,1% so với quý trước, từ 387,4 lên 678,4 tỷ đồng. Một bước nhảy như vậy cần được tách nguồn: do doanh thu và biên lãi gộp, hay do khoản thu bất thường.
Ở PVT, lãi gộp quý II là 957,4 tỷ đồng so với 613,0 tỷ đồng của quý I, trong khi lợi nhuận khác chỉ 29,0 tỷ đồng. Phần lớn mức tăng đến từ hoạt động chính.
Quy LNST về tỷ lệ trên doanh thu để so được giữa các doanh nghiệp, ra biên lợi nhuận ròng. Đặt LNST cạnh vốn chủ để ra ROE, cạnh tổng tài sản để ra ROA.
Khi nào đổi chiều
Một bước nhảy chỉ đáng tin khi loại được ba nguồn gây nhiễu sau.
Thứ nhất, LNST gồm khoản một lần. Lãi bán tài sản, hoàn nhập dự phòng hay lãi tỷ giá làm LNST đột biến mà kỳ sau không lặp lại.
Thứ hai, LNST không phải tiền. Doanh thu chưa thu được tiền vẫn nằm trong lợi nhuận. Phải đối chiếu với báo cáo lưu chuyển tiền tệ.
Thứ ba, LNST phụ thuộc chính sách kế toán, như phương pháp khấu hao hay mức lập dự phòng. Hai doanh nghiệp cùng hoạt động có thể báo lãi khác nhau chỉ vì cách ghi sổ.
Câu hỏi thường gặp
Lợi nhuận sau thuế khác lợi nhuận gộp thế nào?
Lợi nhuận gộp mới trừ giá vốn. LNST đã trừ thêm chi phí bán hàng, quản lý, tài chính và thuế.
Vì sao phải dùng lợi nhuận của cổ đông công ty mẹ?
Vì cổ phiếu niêm yết là cổ phiếu của công ty mẹ. Phần lãi thuộc cổ đông thiểu số của công ty con không thuộc về người giữ cổ phiếu mẹ.
LNST có phải là tiền chia cổ tức không?
Không hẳn. Cổ tức lấy từ lợi nhuận chưa phân phối và còn phụ thuộc dòng tiền cùng kế hoạch đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
