
Phân tích cổ phiếu TOS Quý 4/2026: Biên gộp rơi còn 19,1%, lãi mẹ quý III giảm 17,8%
Nội dung bài12 phần
- Quy mô và kết quả kinh doanh
- Giá giảm 21% sau báo cáo quý III
- Lợi nhuận quý III đến từ đâu
- Rủi ro: vốn lưu động và vay
- Cổ đông và pha loãng
- So sánh cùng ngành
- Định giá: P/B, P/E và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
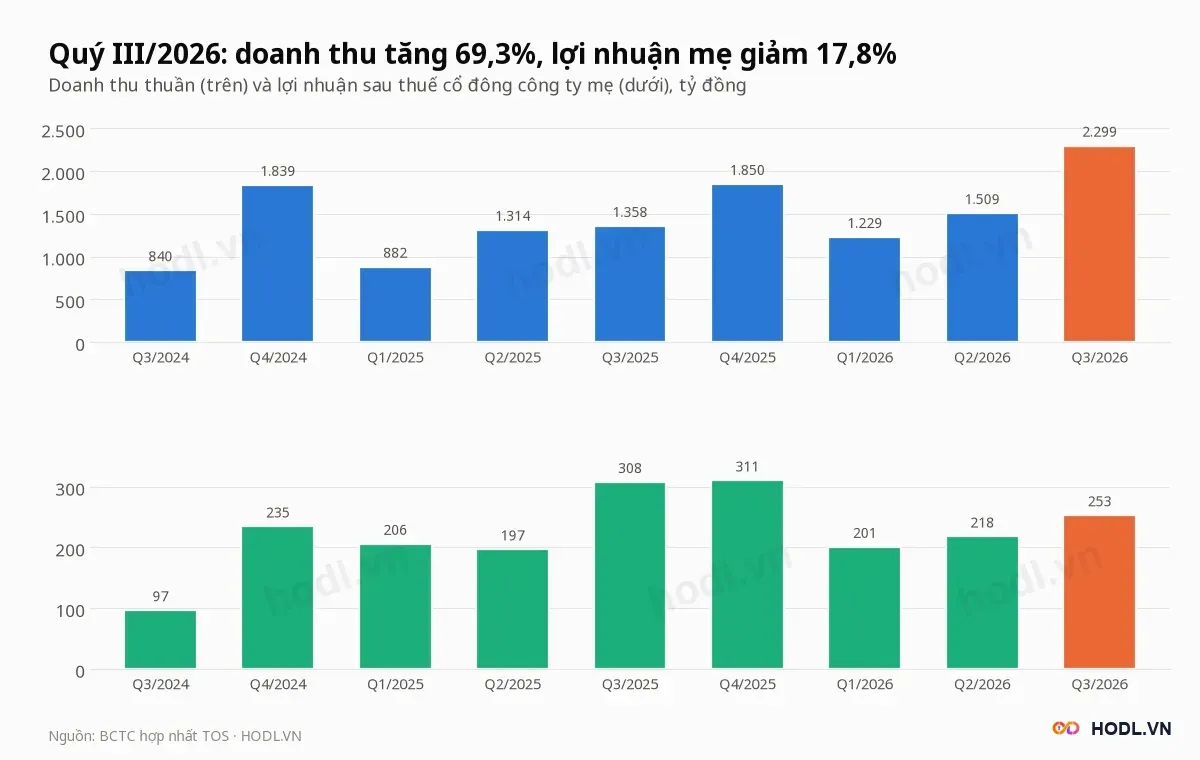
Định giá cổ phiếu TOS Quý 4/2026 bắt đầu từ biên lãi gộp của CTCP Dịch vụ biển Tân Cảng (UPCoM: TOS), doanh nghiệp dịch vụ hàng hải ngoài khơi, xây lắp công trình biển và khai thác hạ tầng cảng. Doanh thu thuần quý III/2026 là 2.298,8 tỷ đồng, tăng 69,3% so với cùng kỳ và cao nhất các quý từ 2023, nhưng biên lãi gộp rơi từ 35,0% xuống 19,1%.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III là 253,3 tỷ đồng, thấp hơn cùng kỳ 17,8%. Cổ phiếu giảm 21,3% trong bốn phiên từ 23/10 đến 29/10/2026, đúng lúc báo cáo quý III được công bố.
Giá đóng cửa phiên 04/11/2026 là 75.100 đồng, vốn hoá 5.632,5 tỷ đồng, ứng với P/E 5,7 lần và P/B 2,16 lần. Bài đi từ kết quả quý III sang vốn lưu động, vay, cổ đông, so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Doanh thu quý III tăng 69,3% lên 2.298,8 tỷ nhưng giá vốn tăng 110,6%, nên lãi gộp giảm 7,4% còn 439,9 tỷ và biên gộp 19,1% là thấp nhất trong 15 quý.
- Lợi nhuận mẹ quý III là 253,3 tỷ, giảm 17,8%; chín tháng 672,8 tỷ, giảm 5,4%. Lợi nhuận trước thuế chín tháng giảm 1,9% còn 917,3 tỷ, và cao hơn 10,4% nếu loại lợi nhuận khác (104,1 tỷ của chín tháng 2025).
- Phải thu, tồn kho và trả trước tăng 71,2% từ đầu năm lên 4.493,6 tỷ; vay tăng 44,2% lên 3.630,9 tỷ; chi mua sắm tài sản cố định chín tháng 1.294,2 tỷ gấp 2,0 lần dòng tiền kinh doanh 635,1 tỷ.
- Giá giảm 21,3% trong bốn phiên cuối tháng 10 và thấp hơn đỉnh đóng cửa 52 tuần (115.780 đồng, 29/04/2026) 35,1%; phiên 29/10 khớp 680.800 cổ phiếu, gấp 17,6 lần trung bình 60 phiên trước.
- P/E 5,7 lần thấp hơn trung vị nhóm 7,4 lần, còn P/B 2,16 lần cao gấp 2,2 lần trung vị 0,99; giá ngầm định ROE bền vững 22,4% so với ROE bốn quý 44,0%.
Quy mô và kết quả kinh doanh
Dịch vụ biển Tân Cảng có 75,0 triệu cổ phiếu sau đợt thưởng tỷ lệ 66,67% tháng 08/2026, nâng vốn điều lệ từ 450 tỷ lên 750 tỷ đồng. Vốn hoá theo giá 04/11/2026 là 5.632,5 tỷ đồng, vốn chủ thuộc cổ đông mẹ 2.612,7 tỷ.
Dịch vụ biển Tân Cảng làm năm nhóm việc:
- Dịch vụ hàng hải ngoài khơi và gần bờ.
- Trục vớt, nạo vét hàng hải.
- Xây lắp công trình biển, trong đó liên danh với Vietsovpetro và PT Timas Suplindo trúng gói PC2 tuyến ống Lô B - Ô Môn giá 8.044,68 tỷ đồng.
- Khai thác hạ tầng cảng và đầu tư tài chính, gồm trung tâm logistics Lạch Huyện và Tân Cảng Gantry.
- Cung ứng thiết bị xếp dỡ, quản lý khách sạn và dịch vụ kỹ thuật.
Cơ cấu doanh thu năm 2024 là xây dựng 36% và dịch vụ ngoài khơi, cho thuê 49,2%; quý I/2025 lần lượt 28,2% và 61,7%. Doanh thu 2025 đạt 5.403,3 tỷ đồng, tăng 38,4%, còn lợi nhuận mẹ 1.021,9 tỷ, gấp 2,3 lần năm 2024 (446,6 tỷ).
Quý III/2026 doanh thu thuần tăng 69,3% và cao hơn quý II 52,4%. Chín tháng doanh thu 5.036,7 tỷ đồng tăng 41,8%, lợi nhuận sau thuế hợp nhất 744,3 tỷ giảm 2,4%, trong đó phần cổ đông mẹ 672,8 tỷ giảm 5,4%.
EPS bốn quý là 13.112 đồng và ROE bốn quý 44,0%. Quý I/2025 có khoản lợi nhuận khác 100,6 tỷ (chín tháng 2025: 104,1 tỷ). Loại lợi nhuận khác ở cả hai kỳ thì lợi nhuận trước thuế chín tháng 2026 là 917,6 tỷ, cao hơn cùng kỳ (831,4 tỷ) 10,4%.
Giá giảm 21% sau báo cáo quý III
Cổ phiếu Dịch vụ biển Tân Cảng đóng cửa 97.000 đồng ngày 23/10/2026 rồi còn 76.300 đồng ngày 29/10, giảm 21,3% trong bốn phiên. Phiên 29/10 giảm 13,5% từ 88.200 đồng, khớp 680.800 cổ phiếu (52 tỷ đồng), gấp 17,6 lần trung bình 60 phiên trước.
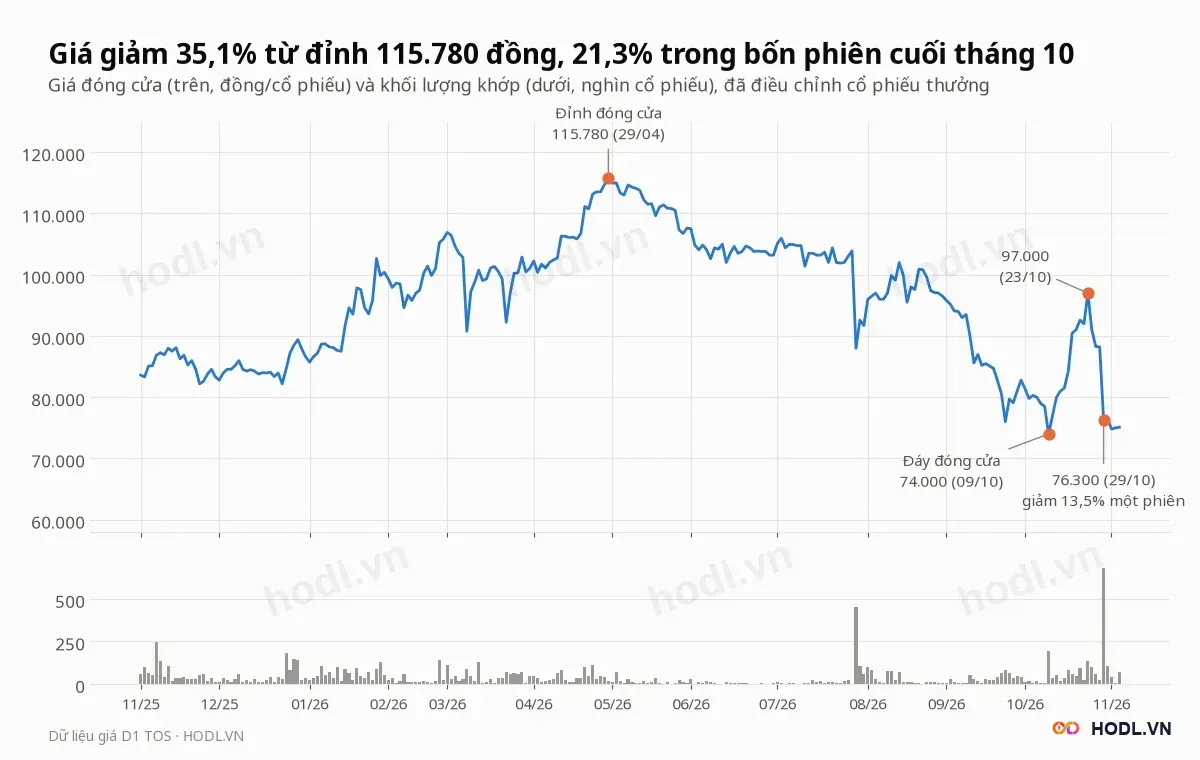
Phiên giảm trùng với thời điểm báo cáo quý III được công bố, khi lợi nhuận sau thuế hợp nhất giảm 16,4% còn 271,6 tỷ. Giá đã giảm trước đó: từ đỉnh đóng cửa 115.780 đồng (29/04/2026) xuống đáy 74.000 đồng (09/10/2026), sau đó hồi lên 97.000 đồng rồi trả lại phần lớn.
Phiên 29/07/2026 giá cũng giảm 15,3% với 449.824 cổ phiếu. Biên độ giao dịch trên UPCoM là 15% và thanh khoản mỏng: trung bình 60 phiên chỉ 4,1 tỷ đồng mỗi phiên, 16 trong 60 phiên khớp dưới 10.000 cổ phiếu, nên một phiên bán lớn đủ kéo giá xuống sát biên độ.
So với VN-Index (1.733,02 điểm ngày 04/11/2026):
- Từ đầu năm: TOS giảm 13,2%, VN-Index giảm 2,9%.
- 20 phiên: TOS giảm 4,9%, VN-Index giảm 1,2%.
- 60 phiên: TOS giảm 21,8%, VN-Index giảm 2,0%.
- 250 phiên: TOS giảm 12,4%, VN-Index tăng 5,7%.
Lợi nhuận quý III đến từ đâu
Lợi nhuận của Dịch vụ biển Tân Cảng quý III giảm vì giá vốn tăng nhanh hơn doanh thu: doanh thu thuần +69,3% (2.298,8 tỷ), giá vốn +110,6% (1.858,9 tỷ). Lãi gộp giảm 7,4% còn 439,9 tỷ và biên gộp rơi từ 35,0% xuống 19,1%, thấp hơn mọi quý từ quý I/2023 (mức thấp nhất trước đó là 20,1% quý I/2024).
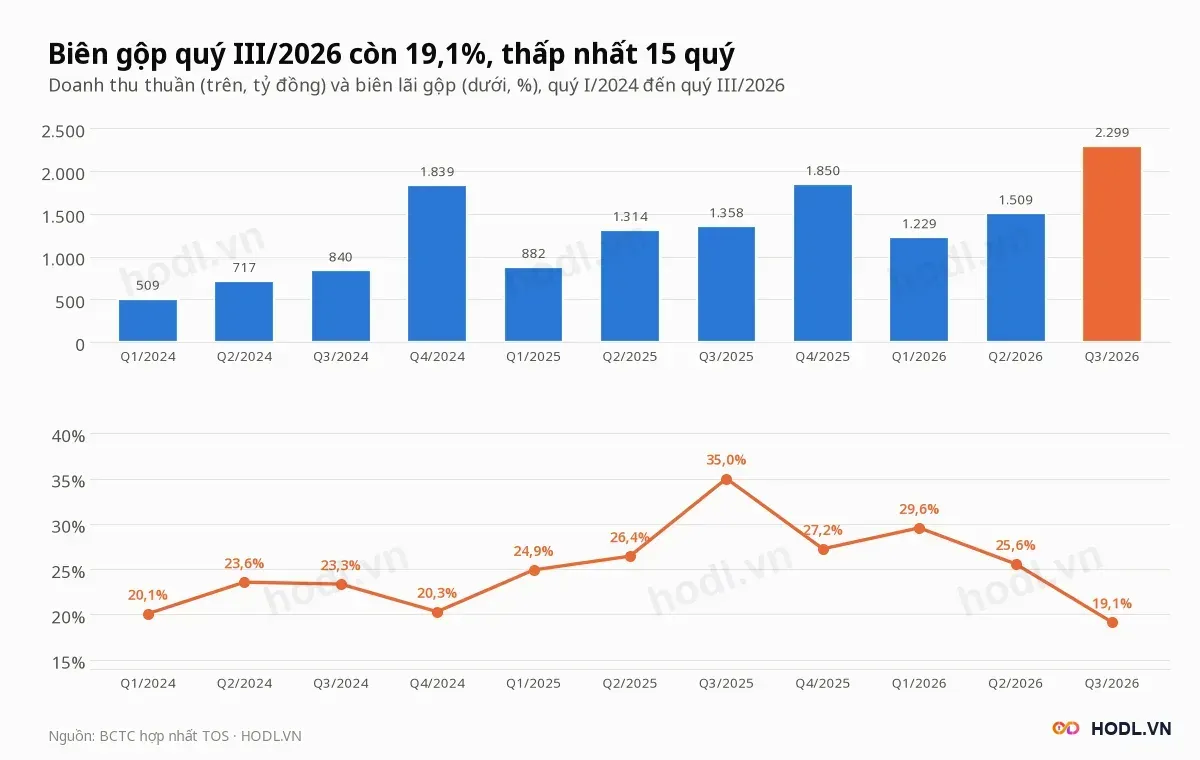
Chín tháng biên gộp là 23,6%, so với 29,3% cùng kỳ 2025. Lãi gộp chín tháng 1.189,0 tỷ cao hơn cùng kỳ (1.042,1 tỷ) 14,1% vì doanh thu tăng 41,8%.
Cầu nối lợi nhuận trước thuế từ quý III/2025 (398,0 tỷ) sang quý III/2026 (343,8 tỷ):
- Hiệu ứng doanh thu (doanh thu tăng 941,0 tỷ nhân biên cũ 35,0%): +329,3 tỷ.
- Hiệu ứng biên gộp (doanh thu mới nhân chênh biên): -364,6 tỷ.
- Doanh thu tài chính tăng 9,6 tỷ; chi phí tài chính tăng 14,0 tỷ, trong đó lãi vay 48,7 tỷ (+36,0%).
- Chi phí bán hàng và quản lý tăng 10,7 tỷ; lợi nhuận khác và liên kết giảm 3,8 tỷ.
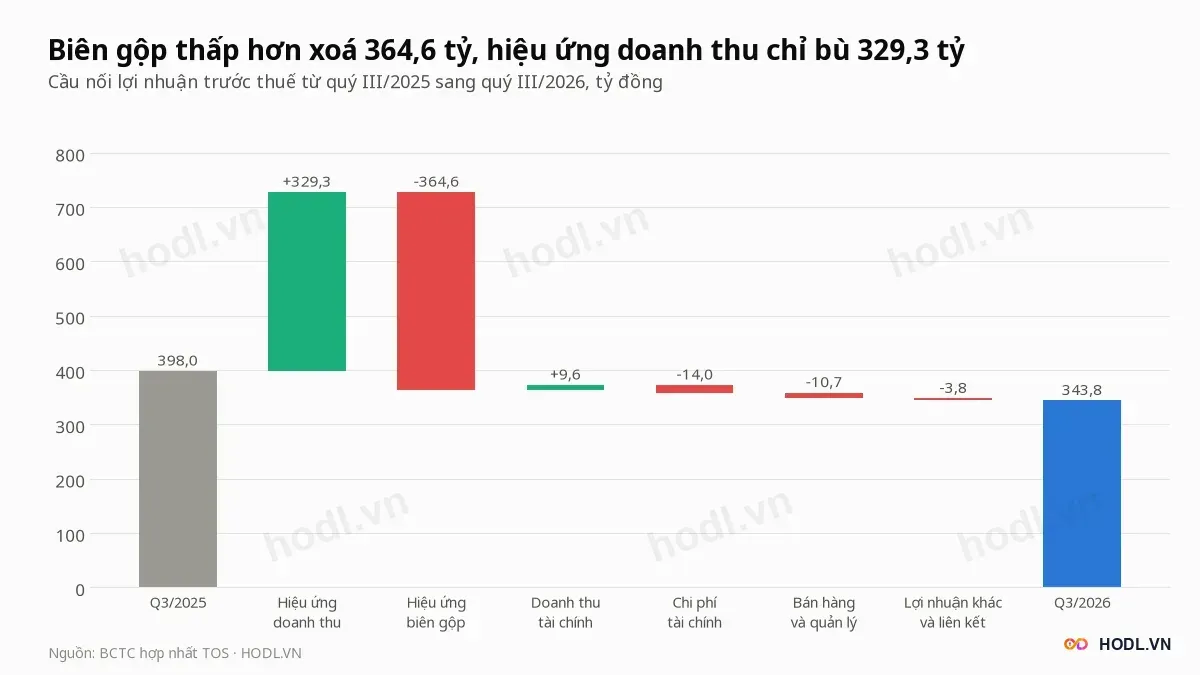
Lợi nhuận trước thuế quý III giảm 13,6% xuống 343,8 tỷ; sau thuế hợp nhất 271,6 tỷ, giảm 16,4%. So với quý II/2026, lợi nhuận mẹ tăng 16,0% nhờ doanh thu tăng 52,4% dù biên gộp thấp hơn.
Rủi ro: vốn lưu động và vay
Quy mô doanh thu quý III đi cùng vốn lưu động phình ra tại Dịch vụ biển Tân Cảng. Phải thu ngắn hạn, hàng tồn kho và trả trước cho người bán cộng 4.493,6 tỷ đồng cuối quý III, tăng 71,2% so với 2.624,2 tỷ cuối 2025.
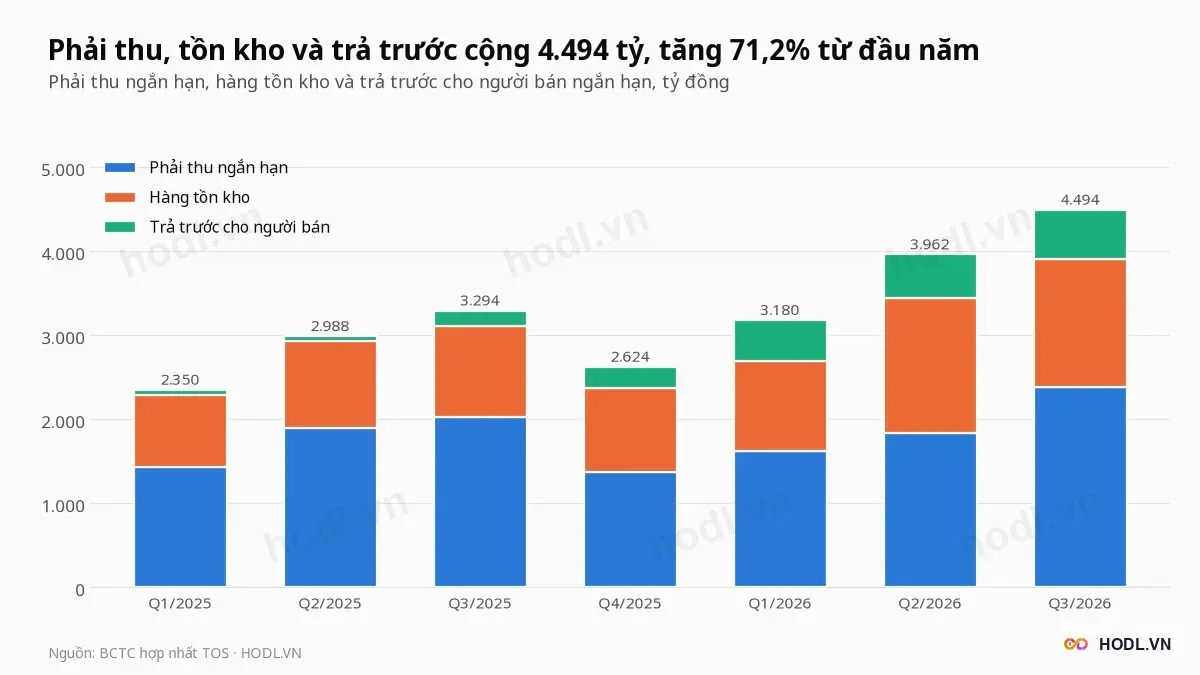
Từng khoản so với cuối 2025:
- Phải thu ngắn hạn 2.387,6 tỷ, tăng 73,7%, bằng 34,7% doanh thu bốn quý (cuối 2025 là 25,4%).
- Hàng tồn kho 1.524,9 tỷ, tăng 52,4%.
- Trả trước cho người bán 581,1 tỷ, gấp 2,3 lần 248,7 tỷ.
- Người mua trả tiền trước 1.114,5 tỷ, tăng từ 715,9 tỷ.
Vay và nợ thuê tài chính của Dịch vụ biển Tân Cảng là 3.630,9 tỷ đồng, tăng 44,2% từ 2.517,1 tỷ cuối 2025 và bằng 1,12 lần vốn chủ. Vay ngắn hạn chiếm 37,4%; trừ tiền và đầu tư ngắn hạn 1.524,8 tỷ thì nợ ròng 2.106,1 tỷ, bằng 1,08 lần EBITDA bốn quý (1.958 tỷ).
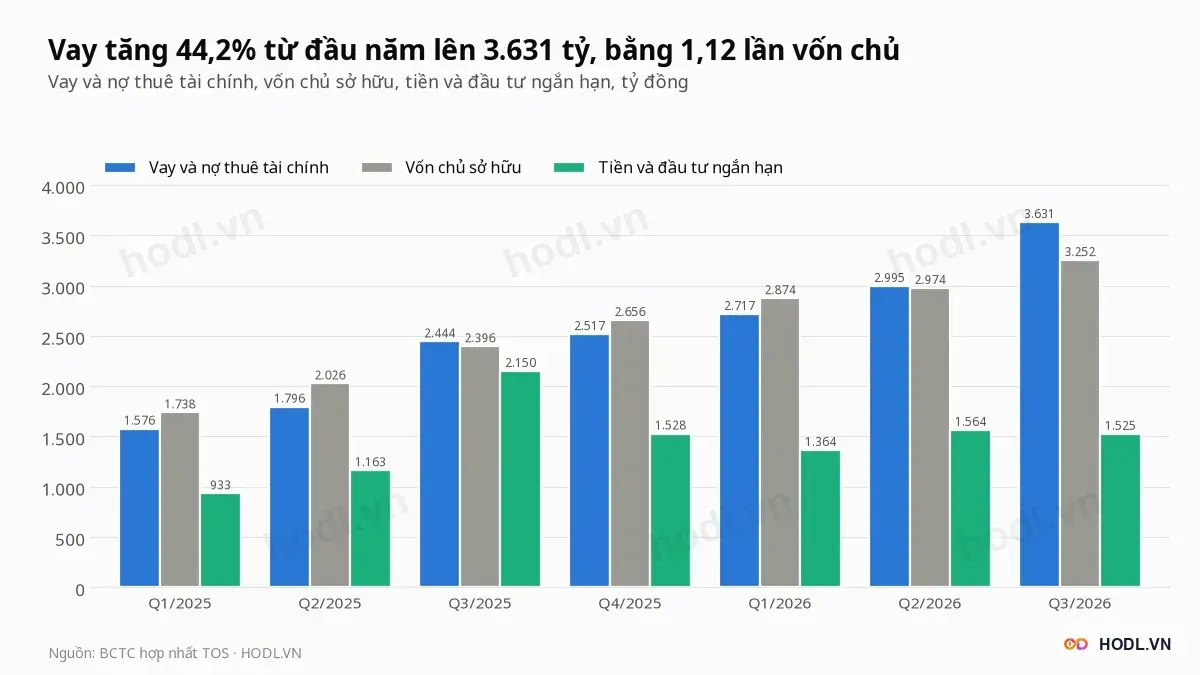
Chi phí lãi vay chín tháng là 135,4 tỷ, tăng 45,9% so với 92,8 tỷ; EBITDA bốn quý gấp 11,2 lần chi phí lãi vay bốn quý (175,3 tỷ). Nợ phải trả bằng 68,8% tổng tài sản 10.438,4 tỷ, trong khi tài sản cố định tăng 33,2% lên 2.932,5 tỷ.
Dòng tiền chín tháng cho thấy vay đang tài trợ đầu tư. Dịch vụ biển Tân Cảng thu từ hoạt động kinh doanh 635,1 tỷ đồng, chi mua sắm tài sản cố định 1.294,2 tỷ, nên dòng tiền tự do âm 659,1 tỷ.
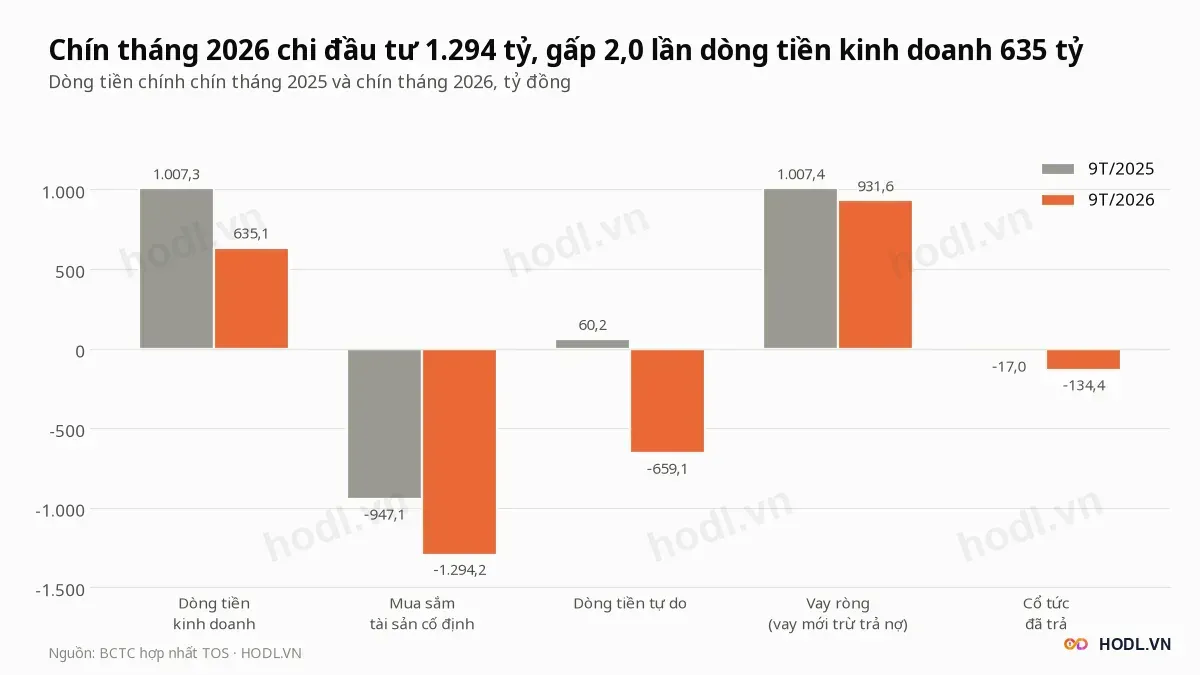
Khoản thiếu được bù bằng vay ròng 931,6 tỷ (vay mới 2.903,7 tỷ, trả nợ 1.972,1 tỷ) và cổ tức đã trả 134,4 tỷ. Cùng kỳ 2025 dòng tiền kinh doanh 1.007,3 tỷ vượt chi đầu tư 947,1 tỷ. Dòng tiền kinh doanh quý IV/2025 âm 203,5 tỷ, nên quý IV/2026 là phép thử về thu hồi phải thu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
