
Phân tích cổ phiếu LAS Quý 4/2026: Apatit khan hiếm đẩy giá vốn, lãi chín tháng giảm 53,6%
Nội dung bài16 phần
- Định giá cổ phiếu LAS: quy mô
- Lợi nhuận quý III đến từ đâu
- Kế hoạch năm 2026
- Phải thu, phải trả và tồn kho
- Tiền và nợ vay
- Dòng tiền và cổ tức
- Rủi ro lớn nhất: giá vốn
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- Định giá cổ phiếu LAS: cùng ngành
- Định giá: P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu LAS Quý 4/2026 của CTCP Supe Phốt phát và Hóa chất Lâm Thao (HNX: LAS), doanh nghiệp sản xuất phân supe lân, phân NPK và axit sunfuric, bắt đầu từ giá vốn. Lợi nhuận chín tháng giảm 53,6% còn 66,5 tỷ đồng vì sáu tháng đầu năm giá bán bình quân tăng 19% nhưng giá vốn tăng 23%, khi quặng apatit thiếu và Supe Lâm Thao phải mua nguyên liệu giàu P2O5 đắt hơn.
Lãi gộp chín tháng giảm 29,1% còn 365,6 tỷ đồng, biên gộp 12,6% so với 15,3% cùng kỳ. Chi phí lãi vay tăng 68,6% lên 34,9 tỷ, và cổ tức năm 2025 là 112,9 tỷ đồng, gấp 1,7 lần lợi nhuận chín tháng.
Giá đóng cửa phiên 04/11/2026 là 11.400 đồng, thấp hơn đỉnh đóng cửa 52 tuần 38,8% và cao hơn đáy 8,0%. Vốn hoá 1.287 tỷ đồng, P/B 0,91 lần nhưng ROE bốn quý chỉ 6,1%.
Bài đi từ lợi nhuận quý III sang kế hoạch năm, vốn lưu động, nợ vay, dòng tiền và cổ tức, rồi cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Doanh thu thuần chín tháng 2.895,2 tỷ đồng, giảm 14,2%; lợi nhuận sau thuế 66,5 tỷ, giảm 53,6%. Quý III lãi 16,0 tỷ, thấp hơn cùng kỳ 20,3%.
- Lãi gộp chín tháng giảm 150,1 tỷ, một nửa do sản lượng thấp (−73,4 tỷ) và một nửa do biên gộp (−76,6 tỷ); cắt chi phí bán hàng và quản lý bù lại 79,2 tỷ.
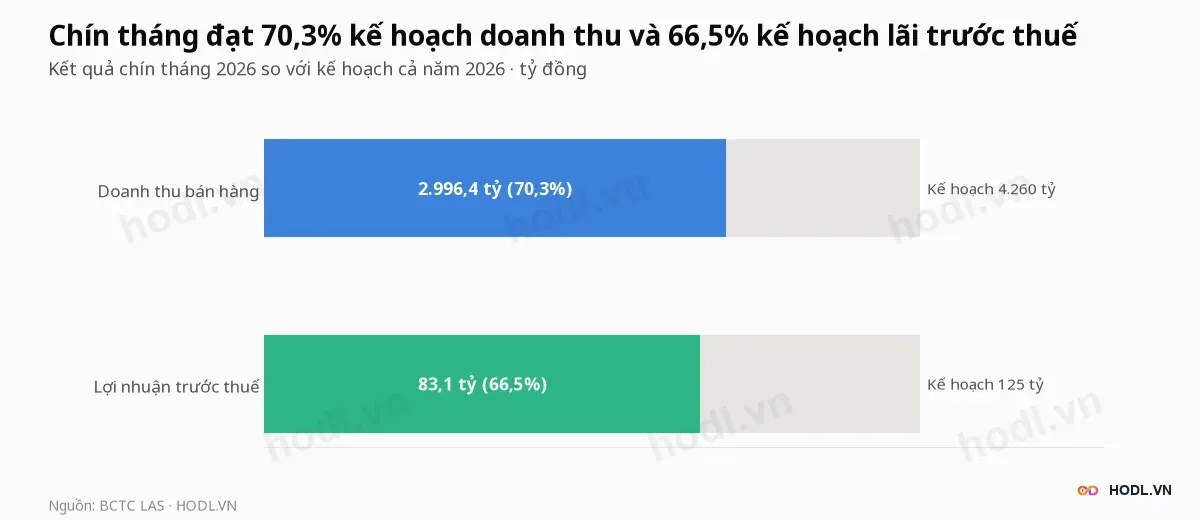
- Chín tháng đạt 66,5% kế hoạch lợi nhuận trước thuế 125 tỷ; quý IV cần 41,9 tỷ so với 20,0 tỷ quý III và 27,1 tỷ quý IV/2025.
- Tồn kho 1.162,5 tỷ (49,2% tổng tài sản), vay ngắn hạn 513,6 tỷ, chi phí lãi vay quý III gấp 1,7 lần cùng kỳ; cổ tức 1.000 đồng (112,9 tỷ) chi ngày 21/10/2026.
- ROE 6,1% thấp nhất trong sáu mã so sánh (trung vị 17,8%), P/B 0,91 lần và P/E 14,7 lần. Tập đoàn Hóa chất Việt Nam nắm 69,82% vốn.
Định giá cổ phiếu LAS: quy mô
Supe Phốt phát và Hóa chất Lâm Thao niêm yết trên HNX từ 01/03/2012 với 112,86 triệu cổ phiếu, vốn điều lệ 1.128,6 tỷ đồng. Vốn hoá theo giá 11.400 đồng là 1.287 tỷ đồng.
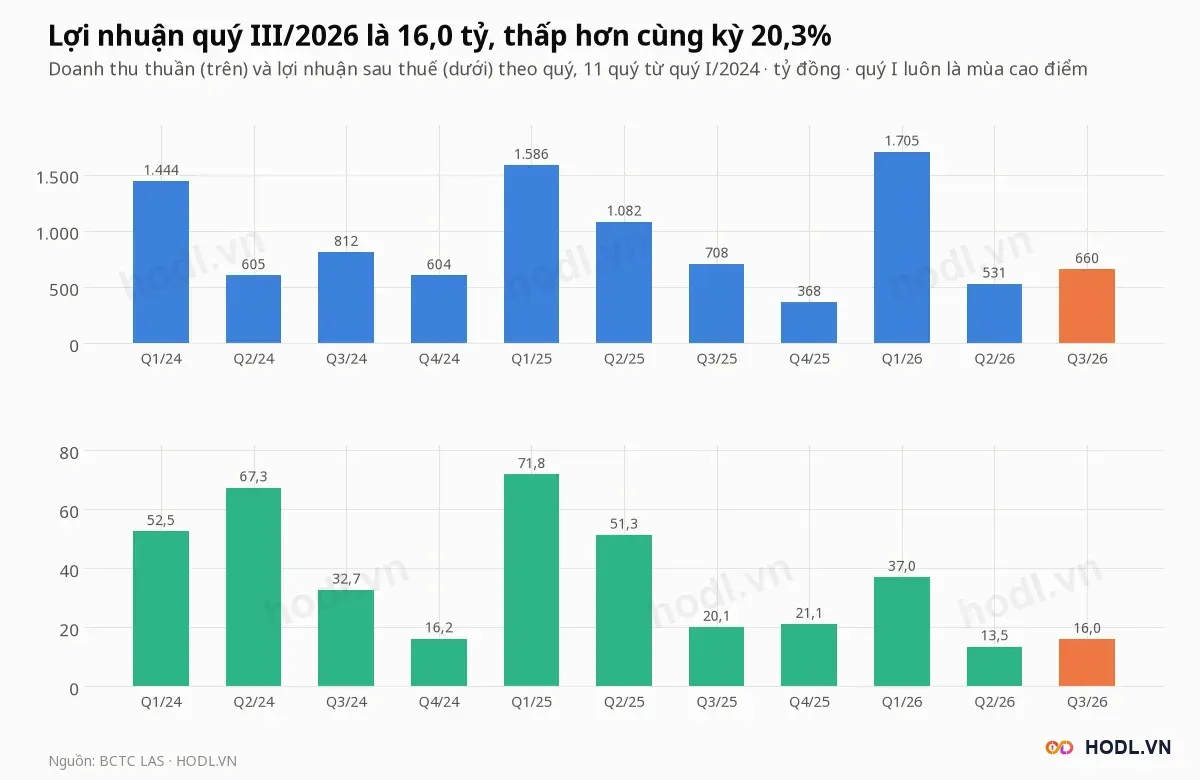
Tổng tài sản của Supe Lâm Thao 2.362,7 tỷ gấp 1,7 lần vốn chủ 1.409,4 tỷ, và bảng cân đối không ghi nhận lợi ích cổ đông thiểu số. Doanh thu theo mùa vụ rõ: quý I là cao điểm (1.704,7 tỷ năm 2026), quý IV thấp nhất (368,0 tỷ năm 2025).
Quý III/2026 doanh thu thuần 659,6 tỷ đồng, giảm 6,8% so với cùng kỳ và tăng 24,3% so với quý II. Chín tháng doanh thu 2.895,2 tỷ, giảm 14,2%, còn lợi nhuận sau thuế 66,5 tỷ, giảm 53,6%.
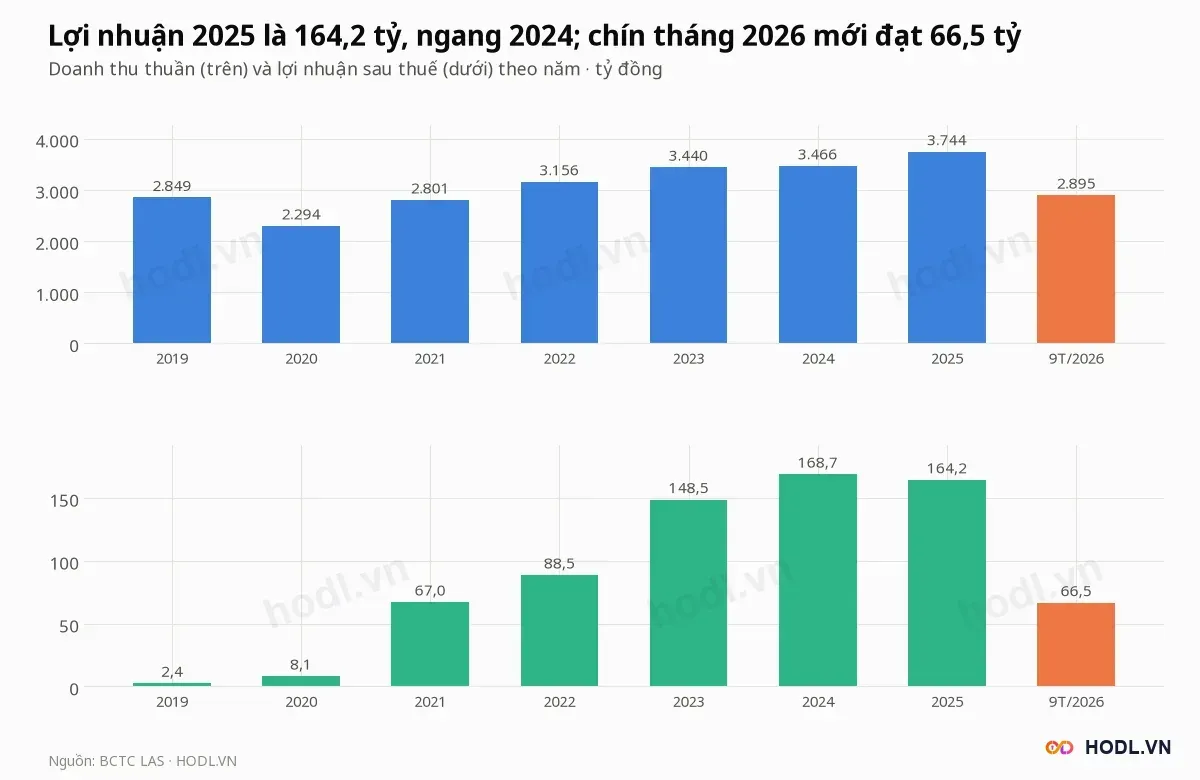
Lợi nhuận sau thuế năm 2025 là 164,2 tỷ đồng, thấp hơn đỉnh năm 2024 (168,7 tỷ) 2,6%. Chín tháng 2026 bằng 40,5% cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
EPS bằng tổng lợi nhuận sau thuế bốn quý (87,6 tỷ) chia 112,86 triệu cổ phiếu. ROE bằng lợi nhuận bốn quý chia vốn chủ bình quân đầu và cuối kỳ.
Lợi nhuận quý III đến từ đâu
Lợi nhuận sau thuế quý III/2026 của Supe Lâm Thao là 16,0 tỷ đồng, so với 20,1 tỷ cùng kỳ và 13,5 tỷ quý II. Lợi nhuận trước thuế quý III là 20,0 tỷ, thấp hơn 20,2%.
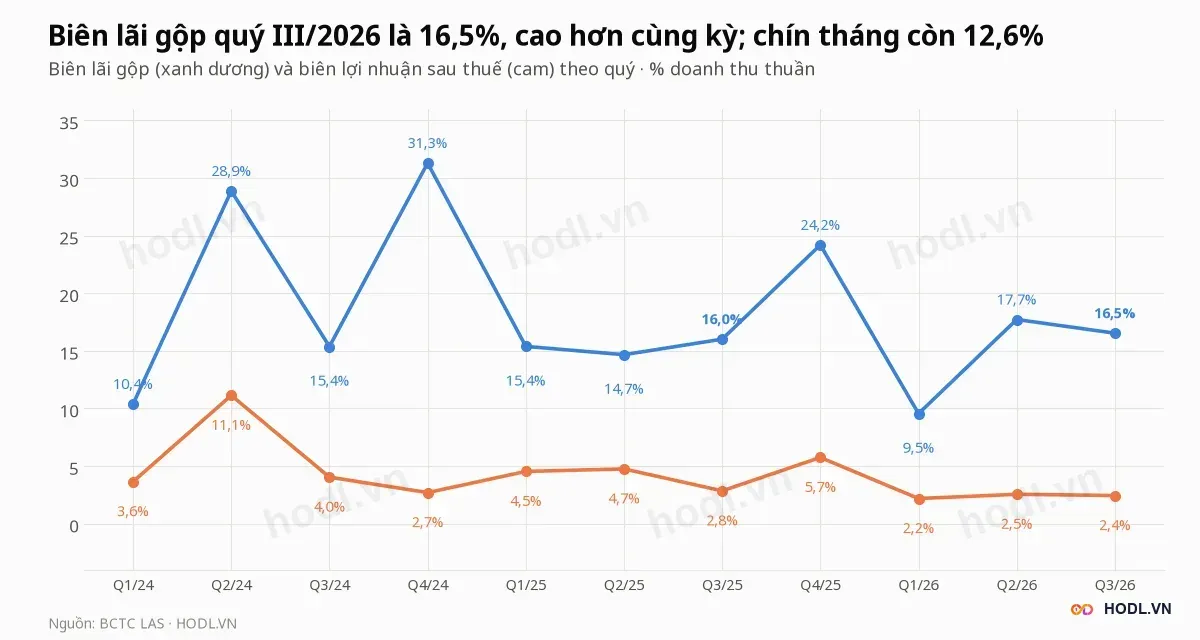
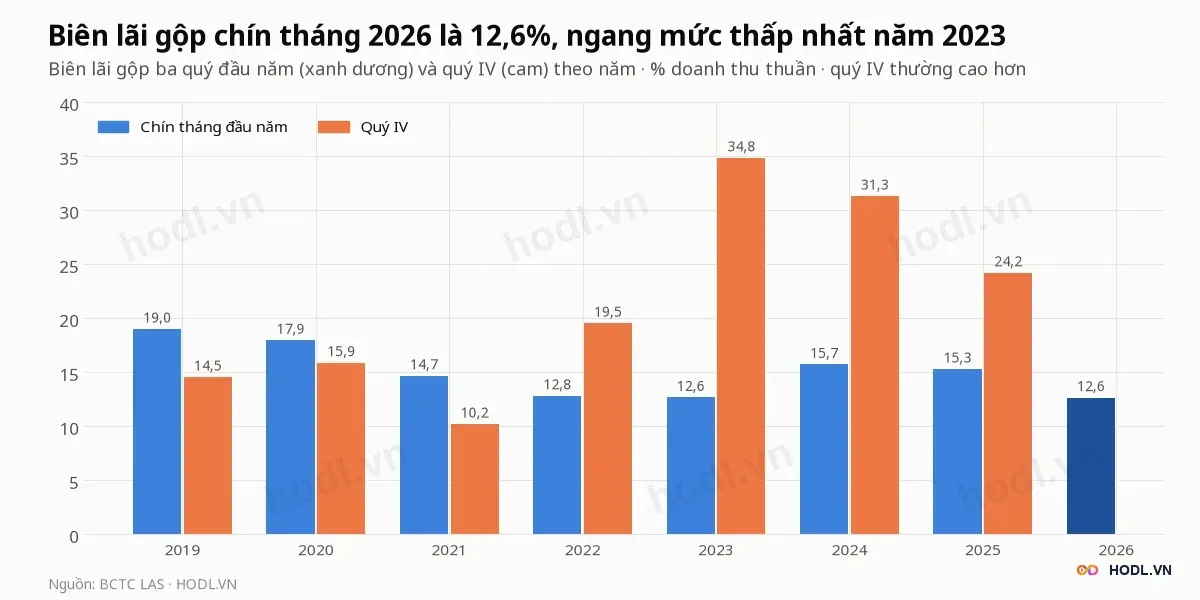
Biên lãi gộp quý III là 16,5%, cao hơn 16,0% cùng kỳ nhưng thấp hơn 17,7% quý II. Quý I/2026 chỉ 9,5%, thấp nhất trong 11 quý, nên chín tháng còn 12,6% so với 15,3% cùng kỳ.
Quý III lãi gộp 109,0 tỷ giảm 4,3 tỷ, và chi phí lãi vay 12,4 tỷ tăng 5,0 tỷ so với cùng kỳ. Chi phí bán hàng và quản lý giảm tổng cộng 5,3 tỷ.
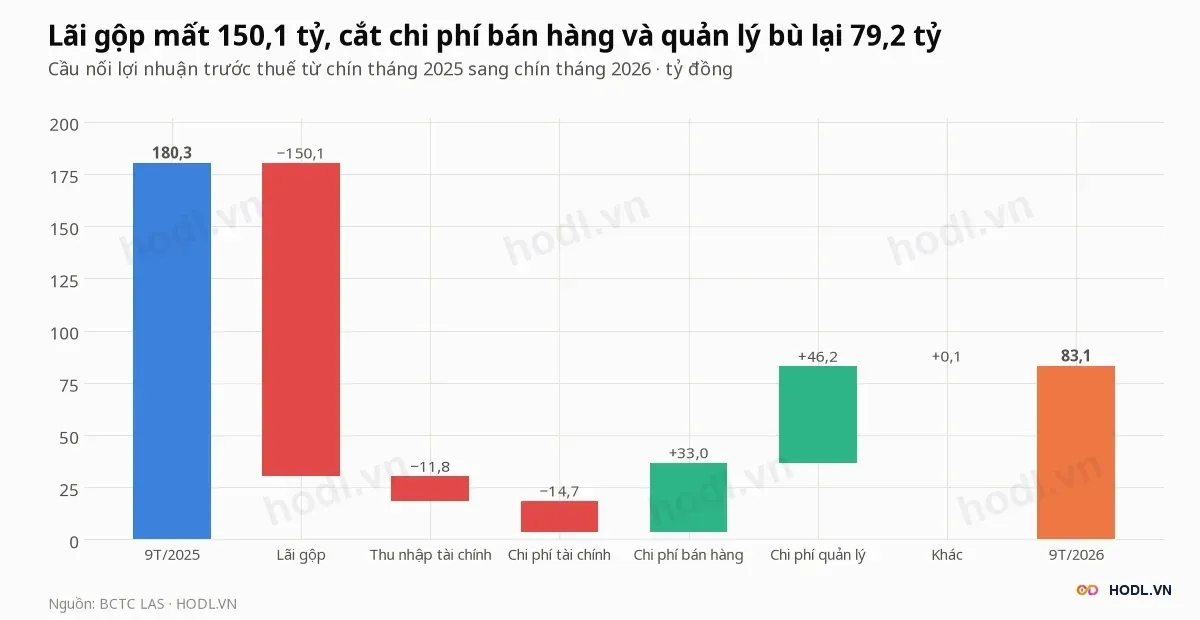
Cầu nối lợi nhuận trước thuế từ 180,3 tỷ chín tháng 2025 xuống 83,1 tỷ (giảm 97,2 tỷ) qua các bước:
- Lãi gộp −150,1 tỷ, từ 515,7 tỷ xuống 365,6 tỷ.
- Chi phí bán hàng +33,0 tỷ và chi phí quản lý +46,2 tỷ (giảm chi phí).
- Chi phí tài chính −14,7 tỷ và thu nhập tài chính −11,8 tỷ.
- Khoản khác +0,1 tỷ.
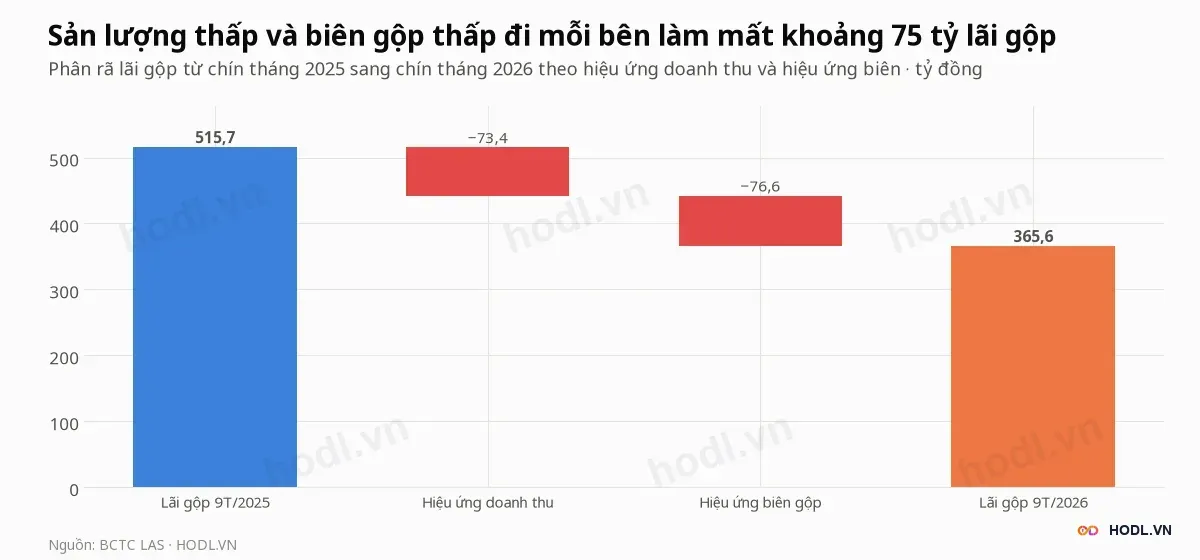
Doanh thu thấp hơn làm mất 73,4 tỷ đồng lãi gộp và biên gộp thấp đi làm mất 76,6 tỷ, hai phần gần bằng nhau. Giải trình của Supe Lâm Thao nêu sáu tháng đầu năm giá vốn tăng 23% khi giá bán bình quân tăng 19%, và sản lượng tiêu thụ giảm 121.264 tấn vì nhà phân phối ngại giữ hàng.
Kế hoạch năm 2026
Supe Lâm Thao đặt kế hoạch năm 2026 với doanh thu bán hàng và cung cấp dịch vụ 4.260 tỷ đồng và lợi nhuận trước thuế 125 tỷ. Kế hoạch lợi nhuận thấp hơn kết quả năm 2025 (207,5 tỷ) 39,8%.
Chín tháng 2026 đạt:
- Doanh thu bán hàng 2.996,4 tỷ, bằng 70,3% kế hoạch.
- Lợi nhuận trước thuế 83,1 tỷ, bằng 66,5% kế hoạch.
- Quý IV cần 1.263,6 tỷ doanh thu và 41,9 tỷ lợi nhuận trước thuế.
Quý IV cần lợi nhuận trước thuế gấp 2,1 lần quý III (20,0 tỷ) và 1,5 lần quý IV/2025 (27,1 tỷ). Doanh thu cần gấp 3,4 lần quý IV/2025 (375,0 tỷ), trong khi quý IV/2024 là 627,1 tỷ.
Quý IV thường có biên gộp cao nhất năm (24,2% năm 2025, 31,3% năm 2024), nhưng lợi nhuận trước thuế chỉ 27,1 và 25,3 tỷ vì chi phí bán hàng và quản lý quý này lớn.
Phải thu, phải trả và tồn kho
Cuối quý III hàng tồn kho của Supe Lâm Thao là 1.162,5 tỷ đồng, bằng 49,2% tổng tài sản và thấp hơn đỉnh 1.705,3 tỷ cuối 2025 là 542,8 tỷ. Số ngày tồn kho tính theo giá vốn bốn quý là 151, so với 141 cuối quý III/2025.
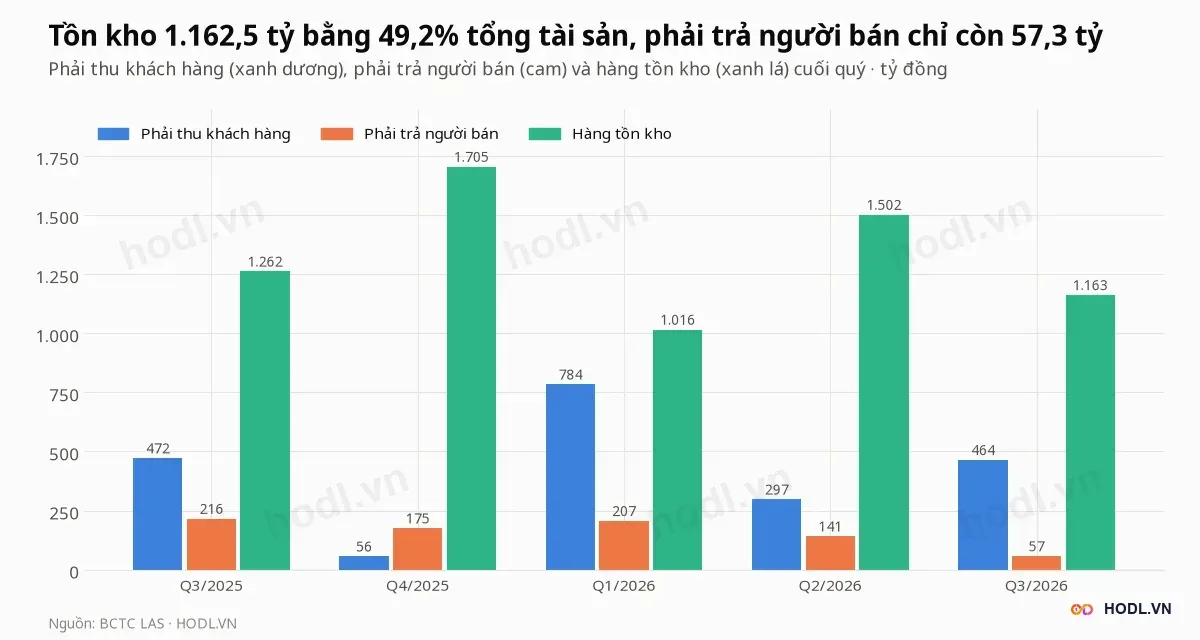
Phải thu khách hàng 464,4 tỷ, gần bằng 471,8 tỷ cuối quý III/2025 nhưng gấp 8,3 lần 56,1 tỷ cuối 2025, và cao theo mùa vụ: cuối quý I/2026 là 784,0 tỷ.
Phải trả người bán còn 57,3 tỷ, giảm 73,4% so với 215,7 tỷ cuối quý III/2025.
Tiền và nợ vay
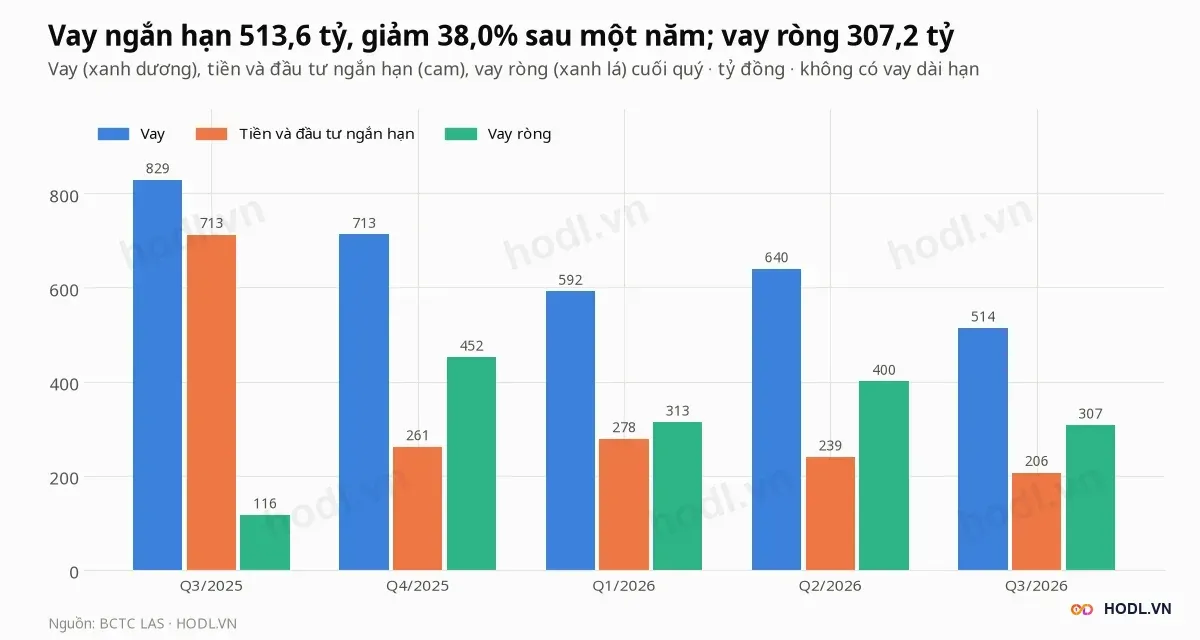
Cuối quý III vay ngắn hạn của Supe Lâm Thao là 513,6 tỷ đồng, giảm 38,0% so với 828,8 tỷ cuối quý III/2025, và không có vay dài hạn. Tiền và đầu tư ngắn hạn 206,5 tỷ, nên vay ròng 307,2 tỷ, bằng 21,8% vốn chủ.
Cơ cấu cuối quý III:
- Tiền và tương đương tiền 24,2 tỷ.
- Đầu tư tài chính ngắn hạn 182,3 tỷ, giảm từ 680,0 tỷ cuối quý III/2025.
- Vay ngắn hạn 513,6 tỷ; cuối quý II là 639,5 tỷ.
Chi phí lãi vay chín tháng 34,9 tỷ, tăng 68,6% dù dư nợ bình quân thấp hơn. Lãi suất bình quân khoảng 7,6% một năm, so với 4,1% chín tháng 2025, tính trên dư nợ bình quân các mốc cuối kỳ.
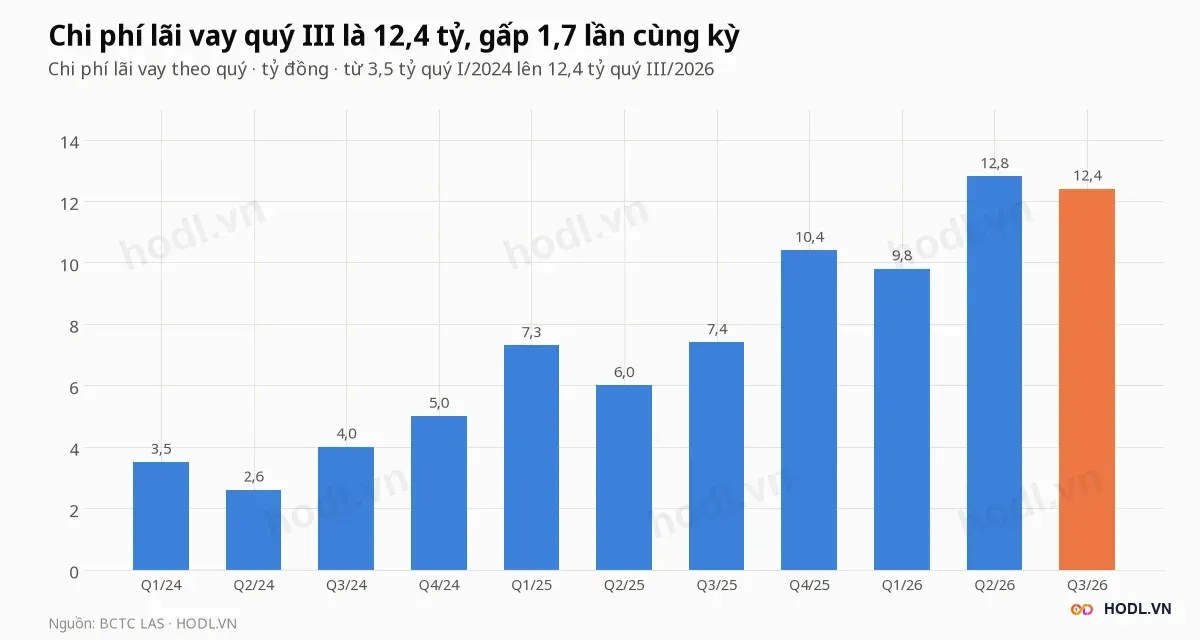
Quý III chi phí lãi vay là 12,4 tỷ, gấp 1,7 lần cùng kỳ (7,4 tỷ). Lợi nhuận trước thuế và lãi vay bao phủ lãi vay 3,4 lần trong bốn quý, và chỉ 2,3 lần quý II, 2,6 lần quý III.
Dòng tiền và cổ tức
Chín tháng dòng tiền kinh doanh của Supe Lâm Thao là dương 253,7 tỷ đồng, so với âm 40,5 tỷ cùng kỳ, trong đó tồn kho giảm 542,8 tỷ từ đầu năm. Chi mua sắm tài sản cố định 123,0 tỷ, nên dòng tiền kinh doanh trừ đầu tư đạt 130,7 tỷ.
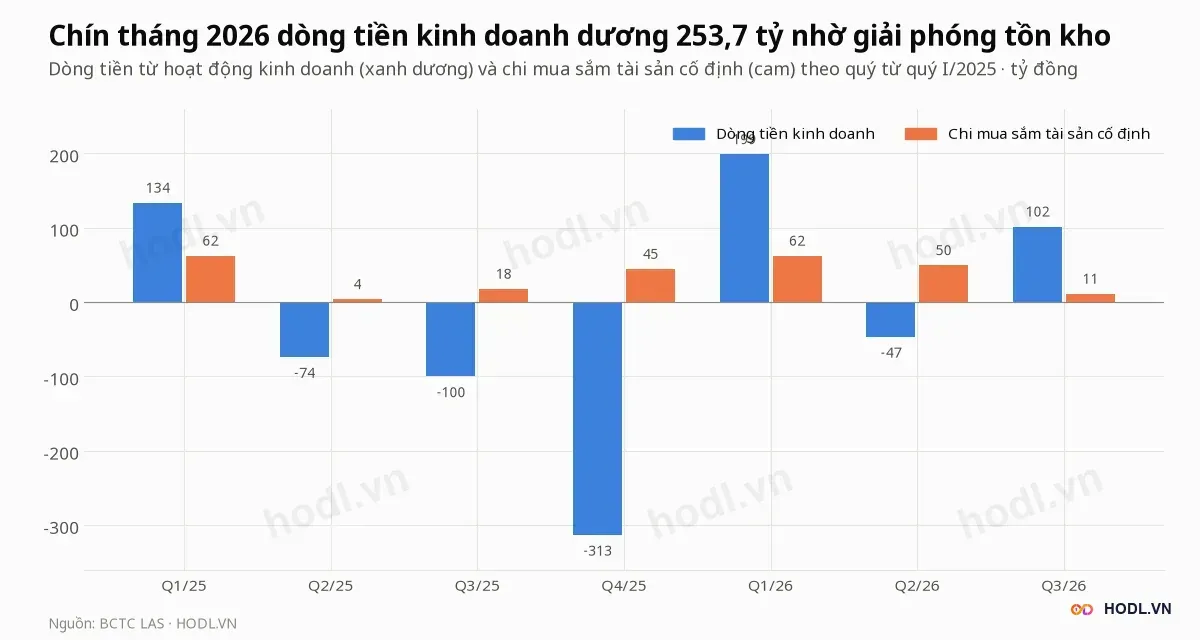
Dòng tiền kinh doanh năm 2025 âm 353,8 tỷ và năm 2024 âm 87,1 tỷ, khi tồn kho cuối năm tăng lên 1.335,8 tỷ rồi 1.705,3 tỷ. Chi đầu tư gồm dây chuyền kali sunfat (SOP) công suất 20.000 tấn mỗi năm, vốn khoảng 120 tỷ, khánh thành ngày 07/05/2026.
Tài sản cố định tăng từ 371,7 tỷ cuối 2025 lên 462,9 tỷ cuối quý III.
Cổ tức năm 2025 là 1.000 đồng mỗi cổ phiếu bằng tiền, tổng 112,9 tỷ đồng, giao dịch không hưởng quyền ngày 01/10/2026 và chi trả ngày 21/10/2026. Tập đoàn Hóa chất Việt Nam nhận khoảng 78,8 tỷ, còn cổ tức 1.000 đồng bằng 8,8% giá 11.400 đồng.
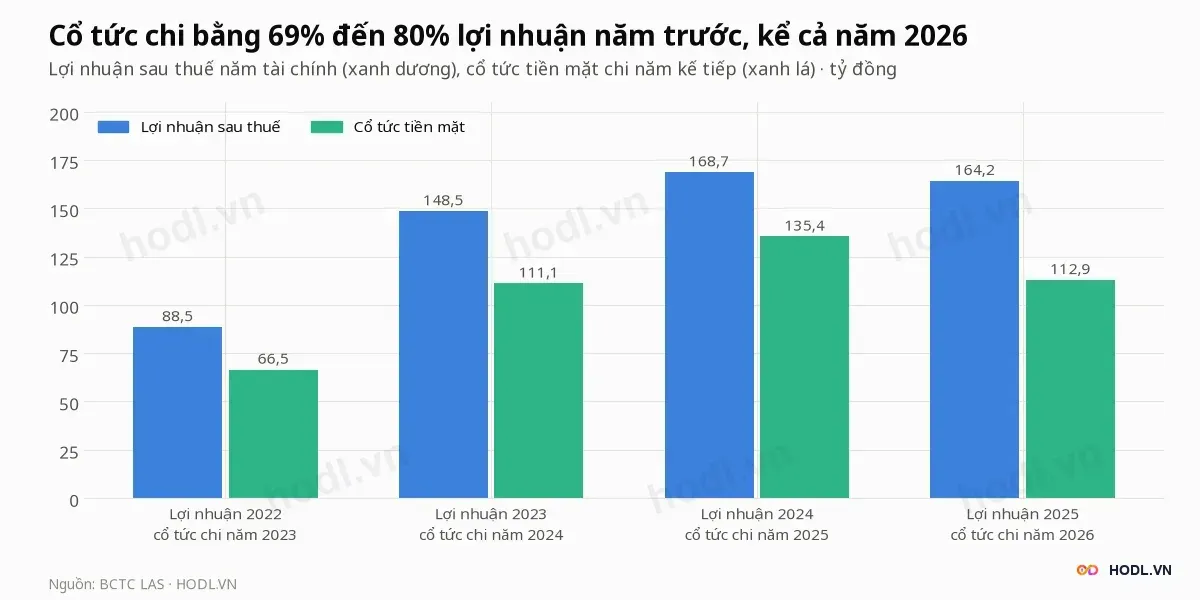
Khoản cổ tức bằng 68,7% lợi nhuận năm 2025 (164,2 tỷ), nhưng gấp 1,3 lần lợi nhuận bốn quý (87,6 tỷ) và 1,7 lần lợi nhuận chín tháng (66,5 tỷ). Lãi chưa phân phối giảm từ 187,0 tỷ cuối quý II xuống 90,1 tỷ cuối quý III, và vốn chủ giảm 96,9 tỷ dù quý III lãi 16,0 tỷ, khớp với khoản cổ tức.
Các năm 2023, 2024 và 2025 Supe Lâm Thao chi cổ tức 66,5, 111,1 và 135,4 tỷ vào quý III, bằng 75%, 75% và 80% lợi nhuận năm trước.
Rủi ro lớn nhất: giá vốn
Rủi ro lớn nhất của Supe Lâm Thao là giá vốn tăng nhanh hơn giá bán. Quặng apatit trong nước thiếu và chất lượng giảm, nên Supe Lâm Thao phải bổ sung nguyên liệu giàu P2O5 đắt hơn; giải trình quý I nêu giá vốn bình quân tăng khoảng 24%.
Giải trình của Supe Lâm Thao nêu ba áp lực:
- Giá nguyên liệu đầu vào tăng do biến động địa chính trị ở Trung Đông, đẩy giá dầu và chi phí vận chuyển.
- Quặng apatit khan hiếm, chất lượng giảm.
- Nhà phân phối thận trọng giữ hàng, sản lượng tiêu thụ quý II giảm 97.167 tấn (41,8%).
Biên gộp ba quý đầu năm 2026 là 12,6%, ngang năm 2023 và thấp hơn 15,3% năm 2025. Quý IV các năm trước cao hơn nhiều (24,2% năm 2025), nên biên cả năm thường cao hơn biên chín tháng.
Cổ đông và thanh khoản
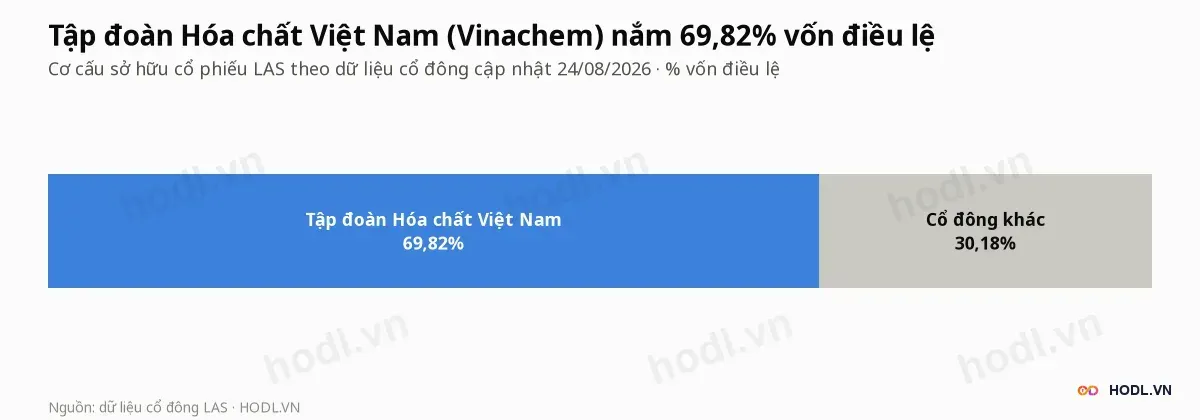
Tại Supe Lâm Thao, Tập đoàn Hóa chất Việt Nam (Vinachem) nắm 78,79 triệu cổ phiếu, tương đương 69,82% vốn (dữ liệu 24/08/2026). Công ty cổ phần Vật tư Kỹ thuật Nông nghiệp Bắc Giang nắm 0,72%, còn nhà đầu tư nước ngoài chỉ 0,04%.
Giá trị khớp trung bình mỗi phiên đạt 35,3 tỷ đồng tháng 03/2026, khi giá chạm đỉnh đóng cửa 18.640 đồng ngày 12/03, rồi về 1,9 tỷ tháng 06 và tháng 08.
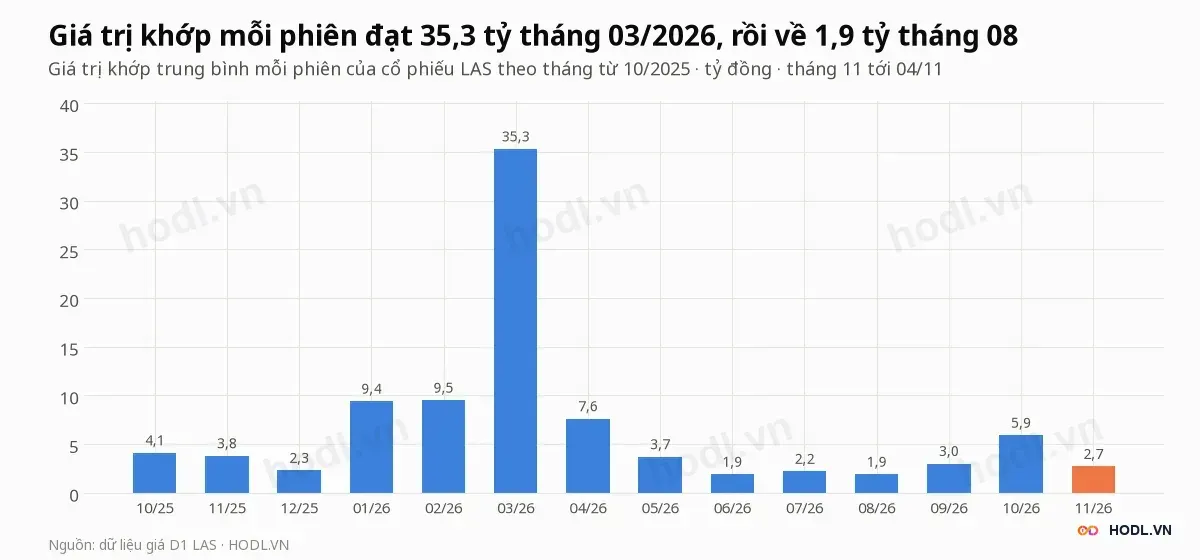
Khối lượng khớp trung bình 20 phiên là 524.871 cổ phiếu, gấp 1,6 lần trung bình 60 phiên (324.502). Giá trị khớp trung bình 20 phiên là 6,2 tỷ đồng mỗi phiên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
