
Phân tích cổ phiếu BWE Quý 4/2026: Khối ngoại bán ròng 530 tỷ, lãi quý III nhờ liên doanh
Nội dung bài12 phần
- Định giá cổ phiếu BWE: quy mô
- Lợi nhuận quý III đến từ đâu
- Quyền mua cổ phiếu và kế hoạch năm
- Vay nợ và đầu tư
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B, EV/EBITDA và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
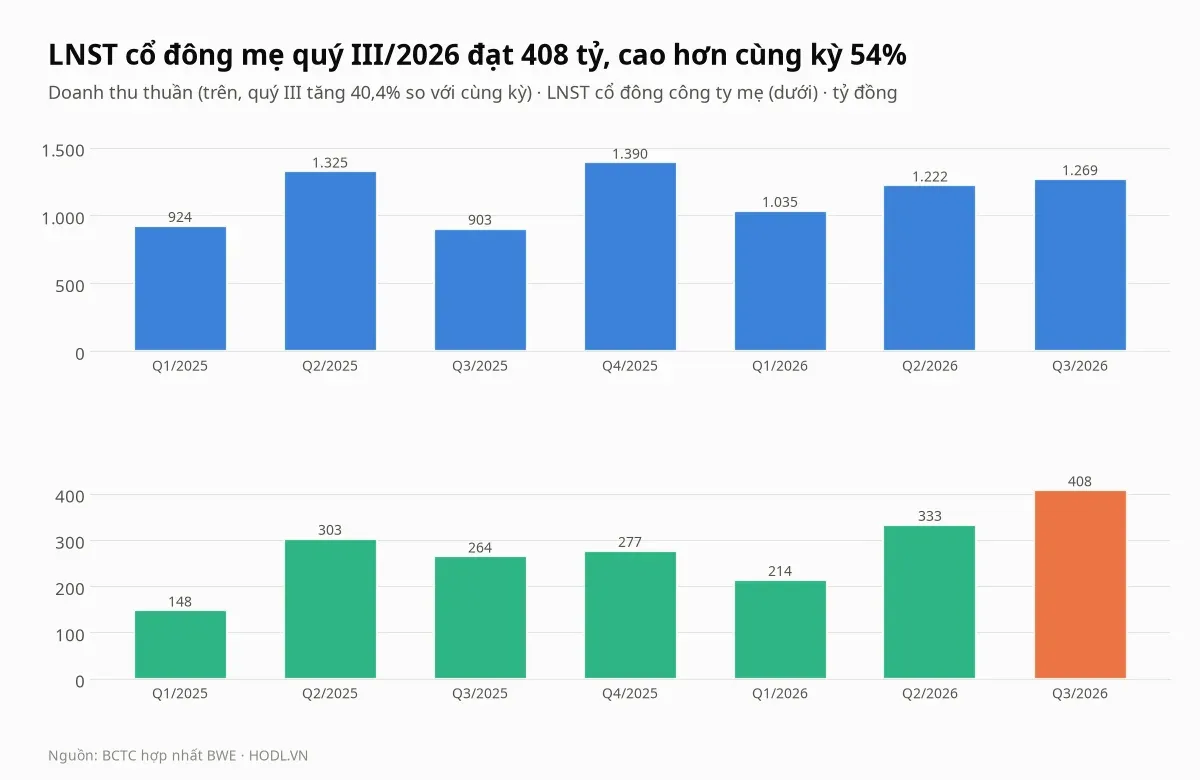
Định giá cổ phiếu BWE Quý 4/2026 bắt đầu từ chất lượng của khoản lãi cao nhất 11 quý gần nhất. Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 407,6 tỷ đồng, tăng 54,2% so với cùng kỳ, nhưng lãi từ công ty liên doanh, liên kết đóng góp 89,3 tỷ đồng, tức 19,9% lợi nhuận trước thuế, so với âm 3,0 tỷ một năm trước.
Cùng lúc đó khối ngoại bán ròng 530,4 tỷ đồng trong 12 tháng, riêng phiên 29/12/2025 là 328,9 tỷ, và tỷ lệ nước ngoài giảm từ 11,56% cuối năm 2024 xuống 2,04%. Giá đóng cửa 30/10/2026 là 42.800 đồng, thấp hơn đỉnh đóng cửa 52 tuần 8,2% và cao hơn đáy 7,2%.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 407,6 tỷ đồng, tăng 54,2% so với cùng kỳ (264,4 tỷ) và 22,5% so với quý II (332,7 tỷ); chín tháng đạt 954,0 tỷ, tăng 33,5%, và lợi nhuận hợp nhất 956,9 tỷ đã bằng 124% kế hoạch cả năm 770 tỷ.
- Lãi liên doanh, liên kết quý III là 89,3 tỷ đồng; loại khoản này ra, lợi nhuận trước thuế quý III chỉ tăng 4,1% (359,2 tỷ so với 345,2 tỷ), và thuế suất hiệu dụng giảm từ 18,0% xuống 9,0%.
- Khối ngoại bán ròng 530,4 tỷ đồng trong 12 tháng, trong đó 328,9 tỷ nằm ở một phiên (29/12/2025) và gần như toàn bộ là giao dịch thoả thuận; tỷ lệ nước ngoài còn 2,04% vốn, và giá trị khớp trung bình tháng 10 chỉ 3,2 tỷ đồng mỗi phiên.
- Công ty chào bán 31,42 triệu cổ phiếu giá 37.000 đồng cho cổ đông hiện hữu (thu 1.162 tỷ), nâng số cổ phiếu 14,3% lên 251,35 triệu; vay vẫn 7.356 tỷ, nợ vay ròng 4.881 tỷ bằng 1,97 lần EBITDA bốn quý, và lãi vay quý III tăng 17,5%.
- Giá 42.800 đồng ứng với P/E 8,7 lần, P/B 1,40 lần và EV/EBITDA 6,4 lần, so với trung vị nhóm cấp nước 10,4; 2,27 và 6,0; năm trong mười ba phép định giá thấp hơn giá, và DCF cơ sở cho 39.002 đồng.
Định giá cổ phiếu BWE: quy mô
Tổng công ty Nước - Môi trường Bình Dương (BWE) niêm yết trên HOSE với 251,35 triệu cổ phiếu sau đợt chào bán tháng 7/2026, vốn hoá theo giá 42.800 đồng là 10.758 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và đầu tư ngắn hạn, cộng lợi ích thiểu số) là 15.972 tỷ. Công ty hoạt động trong cấp nước, xử lý nước thải và môi trường, và số liệu có được không tách doanh thu theo mảng.
Quý III/2026 doanh thu thuần 1.268,5 tỷ đồng, tăng 40,4% so với cùng kỳ và 3,8% so với quý II. Chín tháng doanh thu 3.525,7 tỷ, tăng 11,8%, lợi nhuận sau thuế hợp nhất 956,9 tỷ tăng 27,8%, và lợi nhuận cổ đông mẹ 954,0 tỷ tăng 33,5% so với 714,5 tỷ. Báo cáo quý III chưa soát xét.
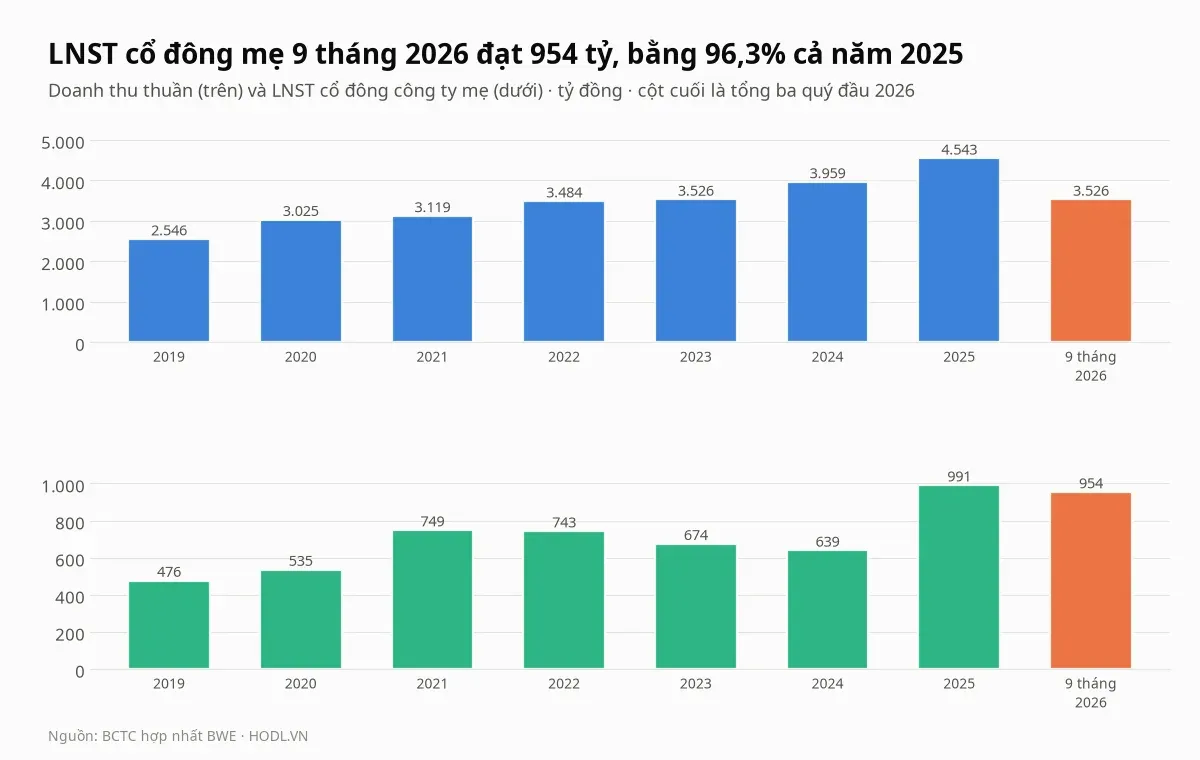
Lợi nhuận mẹ đi ngang rồi bật lên. Từ 749 tỷ đồng năm 2021 xuống 639 tỷ năm 2024, rồi lên 991 tỷ năm 2025 (tăng 55,1%) khi doanh thu đạt 4.543 tỷ. EPS bốn quý hiện là 4.896 đồng và ROE bốn quý là 18,4%, tính trên vốn chủ cổ đông mẹ 7.657 tỷ cuối quý III; EPS chia cho 251,35 triệu cổ phiếu cuối kỳ nên thấp hơn mức tính theo bình quân gia quyền, vì 31,42 triệu cổ phiếu mới chỉ tồn tại từ giữa quý III.
Lợi nhuận quý III đến từ đâu
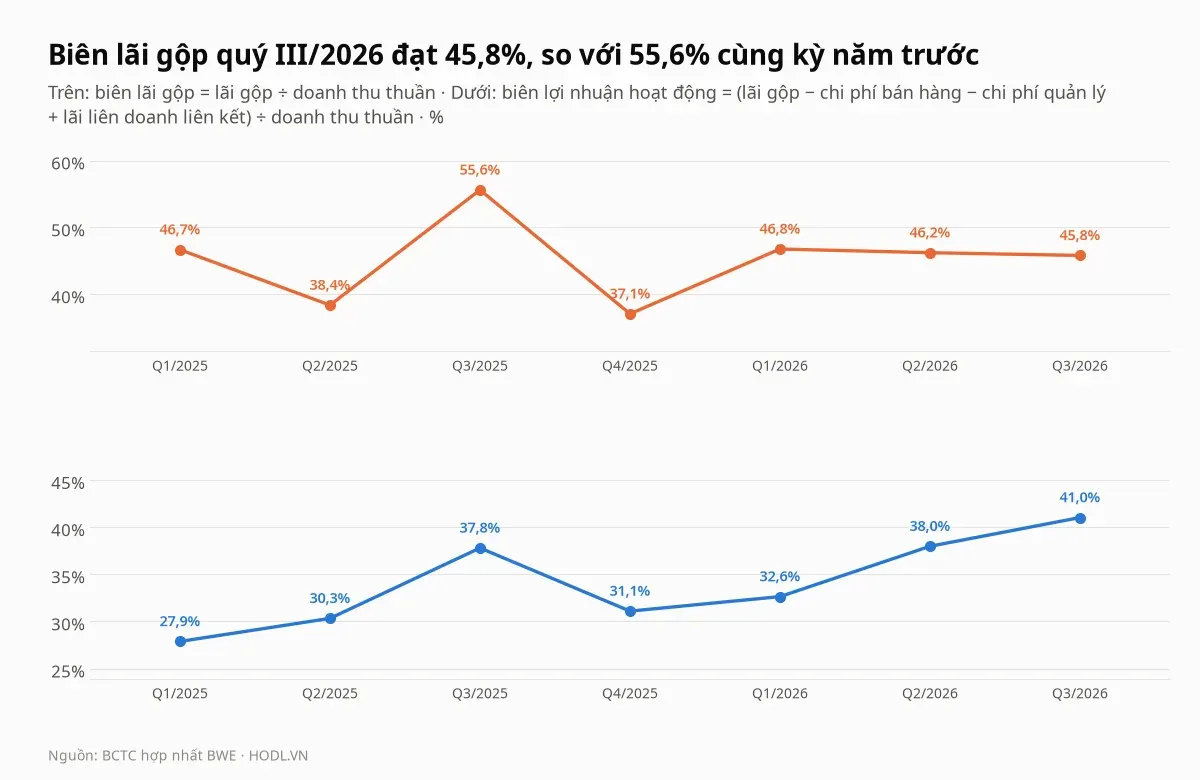
Biên lãi gộp quý III là 45,8%, so với 55,6% cùng kỳ và 46,2% quý II, nên lãi gộp tăng 15,7% (từ 502,3 tỷ lên 581,1 tỷ) trong khi doanh thu tăng 40,4%. Doanh thu dao động mạnh theo quý, từ 903 tỷ đến 1.390 tỷ, còn lãi gộp chỉ trong khoảng 484 tỷ đến 581 tỷ, nên biên gộp theo quý không đo được sức sinh lời. Chín tháng lãi gộp 1.630 tỷ tăng 13,0%, biên 46,2% so với 45,7%.
Chi phí bán hàng và quản lý quý III là 150,0 tỷ đồng, giảm 5,0% so với 157,9 tỷ. Biên lợi nhuận hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý rồi cộng lãi liên doanh, đạt 41,0%. Số liệu có được không tách biên theo mảng, nên bài không gán biên gộp giảm cho một mảng cụ thể.
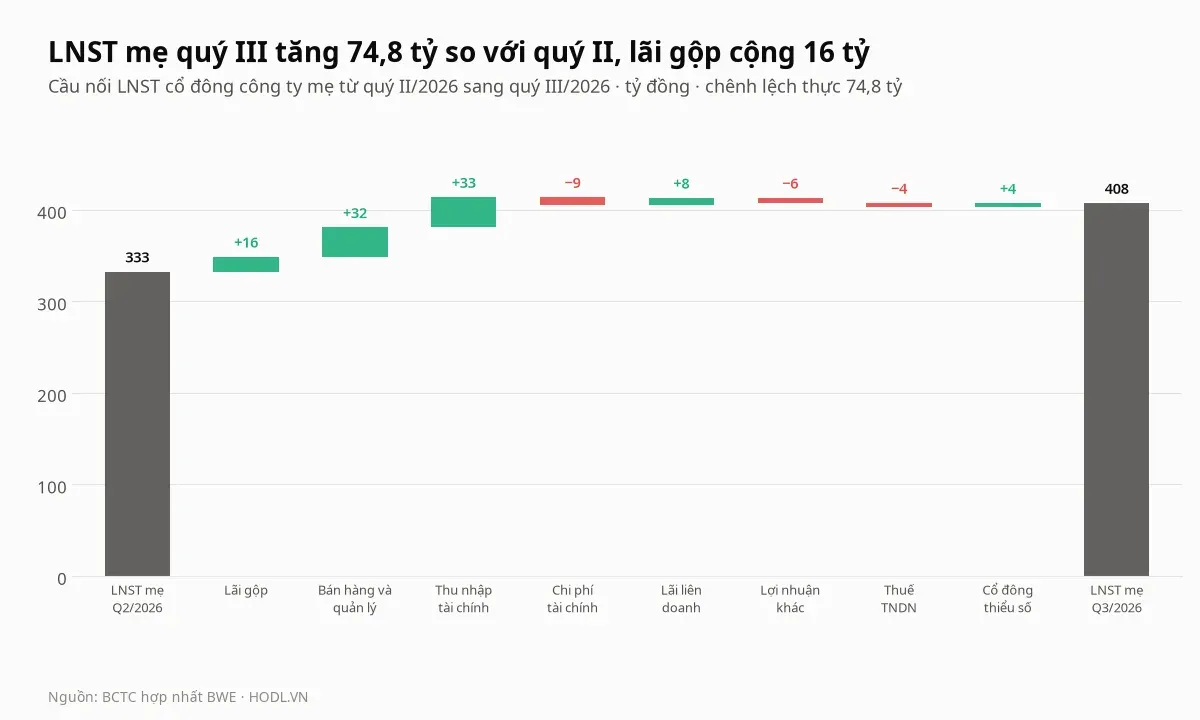
Cầu nối từ quý II sang quý III tách mức tăng 74,9 tỷ đồng của lợi nhuận cổ đông mẹ (từ 332,7 tỷ lên 407,6 tỷ). Thu nhập tài chính cộng 33,1 tỷ (từ 18,0 tỷ lên 51,1 tỷ) và bán hàng, quản lý cộng 32,2 tỷ nhờ chi phí giảm, lãi gộp cộng 16,1 tỷ, lãi liên doanh cộng 7,9 tỷ, trong khi chi phí tài chính trừ 8,7 tỷ, lợi nhuận khác trừ 5,6 tỷ và thuế trừ 3,9 tỷ.
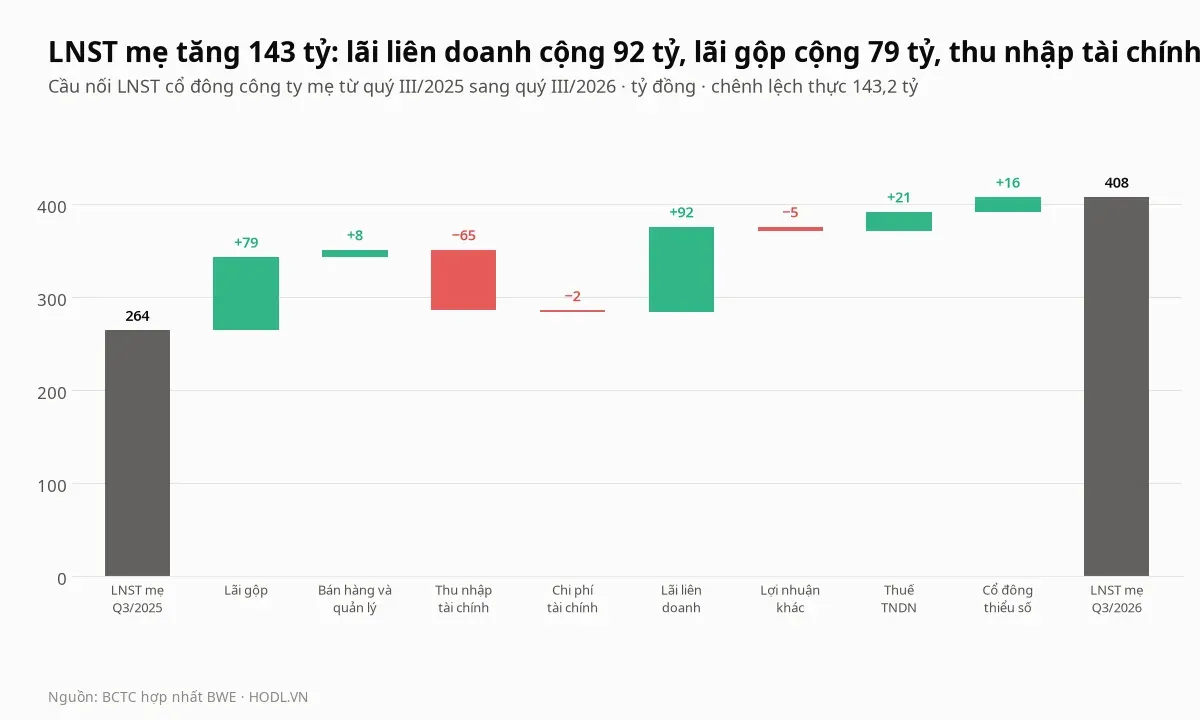
So với cùng kỳ, lợi nhuận mẹ tăng 143,2 tỷ đồng (từ 264,4 tỷ lên 407,6 tỷ). Lãi liên doanh cộng 92,3 tỷ (từ âm 3,0 tỷ lên 89,3 tỷ) và lãi gộp cộng 78,8 tỷ, nhưng thu nhập tài chính trừ 65,4 tỷ vì quý III/2025 có 116,5 tỷ, thuế giảm 21,2 tỷ và phần thiểu số giảm 15,8 tỷ (từ 16,2 tỷ xuống 0,4 tỷ) cùng cộng vào lợi nhuận mẹ. Báo chí tài chính ghi quý III/2025 có lãi từ thoái vốn công ty con, còn năm nay không có khoản tương tự.
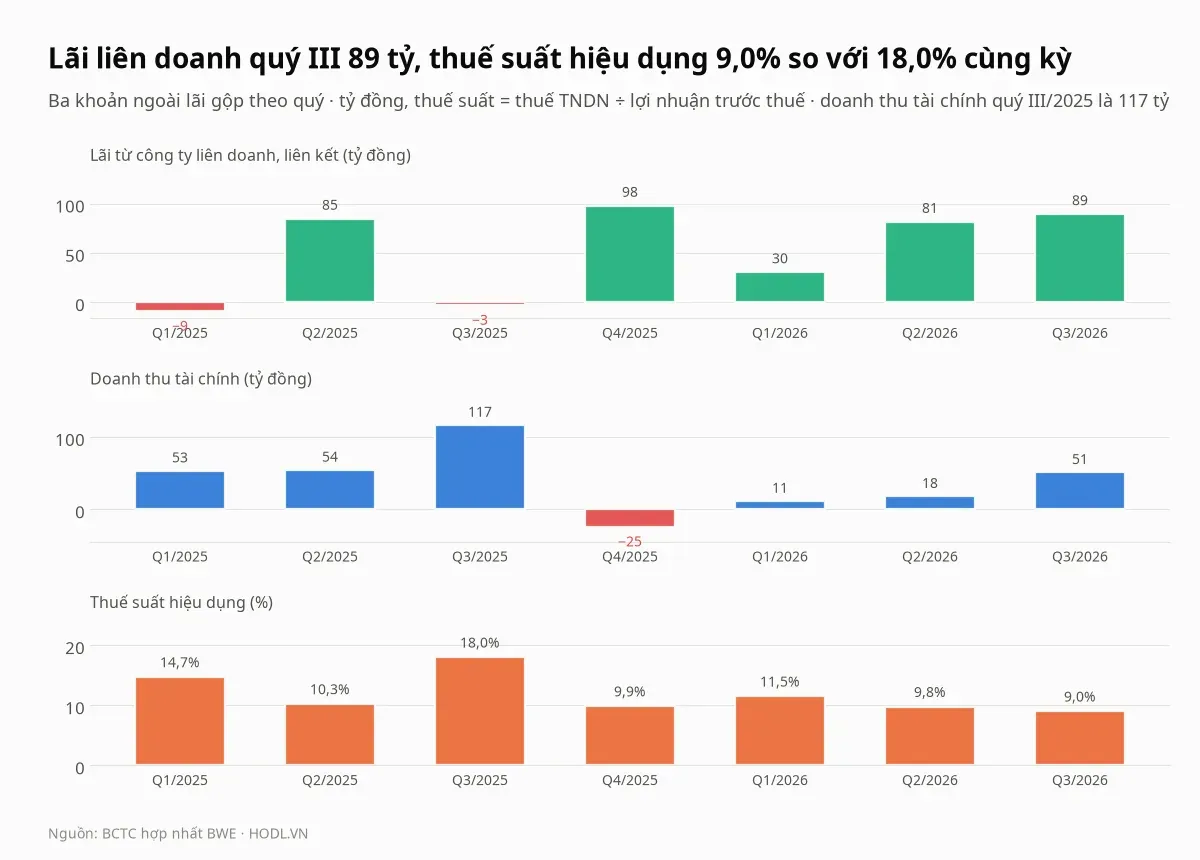
Ba khoản ngoài lãi gộp đang quyết định mức tăng. Lãi liên doanh, liên kết chín tháng đạt 201,2 tỷ đồng, gấp 2,8 lần mức 72,7 tỷ cùng kỳ và bằng 19,0% lợi nhuận trước thuế chín tháng (1.061,6 tỷ). Thuế suất hiệu dụng chín tháng là 9,9%, so với 14,3%, và thấp hơn thuế suất danh nghĩa 20%.
Loại lãi liên doanh ra, lợi nhuận trước thuế quý III là 359,2 tỷ đồng so với 345,2 tỷ, tăng 4,1% thay vì 31,1% như báo cáo, và chín tháng là 860,4 tỷ so với 800,5 tỷ, tăng 7,5% thay vì 21,6%. Khoản đầu tư tài chính dài hạn khoảng 3.796 tỷ đồng, tăng 11%, theo báo chí tài chính, và số liệu có được không nêu công ty liên kết nào tạo ra lãi này.
Quyền mua cổ phiếu và kế hoạch năm
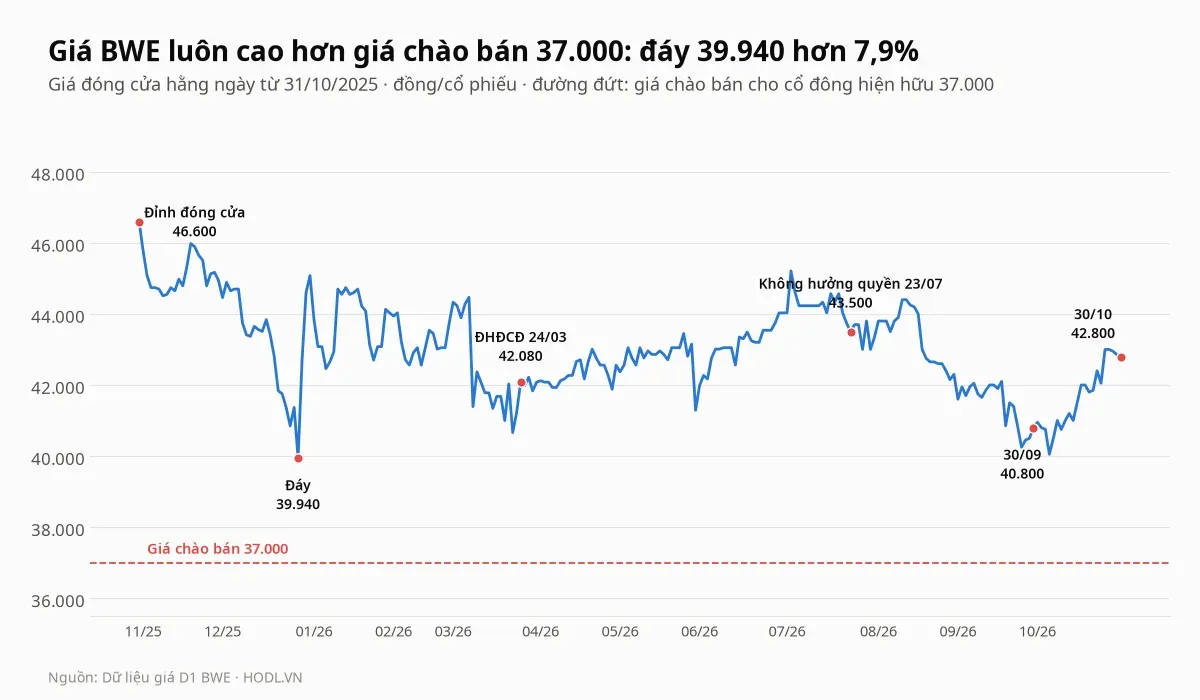
Cổ phiếu BWE giao dịch không hưởng quyền mua ngày 23/07/2026, tỷ lệ 7:1: cổ đông có bảy cổ phiếu được mua thêm một cổ phiếu mới giá 37.000 đồng, tổng 31.418.377 cổ phiếu và khoảng 1.162 tỷ đồng. Giá đóng cửa ngày đó là 43.500 đồng, cao hơn giá chào bán 17,6%, và trong 12 tháng giá thấp nhất vẫn cao hơn mức 37.000 là 7,9% (39.940 đồng).
Theo phương án công bố trước đại hội cổ đông, báo chí tài chính ghi khoảng 164 tỷ dùng mua cổ phần Cấp nước Ninh Thuận, 225 tỷ cho nhà máy điện rác, và phần còn lại khoảng 773 tỷ trả nợ vay đến hạn. Vốn điều lệ tăng từ 2.199,3 tỷ lên 2.513,5 tỷ, và vốn chủ tăng 1.584 tỷ trong quý III, gồm lợi nhuận 408 tỷ và khoảng 1.162 tỷ từ phát hành.
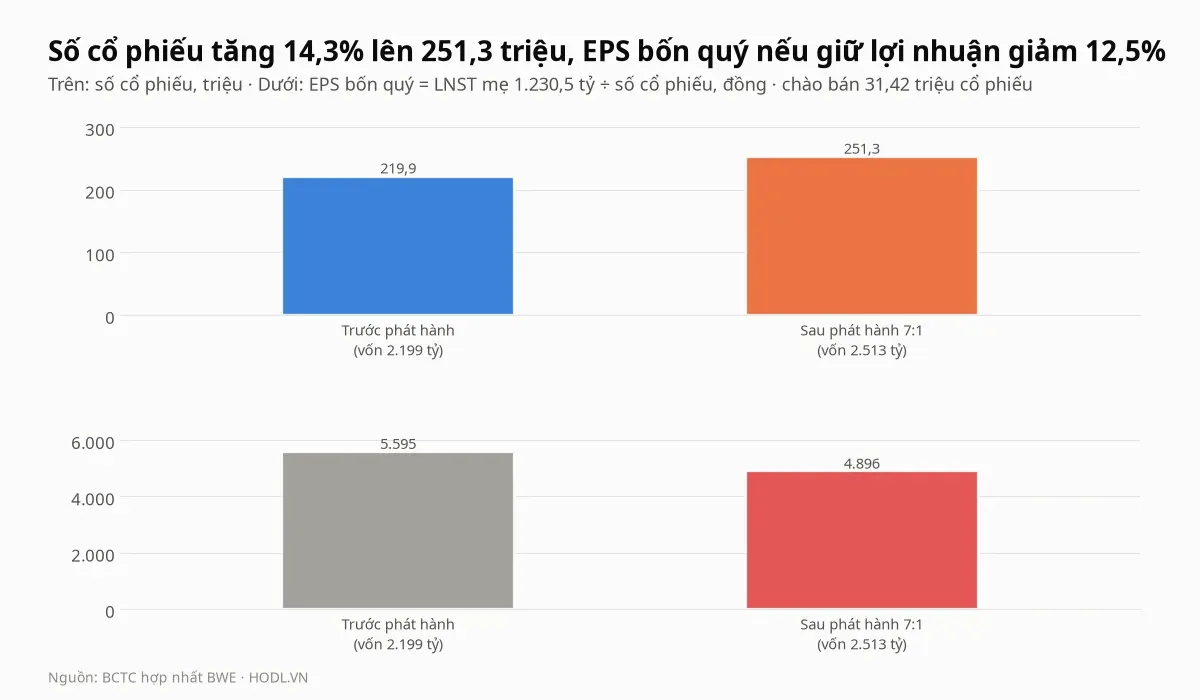
Số cổ phiếu tăng 14,3% (từ 219,93 triệu lên 251,35 triệu), nên với lợi nhuận mẹ bốn quý 1.230,5 tỷ đồng, EPS là 4.896 đồng thay vì 5.595 đồng nếu chia cho số cũ, tức giảm 12,5%. Khoản vốn mới đã vào bảng cân đối quý III, và lợi nhuận bốn quý chưa có đủ thời gian phản ánh phần lãi vay tiết kiệm được nếu tiền dùng trả nợ.
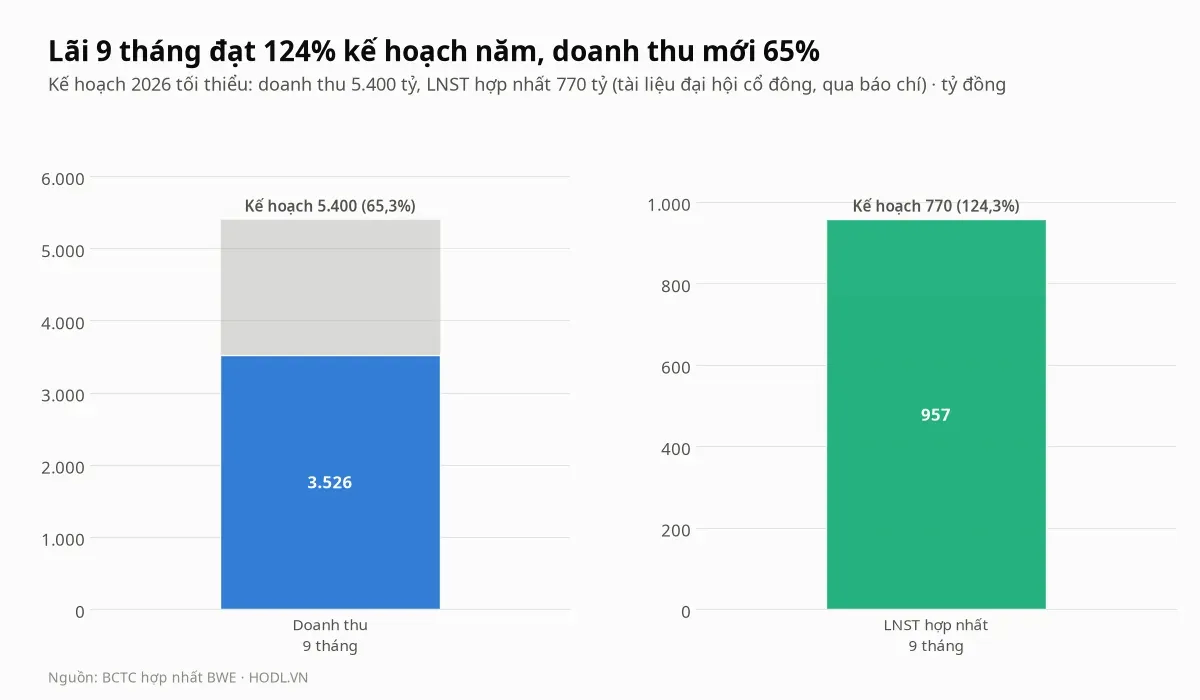
Theo tài liệu đại hội cổ đông 2026 mà báo chí dẫn, kế hoạch tối thiểu là doanh thu 5.400 tỷ đồng và lợi nhuận sau thuế hợp nhất 770 tỷ, thấp hơn thực tế 2025 (1.026 tỷ) khoảng 25%. Chín tháng lợi nhuận hợp nhất 956,9 tỷ đã bằng 124% kế hoạch, trong khi doanh thu 3.525,7 tỷ mới bằng 65%, nên quý IV cần 1.874 tỷ doanh thu để đạt kế hoạch, gấp 1,35 lần quý IV/2025 (1.390 tỷ).
Cổ tức năm 2025 là 13% bằng tiền mặt (1.300 đồng mỗi cổ phiếu, giao dịch không hưởng quyền từ 03/02/2026), tổng khoảng 285,9 tỷ đồng, ứng với suất cổ tức 3,0% theo giá 42.800 đồng. Lợi nhuận sau thuế chưa phân phối trên bảng cân đối là 1.770 tỷ đồng cuối quý III, và báo chí ghi công ty cam kết cổ tức tối thiểu 13% cho năm 2026.
Vay nợ và đầu tư
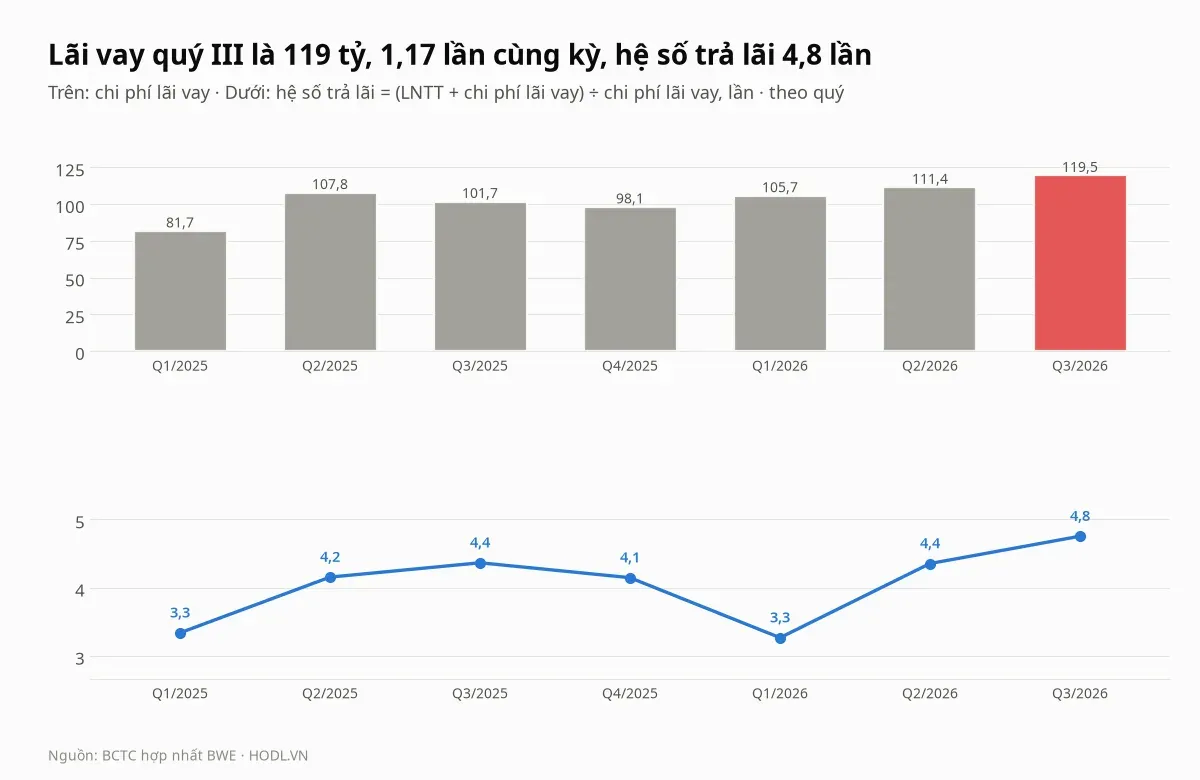
Chi phí lãi vay quý III là 119,5 tỷ đồng, tăng 17,5% so với 101,7 tỷ cùng kỳ, và chín tháng là 336,6 tỷ, tăng 15,6% so với 291,2 tỷ. Hệ số trả lãi, tính bằng lợi nhuận trước thuế cộng lãi vay chia cho lãi vay, là 4,8 lần so với 4,4 lần, nhưng khoảng 20% lợi nhuận trước thuế trong tử số đến từ lãi liên doanh.
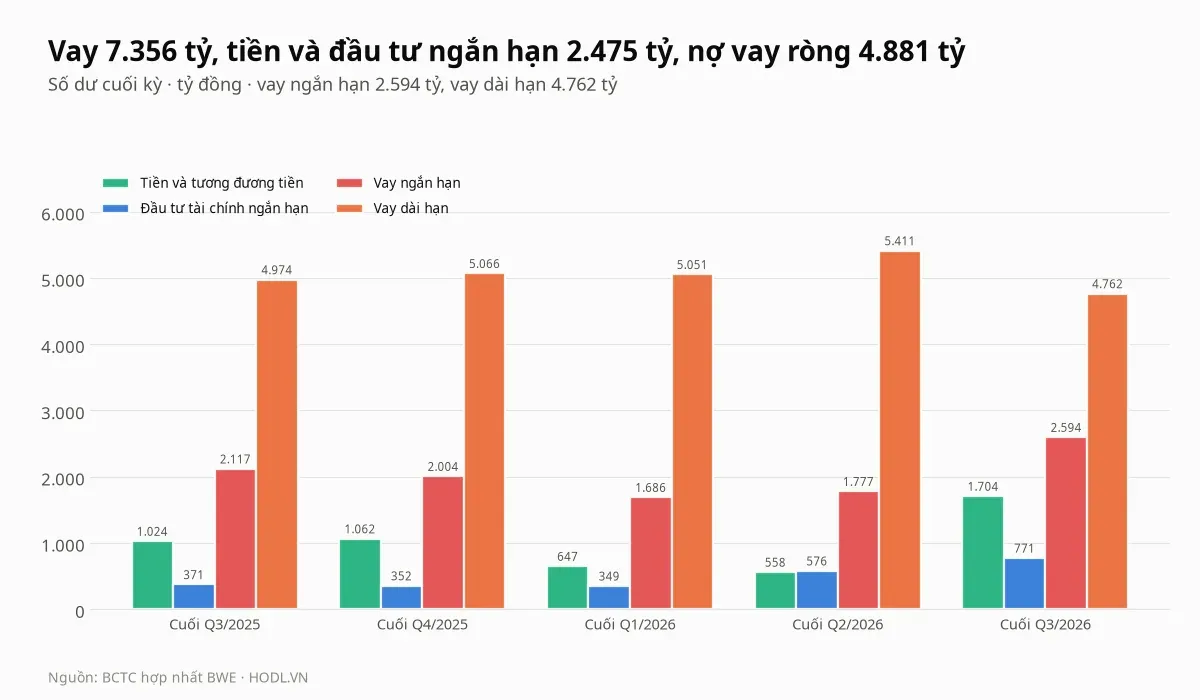
Vay cuối quý III là 7.356 tỷ đồng, gồm vay ngắn hạn 2.594 tỷ (35,3%) và vay dài hạn 4.762 tỷ, còn tiền và đầu tư ngắn hạn là 2.475 tỷ. Nợ vay ròng 4.881 tỷ bằng 1,97 lần EBITDA bốn quý (2.480 tỷ) và vay bằng 0,96 lần vốn chủ cổ đông mẹ, so với trung vị nhóm so sánh 0,25 lần.
Vay ngắn hạn tăng 817 tỷ đồng trong quý trong khi vay dài hạn giảm 649 tỷ, và số liệu có được không nói rõ phần vay dài hạn chuyển sang đến hạn trong 12 tháng. Tiền và đầu tư ngắn hạn tăng từ 1.134 tỷ lên 2.475 tỷ, nên tiền mặt phủ 0,95 lần vay ngắn hạn.
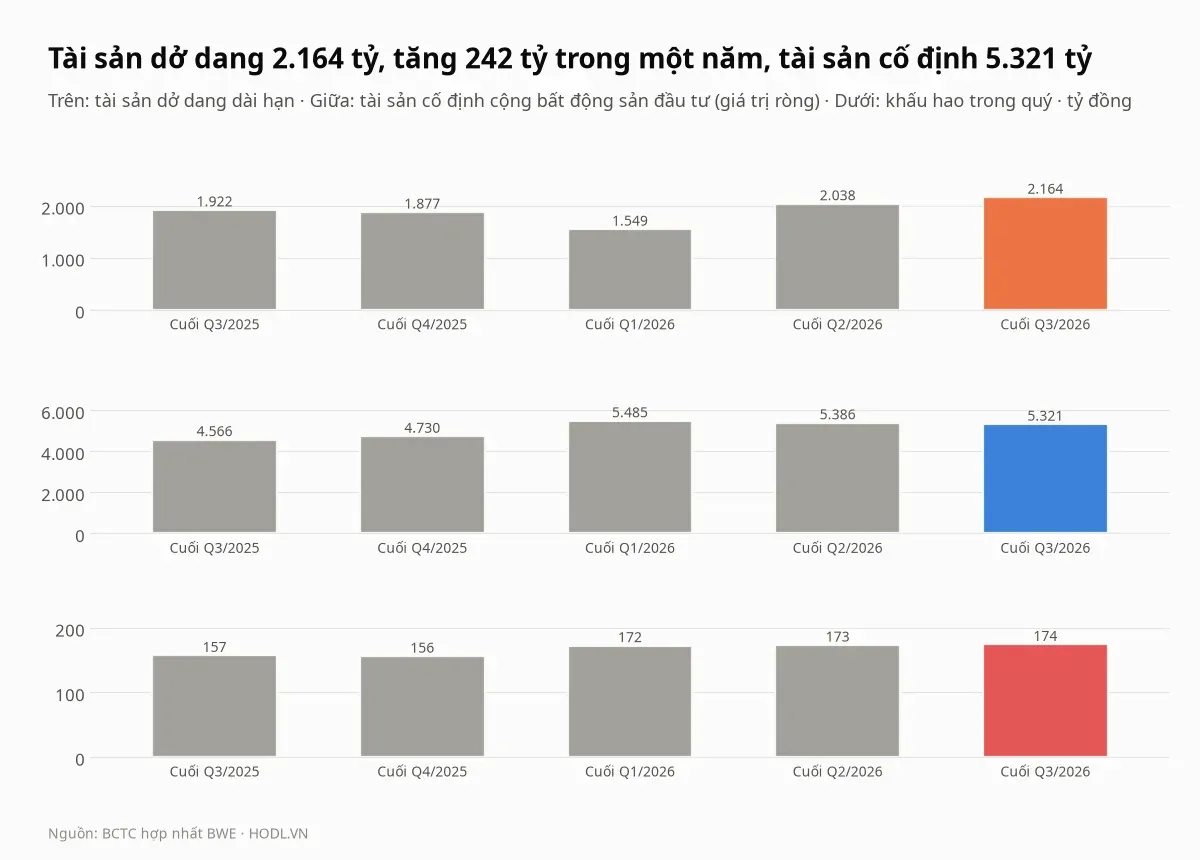
Tài sản dở dang dài hạn là 2.164 tỷ đồng, tăng 242 tỷ so với một năm trước, còn tài sản cố định cộng bất động sản đầu tư là 5.321 tỷ và khấu hao khoảng 174 tỷ mỗi quý. Công trình đang xây vẫn bằng 40,7% giá trị tài sản cố định, nên chi đầu tư chưa hạ nhiệt.
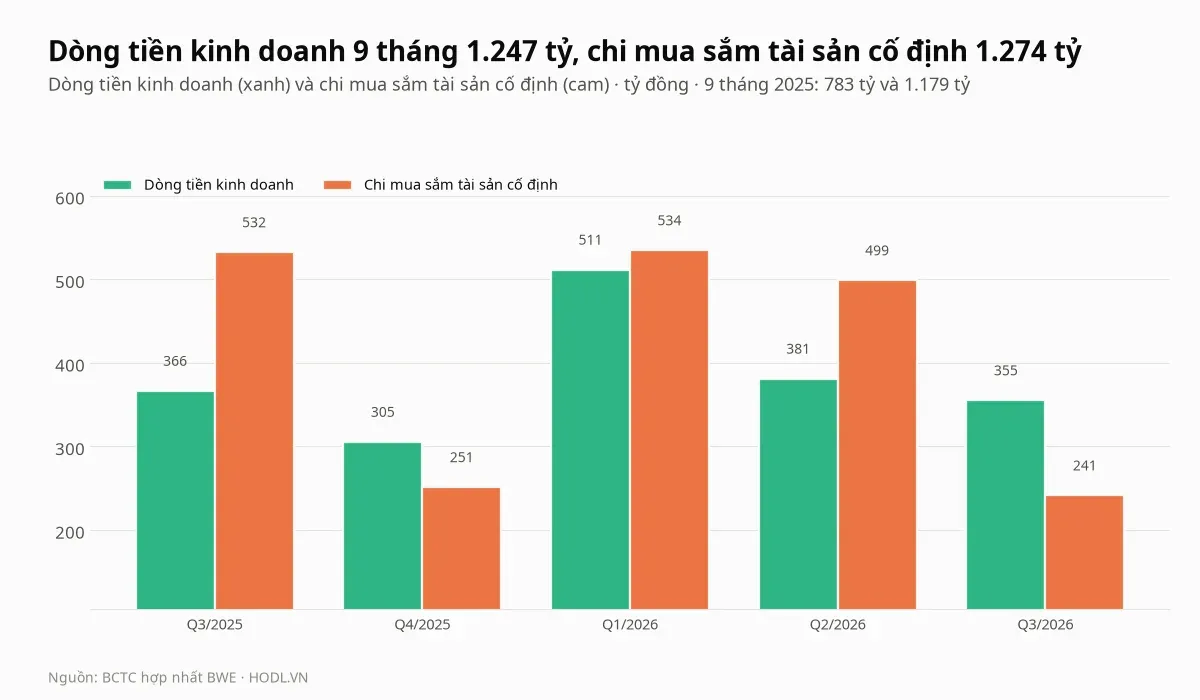
Dòng tiền kinh doanh chín tháng 1.247,0 tỷ đồng, tăng 59,2% so với 783,2 tỷ, trong khi chi mua sắm tài sản cố định là 1.274,1 tỷ so với 1.178,8 tỷ. Dòng tiền kinh doanh trừ chi mua sắm vì vậy âm 27,1 tỷ, so với âm 395,6 tỷ cùng kỳ, nên chín tháng công ty gần như tự tài trợ đầu tư nhưng chưa dư tiền để trả nợ.
Cổ đông và thanh khoản
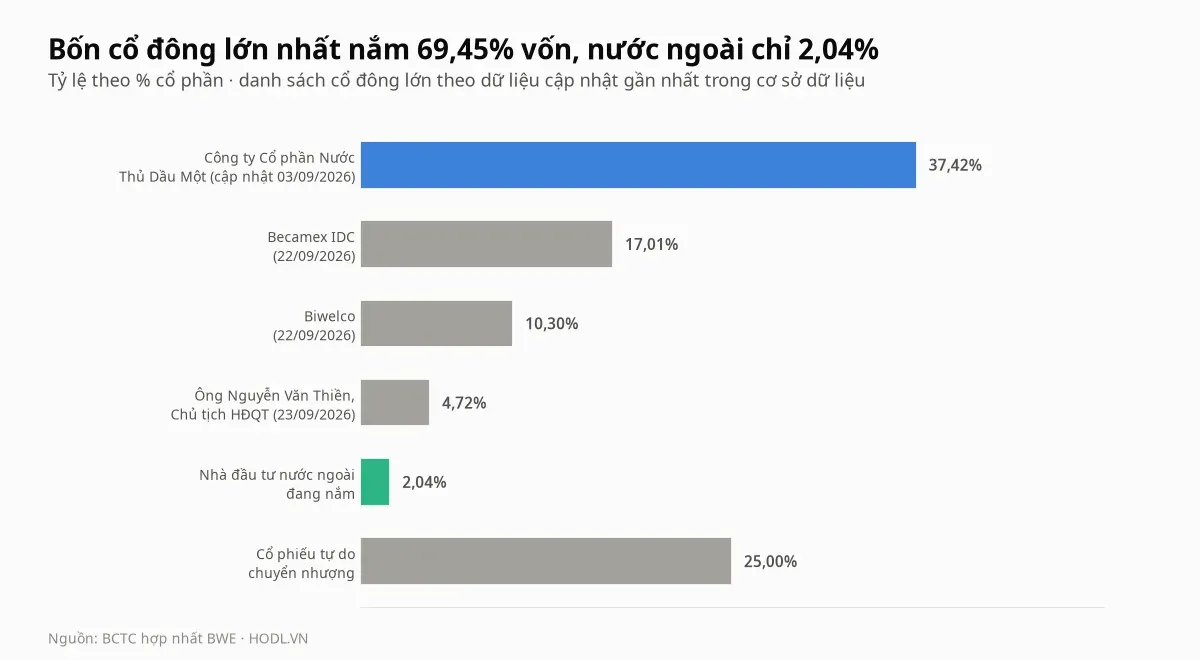
Bốn cổ đông lớn nhất nắm 69,45% vốn: Công ty Cổ phần Nước Thủ Dầu Một (TDM) 37,42% (94,05 triệu cổ phiếu), Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex (Becamex IDC) 17,01%, Công ty Cổ phần Đầu tư và Xây dựng Biwelco 10,30% và ông Nguyễn Văn Thiền, Chủ tịch HĐQT, 4,72%. Cổ phiếu tự do chuyển nhượng là 25%, nhà đầu tư nước ngoài nắm 2,04%, dưới giới hạn 49%.
Báo chí tài chính ngày 25/03/2026 ghi TDM dự kiến dành khoảng 433,7 tỷ đồng, trong khoản vốn tự huy động 483 tỷ, để mua cổ phần BWE. Danh sách cổ đông trong cơ sở dữ liệu cập nhật tới 09/2026 và phản ánh sau đợt phát hành.
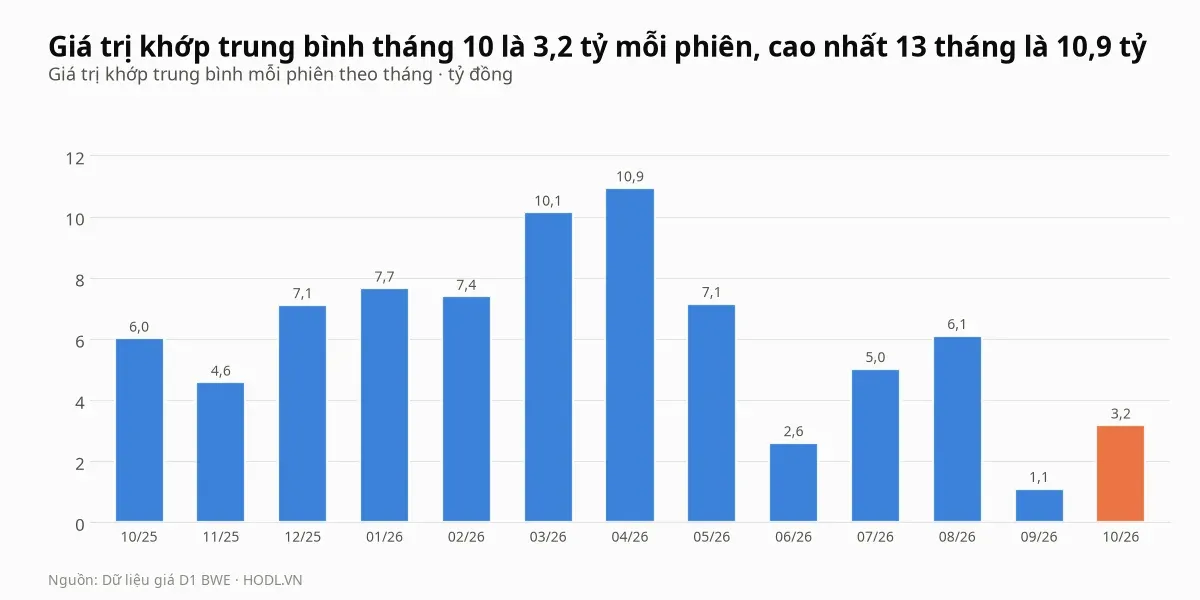
Giá trị khớp trung bình tháng 10 là 3,2 tỷ đồng mỗi phiên, bằng 29% đỉnh 10,9 tỷ của tháng 4/2026 và cao hơn mức thấp nhất 1,1 tỷ của tháng 9. Khối lượng khớp trung bình 20 phiên là 62 nghìn cổ phiếu, bằng 0,87 lần trung bình 60 phiên (71 nghìn).
Khối ngoại và tự doanh
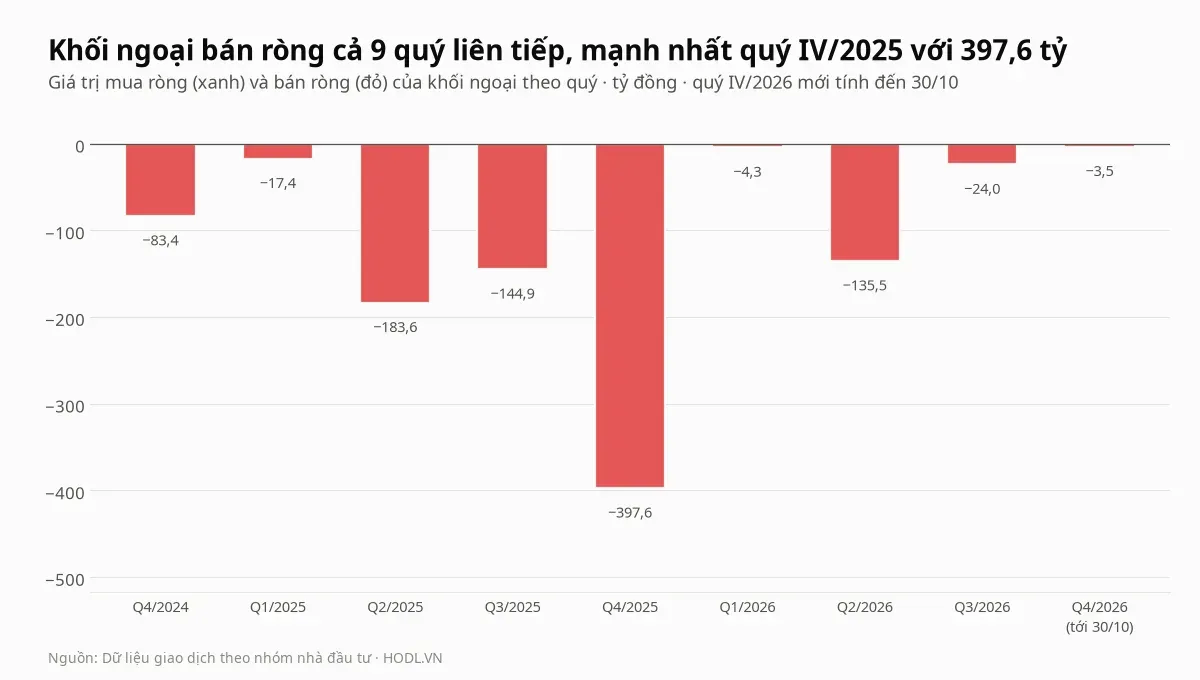
Khối ngoại bán ròng cả chín quý liên tiếp từ quý IV/2024 tới 30/10/2026. Trong 12 tháng tới 30/10/2026 họ mua 111,0 tỷ đồng và bán 641,3 tỷ, tức bán ròng 530,4 tỷ, với 182 phiên bán ròng và 65 phiên mua ròng; tổng 752,3 tỷ bằng 50,4% giá trị khớp của cổ phiếu (1.493,7 tỷ).
Theo quý, bán ròng 83,4 tỷ quý IV/2024, 17,4 tỷ, 183,6 tỷ, 144,9 tỷ, rồi 397,6 tỷ quý IV/2025, sau đó 4,3 tỷ, 135,5 tỷ, 24,0 tỷ và 3,5 tỷ quý IV/2026 tới 30/10. Giao dịch thoả thuận chiếm 339,9 tỷ trong 752,3 tỷ giá trị mua bán của khối ngoại 12 tháng, tức 45%. Trong 30 phiên gần nhất khối ngoại bán ròng 11,0 tỷ, và 90 phiên bán ròng 25,5 tỷ.
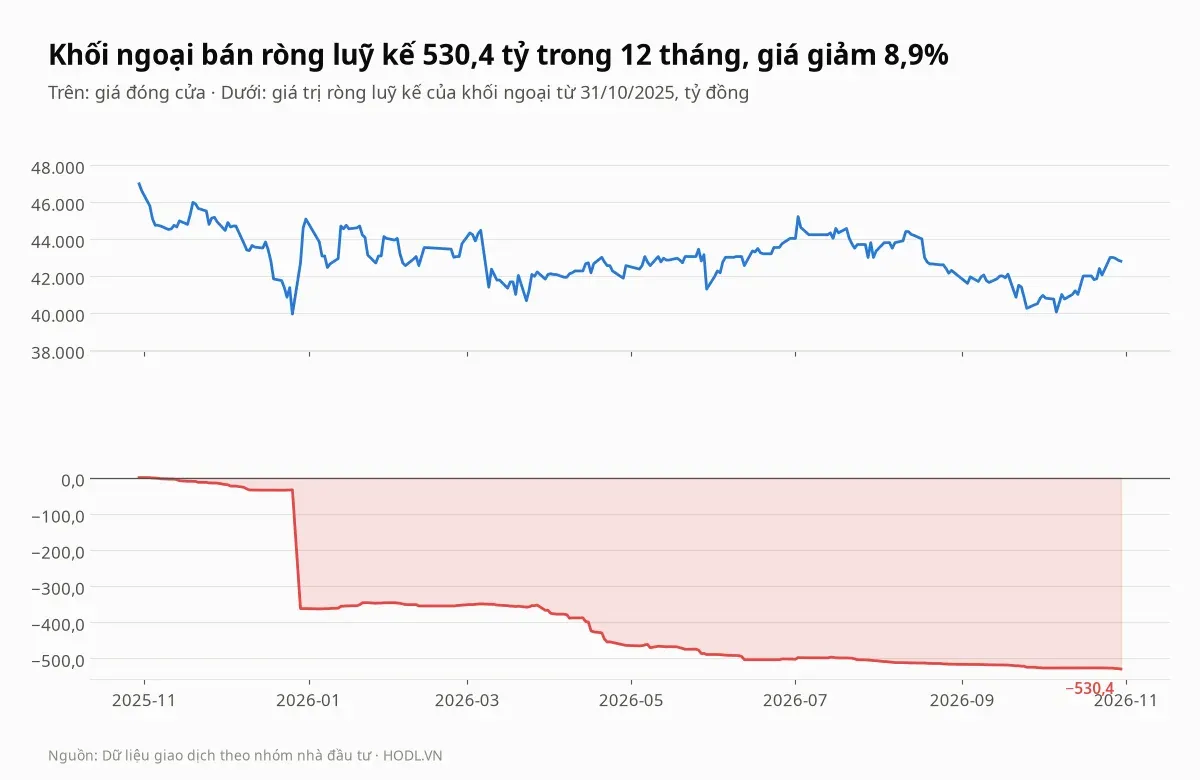
Một phiên chiếm phần lớn khoản bán. Ngày 29/12/2025 khối ngoại bán ròng 328,9 tỷ đồng, trong đó 329,1 tỷ là giao dịch thoả thuận, và giá đóng cửa tăng từ 39.940 lên 42.700 đồng (6,9%) rồi 44.600 đồng phiên sau. Loại phiên này ra, bán ròng 12 tháng còn 201,5 tỷ. Số liệu có được không nêu bên mua, nên bài không gán khoản này cho nhà đầu tư nào.
Giá từ 46.980 đồng (30/10/2025) về 42.800 đồng, giảm 8,9%, trong khi khối ngoại bán ròng luỹ kế 530,4 tỷ. Giá thấp nhất 12 tháng (39.940 đồng, ngày 26/12/2025) rơi vào đúng phiên trước ngày khối ngoại bán 328,9 tỷ.
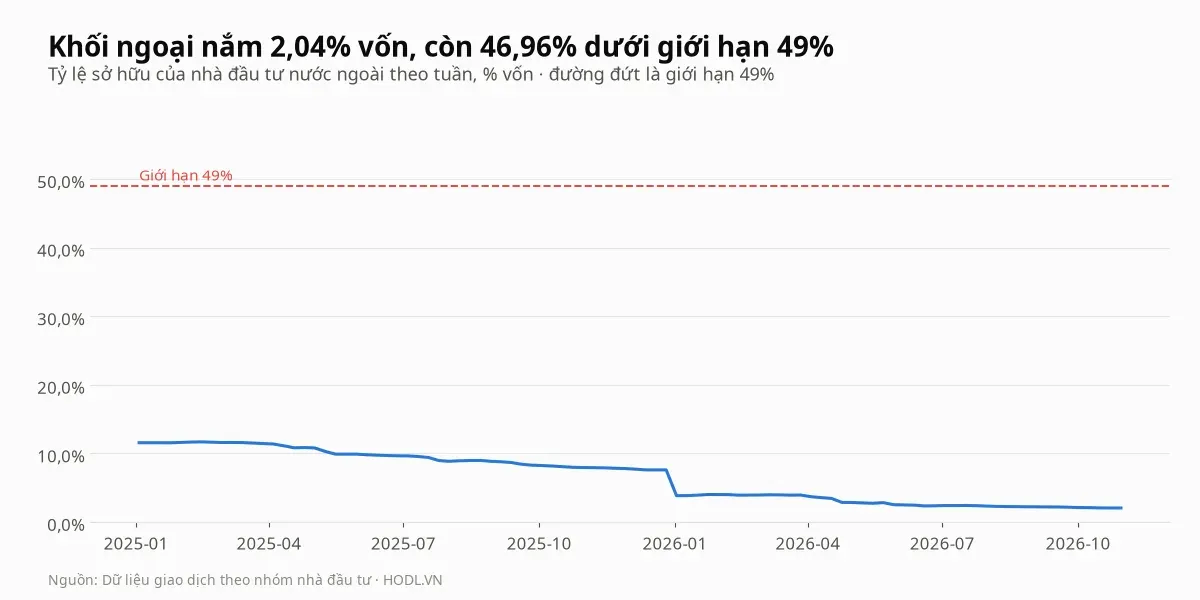
Tỷ lệ nước ngoài giảm đều: 11,56% vốn cuối năm 2024, 8,27% cuối quý III/2025, 3,84% cuối năm 2025 và 2,04% ngày 30/10/2026. Room còn lại của khối ngoại là 46,96% vốn, khoảng 118,0 triệu cổ phiếu, dưới giới hạn 49%.
Cơ sở dữ liệu có số khớp lệnh và thoả thuận tách riêng của khối ngoại cho cổ phiếu này. Tự doanh chỉ có dữ liệu tới 18/08/2026: từ 31/10/2025 tới mốc đó có 25 dòng, mua ròng 1,0 tỷ đồng, và bài không nhận định tự doanh sau 18/08/2026.
So sánh cùng ngành
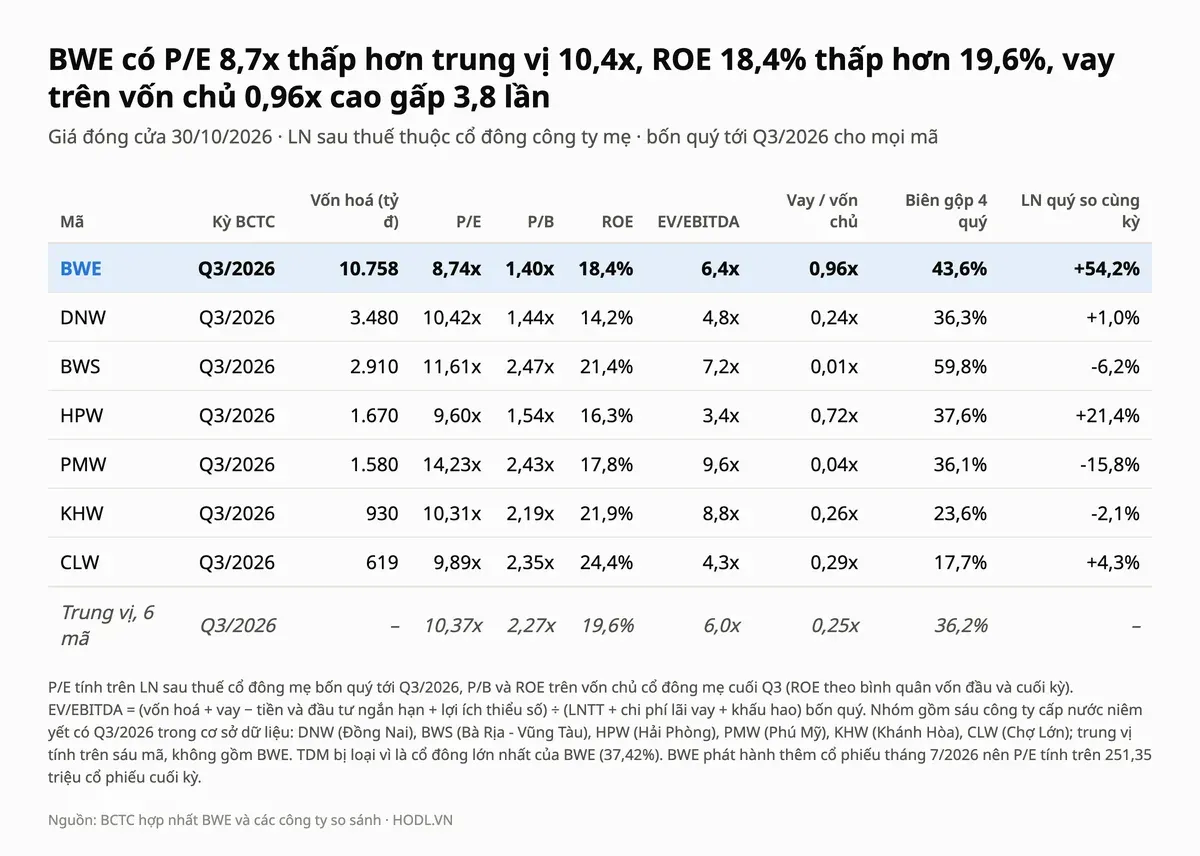
Nhóm so sánh gồm sáu công ty cấp nước niêm yết có báo cáo quý III/2026 trong cơ sở dữ liệu: DNW (Đồng Nai), BWS (Bà Rịa - Vũng Tàu), HPW (Hải Phòng), PMW (Phú Mỹ), KHW (Khánh Hòa) và CLW (Chợ Lớn). Trung vị tính trên sáu mã, bốn quý tới quý III/2026, không gồm BWE.
Cổ phiếu TDM bị loại vì là cổ đông lớn nhất của BWE (37,42%), còn VIW và SII bị loại vì là công ty đầu tư hạ tầng nước, có ROE 5,8% và 0,9%.
Cổ phiếu BWE có P/E 8,7 lần thấp hơn trung vị 10,4 lần khoảng 16%, và P/B 1,40 lần chỉ bằng 62% trung vị 2,27 lần. ROE 18,4% thấp hơn trung vị 19,6%, nhưng biên gộp bốn quý 43,6% cao hơn trung vị 36,2%. Vay trên vốn chủ 0,96 lần gấp 3,8 lần trung vị 0,25 lần, và EV/EBITDA 6,4 lần cao hơn trung vị 6,0 lần.
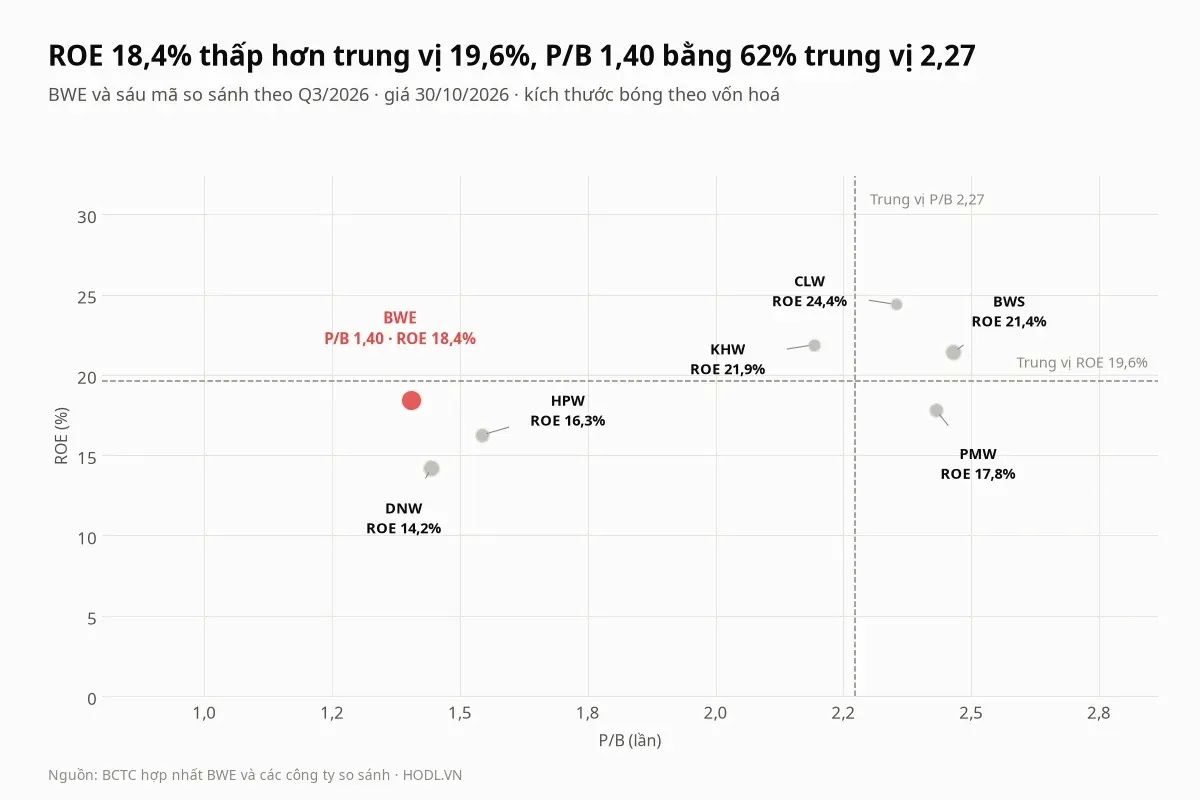
Cổ phiếu BWE nằm bên trái cả sáu mã về P/B, dù ROE 18,4% cao hơn DNW (14,2%), HPW (16,3%) và PMW (17,8%). Hai mã P/B thấp nhất cùng nhóm là DNW (1,44 lần) và HPW (1,54 lần), cả hai ROE thấp hơn BWE. Mức chiết khấu P/B vì vậy phản ánh vay gấp 3,8 lần, lãi liên doanh chưa chắc lặp lại và thanh khoản mỏng, không chỉ là giá rẻ.
Định giá theo P/E, P/B, EV/EBITDA và DCF
Cổ phiếu BWE có lợi nhuận phụ thuộc lãi liên doanh và chi đầu tư lớn, nên bài dùng P/E, P/B, EV/EBITDA, P/B hợp lý theo ROE và DCF. EPS bốn quý là 4.896 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (1.230,5 tỷ) chia 251,35 triệu cổ phiếu. BVPS là 30.463 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm trên số hợp nhất, doanh thu bốn quý là 4.916 tỷ đồng và tăng 0%, 5% hoặc 8% mỗi năm, biên EBIT 29,6%, 33,0% hoặc 36,0% (bốn quý gần nhất là 35,7% có lãi liên doanh và 29,6% khi không có), thuế 20%, khấu hao 13,7% doanh thu, chi đầu tư giảm tuyến tính từ 25% năm đầu xuống 17% doanh thu năm thứ năm (bốn quý qua là 31,0%), vốn lưu động 10% phần doanh thu tăng thêm, WACC 11%.
Giá trị vốn chủ hợp nhất bằng giá trị doanh nghiệp trừ nợ vay ròng 4.881 tỷ đồng, rồi phần thuộc cổ đông BWE lấy 99,7%, bằng lợi nhuận mẹ trên lợi nhuận hợp nhất bốn quý.
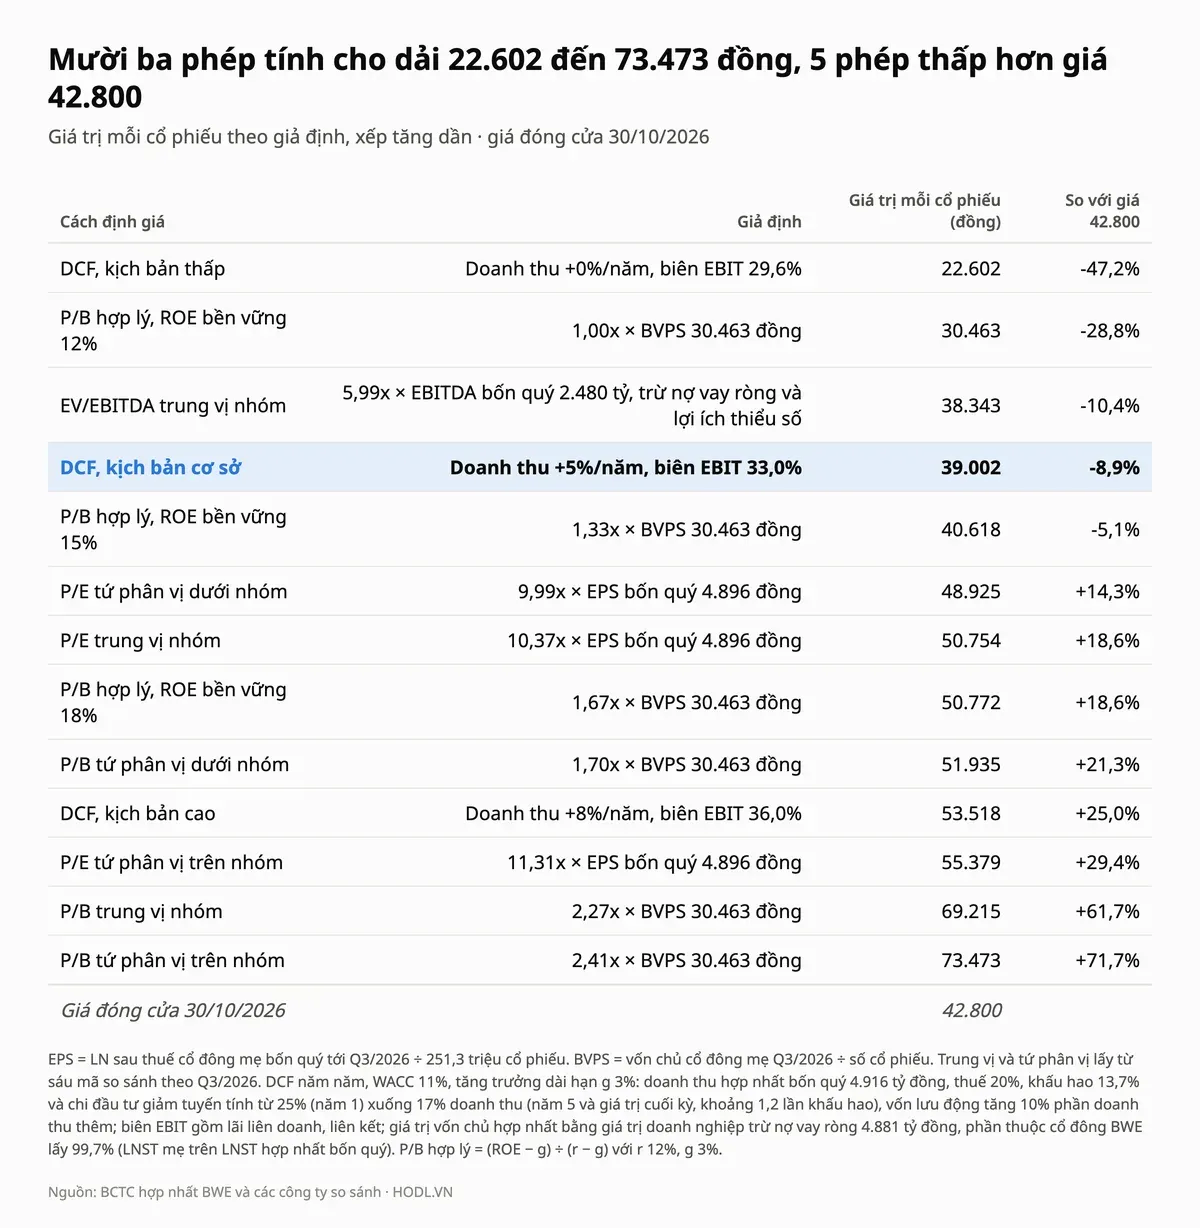
Mười ba phép cho giá trị từ 22.602 đến 73.473 đồng. Năm phép thấp hơn giá 42.800 đồng, và tám phép cao hơn. Phép sát nhất là DCF cơ sở 39.002 đồng, thấp hơn giá 8,9%, cùng EV/EBITDA trung vị nhóm 38.343 đồng, thấp hơn giá 10,4%; DCF kịch bản thấp (không tăng trưởng, bỏ lãi liên doanh) cho 22.602 đồng.
P/E và P/B trung vị nhóm cho 50.754 và 69.215 đồng, nhưng các mã nhóm có vay thấp hơn nhiều nên phép P/B kém chắc. P/B hợp lý theo ROE 18% cho 50.772 đồng, cao hơn giá 18,6%. Muốn giá 42.800 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 15,6%, so với 18,4% hiện tại, và mức này thấp hơn ROE bốn quý vì lãi liên doanh cùng thuế suất thấp đang nâng ROE.
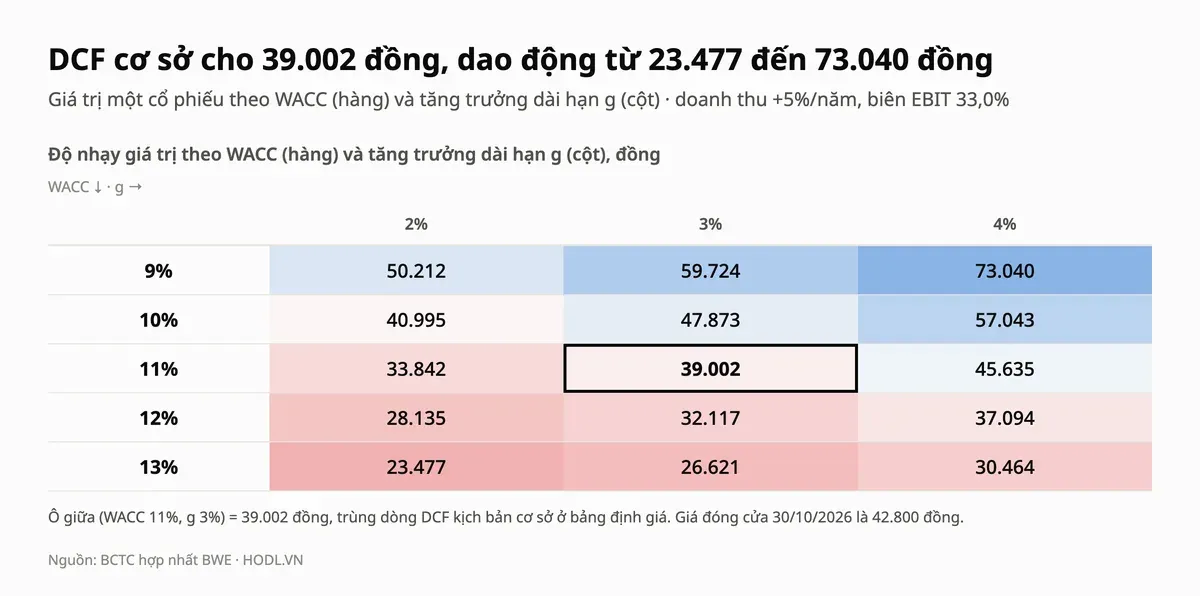
DCF cơ sở cho 39.002 đồng, thấp hơn giá 8,9%, và lưới độ nhạy từ 23.477 đến 73.040 đồng có sáu trong mười lăm ô cao hơn giá. Khoảng cách giữa kịch bản thấp và kịch bản cao là 30.916 đồng, vì mỗi 1% doanh thu của biên EBIT làm giá trị doanh nghiệp đổi khoảng 550 tỷ đồng. Kết quả phụ thuộc giả định chi đầu tư giảm về 17% doanh thu, và nếu giữ ở 25% mọi năm thì DCF cơ sở chỉ còn 20.670 đồng.
Thang giá tham chiếu
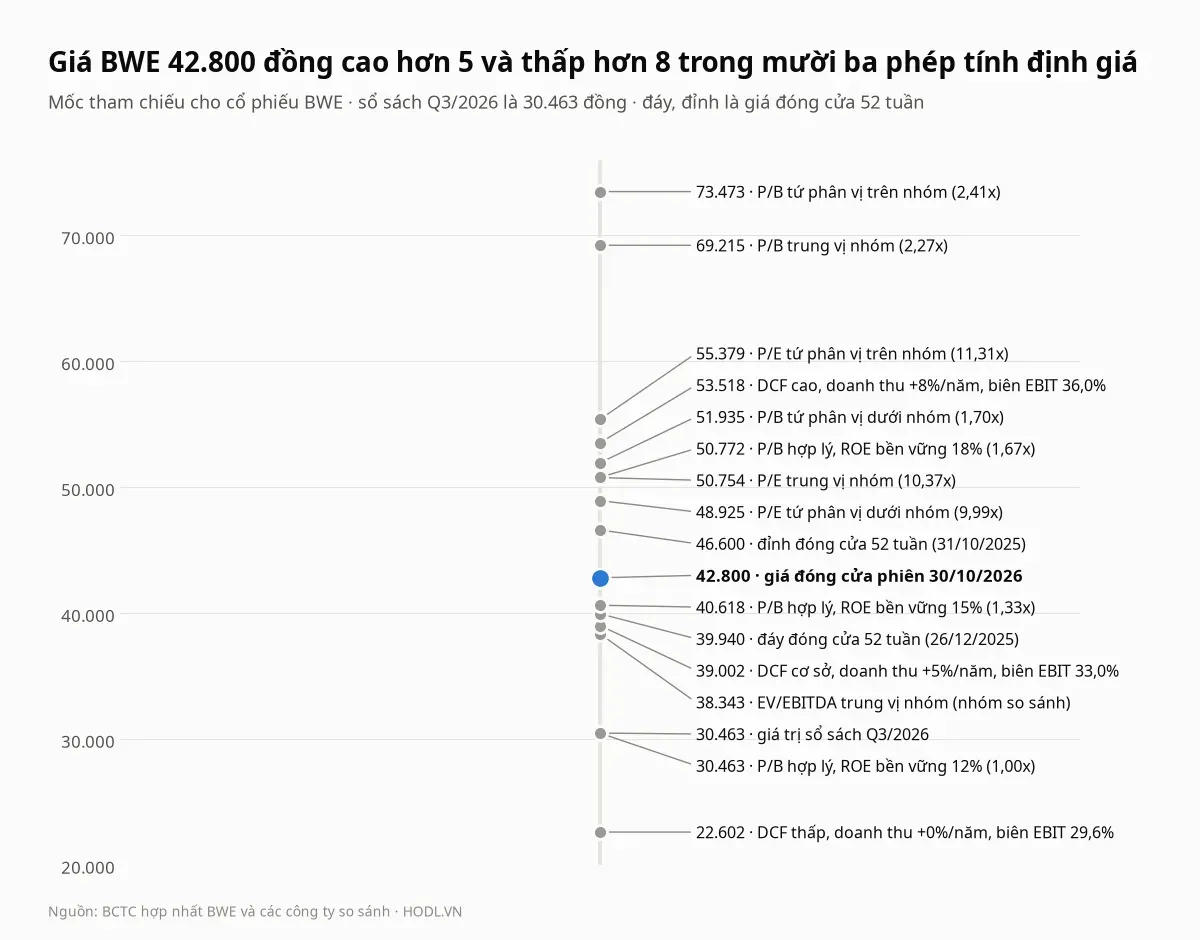
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 46.600 đồng (31/10/2025), đáy đóng cửa 39.940 đồng (26/12/2025) và giá trị sổ sách 30.463 đồng.
Giá nằm giữa P/B hợp lý ROE 15% (40.618 đồng) ở dưới và đỉnh 52 tuần (46.600 đồng) cùng P/E tứ phân vị dưới nhóm (48.925 đồng) ở trên, lần lượt thấp hơn giá 5,1% và cao hơn giá 8,9% và 14,3%. Phép DCF kịch bản thấp (22.602 đồng) nằm dưới giá sổ sách 25,8%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu BWE đi ngang trong biên hẹp: giá đóng cửa 52 tuần nằm giữa 39.940 và 46.600 đồng, sau nhịp tăng từ đáy 26/12/2025 lên đỉnh 45.210 đồng ngày 02/07/2026 rồi về 40.250 đồng cuối tuần 25/09/2026. Từ đầu năm BWE giảm 5,1% trong khi VN-Index giảm 2,4%, và 20 phiên gần nhất tăng 4,9% so với VN-Index tăng 0,2%, nhưng 60 phiên giảm 2,3% so với giảm 2,0%.
Hỗ trợ - Kháng cự
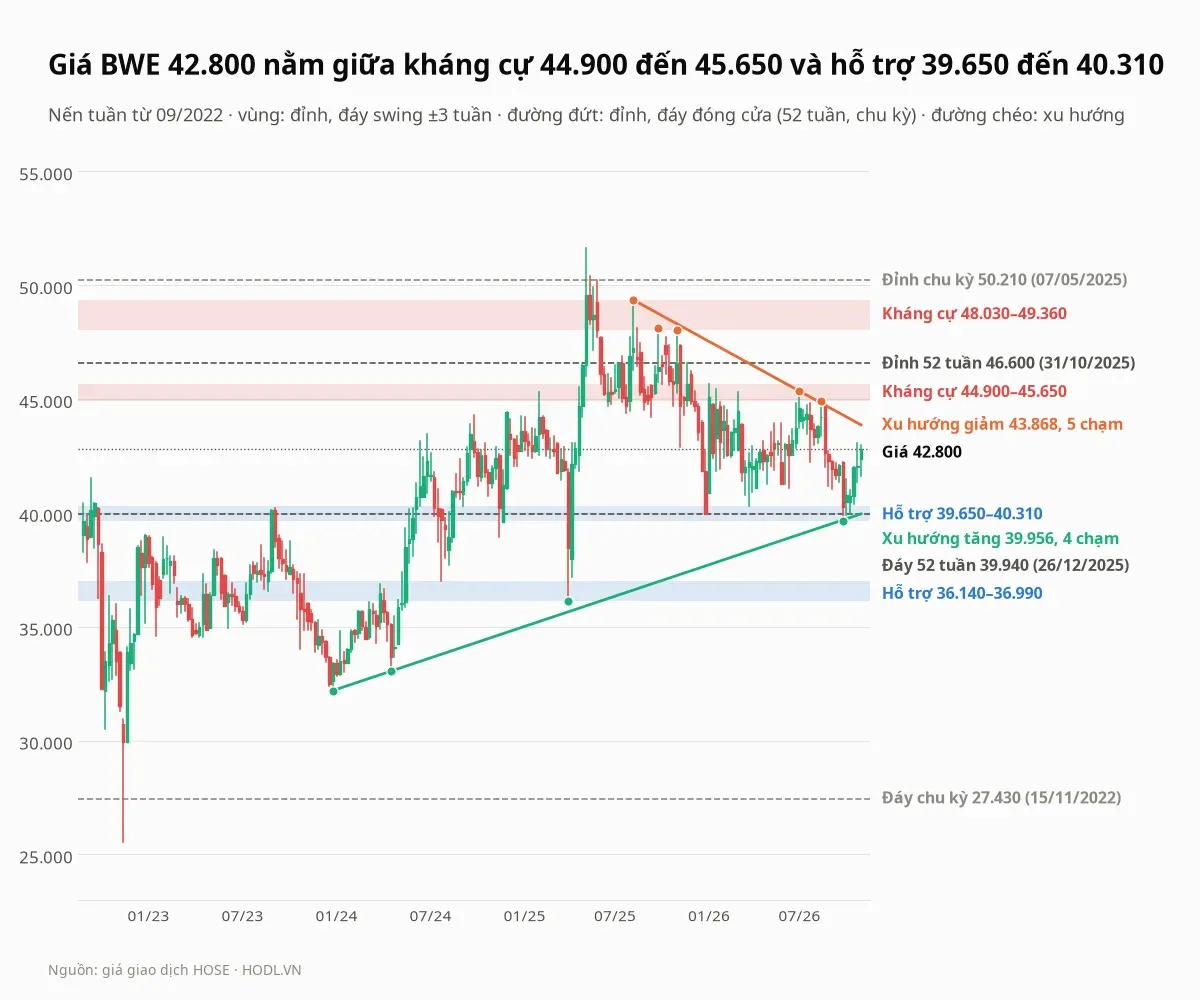
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
48.030 tới 49.360 | Kháng cự xa | Đỉnh tuần 08/08/2025 (49.360), 26/09/2025 (48.120), 31/10/2025 (48.030); cao hơn giá 12,2% đến 15,3% |
44.900 tới 45.650 | Kháng cự gần | Đỉnh tuần 07/02/2025 (45.310), 02/01/2026 (45.650), 06/03/2026 (45.300), 03/07/2026 (45.350), 14/08/2026 (44.900); cao hơn giá 4,9% đến 6,7% |
39.650 tới 40.310 | Hỗ trợ gần | Đáy tuần 26/12/2025 (39.940), 27/03/2026 (40.310), 25/09/2026 (39.650); thấp hơn giá 5,8% đến 7,4% |
36.140 tới 36.990 | Hỗ trợ xa | Đáy tuần 25/08/2023 (36.580), 26/07/2024 (36.990), 04/04/2025 (36.140); thấp hơn giá 13,6% đến 15,6% |
Vùng 44.900 đến 45.650 đồng là mốc gần nhất phía trên giá, cao hơn giá từ 4,9% đến 6,7%, và năm đỉnh tuần chạm vùng này từ 02/2025. Đường xu hướng giảm nối đỉnh tuần 08/08/2025, 26/09/2025, 31/10/2025, 03/07/2026 và 14/08/2026 đi qua khoảng 43.868 đồng, cao hơn giá 2,5%.
Phía dưới, vùng 39.650 đến 40.310 đồng có ba đáy tuần, và đường xu hướng tăng nối đáy tuần 29/12/2023 (32.200 đồng), 19/04/2024, 04/04/2025 và 25/09/2026 đi qua khoảng 39.956 đồng, nằm trong vùng này. Hai đường hội tụ về giá, nên biên đi ngang đang thu hẹp.
Đỉnh 52 tuần (đóng cửa) là 46.600 đồng ngày 31/10/2025 và đáy 52 tuần là 39.940 đồng ngày 26/12/2025. Đỉnh chu kỳ từ 09/2022 (đóng cửa) là 50.210 đồng ngày 07/05/2025, và đáy chu kỳ là 27.430 đồng ngày 15/11/2022.
Fibonacci
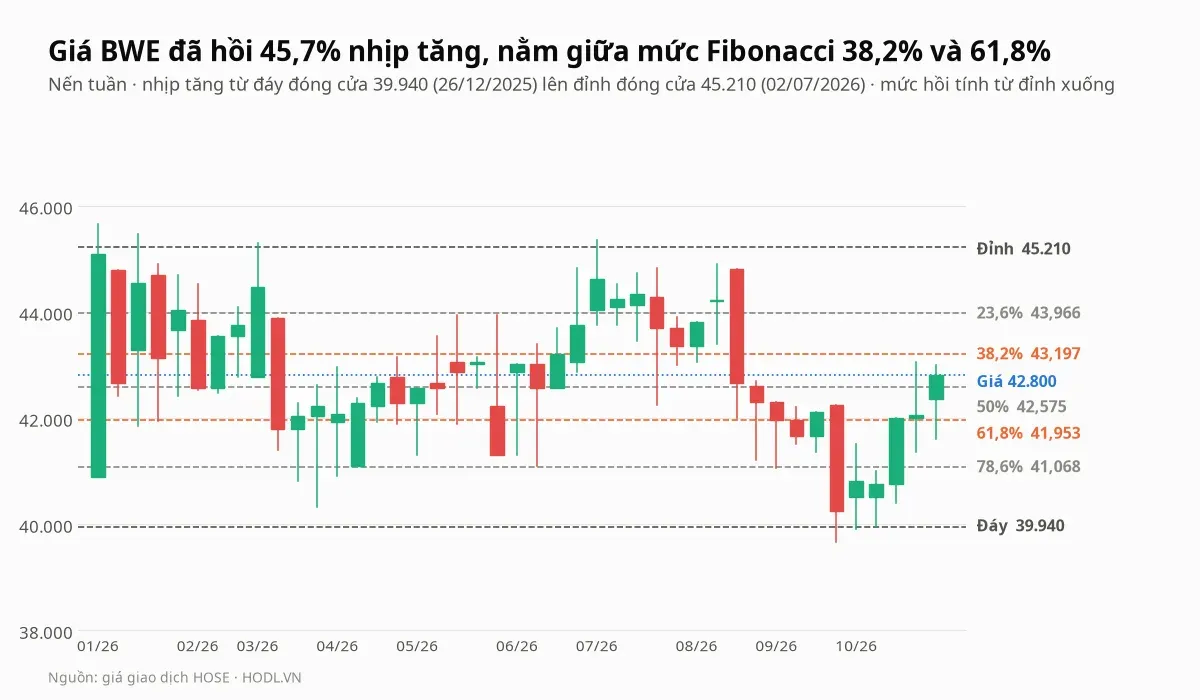
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 39.940 đồng ngày 26/12/2025 lên đỉnh 45.210 đồng ngày 02/07/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (43.966 đồng), 38,2% (43.197 đồng), 50% (42.575 đồng), 61,8% (41.953 đồng) và 78,6% (41.068 đồng).
Giá 42.800 đồng đã hồi 45,7% nhịp tăng, nằm giữa mức 38,2% và 61,8%, cao hơn mức 50% khoảng 0,5%. Mức 78,6% (41.068 đồng) nằm trên vùng hỗ trợ 39.650 đến 40.310 đồng.
Xu hướng EMA
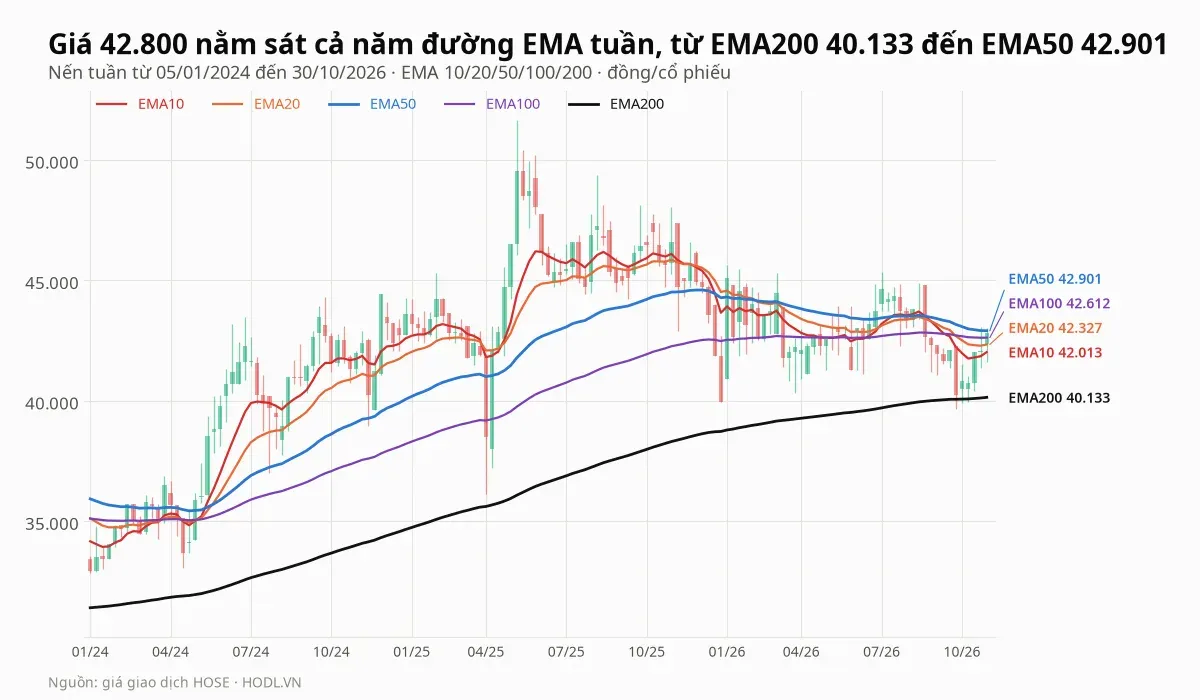
Giá 42.800 đồng nằm sát cả năm đường EMA tuần, trong dải từ 40.133 đến 42.901 đồng: EMA10 ở 42.013, EMA20 ở 42.327, EMA50 ở 42.901, EMA100 ở 42.612 và EMA200 ở 40.133. Giá cao hơn EMA10 1,9%, EMA20 1,1%, EMA100 0,4%, EMA200 6,6%, và thấp hơn EMA50 0,2%.
EMA20 tuần cắt xuống EMA50 ngày 06/02/2026 và chưa cắt lên lại, còn EMA200 vẫn dốc lên. Năm đường gom trong 6,9%, nên đường nào bị phá cũng chỉ cách giá vài phần trăm.
RSI và động lượng
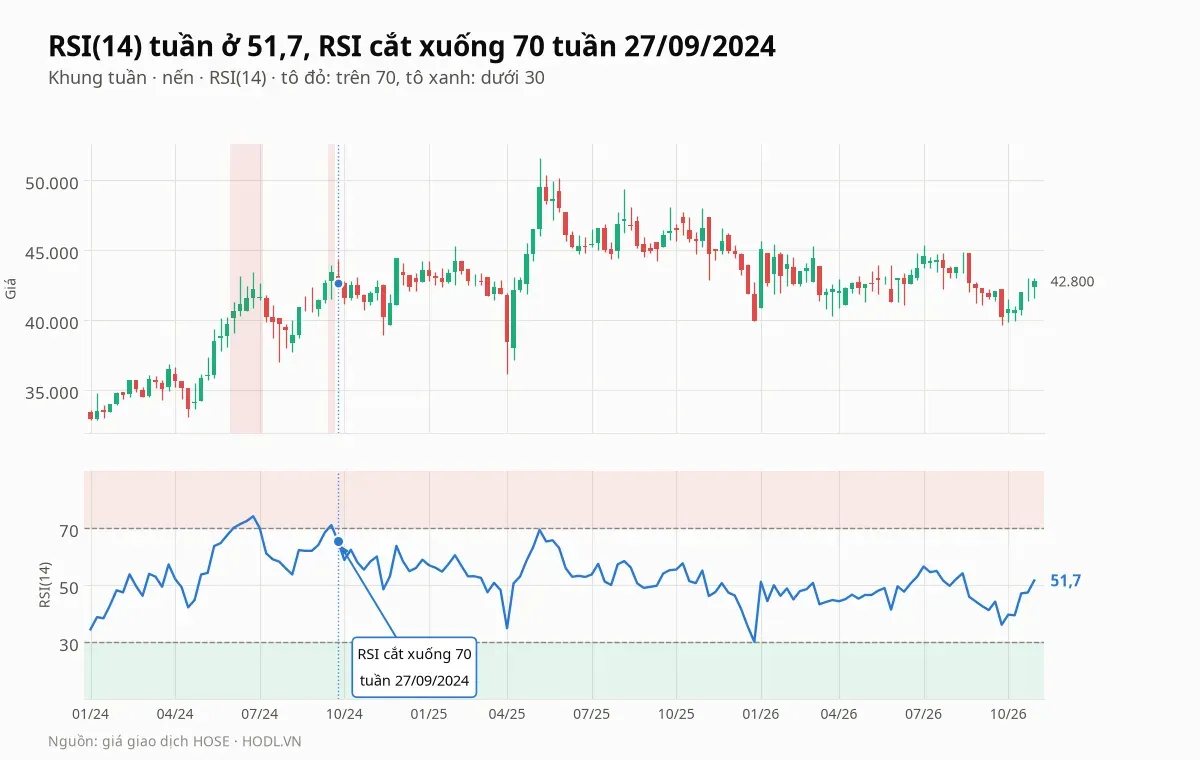
RSI(14) tuần ở 51,7, tăng từ 36,1 tuần 25/09/2026 qua 39,7, 39,5, 47,1 và 47,4. Đỉnh RSI trong 26 tuần là 56,6 ngày 03/07/2026, nên chỉ báo chưa vào vùng quá mua và cũng đã rời vùng thấp nhất của năm.
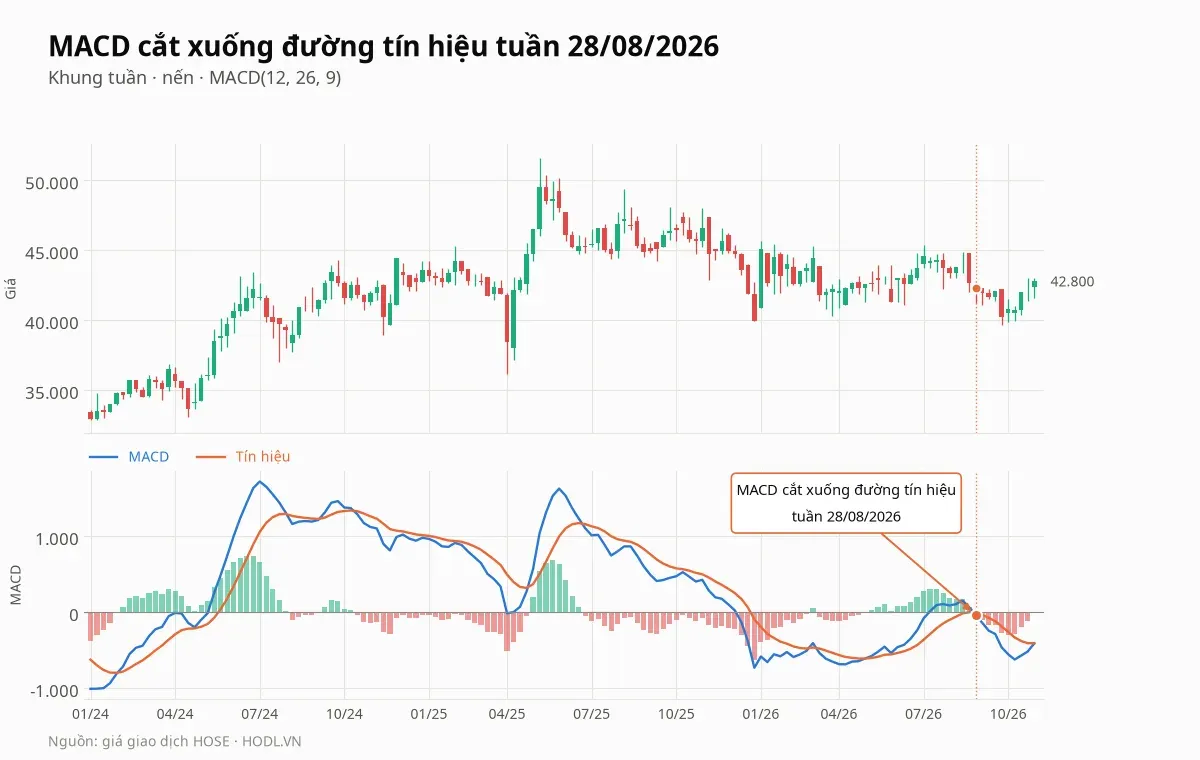
MACD tuần cắt xuống đường tín hiệu ngày 28/08/2026, sau lần cắt lên ngày 08/05/2026, và vẫn dưới 0. MACD −412 sát tín hiệu −409 (chênh lệch 3), tức động lượng giảm đã chậm lại nhưng chưa đảo chiều.
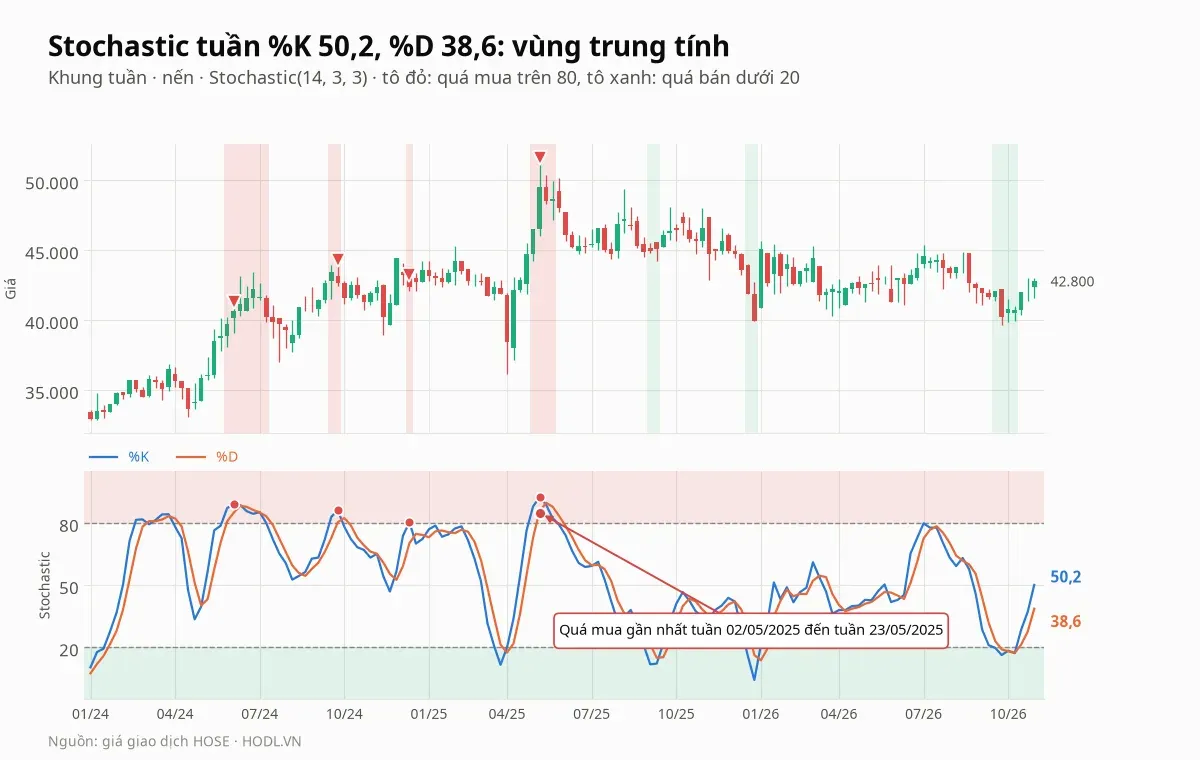
Stochastic tuần có %K 50,2 trên %D 38,6, và %K cắt lên %D ngày 16/10/2026 sau ba tuần liên tiếp dưới 20 (16,3; 18,4; 17,2, từ 25/09 đến 09/10/2026). Lần quá mua gần nhất là tuần 02/05/2025 đến 23/05/2025 (đỉnh 92,5), đúng giai đoạn giá đạt đỉnh chu kỳ, và từ đó chưa có đợt quá mua mới.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lợi nhuận hợp nhất chín tháng đã bằng 124% kế hoạch 770 tỷ; lãi liên doanh và thuế suất quý IV quyết định cả năm |
Các quý tới | Lãi liên doanh, liên kết (quý III là 89,3 tỷ) | Khoản này dao động từ âm 3,0 tỷ (quý III/2025) đến 97,8 tỷ (quý IV/2025); mỗi 50 tỷ bằng khoảng 11% lợi nhuận trước thuế quý III |
Các quý tới | Lãi vay và dư nợ ngắn hạn (2.594 tỷ) | Lãi vay quý III tăng 17,5%, trong khi phần tiền phát hành dùng trả nợ thế nào sẽ lộ ra ở chi phí tài chính |
Quý I/2027 | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027, cổ tức (13% năm 2025), thâu tóm Cấp nước Ninh Thuận và nhà máy điện rác |
Các tuần tới | Giá đóng cửa tuần so với 39.650 đến 40.310 và 44.900 đến 45.650 đồng | Hai mép của biên đi ngang, với đường xu hướng giảm 43.868 và tăng 39.956 đồng đang hội tụ |
Kết luận
Cổ phiếu BWE ghi nhận lợi nhuận mẹ cao nhất 11 quý gần nhất, 407,6 tỷ đồng quý III/2026, tăng 54,2%, nhưng lãi liên doanh 89,3 tỷ và thuế suất 9,0% làm nên phần lớn mức tăng: loại lãi liên doanh thì lợi nhuận trước thuế chỉ tăng 4,1%. Kế hoạch năm 770 tỷ đã vượt 24% sau chín tháng, nên câu hỏi là quý IV giữ được bao nhiêu.
Điểm yếu nằm ở dòng vốn và cấu trúc nợ. Khối ngoại bán ròng 530,4 tỷ đồng, tỷ lệ nước ngoài chỉ còn 2,04%, giá trị khớp tháng 10 chỉ 3,2 tỷ mỗi phiên, và vay 7.356 tỷ đồng gấp 3,8 lần mức trung vị nhóm so với vốn chủ. Về giá, P/E 8,7 lần và P/B 1,40 lần thấp hơn trung vị nhóm, năm trong mười ba phép định giá thấp hơn giá; về kỹ thuật, giá đi ngang giữa hỗ trợ 39.650 đến 40.310 đồng và kháng cự gần 44.900 đến 45.650 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
