
Kiến thức
Giá trị doanh nghiệp EV là gì
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/10/2026
EV là gì, tính từ vốn hóa, nợ vay, tiền và lợi ích cổ đông thiểu số ra sao, ví dụ số thật của cổ phiếu MSN và vì sao EV khác vốn hóa thị trường.
Nội dung bài6 phần
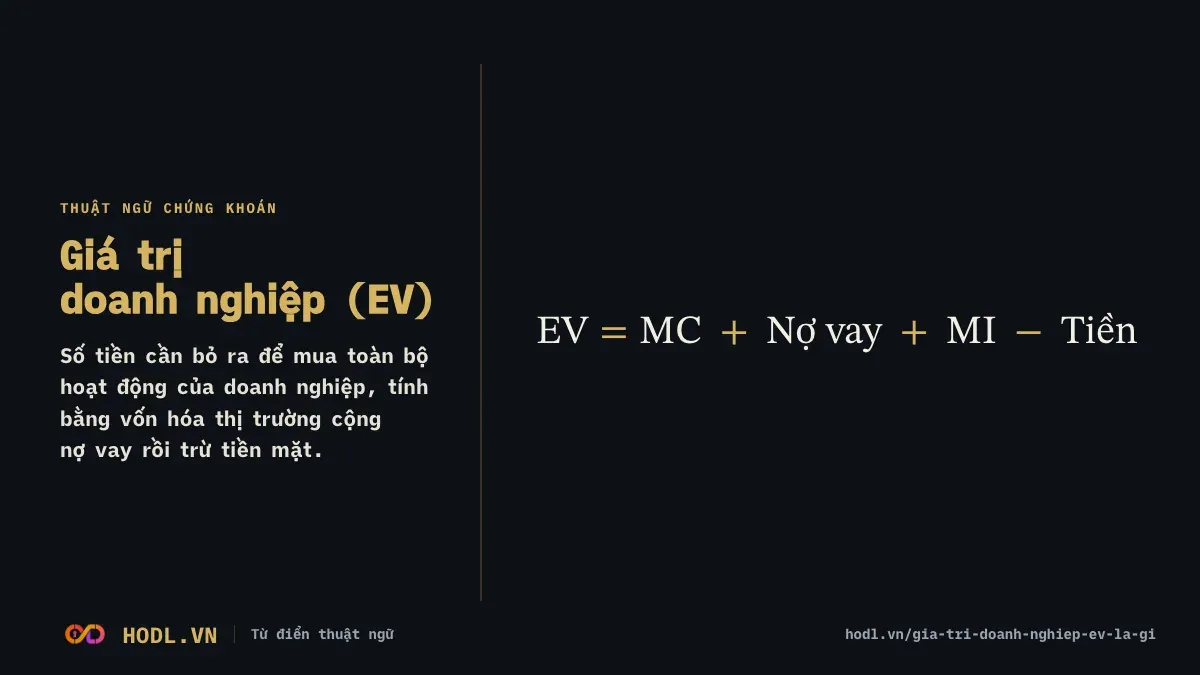
Giá trị doanh nghiệp EV là gì? Đó là số tiền cần bỏ ra để mua toàn bộ hoạt động của doanh nghiệp, tính bằng vốn hóa thị trường cộng nợ vay rồi trừ tiền mặt.
Điểm chính
- EV (enterprise value) = vốn hóa thị trường + nợ vay + lợi ích cổ đông thiểu số − tiền và tương đương tiền.
- EV phản ánh cả phần vốn của cổ đông lẫn phần vốn của chủ nợ, nên so sánh được các doanh nghiệp vay khác nhau.
- EV thường đi cùng EBITDA hoặc doanh thu để làm bội số định giá.
Công thức tính EV là gì
Trong đó: MC là vốn hóa thị trường, MI là lợi ích cổ đông thiểu số, Tiền là tiền và tương đương tiền.
Vốn hóa thị trường là giá cổ phiếu nhân số cổ phiếu lưu hành. Nợ vay là vay ngắn hạn cộng vay dài hạn trên bảng cân đối kế toán hợp nhất. Tiền lấy dòng tiền và tương đương tiền. Lợi ích cổ đông thiểu số được cộng vào khi báo cáo hợp nhất, vì doanh thu và lợi nhuận hợp nhất tính đủ cả các công ty con chưa sở hữu hết. Một số cách tính bỏ khoản này, nên cần ghi rõ cách dùng.
Ví dụ EV của cổ phiếu MSN
Cổ phiếu MSN có bảng cân đối kế toán hợp nhất ngày 30/06/2026, giá đóng cửa phiên 09/10/2026 là 74.200 đồng. Số cổ phiếu lấy từ vốn góp 15.204,9 tỷ đồng chia mệnh giá 10.000 đồng, được 1.520,492 triệu cổ phiếu.
Bước | Số liệu (tỷ đồng) |
|---|---|
Vốn hóa = 74.200 đồng × 1.520,492 triệu | 112.820,5 |
Vay ngắn hạn | 28.139,9 |
Vay dài hạn | 41.000,0 |
Nợ vay | 69.139,9 |
Tiền và tương đương tiền | 11.550,7 |
EV chưa gồm thiểu số | 170.409,7 |
Lợi ích cổ đông thiểu số | 9.583,7 |
EV gồm thiểu số | 179.993,4 |
Vốn hóa chỉ chiếm 62,7% EV gồm thiểu số. Phần còn lại chủ yếu là nợ vay ròng 57.589,2 tỷ đồng, tức vay trừ tiền. Nếu chỉ nhìn vốn hóa, nhà đầu tư bỏ sót phần lớn giá trị mà chủ nợ đang nắm.
EBITDA bốn quý từ Q3/2025 đến Q2/2026 của MSN là 20.554,5 tỷ đồng, tính từ lợi nhuận trước thuế 11.302,4 tỷ đồng cộng lãi vay 5.615,5 tỷ đồng và khấu hao 3.636,6 tỷ đồng. Bội số EV/EBITDA là 179.993,4 / 20.554,5 = 8,76 lần. Nếu bỏ lợi ích cổ đông thiểu số, bội số là 8,29 lần.
Đọc EV theo ngành
EV so được các doanh nghiệp có cơ cấu vốn khác nhau, vì nợ đã nằm trong giá trị. Hai công ty cùng ngành, một vay nhiều một vay ít, có thể có P/E rất khác nhau nhưng EV/EBITDA gần nhau.
EV phù hợp với ngành có tài sản cố định và vay nợ lớn như sản xuất, năng lượng, bán lẻ. Với MSN, nợ vay ròng bằng 2,80 lần EBITDA, nên bội số EV cho bức tranh đủ hơn so với chỉ xem vốn hóa.
Giới hạn của EV
Thứ nhất, kết quả phụ thuộc cách định nghĩa tiền. Nếu coi cả đầu tư tài chính ngắn hạn 6.076,9 tỷ đồng của MSN là tiền, EV gồm thiểu số giảm còn 173.916,5 tỷ đồng. Cần thống nhất cách tính khi so các doanh nghiệp.
Thứ hai, lợi ích cổ đông thiểu số ghi theo giá sổ sách, thường thấp hơn giá trị thị trường của các công ty con. Số cổ phiếu trong ví dụ cũng chưa trừ cổ phiếu quỹ vì kho dữ liệu không có khoản này.
Thứ ba, ngân hàng, công ty chứng khoán và bảo hiểm không dùng EV. Nợ và tiền gửi là nguyên liệu kinh doanh của nhóm này, không phải nguồn vốn để tách ra.
Hỏi đáp: EV là gì
EV khác vốn hóa thị trường thế nào?
Vốn hóa chỉ là giá trị phần vốn cổ đông. EV thêm nợ vay và phần thiểu số, rồi trừ tiền mặt.
EV có thể nhỏ hơn vốn hóa không?
Có, khi doanh nghiệp giữ nhiều tiền hơn tổng nợ vay. Lúc đó nợ vay ròng âm.
Nên dùng EV với chỉ số nào?
Thường là EBITDA, doanh thu hoặc EBIT. Không ghép EV với lợi nhuận sau thuế của cổ đông, vì tử số đã gồm phần vốn của chủ nợ.
Bài liên quan
Nền tảng xem ở định giá chứng khoán là gì, còn các phương pháp so sánh nằm trong 12 mô hình định giá chứng khoán. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.