
Cổ phiếu bảo hiểm: nhân thọ, phi nhân thọ, tái bảo hiểm và cách đọc
Nội dung bài14 phần
- Bảo hiểm trong dữ liệu HODL.VN
- Bốn loại hình doanh nghiệp
- Bảo hiểm kiếm tiền thế nào
- Ba chỉ số đọc nghiệp vụ
- Chỉ số bảo hiểm HX-INS
- HX-INS tập trung rất cao
- Các mã bảo hiểm theo vốn hóa
- Kết quả 2025 theo tài liệu công ty
- Nhân thọ và đầu tư tài chính
- Tái bảo hiểm: VNR và PRE
- Khung pháp lý đang đổi
- Cách đọc cổ phiếu bảo hiểm
- Rủi ro chung của ngành
- Câu hỏi thường gặp
Cổ phiếu bảo hiểm là cổ phiếu của các doanh nghiệp nhận phí từ người mua bảo hiểm và cam kết bồi thường hoặc trả tiền khi sự kiện bảo hiểm xảy ra. Điểm khác với phần lớn ngành khác là doanh nghiệp bảo hiểm thu tiền trước, trả tiền sau. Khoảng thời gian giữa hai việc đó là một khối tiền rất lớn nằm trong tay doanh nghiệp, và doanh nghiệp đem khối tiền ấy đi đầu tư.
Vì vậy một báo cáo của công ty bảo hiểm luôn có hai nguồn lợi nhuận: lãi từ chính việc bán và quản lý hợp đồng, gọi là lãi nghiệp vụ, và lãi từ đầu tư số tiền đang giữ. Nhiều người mới chỉ nhìn doanh thu phí rồi kết luận, trong khi phần quyết định lợi nhuận thường nằm ở hai chỗ khác: tổn thất phải bồi thường và lợi suất của danh mục đầu tư. Bài này là trang tổng quan: phân nhóm, giải thích các khái niệm cốt lõi từ gốc, nêu số của chỉ số bảo hiểm HODL, liệt kê đủ 12 mã bảo hiểm trong dữ liệu HODL.VN và chỉ cách đọc.
Hai bài đi sâu hơn nằm ở bảo hiểm phi nhân thọ: tỷ lệ bồi thường và tỷ lệ kết hợp và bảo hiểm nhân thọ: danh mục đầu tư và dự phòng của BVH. Số liệu doanh nghiệp trong bài lấy từ tài liệu do chính công ty công bố, chủ yếu báo cáo thường niên 2025 và tài liệu họp đại hội đồng cổ đông năm 2026. Khi tài liệu không có một mục nào đó, bài ghi đúng như vậy thay vì ước đoán.
Bảo hiểm trong dữ liệu HODL.VN
Dữ liệu HODL.VN ghi nhận 12 mã bảo hiểm. Chín mã nằm trong rổ chỉ số HX-INS: BVH, PVI, BIC, VNR, MIG, PRE, PTI, PGI và BMI. Ba mã còn lại là ABI, AIC và BLI nằm ngoài rổ chín mã đó. Bài dùng số liệu doanh nghiệp từ tài liệu họp cổ đông cho chín mã của rổ. Với ba mã còn lại, bài chỉ có mô tả ngành nghề trong dữ liệu HODL.VN.
Trong chín mã của rổ, tám mã làm bảo hiểm phi nhân thọ hoặc tái bảo hiểm thuần, và một mã là tập đoàn có cả bảo hiểm nhân thọ: BVH. Nhân thọ là mảng lớn nhất toàn ngành bảo hiểm Việt Nam về phí, nhưng gần như chỉ hiện diện trong rổ qua BVH. Điều này quan trọng khi đọc chỉ số, và phần dưới sẽ trở lại bằng số.
Bốn loại hình doanh nghiệp
Luật Kinh doanh bảo hiểm (văn bản hợp nhất 31/VBHN-VPQH ngày 13/03/2026) định nghĩa các loại hình ngay ở Điều 4. Dưới đây là cách hiểu ngắn gọn, bám sát các định nghĩa đó.
- Bảo hiểm nhân thọ: bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết. Hợp đồng thường dài, có phần phí tích lũy lâu năm, nên doanh nghiệp giữ khối dự phòng và tài sản đầu tư rất lớn.
- Bảo hiểm phi nhân thọ: bảo hiểm cho thiệt hại về tài sản, các tổn thất khác và trách nhiệm dân sự với người thứ ba. Ví dụ quen thuộc là bảo hiểm xe cơ giới, cháy nổ, hàng hải, công trình. Hợp đồng thường ngắn, thường một năm.
- Bảo hiểm sức khỏe: luật tách thành loại hình riêng, cho trường hợp thương tật, tai nạn, ốm đau, bệnh tật hoặc chăm sóc sức khỏe. Trong báo cáo của nhiều công ty phi nhân thọ, đây là một nghiệp vụ lớn. Ví dụ, sức khỏe chiếm 39,31% phí bảo hiểm gốc của BMI năm 2025, theo báo cáo thường niên của công ty.
- Tái bảo hiểm: kinh doanh tái bảo hiểm là nhận phí của một doanh nghiệp bảo hiểm khác để cam kết bồi thường cho các trách nhiệm họ đã nhận. Nhượng tái là chiều ngược lại: chuyển một phần trách nhiệm cho doanh nghiệp khác và trả phí nhượng tái.
Ngoài ra còn môi giới bảo hiểm, là hoạt động tư vấn và thu xếp hợp đồng cho người mua, hưởng hoa hồng, không tự nhận rủi ro. Trong 12 mã của bảng dưới, bài chưa xác nhận được mã nào thuộc nhóm môi giới.
Một điểm dễ nhầm: tái bảo hiểm không phải một loại sản phẩm cho người tiêu dùng, mà là cách các công ty bảo hiểm chia nhau rủi ro. Doanh nghiệp phi nhân thọ nào cũng nhượng tái ở mức nào đó, và một số doanh nghiệp như VNR và PRE chuyên làm nhận tái.
Bảo hiểm kiếm tiền thế nào
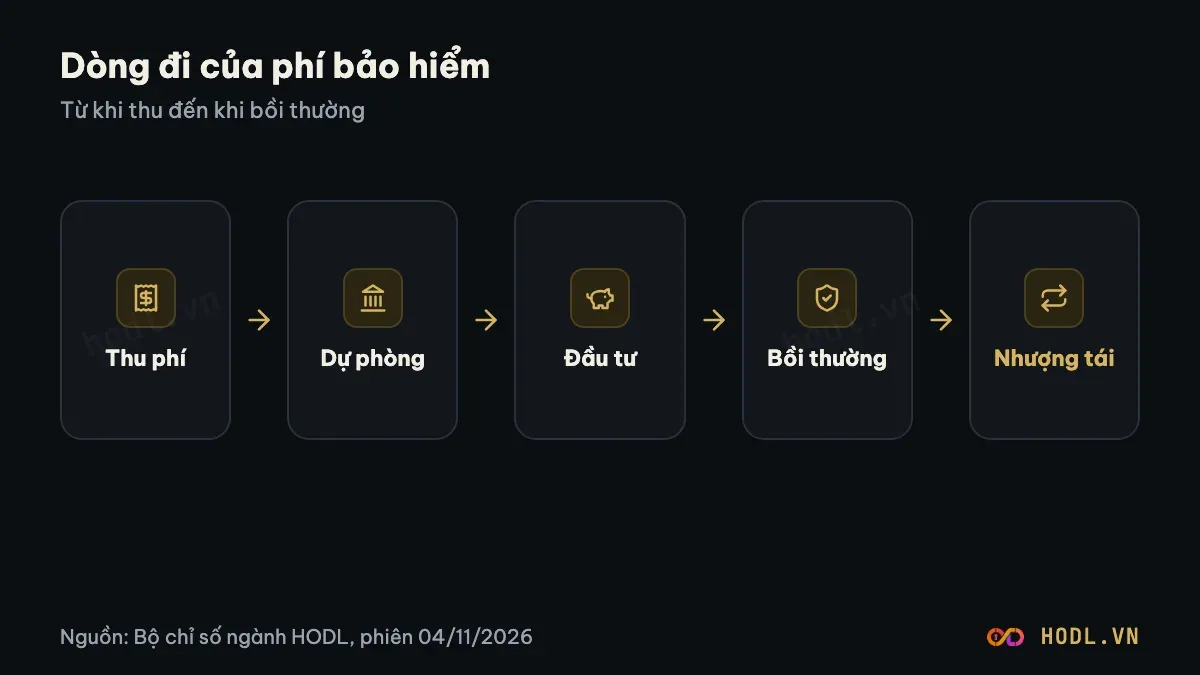
Cách dễ nhất để hiểu là theo dòng tiền của một hợp đồng bảo hiểm xe. Khách trả phí đầu năm. Doanh nghiệp ghi nhận phần phí tương ứng thời gian đã qua làm doanh thu, phần còn lại nằm trong dự phòng phí chưa hưởng. Trong năm, một số khách gặp tai nạn và doanh nghiệp bồi thường. Doanh nghiệp còn trả hoa hồng cho đại lý, chi phí bán hàng, chi phí quản lý. Phần phí chưa dùng ngay được gửi ngân hàng hoặc mua trái phiếu để sinh lãi.
Từ dòng tiền đó có bốn khái niệm cốt lõi của mọi báo cáo bảo hiểm.
Phí bảo hiểm. Luật định nghĩa là khoản tiền bên mua bảo hiểm phải đóng cho doanh nghiệp bảo hiểm theo quy định hoặc theo thỏa thuận trong hợp đồng. Báo cáo hay nêu hai tầng: phí bảo hiểm gốc là phí doanh nghiệp bán trực tiếp cho khách, phí nhận tái là phí nhận từ doanh nghiệp bảo hiểm khác. Bài phí bảo hiểm gốc là gì giải thích riêng khái niệm này.
Bồi thường. Là tiền doanh nghiệp trả khi sự kiện bảo hiểm xảy ra. Đừng nhầm với phần doanh nghiệp tự gánh: sau khi nhượng tái, một phần bồi thường được hoàn lại từ bên nhận tái, nên có cả dòng chi bồi thường gộp lẫn chi bồi thường giữ lại. Xem thêm bồi thường bảo hiểm là gì.
Dự phòng nghiệp vụ. Luật định nghĩa là khoản tiền doanh nghiệp phải trích lập để thanh toán cho những trách nhiệm bảo hiểm có thể phát sinh từ các hợp đồng đã giao kết. Phải trích riêng từng nghiệp vụ, phải luôn có tài sản tương ứng và phải dùng chuyên gia tính toán. Với nhân thọ, đây là khoản nợ lớn nhất của doanh nghiệp. Ví dụ, dự phòng nghiệp vụ của Tập đoàn Bảo Việt là 201.682 tỷ đồng, chiếm 69,1% tổng nguồn vốn cuối năm 2025. Cách trích lập dự phòng nói chung được giải thích ở bài riêng.
Đầu tư tài chính. Doanh nghiệp đem khối dự phòng và vốn chủ sở hữu đi đầu tư, chủ yếu vào tiền gửi và trái phiếu. Đây là nguồn lợi nhuận thứ hai. Ví dụ PRE công bố lợi nhuận hoạt động tài chính chiếm 73,8% lợi nhuận trước thuế năm 2025, còn lợi nhuận hoạt động bảo hiểm là 79,2 tỷ đồng, theo báo cáo kết quả kinh doanh của công ty.
Ba chỉ số đọc nghiệp vụ
Để biết riêng việc bán bảo hiểm có lãi hay không, tách khỏi lãi đầu tư, người ta dùng ba tỷ lệ. Bài bảo hiểm phi nhân thọ: tỷ lệ bồi thường và tỷ lệ kết hợp đi chi tiết, ở đây chỉ nêu ý chính.
- Tỷ lệ bồi thường: tổn thất phát sinh chia cho phí bảo hiểm thực thu.
- Tỷ lệ chi phí: hoa hồng, chi phí bán hàng và quản lý chia cho cùng khoản phí.
- Tỷ lệ kết hợp: tổng hai tỷ lệ trên. Dưới 100% thì bán bảo hiểm tự nó đã có lãi. Trên 100% thì phải lấy lãi đầu tư bù.
Ví dụ thật: báo cáo thường niên của MIG nêu tỷ lệ kết hợp 2025 là 97,5%, nghĩa là mỗi 100 đồng phí, nghiệp vụ tiêu 97,5 đồng, trước khi cộng lãi đầu tư. Cách chia mẫu số khác nhau giữa các công ty, nên khi so hai công ty phải xem họ tính trên phí nào. Tỷ lệ kết hợp phù hợp với phi nhân thọ, nơi hợp đồng ngắn. Với nhân thọ dài hạn, cấu trúc dự phòng khác hẳn nên chỉ số này ít ý nghĩa.
Chỉ số bảo hiểm HX-INS
HX-INS là chỉ số bảo hiểm trong bộ chỉ số ngành của HODL.VN. Theo phương pháp tính, chỉ số lấy gốc 02/01/2019 là 1.000 điểm, gia quyền theo vốn hóa đầy đủ, không có trần tỷ trọng, không lọc thanh khoản, là chỉ số giá nên không cộng cổ tức tiền mặt. Rổ được xét lại vào tháng 1, 4, 7, 10. Tính đến phiên 04/11/2026, HX-INS đứng ở 951,1 điểm, tăng 17,0 điểm, tương đương +1,82% trong phiên. Rổ hiện có 9 mã.
Bảng dưới so hiệu suất của HX-INS với VN-Index và với ba chỉ số tài chính có liên quan. HX-FIN là chỉ số ngành Tài chính, gồm 66 mã, trong đó bảo hiểm là một nhóm con cùng HX-BANK (24 mã) và HX-SEC (31 mã).
Chỉ số | Phiên | 1 tháng | 3 tháng | Từ đầu năm | 1 năm |
|---|---|---|---|---|---|
HX-INS | +1,82% | -11,39% | -3,07% | -4,04% | -0,41% |
VN-Index | +1,97% | -1,15% | -2,45% | -2,88% | +4,91% |
HX-FIN | +2,99% | -1,33% | -4,01% | -7,73% | -9,05% |
HX-BANK | +2,49% | -1,87% | -3,40% | -5,66% | -6,41% |
HX-SEC | +6,10% | +3,97% | -7,80% | -22,07% | -28,65% |
Nguồn: bộ chỉ số ngành · HODL.VN · tính đến phiên 04/11/2026.
Hai điểm đáng nhìn trong bảng. Thứ nhất, trong 1 tháng HX-INS giảm 11,39% trong khi VN-Index giảm 1,15%, một khoảng cách lớn hơn nhiều so với HX-FIN và HX-BANK. Thứ hai, từ đầu năm HX-INS giảm 4,04%, nhẹ hơn HX-FIN (-7,73%) và HX-SEC (-22,07%) nhưng nặng hơn VN-Index (-2,88%). Bảng cho biết diễn biến, không cho biết nguyên nhân, nên bài không gán lý do cho các con số này.
HX-INS tập trung rất cao
Chỉ số có 9 mã, nhưng sức nặng không chia đều. Theo tỷ trọng trong chỉ số ngày 04/11/2026:
Một mã, BVH, chiếm 60,09%. Hai mã đầu, BVH và PVI, chiếm 77,02%. Ba mã đầu chiếm 81,75% và năm mã đầu chiếm 89,43%. Bảy mã còn lại cộng lại chỉ 22,98%. Hệ quả thực tế là diễn biến của HX-INS phản ánh chủ yếu hai doanh nghiệp, mà hai doanh nghiệp này lại rất khác nhau: BVH là tập đoàn có mảng nhân thọ khổng lồ, còn PVI là holdings của bảo hiểm phi nhân thọ và tái bảo hiểm.
Điều này dẫn đến cách dùng chỉ số đúng. HX-INS đo giá của rổ chín cổ phiếu bảo hiểm theo vốn hóa. Nó không đo sức khỏe cả ngành bảo hiểm, không đo doanh thu phí toàn thị trường, và không phải chỉ số cổ tức. Nó cũng không nói bảy mã nhỏ làm ăn ra sao: muốn biết điều đó phải mở từng doanh nghiệp. Trong HX-FIN, BVH chỉ có tỷ trọng 1,84% và PVI 0,52%, tức bảo hiểm là phần nhỏ của ngành tài chính, nơi ngân hàng giữ vai chính (VCB một mình chiếm 16,12% HX-FIN).
Các mã bảo hiểm theo vốn hóa
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã. Giá của PGI là phiên 03/11/2026 và giá của AIC là phiên 27/10/2026, giá gần nhất có trong dữ liệu.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Tập đoàn Bảo Việt | 47.360 | Tập đoàn tài chính bảo hiểm: Bảo Việt Nhân thọ, Bảo hiểm Bảo Việt, kèm chứng khoán, quản lý quỹ; nhân thọ chiếm 74,8% doanh thu hợp nhất 2025 | |
2 | PVI Holdings | 15.924 | Công ty mẹ của Bảo hiểm PVI (phi nhân thọ), Hanoi Re (tái bảo hiểm), quản lý quỹ, cho thuê và quản lý tòa nhà | |
3 | Bảo hiểm BIDV | 3.708 | Bảo hiểm phi nhân thọ, tái bảo hiểm, đầu tư tài chính; hợp nhất có công ty bảo hiểm liên doanh ở Lào và Campuchia | |
4 | Tái bảo hiểm Quốc gia Việt Nam (Vinare) | 3.708 | Nhận và nhượng tái bảo hiểm; đầu tư tài chính từ vốn chủ sở hữu và nguồn nhàn rỗi của dự phòng | |
5 | Bảo hiểm Quân đội (MIC) | 3.257 | Bảo hiểm phi nhân thọ: xe cơ giới, con người, tài sản kỹ thuật, hàng hải; bancassurance là kênh lớn | |
6 | Tái bảo hiểm Hà Nội (Hanoi Re) | 2.986 | Tái bảo hiểm thuần; PVI Holdings giữ 81,09% vốn | |
7 | Bảo hiểm Petrolimex (PJICO) | 2.307 | Bảo hiểm phi nhân thọ: xe cơ giới, sức khỏe, tài sản, hàng hải, kỹ thuật; có tái bảo hiểm và đầu tư tài chính | |
8 | Bảo hiểm Bưu điện | 2.243 | Bảo hiểm phi nhân thọ, ba nhóm sản phẩm: PTI SOS (cứu hộ và xe cơ giới), PTI Health (sức khỏe), PTI Commercial (doanh nghiệp) | |
9 | Bảo Minh | 2.100 | Bảo hiểm phi nhân thọ đa nghiệp vụ, kèm nhận tái bảo hiểm; sức khỏe là nghiệp vụ lớn nhất theo phí gốc | |
10 | Bảo hiểm Ngân hàng Nông nghiệp | 1.976 | Bảo hiểm phi nhân thọ: sức khỏe, tai nạn, tài sản, hàng hóa vận chuyển, tín dụng; có tái bảo hiểm (theo mô tả ngành nghề, chưa tách tỷ trọng) | |
11 | Tập đoàn Bảo hiểm DBV | 810 | Ngành nghề đăng ký gồm bảo hiểm hàng không, tài sản, kỹ thuật, tàu thuyền, hàng hóa, xe cơ giới, sức khỏe; chưa tách tỷ trọng | |
12 | Bảo hiểm Bảo Long | 468 | Ngành nghề đăng ký gồm bảo hiểm tài sản kỹ thuật, hàng hóa tàu thuyền, sức khỏe và con người, trách nhiệm nghề nghiệp; chưa tách tỷ trọng |
Nguồn: danh mục niêm yết và vốn hóa · HODL.VN · đến 04/11/2026; hoạt động chính theo báo cáo thường niên 2025 của từng công ty và mô tả ngành nghề trong dữ liệu HODL.VN.
Vốn hóa của BVH gần gấp ba lần PVI và gấp hơn 12 lần mã đứng thứ ba. Khoảng cách này giải thích vì sao chỉ số tập trung như phần trước đã nêu. Mọi mã trong bảng đều có trang riêng trên HODL.VN.
Kết quả 2025 theo tài liệu công ty
Bảng sau gom ba con số có trong tài liệu họp cổ đông của các doanh nghiệp: lợi nhuận trước thuế thực hiện năm 2025, kế hoạch lợi nhuận trước thuế 2026 và cổ tức năm 2025. Đơn vị tỷ đồng. Số của PVI và BIC là số hợp nhất. Không nên so thẳng lợi nhuận giữa các dòng, vì mỗi công ty có quy mô, mức nhượng tái và danh mục đầu tư khác nhau.
Mã | Lợi nhuận trước thuế 2025 | Kế hoạch lợi nhuận trước thuế 2026 | Cổ tức năm 2025 |
|---|---|---|---|
BVH | 3.554 | Tài liệu đã đọc không nêu kế hoạch hợp nhất | Tài liệu đã đọc không nêu |
PVI | 1.460 | 1.243 | 33% (23% tiền, 10% cổ phiếu) |
BIC | 678,9 | 780 | 12% tiền |
VNR | 507,8 | 560 | 10% tiền và 5% cổ phiếu |
MIG | 408,8 | Tăng 34,5%, khoảng 550 | Tối đa 10% vốn điều lệ |
PRE | 301,4 | 296 | 17% tiền |
PGI | 306,1 | 324,5 | 12% tiền |
PTI | 372,8 | 320 | Chưa xác nhận |
BMI | 302,3 | Tài liệu gốc đã tìm được không nêu | 15% (5% tiền, 10% cổ phiếu) |
Nguồn: báo cáo thường niên 2025, báo cáo kết quả kinh doanh và tài liệu ĐHĐCĐ 2026 của từng công ty.
Vài chi tiết để đọc đúng bảng. Với BVH, báo cáo tích hợp 2025 nêu kế hoạch 2026 theo từng công ty con nhưng không có kế hoạch hợp nhất, và tài liệu họp đại hội 2026 của BVH chưa tìm được trên các cổng công bố. Tập đoàn từng chi cổ tức 10,551% cho năm tài chính 2024. Với MIG, con số 550 là phép tính từ mức tăng 34,5% công ty nêu, không phải con số tuyệt đối công ty công bố. Với PTI, biên bản đại hội ngày 22/04/2026 có biểu quyết các phương án cổ tức nhưng bài chưa xác nhận kết quả cuối cùng nên để trống. Với BMI, tài liệu họp 2026 không tìm được bản gốc để nêu kế hoạch.
Ở nhóm phi nhân thọ, bài viết riêng so sánh tỷ lệ bồi thường, tỷ lệ kết hợp và mức nhượng tái của từng công ty. Đoạn này chỉ nêu bức tranh chung: năm 2025 cả nhóm cùng chịu bão lũ nặng và cả ba mã PVI, PRE, BMI đều vượt kế hoạch lợi nhuận của mình, theo tài liệu của từng công ty.
Nhân thọ và đầu tư tài chính
Nhân thọ khác phi nhân thọ ở thời gian. Hợp đồng nhân thọ kéo dài nhiều năm, phí thu hôm nay là nghĩa vụ phải trả sau nhiều năm. Hệ quả là doanh nghiệp nhân thọ tích tụ khối dự phòng và tài sản đầu tư rất lớn so với vốn chủ sở hữu.
BVH minh họa rõ điều đó. Theo báo cáo tích hợp 2025, tổng tài sản hợp nhất cuối năm là 291.806 tỷ đồng, trong khi vốn chủ sở hữu là 25.480 tỷ đồng, chiếm 8,7% tổng nguồn vốn. Dự phòng nghiệp vụ 201.682 tỷ đồng, trong đó dự phòng toán học 171.409 tỷ đồng. Danh mục đầu tư tài chính trên 266.536 tỷ đồng. Doanh thu hoạt động tài chính năm 2025 là 14.040 tỷ đồng, so với lợi nhuận trước thuế hợp nhất 3.554 tỷ đồng. Chỉ nhìn các con số này đã thấy vì sao lãi suất và chất lượng danh mục quan trọng ngang với doanh số bán hợp đồng. Phần phân tích đầy đủ nằm ở bài về BVH.
Tái bảo hiểm: VNR và PRE
Hai doanh nghiệp tái bảo hiểm trong rổ làm việc khác công ty bảo hiểm bán lẻ. Họ nhận một phần rủi ro từ các công ty bảo hiểm khác, trong nước lẫn nước ngoài, rồi nhượng lại một phần cho các nhà tái bảo hiểm lớn hơn. Khách hàng của họ là doanh nghiệp, không phải người dân.
Theo tài liệu công ty, VNR năm 2025 có phí nhận tái 3.660 tỷ đồng, phí nhượng tái 1.534 tỷ đồng và công bố tỷ lệ bồi thường trên thu nhập phí là 42,9% (năm 2024: 51,0%). Lợi nhuận trước thuế 507,8 tỷ đồng. PRE có phí nhận tái 3.107 tỷ đồng, phí nhượng tái gộp 1.494 tỷ đồng. Cả hai đều được AM Best xếp hạng năng lực tài chính B++ (Tốt). AM Best là tổ chức xếp hạng tín nhiệm chuyên về bảo hiểm. VNR cổ đông chính là SCIC (40,36% vốn, số liệu 22/07/2025) và Swiss Re (25%), còn PRE do PVI Holdings giữ 81,09%.
Cả hai tài liệu đều không công bố tỷ lệ kết hợp thực hiện của năm 2025. Với tái bảo hiểm, tài liệu của VNR nêu rủi ro là chu kỳ thị trường mềm: giá tái bảo hiểm giảm, cạnh tranh mạnh và thiên tai là thách thức lớn.
Khung pháp lý đang đổi
Bảo hiểm là ngành chịu quản lý chặt, và khung vốn đang đổi. Theo văn bản hợp nhất 31/VBHN-VPQH, đến hết 31/12/2027 vẫn áp dụng cơ chế biên khả năng thanh toán cũ. Từ 01/01/2028, doanh nghiệp theo dõi tỷ lệ an toàn vốn, là tỷ lệ giữa vốn thực có và vốn trên cơ sở rủi ro. Đến 01/01/2031, doanh nghiệp được coi là đủ khả năng thanh toán khi trích lập đủ dự phòng nghiệp vụ và bảo đảm tỷ lệ an toàn vốn. Giai đoạn 2028 đến hết 2030 là giai đoạn chuyển tiếp có lộ trình tăng vốn.
Hệ quả cho người đọc báo cáo: hiện vẫn có các số biên khả năng thanh toán, ví dụ BVH báo tỷ lệ 107% cho Bảo Việt Nhân thọ và 141% cho Bảo hiểm Bảo Việt (mức yêu cầu 100%), PGI báo 182,1%, MIG báo 171%, VNR báo 469%. Nhưng nên chú ý rằng đây là số theo cơ chế cũ, và đến năm 2028 chuẩn đo sẽ đổi. Công ty MIG cho biết một lý do tìm nhà đầu tư chiến lược là từ 01/01/2026 chỉ được tăng vốn khi có tối thiểu hai cổ đông tổ chức sở hữu từ 10% vốn trở lên. Văn bản hướng dẫn chi tiết của công thức mới bài này chưa đối chiếu.
Cách đọc cổ phiếu bảo hiểm
Thứ tự dưới đây tránh phần lớn lỗi khi mở báo cáo của một công ty bảo hiểm.
- Xác định loại hình: nhân thọ, phi nhân thọ, tái bảo hiểm hay tập đoàn. Mỗi loại có cách đọc khác nhau.
- Tách hai nguồn lợi nhuận: lãi nghiệp vụ (lợi nhuận hoạt động bảo hiểm) và lãi đầu tư (lợi nhuận hoạt động tài chính). Xem nguồn nào đang chiếm phần lớn.
- Với phi nhân thọ, xem tỷ lệ bồi thường, tỷ lệ chi phí, tỷ lệ kết hợp và ghi nhớ cách công ty tính mẫu số.
- Xem mức nhượng tái. Nhượng tái cao giảm rủi ro nhưng chia phần lớn phí cho đối tác. Ví dụ MIG nhượng tái khoảng 50,3% phí gốc theo cách tính từ báo cáo tài chính, trong khi PTI khoảng 29,6%.
- Xem danh mục đầu tư: loại tài sản (tiền gửi, trái phiếu, cổ phiếu), kỳ hạn và rủi ro tín dụng. Ví dụ danh mục 5.093 tỷ đồng của MIG gồm 76,4% tiền gửi và 23,6% ủy thác đầu tư, theo báo cáo thường niên.
- Xem dự phòng nghiệp vụ và biên khả năng thanh toán để biết đệm an toàn.
- Xem cổ đông lớn. Ở cả chín mã, tài liệu công ty cho thấy một hoặc hai cổ đông lớn giữ phần quyết định, như Bộ Tài chính với BVH, PVN và HDI Global với PVI, MB Bank với MIG, BIDV với BIC, SCIC với VNR và BMI.
Rủi ro chung của ngành
Thứ nhất, rủi ro thiên tai và tổn thất lớn: cả nhóm phi nhân thọ đều nêu bão và lũ năm 2025 làm tăng bồi thường. Ví dụ tỷ lệ bồi thường giữ lại của BIC tăng từ 21,90% lên 29,12%, theo báo cáo thường niên.
Thứ hai, rủi ro lãi suất. Danh mục đầu tư gồm tiền gửi và trái phiếu lãi suất cố định chiếm tỷ trọng lớn. Khi lãi suất giảm, lãi đầu tư giảm và với những công ty bán bảo hiểm sát hoặc trên hòa vốn, lợi nhuận mỏng đi.
Thứ ba, rủi ro cạnh tranh phí và tái bảo hiểm. Nhiều công ty nêu cạnh tranh phí gay gắt, trong khi chi phí nhượng tái tăng và hạn mức tái bảo hiểm thu hẹp ở nghiệp vụ rủi ro cao.
Thứ tư, rủi ro quản trị và kiểm toán. Ví dụ báo cáo tài chính 2025 của BMI có ý kiến kiểm toán ngoại trừ về khoản tài sản thiếu chờ xử lý 155,99 tỷ đồng, theo báo cáo thường niên của chính công ty.
Thứ năm, rủi ro tập trung của chỉ số: người nhìn HX-INS để đánh giá cả ngành thực chất đang nhìn chủ yếu BVH và PVI.
Thứ sáu, thay đổi chính sách: Luật mới và chuẩn vốn mới từ 2028 có thể đòi hỏi tăng vốn.
Câu hỏi thường gặp
Cổ phiếu bảo hiểm gồm những nhóm nào?
Nhân thọ, phi nhân thọ (kèm bảo hiểm sức khỏe), tái bảo hiểm và môi giới. Dữ liệu HODL.VN có 12 mã bảo hiểm, 9 mã trong rổ chỉ số HX-INS. Bảng trong bài liệt kê đủ cả 12 mã.
Doanh nghiệp bảo hiểm kiếm tiền từ đâu?
Từ lãi nghiệp vụ, tức phí thu về trừ bồi thường và chi phí, và từ lãi đầu tư số tiền đang giữ. Nhiều doanh nghiệp, như PRE hay BVH, có phần lợi nhuận từ đầu tư lớn hơn phần lãi nghiệp vụ.
Tỷ lệ kết hợp dưới 100% nghĩa là gì?
Là tổng tỷ lệ bồi thường và tỷ lệ chi phí nhỏ hơn 100%, tức riêng việc bán bảo hiểm đã có lãi trước khi tính đầu tư. Cách mỗi công ty tính mẫu số có thể khác nhau, nên cần đọc ghi chú phương pháp trước khi so sánh.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
