
Phân tích cổ phiếu VCF Quý 4/2026: Phải thu khách hàng gấp đôi lên 575 tỷ, dòng tiền kinh doanh quý III chỉ 12 tỷ
Nội dung bài13 phần
- Định giá cổ phiếu VCF: quy mô
- Lợi nhuận quý III đến từ đâu
- Phải thu và dòng tiền
- Tiền gửi, vay và cổ tức
- Kế hoạch năm
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu VCF Quý 4/2026 bắt đầu từ việc tiền lãi chưa về túi: lợi nhuận sau thuế quý III đạt 129,6 tỷ đồng, tăng 15,3% so với cùng kỳ, nhưng dòng tiền thuần từ hoạt động kinh doanh chỉ 11,9 tỷ vì phải thu khách hàng tăng từ 260,0 lên 575,2 tỷ đồng trong một quý.
Giá đóng cửa phiên giao dịch cuối cùng 27/10/2026 là 297.000 đồng, ứng với P/E 15,8 lần và P/B 5,33 lần, so với trung vị nhóm đồ uống, thực phẩm tiêu dùng là 10,4 và 1,72 lần. Cổ đông lớn Masan Beverage nắm 98,79% vốn, cổ phiếu tự do chuyển nhượng chỉ 2,0%, và trong 12 tháng toàn thị trường khớp 124.900 cổ phiếu VCF, tương đương 0,47% số cổ phiếu.
Lợi nhuận chín tháng 2026 là 345,0 tỷ, thấp hơn cùng kỳ 4,6%, vì thu nhập tài chính giảm 45,6 tỷ sau khi công ty chi 1.275 tỷ cổ tức tháng 10/2025. Cả mười hai phép định giá trong bài đều thấp hơn giá hiện tại, và phần dưới đi từng bước từ khoản phải thu đó đến thang giá.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 129,6 tỷ đồng, tăng 15,3% so với cùng kỳ (112,4 tỷ) và 25,7% so với quý II (103,1 tỷ), nhưng chín tháng 345,0 tỷ vẫn thấp hơn 361,6 tỷ cùng kỳ 4,6% do thu nhập tài chính giảm từ 76,6 xuống 31,0 tỷ.
- Phải thu khách hàng tăng 2,2 lần so với quý II lên 575,2 tỷ (73 ngày doanh thu, cùng kỳ 64 ngày); theo báo chí tài chính dẫn thuyết minh, 538,1 tỷ là phải thu Công ty Cổ phần Hàng tiêu dùng Masan; dòng tiền kinh doanh quý III là 11,9 tỷ, chín tháng 151,8 tỷ, bằng 44,0% lợi nhuận.
- Công ty có 685,7 tỷ tiền và tiền gửi ngắn hạn nhưng vẫn vay ngắn hạn 204,2 tỷ (gấp 4,0 lần đầu năm), nên tiền ròng là 481,4 tỷ; cổ tức năm 2024 là 48.000 đồng mỗi cổ phiếu (1.275 tỷ), còn tài liệu đại hội 2026 nêu dự kiến không chia cổ tức năm 2025.
- Masan Beverage nắm 98,79%, giá trị khớp trung bình tháng 10 chỉ 96 triệu đồng mỗi phiên và nhiều phiên khớp 100 đến 500 cổ phiếu, nên giá 297.000 đồng có thể lệch xa giá trị giao dịch thật.
- Giá ứng với P/E 15,8 lần, P/B 5,33 lần và EV/EBITDA 11,7 lần, cao hơn trung vị nhóm 10,4; 1,72 và 5,2; để giá hợp lý theo P/E trung vị, lợi nhuận mẹ cần khoảng 757 tỷ mỗi năm so với 501 tỷ bốn quý gần nhất.
Định giá cổ phiếu VCF: quy mô
Công ty Cổ phần Vinacafé Biên Hòa (VCF) niêm yết trên HOSE từ 28/01/2011 với 26,579 triệu cổ phiếu, vốn hoá theo giá 297.000 đồng là 7.894,0 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và tiền gửi ngắn hạn) là 7.412,6 tỷ. Hoạt động đăng ký là sản xuất, kinh doanh cà phê, thức uống nhanh và các sản phẩm thực phẩm khác; tổng tài sản cuối quý III là 2.131,3 tỷ, tăng 31,4% so với đầu năm.
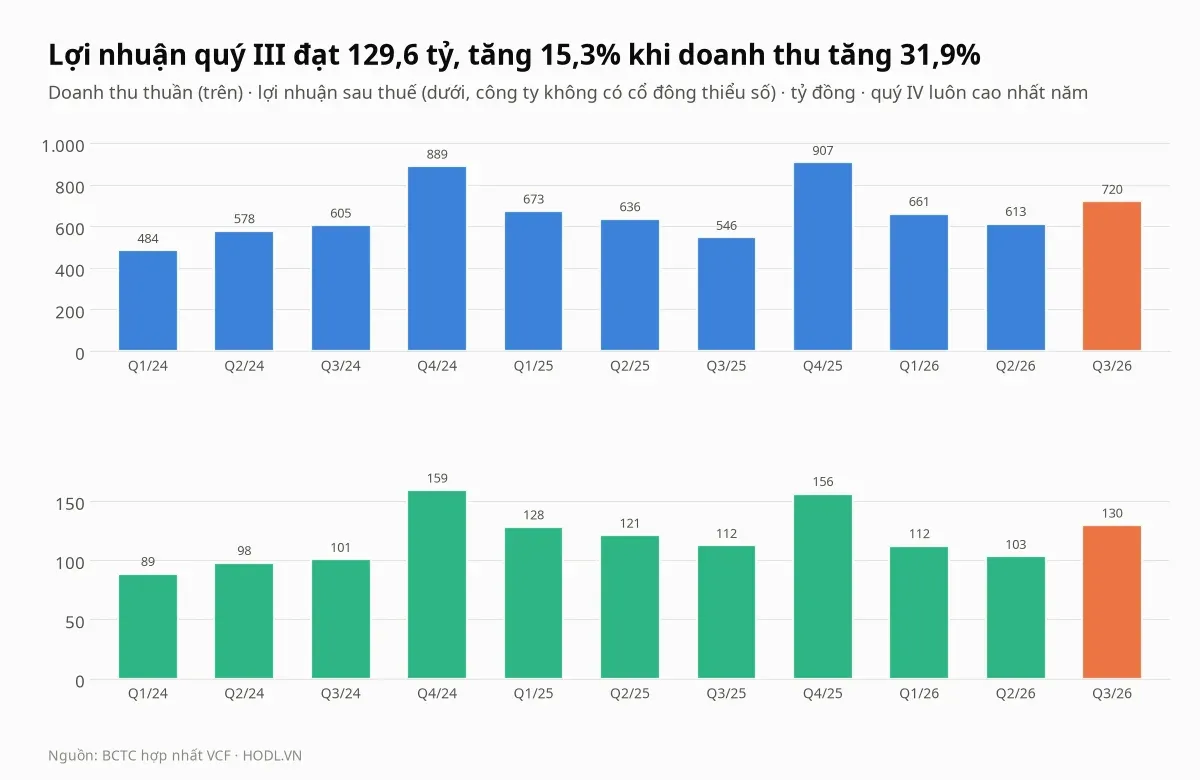
Quý III/2026 doanh thu thuần 719,9 tỷ đồng, tăng 31,9% so với cùng kỳ và 17,4% so với quý II (613,2 tỷ). Lãi gộp 159,8 tỷ tăng 27,6%, biên gộp 22,2% so với 22,9% cùng kỳ; chín tháng doanh thu 1.994,3 tỷ tăng 7,5%, lãi gộp 429,1 tỷ tăng 6,5% và lợi nhuận sau thuế 345,0 tỷ giảm 4,6%.
Công ty không có lợi ích cổ đông thiểu số trong báo cáo, nên lợi nhuận sau thuế cũng là lợi nhuận cổ đông công ty mẹ. Cơ sở dữ liệu của HODL.VN đã có BCTC quý III/2026 (công bố 20/10/2026), nhưng thuyết minh BCTC gốc không tải được từ trang công bố của công ty; các số về bên liên quan và doanh thu theo mảng trong bài lấy từ báo chí tài chính ngày 22/10/2026 và được ghi rõ khi dùng.
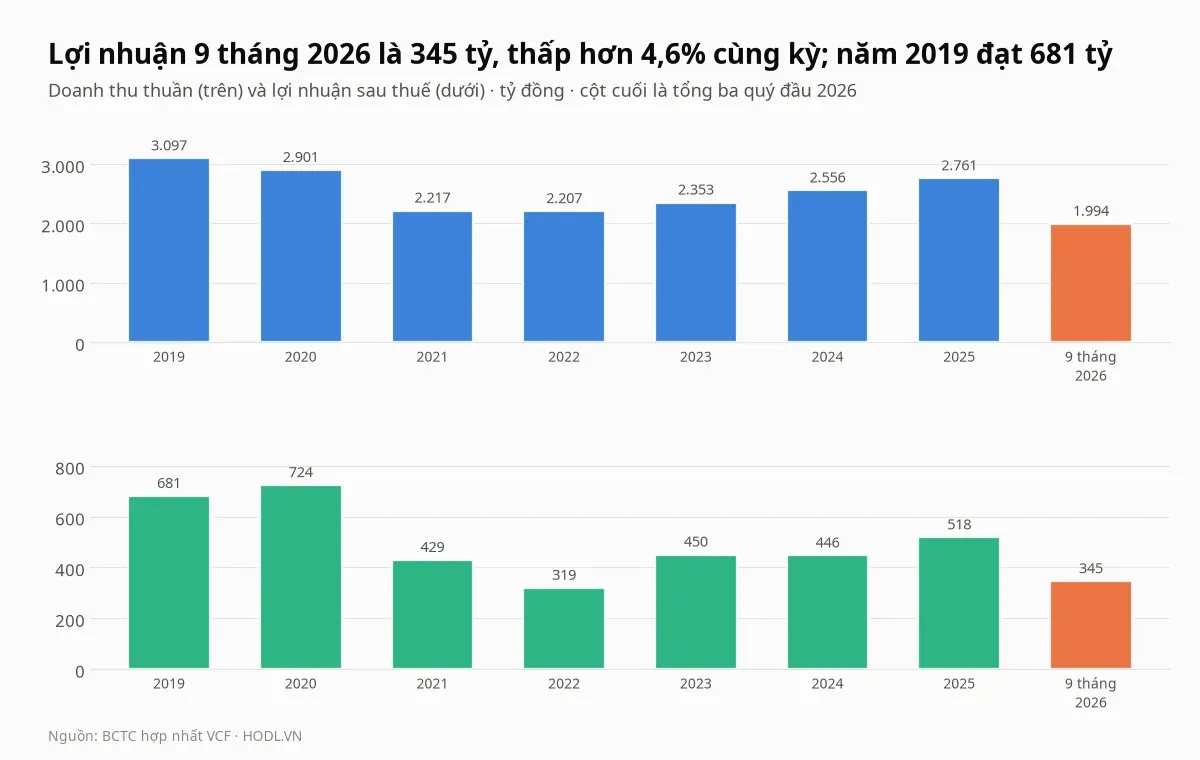
Lợi nhuận sau thuế biến động theo năm: 681 tỷ năm 2019, 724 tỷ năm 2020, 319 tỷ năm 2022, 446 tỷ năm 2024 và 518 tỷ năm 2025. EPS bốn quý là 18.856 đồng, BVPS 55.748 đồng và ROE bốn quý 26,8% trên bình quân vốn chủ đầu và cuối kỳ, hay 33,8% trên vốn chủ cuối kỳ, vì vốn chủ giảm gần một nửa sau khi chi cổ tức.
Lợi nhuận quý III đến từ đâu
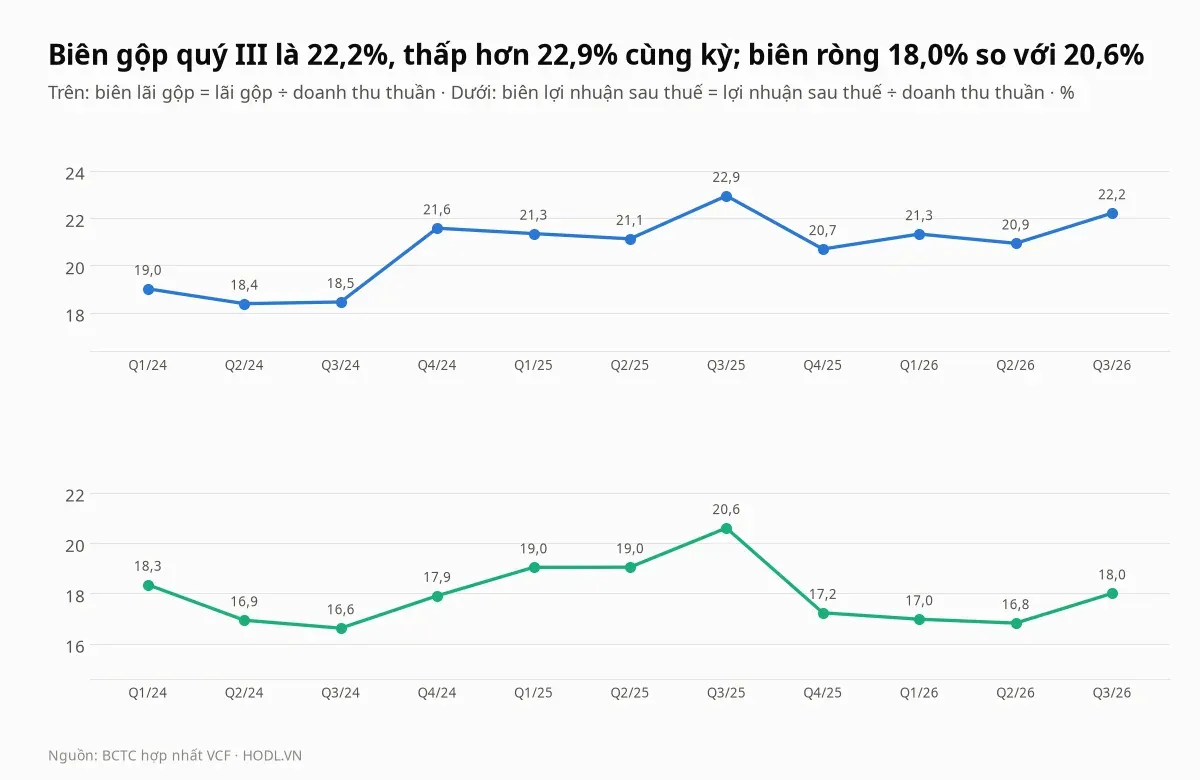
Biên lãi gộp quý III là 22,2%, so với 22,9% cùng kỳ, 20,9% quý II và 21,3% quý I. Biên lợi nhuận sau thuế 18,0% thấp hơn 20,6% cùng kỳ, dù lợi nhuận tăng, vì doanh thu tăng nhanh hơn lợi nhuận và thu nhập tài chính giảm.
Quý IV luôn là quý lớn nhất năm: doanh thu 889,0 tỷ quý IV/2024 và 906,7 tỷ quý IV/2025, so với 484 đến 720 tỷ của các quý còn lại.
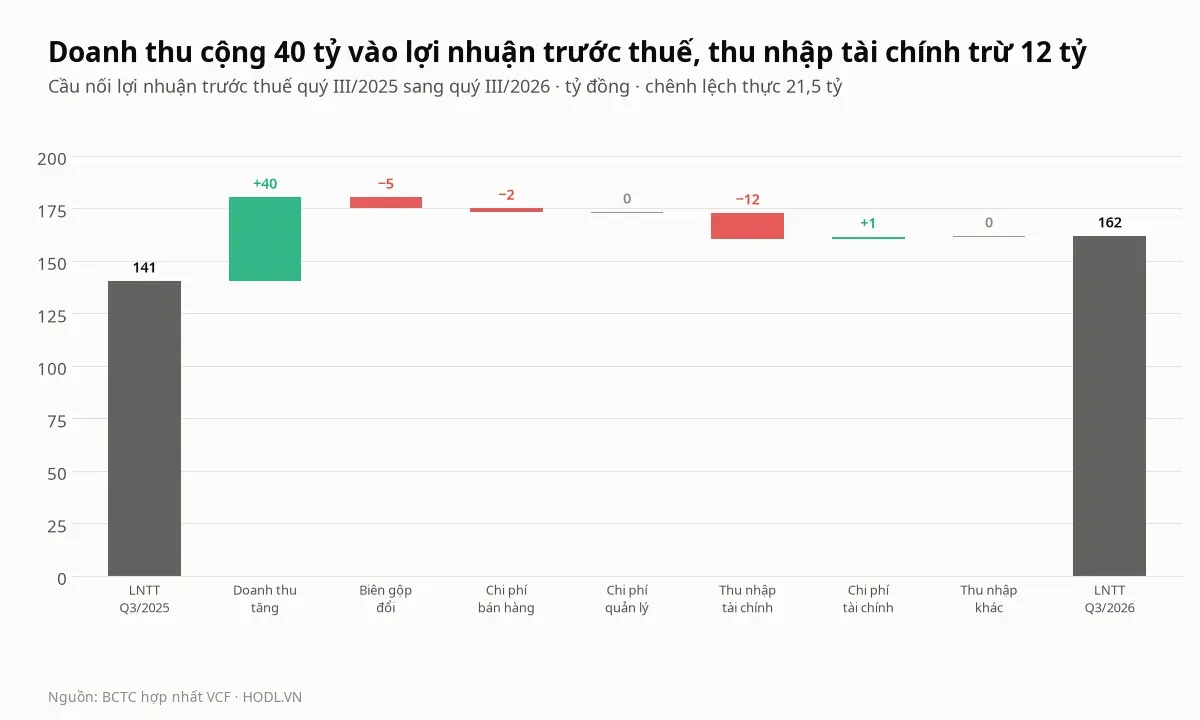
Lợi nhuận trước thuế quý III tăng 21,5 tỷ (từ 140,5 lên 162,0 tỷ). Doanh thu tăng cộng 39,9 tỷ (chênh lệch doanh thu thuần nhân biên gộp cũ), biên gộp thấp hơn trừ 5,3 tỷ, chi phí bán hàng và quản lý trừ 2,2 tỷ, trong khi thu nhập tài chính giảm 12,4 tỷ (từ 25,9 xuống 13,5 tỷ). Thuế suất hiệu dụng là 20,0% ở mọi quý từ quý I/2025.
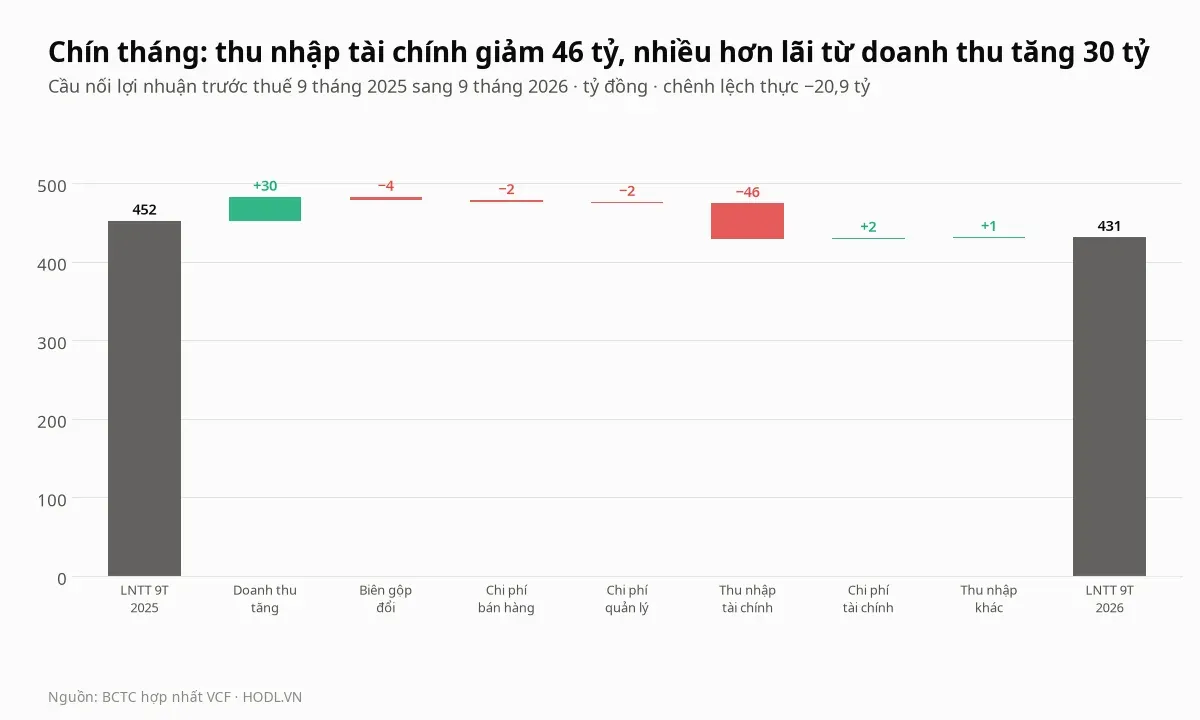
Chín tháng, lợi nhuận trước thuế giảm 20,9 tỷ (từ 452,1 xuống 431,2 tỷ). Doanh thu tăng cộng 30,3 tỷ, nhưng thu nhập tài chính giảm 45,6 tỷ (từ 76,6 xuống 31,0 tỷ), nhiều hơn mức lãi từ doanh thu tăng. Giải trình ngày 20/10/2026 của công ty cũng ghi thu nhập thuần hoạt động tài chính quý III giảm 51% do doanh thu đầu tư tài chính giảm.
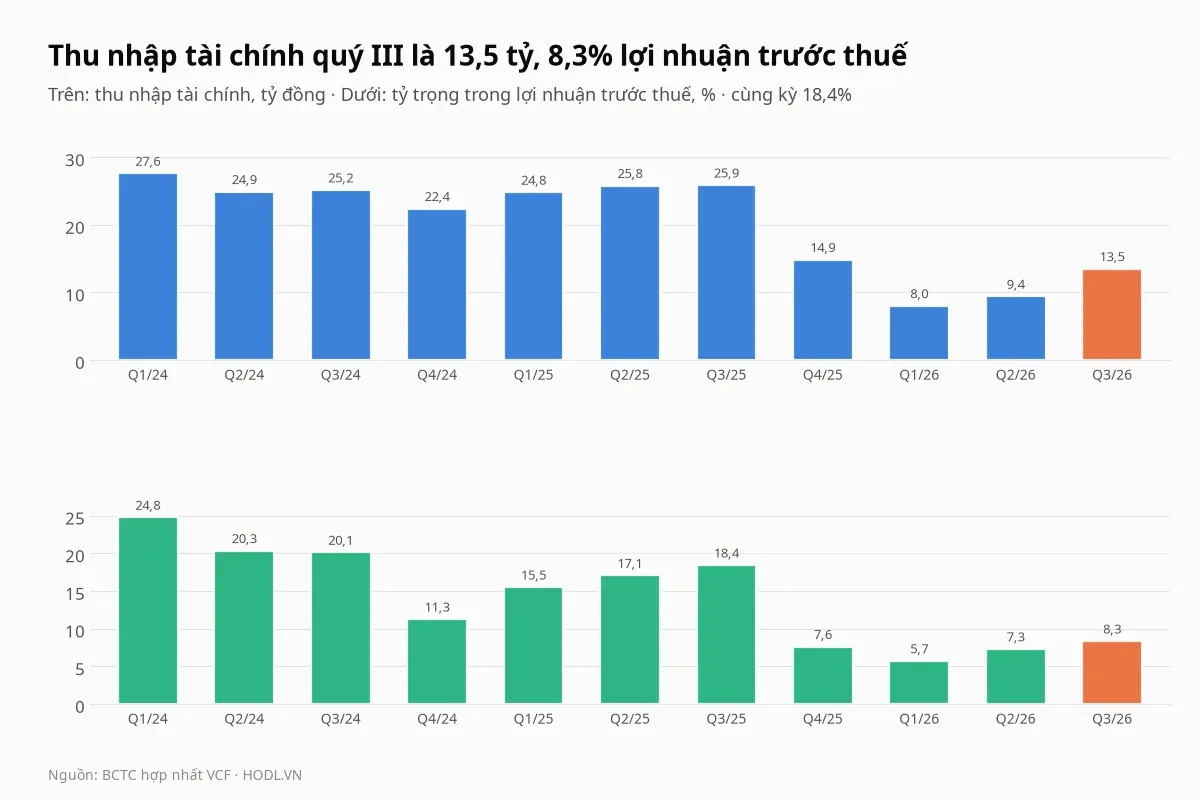
Thu nhập tài chính quý III là 13,5 tỷ, bằng 8,3% lợi nhuận trước thuế, so với 18,4% cùng kỳ và 24,8% quý I/2024. Từ quý IV/2025 khoản này chỉ còn 8,0 đến 14,9 tỷ mỗi quý, sau khi tiền mặt giảm từ 1.422,7 tỷ (cuối quý III/2025) xuống 77,8 tỷ cuối năm vì chi cổ tức.
Phải thu và dòng tiền
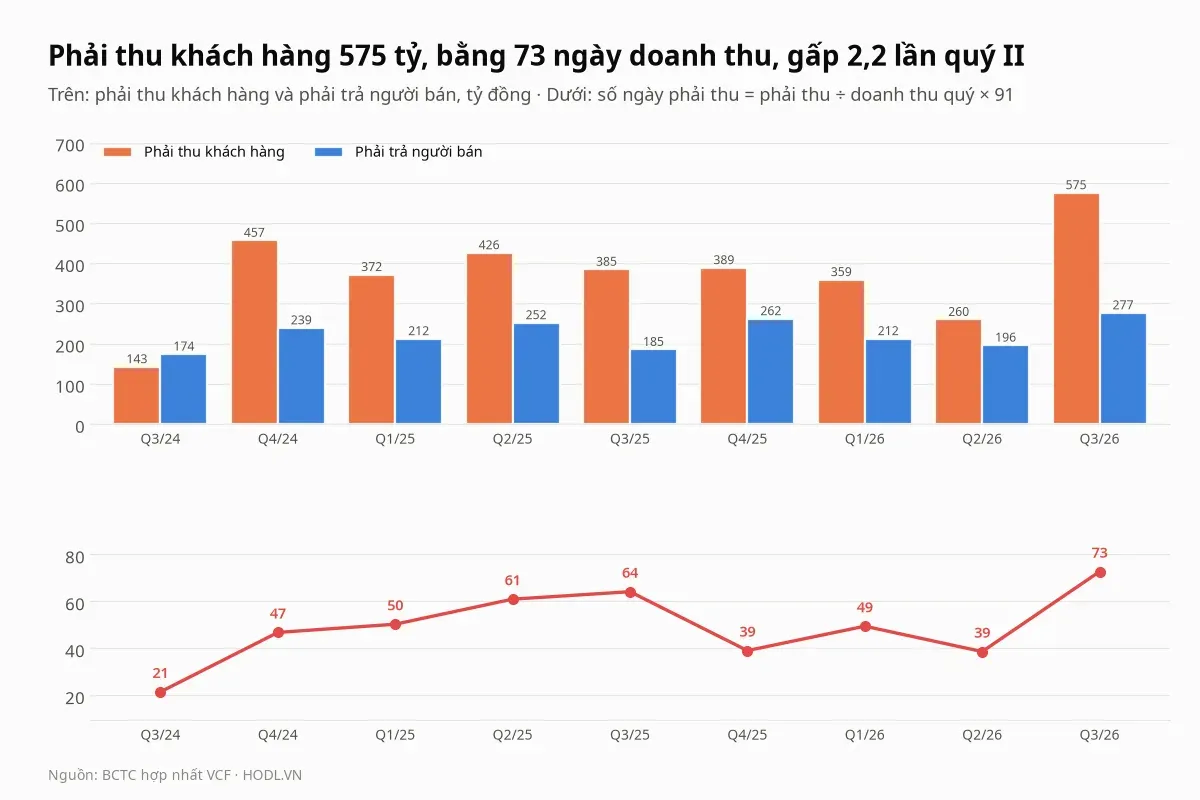
Phải thu khách hàng là 575,2 tỷ đồng, gấp 2,2 lần 260,0 tỷ cuối quý II và tăng 47,9% so với 388,8 tỷ đầu năm. Số ngày phải thu là 73, so với 64 cùng kỳ và 39 quý II; phải trả người bán 276,6 tỷ nên phải thu vượt phải trả 298,6 tỷ.
Theo báo chí tài chính ngày 22/10/2026 dẫn thuyết minh BCTC, 538,1 tỷ (93,6%) là phải thu Công ty Cổ phần Hàng tiêu dùng Masan, và doanh thu bán cho công ty này chín tháng là 1.700,2 tỷ, bằng 85,3% doanh thu thuần 1.994,3 tỷ. Phải thu tăng nhanh hơn doanh thu là điều cần theo dõi, nhưng một số dư lớn với công ty cùng hệ thống không tự nó chứng minh rủi ro mất tiền.
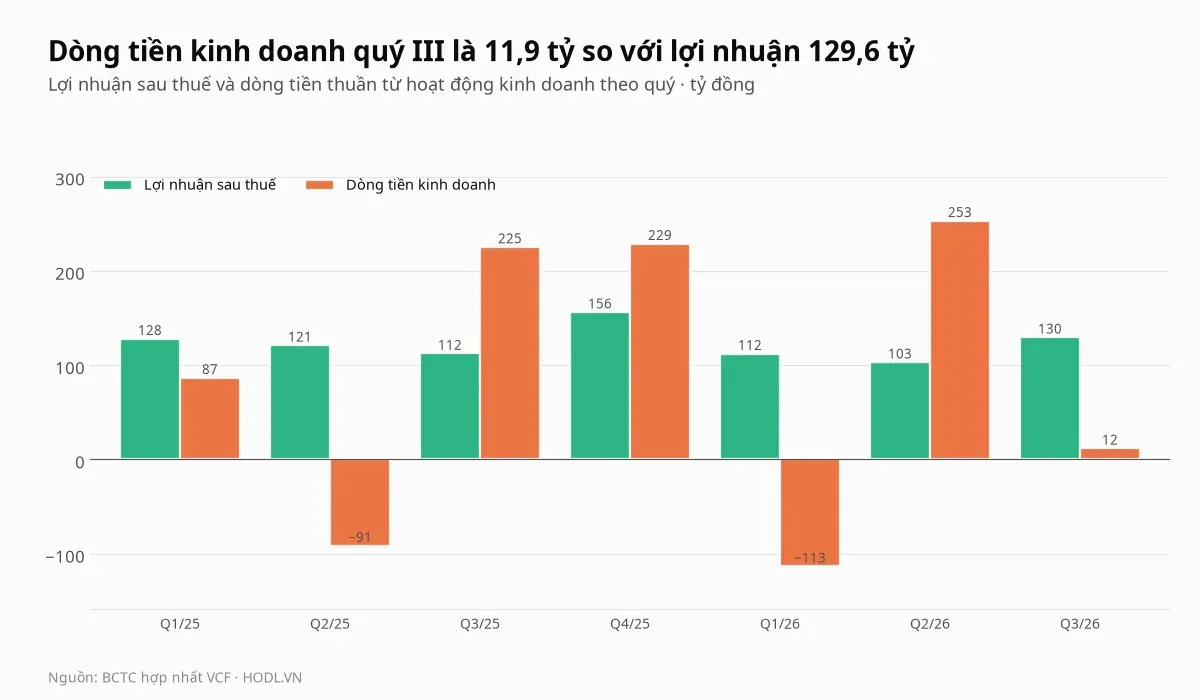
Dòng tiền thuần từ kinh doanh quý III chỉ 11,9 tỷ đồng, so với lợi nhuận 129,6 tỷ, vì phải thu tăng 314,8 tỷ. Dòng tiền này biến động mạnh theo quý: âm 91,3 tỷ quý II/2025, âm 113,2 tỷ quý I/2026 và dương 253,2 tỷ quý II/2026, nên một quý thấp chưa đủ kết luận về xu hướng.
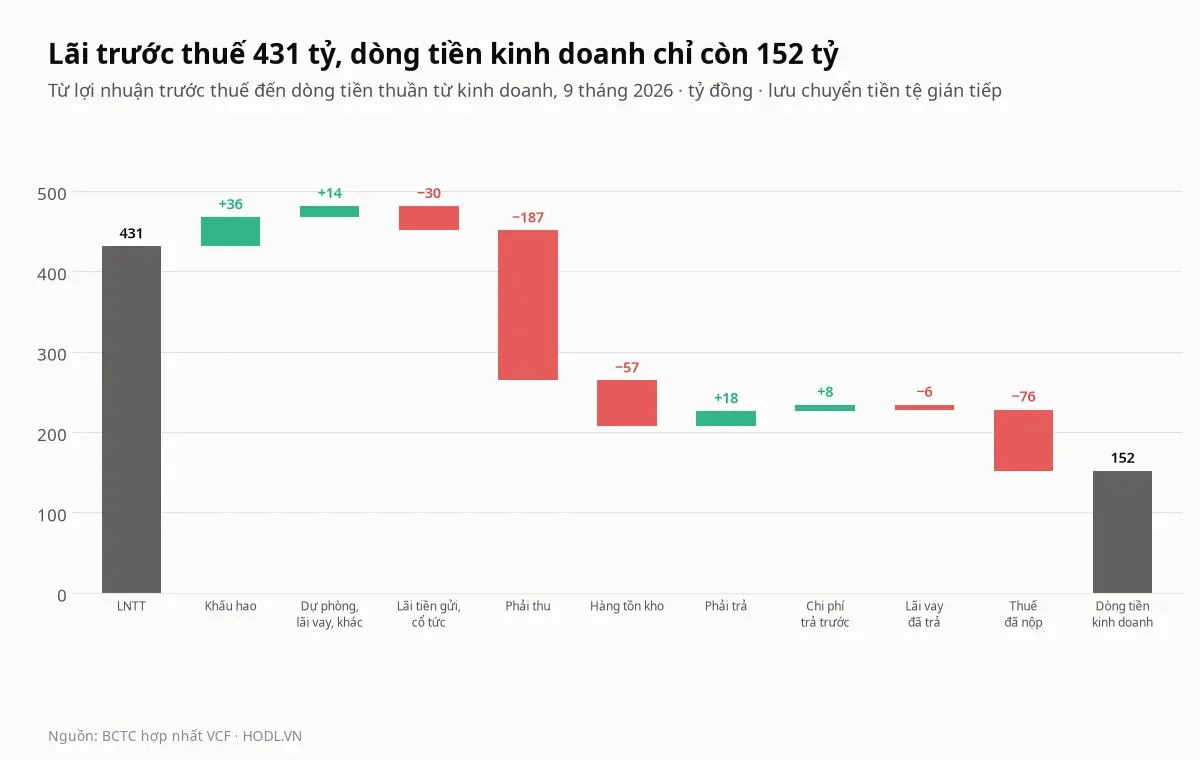
Chín tháng, lợi nhuận trước thuế 431,2 tỷ cộng khấu hao 36,2 tỷ, trừ lãi tiền gửi và cổ tức 30,3 tỷ, phải thu tăng trừ 186,7 tỷ, hàng tồn kho tăng trừ 56,5 tỷ, phải trả cộng 18,4 tỷ và thuế đã nộp trừ 76,3 tỷ, nên dòng tiền kinh doanh là 151,8 tỷ, thấp hơn 31,2% so với 220,7 tỷ cùng kỳ và bằng 44,0% lợi nhuận sau thuế.
Quý III công ty không ghi khoản thuế thu nhập đã nộp nào (so với chi phí thuế 32,4 tỷ), nên khoản này còn phải nộp ở các quý sau; chín tháng thuế đã nộp là 76,3 tỷ so với chi phí thuế 86,3 tỷ. Chi mua sắm tài sản cố định chín tháng là 153,2 tỷ, gấp 3,0 lần 50,9 tỷ cùng kỳ, và tài sản cố định hữu hình tăng từ 194,7 lên 239,7 tỷ.
Tiền gửi, vay và cổ tức
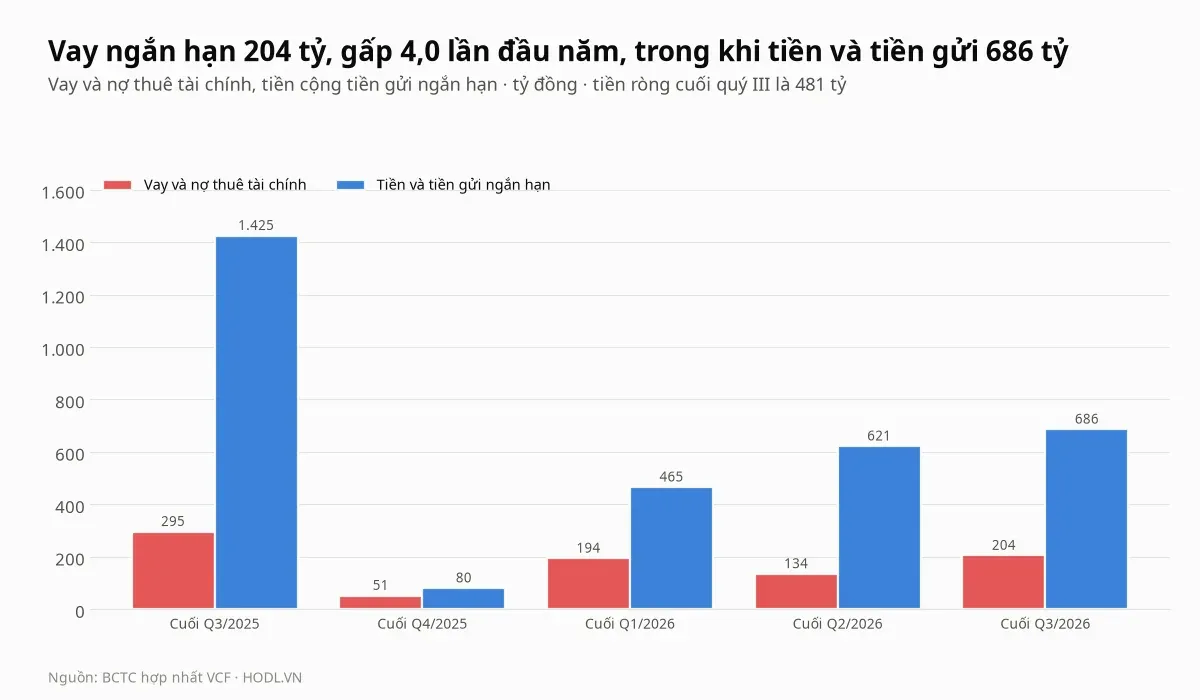
Tiền và tiền gửi ngắn hạn là 685,7 tỷ đồng (tiền và tương đương tiền 175,9 tỷ, đầu tư ngắn hạn 509,7 tỷ), bằng 32% tổng tài sản. Cùng lúc vay ngắn hạn là 204,2 tỷ, gấp 4,0 lần 51,2 tỷ đầu năm và gấp 1,5 lần 134,2 tỷ cuối quý II, nên tiền ròng còn 481,4 tỷ, bằng khoảng 18.100 đồng mỗi cổ phiếu (6,1% giá).
Chín tháng công ty vay mới 532,0 tỷ và trả gốc 379,0 tỷ, chi lãi vay 5,9 tỷ; vay trên vốn chủ chỉ 0,14 lần, so với trung vị nhóm 0,06. Thuyết minh vay không tải được, nên bài không nêu tên ngân hàng cho vay hay nhận gửi.
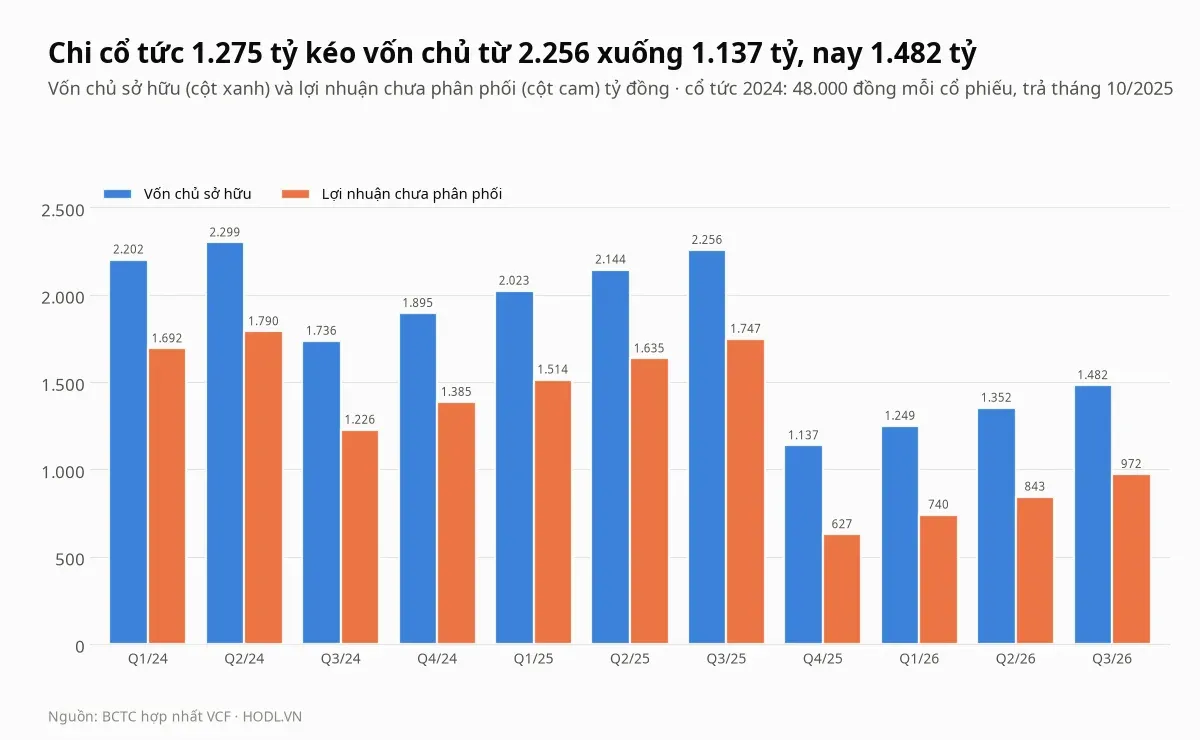
Vốn chủ giảm từ 2.256,3 tỷ (cuối quý III/2025) xuống 1.136,8 tỷ cuối năm, rồi lên lại 1.481,7 tỷ nhờ lợi nhuận giữ lại. Nguyên nhân là cổ tức năm 2024 là 48.000 đồng mỗi cổ phiếu (480%), chi 1.275,2 tỷ trong quý IV/2025, bằng 2,9 lần lợi nhuận năm 2024 (446,4 tỷ); cổ tức năm 2023 là 25.000 đồng.
Lợi nhuận chưa phân phối giảm từ 1.747,1 xuống 627,5 tỷ rồi lên 972,5 tỷ. Báo chí tài chính ngày 31/03/2026 dẫn tài liệu đại hội cổ đông thường niên 2026 (tổ chức 15/04/2026) ghi dự kiến không chia cổ tức năm 2025; cơ sở dữ liệu cũng không ghi sự kiện cổ tức nào sau tháng 10/2025. Ở quý III/2025, dòng thu hồi cho vay và công cụ nợ 998,4 tỷ đã đưa tiền mặt lên 1.422,7 tỷ trước khoản chi này.
Kế hoạch năm
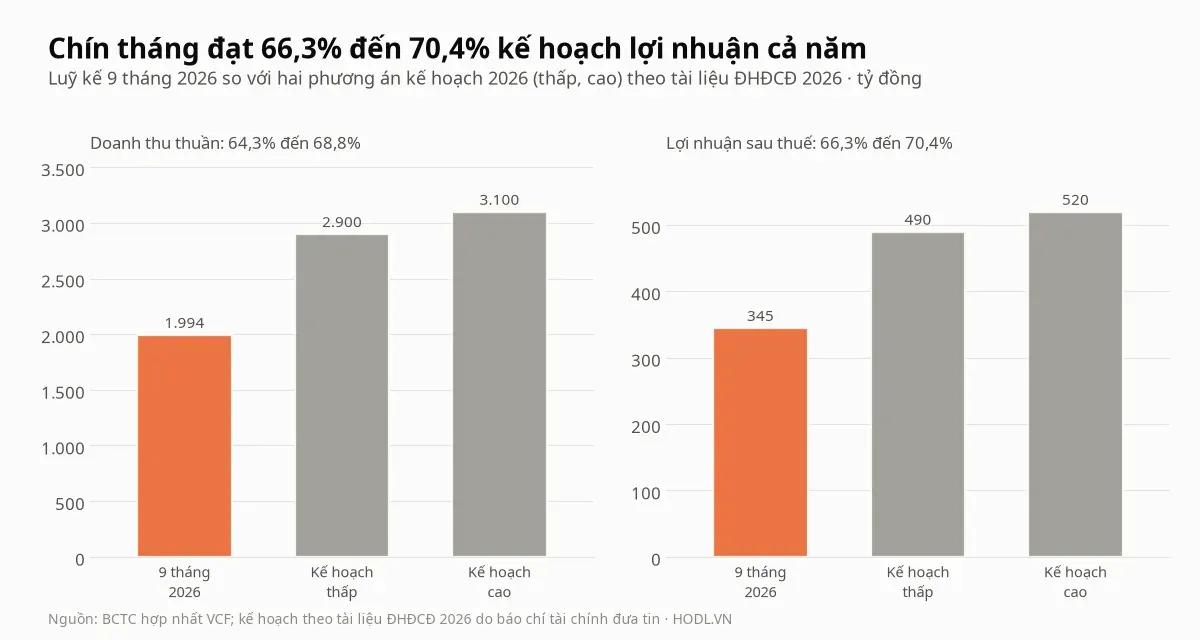
Theo tài liệu đại hội cổ đông 2026 do báo chí tài chính đưa tin, công ty có hai phương án: thấp với doanh thu 2.900 tỷ và lợi nhuận sau thuế 490 tỷ, cao với 3.100 tỷ và 520 tỷ. Chín tháng doanh thu 1.994,3 tỷ bằng 64,3% đến 68,8% và lợi nhuận 345,0 tỷ bằng 66,3% đến 70,4% kế hoạch.
Để đạt phương án thấp, quý IV cần doanh thu 905,7 tỷ và lợi nhuận 145,0 tỷ; phương án cao cần 1.105,7 tỷ và 175,0 tỷ. Quý IV/2025 đạt 906,7 tỷ và 156,2 tỷ, nên phương án thấp cần quý IV ngang năm trước, còn phương án cao cần doanh thu cao hơn 22%.
Cổ đông và thanh khoản
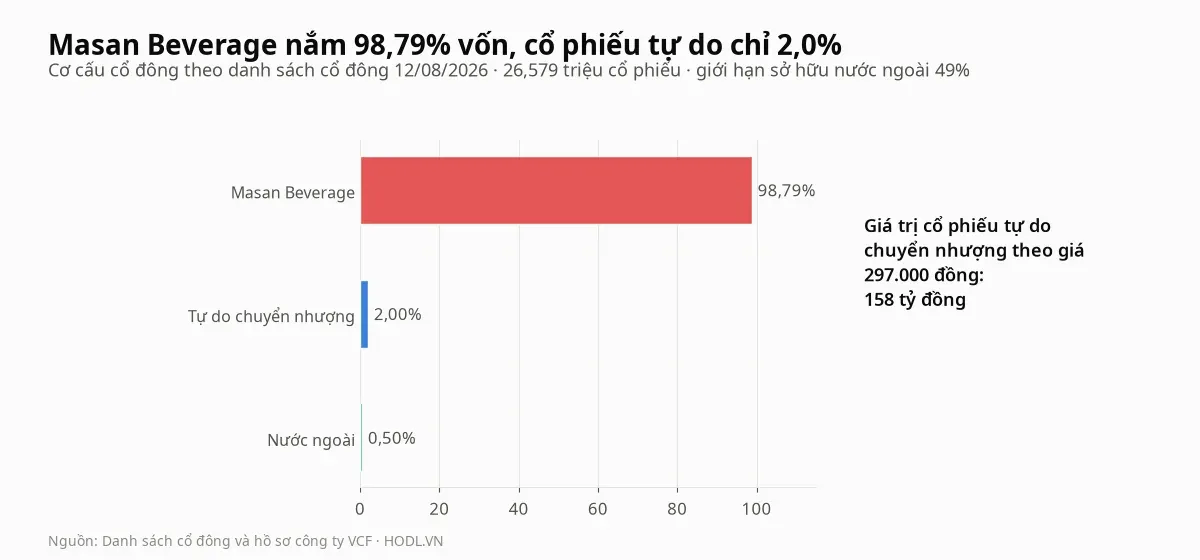
Công ty TNHH MTV Masan Beverage nắm 26.257.975 cổ phiếu, 98,79% vốn theo danh sách cổ đông cập nhật 12/08/2026. Cổ đông cá nhân lớn nhất trong danh sách chỉ nắm 18.280 cổ phiếu (0,07%); cổ phiếu tự do chuyển nhượng là 531.583, tương đương 2,0% và khoảng 158 tỷ đồng theo giá hiện tại.
Nhà đầu tư nước ngoài nắm 133.933 cổ phiếu (0,50%), giới hạn 49% nên room còn lại 12.889.843 cổ phiếu, khoảng 48,5% vốn. Với cơ cấu này, giá cổ phiếu do một lượng nhỏ cổ phiếu quyết định, không phải do cổ đông lớn.
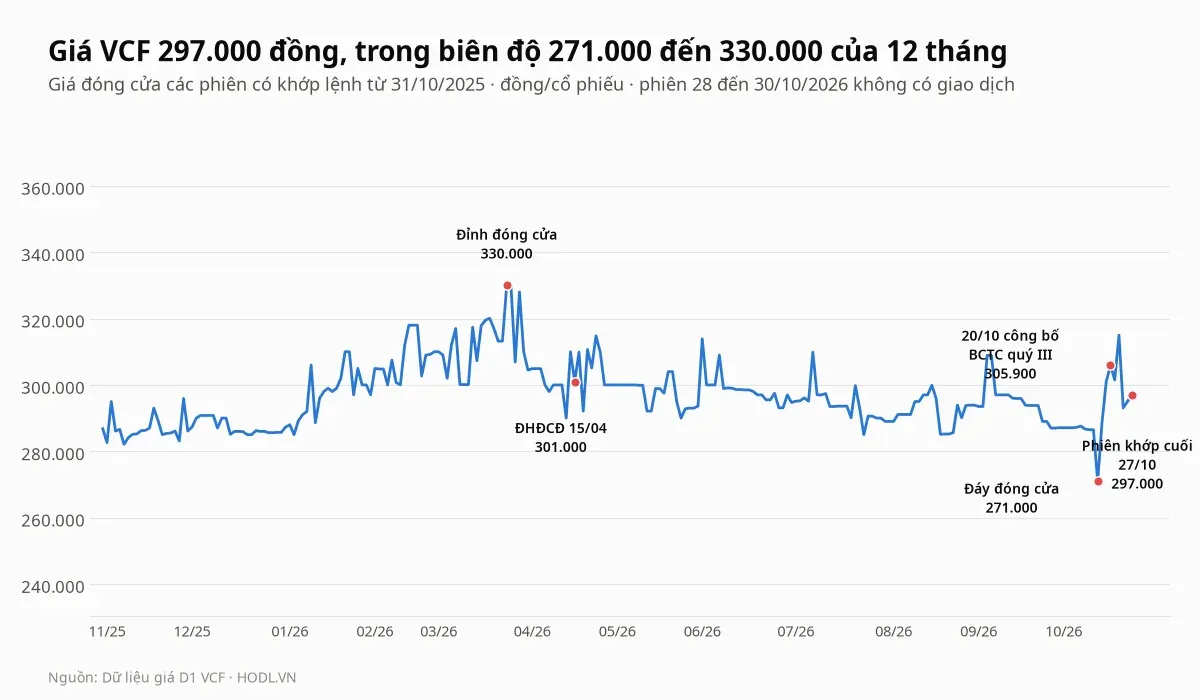
Giá đóng cửa dao động từ 271.000 đồng (15/10/2026) đến 330.000 đồng (24/03/2026) trong 12 tháng, và hiện cao hơn đáy 9,6%. Từ đầu năm giá tăng 3,4% so với VN-Index giảm 2,4%; 20 phiên tăng 3,4% so với tăng 0,2%, 60 phiên tăng 2,0% so với giảm 2,0% và 120 phiên giảm 1,0% so với giảm 8,4%.
Giá di chuyển mạnh với khối lượng rất nhỏ: phiên 22/10/2026 đóng cửa 315.000 đồng với 100 cổ phiếu, phiên 23/10 là 293.100 đồng (giảm 7,0%) với 500 cổ phiếu, và phiên 15/10 là 271.000 đồng với 100 cổ phiếu trước khi hồi 6,5% ngày hôm sau. Giá cuối tháng 09/2025 (330.000 đồng) chưa điều chỉnh cổ tức tiền mặt 48.000 đồng, nên không so sánh trực tiếp với giá sau đó.
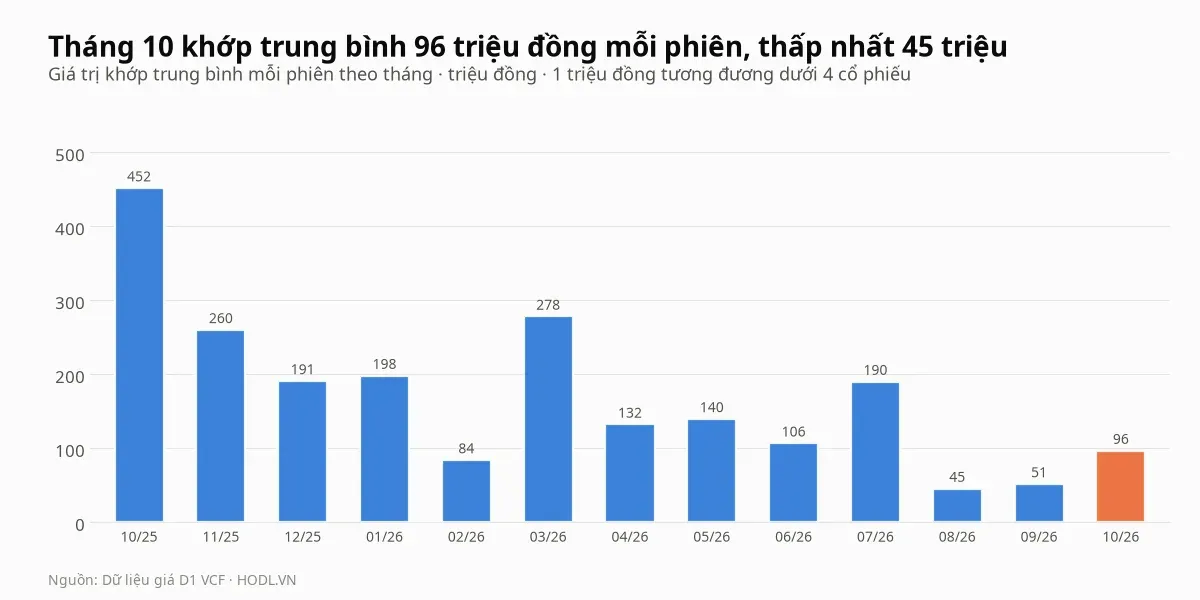
Giá trị khớp trung bình tháng 10 là 96 triệu đồng mỗi phiên, tháng 08/2026 thấp nhất với 45 triệu đồng, và cao nhất trong 13 tháng là 452 triệu đồng (tháng 10/2025). Trong 243 phiên có dữ liệu 12 tháng, trung vị khớp chỉ 300 cổ phiếu mỗi phiên, 164 phiên khớp không quá 500 cổ phiếu, và tổng khớp 124.900 cổ phiếu, 37,0 tỷ đồng, bằng 23,5% số cổ phiếu tự do chuyển nhượng; các phiên 28 đến 30/10/2026 không có khớp lệnh.
Khối ngoại và tự doanh
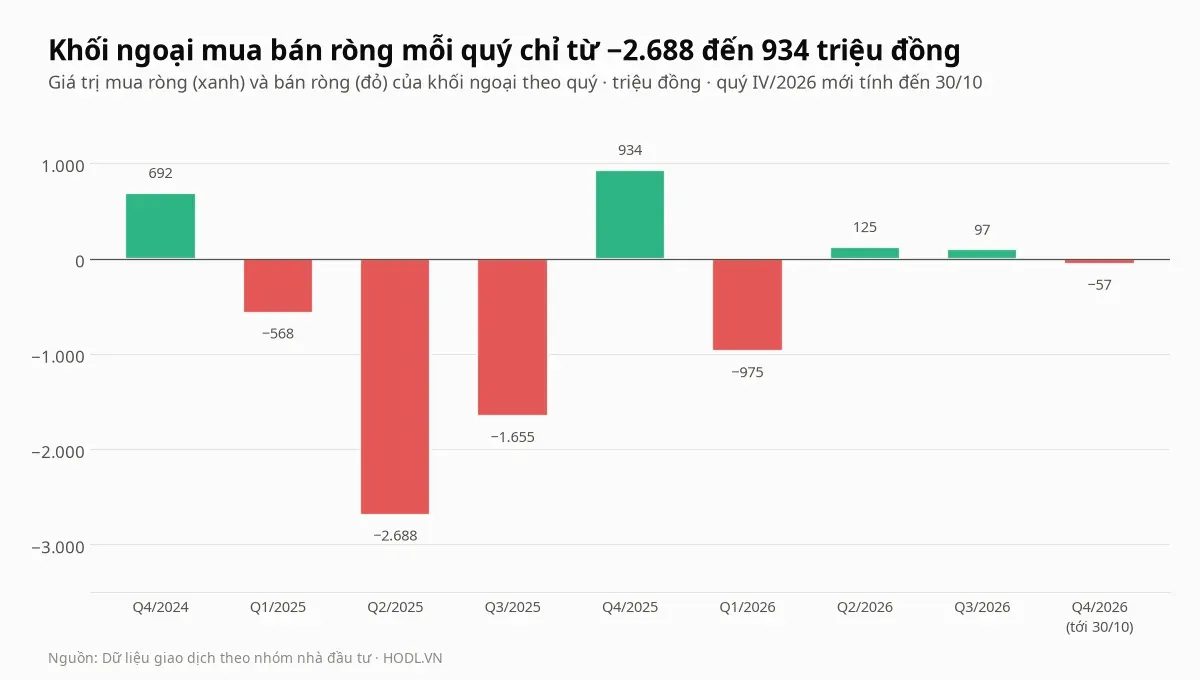
Khối ngoại giao dịch rất nhỏ: trong 12 tháng tới 30/10/2026 mua 2,48 tỷ đồng và bán 2,60 tỷ, bán ròng 120 triệu đồng, với 44 phiên mua ròng và 26 phiên bán ròng trên 248 phiên. Theo quý, mua ròng 934 triệu quý IV/2025, bán ròng 975 triệu quý I/2026, mua ròng 125 triệu quý II và 97 triệu quý III; quý IV/2026 tới 30/10 bán ròng 57 triệu.
Trong 30 phiên gần nhất khối ngoại bán ròng 130 triệu đồng, còn 90 phiên mua ròng 40 triệu. Quý II/2025 bán ròng 2.688 triệu và quý III/2025 bán ròng 1.655 triệu là hai quý bán lớn nhất kể từ quý IV/2024.
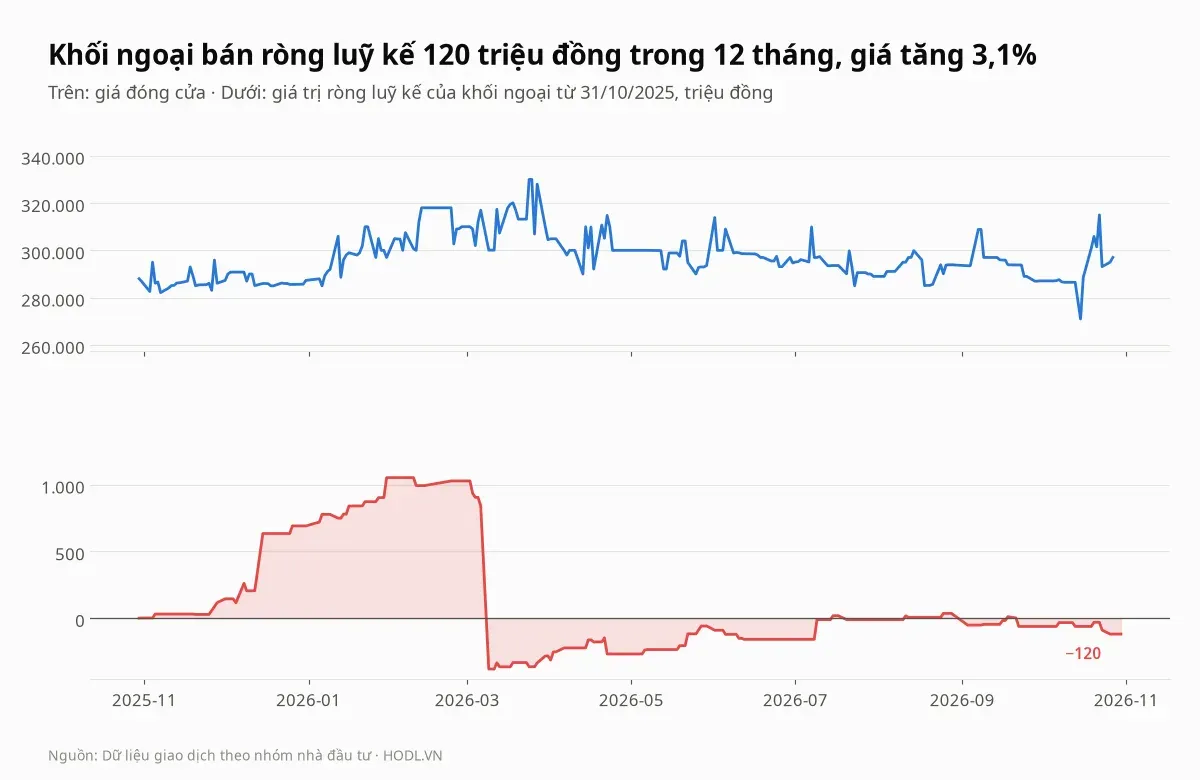
Giá trị ròng luỹ kế đạt đỉnh 1.053 triệu đồng ngày 09/02/2026, rồi rơi xuống âm 382 triệu ngày 09/03/2026, chủ yếu do một phiên: ngày 09/03/2026 khối ngoại bán ròng 1.223,5 triệu đồng trong phiên khớp 5.000 cổ phiếu, giá đóng cửa 300.100 đồng (từ 317.000 đồng phiên trước, giảm 5,3%). Từ đó luỹ kế dao động quanh âm 100 đến âm 400 triệu và kết thúc ở âm 120 triệu.
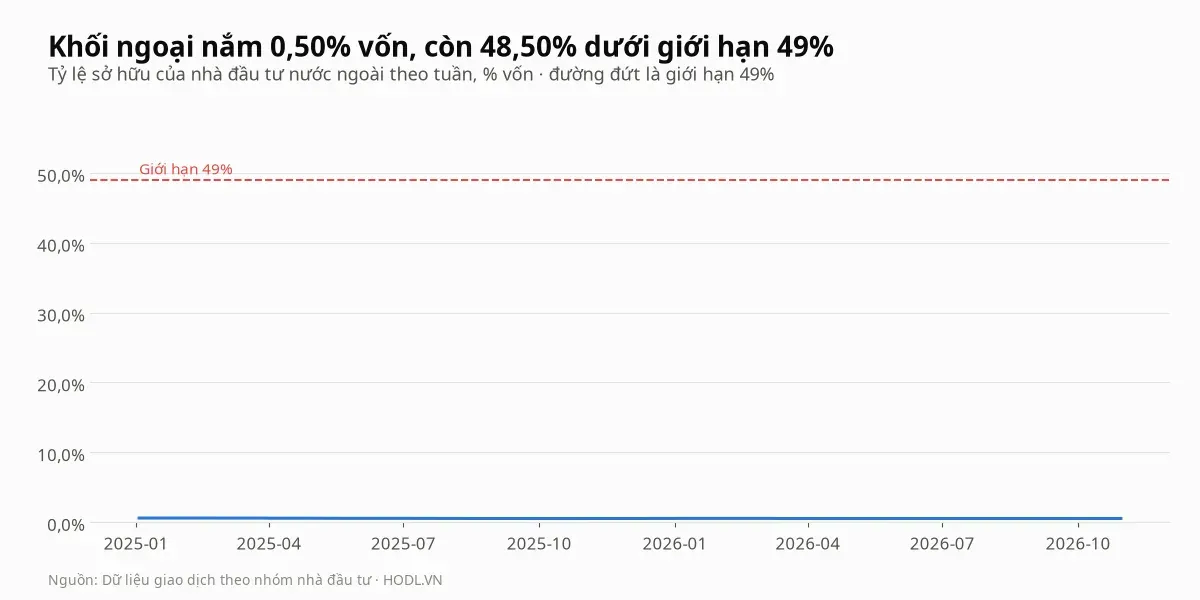
Tỷ lệ nước ngoài ổn định ở khoảng 0,50% vốn: 0,57% cuối năm 2024, 0,51% cuối 2025 và 0,50% cuối quý III/2026, rất xa giới hạn 49%. Cơ sở dữ liệu ghi dữ liệu khớp lệnh và thoả thuận tách riêng của khối ngoại cho cổ phiếu này, nhưng giá trị thoả thuận trong 12 tháng gần như bằng không.
Tự doanh có dữ liệu tới 24/06/2026, không ngoại suy tới nay: trong 12 tháng có hai dòng, bán ròng 379,7 triệu đồng ngày 14/05/2026 và 7,5 triệu ngày 24/06/2026, cộng bán ròng 387 triệu.
So sánh cùng ngành
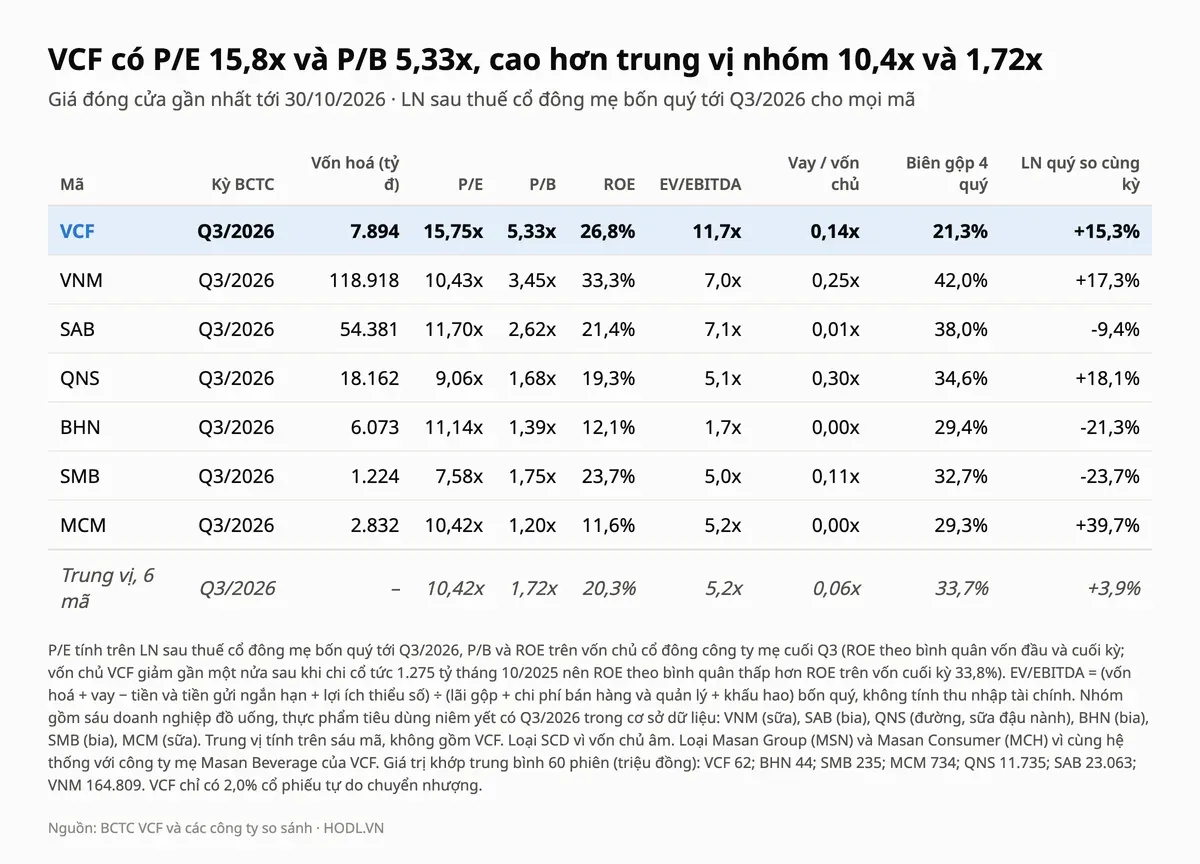
Nhóm so sánh gồm sáu doanh nghiệp đồ uống, thực phẩm tiêu dùng niêm yết có báo cáo quý III/2026 trong cơ sở dữ liệu: VNM (sữa), SAB, BHN và SMB (bia), QNS (đường, sữa đậu nành) và MCM (sữa). Trung vị tính trên sáu mã, bốn quý tới quý III/2026, không gồm VCF.
Cổ phiếu SCD bị loại vì vốn chủ âm. Masan Group (MSN) và Masan Consumer (MCH) bị loại vì cùng hệ thống với công ty mẹ Masan Beverage của VCF, nên không đặt vào cùng bảng.
Cổ phiếu VCF có P/E 15,8 lần cao hơn trung vị 10,4 lần khoảng 51% và P/B 5,33 lần cao gấp 3,1 lần trung vị 1,72. ROE 26,8% cao hơn trung vị 20,3%, EV/EBITDA 11,7 lần so với 5,2 lần, biên gộp bốn quý 21,3% thấp hơn trung vị 33,7%, và lợi nhuận quý III tăng 15,3% so với trung vị tăng 3,9%.
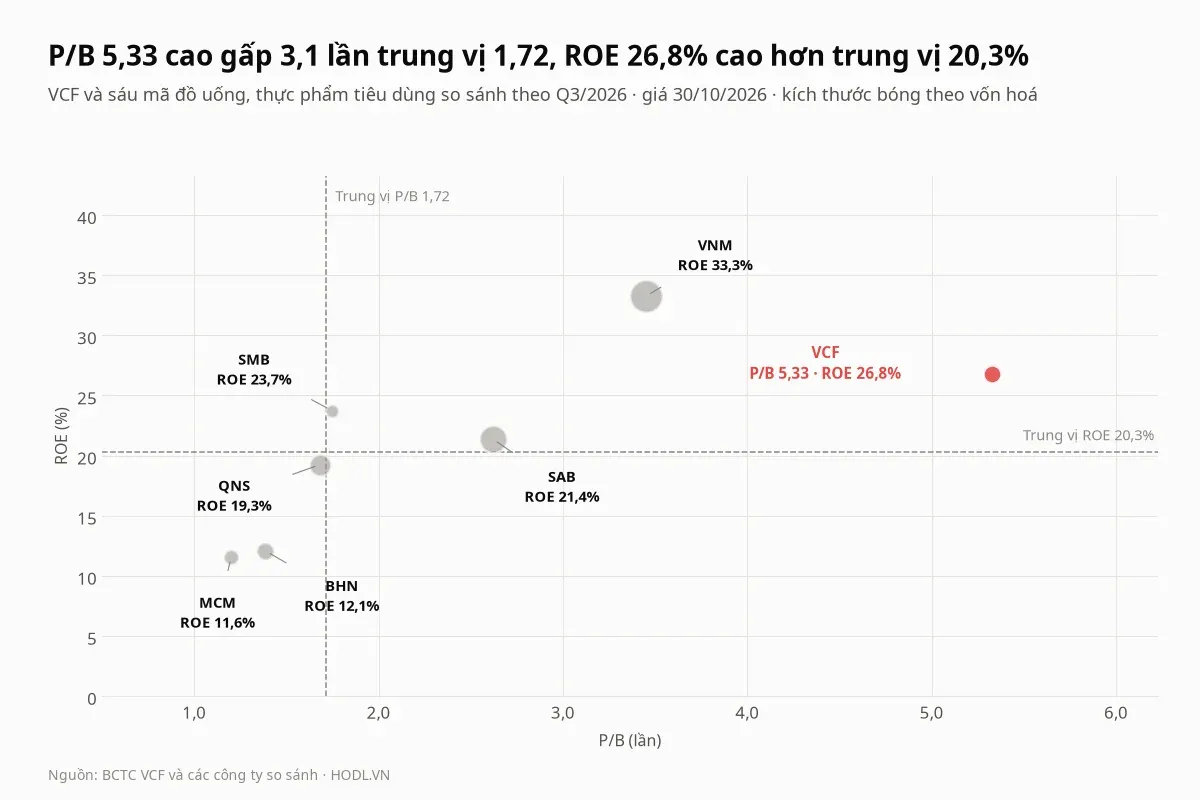
VNM gần VCF nhất về ROE (33,3% với P/E 10,43 lần và P/B 3,45 lần) và là doanh nghiệp vốn hoá 118.918 tỷ, gấp 15 lần VCF. Trong nhóm bia, SAB có P/E 11,70 lần, P/B 2,62 lần và ROE 21,4%, còn BHN và SMB có P/B 1,39 và 1,75 lần với ROE 12,1% và 23,7%.
Cổ phiếu VCF vì vậy đắt hơn cả nhóm về P/E, P/B và EV/EBITDA. Phần bù có hai lý do: lợi nhuận tăng nhanh hơn trung vị, và 481,4 tỷ tiền ròng; trừ tiền ròng khỏi vốn hoá, P/E còn 14,8 lần. Về thanh khoản, giá trị khớp trung bình 60 phiên của VCF là 62 triệu đồng mỗi phiên, so với 44 triệu của BHN, 235 triệu của SMB, 734 triệu của MCM và từ 11.735 đến 164.809 triệu của QNS, SAB và VNM; mức giá của VCF vì vậy phản ánh một thị trường mỏng hơn hẳn ba mã lớn trong nhóm.
Định giá theo P/E và P/B
Cổ phiếu VCF có doanh thu theo mùa, giao dịch phần lớn với một bên liên quan và BCTC công bố không kèm dự phóng, nên bài không dùng DCF mà dùng P/E, P/B, EV/EBITDA, P/B hợp lý theo ROE và P/E nhóm nhân với các mức EPS đã xảy ra. EPS là 18.856 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (501,2 tỷ) chia 26,579 triệu cổ phiếu. BVPS là 55.748 đồng, bằng vốn chủ (1.481,7 tỷ) chia số cổ phiếu.
Bài dùng r = 12% và g = 3% cho P/B hợp lý; đây là giả định của HODL.VN. EV/EBITDA dùng EBITDA bốn quý 633,5 tỷ (lãi gộp trừ chi phí bán hàng, quản lý, cộng khấu hao, không gồm thu nhập tài chính), cộng tiền ròng 481,4 tỷ.
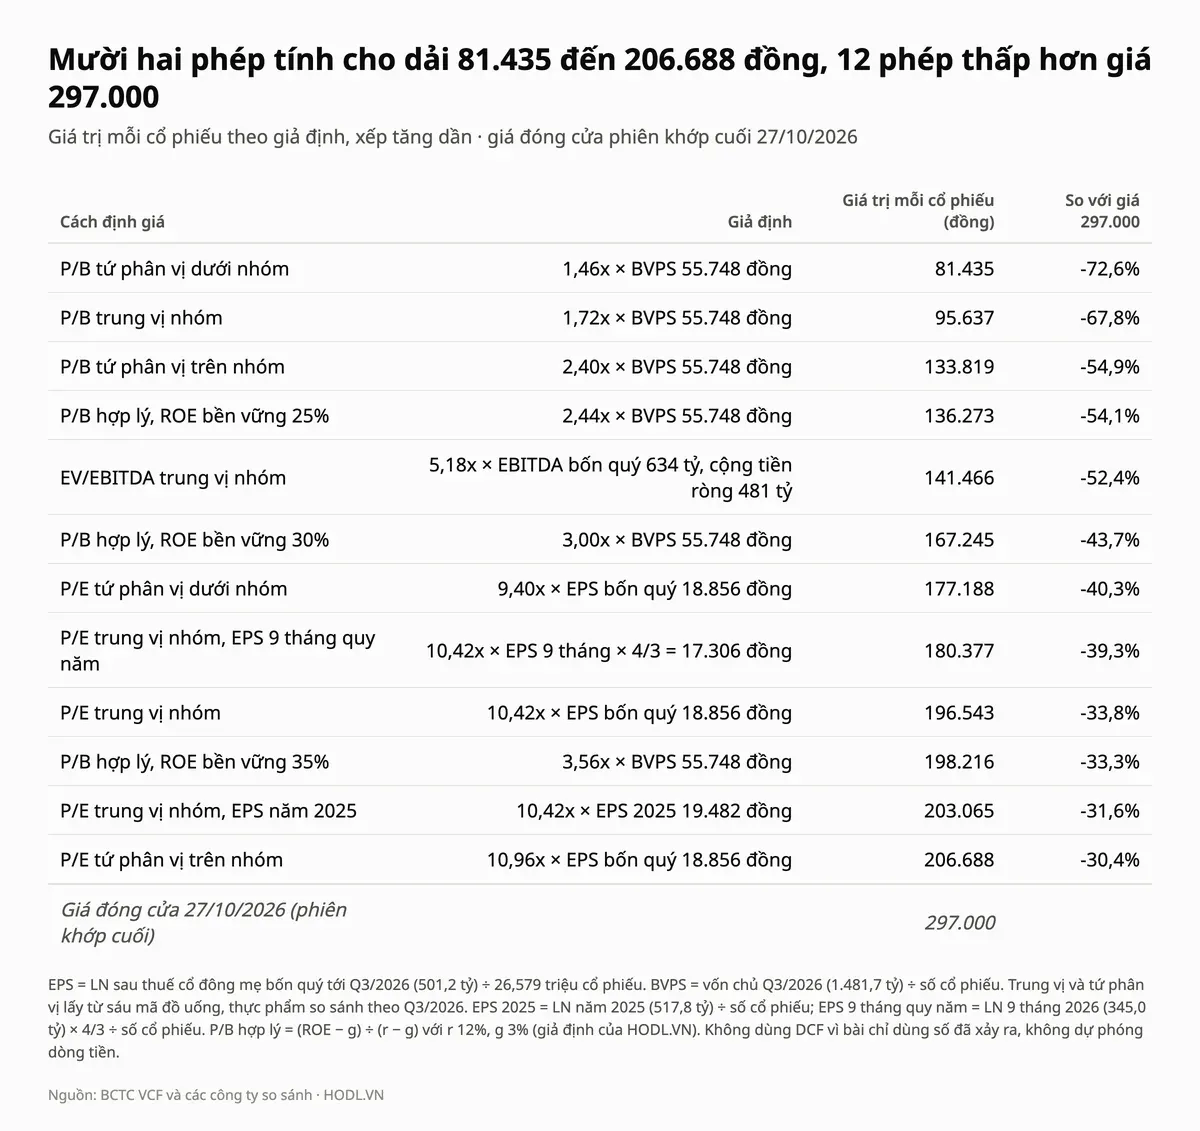
Mười hai phép cho giá trị từ 81.435 đến 206.688 đồng, và cả mười hai phép đều thấp hơn giá 297.000 đồng. Phép cao nhất, P/E tứ phân vị trên nhóm (10,96 lần) nhân EPS bốn quý, cho 206.688 đồng, thấp hơn giá 30,4%; P/E trung vị nhân EPS bốn quý cho 196.543 đồng (thấp hơn 33,8%) và EV/EBITDA trung vị cho 141.466 đồng (thấp hơn 52,4%).
Để giá 297.000 đồng hợp lý theo P/E trung vị 10,4 lần, EPS cần khoảng 28.500 đồng, tương đương lợi nhuận mẹ khoảng 757 tỷ mỗi năm, so với 501 tỷ bốn quý gần nhất, 518 tỷ năm 2025 và kế hoạch 490 đến 520 tỷ năm 2026. Theo P/B, để P/B 5,33 lần hợp lý thì ROE bền vững cần khoảng 50,9%, so với 33,8% trên vốn cuối kỳ; ROE 25%, 30% và 35% cho 136.273; 167.245 và 198.216 đồng.
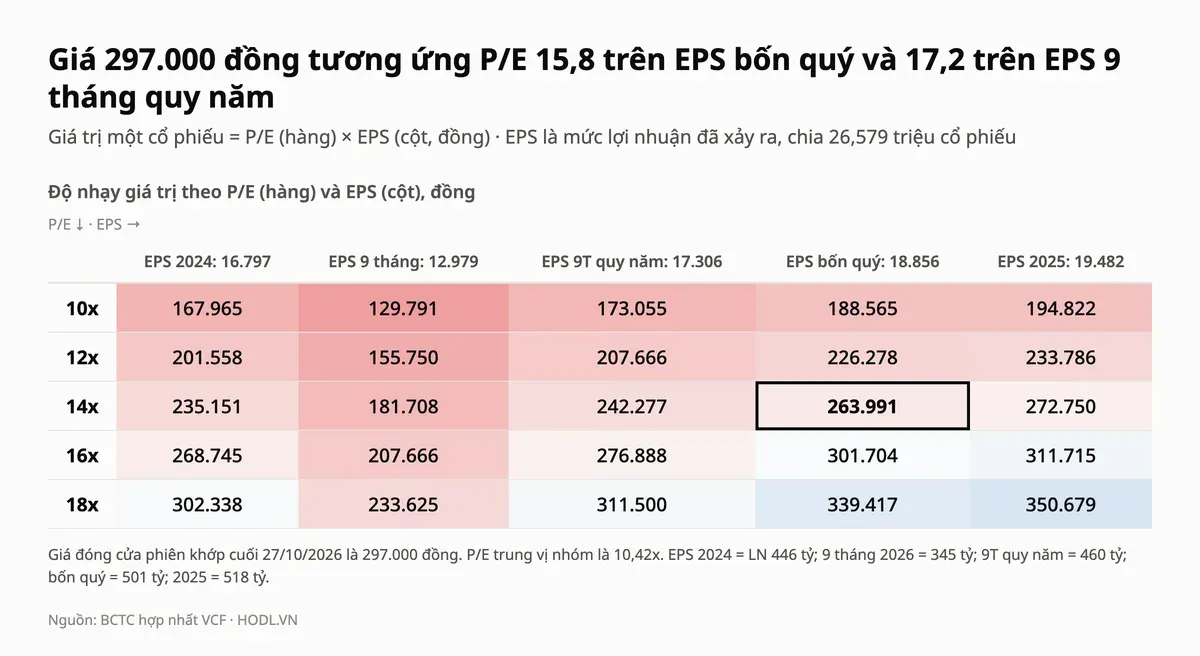
Lưới độ nhạy có 6 trong 25 ô cao hơn giá, từ 129.791 đồng (P/E 10 lần, EPS chín tháng 12.979 đồng) đến 350.679 đồng (P/E 18 lần, EPS năm 2025 19.482 đồng). Với P/E 16 lần, giá trị là 301.704 đồng trên EPS bốn quý và 311.715 đồng trên EPS năm 2025, nên giá hiện tại cần P/E khoảng 15,8 đến 17,2 lần trên EPS bốn quý và EPS chín tháng quy năm (17.306 đồng).
Thang giá tham chiếu
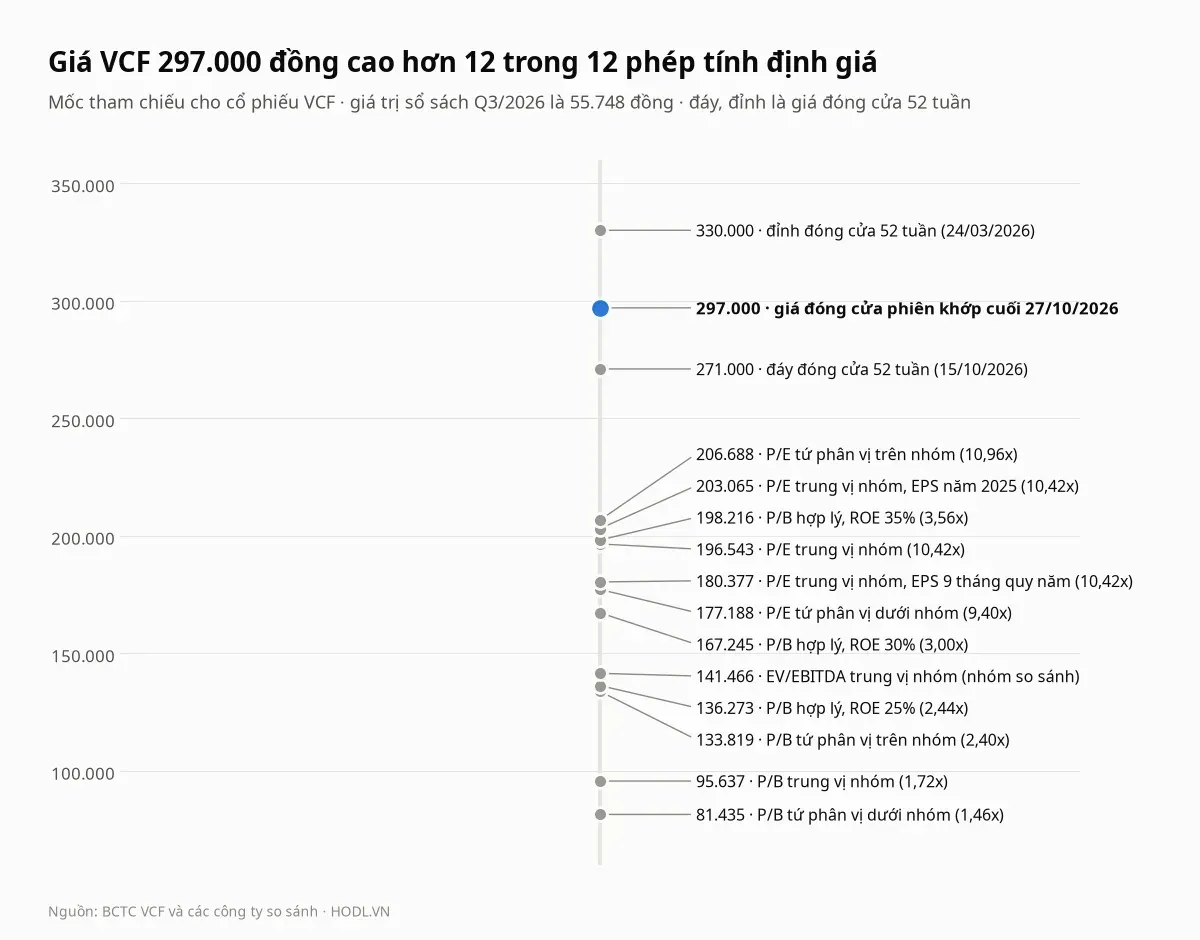
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 330.000 đồng (24/03/2026) và đáy đóng cửa 271.000 đồng (15/10/2026). Cả mười hai phép nằm dưới đáy 52 tuần, và phép cao nhất 206.688 đồng thấp hơn đáy 23,7%.
Phía trên giá chỉ có đỉnh 52 tuần 330.000 đồng (cao hơn giá 11,1%); phía dưới là đáy 271.000 đồng (thấp hơn 8,8%) rồi cụm P/E nhóm từ 177.188 đến 206.688 đồng (thấp hơn 30,4% đến 40,3%). Giá cao gấp 5,3 lần giá trị sổ sách 55.748 đồng.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VCF đi ngang trong biên 271.000 đến 330.000 đồng gần bảy tháng: giá 297.000 đồng cao hơn đáy đóng cửa 52 tuần 9,6% và thấp hơn đỉnh 10,0%. Dữ liệu giá là giá D1 trong cơ sở dữ liệu, chưa điều chỉnh cổ tức tiền mặt 48.000 đồng của tháng 10/2025, nên mọi mốc từ tháng 10/2025 trở về trước (đỉnh chu kỳ 334.980 đồng ngày 22/09/2025) đều cao hơn thực tế sau cổ tức khoảng 48.000 đồng.
Hỗ trợ - Kháng cự
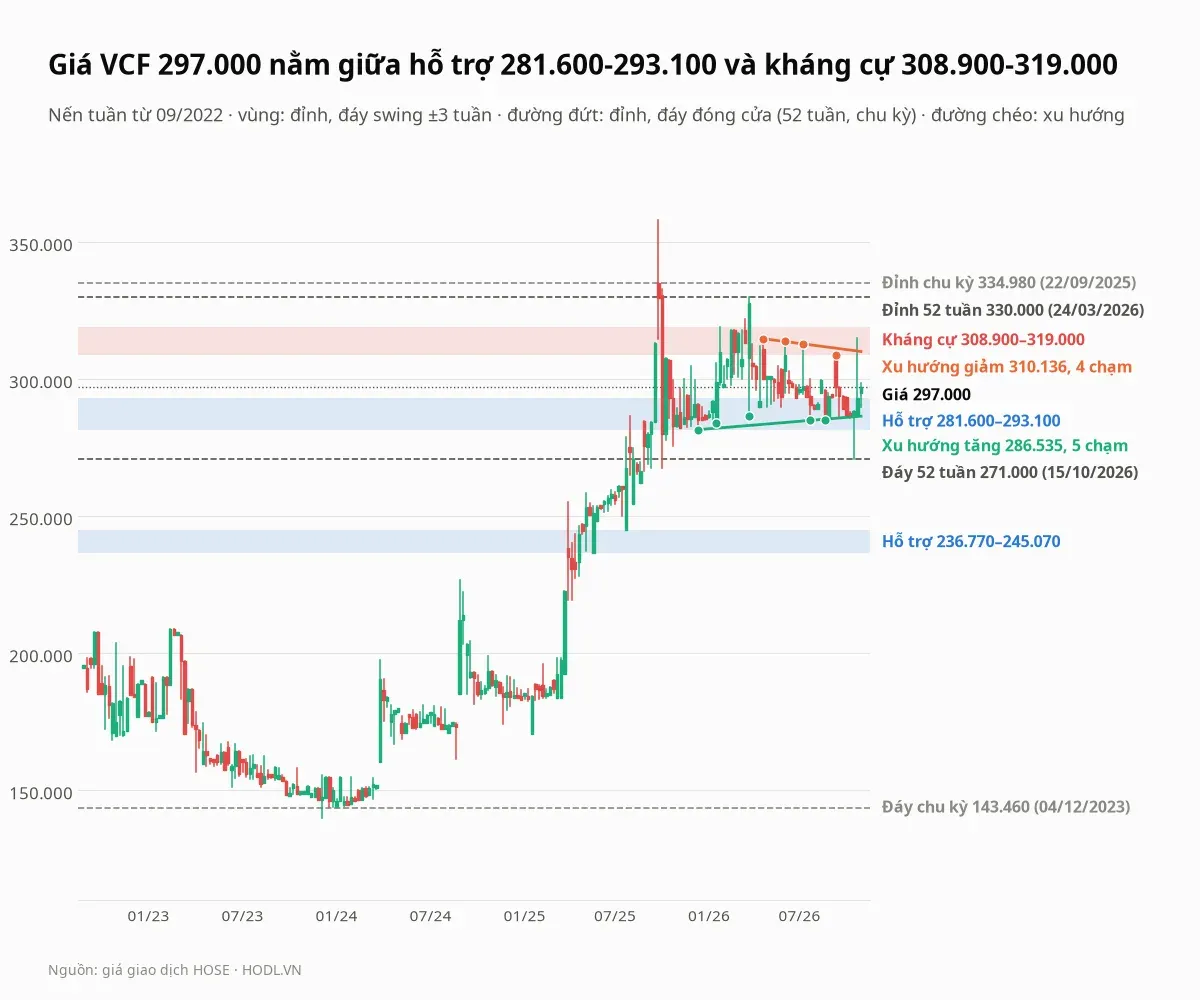
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
308.900 tới 319.000 | Kháng cự gần | Đỉnh tuần 23/01/2026 (319.000), 24/04/2026 (314.800), 05/06/2026 (313.900), 10/07/2026 (312.900), 11/09/2026 (308.900); cao hơn giá 4,0% đến 7,4% |
281.600 tới 293.100 | Hỗ trợ gần | Tám đáy tuần từ 12/12/2025 (281.600) đến 21/08/2026 (285.100), cao nhất 26/06/2026 (293.100); thấp hơn giá 1,3% đến 5,2% |
236.770 tới 245.070 | Hỗ trợ xa | Hai đáy tuần 23/05/2025 (236.770) và 25/07/2025 (245.070), trước cổ tức nên thấp hơn khoảng 48.000 đồng so với mặt bằng hiện nay; thấp hơn giá 17,5% đến 20,3% |
Giá nằm sát trên vùng hỗ trợ 281.600 đến 293.100 đồng, cạnh trên của vùng thấp hơn giá 1,3%, và dưới vùng kháng cự 308.900 đến 319.000 đồng (cao hơn giá 4,0% đến 7,4%). Đỉnh 52 tuần (đóng cửa) là 330.000 đồng ngày 24/03/2026, đáy 52 tuần là 271.000 đồng ngày 15/10/2026; đáy chu kỳ từ 09/2022 (đóng cửa) là 143.460 đồng ngày 04/12/2023.
Đường xu hướng tăng nối đáy tuần 12/12/2025 (281.600), 16/01/2026 (284.000), 27/03/2026 (286.600), 24/07/2026 (285.000) và 21/08/2026 (285.100) đi qua khoảng 286.535 đồng, thấp hơn giá 3,5%, gần như nằm ngang trong vùng hỗ trợ gần. Nếu giá đóng cửa tuần xuyên xuống dưới đường này thì đáy 52 tuần 271.000 đồng nằm ngay phía dưới.
Đường xu hướng giảm nối đỉnh tuần 24/04/2026 (314.800), 05/06/2026 (313.900), 10/07/2026 (312.900) và 11/09/2026 (308.900) đi qua khoảng 310.136 đồng, cao hơn giá 4,4%. Giá đóng cửa tuần trên đường này sẽ đưa giá vào vùng kháng cự 308.900 đến 319.000 đồng.
Fibonacci
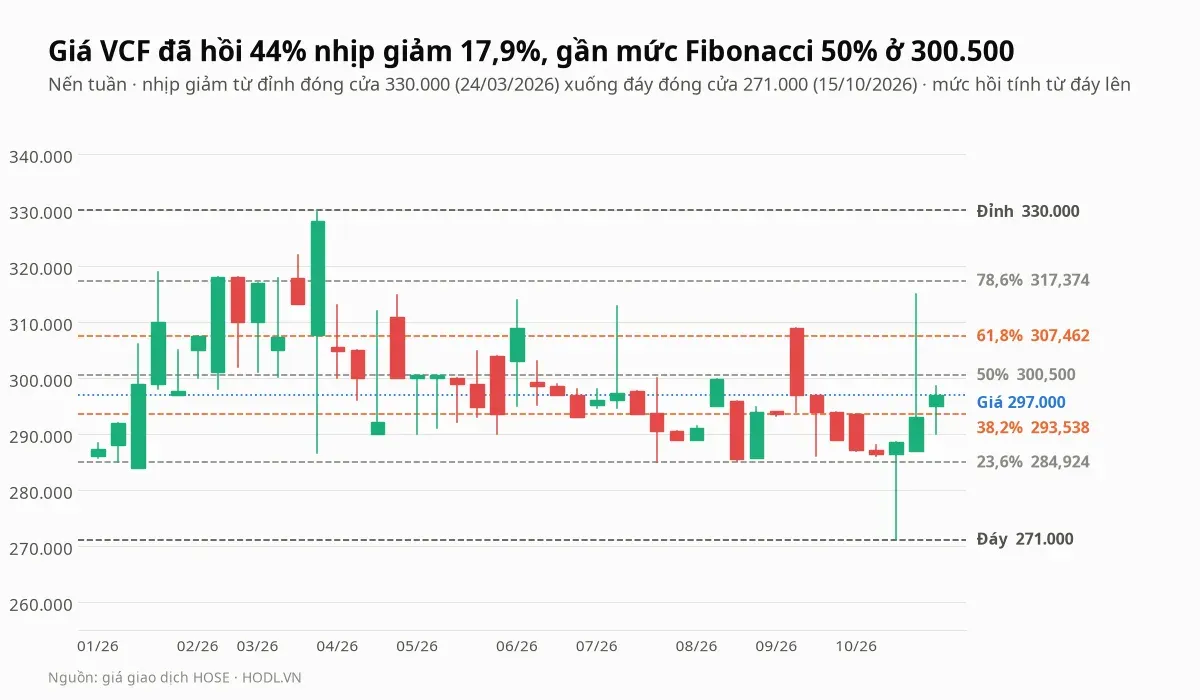
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 330.000 đồng ngày 24/03/2026 xuống đáy 271.000 đồng ngày 15/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (284.924 đồng), 38,2% (293.538 đồng), 50% (300.500 đồng), 61,8% (307.462 đồng) và 78,6% (317.374 đồng).
Giá đã hồi 44,1% nhịp giảm, nằm giữa mức 38,2% và 50%: mức 23,6% và 38,2% thấp hơn giá 4,1% và 1,2%, còn mức 50%, 61,8% và 78,6% cao hơn giá 1,2%, 3,5% và 6,9%. Mức 23,6% và 38,2% nằm trong và sát trên vùng hỗ trợ 281.600 đến 293.100, mức 61,8% sát dưới vùng kháng cự 308.900 đến 319.000 và mức 78,6% nằm trong vùng này.
Xu hướng EMA
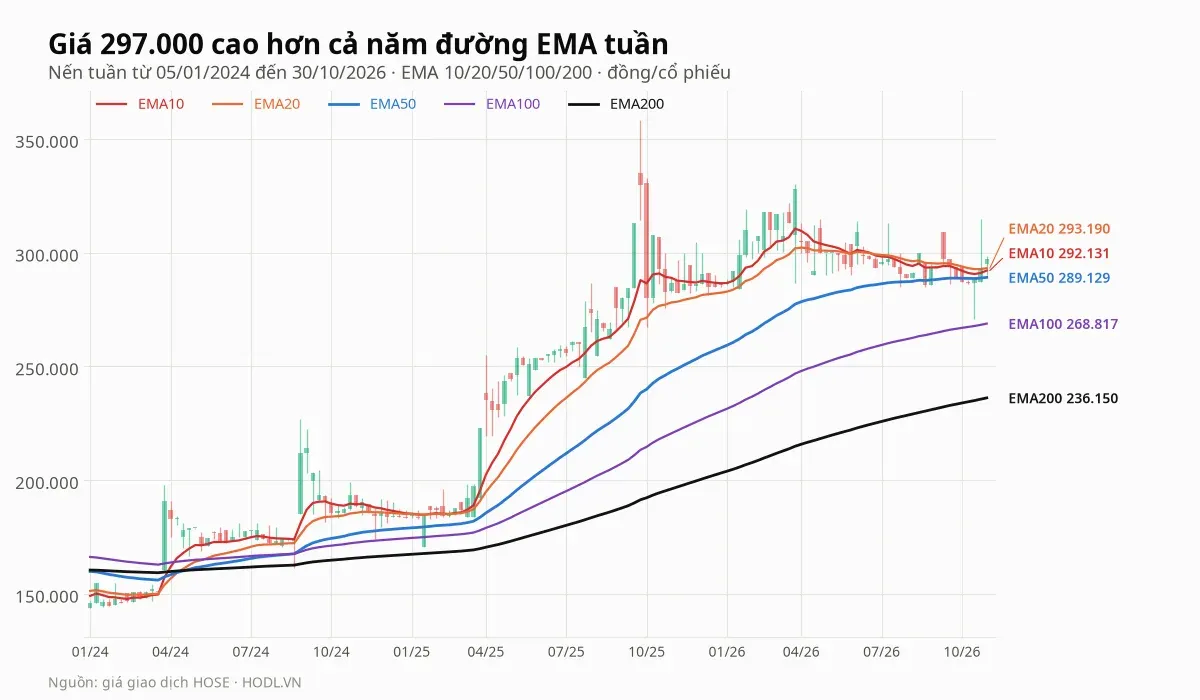
Giá 297.000 đồng cao hơn cả năm đường EMA tuần: EMA10 ở 292.131, EMA20 ở 293.190, EMA50 ở 289.129, EMA100 ở 268.817 và EMA200 ở 236.150 đồng. Giá cao hơn EMA10 1,7%, EMA20 1,3%, EMA50 2,7%, EMA100 10,5% và EMA200 25,8%.
Ba đường EMA10, EMA20 và EMA50 chỉ cách nhau khoảng 4.000 đồng, tức giá và các đường trung hạn gần như chồng lên nhau sau gần bảy tháng đi ngang. EMA20 cắt lên EMA50 ngày 19/04/2024 và EMA50 cắt lên EMA200 ngày 26/04/2024 vẫn giữ.
RSI và động lượng
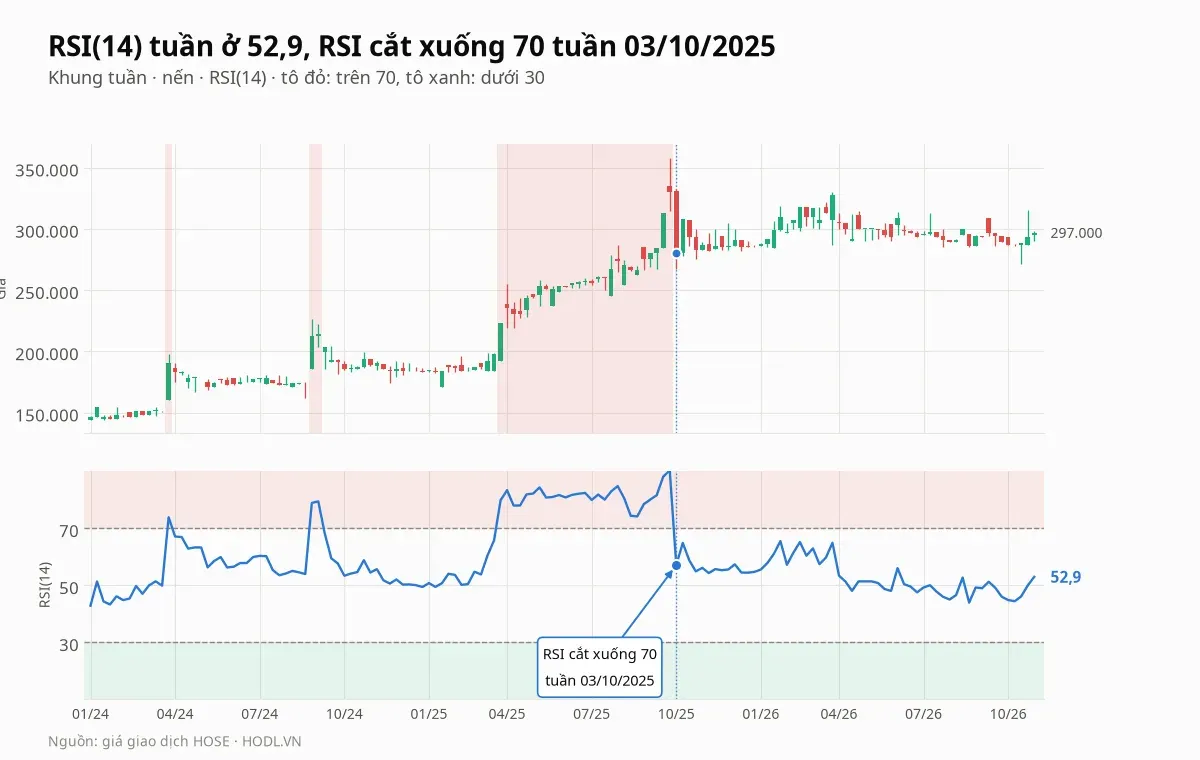
RSI(14) tuần ở 52,9, tăng từ 44,4 ở tuần 09/10/2026 qua 46,1, 49,9 và 52,9 ba tuần liền. RSI đạt đỉnh 56,0 ở tuần 05/06/2026 trong 26 tuần gần nhất, và chưa chạm vùng quá mua 70 hay quá bán 30 kể từ khi RSI cắt xuống 70 ngày 03/10/2025, tuần sau cổ tức.
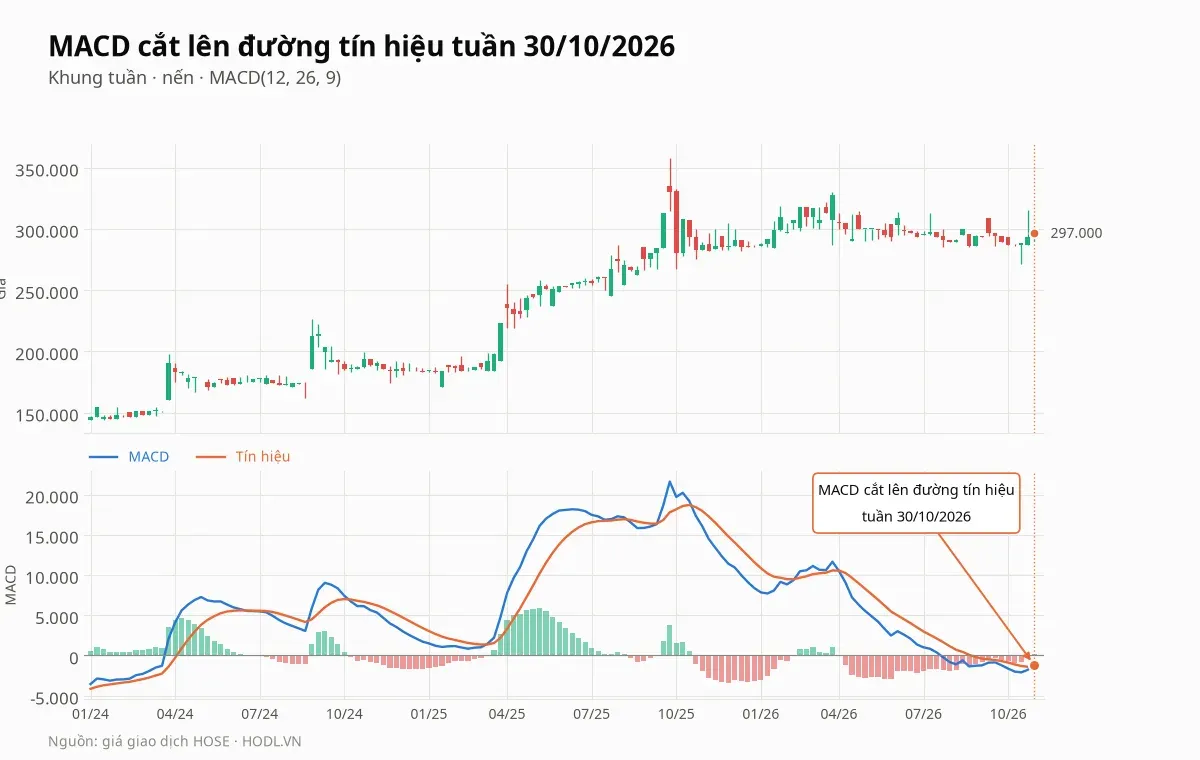
MACD tuần cắt lên đường tín hiệu ngày 30/10/2026, sau lần cắt xuống ngày 03/04/2026 và lần cắt lên ngày 13/02/2026. MACD âm 1.218 trên tín hiệu âm 1.374 (histogram dương 156) cho thấy động lượng giảm đã yếu đi, nhưng cả hai đường vẫn dưới 0.
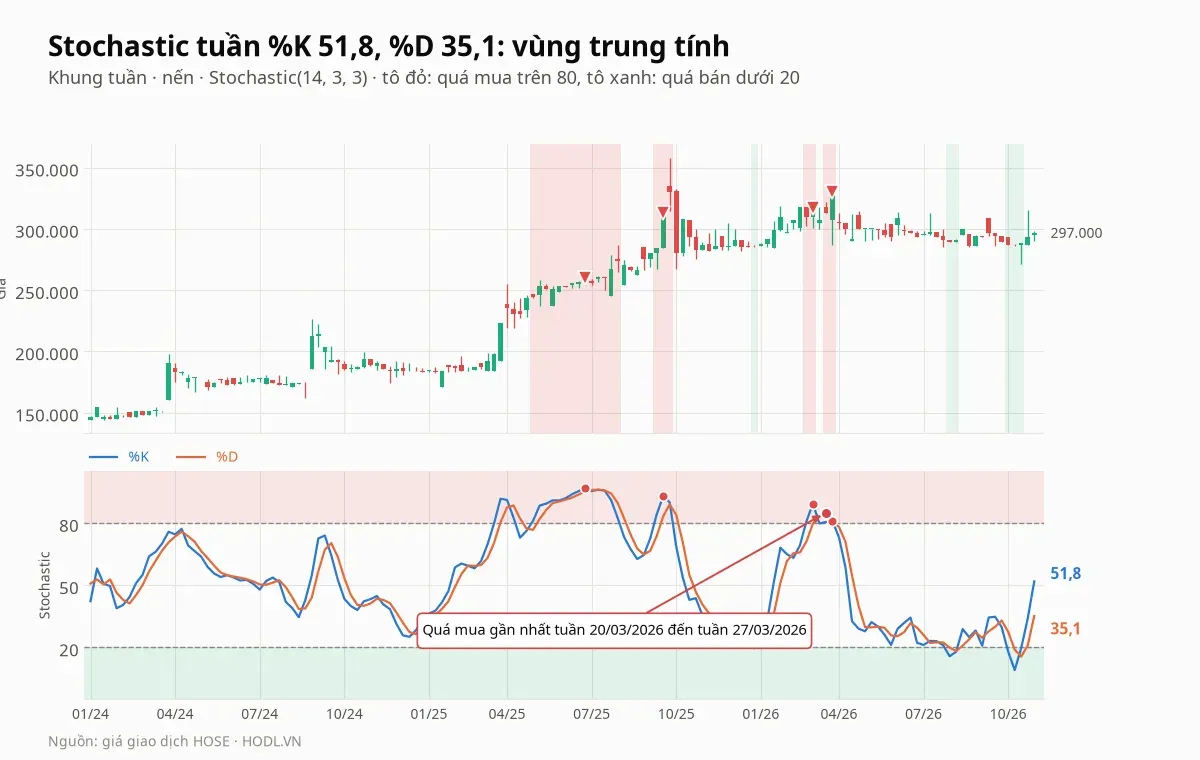
Stochastic tuần có %K 51,8 trên %D 35,1, sau ba tuần dưới 20: 17,9 ngày 02/10/2026, thấp nhất 9,1 ngày 09/10/2026 và 19,7 ngày 16/10/2026, rồi %K cắt lên %D. Đợt quá mua gần nhất là từ 20/03/2026 đến 27/03/2026 (đỉnh 80,9), trùng tuần giá đạt đỉnh đóng cửa 330.000 đồng; chỉ báo vì vậy vừa rời vùng quá bán nhưng chưa tới vùng quá mua.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Quý có doanh thu cao nhất năm (906,7 tỷ quý IV/2025) | Phương án thấp của kế hoạch cần quý IV doanh thu 905,7 tỷ và lợi nhuận 145,0 tỷ; phương án cao cần 1.105,7 tỷ và 175,0 tỷ |
Các quý tới | Phải thu khách hàng 575,2 tỷ, trong đó 538,1 tỷ là phải thu Công ty Cổ phần Hàng tiêu dùng Masan theo báo chí | Dòng tiền kinh doanh quý III chỉ 11,9 tỷ; thu về chậm sẽ kéo thêm vay ngắn hạn 204,2 tỷ |
Quý IV/2026 | Thuế thu nhập doanh nghiệp quý III chưa nộp (chi phí thuế 32,4 tỷ) | Quý III không ghi thuế đã nộp, nên dòng tiền kinh doanh các quý sau chịu khoản này |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm 2026 | Nền năm 2025 là doanh thu 2.761,5 tỷ và lợi nhuận 517,8 tỷ; chín tháng 2026 là 1.994,3 tỷ và 345,0 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027 và phương án cổ tức; tiền và tiền gửi 685,7 tỷ, vốn chủ 1.481,7 tỷ, lợi nhuận chưa phân phối 972,5 tỷ |
Các tuần tới | Giá đóng cửa tuần so với 281.600 đến 293.100 và 308.900 đến 319.000 đồng | Giá nằm giữa hai vùng, trong biên đi ngang 271.000 đến 330.000 đồng gần bảy tháng |
Kết luận
Cổ phiếu VCF ghi nhận lợi nhuận 129,6 tỷ đồng quý III, tăng 15,3% so với cùng kỳ, nhưng chín tháng 345,0 tỷ vẫn thấp hơn cùng kỳ 4,6% vì thu nhập tài chính giảm 45,6 tỷ sau khi tiền mặt giảm. Phần tăng của quý III đến từ doanh thu tăng 31,9% (cộng 39,9 tỷ vào lợi nhuận trước thuế), phần lớn bán cho một bên liên quan theo báo chí tài chính.
Điểm yếu nằm ở dòng tiền và cấu trúc cổ phiếu. Phải thu khách hàng 575,2 tỷ đồng, gấp 2,2 lần quý II, làm dòng tiền kinh doanh quý III chỉ 11,9 tỷ, trong khi công ty vay ngắn hạn 204,2 tỷ dù có 685,7 tỷ tiền gửi; bù lại tiền ròng 481,4 tỷ và vay trên vốn chủ 0,14 lần. Về giá, P/E 15,8 lần và P/B 5,33 lần cao hơn trung vị nhóm, cả mười hai phép đều thấp hơn giá, và giá cần EPS khoảng 28.500 đồng thay vì 18.856 đồng.
Về kỹ thuật, giá nằm giữa hỗ trợ 281.600 đến 293.100 và kháng cự 308.900 đến 319.000 đồng, trên cả năm EMA tuần, trong khi 2,0% cổ phiếu tự do và giá trị khớp 96 triệu đồng mỗi phiên làm mọi mức giá mang độ nhiễu lớn.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
